
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Tamanho do Mercado (2026) | 170.01 Bilhões de dólares |
| Tamanho do Mercado (2031) | 253.35 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.49 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Center da América do Norte por Mordor Intelligence
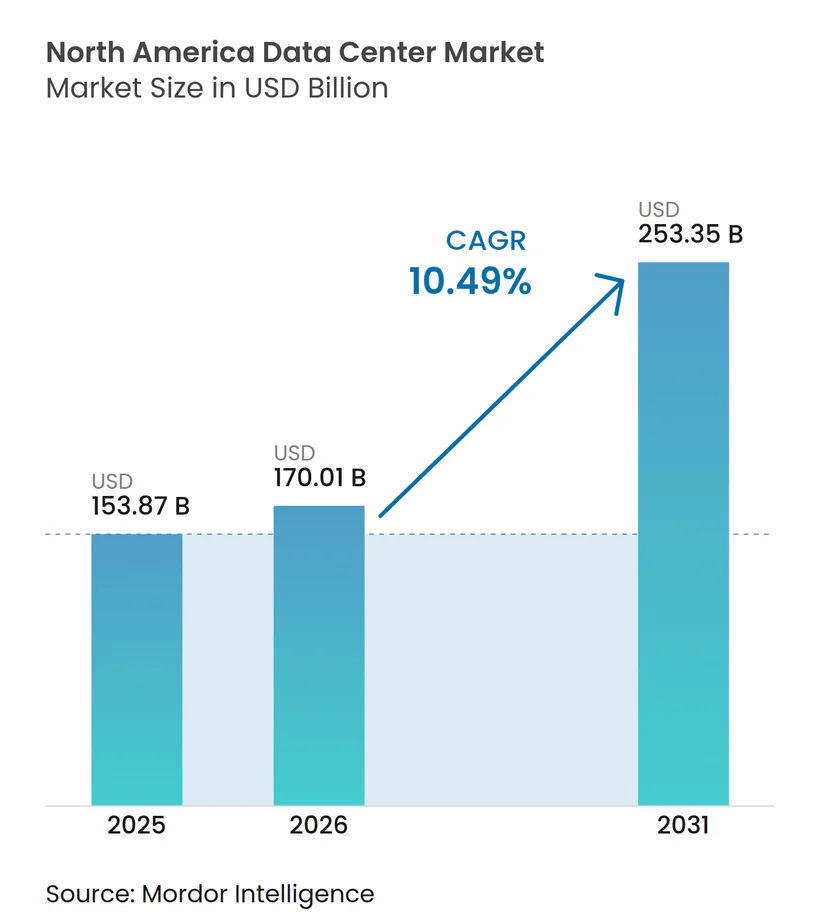
O tamanho do Mercado de Data Centers da América do Norte deve crescer de 153,87 bilhões de USD em 2025 para 170,01 bilhões de USD em 2026 e está previsto para atingir 253,35 bilhões de USD até 2031, a um CAGR de 10,49% no período de 2026 a 2031. Em termos de volume de produção, o mercado foi avaliado em 70,63 mil megawatts em 2025 e deve crescer de 93,19 mil megawatts em 2026 para 534,08 mil megawatts até 2031, a um CAGR de 41,79% durante o período de previsão (2026-2031).
As participações e estimativas dos segmentos de mercado são calculadas e reportadas em termos de MW. A intensa demanda por clusters de treinamento de IA generativa, cada um consumindo de 10 a 50 MW por sala, mantém os pipelines de novas construções dominados por projetos de escala hiper otimizados para resfriamento líquido de alta densidade. Os operadores de colocation se beneficiam de pré-locações que fidelizam clientes de 18 a 36 meses antes da energização, preservando a disciplina de preços mesmo com os atrasos na cadeia de suprimentos estendendo as entregas de transformadores para 24 meses. A diversificação geográfica ganha impulso à medida que corredores com vantagens fiscais e alta participação de energias renováveis no Texas, Illinois e nas províncias canadenses com energia hidrelétrica reduzem os preços de energia das regiões costeiras tradicionais, enquanto os pequenos reatores modulares (SMRs) entram em fase piloto para garantir fornecimento de energia de base livre de carbono. A intensidade competitiva aumenta porque as autoconstruções de escala hiper comprimem as margens do colocation de varejo tradicional, abrindo nichos de espaço em branco para plataformas de interconexão de borda em nuvem e híbridas.
Principais Conclusões do Relatório
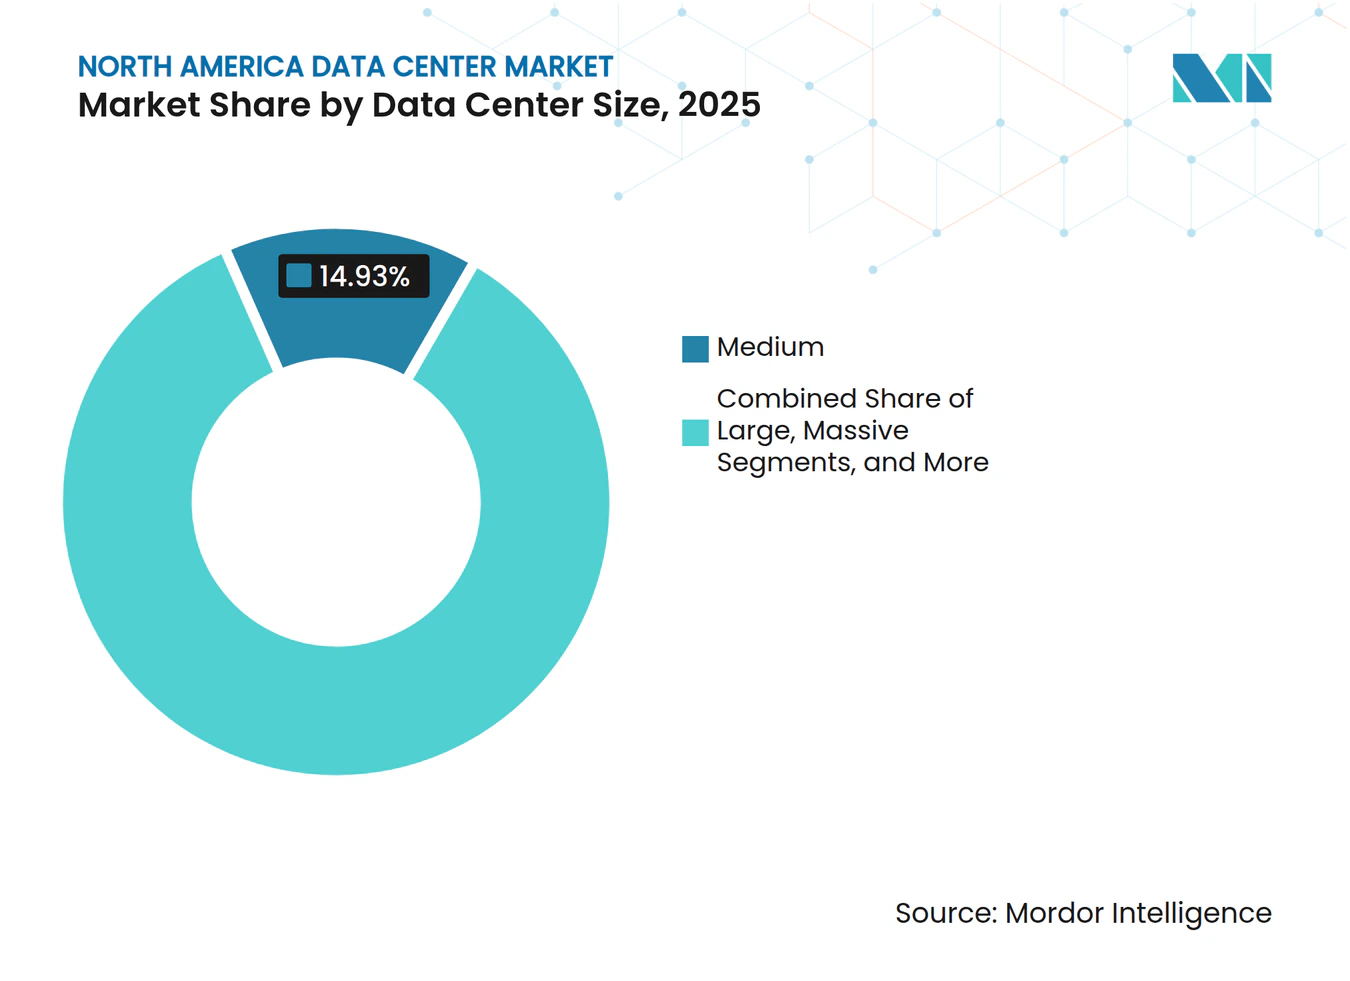
- Por tamanho de data center, os sites de médio porte capturaram 14,93% da participação no tamanho do mercado de data centers da América do Norte em 2025, enquanto os grandes campi estão projetados para crescer a um CAGR de 11,25% durante o período de previsão.
- Por tipo de nível, a infraestrutura Tier 3 representou 68,94% da participação no mercado de data centers da América do Norte em 2025; o Tier 4 está posicionado para expandir a um CAGR de 10,60% até 2031.
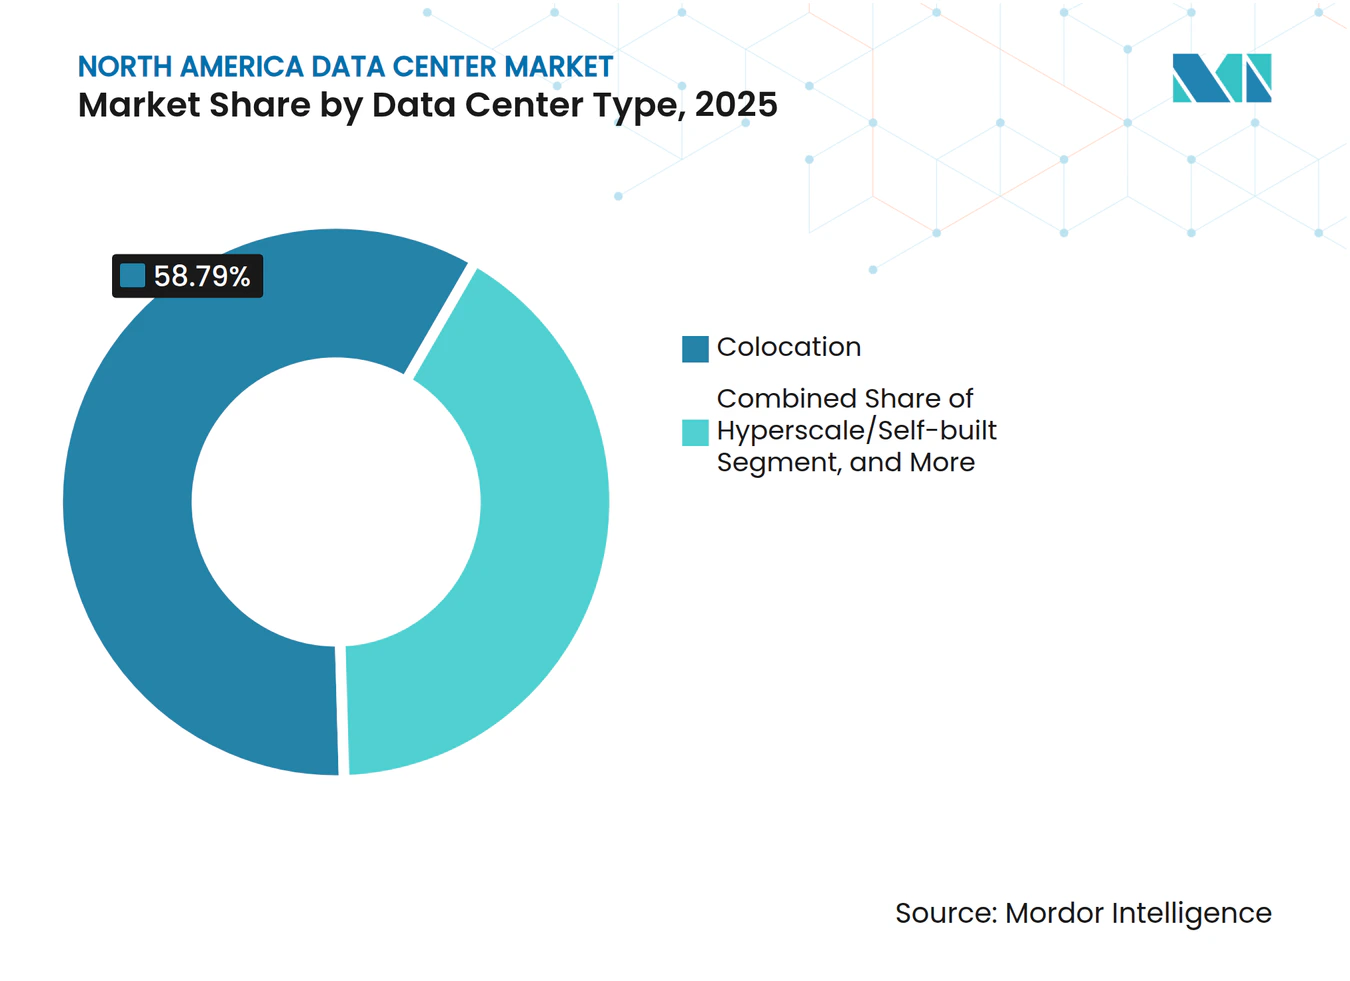
- Por tipo de data center, os serviços de colocation detiveram 58,79% da participação na receita em 2025, enquanto as instalações hyperscale de construção própria estão projetadas para avançar a um CAGR de 11,10% até 2031.
- Por usuário final, TI e telecomunicações comandaram 68,50% do tamanho do mercado de data centers da América do Norte em 2025; o setor BFSI lidera o crescimento a um CAGR de 11,39% até 2031.
- Por geografia, os Estados Unidos dominaram com 76,54% da participação na receita em 2025, enquanto o Canadá está a caminho de crescer a um CAGR de 13,00% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
600+
relatórios de data centers pela Mordor Intelligence
abrangendo instalações de IA, servidores, construção e mais - em nível global, regional ou nacional, até componentes individuais de data center
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Surto de cargas de trabalho de IA e IA generativa | +1.20% | Principais hubs hyperscale dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Pré-locação impulsionada por vacância em mínimas históricas | +0.80% | Mercados primários dos EUA; transbordamento para o Canadá | Médio prazo (2-4 anos) |
| Incentivos fiscais e corredores de energia renovável | +0.60% | Centro-Oeste e Sudoeste dos EUA; Canadá em âmbito nacional | Longo prazo (≥ 4 anos) |
| Adoção de pequenos reatores modulares | +0.40% | Zonas piloto de SMR nos EUA; Canadá seletivo | Longo prazo (≥ 4 anos) |
| Novos cabos submarinos | +0.30% | Centro-Atlântico dos EUA | Médio prazo (2-4 anos) |
| Expansão de fibra por cooperativas elétricas rurais | +0.20% | Mercados rurais dos EUA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Surto de Cargas de Trabalho de IA e IA Generativa
O treinamento de modelos de IA generativa requer aproximadamente 10 a 100 vezes mais capacidade computacional do que as cargas de trabalho empresariais típicas, impulsionando densidades de rack sem precedentes, muito além de 50 kW.[1]O cluster de 100.000 GPUs da xAI em Memphis consome 150 MW e ilustra como os hyperscalers agora dimensionam campi expressamente para demandas de computação acelerada. Os operadores respondem com resfriamento líquido e direto no chip, barramentos de alta amperagem e malhas ópticas de 100G/400G que as salas padrão de Nível 3 não conseguem modernizar de forma economicamente viável. Os compradores empresariais seguem o mesmo caminho, pré-contratando blocos otimizados para inferência que adotam os padrões de projeto hyperscale. Essa onda consolida contratos de energia mais cedo, eleva os preços de terrenos em municípios ricos em fibra e comprime os ciclos de implantação em todo o mercado de data center da América do Norte. O horizonte permanece longo porque os principais provedores de LLM projetam contagens de parâmetros na casa dos trilhões, garantindo a renovação contínua de capacidade pronta para IA.
Pré-locação Impulsionada por Vacância em Mínimas Históricas
A vacância no Norte da Virgínia, Dallas-Fort Worth e Vale do Silício caiu abaixo de 2% durante 2024, levando as empresas a reservar suítes dois anos antes do comissionamento. Os preços de colocation por atacado nas principais metrópoles dos EUA subiram de 15% a 25% em relação ao ano anterior, um prêmio que os operadores justificam oferecendo acesso imediato à energia mais credenciais de sustentabilidade. O capital de desenvolvimento agora flui para mercados secundários dos EUA, como Columbus e Phoenix, mas as restrições de transformadores mantêm as entregas de curto prazo apertadas, reforçando a disciplina de pré-locação. Para o Canadá, a baixa vacância em Montreal e Toronto canaliza o excesso de demanda para Calgary e Winnipeg, levando os investidores a avaliar campi de mais de 100 MW conectados a redes hidrelétricas. O resultado é uma maior visibilidade de contratos futuros em todo o mercado de data center da América do Norte, que sustenta perspectivas estáveis de margem até 2027.
Incentivos Fiscais e Corredores de Energia Renovável
Pacotes de incentivos estaduais e provinciais reduzem de 20% a 30% do custo total de propriedade ao combinar isenções fiscais com acesso garantido a energia limpa. O programa Capítulo 313 do Texas oferece 10 anos de isenção de imposto predial e isenções de imposto sobre vendas, enquanto o mercado desregulamentado da ERCOT permite acordos de compra de energia eólica e solar 24x7.[2]Estruturas semelhantes em Quebec oferecem contratos hidroelétricos de taxa fixa por 15 anos, reduzindo os custos de energia entregue para menos de USD 0,04/kWh. Os operadores utilizam esses corredores para cumprir compromissos de emissão líquida zero sem adquirir certificados de energia renovável desagregados, reforçando uma migração para longe dos hubs costeiros tradicionais. A longo prazo, a seleção de sites impulsionada por incentivos remodela a pegada geográfica do mercado de data center da América do Norte, espalhando a infraestrutura por estados e províncias de menor densidade populacional com ampla disponibilidade de terra, água e energia.
Adoção de Pequenos Reatores Modulares e Cogeração no Local
A tecnologia SMR oferece unidades de 50 a 300 MW que podem ser co-localizadas dentro dos campi de data centers, fornecendo energia de base livre de carbono e resiliência em modo ilha de rede. O acordo de compra de 835 MW da Microsoft vinculado à reinicialização de Three Mile Island demonstra o comprometimento antecipado dos hyperscalers com a energia nuclear de base para instalações de IA.[3]Embora as aprovações da NRC empurrem a implantação comercial para além de 2028, as conquistas de certificação de projeto por vários fornecedores encorajam os operadores a garantir sites de interconexão adjacentes a usinas de carvão descomissionadas. A combinação de SMRs com cogeração permite o reaproveitamento do calor residual para aquecimento urbano ou resfriamento por adsorção, aumentando a eficiência energética geral. A longo prazo, os SMRs podem estabilizar a volatilidade dos preços de energia e eliminar o risco de corte de rede, reforçando a economia das autoconstruções hyperscale dentro do mercado de data center da América do Norte.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Gargalos de transmissão de concessionárias | -0.9% | Clusters de alto crescimento nos EUA | Curto prazo (≤ 2 anos) |
| Escassez de transformadores e equipamentos de chaveamento | -0.7% | Cadeia de suprimentos global; foco nos EUA | Médio prazo (2-4 anos) |
| Resistência de zoneamento comunitário | -0.4% | Corredores de expansão suburbana dos EUA | Médio prazo (2-4 anos) |
| Estresse hídrico para resfriamento em mercados áridos | -0.3% | Sudoeste dos EUA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos de Transmissão de Concessionárias
A fila de interconexão da PJM contém 40 GW de carga pendente de data centers; atualizações avaliadas em USD 15 bilhões estendem os prazos médios de energização para cinco anos.[4]Congestionamento semelhante afeta a ERCOT e a NYISO, forçando os operadores a adquirir geração diesel temporária ou realocar construções para subestações menos congestionadas. Os atrasos corroem o retorno sobre o capital investido e podem acionar cláusulas de penalidade contratual vinculadas às datas de entrada em operação dos clientes. Até que os recursos federais de modernização da rede fluam até 2027, a escassez de transmissão irá moderar as adições de capacidade de curto prazo em todo o mercado de data center da América do Norte.
Escassez de Transformadores e Equipamentos de Chaveamento
Os prazos de entrega para transformadores de potência de 100 MVA agora excedem 24 meses, o triplo da norma histórica, devido à limitada produção global de aço para núcleos e aos pedidos concorrentes de energia renovável. Os equipamentos de chaveamento de média tensão personalizados enfrentam atrasos comparáveis, obrigando os desenvolvedores a pré-encomendar equipamentos antes da compra do terreno, imobilizando capital mais cedo no ciclo do projeto. A restrição afeta desproporcionalmente os campi de 250 MW ou mais que requerem uma dúzia de transformadores abaixadores, levando alguns hyperscalers a adotar o comissionamento em fases escalonadas para reduzir o risco de atrasos no cronograma dentro do mercado de data center da América do Norte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Data Center:
Grandes Instalações Comandam a Escala de IAOs grandes campi, com capacidade entre 150 MW e 400 MW, representam a faixa de tamanho de crescimento mais rápido, com um CAGR de 11,25%, refletindo a preferência dos provedores de escala hiper por menos instalações, porém maiores, para simplificar a consolidação de clusters de GPU. As instalações de médio porte ainda detêm 14,93% do tamanho do mercado de data center da América do Norte, atendendo a empresas que buscam suítes dedicadas, mas sem volumes de escala hiper. A eficiência de capital favorece as grandes construções porque os custos fixos de desenvolvimento — subestação, fibra óptica, direitos de uso de água — são amortizados por uma carga de TI maior, reduzindo o gasto por MW.
A corrida pela aquisição antecipada de terrenos se concentra ao longo de corredores de transmissão de alta capacidade de 230 kV, onde o zoneamento suporta campi com múltiplas salas. A construção de 2,5 milhões de pés quadrados da Meta em DeKalb exemplifica o modelo: 300 MW, baias de imersão líquida e uma plataforma reserva de 120 MW no local para garantir a expansão futura de IA. As seguradoras sinalizam risco de concentração; como resultado, a redundância em nível de instalação aumenta para N+2 em resfriadores e blocos de UPS. Em conjunto, esses fatores reforçam a primazia dos campi de grande escala na sustentaão do mercado de data center da América do Norte até 2030.



Por Tipo de Nível:
Adoção do Nível 4 AceleraAs salas Tier 4 cresceram a um CAGR de 10,60% até 2026 e devem manter esse ritmo porque as arquiteturas tolerantes a falhas e com manutenção simultânea minimizam as reinicializações catastróficas de treinamento de GPU. As instalações Tier 3 detêm 68,94% da participação do mercado de data center da América do Norte, atendendo à maioria dos inquilinos de SaaS e comércio eletrônico que equilibram tempo de atividade e custo. A densidade de hardware impulsiona novos padrões de projeto Tier 4, como UPS 100% de íons de lítio, redes de energia segmentadas e alimentações duplas de 34,5 kV, elevando a intensidade de capital acima de 15 milhões de USD por MW.
A conformidade regulatória de serviços financeiros (SOX, PCI DSS) e a resiliência no treinamento de modelos de IA favorecem o Tier 4, estimulando a modernização de salas Tier 3 legadas com caminhos de distribuição e controles adicionais. O mais recente Padrão de Nível do Uptime Institute esclarece os métodos de expansão modular, levando os operadores a pré-planejar painéis de expansão para crescimento incremental. Esse caminho estruturado para alta disponibilidade garante que o Tier 4 capture uma parcela desproporcional dos investimentos futuros dentro do mercado de data center da América do Norte.
Por Tipo de Data Center:
Impulso das Autoconstruções HyperscaleAs instalações autoconstruídas de escala hiper estão previstas para expandir a um CAGR de 11,10%, superando o colocation de varejo e atacado, à medida que os provedores de nuvem internalizam os crescentes orçamentos de infraestrutura de IA. O colocation mantém uma posição de 58,79%, oferecendo contratos flexíveis e ecossistemas com alta densidade de rede para interconexão multinuvem. A mudança para a autoconstrução decorre de economias de escopo — os operadores de nuvem alinham a aquisição de energia, a renovação de hardware e a pilha de software sob um único guarda-chuva, melhorando a alavancagem de margem.
A expansão de 35 bilhões de USD da AWS na Virgínia exemplifica o compromisso — 12 novas salas em dois condados, cada uma pré-equipada para resfriamento líquido e manifolds diretos ao chip. Os operadores de colocation estabelecidos respondem por meio de programas de shell energizado e joint ventures que permitem aos provedores de escala hiper implantar em escala enquanto retêm os serviços do operador. Ao longo do horizonte de previsão, ambos os modelos coexistem, mas as autoconstruções provavelmente capturam as implantações incrementais de GPU de alta densidade na fronteira do mercado de data center da América do Norte.

Por Usuário Final:
BFSI Lidera o Crescimento IncrementalTI e telecomunicações permanecem o segmento de inquilino âncora com 68,50% de participação do tamanho do mercado de data center da América do Norte, fornecendo cargas de trabalho de rede, CDN e backbone multinuvem. No entanto, o setor de serviços bancários, financeiros e de seguros (BFSI) está projetado para expandir a um CAGR de 11,39%, pois negociação algorítmica, análise de fraudes e mecanismos de risco em tempo real exigem caminhos de dados com latência abaixo de um milissegundo. O portfólio global de 60 instalações do JPMorgan Chase exemplifica o compromisso dos grandes bancos com enclaves de computação privada para cargas de trabalho regulamentadas.
Iniciativas regulatórias — Basileia III, Regra SEC 613 CAT — exigem retenção granular de dados e replicação síncrona em nós de negociação redundantes e distribuídos, necessitando de disponibilidade Tier 4 ou superior. As empresas de tecnologia financeira (fintech) cada vez mais colocam suas instalações adjacentes aos mecanismos de correspondência de bolsas, impulsionando a demanda por gabinetes de micro-colocation posicionados a menos de 15 metros dos pontos de encontro de fibra críticos para latência. À medida que a digitalização das finanças se acelera, a participação do setor de serviços bancários, financeiros e de seguros (BFSI) nos novos acréscimos de MW continuará se expandindo dentro do mercado de data center da América do Norte.
Análise Geográfica
Mercado de Data Centers dos Estados Unidos
Os Estados Unidos ancoram o mercado de data centers da América do Norte, detendo 76,54% de participação em 2025, graças às densas redes de fibra óptica e aos amplos reservatórios de capital. Somente o corredor I-95 da Virgínia roteia mais de 70% dos pacotes globais de Internet e abriga mais de 2 GW de carga de TI ativa, com a Microsoft injetando 15 bilhões de USD em fazendas de servidores de IA em todo o estado durante 2025. O congestionamento de transmissão, no entanto, impulsiona novas construções para o Texas, Ohio e Iowa, onde a energia desregulamentada e os bancos de terrenos viáveis encurtam os ciclos de licenciamento. Ramais de fibra escura de trezentas milhas mantêm a latência abaixo de 12 ms até Ashburn, preservando o desempenho no nível de aplicação.
Mercado de Data Centers do Canadá
O Canadá registra a ascensão mais rápida, com um CAGR de 6,00% até 2031, impulsionado por províncias ricas em energia hidrelétrica que oferecem energia entregue abaixo de 0,04 USD/kWh e contratos de tarifas de 15 anos. O programa Investissement Québec do Quebec combina essas tarifas com isenções de imposto sobre propriedade, atraindo hyperscalers e gigantes de colocation para Montreal e Lévis em busca de capacidade com neutralidade de carbono. A rede metropolitana existente de Toronto amplia a conectividade transfronteiriça, permitindo que empresas norte-americanas cumpram as regras de soberania de dados enquanto evitam as restrições da rede elétrica da Costa Leste.
Mercado de Data Centers do México
O México representa a fronteira emergente, com projetos federais de backhaul de fibra conectando a Cidade do México, Guadalajara e Monterrey até 2026. A transferência de nearshoring na fabricação de eletrônicos e automotiva aumenta a demanda por zonas de nuvem privada local que suportam a automação industrial, enquanto estatutos revisados de proteção de dados incentivam a hospedagem nacional. Embora a participação do México permaneça modesta hoje, o potencial de crescimento reside em nós de borda modulares de 5 a 10 MW próximos a parques industriais, um padrão que espelha as construções de cooperativas elétricas rurais dos EUA e amplia progressivamente a presença geral do mercado de data centers da América do Norte.
Cenário Competitivo
Concentração do Mercado
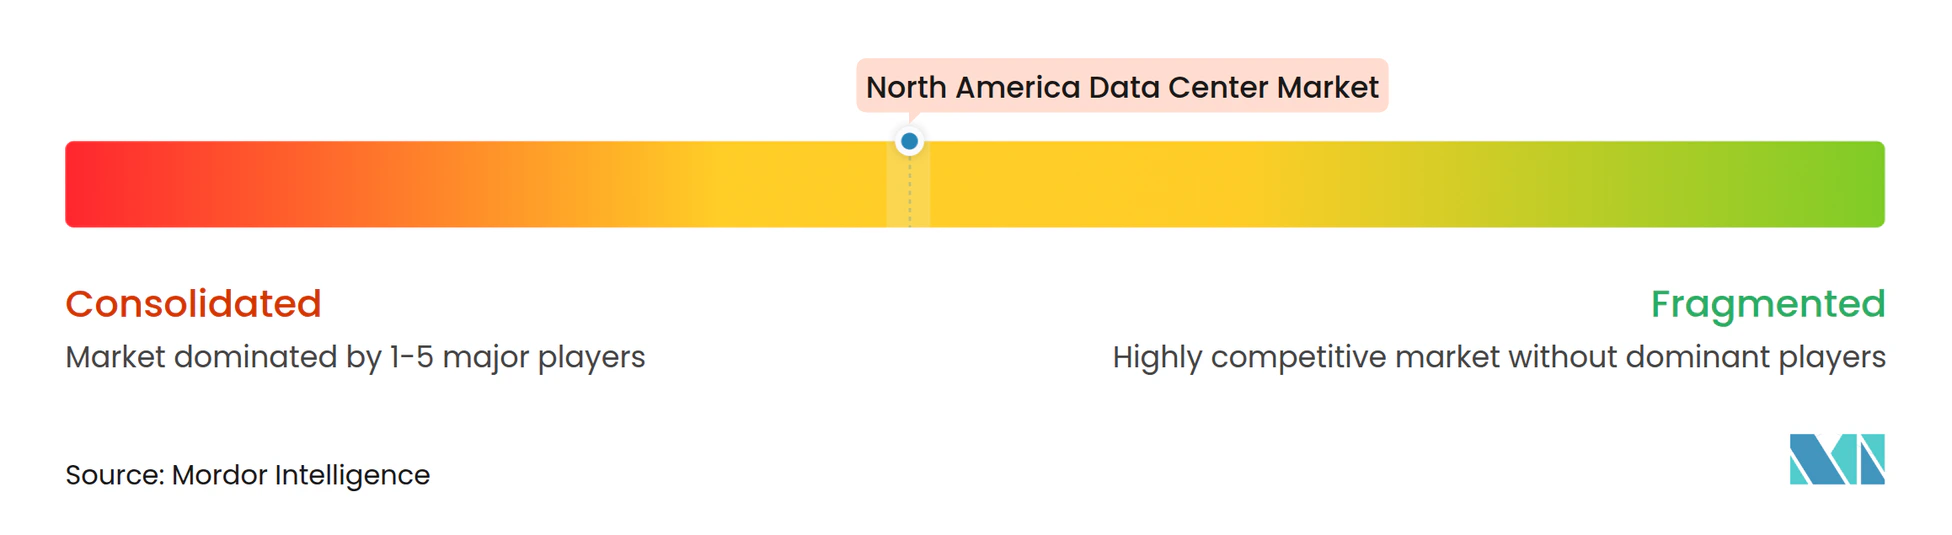
A consolidação moderada caracteriza o setor de data center da América do Norte, com os 10 maiores proprietários controlando aproximadamente 60% dos MW instalados, mas competindo em modelos de serviço divergentes. Os hyperscalers investem diretamente em terra, energia e inovação em resfriamento para adaptar os sites à densidade de GPU, dispensando o colocation tradicional, exceto para capacidade de expansão transitória. Os principais operadores de colocation, como Digital Realty e Equinix, pivotam em direção a malhas de interconexão e pontos de acesso de nuvem híbrida, incorporando sobreposições de SDN que entregam latência entre regiões abaixo de 15 ms para cargas de trabalho multinuvem empresariais.
A diferenciação tecnológica centra-se na eficiência e na sustentabilidade. Os operadores implantam unidades de distribuição de refrigerante que entregam 100 kW por rack de 45U, colaboram com fabricantes de bombas em fluidos dielétricos e testam projetos de escopo 1 zero com células de combustível de emergência sem diesel. A arquitetura de referência da NVIDIA codifica esses padrões de resfriamento líquido, impulsionando modernizações de campi entre os operadores estabelecidos que não conseguem resfriar por ar as placas de GPU de próxima geração. Os players que dominam o gerenciamento térmico de alta densidade capturam cargas de trabalho de IA premium e consolidam compromissos de energia de vários anos que estabilizam os fluxos de receita dentro do mercado de data center da América do Norte.
As fusões e aquisições permanecem uma alavanca estratégica. A aquisição de oito sites da CyrusOne pela Digital Realty por USD 2,8 bilhões adicionou 450 MW ao seu portfólio, ao mesmo tempo em que aprofundou os laços hyperscale em Dallas, Phoenix e Toronto. Os investidores veem as expansões de ativos existentes como caminhos mais rápidos para a receita do que as novas construções prejudicadas por escassez de equipamentos. Os entrantes apoiados por private equity adquirem parques industriais suburbanos, convertem-nos em "metros de edge" de 20 MW e vendem ativos estabilizados a taxas de capitalização abaixo de 6%, mantendo a velocidade das transações apesar do aumento das taxas de juros.
Líderes do Setor de Data Center da América do Norte
-
Amazon Web Services, Inc.
-
Google Inc.
-
Microsoft Corporation
-
Digital Realty Trust, Inc.
-
Equinix Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Data Centers da América do Norte Empresas cobertas neste relatório
- Amazon Web Services, Inc.
- Google Inc.
- Microsoft Corporation
- Digital Realty Trust, Inc.
- CloudHQ
- CyrusOne
- Digital Bridge (Formely known as Switch)
- Stack Infrastructure
- QTS Realty Trust, LLC
- Quality Technology Services
- Equinix Inc.
- Menlo Equities LLC
- Aligned Data Center
- IBM Corporation
- ServerFarm
Desenvolvimentos industriais recentes em Mercado de Data Centers da América do Norte
- Janeiro de 2025: A Amazon Web Services anunciou uma expansão de USD 11 bilhões na Virgínia, adicionando 12 instalações para atender à demanda de IA e nuvem.
- Dezembro de 2024: A Microsoft e a Constellation reiniciaram a Unidade 1 de Three Mile Island, gerando 835 MW de energia livre de carbono sob um acordo de 20 anos.
- Dezembro de 2024: A Digital Realty Trust adquiriu oito data centers da CyrusOne por USD 2,8 bilhões, fortalecendo a capacidade em Dallas, Phoenix e Toronto.
- Outubro de 2024: O Google comprometeu USD 20 bilhões para novas instalações nos EUA em Ohio, Texas e Virgínia, cada uma alimentada por 100% de energia limpa.
Escopo do Relatório do Mercado de Data Center da América do Norte
O relatório do mercado de data center da América do Norte é segmentado por tamanho de data center (grande, massivo, médio, mega e pequeno), tipo de nível (nível 1 e 2, nível 3 e nível 4), tipo de data center (hyperscale/autopropriado, empresarial/edge e colocation), usuário final (BFSI, TI e ITES, e-commerce, governo, manufatura, mídia e entretenimento, telecomunicações e outros usuários finais) e país (Estados Unidos, Canadá, México). As previsões de mercado são fornecidas em termos de valor (USD) e capacidade de carga de TI (MW).
Visão geral da segmentação
Por Tamanho de Data Center
| Grande |
| Massivo |
| Médio |
| Mega |
| Pequeno |
Por Tipo de Nível
| Nível 1 e 2 |
| Nível 3 |
| Nível 4 |
Por Tipo de Data Center
| Hyperscale/Autopropriado | ||
| Empresarial/Edge | ||
| Colocation | Não Utilizado | |
| Utilizado | Colocation de Varejo | |
| Colocation por Atacado | ||
Por Usuário Final
| BFSI |
| TI e ITES |
| E-Commerce |
| Governo |
| Manufatura |
| Mídia e Entretenimento |
| Telecomunicações |
| Outros Usuários Finais |
Por País
| Estados Unidos |
| Canadá |
| México |
| Por Tamanho de Data Center | Grande | ||
| Massivo | |||
| Médio | |||
| Mega | |||
| Pequeno | |||
| Por Tipo de Nível | Nível 1 e 2 | ||
| Nível 3 | |||
| Nível 4 | |||
| Por Tipo de Data Center | Hyperscale/Autopropriado | ||
| Empresarial/Edge | |||
| Colocation | Não Utilizado | ||
| Utilizado | Colocation de Varejo | ||
| Colocation por Atacado | |||
| Por Usuário Final | BFSI | ||
| TI e ITES | |||
| E-Commerce | |||
| Governo | |||
| Manufatura | |||
| Mídia e Entretenimento | |||
| Telecomunicações | |||
| Outros Usuários Finais | |||
| Por País | Estados Unidos | ||
| Canadá | |||
| México | |||
Principais Perguntas Respondidas no Relatório
Qual é a capacidade de carga de TI projetada para o setor de data centers da América do Norte até 2031?
A carga de TI instalada está prevista para atingir 534,08 mil MW até 2031, refletindo um CAGR de 41,79% em relação aos níveis de 2026.
Qual nível de instalação está crescendo mais rapidamente na região?
Os campi Tier 4 lideram com um CAGR de 10,60%, pois os usuários de IA e negociação financeira exigem tempo de atividade tolerante a falhas.
Por que os operadores estão favorecendo grandes campi em detrimento de sites distribuídos?
Concentrar de 150 a 300 MW de carga em locais únicos reduz os custos de capital por MW e simplifica a implantação de resfriamento líquido para clusters de GPU.
Qual país tem a maior participação no Mercado de Data Center da América do Norte?
Em 2025, os Estados Unidos respondem pela maior participação por país no Mercado de Data Center da América do Norte.
Como os preços de energia do Canadá se comparam com os principais hubs dos EUA?
As províncias ricas em energia hidrelétrica oferecem eletricidade entregue abaixo de USD 0,04/kWh — cerca de 30% a 40% mais barata do que muitas metrópoles costeiras dos EUA.
Qual problema na cadeia de suprimentos mais afeta a entrega de capacidade de curto prazo?
Os transformadores de energia de longo prazo agora têm prazos de entrega de 24 meses, atrasando a energização de salas hyperscale em vários mercados dos EUA.
Qual segmento de usuário final apresenta o maior crescimento incremental?
As cargas de trabalho de serviços bancários, financeiros e de seguros estão se expandindo a um CAGR de 4,39% à medida que a negociação algorítmica e as necessidades de conformidade se intensificam.
Mais relatórios sobre centros de dados
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todas as regiões, divididas por tipo de instalação, componente e nível.
- Mercado de Servidores para Data Centers Demanda global por servidores, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Construção de Data Centers Construção em todas as regiões, dividida por tier, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) da América do Norte Instalações de IA da América do Norte, divididas por tipo de instalação, componente e tier.
- Mercado de Construção de Data Centers dos Estados Unidos Construção nos EUA, dividida por nível (tier), tamanho da instalação e tipo de instalação.
- Mercado de Refrigeração para Data Centers da Índia Refrigeração na Índia, dividida por tipo de instalação, tier e tecnologia de refrigeração.
- Mercado de Data Centers Hyperscale da América do Norte Instalações hyperscale na América do Norte, divididas por tipo de instalação, componente e nível (tier).
- Mercado de Armazenamento de Data Centers da Dinamarca Armazenamento na Dinamarca, dividido por tamanho de instalação e camada.
- Mercado de Construção de Data Centers na América do Norte Construção na América do Norte, dividida por tier, tamanho de instalação e tipo de instalação.
- Mercado de Colocation para Data Center Colocation no mundo, dividido por tipo de solução, nível e tamanho de instalação.