
Tamanho e Participação do Mercado de Data Centers Hiperescala dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
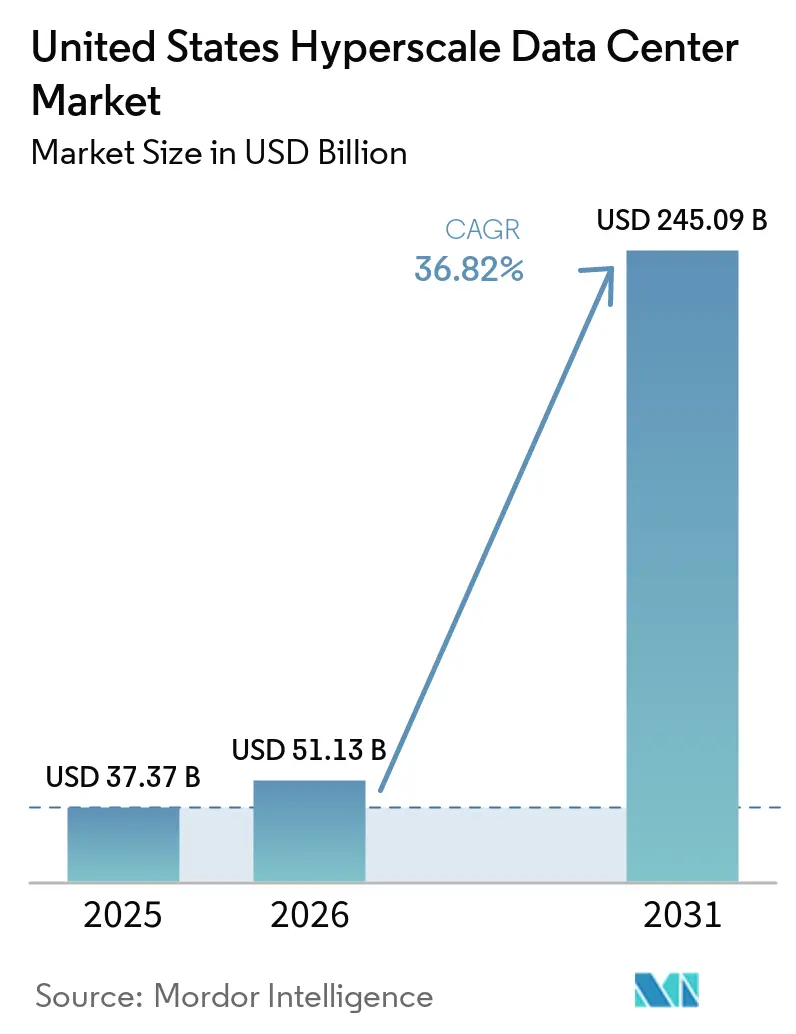
| Tamanho do Mercado (2026) | 51.13 Bilhões de dólares |
| Tamanho do Mercado (2031) | 245.09 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 36.82 % |
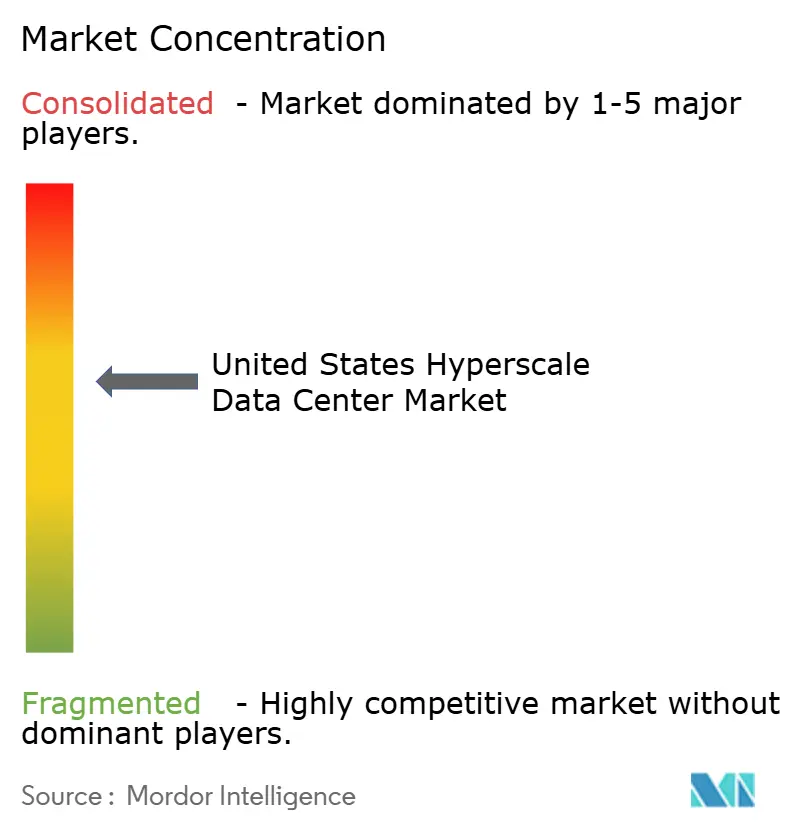
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Data Centers Hiperescala dos Estados Unidos por Mordor Intelligence
O tamanho do Mercado de Data Centers Hiperescala dos Estados Unidos está projetado em 37,37 bilhões de USD em 2025, 51,13 bilhões de USD em 2026, e deve atingir 245,09 bilhões de USD até 2031, crescendo a um CAGR de 36,82% de 2026 a 2031. A curva de receita está subindo mais rapidamente do que a carga de TI instalada, que deve se expandir de 33,59 mil MW em 2025 para 73,75 mil MW até 2031, um CAGR de 14,01% que ressalta como densidades de potência por rack mais elevadas, e não apenas a área física, estão impulsionando a criação de valor. Os operadores estão rearquitetando instalações em torno de racks resfriados a líquido que excedem 50 kW, avançando em soluções diretas ao chip e atualizando painéis elétricos para suportar circuitos derivados de 32 ampères para clusters de GPU. O impulso competitivo está se intensificando à medida que gigantes de construção própria escalam projetos de campus, enquanto especialistas em colocation buscam footprints prontos para IA, provocando um aumento em alianças estratégicas e injeções de capital superiores a 35 bilhões de USD desde o final de 2024. Os focos de crescimento regional estão se deslocando para o oeste, em direção ao Arizona e Nevada, onde incentivos fiscais, energia renovável e climas mais secos favorecem estratégias de resfriamento de próxima geração, mesmo que o corredor I-95 da Virgínia permaneça o núcleo global de tráfego. As pressões regulatórias em torno do uso de água, divulgações de Escopo 3 e limitação de rede elétrica estão simultaneamente impulsionando a inovação em resfriamento de circuito fechado e acordos de compra de energia com respaldo nuclear.
Principais Conclusões do Relatório
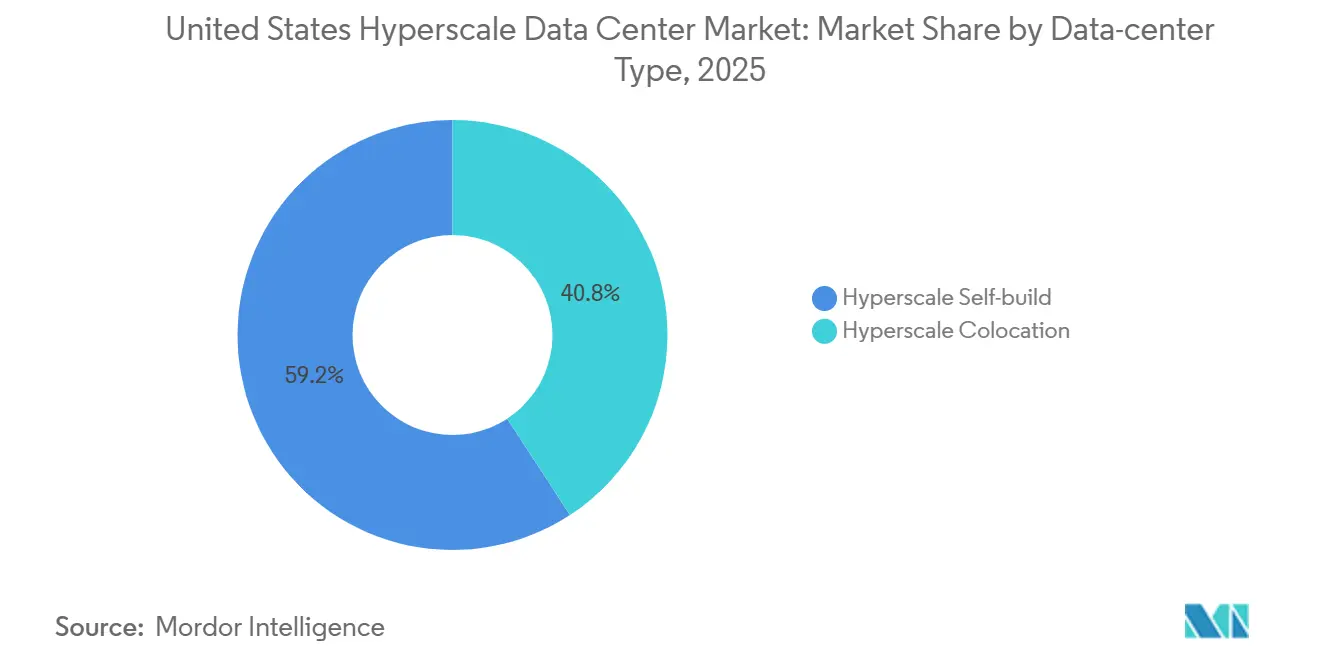
- Por tipo de data center, as instalações de construção própria capturaram 59,20% da participação do mercado de data centers hiperescala dos Estados Unidos em 2025, enquanto o colocation hiperescala deve crescer a um CAGR de 12,8% até 2031.
- Por componente, a infraestrutura de TI liderou com 41,20% de participação na receita em 2025, enquanto as soluções de DCIM/BMS avançam a um CAGR de 13,7% até 2031.
- Por padrão de nível, os sites de Nível III detinham 70,40% de participação em 2025, enquanto as implantações de Nível IV registram uma previsão de CAGR de 11,4% até 2031.
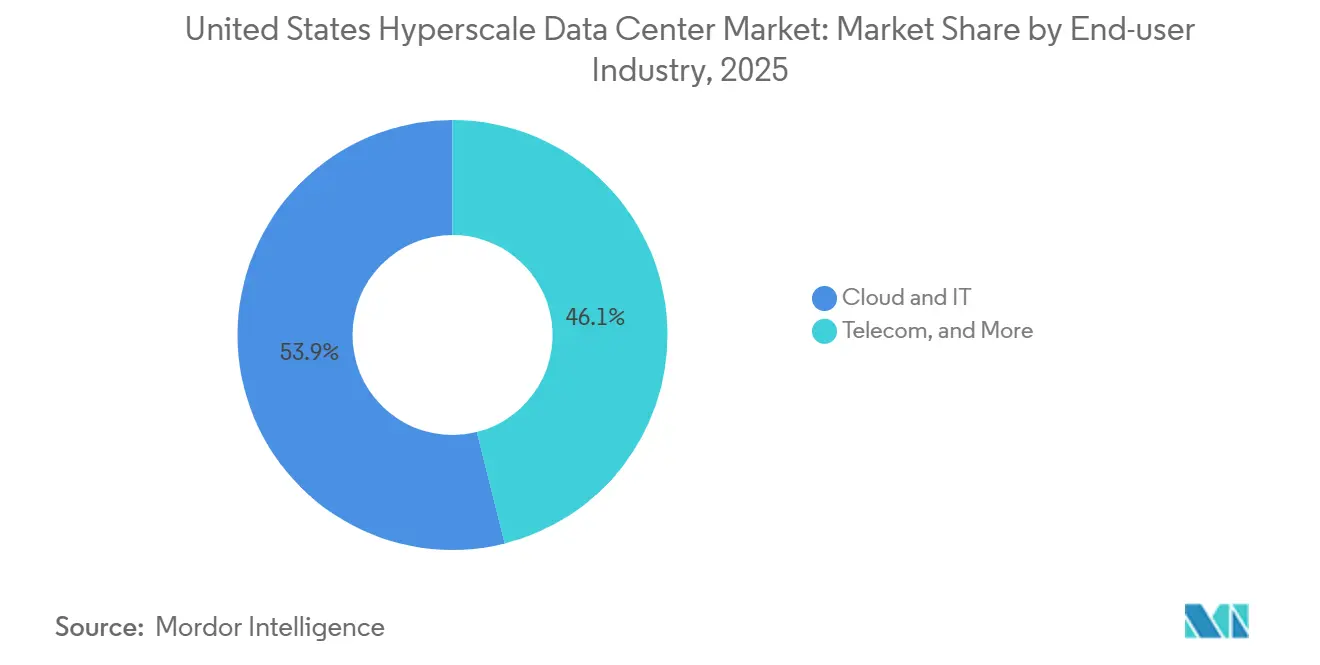
- Por setor de usuário final, nuvem e TI responderam por 53,90% do valor de 2025, enquanto o segmento governamental deve se expandir a um CAGR de 14,90% com base em mandatos de nuvem soberana.
- Por tamanho de data center, os data centers massivos controlaram 42,10% da receita em 2025; os campi de megaescala (superiores a 60 MW) estão no caminho de um CAGR de 15,20% até 2031.
- Por geografia, a região Sul dos EUA detinha 34,60% de participação em 2025, enquanto o Oeste dos EUA lidera o crescimento futuro com um CAGR de 13,30% até 2031.
Tendências e Perspectivas do Mercado de Data Centers Hiperescala dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Explosão de densidade de potência por rack de IA/ML | +8.50% | Clusters primários no Oeste e Sul dos EUA | Curto prazo (≤ 2 anos) |
| Zonas de nuvem soberana do setor público | +4.20% | Nacional, centros na Virgínia e no Texas | Médio prazo (2 a 4 anos) |
| Convergência de núcleo de borda 5G | +3.80% | Nacional, Meio-Oeste e Nordeste | Médio prazo (2 a 4 anos) |
| Resfriamento de campus de inferência de IA Generativa | +7.10% | Oeste e Sul dos EUA | Curto prazo (≤ 2 anos) |
| Acordos de compra de energia verde apoiados por SMR | +2.90% | Projetos piloto em vários estados | Longo prazo (≥ 4 anos) |
| Corredores de via rápida com incentivos fiscais | +3.70% | Texas, Geórgia, Ohio | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
A Explosão de Densidade de Potência por Rack de IA/ML Impulsiona a Transformação da Infraestrutura
As densidades de rack que ultrapassam 50 kW tornaram o resfriamento a ar legado um passivo, impulsionando a adoção em massa de circuitos de líquido e banhos de imersão. O rack de resfriamento a líquido de 1 MW do Google destaca um salto de 20 vezes em relação aos projetos convencionais. As salas mecânicas agora integram trocadores de calor redundantes, pisos elevados reforçados e supressão de incêndio dielétrica para gerenciar cargas térmicas concentradas. A distribuição de energia está migrando para barramentos aéreos que acomodam alimentações de 277-480 V a 50 ampères por ramal, suportando a transição do mercado de data centers hiperescala dos Estados Unidos para arquiteturas com prioridade em IA. A inovação do lado da oferta é visível nas unidades de distribuição de refrigerante prontas para uso da Supermicro, embaladas com bandejas Nvidia H100, reduzindo os ciclos de implantação em quatro semanas [1]Supermicro, "A Supermicro Fornece Soluções de Resfriamento a Líquido para o Supercomputador xAI Colossus," supermicro.com. A telemetria em tempo real alimenta algoritmos de DCIM que ajustam dinamicamente as velocidades das bombas e as curvas dos ventiladores de rack, elevando a economia de energia enquanto mantém o ar de saída em temperatura menor ou igual a 35 °C.
Zonas de Nuvem Soberana do Setor Público Aceleram a Demanda por Infraestrutura Segura
Mandatos de defesa como o JWCC estipulam controles FedRAMP High e Nível de Impacto 6, impulsionando salas isoladas com blindagem eletromagnética, equipes compostas por cidadãos americanos e acesso com três fatores biométricos [2]Citrix Systems, "Citrix Cloud Government Obtém Alta Autorização FedRAMP", citrix.com. As zonas de disponibilidade governamental dedicadas da Virgínia e do Texas estão moldando uma subdivisão especializada dentro do mercado de data centers hiperescala dos Estados Unidos que combina a economia de hiperescala com segurança de nível classificado. O crescimento é sustentado por iniciativas estaduais: a Agência de Recursos Naturais da Califórnia agora opera um módulo de nuvem soberana para manter registros geoespaciais e de incêndios florestais no país, um modelo que está sendo replicado em outras 14 agências. A maior carga de conformidade está gerando demanda por ferramentas de DCIM capazes de verificação contínua de configuração e microssegmentação de confiança zero, elevando a parcela de software do CAPEX de novas construções em até 7%.
A Convergência de Núcleo de Borda 5G Expande Oportunidades em Mercados Secundários
Proprietários de torres de telecomunicações, como a American Tower, estão instalando conjuntamente caixas de borda pré-fabricadas de 500 kW em sites de macro para reduzir a latência abaixo de 10 ms para transmissão de RA e cargas de trabalho de veículo para tudo. Os hiperescaladores conectam esses nós de borda via fibra escura a clusters centrais de treinamento, formando uma malha integrada onde os dados em trânsito são minimizados. Metrópoles do Meio-Oeste como Columbus e St. Louis estão emergindo como alvos de construção, refletindo como o mercado de data centers hiperescala dos Estados Unidos está se difundindo além dos redutos costeiros. O programa de edifícios iluminados da Cogent Communications incorpora serviços de onda de 400G em pontos de presença de borda, garantindo throughput determinístico para picos de inferência de IA. Os operadores relatam aumento de receita de 12 a 14% em racks que executam análises em tempo real em comparação com baias de processamento em lote.
Clusters de Inferência de IA Generativa Demandam Resfriamento Líquido em Escala de Campus
A inferência de IA generativa requer clusters de baixa latência e alto throughput que frequentemente excedem 40.000 GPUs por campus. O aumento de receita de 420% ano a ano da CoreWeave valida esse modelo à medida que constrói complexos de vários edifícios com plantas de água gelada centralizadas e subestações dedicadas de 230 kV. Os resfriadores líquidos colocalizados reduzem a energia no rack em 30% em comparação com o ar, permitindo metas de PUE de 1,10 mesmo durante os picos de verão. O mercado de data centers hiperescala dos Estados Unidos está testemunhando aquisições de terrenos recordes de mais de 200 acres para hospedar esses campi, uma escala que facilita arrays solares no local e geradores a célula de combustível de pico. A distribuição em circuito fechado robusta permite a troca a quente de unidades de distribuição de refrigerante sem tempo de inatividade, satisfazendo os requisitos de manutenibilidade do Nível IV e reduzindo o risco de interrupção não planejada abaixo de 0,4 horas por ano.
Restrições ao Uso de Água Limitam as Estratégias de Resfriamento
Condições severas de seca levaram municípios de Phoenix a Santa Clara a limitar a reposição de água evaporativa a 4 litros por kWh de carga de TI, um limite que a maioria dos resfriadores legados ultrapassa[3]Departamento de Recursos Hídricos do Arizona, "Regulamentos de Gestão de Água," azwater.gov. Os operadores agora migram para sistemas adiabáticos de circuito fechado e trocadores de calor de porta traseira que reduzem o consumo em até 80%, embora com um CAPEX 15-20% mais elevado. Essas políticas prejudicam as margens de curto prazo, mas catalisam a inovação em unidades de recuperação de calor líquido-ar capazes de alimentar circuitos de aquecimento urbano.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de uso de água no resfriamento evaporativo | -2.80% | Califórnia e Arizona | Curto prazo (≤ 2 anos) |
| Gargalos na cadeia de suprimentos de GPU/óptica | -4.10% | Todas as regiões dos EUA | Curto prazo (≤ 2 anos) |
| Impostos sobre calor e carbono | -1.90% | Nova Iorque e Califórnia | Médio prazo (2 a 4 anos) |
| Regras de limitação da rede elétrica local | -3.20% | Texas e Califórnia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos na Cadeia de Suprimentos de GPU Paralisam Construções de IA
A escassez de Nvidia H100s e memória HBM3 estendeu os prazos de entrega para 12-18 meses, congelando 2,5 GW de capacidade planejada em todo o país. Os impactos secundários se propagam pela óptica, pois os módulos coerentes de 1,6 Tbps enfrentam escassez de substrato, atrasando as atualizações de backbone. As empresas se protegem encomendando aceleradores AMD MI300, mas ainda lidam com variações de compatibilidade de blocos de líquido. Os futuros de cobre atingiram 5,02 USD por libra em meados de 2024, inflacionando as propostas de barramentos em 11% em relação ao ano anterior.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Data Center: O Domínio da Autoconstrução Enfrenta a Aceleração da Colocação
Os projetos de construção própria permaneceram a espinha dorsal do mercado de data centers hiperescala dos Estados Unidos, responsáveis por 59,20% da receita em 2025, à medida que os operadores priorizaram layouts personalizados, malhas ópticas proprietárias e propriedade de subestações privadas. Os hiperescaladores aproveitaram esse controle para implantar transceivers ópticos 800G DR8 seis meses antes dos pares de colocation, reduzindo a latência de salto de rede em 12 µs. No entanto, o custo de integrar resfriamento a líquido, pisos reforçados e painéis elétricos com tripla redundância agora eleva os custos totais de construção acima de 12,5 milhões de USD por MW, gerando um aumento de CAGR de 12,8% no colocation como alternativa de capital reduzido.
Operadores de colocation como a Digital Realty pré-instalam sistemas compartilhados de distribuição de refrigerante e oferecem densidades de rack de até 85 kW, permitindo que as empresas aproveitem a onda da IA sem desembolsos de capital na casa dos nove dígitos. Os acordos de nível de serviço incorporam redundância de circuito de refrigerante garantida a 99,999% de disponibilidade, um recurso antes exclusivo de construções personalizadas. Esse cenário híbrido está fomentando modelos de joint venture em que os operadores co-possuem o espaço físico, mas terceirizam o gerenciamento das instalações para especialistas em colocation.


Por Componente: Liderança da Infraestrutura de TI Desafiada pela Inovação em DCIM
O hardware de TI respondeu por 41,20% dos gastos de 2025, com bandejas Nvidia HGX, processadores AMD EPYC Genoa e drives NVMe dominando os ciclos de aquisição. No entanto, o software de DCIM/BMS, embora represente uma fatia menor, está crescendo a um CAGR de 13,7%, pois as cargas de trabalho de IA exigem telemetria granular e remediação automatizada. As plataformas contemporâneas ingerem 60.000 pontos de dados por rack a cada 15 segundos, permitindo ajustes preditivos que reduzem o fluxo de água gelada em 9% sem excursões térmicas.
Os sistemas elétricos também estão passando por redesenho; os conjuntos de UPS de íon de lítio agora são fornecidos com algoritmos de estado de saúde baseados em IA que estendem os ciclos de vida em três anos. Os itens de linha mecânicos mostram a inflação mais rápida, com economizadores de refrigerante e tanques de imersão dielétrica registrando aumentos de preço de 18% devido à escassez de aço inoxidável. O tamanho do mercado de data centers hiperescala dos Estados Unidos para infraestrutura mecânica está projetado para atingir 54 bilhões de USD até 2031, refletindo tanto o volume quanto o prêmio tecnológico.
Por Padrão de Nível: O Domínio do Nível III Enfrenta as Demandas de IA do Nível IV
O Nível III ainda domina com uma participação de 70,40%, aproveitando a manutenibilidade simultânea para a maioria das aplicações em nuvem. No entanto, os ciclos críticos de treinamento de IA estão empurrando os orçamentos em direção ao Nível IV, que promete topologias tolerantes a falhas com resfriamento 2N, caminhos de distribuição isolados e autonomia a diesel de 96 horas. Os operadores calculam que uma execução de treinamento com falha pode desperdiçar USD 30 milhões em horas de GPU, superando em muito os 15% de CAPEX incremental necessário para o Nível IV.
Os projetistas incorporam plantas de refrigerante duplas com válvulas de interconexão que sustentam o fluxo mesmo durante trocas de bombas, enquanto as malhas de fibra apresentam bancos de dutos fisicamente diversificados para satisfazer metas rigorosas de disponibilidade. O PUE permanece competitivo porque os layouts modernos de Nível IV integram acionamentos de velocidade variável e tanques de armazenamento térmico que deslocam a carga fora do horário de pico, contrabalançando a sobrecarga de redundância.
Por Indústria de Usuário Final: O Domínio da Nuvem Encontra a Aceleração Governamental
Provedores de nuvem e TI como AWS, Azure e Google Cloud representaram 53,90% da demanda de 2025, escalando APIs de IA generativa que agora contribuem com até 12% da receita total de nuvem. O tamanho do mercado de data centers hiperescala dos Estados Unidos para aplicações governamentais deve subir para 27 bilhões de USD até 2031 com um CAGR de 14,90%, impulsionado por mandatos de confiança zero e repatriação de dados classificados. As empresas do setor de serviços bancários, financeiros e de seguros (BFSI) buscam análises de fraude baseadas em IA, reservando pods dedicados com jitter ultrabaixo para negociação de alta frequência.
Os fabricantes estão pilotando gêmeos digitais que espelham os pisos de fábrica em tempo real, exigindo clusters de GPU co-localizados com back-ends de MES. As empresas de telecomunicações, por sua vez, integram colocation de borda para hospedar RAN virtual e gerenciamento de fatiamento de rede, estreitando a sinergia entre as implantações de 5G e os centros hiperescala principais. Essa adoção entre setores consolida o mercado de data centers hiperescala dos Estados Unidos como uma camada fundamental da competitividade digital nacional.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tamanho do Data Center: Instalações Massivas Lideram a Expansão em Escala Mega
Os sites de escala massiva mantiveram 42,10% de participação graças a perfis de risco adequados e agilidade de faseamento incremental. Mesmo assim, a categoria de megaescala (superior a 60 MW) está avançando a um CAGR de 15,20%, impulsionada por clusters de GPU que excedem 100.000 aceleradores e se beneficiam de malhas de rede em nível de campus. Os megacampi otimizam o capex por meio de corredores de utilidades compartilhados, subestações de 400 MVA no local e plantas centrais de líquido que alimentam vários edifícios por meio de tubulações de aço concêntricas.
Exemplos incluem o projeto Lancaster de 6 bilhões de USD da CoreWeave, com meta de 90 MW de carga de TI em três halls e retorno de glicol resfriado para um bloco central de resfriadores de 62.000 toneladas. Essas construções negociam acordos de interconexão direta com operadores de transmissão, contornando tarifas de varejo e desbloqueando 15% de economia de energia em relação a sites em centros urbanos.
Análise Geográfica
O Sul dos EUA respondeu por 34,60% da receita em 2025, ancorado pela densidade do Norte da Virgínia, onde 70% do tráfego global de internet passa pelos cross-connects de Ashburn. A Dominion Energy planeja 11 GW de geração adicional até 2031 para atender às cargas dos data centers, demonstrando profundidade de coordenação público-privada. A Geórgia estende isenções fiscais até 2035, elevando as TIRs dos projetos em 2 pontos percentuais. O Texas aproveita os mercados desregulamentados do ERCOT e sua frota eólica de 15 GW para atrair operadores interessados em PPAs de energia renovável, apesar dos limites de intermitência da rede.
O Oeste dos EUA apresenta o crescimento mais rápido, com uma perspectiva de CAGR de 13,30%. As noites mais frescas do deserto do Arizona e os incentivos agressivos reduzem as horas de funcionamento dos resfriadores e aceleram o licenciamento, fazendo com que a metragem quadrada de construção aumente 76% em 2024. A Califórnia avança em agendas de neutralidade de carbono por meio da SB-253, promovendo a adoção de microrredes solares com armazenamento no local e sistemas de backup sem combustível para evitar proibições de diesel. Nós emergentes em Nevada e Utah oferecem terra abundante, acesso a backbone de 230 kV e planaltos resistentes a terremotos, atrativos para megacampi.
Os corredores do Nordeste e do Meio-Oeste registram expansão constante ligada à negociação financeira, logística e digitalização da manufatura. O inventário de Chicago cresceu 20,6% em 2024 em meio a uma vacância abaixo de 2%, sustentado pela disponibilidade de parcelas contíguas e conexões de 345 kV. A Lei Local 97 de Nova York pressiona os operadores em direção a locais no interior do estado com energia hidrelétrica, enquanto Michigan oferece acordos de energia eólica 100% renovável em cristas. No geral, a diversificação regional mitiga a exposição a uma única rede elétrica e distribui os pools de talentos por todo o mercado de data centers hiperescala dos Estados Unidos.
Cenário Competitivo
O mercado de data centers hiperescala dos Estados Unidos é moderadamente concentrado, com os cinco principais operadores — AWS, Microsoft, Google, Meta e Apple — estimados para controlar uma participação significativa da carga de TI instalada por meio de uma combinação de construção própria e arrendamentos estratégicos de colocation. Esses players aprofundam a integração vertical ao contratar diretamente com fabricantes de transformadores e painéis elétricos, antecipando-se aos gargalos de prazo de entrega. Os principais operadores de colocation, como Equinix, Digital Realty e CyrusOne, respondem com halls otimizados para IA com racks de 85 kW, banhos de refrigerante dielétrico e malhas 800G, catalisando um ecossistema de fornecedores de aditivos para refrigerantes e fornecedores de TIM de grafite.
As manobras estratégicas se concentram na implantação de capital: o aumento de capital de 9,2 bilhões de USD da Vantage e a rodada de financiamento de 12 bilhões de USD da Aligned no início de 2025 exemplificam o apetite dos investidores por ativos prontos para IA com visibilidade de rendimento de 20 anos. A atividade de fusões e aquisições continua à medida que players menores, armados com bancos de terrenos com direitos, mas sem capital de construção, tornam-se alvos de consolidadores apoiados por capital privado. Os operadores também fortalecem a resiliência da cadeia de suprimentos reservando alocações de GPU por vários anos e co-desenvolvendo linhas de embalagem de HBM com fábricas de silício.
A diferenciação tecnológica gira em torno de soluções térmicas e automação. As tendências de patentes mostram um aumento em acopladores de fluido placa-a-chip e formulações dielétricas de refrigerante. Os conjuntos de BMS baseados em IA agora executam controle de ponto de ajuste em circuito fechado, reduzindo os gastos com energia em 6-8% ao ano. A sustentabilidade permanece um sinal competitivo; o campus da AWS com energia nuclear na Pensilvânia e o site LEED Platina da Switch em Las Vegas lideram a corrida para PUE abaixo de 1,1. À medida que o escrutínio regulatório aumenta, os operadores incorporam painéis de carbono do ciclo de vida nos portais dos inquilinos, fornecendo contabilidade granular de emissões.
Líderes do Setor de Data Centers Hiperescala dos Estados Unidos
-
Amazon Web Services, Inc. (AWS)
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms Inc.
-
Digital Realty Trust Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2025: A Microsoft Corporation anunciou planos para investir aproximadamente 80 bilhões de USD em data centers com tecnologia de IA para o ano fiscal de 2025. Mais de 50% desse financiamento está alocado para instalações nos Estados Unidos. Esta iniciativa representa o maior desembolso anual de capital da empresa até o momento, enfatizando a extensa infraestrutura necessária para gerenciar operações de IA.
- Abril de 2025: A Amazon Web Services (AWS) anunciou planos para investir aproximadamente 11 bilhões de USD na Geórgia para desenvolver novas instalações de data center. Esta iniciativa destaca o foco estratégico da empresa na expansão de sua infraestrutura em regiões que oferecem recursos de energia vantajosos e estruturas regulatórias favoráveis. O investimento ressalta o compromisso de longo prazo da AWS em aprimorar suas capacidades operacionais globais.
- Fevereiro de 2025: A Meta Platforms, Inc. anunciou planos para investir aproximadamente 60-65 bilhões de USD no desenvolvimento de infraestrutura avançada de data center. Esta iniciativa se concentra na criação de instalações especificamente projetadas para suportar cargas de trabalho de inteligência artificial, refletindo o compromisso da empresa em acelerar seus avanços em IA.
- Janeiro de 2025: A OpenAI, a Microsoft Corporation e seus colaboradores introduziram o Projeto Stargate, uma iniciativa inovadora para investir 500 bilhões de USD ao longo de quatro anos no desenvolvimento de data centers de IA. Com 100 bilhões de USD alocados para 2025, esse esforço representa um compromisso sem precedentes para o avanço de infraestrutura especializada em IA em escala massiva.


Estrutura da metodologia de pesquisa e escopo do relatório
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de data centers hiperescala dos Estados Unidos como a receita gerada a partir de campi de nova construção ou totalmente reformados que entregam pelo menos 20 MW de carga de TI crítica sob um único bloco de propriedade, seja construído pelos próprios provedores de nuvem ou entregue como colocation atacadista. Este escopo abrange preparação do terreno, instalações de shell energizado, infraestrutura elétrica e mecânica, racks e software integrado de DCIM.
Microsites de borda abaixo de 5 MW e projetos de retrofit limitados à atualização de servidores sem melhorias de energia ou resfriamento são omitidos para manter o foco em campi verdadeiramente hiperescala.
Visão Geral da Segmentação
-
Por Tipo de Data Center
- Autoconstrução Hiperescala
- Colocação Hiperescala
-
Por Componente
-
Infraestrutura de TI
- Infraestrutura de Servidores
- Infraestrutura de Armazenamento
- Infraestrutura de Rede
-
Infraestrutura Elétrica
- Unidade de Distribuição de Energia
- Chaves de Transferência e Painéis Elétricos
- Sistemas de No-break (UPS)
- Geradores
- Outra Infraestrutura Elétrica
-
Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks
- Outra Infraestrutura Mecânica
-
Construção Geral
- Desenvolvimento de Núcleo e Envoltória
- Instalação e Comissionamento
- Engenharia de Projeto
- Sistemas de Incêndio, Segurança e Proteção
- Soluções de DCIM/BMS
-
Infraestrutura de TI
-
Por Padrão de Nível
- Nível III
- Nível IV
-
Por Indústria de Usuário Final
- Nuvem e TI
- Telecomunicações
- Mídia e Entretenimento
- Governo
- BFSI
- Manufatura
- Comércio Eletrônico
- Outros Usuários Finais
-
Por Tamanho do Data Center
- Grande (Menor ou igual a 25 MW)
- Massivo (Superior a 25 MW e menor ou igual a 60 MW)
- Mega (Superior a 60 MW)
-
Por Geografia
- Nordeste dos EUA
- Meio-Oeste dos EUA
- Sul dos EUA
- Oeste dos EUA
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor entrevistaram contratantes de design-build no Norte da Virgínia, concessionárias de energia no Texas e no Arizona, e líderes de aquisição em três operadores hiperescala. Essas conversas validaram as faixas de capex assumidas, os prazos de entrega da cadeia de suprimentos e os cronogramas realistas de comissionamento nas regiões dos EUA.
Pesquisa Documental
Começamos com estatísticas do setor da Administração de Informações de Energia dos EUA, registros da Comissão Federal de Regulação de Energia e processos tarifários de concessionárias estaduais, que mapeiam adições à rede, tarifas médias em USD/kW e normas de PUE. Grupos comerciais públicos como a Coalizão de Data Centers e o Projeto de Computação Aberta ofereceram insights sobre a migração de densidade de potência por rack e a adoção de resfriamento a líquido. Os formulários 10-K da SEC e as transcrições trimestrais dos principais operadores forneceram capex por MW e cadência de construção, enquanto a análise de patentes da Questel destacou a inovação em válvulas de resfriamento por imersão. O Dow Jones Factiva e o D&B Hoovers complementaram o fluxo de negócios e as divulgações de bancos de terrenos. As fontes listadas são ilustrativas; muitos outros documentos públicos apoiaram a coleta e o esclarecimento de dados.
Dimensionamento de Mercado e Previsão
Um modelo de reconstrução de capacidade de cima para baixo converte a carga de TI instalada (MW) por região em receita usando capex médio ponderado por MW e curvas de utilização faseadas, e os resultados são verificados com um roll-up seletivo de baixo para cima de pipelines de campus anunciados e contratos de ASP × volume amostrados. As principais variáveis incluem o comprimento da fila de interconexão à rede, a densidade mediana de rack, a penetração do resfriamento a líquido, o custo do terreno por acre e as tendências de preço de PPA de concessionárias. A regressão multivariada com análise de cenários (linha de base, atraso na cadeia de suprimentos, aumento da demanda) projeta até 2031, enquanto as lacunas nas divulgações de baixo para cima são preenchidas usando índices de gastos dos operadores de registros anteriores.
Ciclo de Validação de Dados e Atualização
Os resultados passam por verificações de variância em relação a rastreadores de capacidade de terceiros, revisão por pares interna e sinalizadores de anomalias antes da aprovação. Os relatórios são atualizados anualmente; eventos relevantes, como a aprovação de um campus com mais de 500 MW, acionam atualizações intermediárias, e uma revisão final do analista garante que cada entrega reflita a visão mais atualizada.
Por que a Linha de Base de Data Centers Hiperescala dos Estados Unidos da Mordor é Confiável
As estimativas publicadas frequentemente divergem porque as empresas escolhem diferentes limites de tamanho de instalação, classificam os gastos com reforma de forma inconsistente ou atualizam os modelos em cronogramas irregulares.
Os principais fatores de lacuna aqui incluem alguns editores que agrupam pods de borda abaixo de 5 MW com totais hiperescala, outros que incorporam o valor do terreno a preços avaliados em vez de preços transacionais, e alguns que aplicam a densidade histórica de rack de 8-10 kW mesmo quando os operadores ultrapassam 50 kW, inflando ou subestimando os totais. A linha de base da Mordor ancora-se em projetos claramente divulgados com capacidade igual ou superior a 20 MW, usa ASPs contemporâneos de licitações em andamento e é atualizada anualmente, produzindo uma visão equilibrada e reproduzível.
Comparação de Referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de lacuna |
|---|---|---|
| 37,37 bilhões de USD (2025) | Mordor Intelligence | - |
| 188,61 bilhões de USD (2024) | Consultoria Global A | Inclui gastos com micro borda e reforma, usa custos de terreno pelo valor contábil |
| 17,5 bilhões de USD (2024) | Associação do Setor B | Contabiliza apenas a receita de colocation, omite projetos hiperescala de construção própria |
| 29,94 bilhões de USD (2023) | Consultoria Regional C | Aplica um CAGR fixo de 6% sem ajustes de densidade de rack impulsionados por IA |
Em suma, a seleção disciplinada de escopo, a modelagem de duplo caminho e a cadência frequente de atualização fornecem aos tomadores de decisão uma linha de base confiável que reflete melhor a economia de construção no terreno e as cargas de trabalho de IA em evolução do que as estimativas esporádicas e unidimensionais do mercado.


Principais Perguntas Respondidas no Relatório
Com que velocidade o mercado de data centers hiperescala dos Estados Unidos está crescendo?
O mercado está projetado para se expandir de USD 37,37 bilhões em 2025 para USD 245,09 bilhões até 2031 a uma CAGR de 36,82%, impulsionado principalmente pela demanda de infraestrutura de IA.
Qual região registrará o maior crescimento?
O Oeste dos EUA deve liderar com um CAGR de 13,30% até 2031, graças aos incentivos de construção voltados para IA do Arizona e à abundante disponibilidade de terrenos.
Por que as densidades de potência por rack estão aumentando?
As cargas de trabalho de IA e aprendizado de máquina requerem racks com uso intensivo de GPU que excedem 50 kW, promovendo a adoção de resfriamento líquido e distribuição de energia de alta tensão.
Qual é o principal desafio para a expansão de capacidade?
A escassez de GPU e transceivers ópticos estendeu os prazos de entrega em até 18 meses, atrasando 2,5 GW de capacidade planejada.
Como os operadores estão abordando as regulamentações de sustentabilidade?
As estratégias incluem resfriamento de circuito fechado para limitar o uso de água, acordos de compra de energia nuclear ou renovável para reduzir as pegadas de carbono e ferramentas avançadas de DCIM para otimização de eficiência em tempo real.
Qual nível de instalação está ganhando força para cargas de trabalho de IA?
As construções de Nível IV estão crescendo a uma CAGR de 11,4% porque as arquiteturas tolerantes a falhas minimizam interrupções dispendiosas durante longos trabalhos de treinamento de IA.
Página atualizada pela última vez em:
- Mercado de Construção de Data Centers Construção no mundo todo, dividida por nível, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todo o mundo, divididas por tipo de instalação, componente e tier.
- Mercado de Energia para Data Centers Sistemas de energia em todo o mundo, divididos por componente, tier e tamanho de instalação.
- Mercado de Construção de Data Centers dos Estados Unidos Procura por construção nos EUA, abrangendo nível (tier), tamanho de instalação e tipo de instalação.



