
Tamanho e Participação do Mercado de Data Centers de Inteligência Artificial (IA)
Análise do Mercado de Data Centers de Inteligência Artificial (IA) pela Mordor Intelligence
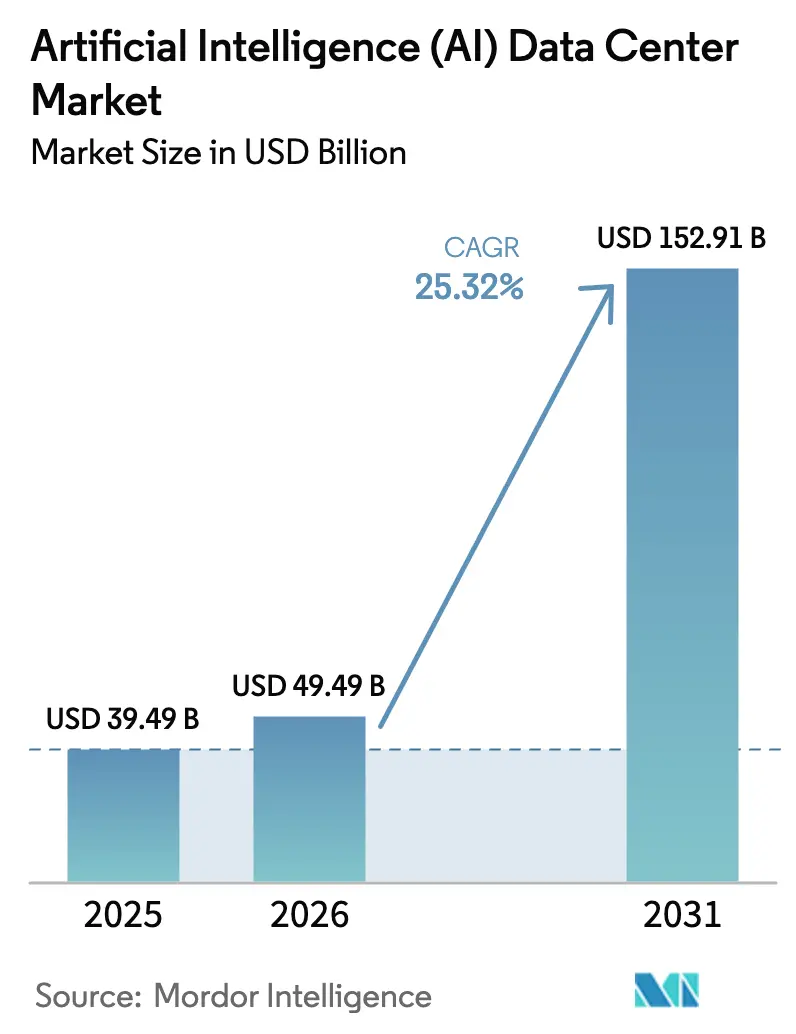
O tamanho do mercado de data center de inteligência artificial (IA) deve crescer de 49,49 bilhões de USD em 2026 para 62,02 bilhões de USD em 2027 e está previsto para atingir 194,9 bilhões de USD até 2032, a um CAGR de 25,74% no período 2027-2032.
Os crescentes requisitos de computação para treinamento e as cargas de trabalho em nuvem contratadas sustentam a demanda por infraestrutura de aceleradores, enquanto as restrições de rede na Irlanda limitam onde essa demanda se converte em capacidade implantável. As instalações de IA com resfriamento líquido também conectam a demanda por equipamentos aos serviços de integração e comissionamento de sistemas. O regime tributário REDATA do Brasil, promulgado em setembro de 2026 para apoiar investimentos qualificados em data centers, torna os incentivos condicionais mais uma força que molda a aquisição de equipamentos. Como o acesso à rede e a qualificação para incentivos são definidos local a local, a demanda por aceleradores se converte em pedidos de equipamentos de forma irregular entre os locais, em vez de acompanhar as cargas de trabalho de treinamento.
Principais Conclusões do Relatório
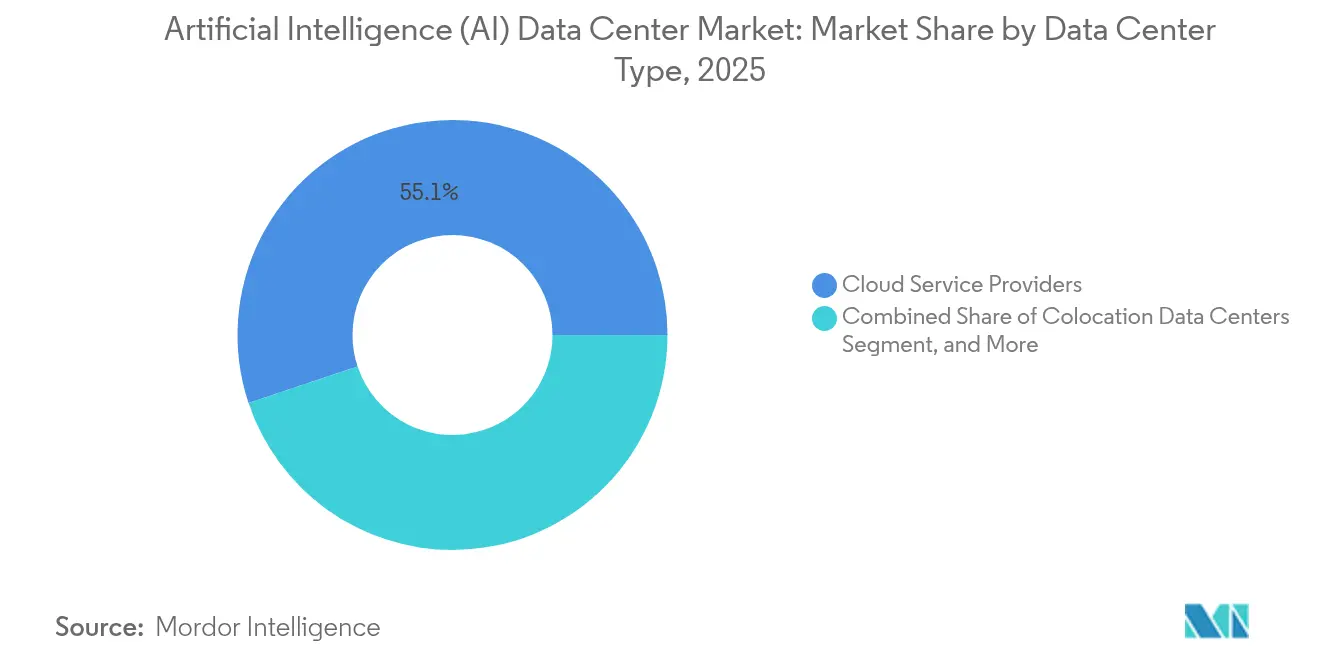
- Por tipo de data center, os provedores de serviços em nuvem lideraram com uma participação de 54,88% em 2026, enquanto os data centers de colocação são previstos como o segmento de crescimento mais rápido, com CAGR de 27,65% no período 2027-2032.
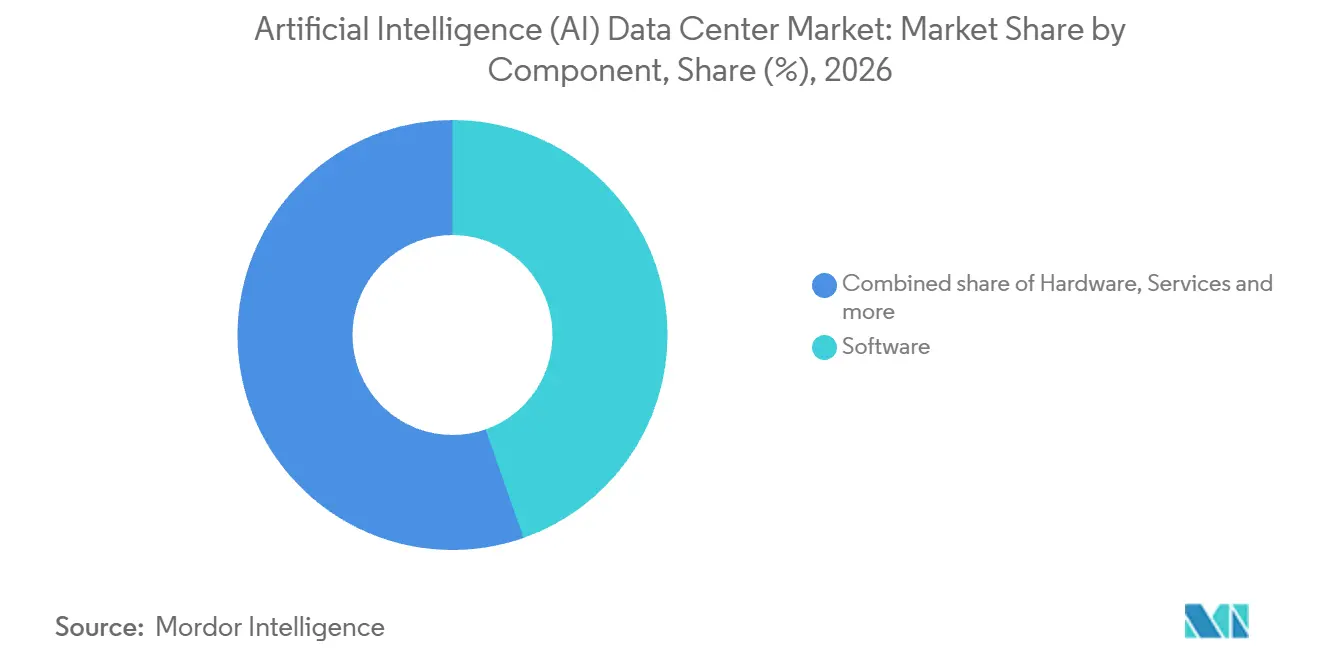
- O Software liderou os gastos com componentes com uma participação de 44,64% no mercado de data center de inteligência artificial (IA) em 2026, e o hardware é o segmento de crescimento mais rápido com CAGR previsto de 27,3% no período 2027-2032.
- A classificação por padrão de nível foi liderada pelo Nível IV com uma participação de 60,5% em 2026, enquanto o Nível III é previsto como o segmento de crescimento mais rápido com CAGR de 27,5% no período 2027-2032.
- Entre os setores de usuários finais, TI e ITES responderam por uma participação de 33,05% do tamanho do mercado de data center de inteligência artificial (IA) em 2026, com internet e mídia digital previstas para crescer mais rapidamente com CAGR de 26,7% no período 2027-2032.
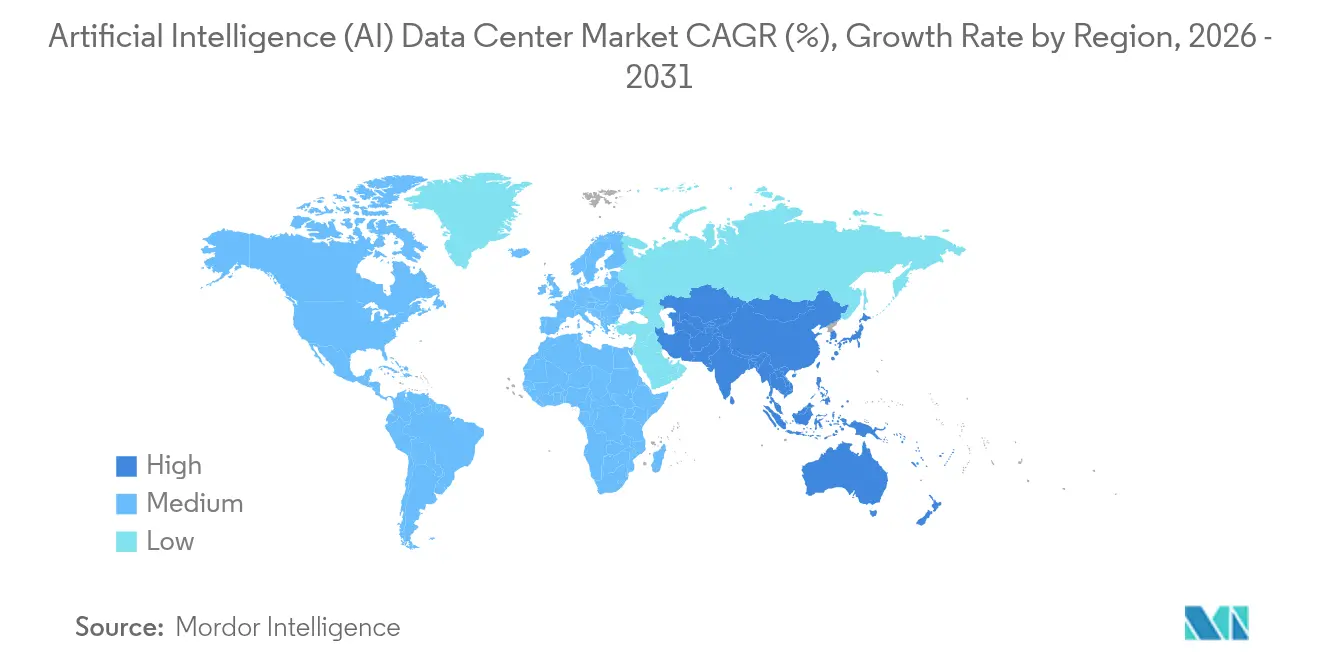
- A América do Norte liderou os gastos geográficos com uma participação de 37,34% em 2026, e a Ásia-Pacífico é prevista como a região de crescimento mais rápido com CAGR de 26,6% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento explosivo nos requisitos de computação para treinamento de modelos de IA | +13% | Estados Unidos e China | Longo prazo (≥ 4 anos) |
| Crescente adoção de serviços de nuvem em hiperescala integrando aceleradores de IA | +10% | Locais de data centers nos Estados Unidos | Médio prazo (2-4 anos) |
| Incentivos governamentais para data centers verdes e energeticamente eficientes | +3% | Japão e Malásia | Médio prazo (2 a 4 anos) |
| Surgimento do resfriamento líquido específico para IA moldando o design das instalações | +4% | Reino Unido e Emirados Árabes Unidos | Curto prazo (≤ 2 anos) |
| Previsão de IA na borda da rede em nível de subestação permitindo maior densidade de energia CC | +1% | Locais de subestações na Austrália | Longo prazo (≥ 4 anos) |
| Monetização do calor residual de clusters de IA em sistemas de energia de distrito | +0.5% | Locais de aquecimento urbano na Finlândia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento explosivo nos requisitos de computação para treinamento de modelos de IA
A demanda por infraestrutura impulsionada pelo treinamento se estende aos sistemas elétricos e térmicos necessários para suportar aceleradores. Ao longo dos anos de publicação de 2003 a 2025, a computação estimada para treinamento de modelos de IA notáveis aumentou em várias ordens de magnitude, de acordo com o Índice de IA de 2026 da Stanford.[1] Os modelos da indústria atingiram os valores mais altos de computação de treinamento dentro dessa população. Os chips líderes oferecem cerca de 10 vezes mais computação por watt do que os disponíveis uma década antes. Entre os modelos de fronteira com estimativas de energia disponíveis em sua série de 2011 a 2025, Stanford descobriu que o dimensionamento de modelos superou os ganhos de eficiência de hardware, aumentando os requisitos de energia de treinamento em várias ordens de magnitude. Programas de treinamento maiores, portanto, aumentam a capacidade elétrica e de resfriamento que os operadores devem provisionar, expandindo a oportunidade para fornecedores ao lado dos aceleradores.
Crescente adoção de serviços de nuvem em hiperescala integrando aceleradores de IA
Em 3 de novembro de 2025, a OpenAI assinou um acordo de 7 anos no valor de 38 bilhões de USD com a Amazon Web Services Inc. para recursos de computação de IA. O acordo cobriu centenas de milhares de GPUs da NVIDIA hospedadas em data centers nos EUA, com cargas de trabalho incluindo inferência do ChatGPT e treinamento de novos modelos. O anúncio previa toda a capacidade visada online até o final de 2026, com opção de expansão até 2027 e além. Como o prazo de 7 anos se estende bem além da meta de final de 2026 para colocar a capacidade visada em operação, o uso comprometido da OpenAI supera a construção inicial. A AWS, portanto, tem um cliente contratado contra o qual provisionar capacidade de GPU, vinculando o fornecimento de aceleradores a um compromisso de serviço em nuvem de vários anos.
Incentivos governamentais para data centers verdes e energeticamente eficientes
Incentivos condicionais podem fortalecer o caso comercial para equipamentos de data center eficientes, vinculando o apoio financeiro ao seu desempenho ambiental. O Ministério do Meio Ambiente do Japão abriu uma segunda rodada de subsídios do exercício fiscal de 2026 para uso de energia renovável e operações de emissão zero em data centers em 17 de setembro de 2026.[2] Sua janela de inscrição encerrou em 16 de outubro de 2026. O esquema de incentivos fiscais DESAC da Malásia, administrado pela Autoridade de Desenvolvimento de Investimentos da Malásia, oferece incentivos fiscais para eficiência energética e hídrica e energia renovável em data centers. As candidaturas malaias são avaliadas quanto a vínculos com a economia local e conformidade com sustentabilidade, tornando a qualificação um requisito adicional para projetos que buscam esse apoio. Para fornecedores que atendem a data centers qualificados, incluindo instalações de IA, a elegibilidade torna a eficiência documentada dos equipamentos parte do caso de financiamento, com a janela de candidatura do DESAC da Malásia funcionando até 31 de dezembro de 2027.
Surgimento do resfriamento líquido específico para IA moldando o design das instalações
O resfriamento líquido pode transformar uma expansão de IA em uma reforma estrutural, estendendo a oportunidade para fornecedores além do próprio equipamento de resfriamento. Até o final de 2025, um ambiente de IA e computação de alto desempenho para o Imperial College London havia sido entregue totalmente operacional no data center de Woking da Digital Realty Trust Inc. no Reino Unido. O projeto incluiu reforço estrutural do piso, instalação de resfriamento líquido direto, integração de sistemas e comissionamento. A Lenovo forneceu a tecnologia de resfriamento, enquanto o Imperial foi o usuário de computação e a Digital Realty hospedou a implantação. Para operadores que adaptam instalações existentes, essa combinação torna o local físico parte dos requisitos de entrega da instalação de IA. Este projeto, concluído mais rapidamente do que o esperado, passou da assinatura do contrato em julho de 2025 à entrega operacional até o final do ano, demonstrando uma reforma com reforço de piso entregue em cerca de 6 meses.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de eletricidade em alta e congestionamento da rede | -3% | Áreas de conexão de data centers na Irlanda | Médio prazo (2 a 4 anos) |
| Restrições na cadeia de suprimentos para GPUs de alto desempenho e eletrônica de potência | -1.5% | Locais de data centers na China | Curto prazo (≤ 2 anos) |
| Restrições de uso de água em regiões propensas à seca impactando as escolhas de resfriamento | -1% | Marana, Arizona, Estados Unidos | Curto prazo (≤ 2 anos) |
| Resistência da comunidade local à área de terra e ruído em implantações de borda | -0.5% | Gray, Maine, Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Custos de eletricidade em alta e congestionamento da rede
O congestionamento da rede e os preços mais altos de eletricidade podem restringir tanto a localização de instalações de IA quanto a economia operacional. Em maio de 2026, a EirGrid afirmou que a margem de capacidade disponível do sistema de energia na Irlanda havia sido amplamente esgotada.[3] Ela descreveu a Grande Dublin como totalmente congestionada e esperava que a área e seus arredores enfrentassem restrições para grandes desenvolvimentos de data centers. A Autoridade de Energia Sustentável da Irlanda (SEAI) relatou que os preços efetivos de eletricidade para empresas irlandesas que consomem mais de 150.000 MWh anualmente aumentaram 19% em relação ao ano anterior em janeiro-junho de 2025. Para um grande consumidor de eletricidade, garantir uma conexão viável e financiar o consumo de eletricidade são condições separadas para colocar equipamentos de computação em funcionamento. A aquisição de capacidade de IA pode, portanto, enfrentar tanto atrasos no acesso ao local quanto limites mais altos de custo operacional, mesmo quando os equipamentos de computação estão disponíveis.
Restrições na cadeia de suprimentos para GPUs de alto desempenho e eletrônica de potência
A aquisição de equipamentos de IA depende tanto da disponibilidade física quanto da permissão para fornecer ao país pretendido. Em agosto de 2026, a NVIDIA relatou restrições de fornecimento afetando seus sistemas de data center Blackwell e Vera Rubin. Separadamente, em 26 de julho de 2026, a NVIDIA afirmou que as condições de aprovação dos governos dos EUA e da China efetivamente a excluíram do mercado de computação de data centers da China. Para os compradores, essas barreiras podem impedir que projetos de computação se tornem instalações utilizáveis em seus locais pretendidos. A NVIDIA aumentou os compromissos de fornecimento e capacidade para produtos atuais e futuros de 119 bilhões de USD no trimestre anterior para 279 bilhões de USD em 26 de julho de 2026. Os compradores, consequentemente, enfrentam limites não resolvidos de disponibilidade de sistemas e acesso por país que podem atrasar a transformação de planos de equipamentos em capacidade operacional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Data Center:
Modelos de Entrega em Escala de Nuvem e ColocaçãoOs provedores de serviços em nuvem responderam por uma participação de 54,88% do tamanho do mercado de data center de inteligência artificial (IA) em 2026. A Microsoft adicionou mais 1 GW de capacidade à sua plataforma de IA e infraestrutura em seu quarto trimestre fiscal de 2026, encerrado em 30 de junho de 2026. Um gigawatt adicionado em um trimestre pode agrupar uma demanda substancial de servidores, redes e resfriamento sob as especificações de infraestrutura de um único operador. Fornecedores que conquistam essas especificações podem, portanto, atender a um grande bloco de pedidos regidos pelo mesmo cronograma de implantação.
Os data centers de colocação são o segmento de crescimento mais rápido, com CAGR previsto de 27,65% no período 2027-2032. Em 30 de setembro de 2026, a Digital Realty Trust Inc. anunciou a seleção pela Blackfuel do BCN1 em Barcelona para uma implantação de inferência de IA de vários megawatts. A implantação deveria usar infraestrutura de IA Factory da Dell Technologies com resfriamento líquido e GPUs AMD, com a Blackfuel como operadora de plataforma pretendida e a Digital Realty fornecendo a instalação e a interconexão. A operação de plataforma pretendida pela Blackfuel e o papel de hospedagem da Digital Realty dividem as responsabilidades de entrega, tornando a compatibilidade entre o sistema de IA, o resfriamento líquido e a interconexão do host central para colocar a implantação em serviço.

Por Componente:
Valor de Software e Monetização de HardwareO Software representou uma participação de 44,64% no mercado de data center de inteligência artificial (IA) em 2026. No quarto trimestre do exercício fiscal de 2026, a plataforma de aplicativos e agentes Foundry da Microsoft tinha 100.000 clientes, e a receita mais do que dobrou em relação ao ano anterior. O software para construção de aplicativos e agentes conecta o uso de infraestrutura a uma ampla base de equipes de desenvolvimento, cada uma exigindo um ambiente utilizável para suas cargas de trabalho. A combinação de escala de clientes e receita crescente de plataforma sustenta um papel comercial para o software em todo o desenvolvimento de aplicativos, além da implantação inicial de equipamentos da instalação.
O componente de hardware é o segmento de crescimento mais rápido, com CAGR previsto de 27,3% para o período completo de 2027-2032. A Dell Technologies reconheceu 16,4 bilhões de USD em receita de Servidores Otimizados para IA no trimestre encerrado em 31 de julho de 2026, que foi seu segundo trimestre fiscal de 2027. A empresa relatou que essa receita reconhecida aumentou 100% em relação ao mesmo trimestre do ano anterior. Esse dobramento em um fornecedor dentro de um ano está à frente do ritmo previsto para o componente como um todo, mostrando um aumento de vendas recente mais acentuado do que as médias de previsão de hardware para vários anos.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Padrão de Nível:
Inferência Urbana e Expansão CertificadaO Nível IV foi o maior segmento, respondendo por 60,5% dos gastos em 2026. A instalação E1 da DCI Indonesia no centro de Jacarta tem 19 MW de capacidade de instalação, certificação Uptime Nível IV e prontidão para cargas de trabalho de inferência de IA. O data center governamental Hexagon da Autoridade Saudita de Dados e Inteligência Artificial em Riade estava em construção em abril de 2026. Foi projetado para especificações de Nível IV, com 480 MW de capacidade total de instalação planejada após a conclusão. A instalação pronta para inferência de 19 MW e o projeto governamental planejado de 480 MW colocam os requisitos de Nível IV em diferentes contextos de implantação, portanto, um nível compartilhado não implica um pacote de equipamentos padrão.
O Nível III é o segmento de crescimento mais rápido, com CAGR previsto de 27,5% no período 2027-2032. Em fevereiro de 2026, o Uptime Institute concedeu a Certificação de Nível III de Documentos de Design ao projeto QAJ01 da Khazna Data Centers em Ajman, Emirados Árabes Unidos, um data center planejado de 100 MW otimizado para IA. O design especificou 20 salas de 5 MW de capacidade de TI cada, e a concessão cobriu os documentos de design. O design de Nível III divide sua carga de IA planejada em salas repetíveis de 5 MW, permitindo que o trabalho de equipamentos e integração seja organizado em torno de unidades do tamanho de uma sala.
Por Setor de Usuário Final:
Entrega de Serviços e Capacidade de Produtos DigitaisO segmento de TI e ITES foi o maior, respondendo por 33,05% dos gastos em data centers de IA em 2026. A Microsoft, que opera infraestrutura de nuvem e IA para seus clientes, relatou a adição de 88 data centers durante o exercício fiscal de 2026. No exercício fiscal de 2026, a HCLTech escalou sua plataforma AI Force.Ops para entrega de serviços em infraestrutura, aplicativos e processos de negócios. Para um provedor de serviços de TI, estender a IA por essas funções torna a coordenação entre o software de aplicativos e seus recursos de computação de suporte parte do sistema de entrega de serviços.
O segmento de internet e mídia digital é o de crescimento mais rápido, com CAGR previsto de 26,7% no período 2027-2032. A Meta iniciou as obras de um data center de 1 GW otimizado para IA no Condado de Sturgeon, Alberta, Canadá, em 8 de julho de 2026, para apoiar suas inovações de IA e produtos principais. O início das obras conecta um programa de capacidade futura à base de produtos de um operador de mídia digital, vinculando os requisitos de infraestrutura às suas necessidades internas de computação. Como a instalação planejada suporta tanto inovações de IA quanto produtos principais, os fornecedores devem acomodar um briefing combinado de atendimento a produtos ao moldar sistemas para este comprador.
Análise Geográfica
Mercado de Data Center de Inteligência Artificial (IA) da América do Norte
A América do Norte respondeu por uma participação de 37,34% do tamanho do mercado de data center de inteligência artificial (IA) em 2026. A JLL relatou 25 GW de absorção de data centers na América do Norte em janeiro-junho de 2026, o dobro do nível do ano anterior e 5 vezes o nível correspondente de 2024, impulsionado por hiperescaladores, neonuvens e empresas de IA. A Amazon anunciou planos em novembro de 2025 para investir um estimado de 15 bilhões de USD em campi no norte de Indiana apoiando computação em nuvem e IA, com 2,4 GW de capacidade de data center planejada. A absorção regional e as adições de campi planejadas colocam grandes instalações no centro da demanda dos EUA por aceleradores, redes, energia e resfriamento.
Mercado de Data Center de Inteligência Artificial (IA) na Ásia-Pacífico
A Ásia-Pacífico é prevista como a geografia de crescimento mais rápido, com CAGR de 26,6% no período 2027-2032. O Google iniciou as obras de seu hub de IA em Visakhapatnam, na Índia, em 28 de abril de 2026, iniciando a construção de um projeto planejado em escala de gigawatt composto por 3 campi de data centers. A AdaniConneX e a Nxtra by Airtel lideram a construção dos edifícios e da infraestrutura de conexão. Essa divisão de responsabilidades torna a transição da construção do campus para os sistemas de IA instalados uma interface consequente para fornecedores de equipamentos e integração.
Na América do Sul, o cluster de GPU BUZZ AI Cloud da HIVE Digital Technologies começou a operar em Assunção, Paraguai, em março de 2026, na instalação de Nível III do maior provedor de telecomunicações do Paraguai, para pesquisa não comercial da Universidade Columbia que informa o roteiro de capacidade comercial da HIVE. Na Europa, a Beyond.pl relatou em 11 de setembro de 2026 que estava expandindo sua AI Factory em Poznań, Polônia, e aumentando a capacidade de computação GPU disponível para clientes. A HUMAIN estava entregando computação de IA em produção na Arábia Saudita em 31 de agosto de 2026, usando GPUs AMD Instinct MI355X, CPUs AMD EPYC e redes Cisco Silicon One para clientes no Reino e além. Na África do Sul, a Altron relatou uma AI Factory operacional com 5 clientes de lançamento em 27 de outubro de 2025. As plataformas voltadas para clientes polonesas, sauditas e sul-africanas concentram a demanda por equipamentos em torno de provedores de infraestrutura, enquanto a instalação de pesquisa do Paraguai separa o host de telecomunicações do usuário de carga de trabalho.
Estrutura Regulatória e Perspectivas
A comparação analisa jurisdições selecionadas sob a perspectiva de fornecedores de equipamentos de IA e provedores de integração que vendem para operadores de data centers em cada país. Nos Estados Unidos, o Secretário de Defesa define padrões para novos data centers do Departamento de Defesa, com isenções exigindo fundamentos de segurança nacional e notificação com declaração de motivos ao Comitê de Serviços Armados da Câmara. A Autoridade de Desenvolvimento de Mídia e Infocomunicações de Singapura administra subsídios para equipamentos qualificados, enquanto o Ministério do Desenvolvimento Digital e da Informação descreveu um Projeto de Lei de Infraestrutura Digital introduzido em 9 de setembro de 2026. A autoridade da Receita Federal do Brasil concede elegibilidade ao REDATA sujeita a candidatura e compromissos estatutários.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Singapura | Brasil |
|---|---|---|---|
| Autoridade principal | Secretário de Defesa para novos data centers do Departamento de Defesa | Autoridade de Desenvolvimento de Mídia e Infocomunicações para o subsídio de equipamentos | Secretaria Especial da Receita Federal do Brasil, Ministério da Fazenda |
| Instrumentos ou diretrizes principais | 10 U.S.C. § 2921(b), cobrindo novos data centers do Departamento de Defesa | Subsídio de Eficiência Energética; Projeto de Lei de Infraestrutura Digital introduzido | Estrutura de elegibilidade REDATA e regulamentos de implementação |
| Efeito comercial | Especificações de energia, uso de água e resiliência para instalações cobertas, sujeitas a isenção condicional de segurança | Assistência condicional para equipamentos de TI pré-aprovados usados em data centers comerciais em Singapura | A aprovação de elegibilidade requer candidatura e compromissos estatutários cumulativos |
| Atratividade atual da política | Médio | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Fortalecimento | Sem alteração |
| Fonte: Mordor Intelligence | |||
Os Estados Unidos recebem uma classificação média sem alteração porque os padrões vinculam apenas novos data centers do Departamento de Defesa, limitando o grupo de compradores enquanto fornece aos fornecedores uma estrutura estatutária de eficiência e resiliência. A classificação média de Singapura equilibra subsídios condicionais de equipamentos com o Projeto de Lei de Infraestrutura Digital, introduzido no Parlamento até 9 de setembro de 2026, cuja linha de base obrigatória proposta fortaleceria a abordagem anterior voluntária do Roteiro de Data Centers Verdes. A classificação média do Brasil reflete compromissos cumulativos de elegibilidade, incluindo pelo menos 10% de capacidade de processamento e armazenamento doméstico e pelo menos 2% do valor do produto beneficiado para P&D especificado. Sua perspectiva de sem alteração baseia-se na troca fixa da Lei 15.504 de alívio fiscal por compromissos, com regulamentos de implementação definindo parâmetros de sustentabilidade, eficiência energética e conteúdo local dentro dessa estrutura.
Etapas da Cadeia de Valor
A comparação acompanha os sistemas de IA desde a montagem de servidores até a integração de clusters e a entrega operacional, mostrando como as vendas de equipamentos podem levar a taxas de serviço especializadas. A Foxconn está trabalhando com a NVIDIA para fabricar sistemas avançados de servidores de IA em Houston, Texas, e adicionar capacidade de produção lá. O serviço de implantação de infraestrutura de IA da Dell cobre design, integração em rack, construção de cluster e testes de aceitação, com transferência de conhecimento ou suporte contínuo dependendo das necessidades do cliente.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Montagem de sistemas de servidores de IA | Parceiros de sistemas de IA como Foxconn, ASUS e Supermicro | Vendas de equipamentos | Alinhamento de designs de aceleradores, servidores e racks | Validar a configuração montada antes da implantação |
| Integração de clusters e aceitação | Provedores de implantação como Dell Technologies e World Wide Technology (implantação de março de 2025) | Taxas de integração, implantação e testes | Prontidão não resolvida em racks, redes e construção de clusters | Sequenciar avaliação de prontidão, integração em rack e testes de aceitação |
| Entrega operacional e suporte contínuo | Provedores de suporte a operações de IA como Dell Technologies e Accenture | Taxas de suporte e serviços de operações | Responsabilidade pouco clara durante a transição para a operação | Atribuir responsabilidades de suporte e transferir conhecimento operacional |
| Fonte: Mordor Intelligence | ||||
Na integração de clusters e aceitação, o produto comercial é uma configuração testada que o cliente pode colocar em operação. A Dell oferece transferência de conhecimento ou suporte operacional contínuo dependendo dos objetivos do cliente, enquanto a Accenture ajuda as organizações a projetar, implantar e operar ambientes de IA seguros. Como o serviço da Dell vai desde a integração em rack e construção de cluster até os testes de aceitação antes do suporte opcional, o provedor que integra a configuração também está posicionado para capturar o trabalho de suporte subsequente.
Cenário Competitivo
A concorrência se concentra em um pequeno grupo de grandes empresas de tecnologia com diferentes posições em infraestrutura de nuvem, sistemas acelerados e computação operada pela própria empresa. A Amazon Web Services Inc., a Microsoft Corporation e a Alphabet Inc. (Google Cloud) participam por meio de infraestrutura de nuvem e data centers. A NVIDIA Corporation fornece plataformas de aceleradores, enquanto a Meta Platforms Inc. opera infraestrutura que suporta suas próprias tecnologias e serviços. Em agosto de 2025, a Meta relatou que seu data center em Kansas City, Missouri, estava operacional e atendendo tráfego. A instalação da Meta em Kansas City ilustra o modelo cativo de operar infraestrutura para seus próprios produtos, enquanto a AWS, a Microsoft e a Alphabet fornecem infraestrutura de nuvem para clientes externos e a NVIDIA fornece plataformas de aceleradores.
O data center de IA Atlanta Fairwater da Microsoft começou a operar em outubro de 2025 como o segundo local em sua família Fairwater. A Microsoft projetou os locais Fairwater para se conectarem por meio de uma rede de IA dedicada, de modo que instalações em diferentes estados possam trabalhar juntas no treinamento de IA. O design da Microsoft coloca a coordenação de treinamento entre locais dentro da oferta de computação do operador, tornando o relacionamento entre instalações parte de sua proposta competitiva. Um concorrente que busca trabalho comparável de treinamento em vários locais precisaria abordar esse requisito de coordenação, além de fornecer sistemas de computação individuais.
O posicionamento competitivo se estende além da escala de computação para os países e grupos de clientes para os quais a capacidade é construída. Em maio de 2025, a NVIDIA e a Foxconn anunciaram um projeto de fábrica de IA em Taiwan com 10.000 GPUs NVIDIA Blackwell para pesquisadores e empresas. A subsidiária da Foxconn, Big Innovation Company, deveria fornecer a infraestrutura de IA como Parceira de Nuvem NVIDIA. Em novembro de 2025, a Amazon anunciou até 50 bilhões de USD para infraestrutura de IA e supercomputação governamental da AWS nos EUA, com quase 1,3 GW de capacidade planejada em suas Regiões Top Secret, Secret e GovCloud (EUA). Fornecedores que buscam esses projetos, portanto, enfrentam diferentes caminhos para os clientes, por meio da parceria de infraestrutura local da Foxconn ou das regiões governamentais dedicadas da AWS.
Líderes do Setor de Data Center de Inteligência Artificial (IA)
-
Amazon Web Services Inc.
-
Microsoft Corporation
-
Alphabet Inc. (Google Cloud)
-
NVIDIA Corporation
-
Meta Platforms Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Data Center de Inteligência Artificial (IA) Empresas cobertas neste relatório
- Amazon Web Services Inc.
- Microsoft Corporation
- Alphabet Inc. (Google Cloud)
- NVIDIA Corporation
- Meta Platforms Inc.
- International Business Machines Corporation
- Oracle Corporation
- Alibaba Group Holding Limited (Alibaba Cloud)
- Tencent Holdings Limited (Tencent Cloud)
- Equinix Inc.
- Digital Realty Trust Inc.
- CyrusOne LLC
- Switch Inc.
- GDS Holdings Limited
- NTT Global Data Centers
- Huawei Technologies Co. Ltd.
- Baidu Inc. (Baidu AI Cloud)
- KDDI Corporation (Telehouse)
- OVH Groupe SA
- Iron Mountain Incorporated
Principais Oportunidades para Participantes do Mercado
A comparação avalia as aberturas para fornecedores de equipamentos de IA e implantação criadas pelo apoio condicional a investimentos e pela aquisição prospectiva de infraestrutura. O Brasil promulgou o REDATA em 15 de setembro de 2026, fornecendo incentivos fiscais para equipamentos de TIC elegíveis usados na instalação, modernização e expansão de data centers. Para um operador que moderniza a infraestrutura existente, isso cria uma abertura para combinar sistemas elegíveis com o design ambiental necessário para se qualificar. Condições de eficiência hídrica e sustentabilidade também se aplicam, com alguns parâmetros de desempenho a serem definidos por regulamento.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Modernização de equipamentos de IA no Brasil | Os incentivos REDATA cobrem equipamentos elegíveis para modernização e expansão | Operadores que renovam equipamentos de data centers de IA | Empacotar sistemas acelerados com avaliação de elegibilidade de equipamentos | Contribuições de pesquisa e compromissos de capacidade doméstica | Fornecedores de sistemas de IA e integradores de implantação |
| Capacidade de IA com eficiência hídrica no Brasil | O REDATA vincula o apoio à eficiência hídrica e à sustentabilidade | Desenvolvedores de instalações de IA qualificadas | Integrar o design de resfriamento com desempenho ambiental documentado | Atender aos critérios ambientais à medida que os parâmetros regulatórios são definidos | Fornecedores de equipamentos de resfriamento e provedores de integração de instalações |
| Equipamentos e integração para Gigafábricas de IA Europeias | A EuroHPC JU abriu a aquisição de consórcio em 30 de julho de 2026, com propostas com prazo até 3 de dezembro de 2026 | Consórcios prospectivos de Gigafábricas de IA | Integrar equipes de licitação fornecendo sistemas de IA, software e suporte de implantação | Seleção do consórcio vencedor antes que o trabalho de equipamentos associado se materialize | Fornecedores de sistemas de aceleradores e integradores de infraestrutura de IA |
| Fonte: Mordor Intelligence | |||||
A abertura central é uma oferta coordenada de equipamentos e integração que aborda as condições de qualificação de uma instalação antes que o hardware seja selecionado. As obrigações de capacidade doméstica e ambientais do Brasil conectam a decisão de equipamentos com a forma como a instalação concluída operaria. A seleção de consórcio da EuroHPC aplica a mesma sequência de qualificação em primeiro lugar, com propostas com prazo até 3 de dezembro de 2026, antes que o trabalho de equipamentos associado possa se materializar.
Desenvolvimentos industriais recentes em Mercado de Data Center de Inteligência Artificial (IA)
- Set 2026: A Blackfuel selecionou o data center BCN1 da Digital Realty Trust Inc. em Barcelona para uma implantação de inferência de IA de vários megawatts usando infraestrutura de IA Factory da Dell Technologies com resfriamento líquido e GPUs AMD.
- Set 2026: A Cipher Digital alterou o contrato de arrendamento da Fluidstack para seu data center Barber Lake no Texas de 10 para 20 anos e divulgou um compromisso de acompanhamento vinculante e separado de 10 anos com um laboratório de IA não identificado.
- Set 2026: O Brasil promulgou a Lei 15.504 estabelecendo o regime tributário especial REDATA para serviços de data centers, com incentivos para equipamentos de TIC elegíveis vinculados a compromissos de pesquisa, capacidade doméstica, eficiência hídrica e sustentabilidade.
Mercado de Data Center de Inteligência Artificial (IA) Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de data center de inteligência artificial (IA) abrange os gastos globais anuais em hardware, software e serviços que suportam cargas de trabalho de IA em instalações de data centers. As vendas são classificadas por tipo de instalação, componente, padrão de nível, setor de usuário final e geografia.
Exclusões de escopo: Fornecimento de eletricidade e outros serviços públicos, terrenos, edifícios e construção de instalações, produtos e serviços de data centers de uso geral, e serviços downstream de computação em nuvem e aplicativos de IA são excluídos.
Visão Geral da Segmentação
- Por Tipo de Data Center
- Provedores de Serviços em Nuvem
- Data Centers de Colocalização
- Empresarial / Local / Borda
- Por Componente
- Hardware
- Infraestrutura de Energia
- Infraestrutura de Resfriamento
- Equipamentos de TI
- Racks e Outros Hardwares
- Software
- Tecnologia
- Aprendizado de Máquina
- Aprendizado Profundo
- Processamento de Linguagem Natural
- Visão Computacional
- Serviços
- Serviços Gerenciados
- Serviços Profissionais
- Hardware
- Por Padrão de Nível
- Nível III
- Nível IV
- Por Setor do Usuário Final
- TI e ITES
- Internet e Mídia Digital
- Operadoras de Telecomunicações
- Serviços Bancários, Financeiros e de Seguros (BFSI)
- Saúde e Ciências da Vida
- Manufatura e IoT Industrial
- Governo e Defesa
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Austrália
- Singapura
- Malásia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa secundária baseia-se em fontes públicas como o Índice de IA do Stanford HAI para tendências em computação de treinamento e infraestrutura de computação, a publicação de uso de energia de data centers de 2024 do Departamento de Energia dos EUA para contexto de demanda de eletricidade, sua orientação do Programa Federal de Gestão de Energia sobre design de data centers para considerações de equipamentos e resfriamento, e a discussão do DOE sobre recursos de energia limpa para demanda de eletricidade de data centers. Essas fontes ajudam a avaliar a direção e as restrições do investimento em capacidade de IA, mantendo as evidências de uso de energia e design de instalações distintas da receita de mercado.
Arquivos anuais de empresas, materiais para investidores, anúncios relevantes de produtos e projetos, e imprensa comercial e de negócios de reputação podem complementar as fontes técnicas públicas, esclarecendo compras, planos de capacidade, composição de componentes e cronograma de implantação. Essas fontes são verificadas em relação às definições de mercado e períodos relatados, e as fontes nomeadas não são exaustivas, pois outras fontes informam a coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
A pesquisa primária baseia-se em operadores de nuvem e colocação, proprietários de instalações empresariais e de borda, fornecedores de hardware e software, integradores de implantação e organizações de usuários finais, com respondentes abrangendo funções executivas, funcionais e operacionais. As entrevistas verificam evidências secundárias sobre vendas qualificadas, tipo de instalação, uso de componentes, nível, setor do cliente, alocação regional e cronograma de compra, enquanto as pesquisas comparam a frequência e a direção dos planos de investimento relatados entre esses grupos. Quando as evidências conflitam ou deixam uma lacuna, os analistas buscam esclarecimentos de respondentes adicionais relevantes e triangulam suas explicações com arquivos, divulgações de projetos e indicadores de infraestrutura independentes antes de incorporar uma suposição.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível médio: 50% | Líderes funcionais/de unidade: 35% | EMEA: 32% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 28% |
Dimensionamento do Mercado e Previsão
O modelo começa com uma estimativa de cima para baixo da receita global de provedores proveniente de hardware, software e serviços qualificados, depois verifica totais selecionados em relação a consolidações de fornecedores e vendas de equipamentos ou serviços amostrados multiplicados por volumes de implantação estimados. Ele rastreia a aquisição de aceleradores e servidores, investimento em sistemas de energia e resfriamento, adições de capacidade de nuvem e colocação, adoção de software e atividade relatada de implementação e serviços gerenciados, porque esses indicadores conectam o crescimento de cargas de trabalho às categorias de vendas cobertas. As participações de segmento são construídas a partir de composições de receita relatadas, divulgações de investimentos em instalações, ofertas de fornecedores e evidências de implantação de clientes, depois verificadas em tipo de instalação, componente, nível, setor de usuário final e região para que as visões de categoria se reconciliem com o total global.
Para 2027-2032, a análise de cenários traduz esses indicadores em caminhos alternativos para a construção de capacidade, intensidade de equipamentos, adoção de software e vinculação de serviços, com acesso à rede, restrições de fornecimento e eficiência moldando o ritmo de implantação. O valor é previsto em receita em USD, com mudanças observadas de preços de produtos e composição de sistemas consideradas ao separar gastos mais altos causados por mais instalações de mudanças na configuração ou preço. Os analistas podem reconciliar entradas conflitantes ou ausentes com intervalos documentados e suposições explícitas, depois verificar previsões em nível de variável com operadores, fornecedores e integradores para testar se o cronograma de construção implícito e o padrão de compra são plausíveis.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam a receita de mercado relatada com arquivos de empresas, divulgações de fornecedores, anúncios de capacidade de operadores, indicadores públicos de energia e infraestrutura, e evidências de respondentes. Eles investigam crescimento incomum, movimentos de participação de segmento, unidades inconsistentes e diferenças materiais entre estimativas independentes, rastreiam cada variação até sua fonte e período, e documentam qualquer ajuste resultante antes que um segundo analista revise as evidências, cálculos e limites. O recontato é acionado quando uma fonte não consegue esclarecer uma definição material ou incompatibilidade de período, quando uma nova divulgação conflita com uma resposta anterior, ou quando um grande atraso de projeto, mudança de política ou interrupção de fornecimento altera uma entrada modelada. Os dados são atualizados anualmente, atualizados entre ciclos para eventos materiais e revisados em uma nova passagem pré-entrega.
Tamanho do Mercado de Data Center de Inteligência Artificial (IA) da Mordor Intelligence Comparado com Outras Estimativas Publicadas
O mercado de data center de inteligência artificial (IA) abrange os gastos globais anuais em hardware, software e serviços que suportam cargas de trabalho de IA em instalações de data centers. Os analistas podem reconciliar entradas conflitantes ou ausentes com intervalos documentados e suposições explícitas, depois verificar previsões em nível de variável com operadores, fornecedores e integradores para testar se o cronograma de construção implícito e o padrão de compra são plausíveis.
Os Principais Fatores de Lacuna são abordados por meio de um limite de transação consistente, entradas de demanda específicas do mercado e verificações cruzadas em todo o estudo. Os analistas triangulam a receita de mercado relatada com arquivos de empresas, divulgações de fornecedores, anúncios de capacidade de operadores, indicadores públicos de energia e infraestrutura, e evidências de respondentes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 62,02 bilhões de USD (2027) | |
| Consultoria Global A | 17,33 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 72,1% abaixo do valor de 2027 deste relatório de 62,02 bilhões de USD, 2 anos depois. Seu valor global é medido em 2025, 2 anos antes do ano de medição atual do relatório. |
| Consultoria Global B | 21,74 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 64,9% abaixo do valor de 2027 deste relatório de 62,02 bilhões de USD, 2 anos depois. Seu valor global é medido em 2025, 2 anos antes do ano de medição atual do relatório. |
A Mordor Intelligence vincula a estimativa à cobertura definida do estudo e ao modelo de demanda. Os analistas triangulam a receita de mercado relatada com arquivos de empresas, divulgações de fornecedores, anúncios de capacidade de operadores, indicadores públicos de energia e infraestrutura, e evidências de respondentes.
Principais Questões Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de data center de inteligência artificial (IA)?
O tamanho deve crescer de 62,02 bilhões de USD em 2027 para 194,9 bilhões de USD até 2032, a um CAGR de 25,74% no período 2027-2032.
O que está impulsionando o investimento em data centers de IA?
Os requisitos de computação para treinamento e as cargas de trabalho em nuvem contratadas sustentam a demanda. O acordo de 7 anos no valor de 38 bilhões de USD da OpenAI com a Amazon Web Services Inc., assinado em 3 de novembro de 2025, vincula centenas de milhares de GPUs da NVIDIA ao uso contratado de nuvem.
Qual tipo de data center de IA lidera os gastos com infraestrutura?
Os provedores de serviços em nuvem lideraram com uma participação de 54,88% em 2026. Os data centers de colocação são previstos como o segmento de crescimento mais rápido, com CAGR de 27,65% no período 2027-2032.
Quais empresas moldam a concorrência na infraestrutura de data centers de IA?
Amazon Web Services Inc., Microsoft Corporation, Alphabet Inc. (Google Cloud), NVIDIA Corporation e Meta Platforms Inc. são os principais participantes.
Quais restrições afetam a implantação de data centers de IA?
As restrições de rede na Irlanda e a disponibilidade de sistemas podem limitar a implantação. Os preços de eletricidade para empresas irlandesas que consomem mais de 150.000 MWh anualmente aumentaram 19% em relação ao ano anterior em janeiro-junho de 2025, adicionando uma pressão de custo para grandes consumidores.
Quais regiões lideram a demanda e o crescimento de data centers de IA?
A América do Norte liderou com uma participação de 37,34% em 2026. A Ásia-Pacífico é prevista como a região de crescimento mais rápido, com CAGR de 26,6% no período 2027-2032.
- Mercado de Construção de Data Centers Construção no mundo todo, dividida por nível, tamanho de instalação e tipo de instalação.
- Mercado de Servidores para Data Centers Servidores em todas as regiões, divididos por nível, tamanho de instalação e tipo de instalação.
- Mercado de Refrigeração de Data Centers Demanda global por refrigeração, dividida por tecnologia de refrigeração, componente de refrigeração e tipo de instalação.
- Mercado de GPUs para Data Centers de IA Aceleradores de IA no mercado global, abrangendo modo de implantação, tipo de GPU e interconexão.
- Mercado de Racks para Data Centers da Suécia Racks na Suécia, divididos por tamanho de rack, altura de rack e tipo de rack.
- Mercado de Construção de Data Centers dos Estados Unidos Construção nos Estados Unidos, dividida por nível, tamanho de instalação e tipo de instalação.