
Tamanho e Participação do Mercado de Centro de Dados Hiperescala do Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Tamanho do Mercado (2026) | 4.61 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.52 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 25.82 % |
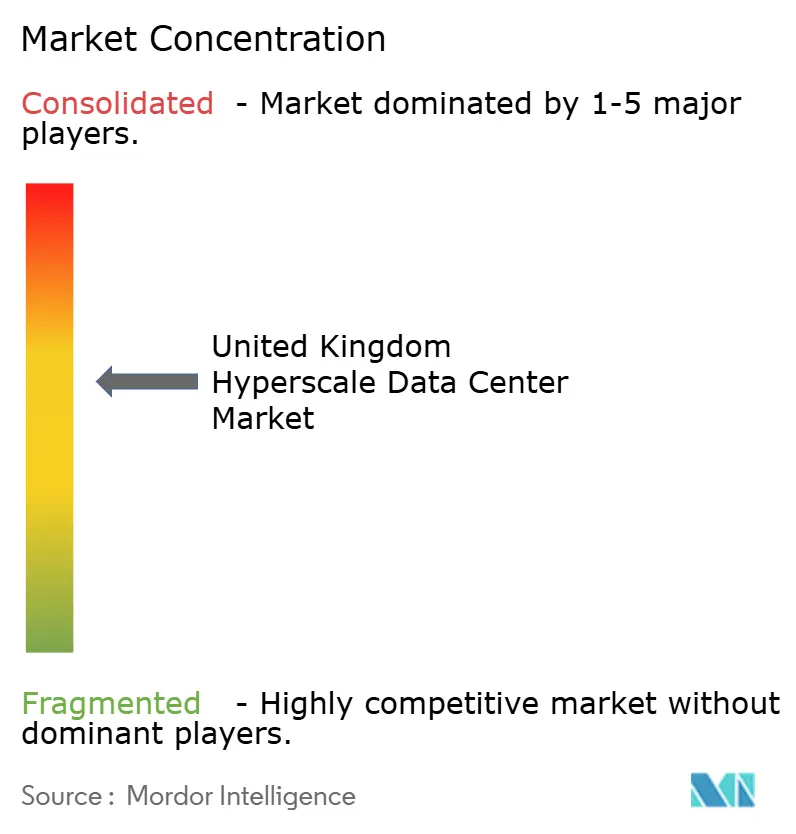
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Centro de Dados Hiperescala do Reino Unido pela Mordor Intelligence
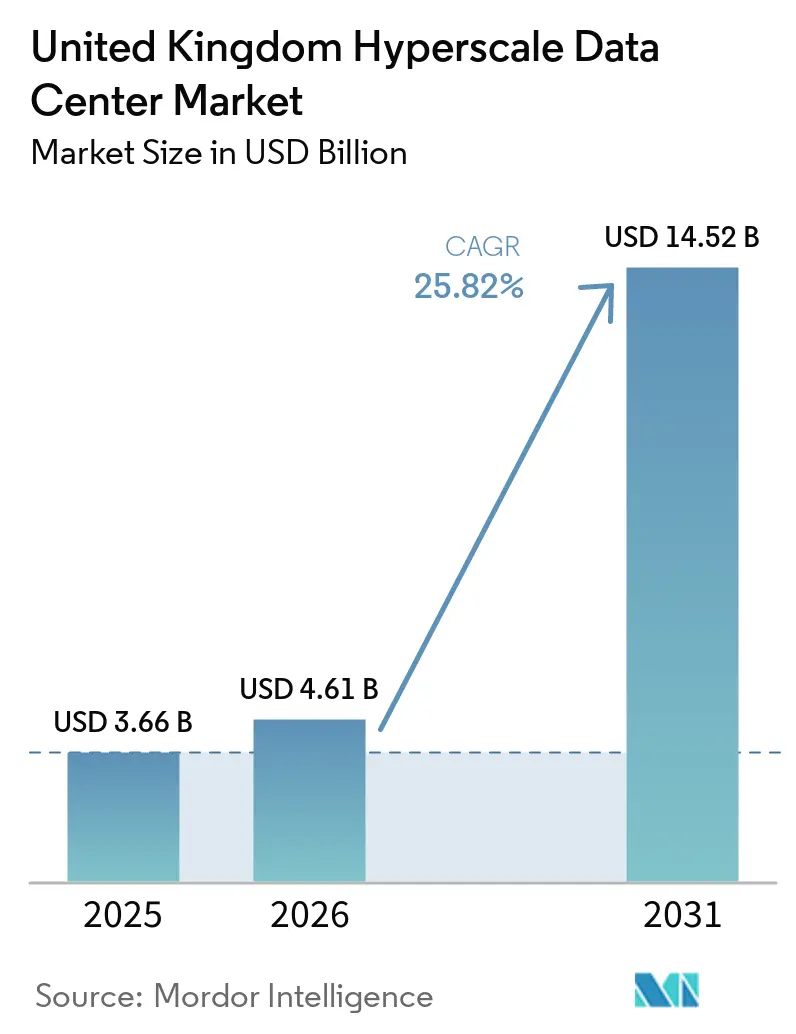
Espera-se que o tamanho do Mercado de Data Centers Hiperescala do Reino Unido cresça de 3,66 bilhões de USD em 2025 para 4,61 bilhões de USD em 2026 e está previsto para atingir 14,52 bilhões de USD até 2031 a um CAGR de 25,82% no período de 2026 a 2031. Em termos de volume de produção, o mercado foi avaliado em 3,49 mil megawatts em 2025 e deve crescer de 4,03 mil megawatts em 2026 para 8,38 mil megawatts até 2031, a um CAGR de 15,77% durante o período de previsão (2026-2031).
A demanda por zonas de nuvem de grau soberano, racks otimizados para IA e fornecimentos de energia seguros está acelerando o crescimento de valor mais rapidamente do que a capacidade, tornando o mercado de data centers hiperescala do Reino Unido a arena de infraestrutura digital mais dinâmica da Europa. As mudanças de densidade de energia de 5-10 kW para 80-100 kW por rack, a adoção em larga escala de resfriamento líquido e o status de Infraestrutura Nacional Crítica (CNI) do governo estão reformulando os critérios de investimento. As barreiras competitivas agora dependem de alocações de energia garantidas pela rede elétrica, combinação de energia renovável e nuclear, e sites em escala de campus que suportam clusters de IA de 200+ MW, que juntos sustentam oportunidades de receita excepcionais para os incumbentes com vantagens energéticas.
Principais Conclusões do Relatório
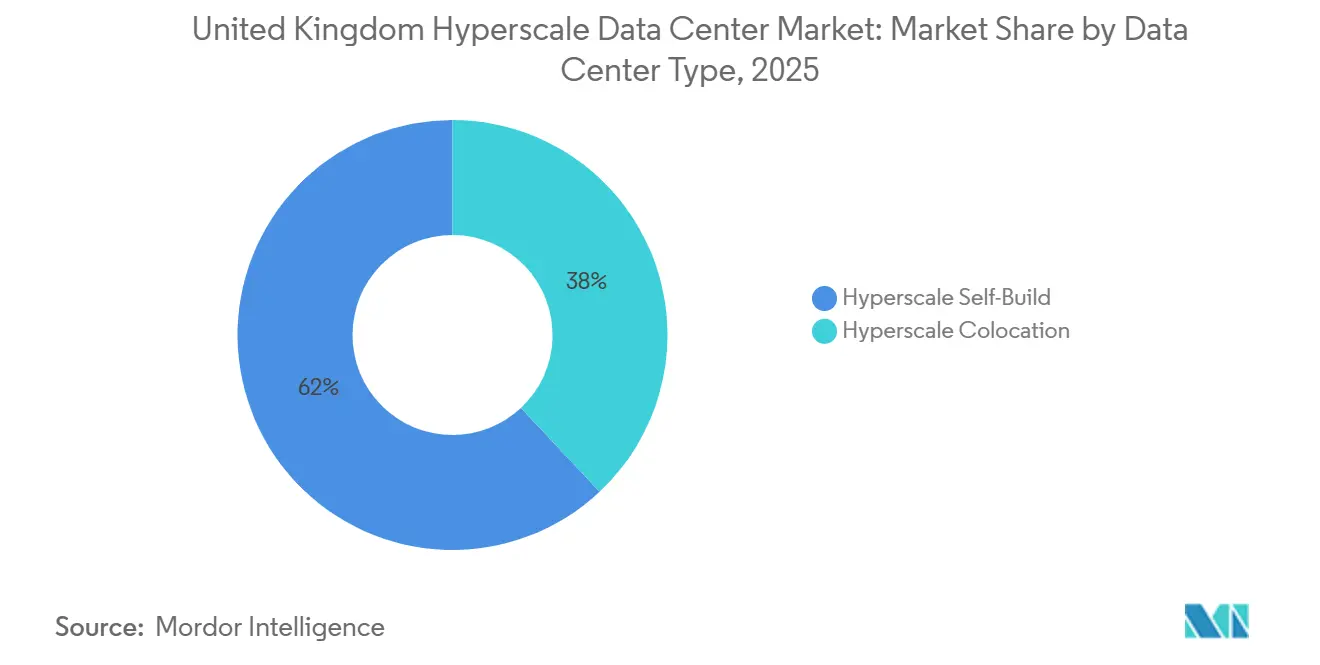
- Por tipo de data center, as instalações de construção própria comandaram 62% da participação de mercado de data centers hiperescala do Reino Unido em 2025, enquanto a colocalização hiperescala registrou o CAGR mais rápido de 27,4% até 2031.
- Por componente, a infraestrutura de TI liderou com uma participação de 41% do mercado de data centers hiperescala do Reino Unido em 2025; os sistemas de resfriamento devem se expandir a um CAGR de 27,5% até 2031.
- Por padrão de nível, o Nível III deteve 71% de participação de mercado em 2025, enquanto a infraestrutura de Nível IV avança a um CAGR de 26,72% até 2031.
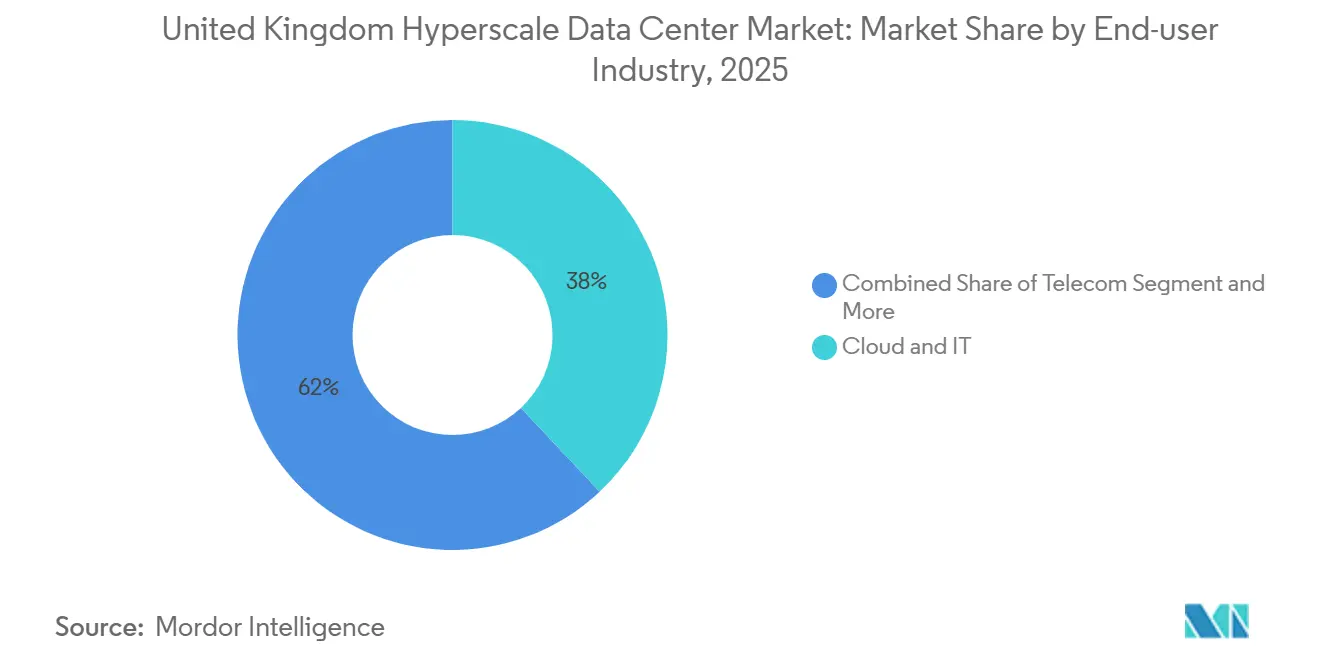
- Por setor de usuário final, nuvem e TI retiveram 38% de participação em 2025 e estão crescendo a um CAGR de 27,8% entre 2026 e 2031.
- Por tamanho de data center, as instalações massivas capturaram uma participação de 46% do mercado de data centers hiperescala do Reino Unido em 2025; as instalações mega estão crescendo a um CAGR de 29,5% até 2031.
- Por geografia, Inglaterra, Sudeste reteve 54,00% de participação em 2025, e a Escócia está crescendo a um CAGR de 26,10% entre 2026 e 2031.
Tendências e Perspetivas do Mercado de Centro de Dados Hiperescala do Reino Unido
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Explosão de densidade de energia de racks de IA/ML | +7.20% | Instalações principais do Sudeste de Inglaterra e Escócia | Curto prazo (≤ 2 anos) |
| Clusters de inferência de IA Generativa exigindo arrefecimento líquido à escala de campus | +5.80% | Campuses hiperescala nacionais | Médio prazo (2-4 anos) |
| PPAs verdes respaldados por SMR reduzindo o PUE ao longo da vida útil | +4.10% | Escócia, Norte de Inglaterra | Longo prazo (≥ 4 anos) |
| Convergência de borda-núcleo 5G impulsionando construções em mercados secundários | +3.70% | Midlands de Inglaterra, País de Gales | Médio prazo (2-4 anos) |
| Zonas de nuvem soberana do setor público | +3.30% | Campuses seguros do Sudeste de Inglaterra | Curto prazo (≤ 2 anos) |
| Repatriação de cargas de trabalho fintech sensíveis à latência | +2.90% | Londres, Edimburgo | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Explosão da Densidade de Energia de Racks de IA/ML
O salto de racks de 5-10 kW para 80-100 kW está a forçar reformas completas nos locais legados, criando uma oportunidade de atualização de USD 2,3 mil milhões. Os racks de IA de alta densidade requerem arrefecimento líquido, espinhas dorsais elétricas rearquitetadas e soluções UPS compactas projetadas para cargas em pico [1].As instalações no Sudeste estão a acelerar projetos de arrefecimento de emergência para reter contratos de GPU, enquanto a Escócia está a atrair novas construções onde existem disponibilidade de energia e capacidade de arrefecimento. As cadeias de abastecimento estão a pivotar de fornecedores de arrefecimento a ar para especialistas em arrefecimento por imersão, perturbando os fornecedores tradicionais de infraestrutura mecânica. Os operadores que não conseguem financiar atualizações de densidade arriscam a obsolescência dos ativos.
Clusters de Inferência de IA Generativa Exigem Soluções de Arrefecimento Líquido à Escala de Campus
Os clusters de GenAI em campus único sustentam cargas contínuas de 100 MW+ e atingem PUE tão baixo quanto 1,02 com resfriamento por imersão. Os operadores que montam campus de IA de 200 MW capturam uma parcela desproporcional de receita porque as restrições de latência impedem a dispersão de cargas de trabalho. A implantação da Stellium em Newcastle com tanques de imersão compatíveis com Open Compute exemplifica uma mudança nacional para o resfriamento líquido. Os projetos de resfriamento proprietários estão crescendo à medida que os hiperescaladores internalizam a engenharia térmica, pressionando os fornecedores mecânicos terceirizados. O efeito de agrupamento intensifica as negociações de energia da rede elétrica, consolidando as vantagens de pioneirismo para os locais com conexões de 400 kV pré-aprovadas.
PPAs Verdes Respaldados por SMR Permitem a Otimização do PUE ao Longo da Vida Útil
A integração de Reatores Modulares de Pequena Escala (SMR) promete energia de base isenta de carbono 24 × 7 e uma redução de PUE ao longo da vida útil de até 20%. A política de Energia Limpa destina os centros de dados como inquilinos âncora para SMRs, desbloqueando a libertação de 500 GW de capacidade da rede elétrica. A rede rica em energia eólica da Escócia combina bem com SMRs para carteiras híbridas de energia de base mais renovável, permitindo PUE abaixo de 1,1. Os arrendamentos de terrenos por duas décadas perto das zonas SMR designadas indicam como a segurança energética está a eclipsar a proximidade metropolitana como o principal critério de seleção de locais. Os primeiros adotantes de SMR vão bloquear custos de energia previsíveis por 60 anos, construindo fossos de custo formidáveis.
A Convergência de Borda-Núcleo 5G Impulsiona o Desenvolvimento de Mercados Secundários
O 5G autónomo atingindo velocidades de download de 1,85 Gbps valida o processamento de borda abaixo de 10 ms, impulsionando construções distribuídas nos Midlands e no País de Gales. Os custos de terreno mais baixos e os lotes industriais reabilitados suportam nós de borda compactos ligados a núcleos hiperescala. A conversão de Bridgend pela Vantage ilustra como as zonas desindustrializadas podem acolher campuses de 10 edifícios que atendem aos requisitos de latência de fabricação e de media. A convergência de borda-núcleo diversifica a capacidade nacional para além de Londres, mitigando os estrangulamentos regionais da rede elétrica e criando novos clusters de emprego.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regras de limitação da rede local limitando consumos superiores a 30 MW | -4.60% | Sudeste de Inglaterra | Curto prazo (≤ 2 anos) |
| Estrangulamentos na cadeia de abastecimento de GPU / fotónica de silício | -3.20% | Nacional | Médio prazo (2-4 anos) |
| Limites de abstração de água e proibições de utilização de água | -2.80% | Áreas com stresse hídrico no Sudeste | Longo prazo (≥ 4 anos) |
| Impostos sobre calor e carbono | -1.90% | Grande Londres | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regras de Limitação da Rede Local Criam Estrangulamentos de Capacidade
As reformas que priorizam ligações "prontas e necessárias" relegaram os centros de dados com mais de 60 MW para o fim da fila, atrasando até 40% da capacidade do pipeline. Os contratos interrompíveis introduzem riscos operacionais, forçando os operadores a subscrever a geração no local ou sistemas de armazenamento de energia em baterias. A escassez infla os prémios de terreno para lotes com direito de energia e vantaja os operadores incumbentes que garantiram capacidade de 400 kV cedo. Abordagens independentes da rede elétrica, como SMRs e instalações de pico de hidrogénio verde, estão a ganhar atenção à medida que a limitação persiste [2]
Estrangulamentos na Cadeia de Abastecimento de GPU e Fotónica de Silício Restringem a Infraestrutura de IA
As filas de alocação para GPUs NVIDIA H100 estendem-se até 2026, e as escassezas de substratos TRX5090 abrandam as implementações de fabric de comutação. Os grandes hiperescaladores estão a assinar pré-pagamentos plurianuais, colocando os participantes mais pequenos em desvantagem. Os longos prazos de entrega levam os operadores a escalonar as instalações, reduzindo a utilização da capacidade a curto prazo. As incertezas no abastecimento de chips podem reduzir as CAGRs de implementação em 3,2%, embora as expansões de fábricas de fotónica de silício na Europa possam aliviar a pressão a partir de 2027.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Centro de Dados: Domínio da Autoconstrução com Aceleração da Colocação
As instalações de construção própria detiveram 62% da participação de mercado de data centers hiperescala do Reino Unido em 2025, à medida que os hiperescaladores projetaram layouts proprietários para o tempo de atividade de treinamento de IA. Esses campi personalizados integram barramentos de energia sob medida, resfriamento direto ao chip e suítes de segurança reforçadas à prova de explosão. O tamanho do mercado de data centers hiperescala do Reino Unido para ativos de construção própria está projetado para acompanhar os requisitos de IA soberana até 2031, embora a expansão dependa das conexões à rede elétrica.
A colocalização hiperescala, registrando um CAGR de 27,4%, atrai empresas que buscam clusters de IA sem desembolso de capital. Os inquilinos de serviços financeiros utilizam a colocalização para satisfazer mandatos regulatórios de hospedagem, enquanto os provedores de nuvem descarregam nós de recuperação de desastres. A consolidação, exemplificada pelas aquisições da Digital Realty em Londres, está criando operadores de múltiplos campi capazes de oferecer salas de IA de 20 MW sob demanda.
Por Componente: A Infraestrutura de TI Lidera, o Arrefecimento Líquido Cresce
A infraestrutura de TI permaneceu o maior componente, representando 41% da participação do tamanho do mercado de data centers hiperescala do Reino Unido em 2025. Servidores otimizados para GPU e malhas NVMe dominam as novas implantações de racks à medida que as cargas de trabalho de IA ganham prioridade.
O resfriamento líquido é o segmento de destaque, com previsão de crescimento de CAGR de 27,5% à medida que as densidades de rack aumentam. Os provedores estão enviando tanques de imersão pré-integrados com detecção de vazamentos, e os fabricantes de equipamentos originais estão agrupando GPUs prontas para refrigerante. A infraestrutura elétrica está evoluindo para estruturas de UPS modulares de íons de lítio escalando além de 5 MW por bloco, enquanto a infraestrutura mecânica migra para unidades de distribuição de refrigerante com circuitos de 800 kW.
Por Padrão de Nível: A Prevalência do Nível III Cede ao Prémio do Nível IV
O Nível III representou 71% de participação em 2025 devido à sua relação custo-benefício para cargas empresariais rotineiras. Os operadores podem realizar manutenção sem tempo de inatividade, suportando a maioria das cargas de trabalho de SaaS e web.
O Nível IV está se expandindo a um CAGR de 26,72% porque o treinamento de modelos de IA não pode tolerar interrupções que reiniciem trabalhos de várias semanas. A participação de mercado de data centers hiperescala do Reino Unido para salas de Nível IV está se expandindo dentro de zonas de nuvem soberana e financeiras. Os prêmios de capital de 40-60% são mitigados pelas penalidades de tempo de inatividade evitadas.
Por Setor do Utilizador Final: Liderança de Nuvem e TI Desafiada pelo Crescimento de IA/HPC
Nuvem e TI capturaram 38% de participação de mercado em 2025, com AWS, Azure e Google Cloud expandindo a computação geral. Os operadores de telecomunicações mantêm uma participação estável impulsionada pelos nós de borda 5G.
Nuvem e TI detêm a participação de mercado de crescimento mais rápido de 27,8% no mercado de data centers hiperescala do Reino Unido devido ao aumento da adoção de nuvem e à transformação digital. As empresas estão migrando rapidamente para infraestrutura baseada em nuvem para melhorar a escalabilidade e a eficiência. Os provedores hiperescala estão expandindo a capacidade dos data centers para atender a essa demanda. Esse crescimento também é impulsionado pelas cargas de trabalho de IA e pelas estratégias de nuvem híbrida.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Tamanho do Centro de Dados: Instalações Massivas Dominam enquanto a Mega-Escala Acelera
As instalações massivas (maiores que 25 MW e menores ou iguais a 60 MW) detiveram uma participação de 46% em 2025 porque equilibram a economia com o pragmatismo da fila de conexão à rede elétrica. Elas permanecem a âncora para a maioria dos campi de múltiplos inquilinos.
As instalações mega (maiores que 60 MW) estão crescendo a um CAGR de 29,5%. O projeto de 750 MW da Blackstone em Northumberland exemplifica esse impulso. A obtenção de alimentações de 400 kV e subestações de 200 MVA no local está se tornando padrão para novos projetos mega, reformulando a aquisição de fornecedores em direção a transformadores em escala de utilidade e equipamentos de comutação de alta capacidade.
Análise Geográfica
O Sudeste da Inglaterra reteve uma participação líder no mercado, apoiado pelo corredor financeiro de baixa latência de Londres e pelos pontos de aterrissagem de cabos submarinos. A limitação da rede elétrica e as restrições de uso de água, no entanto, limitam adições adicionais de capacidade, obrigando os operadores a adotar sistemas de circuito fechado e economizadores de ar, o que aumenta os custos operacionais.
A Escócia registra o crescimento mais rápido, apoiada por redes elétricas ricas em energia eólica, um clima frio e processos de planejamento simplificados. Os acordos de compra de energia vinculados a renováveis e os programas piloto de reatores modulares pequenos atraem hiperescaladores que buscam energia livre de carbono. Desenvolvimentos comprometidos significativos reforçam a confiança dos investidores.
As Midlands e o Norte estão emergindo como zonas de transbordamento, apoiadas por propriedades industriais reformadas e circuitos de fibra escura em melhoria. Projetos como o campus de Manchester da Kao Data suportam cargas de trabalho de borda de manufatura. O País de Gales aproveita conversões industriais, como Bridgend, para hospedar campus de grande escala, diversificando a capacidade nacional.
Panorama Competitivo
A concorrência está a intensificar-se, mas permanece moderadamente consolidada. As barreiras de capital e acesso à rede elétrica concedem vantagens de escala aos operadores incumbentes, mas os novos participantes com inovações energéticas estão a erodir as barreiras. Os hiperescaladores estão a integrar verticalmente, concebendo coletores de arrefecimento líquido personalizados e plantas de subestação no local. Os gigantes da colocação respondem adquirindo locais com direito de energia e oferecendo suites prontas para IA.
A estratégia energética tornou-se o principal diferenciador. Os operadores que garantem SMRs ou PPAs de energia eólica a longo prazo anunciam PUE abaixo de 1,2 e neutralidade de carbono 24 × 7, influenciando a aquisição pelos hiperescaladores. A diferenciação tecnológica centra-se no arrefecimento por imersão e em tecidos de fotónica de silício de alta velocidade. Os projetos de recuperação de calor residual, como as parcerias de aquecimento de piscinas, criam narrativas de valor social.
A entrada no mercado é mais difícil no Sudeste devido à saturação da fila de limitação. As jogadas de mercado secundário nos Midlands e na Escócia atraem financiamento de capital privado, mas devem competir em velocidade de construção e conformidade com a nuvem soberana. A fusão e aquisição estratégica, tipificada pela aquisição da Yondr pela DigitalBridge, está a remodelar o mapa de propriedade à medida que os fundos procuram retornos de longo prazo semelhantes a serviços públicos.
Líderes do Setor de Centro de Dados Hiperescala do Reino Unido
-
Amazon Web Services (AWS)
-
Microsoft Corp.
-
Meta Platforms, Inc.
-
Oracle Corp.
-
Alphabet Inc. (Google Cloud)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Junho de 2026: A Ark Data Centres anunciou uma expansão de 1,08 bilhão de USD no Longcross Park, incluindo uma nova instalação de 36 MW para suportar infraestrutura de nuvem de IA.
- Abril de 2026: A BT e a Nscale anunciaram planos para até 14 MW de capacidade de IA soberana em três sites no Reino Unido, suportando cargas de trabalho de IA seguras com infraestrutura NVIDIA.
- Fevereiro de 2026: A Ada Infrastructure iniciou as obras de seu campus de 210 MW em Docklands, composto por três instalações de 70 MW projetadas para cargas de trabalho de nuvem, IA e alta densidade.
- Abril de 2025: A Yondr comissionou a primeira fase de seu segundo data center em Slough, adicionando 10 MW de capacidade ativa dentro de seu planejado campus de 100 MW em Londres.
- Janeiro de 2025: A Nscale anunciou um investimento de 2,5 bilhões de USD no Reino Unido, incluindo um data center de IA de 50 MW em Loughton, escalável para 90 MW, fortalecendo a infraestrutura de IA hiperescala.
Estrutura da metodologia de pesquisa e escopo do relatório
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de data centers hiperescala do Reino Unido como toda instalação construída especificamente ou totalmente convertida dentro do país que entrega pelo menos 5 MW de carga de TI contígua a um único inquilino de nuvem ou plataforma digital e oferece conectividade de alta densidade de operadoras, backup de energia N+1 e resfriamento de alta eficiência adequado para clusters de IA. De acordo com a Mordor Intelligence, tanto os campus de construção própria quanto as salas atacadistas arrendadas por operadores hiperescala estão incluídos neste escopo.
Exclusão de escopo: microsites de borda, salas de servidores empresariais e suítes de colocalização de múltiplos inquilinos abaixo do limite de 5 MW estão fora da análise.
Visão Geral da Segmentação
- Por Tipo de Centro de Dados
- Autoconstrução Hiperescala
- Colocação Hiperescala
- Por Componente
- Infraestrutura de TI
- Infraestrutura de Servidor
- Infraestrutura de Armazenamento
- Infraestrutura de Rede
- Infraestrutura Elétrica
- Unidade de Distribuição de Energia
- Comutadores de Transferência e Equipamentos de Comutação
- Sistemas UPS
- Geradores
- Outra Infraestrutura Elétrica
- Infraestrutura Mecânica
- Sistemas de Arrefecimento
- Racks
- Outra Infraestrutura Mecânica
- Construção Geral
- Desenvolvimento do Núcleo e Invólucro
- Instalação e Comissionamento
- Engenharia de Design
- Sistemas de Incêndio, Segurança e Proteção
- Soluções DCIM / BMS
- Infraestrutura de TI
- Por Padrão de Nível
- Nível III
- Nível IV
- Por Setor do Utilizador Final
- Nuvem e TI
- Telecomunicações
- Media e Entretenimento
- Governo
- BFSI
- Manufatura
- Comércio Eletrónico
- Outros Utilizadores Finais
- Por Tamanho do Centro de Dados
- Grande (inferior ou igual a 25 MW)
- Massivo (superior a 25 MW e inferior ou igual a 60 MW)
- Mega (superior a 60 MW)
- Por Geografia
- Inglaterra - Sudeste
- Inglaterra - Midlands
- Inglaterra - Norte
- Escócia
- País de Gales
- Irlanda do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor entrevistaram contratantes de projeto e construção, responsáveis pela aquisição de energia em operadores hiperescala e operadoras de fibra de longa distância em Londres, Manchester e Escócia. As conversas esclareceram o custo de construção por MW, as trajetórias de densidade de rack, os prêmios de energia renovável e os cronogramas de entrada em operação, preenchendo lacunas deixadas por fontes publicadas.
Pesquisa Documental
Primeiro mapeamos a capacidade nacional usando registros públicos de planejamento do Departamento de Nivelamento, filas de conexão da National Grid ESO, registros de importação de servidores da HMRC e escrituras do Registro de Imóveis em torno de Slough e Dagenham. O contexto adicional veio de documentos de posição da techUK, registros de interrupções do Uptime Institute, vendas de eletricidade da Ofgem e estudos revisados por pares sobre eficiência de resfriamento líquido. Os relatórios anuais das empresas, relatórios de sustentabilidade e comunicados de imprensa de projetos foram rastreados no Dow Jones Factiva, enquanto o D&B Hoovers forneceu divisões de receita para precificar construção versus equipamentos de TI. Essas referências ilustram a combinação; muitos outros conjuntos de dados abertos também informaram a verificação documental.
Dimensionamento de Mercado e Previsão
Em nosso modelo, uma abordagem de cima para baixo converte megawatts autorizados em valor de mercado por meio de índices atuais de capex em £/MW e de equipamentos de TI, verificando os totais em relação a uma amostra de baixo para cima de seis grandes campus. Principais alavancas: a densidade de racks de IA, a penetração de cargas de trabalho em nuvem, o prêmio de energia renovável, o custo médio de construção e a adoção de resfriamento líquido alimentam uma regressão multivariada que projeta a demanda até 2031. Quaisquer lacunas no nível do local são preenchidas com consolidações de fornecedores e contribuições de especialistas antes que os números sejam finalizados.
Validação de Dados e Ciclo de Atualização
Os resultados passam por verificações de variância em relação às vendas da Ofgem, tendências de importação de servidores e variações cambiais, seguidas de revisão analítica em múltiplas etapas. Os relatórios são atualizados uma vez por ano, com atualizações intermediárias quando ocorrem eventos materiais, como a adjudicação de um novo campus de 200 MW; uma nova revisão analítica precede cada entrega ao cliente.
Por que a Linha de Base de Data Centers Hiperescala do Reino Unido da Mordor Resiste ao Escrutínio
As estimativas publicadas frequentemente diferem porque as empresas estabelecem limites variados de instalações, cestas de custos e anos de corte para o reconhecimento de gastos.
Os concorrentes às vezes agrupam salas de colocalização e retrofits empresariais, congelam taxas de câmbio ou assumem custos uniformes de £/MW, enquanto nós atualizamos a moeda, a inflação, os prêmios de equipamentos de grau IA e contamos apenas construções de inquilino único ≥5 MW que garantiram financiamento.
Comparação de referência
| Tamanho do Mercado | Fonte anônima | Principal fator de diferença |
|---|---|---|
| 3,66 bilhões de USD (2025) | Mordor Intelligence | |
| 5,75 bilhões de USD (2023) | Consultoria Regional A | Inclui locais abaixo de 5 MW e baseia-se em um ano base de 2023 |
| 9,50 bilhões de USD (2024) | Publicação Especializada B | Mistura o CAPEX de hardware de IA com os gastos de construção |
| 10,69 bilhões de USD (2024) | Consultoria Global C | Acompanha o gasto total em data centers, incluindo instalações de colocalização e empresariais |
Como nosso escopo é mais restrito, nossas variáveis são transparentes e nossa cadência de atualização é anual, a Mordor entrega uma linha de base equilibrada e reproduzível na qual os tomadores de decisão podem confiar com confiança.
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de centro de dados hiperescala do Reino Unido em 2031?
Prevê-se que o setor atinja USD 14,52 mil milhões até 2031.
Qual tipo de centro de dados está a expandir-se mais rapidamente?
A colocalização hiperescala está crescendo a um CAGR de 27,4% à medida que as empresas buscam capacidade pronta para IA sem obstáculos de capital.
Por que razão o arrefecimento líquido está a ganhar tração?
As densidades de rack acima de 80 kW para cargas de trabalho de IA excedem os limites do arrefecimento a ar, tornando as soluções de imersão e direto ao chip o caminho mais eficiente para PUE abaixo de 1,2.
Qual região mostra o crescimento de capacidade mais rápido?
A Escócia lidera com um CAGR de 26,10% graças à abundante energia renovável e ao licenciamento simplificado.
Como é que as restrições de ligação à rede elétrica estão a influenciar a estratégia de localização?
As limitações de capacidade no Sudeste estão a empurrar os operadores para a Escócia, o País de Gales e os Midlands, e a despertar o interesse em energia privada respaldada por SMR.
Que papel desempenham os SMRs nas construções futuras?
Os Reatores Modulares de Pequena Escala prometem energia de base isenta de carbono 24 × 7, potencialmente reduzindo o PUE ao longo da vida útil em até 20% e isolando os operadores da volatilidade dos preços da rede elétrica.
- Mercado Europeu de Data Centers Hyperscale
- Mercado de Data Centers Hyperscale no Canadá
- Mercado de Data Centers Hyperscale da Espanha
- Mercado de Data Centers Hyperscale da Itália
- Mercado de Data Centers de Hiperescala no Japão
- Mercado de Data Centers Hyperscale da América do Norte
- Mercado de Data Centers Hyperscale em Hong Kong
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA no mercado global, abrangendo tipo de instalação, componente e nível.
- Mercado de Construção de Data Centers Demanda global por construção, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Energia para Data Centers Sistemas de energia em todo o mundo, divididos por componente, tier e tamanho de instalação.
- Mercado de Construção de Data Centers na Europa Construção na Europa, dividida por camada, tamanho de instalação e tipo de instalação.
- Mercado de Construção de Data Centers do Reino Unido Demanda de construção em todo o Reino Unido, cobrindo nível, tamanho da instalação e tipo de instalação.
- Mercado de Energia para Data Centers na Espanha Sistemas de energia na Espanha, divididos por componente, tipo de instalação e tamanho da instalação.