
Análise do Mercado de Construção de Data Centers por Mordor Intelligence
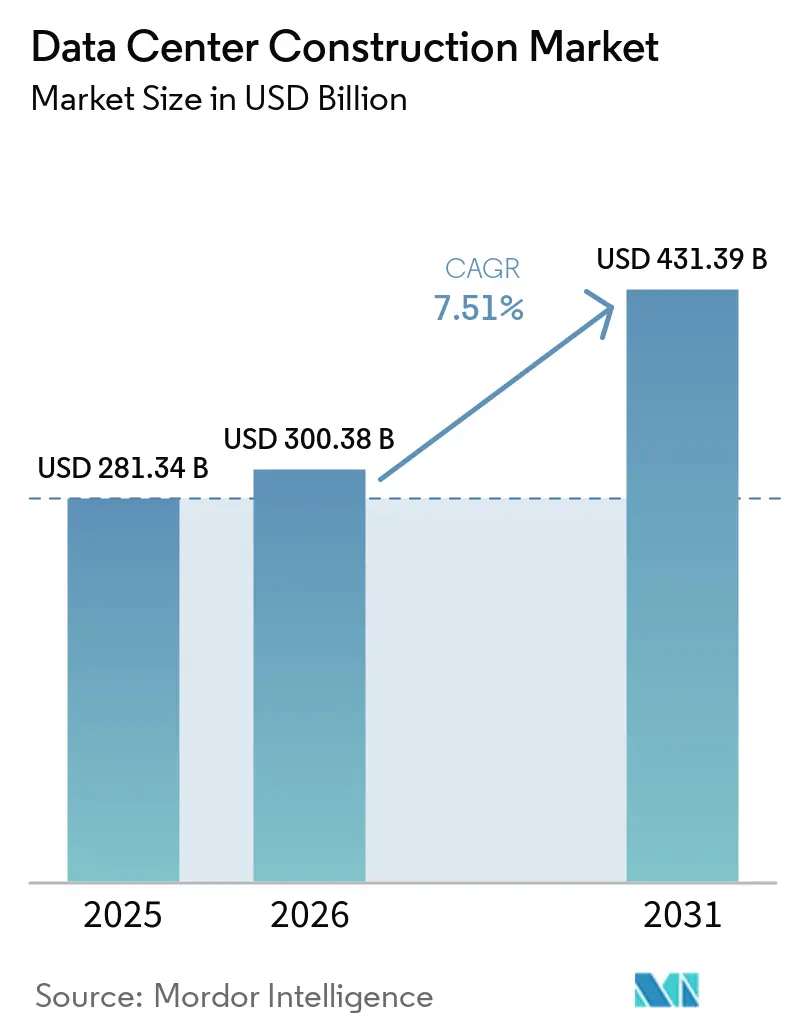
O tamanho do mercado de construção de data centers é estimado em 460,2 bilhões de USD em 2026 e tem projeção de atingir 322,9 bilhões de USD em 2027, chegando a 460,2 bilhões de USD até 2032, crescendo a um CAGR de 7,34% de 2027 a 2032.
A demanda por nuvem e análise de dados sustenta novas instalações, com o resfriamento líquido vinculando a densidade computacional ao design de construção nos Estados Unidos. Compromissos em escala de campus concentram requisitos substanciais de execução civil, elétrica e mecânica em sites individuais. O aumento dos custos de terreno e os requisitos de energia vinculados à conexão restringem a facilidade com que os desenvolvedores podem converter essa demanda em novas instalações. Desenvolvedores que enfrentam custos de terreno mais elevados e condições de fornecimento renovável em conexões de rede tendem a favorecer contratantes que coordenam escopos de projeto, elétrica e resfriamento. Isso desloca a competição para a entrega integrada, que aborda tanto a exposição de capital quanto os requisitos de energia da instalação.
Principais Conclusões do Relatório
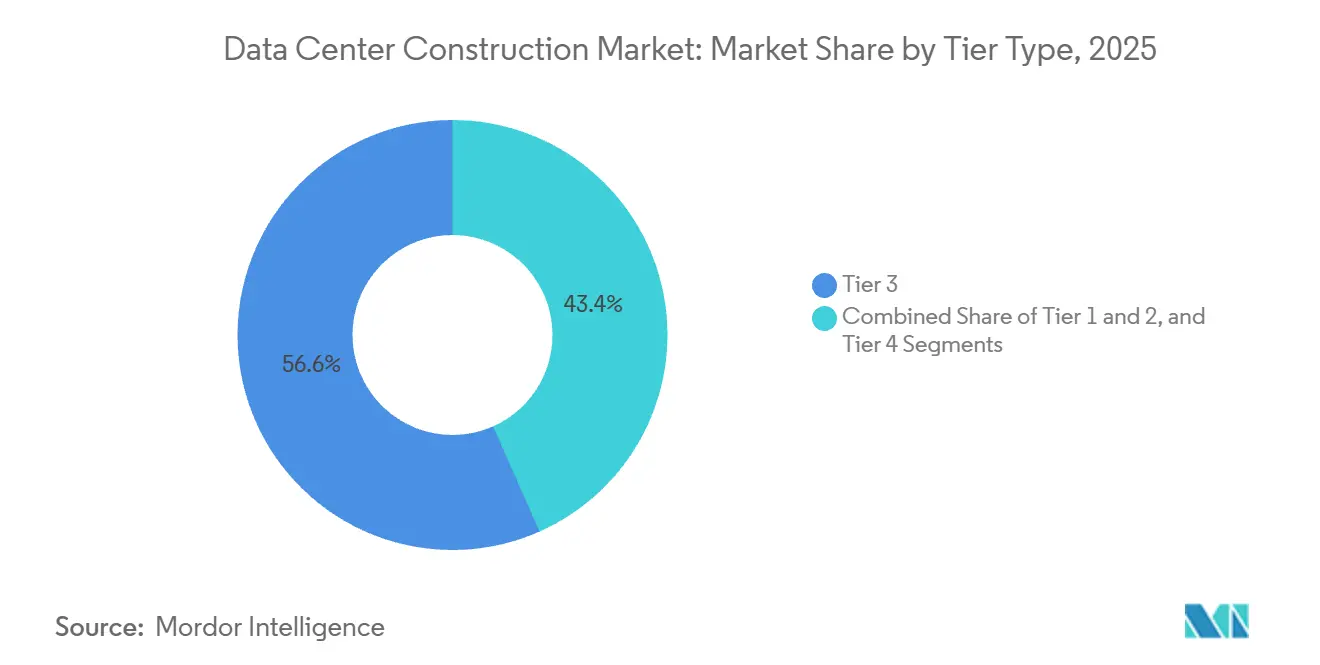
- Por tipo de nível, o Nível 3 deteve uma participação de 56,75% no mercado de construção de data centers em 2026, enquanto o Nível 4 é previsto como o segmento de crescimento mais rápido, com um CAGR de 7,96% de 2027 a 2032.
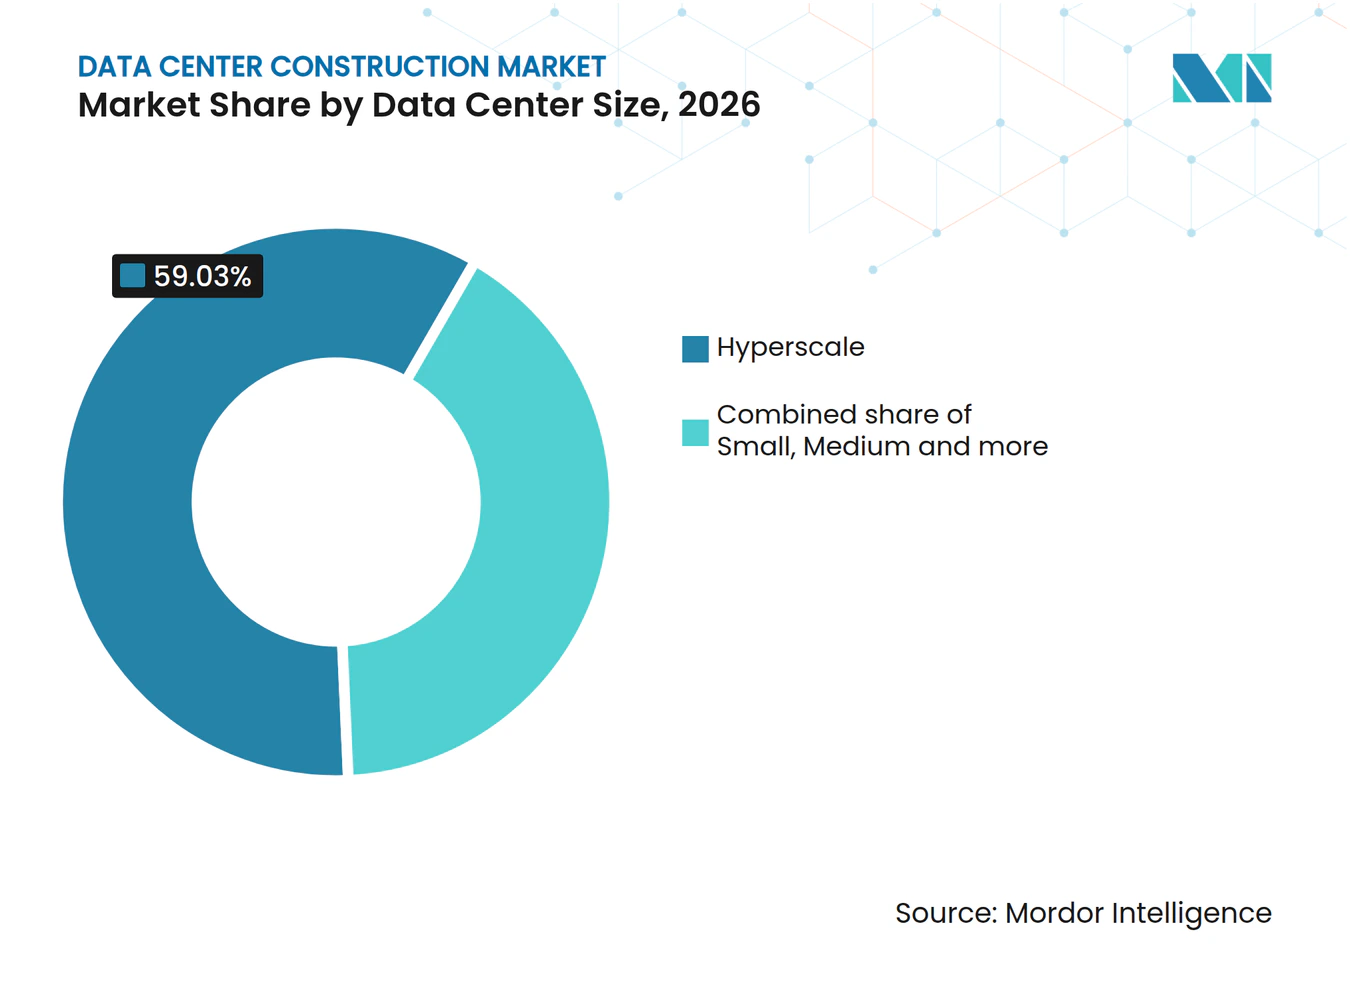
- Em termos de tamanho de data center, as instalações de hiperescala lideraram com uma participação de 59,03% no tamanho do mercado de construção de data centers em 2026 e têm previsão de crescimento mais rápido, com um CAGR de 8,4% de 2027 a 2032.
- Por tipo de data center, as instalações de colocalização lideraram com 54,42% dos gastos em construção em 2026, enquanto os hiperescaladores e provedores de serviços em nuvem têm projeção de crescimento mais rápido, com um CAGR de 8,9% de 2027 a 2032.
- A infraestrutura elétrica liderou a categoria de infraestrutura com 39,8% dos gastos em construção em 2026, enquanto a infraestrutura mecânica tem previsão de crescimento mais rápido, com um CAGR de 9,1% de 2027 a 2032.
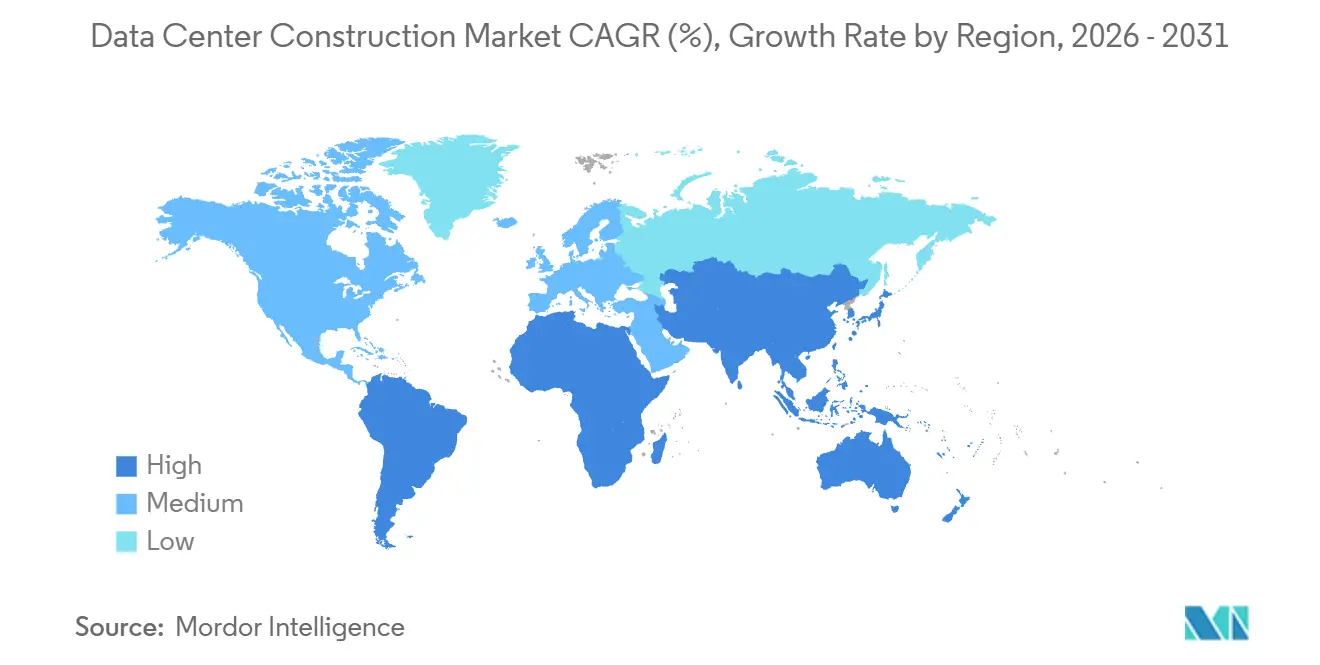
- Geograficamente, a América do Norte liderou com 39,99% dos gastos em construção em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento mais rápido, com um CAGR de 9,45% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
600+
relatórios de data centers pela Mordor Intelligence
abrangendo servidores, instalações de IA, refrigeração e mais - em nível global, regional ou nacional, até componentes individuais de data center
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Construção de Data Centers*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento de Aplicações em Nuvem, Cargas de Trabalho de IA e Big Data | +4% | Regiões de infraestrutura em nuvem da Índia | Curto prazo (≤ 2 anos) |
| Adoção Acelerada de Instalações de Hiperescala | +3% | Sites de construção de hiperescala nos Estados Unidos | Médio prazo (2 a 4 anos) |
| Aumento de Implantações de Computação de Borda Próximas a Centros Populacionais | +1.1% | Estados Unidos e UE27 | Médio prazo (2-4 anos) |
| Mandatos de Energia Renovável Moldando o Design de Instalações | +0.9% | Sites de data centers em Singapura | Médio prazo (2-4 anos) |
| Exploração de Pequenos Reatores Modulares (SMRs) no Local para Contornar Restrições de Rede | +0.2% | Localizações de data centers nos Países Baixos | Longo prazo (≥ 4 anos) |
| Surgimento de Campi Especulativos de "Terreno Energizado" Reduzindo os Prazos de Pré-Locação | +0.6% | Sites de campus energizado nos Estados Unidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento de Aplicações em Nuvem, Cargas de Trabalho de IA e Big Data
A demanda por nuvem com capacidade restrita confere ao crescimento dos serviços de dados pagos relevância direta para novos investimentos em instalações. A Microsoft informou que a receita do Azure e de outros serviços em nuvem cresceu 43% em relação ao ano anterior no quarto trimestre do exercício fiscal de 2026. A demanda dos clientes do Azure superou a capacidade disponível naquele trimestre. A Microsoft também informou mais de 40.000 clientes pagantes do Fabric, um aumento de mais de 60% em relação ao ano anterior no quarto trimestre do exercício fiscal de 2026. Para o operador, a demanda não atendida do Azure e uma base crescente de clientes de análise de dados se traduzem em requisitos de maior capacidade de instalações.
Adoção Acelerada de Instalações de Hiperescala
Compromissos em escala de campus aumentam a demanda por construção antes que sua capacidade computacional eventual entre em operação. Em 11 de fevereiro de 2026, a Meta anunciou o início das obras de seu data center em Lebanon, Indiana, projetado para entregar 1 GW quando operacional. O investimento anunciado foi superior a 10 bilhões de USD e abrangeu a infraestrutura do data center e a comunidade ao redor. A instalação, o segundo site da Meta em Indiana, foi concebida para suportar tanto cargas de trabalho de IA quanto seus produtos principais. Para os contratantes, uma capacidade de projeto de 1 GW em um único site cria a oportunidade de coordenar trabalhos substanciais de site e instalação em torno de um único objetivo de capacidade. Um único site desse porte reúne pacotes civis, elétricos e mecânicos, tornando o sequenciamento deles uma tarefa central de construção para os contratantes que a Meta contratar.
Aumento de Implantações de Computação de Borda Próximas a Centros Populacionais
As implantações metropolitanas de IA criam oportunidades de construção que combinam locais de serviço locais com engenharia especializada de instalações. A Edged inaugurou um novo data center em Aurora, Illinois, na região metropolitana de Chicago, em 26 de fevereiro de 2025, com o campus projetado para cargas de trabalho de IA de alta densidade.[1] A instalação incorporou sistemas avançados de resfriamento sem água e de energia, conferindo aos seus requisitos de construção um componente técnico substancial. O Edge Observatory for the Digital Decade estimou 451 data centers de borda no país implantados em toda a UE27 até o final de 2025. O Observatório define data centers de borda no país como instalações de grande escala, regionalmente escaláveis, dentro de 200 quilômetros dos usuários, com latência inferior a 20 ms e capacidade de energia de 12 MW. Onde a demanda ultrapassa o alcance de 200 quilômetros de uma única instalação, instalações locais adicionais podem gerar trabalho de construção que a expansão de um único campus central não consegue suprir.
Mandatos de Energia Renovável Moldando o Design de Instalações
As concessões de capacidade vinculadas à energia criam demanda por construção ao conectar a permissão de expansão ao design de fornecimento de baixo carbono. Singapura informou, em 10 de setembro de 2026, que sua segunda Chamada de Candidaturas para Data Centers havia concedido provisoriamente 200 MW de capacidade.[2] Mais da metade dessa capacidade utilizaria geração de baixo carbono baseada em Singapura, incluindo fotovoltaicos integrados ou aplicados a edificações e combustíveis como biometano, amônia e hidrogênio. Os beneficiários devem reportar o consumo de eletricidade e comprovar sua proporção de baixo carbono como condição de suporte à capacidade. Para os projetistas de instalações, a concessão vincula a integração solar e a medição de energia a uma oportunidade de expansão definida. A abertura comercial vai além da instalação de equipamentos de geração, pois o edifício e seus sistemas de medição devem suportar os compromissos vinculados à capacidade.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada dos Custos de Imóveis, Instalação e Manutenção | -1.2% | Estados Unidos e Canadá | Curto prazo (≤ 2 anos) |
| Limites Mais Rígidos de Consumo de Energia e Conformidade com Carbono | -0.7% | República da Irlanda | Médio prazo (2 a 4 anos) |
| Escassez de Mão de Obra Qualificada para Resfriamento Líquido Avançado | -0.4% | Sites de construção nos Estados Unidos | Curto prazo (≤ 2 anos) |
| Termos de "Pague ou Leve" de Concessionárias e Requisitos de Garantia Imobilizando Capital e Afastando Desenvolvedores de Médio Porte | -0.2% | Território de serviço da AEP Ohio | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada dos Custos de Imóveis, Instalação e Manutenção
Custos mais elevados de terreno e execução restringem a capacidade que os desenvolvedores podem construir a partir de um compromisso de capital fixo. A Cushman & Wakefield informou que os custos médios de construção por MW nos Estados Unidos e no Canadá aumentaram 21% entre seu guia do quarto trimestre de 2024 e sua edição de 2026. O terreno energizado nos principais mercados dos EUA teve média de 584.000 USD por MW no acumulado de 2026, 51% acima do ano anterior e 35% acima de sua média de 5 anos. Juntos, o maior custo de construção e o preço do terreno elevam o capital exposto por unidade de capacidade planejada, reduzindo a margem para estouros de construção. A Cushman & Wakefield também informou um aumento médio de 10% ao ano nos custos de construção de data centers na Ásia-Pacífico em 2025, estendendo a pressão sobre a capacidade por dólar além da América do Norte.
Limites Mais Rígidos de Consumo de Energia e Conformidade com Carbono
As obrigações de energia vinculadas à conexão podem tornar o fornecimento renovável uma dependência de desenvolvimento separada, além da própria instalação. A Comissão de Regulação de Serviços Públicos da Irlanda definiu sua política em dezembro de 2025 para novos pedidos de conexão que abrangem capacidade nova ou adicional. Os data centers com capacidade máxima de importação de pelo menos 1 MVA devem atender a pelo menos 80% da demanda anual com eletricidade renovável adicional gerada na República da Irlanda. O requisito inclui um período de transição de 6 anos a partir da energização do site de demanda. Essa transição permite tempo para conformidade, mas a condição de geração adicional doméstica restringe os arranjos de fornecimento que podem satisfazer a obrigação. Para os desenvolvedores afetados, garantir uma conexão implica, consequentemente, um compromisso de fornecimento de energia que vai além da conclusão do edifício e aumenta os requisitos de coordenação do projeto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Construção de Data Centers
Por Tipo de Nível:
A Entrega de Alta Densidade Confere à Certificação um Papel SeparadoO Nível 3 representou uma participação de 56,75% no tamanho do mercado de construção de data centers em 2026, tornando-o o maior segmento por nível. A Delska inaugurou sua instalação EU North Riga LV DC1 de 10 MW em Riga, Letônia, em 15 de abril de 2026, para cargas de trabalho de IA e computação de alto desempenho. A instalação em operação atende aos padrões Nível III e está passando pela certificação de Instalação Nível III. Ela suporta densidades de rack de até 250 kW, vinculando a proposta de nível a requisitos computacionais concentrados. Os clientes podem implantar antes que a certificação da Instalação seja concluída, separando a conformidade declarada de Nível III da Delska em até 250 kW por rack da certificação da instalação em operação.
O Nível 4 é o segmento de crescimento mais rápido por nível, com um CAGR projetado de 7,96% de 2027 a 2032. Antes do lançamento do KL1 em Petaling Jaya, Malásia, em 14 de maio de 2026, a NEXTDC informou que a instalação havia obtido a Certificação de Instalação Construída Nível IV do Uptime Institute. Em 25 de fevereiro de 2025, a irix anunciou que sua instalação Kuching 1 DC @Santubong havia recebido a Certificação de Instalação Construída Nível IV do Uptime Institute, tornando-se o primeiro data center certificado Nível IV da Malásia. A SASA Data Centres foi a parceira responsável pelo projeto, construção e transferência. A responsabilidade da SASA até a transferência torna o prêmio da irix um teste de entrega completa do projeto, indo além da capacidade de um parceiro de produzir um projeto Nível IV.



Por Tamanho de Data Center:
A Computação de Hiperescala Eleva as Exigências de Entrega FísicaA hiperescala representou uma participação de 59,03% no mercado de construção de data centers em 2026 e é o maior e mais rápido segmento em crescimento por tamanho de instalação, com um CAGR projetado de 8,4% de 2027 a 2032. Em novembro de 2025, a AWS informou que o Projeto Rainier estava online com quase 500.000 chips Trainium2 distribuídos por vários data centers nos EUA. A Anthropic utilizou o cluster para treinar e executar o Claude. A JLL projetou que os hiperescaladores poderiam construir 41 GW de capacidade de data center de propriedade própria entre 2026 e 2030, dobrando esse segmento para 70 GW. Como um cluster como o Rainier abrange várias instalações, a construção de hiperescala pode exigir que os contratantes coordenem várias entregas de grandes instalações em torno de uma arquitetura computacional compartilhada.
O requisito de entrega física é visível na mão de obra comprometida em um projeto de construção de hiperescala separado. Até 25 de junho de 2026, a Oracle informou quase 20 milhões de horas de trabalho de construção e até 9.000 trabalhadores no local até a data em seu data center em Abilene, Texas. A JLL projetou que os hiperescaladores alocariam 1 trilhão de USD em gastos com data centers entre 2024 e 2026. Acomodar tantos trabalhadores em um único site torna o agendamento de equipes e a logística do site uma restrição de entrega por si só.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tipo de Data Center:
A Escala de Colocalização Encontra a Expansão Direta na NuvemOs data centers de colocalização foram o maior segmento por tipo de instalação, representando 54,42% dos gastos em construção em 2026. A Equinix Inc. informou 3,5 bilhões de USD em receita global de serviços de colocalização no primeiro semestre de 2026, em comparação com 3,13 bilhões de USD no primeiro semestre de 2025. Em junho de 2026, veículos de propósito específico da DataBank obtiveram 650 milhões de USD em financiamento de projeto incremental para a construção de um quarto data center de 60 MW em Red Oak, Texas. A receita da Equinix demonstra a escala operacional da colocalização, mas o trabalho de construção chega aos contratantes por meio de capital em nível de projeto, como o financiamento da DataBank para um edifício individual.
Os hiperescaladores e provedores de serviços em nuvem são o segmento de crescimento mais rápido por tipo de instalação, com um CAGR projetado de 8,9% de 2027 a 2032. A Microsoft adicionou 1 GW de capacidade em seu quarto trimestre do exercício fiscal de 2026. Em 28 de abril de 2026, o Google iniciou as obras de seu hub de IA em Visakhapatnam, Andhra Pradesh, com a AdaniConneX e a Nxtra by Airtel como parceiras. O hub inclui campi de data centers e infraestrutura mais ampla, conectando novos trabalhos de instalação com a implantação mais ampla de IA do provedor de nuvem. As adições de capacidade demonstram expansão operacional, enquanto o início das obras do hub identifica uma rota específica para nova construção para contratantes que entregam campi e sua infraestrutura de instalação associada.
Por Infraestrutura:
A Entrega Elétrica Lidera Enquanto o Resfriamento Molda o CrescimentoA infraestrutura elétrica foi o maior segmento, representando 39,8% dos gastos em construção em 2026. O guia de 2026 da Cushman & Wakefield identificou a infraestrutura de energia como a maior categoria de custo de desenvolvimento greenfield total nos Estados Unidos e no Canadá, excluindo chips e GPUs. O guia também vinculou contingências a longos prazos de entrega de materiais, escassez de mão de obra e incerteza regulatória. Para os desenvolvedores de instalações, os gastos substanciais relacionados à energia tornam a entrega elétrica uma parte importante do trabalho que deve ser organizado antes que as cargas computacionais possam ser atendidas.
A infraestrutura mecânica é o segmento de crescimento mais rápido, com um CAGR projetado de 9,1% de 2027 a 2032. A Microsoft informou a conclusão da construção de sua instalação Fairwater em Mount Pleasant, Wisconsin, em junho de 2026, após a inicialização dos equipamentos em abril. A instalação concluída estava operando com infraestrutura de resfriamento líquido integrada diretamente ao seu projeto de IA de propósito específico para suportar maior densidade de rack. A incorporação dessa infraestrutura na instalação coloca a arquitetura térmica dentro do escopo inicial de construção e a conecta à densidade computacional. A entrega do resfriamento como parte integrada do edifício confere aos contratantes mecânicos um papel de construção cujos requisitos são estabelecidos juntamente com a configuração computacional pretendida da instalação.
Análise Geográfica
Mercado de Construção de Data Centers na América do Norte
A América do Norte representou uma participação de 39,99% no tamanho do mercado de construção de data centers em 2026. O relatório de Meio do Ano de 2026 da JLL identificou mais de 66 GW de capacidade em construção em toda a região, demonstrando a escala do trabalho já em entrega física. Os mercados de fronteira representaram 77% dessa capacidade em construção, com o Oeste do Texas, Ohio, Louisiana, Indiana e as Carolinas entre os locais mencionados. Conquistar trabalho em locais de fronteira como o Oeste do Texas e Ohio exige que os contratantes ampliem a implantação de equipes e os arranjos de fornecimento além dos centros estabelecidos.
Mercado de Construção de Data Centers na Ásia-Pacífico
A Ásia-Pacífico é a geografia de crescimento mais rápido, com um CAGR projetado de 9,45% de 2027 a 2032. A Cushman & Wakefield informou 4.764 MW em construção e 21.691 MW em planejamento na região no primeiro semestre de 2026. A vacância de colocalização caiu de 10,9% no segundo semestre de 2025 para 10,3% no primeiro semestre de 2026, apesar do substancial novo fornecimento. Em março de 2026, o UOB Tailândia e 5 bancos parceiros forneceram financiamento verde de longo prazo à DayOne Data Centers para a primeira fase greenfield no Chonburi Tech Park em Amata City Chonburi. A absorção de capacidade e uma fase de construção local financiada juntas fornecem aos contratantes contexto de demanda regional e um mecanismo de desenvolvimento concreto na Tailândia, vinculando a expansão tanto ao uso de serviços quanto ao financiamento de projetos.
A expansão liderada por conectividade na América do Sul inclui o Peru, onde a Cirion Technologies agora oferece capacidade LIM2 em Macropolis, Lurín, após descrever a instalação de 20 MW como próxima da conclusão em junho de 2025. A instalação foi projetada para conectar empresas peruanas a hiperescaladores como Amazon e Google. Na Europa, a Verne marcou o início da construção dos primeiros 70 MW de seu campus em Mäntsälä, Finlândia, em 17 de junho de 2026, visando hiperescaladores, neonuvens e cargas de trabalho de IA empresarial e computação de alto desempenho. No Oriente Médio e África, a Autoridade Saudita de Dados e Inteligência Artificial lançou a pedra fundamental do data center governamental Hexagon de 480 MW de Riade em janeiro de 2026. A diferença entre uma instalação local de conectividade em nuvem e um campus governamental muito maior muda a escala de responsabilidade de construção que um contratante deve ser capaz de assumir.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de desenvolvedores que constroem novos data centers. A tarifa de serviços públicos de Ohio define os termos contratuais relacionados ao serviço, enquanto o plano de ação da China e o regime tributário do Brasil afetam a localização das instalações e a economia dos projetos. A comparação com o Reino Unido abrange a estrutura de construção da Inglaterra e sua transição adotada para novos edifícios não residenciais. Esses instrumentos conectam os compromissos do projeto com o desempenho energético, o cronograma de construção e as condições vinculadas aos incentivos de política.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Reino Unido | China |
|---|---|---|---|---|
| Autoridade primária | Comissão de Serviços Públicos de Ohio; a Ohio Power Company administra a tarifa | Secretaria da Receita Federal vinculada ao Ministério da Fazenda | Ministério da Habitação, Comunidades e Governo Local para a estrutura de construção da Inglaterra | Comissão Nacional de Desenvolvimento e Reforma e agências implementadoras parceiras |
| Instrumentos ou diretrizes principais | Cronograma DCT para demanda máxima mensal em um único site ou capacidade contratual agregada acima de 25.000 kW no território da Ohio Power | A Lei 15.504 criou o Redata em setembro de 2026, com vigência a partir da publicação | Regulamentos de Construção de 2010 e Documento Aprovado L; emendas de 2026 adotadas para início em 2027 sob regras de transição de projetos | Plano de ação para data centers de 2024 com objetivos de eficiência até 2030 |
| Efeito comercial | Prazo mínimo de nova carga igual ao período de aumento de carga mais 8 anos; os clientes podem peticionar à PUCO por ajuste se a infraestrutura não estiver pronta até a data estimada de entrada em serviço | A elegibilidade para incentivos fiscais requer compromissos estatutários de energia, eficiência hídrica e P&D, além de procedimentos regulatórios | Requisitos adotados de eficiência energética e aquecimento de baixo carbono para novos edifícios não residenciais a partir de 2027, sujeitos a transições de projetos | Localização prioritária em clusters de hub para novos centros de grande e extra-grande porte; revisões de energia de projetos |
| Atratividade atual da política | Baixa | Média | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Facilitando | Endurecendo | Sem alteração |
| Fonte: Mordor Intelligence | ||||
Os longos compromissos de nova carga de Ohio limitam a flexibilidade, enquanto os procedimentos provisórios que se aplicam até que seu regulador ordene o contrário estabelecem uma estrutura contratual contínua. O incentivo fiscal de setembro de 2026 do Brasil abre uma rota condicional para melhorar a economia dos projetos, com procedimentos de elegibilidade e detalhes de conformidade regidos por regulamentação. Sob os padrões de eficiência e aquecimento de baixo carbono de 2027 da Inglaterra, a proteção de transição pode se aplicar a trabalhos de risco não elevado com avisos especificados ou pedidos de planos completos antes de 24 de março de 2027, e trabalhos iniciados antes de 24 de março de 2028. As prioridades de localização em hub da China e as revisões de energia moldam as decisões de localização dentro de um caminho de política contínuo em direção aos seus objetivos de eficiência para 2030.
Etapas da Cadeia de Valor
A cadeia de valor compara os serviços de projeto incorporados, a construção geral e o acabamento mecânico e elétrico na ordem em que as instalações são entregues. A JLL informou que 57% dos projetos de data centers cobertos em suas perspectivas sofreram atrasos de construção de pelo menos 3 meses em 2025. Essa exposição à entrega torna a coordenação entre as etapas comercialmente importante, pois a conclusão de um pacote não torna a instalação pronta para o próximo. Os provedores de projeto e gestão podem capturar honorários resolvendo as transferências entre as etapas de construção.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Projeto e planejamento de entrega | Provedores de projeto e gestão de construção como AECOM; provedores de EPCM como Jacobs Solutions Inc. | Honorários de projeto e gestão de projetos | Interfaces não resolvidas entre engenharia e aquisição | Atribuir especificações de pacotes e responsabilidades de aquisição antes do pedido |
| Construção civil e de edifícios | Contratantes gerais como DPR Construction e Collen Construction Ltd. | Receita de contratos de construção civil e de edifícios | Sequenciamento do trabalho de construção com acesso especializado | Transferências de fase em torno de datas de instalação especializada acordadas |
| Acabamento mecânico e elétrico | Contratantes mecânicos e elétricos como Kirby Group Engineering e empresas do EMCOR Group | Receita de contratos de instalação e integração | Os prazos de entrega de equipamentos restringem o sequenciamento da instalação | Reservar componentes críticos de acordo com a sequência de instalação |
| Fonte: Mordor Intelligence | ||||
A JLL informou prazos médios de entrega de equipamentos para data centers de 33 semanas em 2026, 50% acima dos níveis anteriores a 2020, atribuindo o aumento à rápida expansão do setor. Suas perspectivas de 2026 também informaram que desenvolvedores e operadores em escala mantinham de 6 a 12 meses de estoque estratégico para componentes críticos. Essa resposta move parte da resiliência de entrega para a fase anterior, antes que a equipe de instalação chegue ao site. Como os desenvolvedores e operadores em escala mantêm esse estoque, seu cronograma de aquisição pode determinar quando os contratantes de instalação recebem os componentes, realizam o trabalho de acabamento e obtêm a receita contratual associada.
Cenário Competitivo
Concentração do Mercado
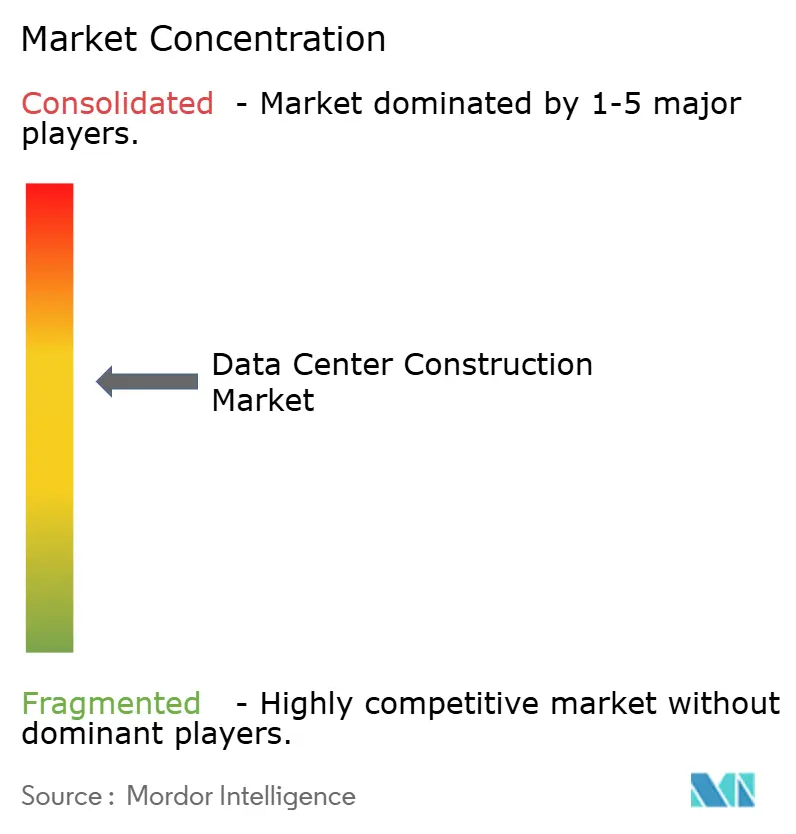
A competição combina especialistas em engenharia e contratantes de construção, com a liderança distribuída entre funções de projeto distintas e relacionamentos comerciais, em vez de concentrada em um único modelo de entrega. As cinco principais empresas são AECOM, Turner Construction Co., DPR Construction, Jacobs Solutions Inc. e Skanska AB. A Turner informou que os data centers representaram aproximadamente 37% de seu backlog de projetos em toda a empresa em 2025. Essa composição do backlog tornou os data centers uma parte substancial da carga de trabalho futura contratada da Turner em 2025, complementando os distintos papéis de projeto e gestão do setor.
A competição liderada por engenharia centra-se em quanto da interface entre projeto, aquisição e construção um provedor é designado para coordenar. Em dezembro de 2025, a Nostrum Data Centers, afiliada do Nostrum Group, selecionou a AECOM para liderar o projeto e a gestão de construção de sua instalação em Badajoz, Espanha. Em janeiro de 2026, a Hut 8 selecionou a Jacobs Solutions Inc. para fornecer serviços de engenharia, aquisição e gestão de construção para o data center River Bend na Louisiana.[3] Essas nomeações colocam várias funções de projeto conectadas no escopo de um provedor nomeado. O mandato de aquisição da Jacobs distingue sua nomeação do mandato de projeto e gestão de construção da AECOM, de modo que os compradores podem escolher quanta coordenação do lado do fornecimento delegar a um único provedor.
O posicionamento competitivo abrange tanto a coordenação de engenharia quanto os contratos para construir instalações. Em 4 de dezembro de 2025, a Skanska AB assinou um contrato com um cliente recorrente para construir um data center nos Estados Unidos. O contrato valia 263 milhões de USD. A DPR Construction incluiu o El Segundo Data Center para o cliente Digital Realty Trust Inc. em sua amostra de projetos concedidos no primeiro semestre de 2025. Esses contratos colocam a responsabilidade de construção na Skanska e na DPR, de modo que a amplitude de engenharia por si só não demonstraria um escopo de entrega equivalente para um desafiante.
Líderes do Setor de Construção de Data Centers
-
AECOM
-
Turner Construction Co.
-
DPR Construction
-
Jacobs Solutions Inc.
-
Skanska AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Construção de Data Centers Empresas cobertas neste relatório
- AECOM
- Turner Construction Co.
- DPR Construction
- Jacobs Solutions Inc.
- Skanska AB
- Balfour Beatty plc
- Whiting-Turner Contracting Co.
- Hensel Phelps
- Fortis Construction Inc.
- Goodman Group
- PT Jaya Obayashi
- Hibiya Engineering Ltd.
- Fluor Corporation
- Keppel Data Centres Holding
- NTT Global Data Centers
- Equinix Inc.
- Digital Realty Trust Inc.
- QTS Realty Trust LLC
- China State Construction Engineering Corp.
- Larsen and Toubro Ltd.
- Bouygues Construction SA
- Vinci Energies
- Samsung C&T Corporation
- Collen Construction Ltd.
- Corgan
- Mortenson Construction
Principais Oportunidades para os Participantes do Mercado
A comparação identifica oportunidades prospectivas de construção e projeto incorporado associadas à política de implantação europeia e ao pipeline de alocação de eletricidade do Canadá. O proposto Ato de Desenvolvimento de Nuvem e IA da Comissão Europeia de 2026 visa pelo menos triplicar a capacidade de data centers da UE em 5 a 7 anos e simplificar o licenciamento e a implantação. A BC Hydro recebeu 15 candidaturas solicitando quase 800 MW em seu processo de alocação de IA e data centers de 2026. A recepção está encerrada, os candidatos avançados foram notificados e as candidaturas permanecem em análise, com novas notificações esperadas após a transição governamental decorrente de uma extensão relacionada a eleições.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / líder | Jogada recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Projeto de instalação europeia com licença pronta | A expansão de capacidade proposta coloca o licenciamento e a implantação em foco | Desenvolvedores de data centers na UE | Empacotar o projeto do site e o planejamento de construção incorporado para decisões na fase de licenciamento | Complexidade do licenciamento e acesso a terrenos | Provedores de projeto e gestão de construção |
| Engenharia greenfield integrada a recursos | A proposta da UE identifica o acesso à energia e à água como prioridades de implantação | Desenvolvedores de campi da UE com restrição de recursos | Coordenar os requisitos de energia e água da instalação antes de comprometer os pacotes civis | Disponibilidade de energia e água no site | Contratantes de engenharia mecânica e elétrica |
| Planejamento de entrega condicional para candidatos canadenses | As candidaturas existentes na Colúmbia Britânica estão avançando na análise de alocação | Candidatos de IA e data centers na Colúmbia Britânica | Oferecer serviços de projeto incorporado em etapas vinculados aos marcos de alocação | O cronograma de alocação depende da análise de candidaturas em andamento | Empresas locais de projeto e contratantes de construção greenfield |
| Fonte: Mordor Intelligence | |||||
A abertura central é reduzir a lacuna entre os requisitos de recursos de um site prospectivo e um pacote de construção que possa ser entregue. Os serviços de projeto incorporado podem abordar isso antes que o desenvolvedor se comprometa com o escopo completo do edifício. Na Colúmbia Britânica, escalonar esse trabalho em torno das decisões de alocação limitaria a quantidade de preparação de construção exposta a uma solicitação de eletricidade não resolvida.
Desenvolvimentos industriais recentes em Mercado de Construção de Data Centers
- Set 2026: O Brasil promulgou a Lei 15.504, criando o Redata para projetos qualificados de instalação de data centers com compromissos estatutários e elegibilidade concedida pela Secretaria da Receita Federal sob regulamentação.
- Set 2026: Singapura concedeu provisoriamente 200 MW de capacidade de data center em sua segunda Chamada de Candidaturas para Data Centers, com mais da metade a ser alimentada por geração de baixo carbono baseada em Singapura.
- Jun 2026: A Microsoft informou a conclusão da construção de sua instalação Fairwater em Mount Pleasant, Wisconsin, após a inicialização dos equipamentos em abril. A instalação estava operando com resfriamento líquido integrado ao seu projeto de IA de propósito específico.
Mercado de Construção de Data Centers Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de construção de data centers mede os gastos anuais em construção greenfield de instalações de data centers em todo o mundo. Abrange os custos de projeto para obras civis, acabamentos elétricos e mecânicos e serviços incorporados na entrega dessas instalações.
Exclusões de escopo: a aquisição de equipamentos de TI, reformas e melhorias estéticas de data centers existentes, manutenção contínua de instalações e ativos de geração de energia e rede de serviços públicos vendidos separadamente estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Nível
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Tamanho de Data Center
- Pequeno
- Médio
- Grande
- Hiperescala
- Por Tipo de Data Center
- Data Center de Colocation
- Hiperescaladores/Provedores de Serviços em Nuvem (PSNs)
- Data Center Empresarial e de Borda
- Por Infraestrutura
- Infraestrutura Elétrica
- Solução de Distribuição de Energia
- Soluções de Backup de Energia
- Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks e Gabinetes
- Servidores e Armazenamento
- Outra Infraestrutura Mecânica
- Construção Geral
- Serviços - Projeto e Consultoria, Integração, Suporte e Manutenção
- Infraestrutura Elétrica
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Países do Conselho de Cooperação do Golfo
- Turquia
- Israel
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
As definições de valor de construção instalado do Censo dos EUA ajudam a distinguir o trabalho de construção instalado dos equipamentos adquiridos separadamente, enquanto sua série dos EUA fornece um sinal de gastos domésticos. As perspectivas globais de data centers de 2026 da JLL fornecem indicadores globais de custo por megawatt e de pipeline de capacidade, e a atualização de uso de energia dos EUA de 2025 do Lawrence Berkeley National Laboratory informa os cenários de demanda e crescimento de carga. A Pesquisa Global de Data Centers de 2026 do Uptime Institute oferece evidências de operadores sobre pressões de custo, disponibilidade de energia, restrições de fornecimento e tendências de instalações, como exemplos de fontes públicas relevantes.
Registros públicos de empresas, materiais para investidores, anúncios de projetos, registros de planejamento e reportagens comerciais de reputação fornecem verificações adicionais sobre o cronograma de projetos, capacidade, escopo de contratos e planos de capital divulgados. Essas fontes nomeadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
Entrevistas e pesquisas estruturadas abrangeriam desenvolvedores e operadores de data centers, contratantes gerais, contratantes elétricos e mecânicos, consultores de engenharia e provedores de serviços de projetos nas regiões APAC, EMEA e Américas. As perguntas testariam as evidências secundárias sobre o cronograma de projetos greenfield, valores de pacotes de construção, custo por megawatt, participações por categoria e restrições de entrega regionais. Quando as evidências públicas forem escassas, o acompanhamento dos analistas esclareceria definições e cronogramas, triangulando então a resposta com registros de projetos, divulgações de empresas e indicadores de mercado independentes.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 20% | APAC: 38% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 27% |
| Participantes menores: 25% | Gerentes: 45% | Américas: 35% |
Dimensionamento do Mercado e Previsão
O modelo de cima para baixo estima os gastos anuais mundiais em construção de instalações greenfield, verificando então o total em relação a consolidações seletivas em nível de projeto. Os indicadores principais incluem a capacidade de data centers em construção e entrando em serviço, o custo de construção por megawatt, o cronograma anunciado de projetos e as condições regionais de energia e licenciamento. Juntos, eles indicam a quantidade e o cronograma do trabalho que provavelmente será realizado. As evidências de projetos e os gastos divulgados sustentam as participações por nível, tamanho e tipo de instalação, pacote de infraestrutura e geografia, com cada projeto contado uma vez e os serviços incorporados atribuídos ao pacote que os entrega.
A análise de cenários leva o pipeline de capacidade e as premissas de custo por megawatt pela previsão, com cronogramas de construção alto, central e restrito refletindo atrasos, limites de conexão e disponibilidade de equipamentos. As verificações seletivas de baixo para cima multiplicam a capacidade amostrada no escopo pelo custo de construção obtido e comparam as divulgações de fornecedores ou contratantes com os totais de cima para baixo. Os custos de projetos não correspondidos são excluídos em vez de preenchidos com um valor de pacote presumido. Os respondentes primários seriam solicitados a testar a direção e o cronograma dessas premissas em nível de variável, enquanto os insumos conflitantes ou ausentes seriam revisitados com base em evidências independentes de projetos e custos antes do ajuste.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam pipelines de projetos, indicadores de custo de construção, divulgações de empresas e dados regionais de capacidade, investigando então anomalias como mudanças abruptas no custo por megawatt, cronograma de projetos ou participações de segmentos. Uma segunda revisão verifica as datas das fontes, os limites do mercado, a aritmética, os projetos duplicados e se cada estimativa regional e de segmento se reconcilia com o total global. Os analistas buscam esclarecimentos quando as evidências conflitam ou um insumo material muda. O modelo é atualizado anualmente, revisado entre ciclos após eventos materiais de projetos, custos, energia ou política, e submetido a uma nova revisão de fontes e cálculos antes da entrega.
Tamanho do Mercado de Construção de Data Centers da Mordor Intelligence Medido em Relação a Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de construção de data centers mede os gastos anuais em construção greenfield de instalações de data centers em todo o mundo.
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os indicadores principais incluem a capacidade de data centers em construção e entrando em serviço, o custo de construção por megawatt, o cronograma anunciado de projetos e as condições regionais de energia e licenciamento.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 322,9 bilhões de USD (2027) | |
| Empresa Global de Pesquisa de Mercado A | 288,34 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 10,7% abaixo do valor de 2027 deste relatório de 322,9 bilhões de USD, 2 anos depois. A fonte reporta uma base de 2025, dois anos antes do ano de medição de 2027 deste relatório. |
| Editora Global de Pesquisa de Mercado B | 144 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 55,4% abaixo do valor de 2027 deste relatório de 322,9 bilhões de USD, 2 anos depois. Seu ano base é 2025, dois anos antes da medição de gastos de 2027 deste relatório. |
Os analistas da Mordor Intelligence triangulam pipelines de projetos, indicadores de custo de construção, divulgações de empresas e dados regionais de capacidade, investigando então anomalias como mudanças abruptas no custo por megawatt, cronograma de projetos ou participações de segmentos.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de construção de data centers?
O mercado tem projeção de 322,9 bilhões de USD em 2027 e 460,2 bilhões de USD até 2032, com um CAGR de 7,34% de 2027 a 2032.
O que impulsiona a demanda por novas instalações de data centers?
As cargas de trabalho de nuvem e análise de dados sustentam a demanda por novas instalações. A Microsoft informou crescimento de 43% em relação ao ano anterior na receita do Azure e de outros serviços em nuvem no quarto trimestre do exercício fiscal de 2026.
Qual tipo de instalação lidera os gastos em construção de data centers?
Os data centers de colocalização lideraram com 54,42% dos gastos em construção em 2026. Os hiperescaladores e provedores de serviços em nuvem têm previsão de crescimento mais rápido, com um CAGR de 8,9% de 2027 a 2032.
Quais empresas competem na construção de data centers?
Os principais participantes incluem AECOM, Turner Construction Co., DPR Construction, Jacobs Solutions Inc. e Skanska AB.
O que restringe as perspectivas para a nova construção de data centers?
Custos mais elevados de terreno e construção restringem o desenvolvimento. Os custos médios de construção por MW nos Estados Unidos e no Canadá aumentaram 21% entre o guia do quarto trimestre de 2024 da Cushman & Wakefield e sua edição de 2026.
Quais regiões lideram e crescem mais rapidamente na construção de data centers?
A América do Norte deteve 39,99% dos gastos em construção em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento mais rápido, com um CAGR de 9,45% de 2027 a 2032.
Mais relatórios sobre centros de dados
- Mercado de Servidores para Data Centers Servidores no mercado global, abrangendo nível, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todas as regiões, divididas por tipo de instalação, componente e nível.
- Mercado de Refrigeração de Data Centers Refrigeração em todas as regiões, dividida por tecnologia de refrigeração, componente de refrigeração e tipo de instalação.
- Mercado de Data Centers Hyperscale da América do Norte Sites hyperscale na América do Norte, divididos por tipo de instalação, componente e tier.
- Mercado de Data Centers Otimizados para Inteligência Artificial (IA) da Índia Demanda por instalações de IA em toda a Índia, abrangendo tipo de instalação, componente e nível.
- Mercado de Data Centers Hyperscale Sites hyperscale em todo o mundo, divididos por componente e tier.
- Mercado de Data Center de Inteligência Artificial (IA) de Singapura Instalações de IA em Singapura, divididas por tipo de instalação, componente e tier.
- Mercado de Refrigeração para Data Centers da Índia Refrigeração na Índia, dividida por tipo de instalação, tier e tecnologia de refrigeração.