
Tamanho e Participação do Mercado de Construção de Data Centers da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
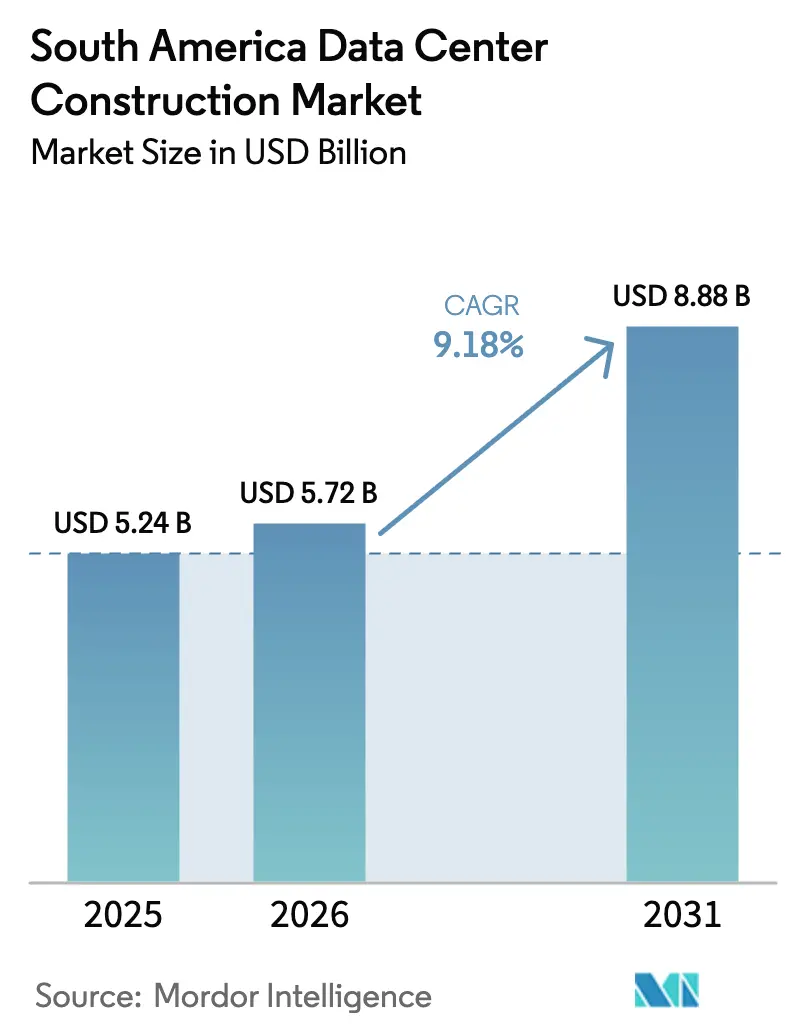
| Tamanho do mercado no ano base (2025) | 5.24 Bilhões de dólares |
| Tamanho do Mercado (2026) | 5.72 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.88 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.18 % |
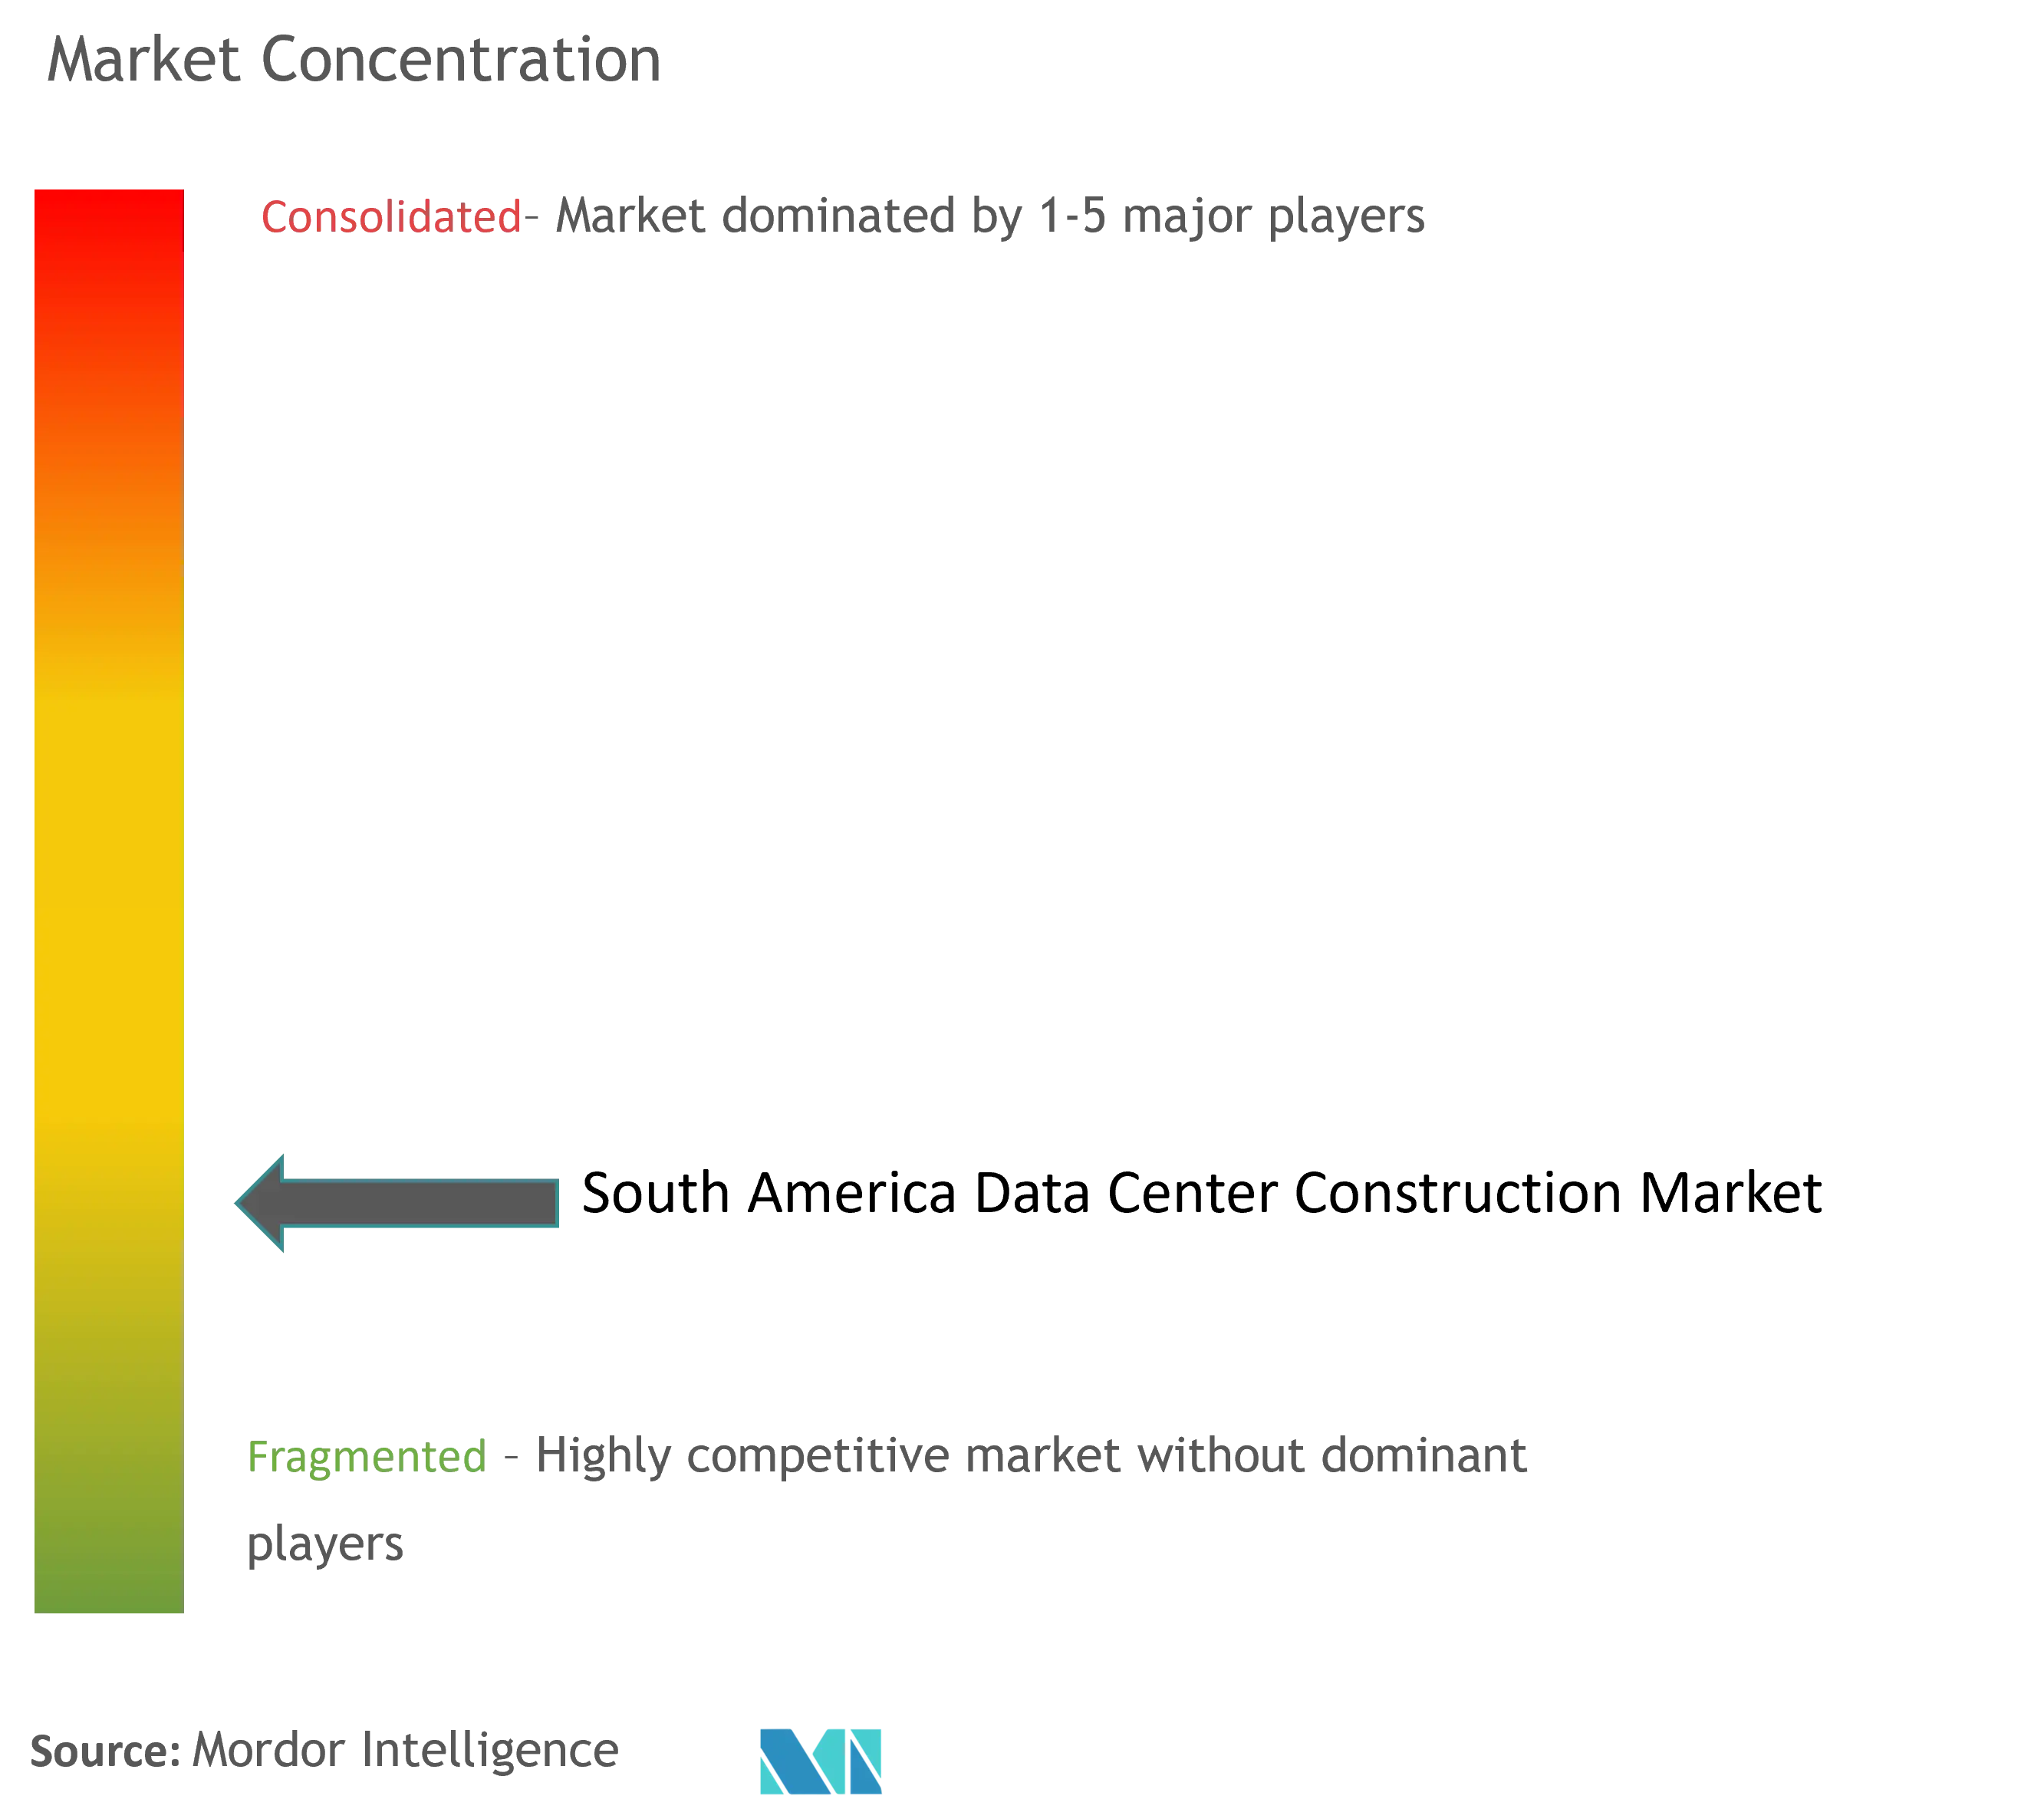
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção de Data Centers da América do Sul pela Mordor Intelligence
O tamanho do mercado de construção de data centers da América do Sul em 2026 é estimado em USD 5,72 bilhões, crescendo a partir do valor de 2025 de USD 5,24 bilhões, com projeções para 2031 mostrando USD 8,88 bilhões, crescendo a um CAGR de 9,18% no período 2026-2031. As adições de capacidade são impulsionadas por estratégias empresariais voltadas para a nuvem, cargas de trabalho de IA crescentes que exigem infraestrutura especializada e incentivos fiscais estratégicos no Brasil e no Chile. Os gastos de capital em hiperscale e colocation devem aumentar significativamente, resultando em rápidas construções greenfield e expansões em São Paulo, Santiago e Fortaleza. Os sites de Nível 3 dominam as implantações atuais, enquanto as instalações de Nível 4 crescem mais rapidamente à medida que serviços financeiros, jogos e cargas de trabalho do setor público migram para ambientes de missão crítica. A concorrência crescente entre AWS, Microsoft, Google, Scala Data Centers e especialistas regionais está ampliando a demanda por backup de energia, resfriamento de alta densidade e aquisição de energia renovável. As empresas de construção estão respondendo com projetos modulares, componentes pré-fabricados e recursos integrados de sustentabilidade para atender aos prazos de construção comprimidos e às estruturas regulatórias em evolução.
Principais Conclusões do Relatório
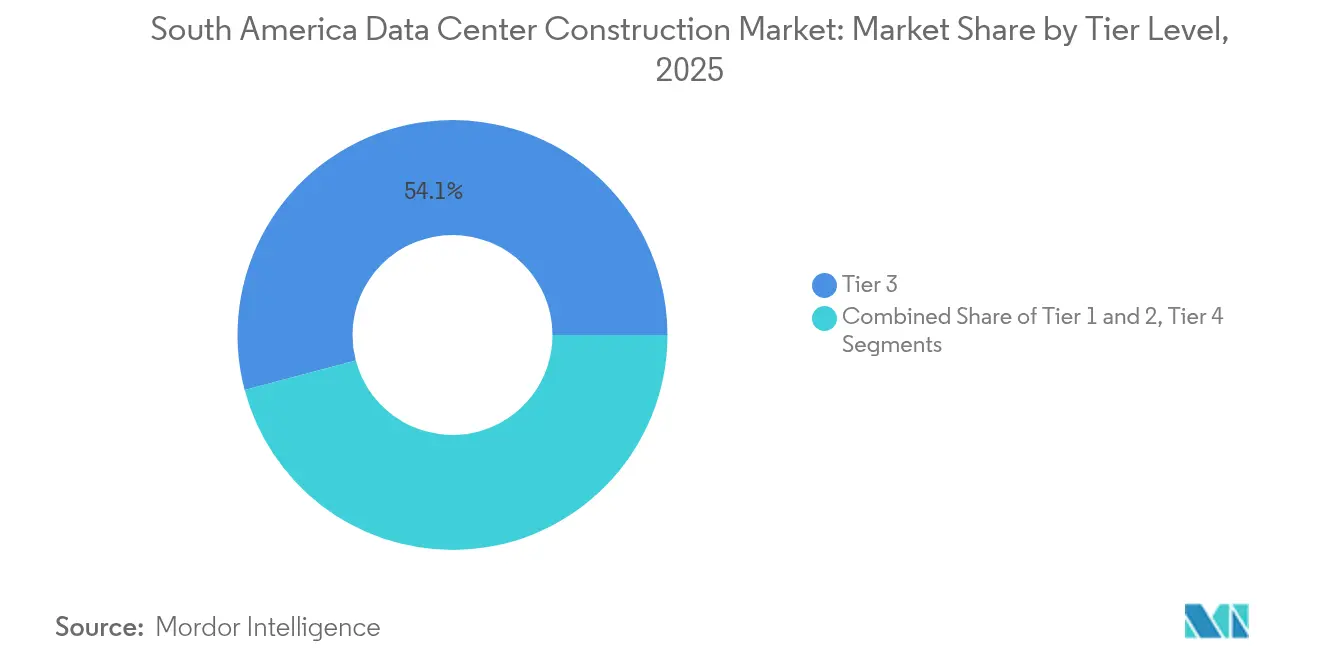
- Por tipo de nível, as instalações de Nível 3 detinham 54,12% da participação do mercado de construção de data centers da América do Sul em 2025, enquanto o Nível 4 deve expandir a um CAGR de 11,24% até 2031.
- Por tipo de data center, os serviços de colocation representaram 55,63% da participação no tamanho do mercado de construção de data centers da América do Sul em 2025; os hiperscalers autopropelidos registram o maior CAGR de 11,76% até 2031.
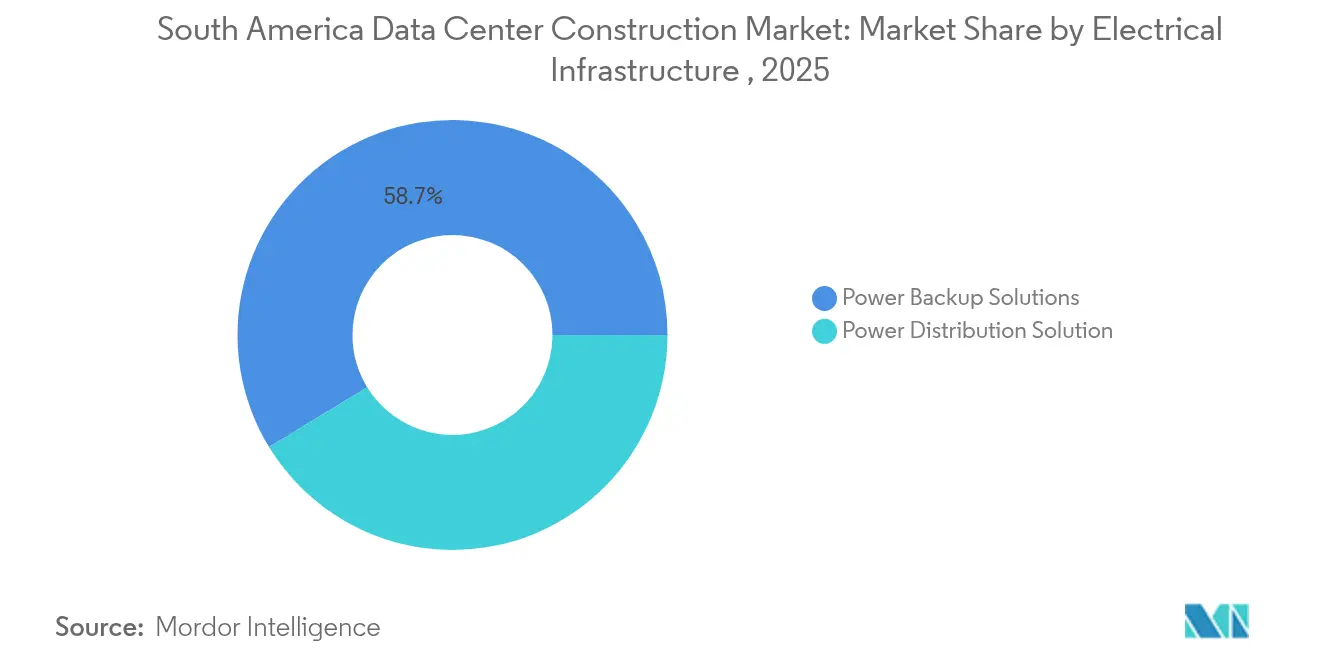
- Por infraestrutura elétrica, as soluções de backup de energia lideraram com uma participação de 58,73% em 2025, e a distribuição de energia deve crescer a um CAGR de 11,42% até 2031.
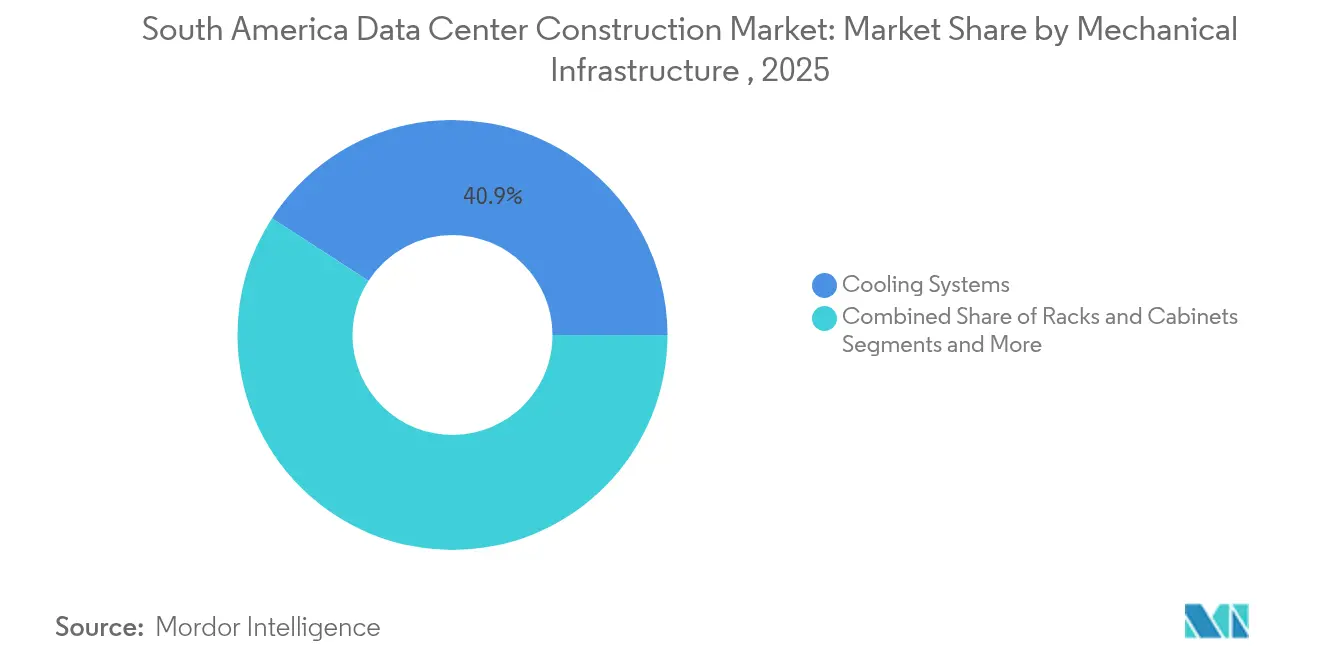
- Por infraestrutura mecânica, os sistemas de resfriamento capturaram 40,86% da participação de receita em 2025, enquanto servidores e armazenamento mostram o CAGR mais rápido de 9,94% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~)% de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Onda de digitalização empresarial voltada para a nuvem | +2.1% | Brasil, Chile, Colômbia mercados principais | Médio prazo (2-4 anos) |
| Aceleração da construção de gastos de capital em hiperscale e colocation | +1.8% | São Paulo, Santiago, Rio de Janeiro como principais centros | Curto prazo (≤ 2 anos) |
| Cargas de trabalho densas em IA / GPU impulsionando designs de alta densidade | +1.4% | Global, com Brasil e Chile liderando a adoção | Longo prazo (≥ 4 anos) |
| Incentivos fiscais de "host neutro" do governo no Brasil e no Chile | +0.9% | Políticas nacionais do Brasil e do Chile | Médio prazo (2-4 anos) |
| Acesso a financiamento verde para construções eficientes em energia de Nível III+ | +0.7% | Regional, mais forte no Chile e no Brasil | Longo prazo (≥ 4 anos) |
| Demanda por latência inferior a 1 ms de centros de fintech e jogos | +0.5% | São Paulo, Santiago, Buenos Aires centros financeiros | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Onda de Digitalização Empresarial Voltada para a Nuvem
A adoção empresarial de nuvem híbrida está reformulando as prioridades de construção à medida que as organizações saem de ambientes legados on-premises. Cidades secundárias como Fortaleza emergiram como centros estratégicos porque dezesseis cabos submarinos fornecem conectividade global que rivaliza com as principais metrópoles. A Colômbia ilustra a tendência, com a penetração da internet superando dois terços da população e o comércio eletrônico crescendo em expansão, o que aumenta a demanda por instalações carrier-neutral.[1]Grupo do Banco Mundial, "Economia Digital na Colômbia 2025," worldbank.org A Patria, com sede no Brasil, comprometeu USD 1 bilhão em uma nova plataforma voltada para essas cargas de trabalho empresariais, sinalizando a escala da oportunidade. As regras de soberania de dados em toda a região aceleram ainda mais a adoção de colocation, pois as empresas buscam ambientes em conformidade. Provedores capazes de oferecer gateways de nuvem híbrida e robustas estruturas de conformidade estão ganhando participação no mercado de construção de data centers da América do Sul.
Aceleração da Construção de Gastos de Capital em Hiperscale e Colocation
Os principais provedores de nuvem anunciaram mais de USD 8 bilhões em novos sites até 2030, comprimindo os cronogramas de construção tradicionais para apenas 18 meses. O investimento de USD 4 bilhões da AWS na região do Chile e a expansão de USD 1,8 bilhão no Brasil, juntamente com o campus de USD 1 bilhão da V.tal em Fortaleza, estão catalisando as cadeias de suprimentos regionais. A proposta de Cidade de IA da Scala Data Centers de USD 50 bilhões, visando 4,7 GW, exemplifica a ambição em escala superscale. Projetos modulares e salas de energia pré-fabricadas são agora padrão para atender aos cronogramas de hiperscale. Operadores menores estão se consolidando ou fazendo parcerias com especialistas em construção para permanecerem competitivos no mercado de construção de data centers da América do Sul.
Cargas de Trabalho Densas em IA / GPU Impulsionando Designs de Alta Densidade
Os clusters de treinamento de IA estão elevando as densidades de rack para 40-140 kW, muito acima da norma legada de 5-10 kW, forçando a adoção de resfriamento por líquido direto e por imersão. A Cidade de IA da Scala é projetada para essas cargas de trabalho com resfriamento personalizado e pisos reforçados. Contratantes com experiência em alta densidade estão em demanda, enquanto construtores convencionais enfrentam curvas de aprendizado íngremes. A Samsung C&T introduziu soluções de resfriamento subaquático adaptadas para este mercado. A Vertiv identifica a habilitação de IA e a eficiência energética como os principais temas de transformação que moldam os data centers da América Latina. [2]Vertiv, "Dois Elementos Fundamentais na Transformação dos Data Centers na América Latina: Integração de Inteligência Artificial e Eficiência Energética," vertiv.com
Incentivos Fiscais de "Host Neutro" do Governo no Brasil e no Chile
O Brasil concede isenções fiscais em investimentos qualificados em data centers, visando instalações que atendam às regras de eficiência energética e conteúdo local para consolidar o papel do país como hub digital da região. O Plano Nacional de Data Centers do Chile, lançado em dezembro de 2024, estabelece uma meta de investimento de USD 2,5 bilhões respaldada por guias de construção simplificados e critérios ambientais.[3]Comércio e Desenvolvimento da ONU (UNCTAD), "Chile - Lança Plano Nacional de Data Centers | Monitor de Políticas de Investimento," unctad.org O novo marco RIGI da Argentina incentiva projetos acima de USD 200 milhões, com a Cirion planejando um site de 20 MW em Buenos Aires. Esses incentivos reduzem os custos de desenvolvimento e favorecem as construções de Nível III e Nível IV que incorporam energia renovável.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Escalada dos custos de energia e imóveis | -1.2% | São Paulo, Santiago, Rio de Janeiro | Curto prazo (≤ 2 anos) |
| Longo prazo de espera para interligações à rede elétrica | -0.9% | Brasil, Argentina | Médio prazo (2-4 anos) |
| Escassez de mão de obra qualificada para instalações complexas de MEP | -0.7% | Brasil, Chile, Colômbia | Longo prazo (≥ 4 anos) |
| Regulamentações de estresse hídrico limitando o resfriamento evaporativo | -0.5% | Chile, nordeste do Brasil | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada dos Custos de Energia e Imóveis
Terrenos adequados para campi hiperscale em São Paulo agora atingem valorizações premium, empurrando os desenvolvedores para zonas secundárias como Campinas, que oferecem parcelas maiores e maior capacidade de fornecimento de energia. O Brasil obtém 85% de sua eletricidade de fontes renováveis, mas os ciclos de seca reduzem a produção hidrelétrica e aumentam os preços da eletricidade, afetando os custos operacionais das instalações. A preocupação pública com o estresse na rede elétrica cresceu à medida que os cidadãos temem que os data centers possam comprometer o fornecimento residencial. Os desenvolvedores respondem com energia solar local, armazenamento em baterias e contratos de compra de energia que moldam os projetos de construção no mercado de construção de data centers da América do Sul.
Longo Prazo de Espera para Interligações à Rede Elétrica
A obtenção de novas conexões à rede pode estender os cronogramas de construção em até sete anos, particularmente para campi acima de 100 MW. Os desenvolvedores mitigam o risco financiando melhorias na transmissão e construindo subestações privadas; a subestação de 560 MW da Scala em São Paulo sublinha esse compromisso de capital. Os sites com infraestrutura de alta tensão existente ganham vantagem competitiva durante a seleção de locais em todo o mercado de construção de data centers da América do Sul.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise por Segmento
Por Tipo de Nível:
Missão Crítica Impulsiona o Crescimento PremiumOs sites de Nível 3 capturaram 54,12% da receita total em 2025, refletindo a preferência empresarial por designs resilientes, porém equilibrados em custo. Dentro dessa categoria, bancos e varejistas digitais representam a maior parte dos gastos em sistemas de energia redundantes e fibra multipath. O tamanho do mercado de construção de data centers da América do Sul para instalações de Nível 3 deve expandir de forma constante à medida que as regiões de nuvem buscam espaço de interconexão adjacente. A capacidade de Nível 4, embora menor hoje, mostra um CAGR de 11,24% até 2031 à medida que o treinamento de modelos de IA, os mandatos de nuvem pública do governo e as plataformas de fintech exigem 99,995% de tempo de atividade. A participação do mercado de construção de data centers da América do Sul associada às construções de Nível 4 está, portanto, posicionada para crescer, intensificando a concorrência por contratantes capazes de fornecer manutenção simultânea e tolerância a falhas.
Níveis mais altos exigem alimentação dupla de concessionárias, arquiteturas de energia ativo-ativo e rigorosas auditorias de certificação que prolongam os ciclos de comissionamento. Contratantes especializados em sistemas mecânicos, elétricos e hidráulicos complexos comandam, portanto, prêmios de preço. A conquista da certificação ISO 27701 pela HostDime no Brasil ilustra como as certificações de conformidade se intersectam com as decisões de nivelamento.


Por Tipo de Data Center:
Hiperscalers Reformulam a Dinâmica do MercadoO colocation reteve 55,63% da receita de 2025 à medida que as empresas buscavam alternativas escaláveis aos servidores on-premises, mantendo a diversidade de rede e a conformidade regulatória. Os sites carrier-neutral nas principais metrópoles registraram ocupação quase plena, empurrando novas construções para subúrbios e cidades secundárias. Simultaneamente, os sites hiperscale autopropelidos registram um CAGR de 11,76% até 2031, elevando o tamanho do mercado de construção de data centers da América do Sul para campi proprietários. AWS, Microsoft e Google expandem suas presenças para suportar regiões de nuvem e nós edge ajustados para latência inferior a 1 ms, crítica para transações de jogos e fintech.
Os hiperscalers implantam modelos de design repetíveis que comprimem o risco de cronograma e simplificam a qualificação de fornecedores, levando à aquisição em massa de painéis de distribuição, geradores e módulos pré-fabricados. Essa padronização se estende pelas cadeias de suprimentos locais, incentivando os fabricantes de peças a se alinharem com especificações globais. Os operadores de colocation respondem com campi ricos em ecossistemas que oferecem malhas de interconexão e on-ramps para nuvem para se diferenciar no mercado de construção de data centers da América do Sul.
Por Infraestrutura Elétrica:
Sistemas de Energia Impulsionam a ComplexidadeO backup de energia representa 58,73% da participação porque a volatilidade da rede exige arquiteturas ininterruptas robustas. UPS rotativos a diesel, sistemas de baterias de íons de lítio e topologias UPS estáticas dominam as especificações, com a integração de energias renováveis ganhando terreno por meio de microrredes e arranjos solares locais. A distribuição de energia apresenta um CAGR de 11,42% à medida que os racks de IA exigem layouts inovadores de barramento, PDUs inteligentes e monitoramento granular de energia. O tamanho do mercado de construção de data centers da América do Sul relacionado a painéis de distribuição, transformadores e plataformas de monitoramento convergido está, portanto, aumentando em conjunto com a intensidade computacional.
As elevadas densidades de energia levam os projetistas a separar as cargas críticas e não críticas dentro da sala de dados, exigindo coordenação precisa entre engenheiros elétricos e arquitetos de TI. A implantação da tecnologia Cisco MDS pelo Banrisul destaca a interseção entre a distribuição moderna de energia e um ambiente de armazenamento de alto desempenho. Eletricistas qualificados familiarizados com intertravamentos de média tensão e padrões de segurança contra arcos elétricos são escassos, acrescentando risco de prazo a grandes projetos.
Por Infraestrutura Mecânica:
Inovação em Resfriamento Lidera a TransformaçãoOs sistemas de resfriamento detinham 40,86% da receita mecânica em 2025, pois o confinamento de corredor quente, os chillers e as unidades CRAH permaneceram fundamentais. As soluções de imersão e de líquido direto passam de projetos-piloto para produção à medida que as densidades de rack aumentam, o que impulsiona o CAGR mais rápido de 9,94% em servidores e hardware de armazenamento que requerem gabinetes personalizados. Os escopos mecânicos integram cada vez mais resfriamento sem água para cumprir as regulamentações de seca do Chile e do nordeste do Brasil. A tecnologia de troca de calor subaquático da Samsung C&T oferece caminhos alternativos para reduzir o uso de água potável.
Novas construções acomodam servidores de IA mais pesados reforçando o piso elevado e ampliando o espaçamento dos racks para manutenção. O armazenamento de energia térmica, a reutilização de calor em sistemas de distrito e a otimização do fluxo de ar por aprendizado de máquina estão surgindo como diferenciais no mercado de construção de data centers da América do Sul. O alinhamento entre as equipes mecânicas e elétricas torna-se crítico à medida que os pontos de ajuste de resfriamento influenciam os orçamentos de energia e os níveis de redundância.
Análise Geográfica
Mercado de Construção de Data Centers no Brasil
O Brasil domina o mercado de construção de data centers na América do Sul, com mais de 60 instalações ativas e 46 projetos em fase de desenvolvimento. Somente São Paulo abriga cerca de 80% da capacidade nacional, mas a escassez de terrenos e o congestionamento da rede elétrica incentivam os desenvolvedores a migrar para Campinas e Porto Alegre. O compromisso de 2,7 bilhões de USD da Microsoft e a expansão de 1,8 bilhão de USD da AWS ressaltam o papel central do Brasil. O mix de 85% de eletricidade renovável do país oferece benefícios de sustentabilidade, embora as secas reduzam a geração hidrelétrica e aumentem os obstáculos de aprovação, moldando as escolhas de projeto em torno da geração local de energia e do armazenamento de energia.
Mercado de Construção de Data Centers no Chile
O Chile é o segundo grande polo da região, respaldado pelo Plano Nacional de Data Centers com meta de 2,5 bilhões de USD em investimentos. O investimento de 4 bilhões de USD da Amazon na região de Santiago, previsto para 2026, aproveita os abundantes recursos solares e eólicos, priorizando o resfriamento com uso eficiente de água. No entanto, o estresse hídrico levou o Google a suspender uma expansão de 200 milhões de USD em Santiago em meio a escrutínio ambiental. Os desenvolvedores incorporam agora chillers de circuito fechado e resfriados a ar para atender aos rigorosos padrões de licenciamento. A proximidade de Santiago aos cabos submarinos e sua comunidade fintech sustentam a demanda por hubs de baixa latência.
Panorama regulatório
A construção de data centers na América do Sul está sendo cada vez mais moldada por incentivos ao investimento e por uma fiscalização mais rigorosa quanto ao uso ambiental e energético. No Brasil, o governo federal avançou com um regime tributário especial para data centers (REDATA), com condições vinculadas ao uso de energia limpa ou renovável e à participação de conteúdo local, alinhando o desenho dos projetos aos requisitos de fornecimento de energia e aquisição. O Brasil também debateu no Congresso uma Política Nacional de Data Centers mais ampla, incluindo mecanismos para priorizar o acesso à eletricidade em áreas com excedentes de geração, o que afeta a seleção de sites e a estratégia de conexão à rede para campi de mais de 100 MW.
O licenciamento e a conformidade com a sustentabilidade também estão se tornando mais prescritivos, especialmente para grandes construções. O CONAMA, no Brasil, tem avançado no sentido de exigir avaliações socioambientais e climáticas mais robustas para data centers, em vez de caminhos de licenciamento simplificados e autodeclarados, aumentando a documentação, o cronograma e a diligência de projeto para medidas de água, rejeição de calor e resiliência. Na Argentina, o marco proposto Super RIGI tem como alvo investimentos estrangeiros de grande escala, ao mesmo tempo em que enfatiza o desenvolvimento de fornecedores locais (incluindo alocação mínima para fornecedores locais), reforçando expectativas de localização em materiais de construção, contratação de MEP e cadeias de suprimentos de operações.
Cenário Competitivo
O perfil competitivo permanece moderadamente fragmentado, mas tende à consolidação à medida que os grandes provedores de nuvem hiperscale aceleram as construções diretas. AWS, Microsoft e Google respondem coletivamente pela maior parte da capacidade anunciada, alavancando o poder de aquisição global para garantir conjuntos de geradores, painéis de distribuição e sistemas de resfriamento líquido em escala. Scala Data Centers, Ascenty, Equinix e V.tal expandem por meio de campi greenfield e aquisições, com foco em ecossistemas de interconexão e aquisição de energia renovável. A plataforma de USD 1 bilhão da Patria sinaliza o crescente interesse de investidores em infraestrutura que buscam retornos estáveis e de longo prazo no mercado de construção de data centers da América do Sul.
A diferenciação estratégica centra-se na sustentabilidade, na latência e na profundidade do ecossistema. A parceria da Scala com a Serena Energia garante energia eólica, reduzindo a exposição aos fatores de emissão da rede. A Equinix expande sua presença no Rio de Janeiro, adicionando capacidade de interconexão metropolitana para clientes de conteúdo e jogos. Empresas de construção como Turner Construction, DPR Construction e ACECO TI migram para modelos integrados de design-build, oferecendo módulos pré-fabricados para reduzir os prazos de entrega. Operadores regionais menores especializam-se cada vez mais visando instalações edge em cidades com menor cobertura, implantando blocos modulares de 5 MW que se alinham com os perfis de demanda locais e as restrições de concessionárias.
Líderes do Setor de Construção de Data Centers da América do Sul
AECOM
Turner Construction Company
Jacobs Solutions Inc.
DPR Construction
Fluor Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Construção de Data Centers na América do Sul
- AECOM
- Turner Construction Company
- Jacobs Solutions Inc.
- DPR Construction
- Fluor Corporation
- Constructora Andrade Gutierrez
- Sonda Ingeniería e Implementación
- Mercury Engineering
- Hensel Phelps
- Gilbane Building Company
- McCarthy Building Companies
- Balfour Beatty US
- Rider Levett Bucknall
- Fonseca Mercadante Constructor
- GSI Ingenieria & Construcción
- Quark Datacenter Solutions
- ACECO TI
- Whiting-Turner Contracting Company
- Synergy Engenharia
- Constructora Sudamericana

Oportunidades de mercado e perspectivas futuras
A redução de custos apoiada por políticas e a prioridade de acesso à rede estão criando um espaço claro para campi alinhados à energia no Brasil. O marco ReData/REDATA e iniciativas legislativas relacionadas oferecem isenções fiscais federais em categorias como maquinário e materiais de construção para projetos qualificados, melhorando a economia de projetos com escopos elétricos e mecânicos de alto capex (quadros de distribuição, energia de backup e refrigeração). Ao mesmo tempo, o esforço do Brasil para priorizar projetos de data centers no acesso às redes de transmissão em áreas com excedentes de energia apoia novos clusters de sites além das metrópoles saturadas, particularmente onde os desenvolvedores podem combinar subestações privadas, atualizações de transmissão e construções modulares de execução rápida.
Projetos e programas nomeados e financiados também estão reforçando a demanda por capacidades especializadas de construção em hubs secundários e zonas de conectividade adjacentes a portos. A Ada Infrastructure avançou do plano para a execução com o campus GRU10 em Franco da Rocha e um programa de investimento multi-campus mais amplo, enquanto a Omnia Data Centers iniciou obras em uma grande instalação vinculada ao TikTok no Complexo Portuário do Pecém, em Fortaleza, destacando a atratividade de locais conectados por cabos submarinos fora de São Paulo. No Chile, o Plano Nacional de Data Centers foi lançado em dezembro de 2024 com uma meta de investimento de 2,5 bilhões de dólares e critérios de construção e ambientais mais claros, apoiando oportunidades para retrofits de refrigeração com eficiência hídrica e projetos de nova construção que possam atender a caminhos de licenciamento mais rigorosos.
Recent Industry Developments in Mercado de Construção de Data Centers na América do Sul
- Julho de 2026: a Racional Engenharia iniciou a construção da primeira fase do campus GRU10 da Ada Infrastructure em Franco da Rocha, envolvendo um edifício de data center e uma subestação. O trabalho indica uma capacidade de execução mais rápida para grandes campi de múltiplos megawatts e apoia o ecossistema local de construção modular que atende à demanda hyperscale do Brasil.
- Junho de 2026: a Ada Infrastructure anunciou um plano de investimento de R$2,7 bilhões para projetos de data centers no Brasil, incluindo um campus de 300MW em Franco da Rocha e um campus de 50MW na região metropolitana do Rio de Janeiro. Isso expande a presença do Brasil por meio de uma abordagem multi-campus e se alinha com o crescimento hyperscale e as necessidades de interconexão regional.
- Março de 2026: a Omnia Data Centers iniciou a construção de um projeto de data center para o TikTok no Complexo Portuário do Pecém, em Fortaleza, Brasil, com um orçamento inicial de R$11 bilhões para infraestrutura física. O projeto estabelece Fortaleza Pecém como um hub hyperscale estratégico, com atividade de construção local de grande escala em data centers.


Mercado de Construção de Data Centers na América do Sul Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado é definido como o gasto vinculado à construção e expansão de data centers em toda a América do Sul, abrangendo novas construções e atualizações que possibilitam capacidade, confiabilidade e desempenho energético e de refrigeração na instalação.
Exclusões de escopo: excluímos os custos operacionais do dia a dia dos data centers e as receitas puramente de serviços de TI que não estejam relacionadas à construção ou à atividade de construção de instalações.
Visão geral da segmentação
- Por Tipo de Nível
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Tipo de Data Center
- Colocation
- Hiperscalers Autopropelidos (CSPs)
- Empresarial e Edge
- Por Infraestrutura
- Por Infraestrutura Elétrica
- Solução de Distribuição de Energia
- Soluções de Backup de Energia
- Por Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks e Gabinetes
- Servidores e Armazenamento
- Outra Infraestrutura Mecânica
- Construção Geral
- Serviço - Projeto e Consultoria, Integração, Suporte e Manutenção
- Por Infraestrutura Elétrica
- Nível 1 e 2
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental foi utilizado para estabelecer o contexto de onde os data centers estão sendo construídos e o que geralmente impulsiona os gastos com construção na América do Sul. Analisamos sinais públicos de planejamento e infraestrutura, como disponibilidade de energia, expansão da rede e oferta renovável, pois as necessidades de energia e refrigeração moldam fortemente os orçamentos de construção.
Para fundamentar as premissas, consultamos fontes sem paywall, como agências nacionais de energia e operadores de sistemas elétricos, séries de inflação e taxa de câmbio de bancos centrais, escritórios de estatísticas nacionais, portais de dados de comércio e aduaneiros, e atualizações de reguladores de telecomunicações sobre programas de conectividade. Também utilizamos registros de empresas, apresentações a investidores, imprensa reputada e assinaturas pagas seletivas focadas em dados financeiros e inteligência corporativa, bancos de dados de patentes e registros de importação e exportação em nível de embarque para verificação cruzada do fluxo e cronograma de equipamentos. As fontes listadas aqui são apenas ilustrativas, e muitas outras referências públicas e pagas também foram utilizadas para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
Utilizamos entrevistas e pesquisas com incorporadores de data centers, especialistas em construção, distribuidores de equipamentos, consultores e operadores de instalações em toda a América do Sul. As respostas ajudam a testar cronogramas de projetos, premissas de custo de construção, disponibilidade de energia, escolhas de resfriamento e demanda proveniente de cargas de trabalho em nuvem e de IA. Os resultados também preenchem lacunas em nível de país e apoiam a triangulação final com evidências de pesquisa documental.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 15% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% |
| Empresas menores: 25% | Gerentes: 50% |
Dimensionamento de mercado e previsão
O dimensionamento começa a partir de uma construção top-down que reconstrói a demanda de construção ao vincular os acréscimos de capacidade planejados e ativos de data centers à intensidade típica de custo de construção, mapeando então esse gasto para o trabalho de instalação e infraestrutura. Como os custos podem mudar rapidamente neste mercado, o modelo é configurado para atualizar os principais fatores de custo antes que os totais sejam finalizados.
Os insumos que mais afetam os totais incluem a capacidade anunciada e em construção por país, faixas típicas de custo por MW por classe de instalação, escolhas de sistemas de energia e refrigeração, a divisão entre projetos greenfield e de expansão, e a inflação de custos local com o momento de conversão em dólares. Quando os detalhes do projeto estão incompletos, usamos lacunas estruturadas com base em construções comparáveis no mesmo país e nível de tier, verificando novamente essas lacunas durante as entrevistas.
As previsões são produzidas usando análise de cenários apoiada por visões ano a ano sobre pipelines de capacidade, restrições de disponibilidade de energia e movimentos esperados de custo de construção. O resultado é corroborado com aproximações seletivas bottom-up, como orçamentos de projetos amostrados, verificações de custo por MW amostradas e feedback de canais de fornecedores e contratados, que são usados para ajustar os totais top-down quando surgem discrepâncias.
Validação de dados e ciclo de atualização
Múltiplas verificações são aplicadas antes que os números sejam finalizados, incluindo a reconciliação dos totais com sinais independentes, como tendências do pipeline de capacidade, cronogramas de grandes projetos e movimentos de custo no nível de país. Quando uma variação parece incomum, as premissas subjacentes são revisadas, e conversas de acompanhamento são acionadas com os respondentes relevantes para confirmar o que mudou e se é temporário.
Uma revisão interna é concluída em etapas, para que definições, insumos e cálculos sejam verificados separadamente antes da aprovação final. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como anúncios de grandes projetos, cancelamentos, mudanças de política ou movimentos cambiais acentuados. Antes da entrega, uma nova revisão é feita para garantir que os clientes recebam a visão mais atualizada.
Comparação do tamanho do mercado de construção de data centers da América do Sul da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para construção de data centers na América do Sul frequentemente não coincidem porque cada publicador define de forma diferente o que o valor da construção inclui, e porque o momento cambial e a inflação de custos podem ser tratados de maneiras diferentes. As diferenças também surgem de como a visibilidade do pipeline é tratada, já que alguns modelos se baseiam fortemente em projetos anunciados, enquanto outros exigem evidências mais fortes de que os orçamentos realmente se converterão em gastos.
A principal lacuna vem de se o gasto com infraestrutura mecânica e elétrica é contabilizado dentro dos totais de construção, sendo que a Mordor Intelligence contabiliza esses pacotes de trabalho apenas quando estão diretamente vinculados a construções e expansões de instalações, em vez de agrupar um valor mais amplo de hardware de TI. Outro fator recorrente é a abordagem de custo por MW, já que algumas estimativas aplicam uma média regional única, mesmo que São Paulo e Santiago possam apresentar comportamentos diferentes de custo de mão de obra, energia e refrigeração. A periodicidade de atualização também importa, pois um pipeline que muda rapidamente pode alterar o valor do ano corrente se grandes campi avançarem ou forem pausados.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,24 bilhões de dólares (2025) | |
| Publicação Especializada A | 5,51 bilhões de dólares (2022) | Usa um total de investimento mais próximo do gasto geral do mercado de data centers e pode misturar construção com categorias de capex de operadores, e não está alinhado ao ano-base de 2025 ou ao momento cambial atualizado. |
| Consultoria Global B | 10,26 bilhões de dólares (2022) | Abrange uma região mais ampla (América do Sul e Central) e usa um ano-base mais antigo, o que pode elevar o total quando mais países e premissas de custo mais antigas são incluídos juntos. |
Entre os três valores, a diferença é explicada principalmente pela cobertura regional, pelo que é contabilizado dentro do valor de construção e por qual ano é usado como ponto de partida. Ao manter o escopo vinculado à América do Sul e ao relacionar o gasto a acréscimos de capacidade e fatores de custo que podem ser reverificados, o modelo permanece rastreável a variáveis claras e etapas repetíveis.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de construção de data centers da América do Sul?
O mercado está avaliado em USD 5,72 bilhões em 2026 e deve crescer para USD 8,88 bilhões até 2031.
Por que as instalações de Nível 4 crescem mais rapidamente do que os outros níveis?
Os serviços financeiros, as cargas de trabalho governamentais e os clusters de treinamento de IA exigem 99,995% de tempo de atividade, impulsionando um CAGR de 11,24% para construções de Nível 4 até 2031.
Como as restrições de energia influenciam as localizações dos projetos?
Os altos custos de terrenos e eletricidade em São Paulo e Santiago empurram os desenvolvedores para locais secundários como Campinas e Fortaleza, onde a capacidade de rede e a disponibilidade de terrenos são maiores.
Quais tecnologias de resfriamento estão ganhando tração na região?
O resfriamento por líquido direto e por imersão, bem como os emergentes sistemas de troca de calor subaquático, estão sendo adotados para suportar densidades de rack de até 140 kW.
Página atualizada pela última vez em:
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Energia para Data Centers Sistemas de energia em todas as regiões, divididos por componente, tier e tamanho da instalação.
- Mercado de Servidores para Data Centers Servidores no mercado global, abrangendo nível, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers Hyperscale da América do Sul Sites hyperscale na América do Sul, divididos por tipo de instalação, componente e nível.
- Mercado de Energia de Data Center da América do Sul Sistemas de energia da América do Sul, divididos por infraestrutura de energia, usuário final e faixa de capacidade de energia.
- Mercado de Redes para Data Centers da América do Sul Demanda de redes na América do Sul, abrangendo componente, usuário final e tipo de data center.
- Mercado de SSDs para Data Centers na América do Sul Demanda por SSDs na América do Sul, abrangendo fator de forma, interface e tecnologia nand.
- Mercado de Servidores para Data Centers da América do Sul Servidores na América do Sul, divididos por tamanho de instalação e tier.
- Mercado de Racks para Data Centers na Coreia do Sul Racks da Coreia do Sul, divididos por tamanho de rack, altura de rack e tipo de rack.
- Mercado de Data Centers de Inteligência Artificial (IA) da América do Sul Instalações de IA na América do Sul, divididas por tipo de instalação, componente e tier.



