
Tamanho e Participação do Mercado de Construção de Data Centers dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
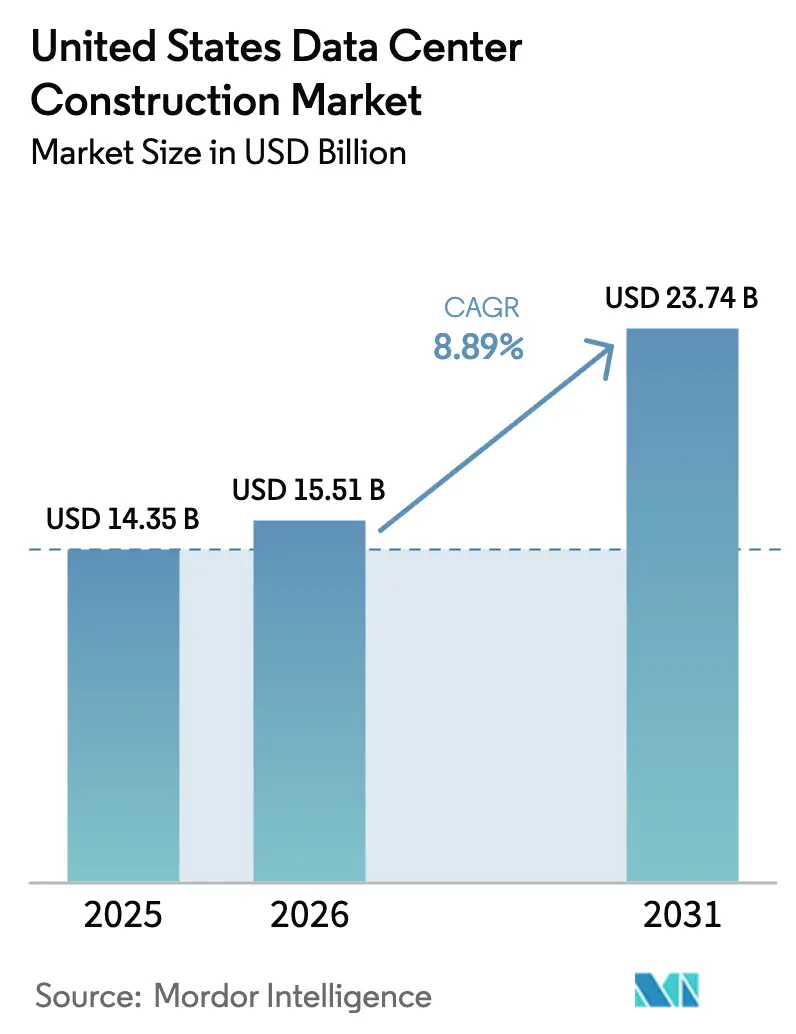
| Tamanho do mercado no ano base (2025) | 14.35 Bilhões de dólares |
| Tamanho do Mercado (2026) | 15.51 Bilhões de dólares |
| Tamanho do Mercado (2031) | 23.74 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.89 % |
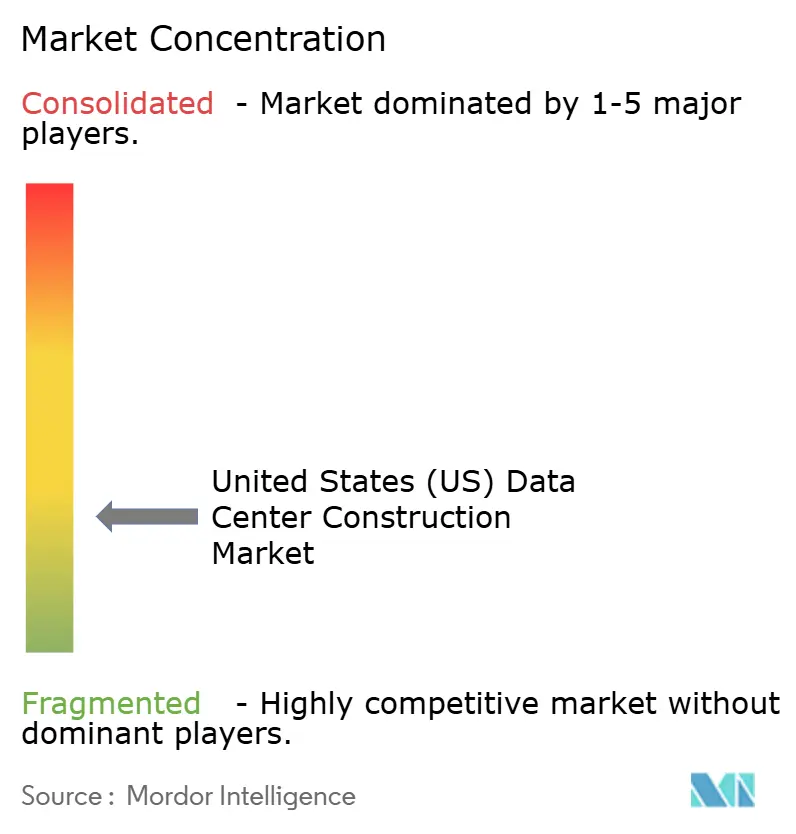
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção de Data Centers dos Estados Unidos por Mordor Intelligence
O tamanho do mercado de construção de data centers dos Estados Unidos (EUA) foi avaliado em USD 14,35 bilhões em 2025 e estima-se que cresça de USD 15,51 bilhões em 2026 para atingir USD 23,74 bilhões até 2031, a um CAGR de 8,89% durante o período de previsão (2026-2031). Os pipelines de autoconstrução de hiperescaladores agora excedem 10 gigawatts, direcionando capital para campi de maior densidade que exigem retrofits de resfriamento líquido e geração de energia no local. A infraestrutura elétrica captou 40,17% dos gastos de 2025, mas a infraestrutura mecânica está crescendo mais rapidamente, a 9,87%, à medida que a potência média por rack sobe de 8 quilowatts em 2024 para 15 quilowatts em 2026. Atrasos na interconexão com a rede elétrica, prazos de entrega de transformadores de vários anos e preços de terrenos superiores a USD 1 milhão por acre em hubs de nível 1 estão redirecionando projetos para metrópoles secundárias que oferecem filas de concessionárias mais curtas e incentivos mais generosos. As regras ambientais, sociais e de governança estão impulsionando os operadores em direção ao resfriamento líquido de circuito fechado e a pequenos reatores modulares que desacoplam o crescimento da carga das redes sobrecarregadas.
Principais Conclusões do Relatório
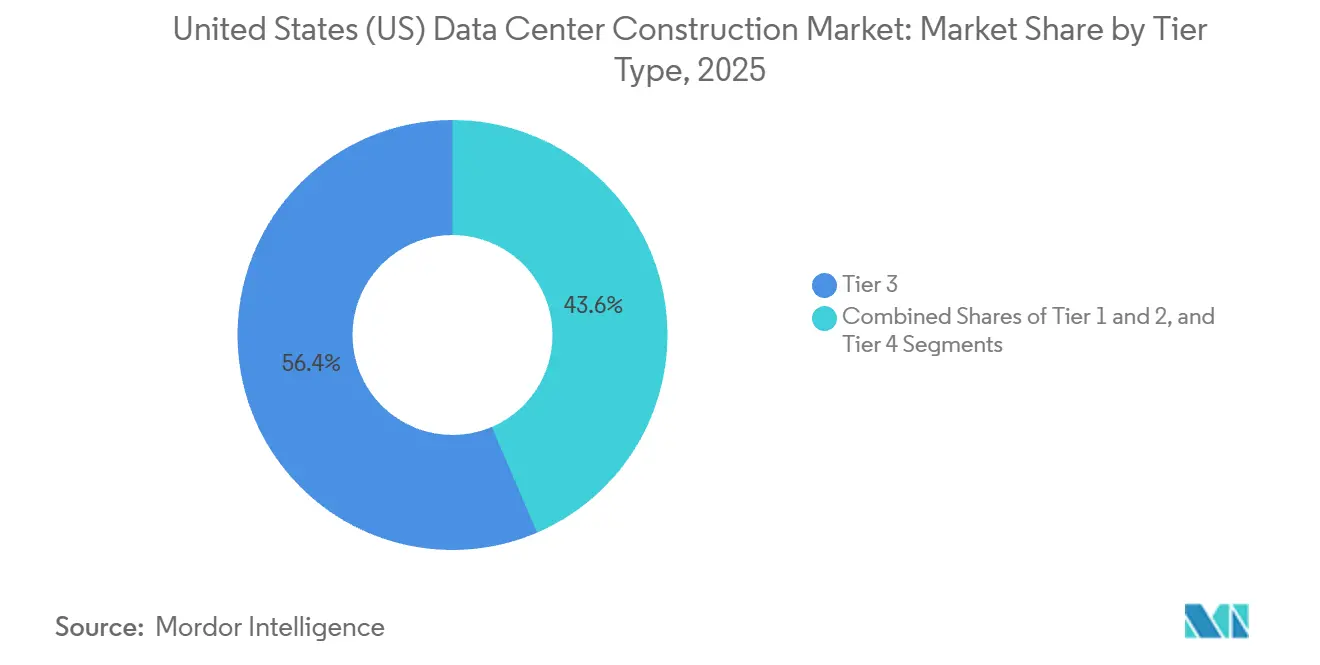
- Por tipo de nível, as instalações de Nível 3 lideraram com 56,43% da participação do mercado de construção de data centers dos Estados Unidos em 2025, enquanto as construções de Nível 4 estão posicionadas para um CAGR de 9,12% até 2031.
- Por tamanho do data center, as instalações de hiperescala responderam por 64,31% da participação do mercado de construção de data centers dos Estados Unidos em 2025 e devem avançar a um ritmo de 9,45% até 2031.
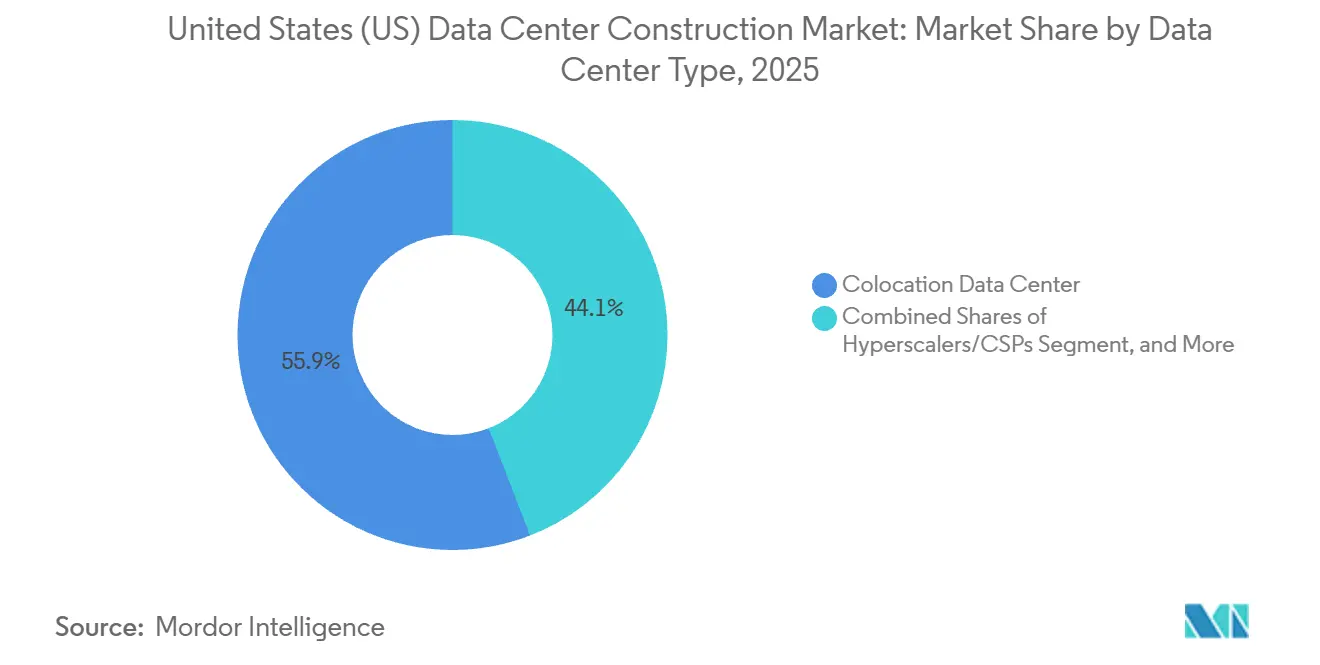
- Por tipo de data center, os provedores de colocation responderam por 55,88% dos gastos de 2025, enquanto os hiperescaladores foram o segmento de crescimento mais rápido, a 9,75%, à medida que internalizam capacidade.
- Por infraestrutura, a infraestrutura elétrica respondeu por 40,17% dos desembolsos de 2025, enquanto a infraestrutura mecânica deve registrar o CAGR mais forte, de 9,87%, até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Construção de Data Centers dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Boom de Cargas de Trabalho em Nuvem, IA e Big Data | +2.4% | Nacional, com foco na Virgínia do Norte, Vale do Silício, Phoenix, Dallas-Fort Worth | Médio prazo (2-4 anos) |
| Pipelines de Autoconstrução de Hiperescaladores Acima de 10 GW | +2.1% | Nacional, liderado pela Virgínia, Texas, Mississippi, Louisiana | Longo prazo (≥ 4 anos) |
| Retrofits de Resfriamento Líquido Otimizados para IA Impulsionam Gastos com Reconstrução | +1.6% | Nacional, adoção antecipada na Virgínia do Norte, Vale do Silício, Chicago | Curto prazo (≤ 2 anos) |
| Densificação de Clusters Metropolitanos com Edge e 5G | +1.3% | Nacional, ganhos iniciais em Nova York, Los Angeles, Miami, Seattle | Médio prazo (2-4 anos) |
| Pacotes de Incentivos Fiscais Federais e Estaduais | +0.9% | Virgínia, Texas, Ohio, Geórgia, Carolina do Norte | Curto prazo (≤ 2 anos) |
| Aprovações de Micro-Reatores Nucleares Modulares no Local Aceleram Locais Greenfield | +0.6% | Pensilvânia, Ohio, Virgínia, emergindo no Texas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Boom de Cargas de Trabalho em Nuvem, IA e Big Data
Os clusters de inferência de IA generativa dobraram as cargas médias por rack, elevando as densidades de projeto para 15 quilowatts em 2026 e um esperado 25 quilowatts até 2028. Os operadores estão realizando retrofits com trocadores de calor de porta traseira e circuitos direto ao chip, que adicionam de USD 1,5 milhão a USD 2 milhões por megawatt aos orçamentos. A Amazon Web Services comprometeu USD 11 bilhões em locais na Pensilvânia, e a Microsoft reservou USD 80 bilhões globalmente para campi otimizados para IA, ilustrando o redirecionamento de capital dos hiperescaladores.[1]Conselho Editorial, "Diretrizes Térmicas para Processamento de Dados", ASHRAE, ashrae.org Com os Estados Unidos hospedando mais da metade do inventário de hiperescala do mundo, a demanda está se bifurcando entre campi de 100 megawatts para treinamento e nós edge abaixo de 1 megawatt para inferência de baixa latência.
Pipelines de Autoconstrução de Hiperescaladores Acima de 10 GW
Amazon Web Services, Microsoft Azure, Google Cloud e Meta juntos detêm mais de 10 gigawatts de projetos ativos. A Meta confirmou um campus de USD 10 bilhões na Louisiana, e o Google adicionou USD 1 bilhão em expansão no Texas, sinalizando migração para mercados secundários onde os custos de terreno e interconexão com concessionárias são até 60% menores do que nos hubs de nível 1. Os hiperescaladores agora executam obras civis por conta própria, contratam especialistas para escopos mecânicos e elétricos e comprimem os cronogramas de 24 meses para 18 meses, reduzindo o valor endereçável pelo contratante geral em aproximadamente 25%.
Retrofits de Resfriamento Líquido Otimizados para IA Impulsionam Gastos com Reconstrução
Densidades de rack acima de 20 quilowatts tornam o resfriamento a ar por piso elevado termodinamicamente ineficiente. Manifolds direto ao chip e trocadores de calor de porta traseira são padrão em novas construções, e a base legada resfriada a ar representa uma oportunidade de retrofit de USD 4-6 bilhões até 2031. A Vertiv e a Schneider Electric oferecem unidades de resfriamento líquido montadas em skid que reduzem o tempo de inatividade pela metade, enquanto a Microsoft e a Meta pilotaram racks resfriados por imersão no Arizona e no Oregon. A ASHRAE elevou as temperaturas de entrada permitidas para 27 °C em sistemas líquidos, reduzindo os requisitos de capacidade do resfriador em até 20%.[2]Comissão Federal de Regulação de Energia, "Aviso de Reforma de Interconexão", ferc.gov
Densificação de Clusters Metropolitanos com Edge e 5G
Serviços sensíveis à latência exigem computação dentro de 10 milissegundos dos usuários, impulsionando a demanda por nós edge de 100 quilowatts a 2 megawatts colocalizados com hubs 5G e pontos de presença de varejo. A Lei de Investimento em Infraestrutura e Empregos aloca USD 65 bilhões para backhaul de banda larga que viabiliza a economia de edge em mercados rurais. A Verizon tem como meta 100 locais edge até 2027, e a AT&T planeja 75 até 2026, cada um usando contêineres pré-fabricados que são instalados em seis semanas, em comparação com o cronograma de 18 meses dos halls convencionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atrasos na Interconexão com a Rede Elétrica (3-6 Anos) | -1.8% | Nacional, agudo na Virgínia do Norte, Phoenix, Vale do Silício, Atlanta | Longo prazo (≥ 4 anos) |
| Gargalos na Cadeia de Suprimentos de Transformadores e Equipamentos de Chaveamento | -1.2% | Nacional | Médio prazo (2-4 anos) |
| Preços de Terrenos em Alta ao Redor das Metrópoles de Nível 1 | -0.7% | Virgínia do Norte, Vale do Silício, Phoenix, Dallas-Fort Worth | Curto prazo (≤ 2 anos) |
| Moratórias Municipais Motivadas por ESG sobre Resfriamento com Alto Consumo de Água | -0.5% | Mesa, Arizona; Condado de Prince William, Virgínia; emergindo na Califórnia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Atrasos na Interconexão com a Rede Elétrica (3-6 Anos)
As filas nacionais excedem 2.600 gigawatts, estendendo as aprovações medianas para cinco anos. A Dominion Energy sozinha lista 47 gigawatts de carga pendente de data centers na Virgínia do Norte. A Arizona Public Service congelou novas conexões de data centers no final de 2024, redirecionando projetos para o Texas e Ohio. Os desenvolvedores estão financiando usinas de pico no local e pequenos reatores modulares que adicionam de USD 3 milhões a USD 5 milhões por megawatt, mas evitam o risco de fila, enquanto as reformas da Comissão Federal de Regulação de Energia, previstas para 2027, visam agilizar as aprovações.[3]Autor da Equipe, "Microsoft Anuncia Plano de Data Center de IA de USD 80 Bilhões", microsoft.com
Gargalos na Cadeia de Suprimentos de Transformadores e Equipamentos de Chaveamento
Os prazos de entrega para transformadores acima de 100 megavolt-amperes variam de 24 a 30 meses, à medida que projetos de veículos elétricos e energia renovável competem com a demanda de data centers. Os atrasos nos pedidos da ABB e da Siemens empurram as entregas para 2027, forçando os desenvolvedores a fazer pedidos antecipados 18 meses antes do início das obras. Alguns operadores implantam múltiplos transformadores menores em paralelo para reduzir os tempos de espera, mas essa abordagem aumenta a área ocupada e a manutenção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Nível: Tolerância a Falhas Impulsiona o Momentum do Nível 4
Os locais de Nível 3 detinham 56,43% de participação em 2025, favorecidos pela manutenibilidade simultânea com um desconto de custo de 20%-30% em relação aos projetos de Nível 4. No entanto, as construções de Nível 4 tolerantes a falhas estão no caminho para um CAGR de 9,12%, o mais rápido dentro do tamanho do mercado de construção de data centers dos Estados Unidos. Inquilinos do setor bancário, de saúde e governamental exigem 99,995% de disponibilidade, levando os operadores de colocation a realizar retrofits em halls de Nível 3 com alimentações duplas de concessionárias e racks de fornecimento de energia ininterrupta 2N. A pesquisa de 2024 do Uptime Institute mostrou que 38% das construções nos EUA buscaram certificação de Nível 4, ante 29% em 2022, um salto impulsionado em parte por subscritores de ciberseguros.
Os líderes de colocation Equinix e Digital Realty estão adicionando recursos de Nível 4 aos campi existentes para garantir cargas de trabalho premium, enquanto a Amazon Web Services incluiu múltiplos campi de Nível 4 em seu programa de USD 11 bilhões na Pensilvânia para apoiar clientes GovCloud. À medida que mais empresas exigem hospedagem tolerante a falhas, os contratantes focados em caminhos elétricos redundantes e módulos de backup resfriados a líquido tendem a ganhar a maior participação nos gastos de Nível 4.


Por Tamanho do Data Center: A Dominância da Hiperescala Redefine a Economia
Os campi de hiperescala acima de 10 megawatts controlaram 64,31% do volume de construção de 2025 e devem crescer 9,45% ao ano, sublinhando seu peso no mercado de construção de data centers dos Estados Unidos. As economias de escala em aquisição de energia, resfriamento modular e mão de obra reduzem os custos por megawatt em até 40% em relação aos halls de médio porte, levando os provedores de nuvem a favorecer locais planejados de 100-200 megawatts.
As instalações médias entre 1 megawatt e 10 megawatts ainda atendem a inquilinos de colocation híbrida, mas enfrentam crescimento mais lento à medida que as cargas de trabalho migram para a nuvem. As pequenas instalações abaixo de 1 megawatt se bifurcam em salas empresariais desativadas e nós edge em ascensão. Os subsídios de banda larga e a densificação 5G tornam as construções edge financeiramente viáveis em metrópoles de nível 2 e rurais, um nicho onde especialistas em módulos como Mortenson e Balfour Beatty entregam gabinetes turnkey em menos de 45 dias.
Por Tipo de Data Center: A Integração Vertical Comprime as Margens de Colocation
Os operadores de colocation retiveram 55,88% de participação em 2025, mas os hiperescaladores estão liderando o crescimento mais rápido, de 9,75%, à medida que internalizam capacidade para gerenciar latência, segurança e custo. Amazon Web Services, Microsoft Azure, Google Cloud e Oracle Cloud coletivamente adicionaram mais de 3 gigawatts de área própria durante 2024-2025, superando a taxa de expansão das cinco principais empresas de colocation.
A consolidação está em andamento: a Digital Realty adquiriu a Teraco e a Equinix comprou a MainOne em 2024 para reforçar a densidade de interconexão e o alcance regional. Os players de colocation estão se diferenciando por meio de nós edge, campi vinculados a energias renováveis e pontos de acesso de nuvem híbrida. Os data centers empresariais continuam a ser desativados, mas as necessidades de conformidade e latência mantêm os orçamentos de retrofit intactos. As construções edge capturam o interesse das telecomunicações à medida que a Verizon e a AT&T implantam computação em contêineres próxima às rádios 5G.
Por Infraestrutura: Os Gastos Mecânicos Disparam com o Resfriamento Líquido
Os sistemas elétricos absorveram 40,17% dos desembolsos de construção de 2025, mas os sistemas mecânicos estão previstos para o maior CAGR de 9,87% até 2031, à medida que a adoção do resfriamento líquido se acelera. Os projetos de Nível 3 e Nível 4 exigem equipamentos de chaveamento redundantes e alimentações duplas de concessionárias, mantendo a distribuição de energia como o maior subsegmento elétrico. Os módulos de armazenamento de energia em baterias estão substituindo progressivamente o suporte exclusivo a diesel, enquanto projetos piloto de células de combustível de hidrogênio surgem em campi selecionados.
O resfriamento lidera o crescimento mecânico. Os resultados de 2024 da Vertiv mostraram receita de resfriamento líquido com alta de 65% em relação ao ano anterior, e a Schneider Electric lançou racks 42U com classificação de 50 quilowatts. Servidores, racks e armazenamento são cada vez mais enviados em módulos de hall de dados pré-fabricados que comprimem a mão de obra no local em até 30%, embora essa mudança reduza as margens dos contratantes gerais. As empresas de design-build que dominam os fluxos de trabalho de pré-fabricação e a integração de resfriamento líquido capturam valor desproporcional.
Análise Geográfica
A Virgínia do Norte manteve aproximadamente 25%-30% das construções nacionais de 2025, mas atrasos de cinco anos na fila e custos de terreno de USD 1 milhão por acre estão direcionando projetos para estados como Pensilvânia, Mississippi e Ohio. Os compromissos de USD 11 bilhões da Amazon Web Services na Pensilvânia e de USD 10 bilhões no Mississippi exemplificam essa diversificação. Phoenix ficou em segundo lugar em 2025, mas uma moratória da Arizona Public Service e a proibição de licenças de resfriamento a água em Mesa ameaçam o crescimento futuro.
A expansão no Vale do Silício está desacelerando, pois a escassez de terrenos e as regulamentações ambientais estão elevando os custos de construção para USD 15 milhões por megawatt, um prêmio de 40% sobre a média do mercado de construção de data centers dos Estados Unidos. Dallas-Fort Worth e Atlanta absorvem a demanda deslocada com tarifas de energia competitivas, densidade de fibra e isenções fiscais estaduais. A adição de USD 1 bilhão do Google no Texas e a construção de USD 10 bilhões da Meta na Louisiana destacam o momentum da Costa do Golfo.
O Noroeste do Pacífico aproveita as tarifas de energia hidrelétrica abaixo de USD 0,025 por kWh, mas restrições de incêndios florestais e transmissão limitam o crescimento. Mercados emergentes como Indiana, Carolina do Norte e Ohio atraem hiperescaladores por meio de planejamento proativo de concessionárias e isenções de imposto sobre vendas de equipamentos por uma década. A densificação de edge se concentra em Nova York, Los Angeles, Chicago e Miami, onde a Verizon e a AT&T implantam computação em contêineres dentro de 10 milissegundos dos usuários finais.
Panorama regulatório
A construção de data centers nos EUA é moldada por regimes federais de comércio, confiabilidade energética e conformidade ambiental, com o licenciamento do dia a dia concentrado nos níveis estadual e local. Em janeiro de 2026, uma proclamação da Seção 232 impôs tarifas de 25% sobre determinados semicondutores importados e produtos derivados, mas isentou explicitamente produtos usados em data centers dos EUA, limitando a exposição de capex no curto prazo, ao mesmo tempo em que mantém relevante a diligência de fornecimento para componentes elétricos e relacionados a TI com prazos de entrega longos.
A supervisão da integração à rede elétrica está se intensificando à medida que as grandes cargas se multiplicam. Em abril de 2026, a Federal Energy Regulatory Commission (FERC) avançou, no processo RM26-4-000, na elaboração de regras mais uniformes para grandes cargas elétricas de 20 MW ou mais, categoria que abrange campi hyperscale e grandes expansões de colocation. No âmbito da supervisão ambiental, a Agência de Proteção Ambiental dos EUA (EPA) continua a ancorar o licenciamento de emissões atmosféricas e as diretrizes de emissões sob os marcos do Clean Air Act. Em junho de 2026, o administrador da EPA, Lee Zeldin, declarou que a agência não estabeleceria padrões ambientais nacionais específicos para o setor de data centers, de modo que as principais vias de aprovação permanecem centradas no licenciamento estadual e local, em restrições de uso da água e em processos de zoneamento conduzidos pela comunidade.
Cenário Competitivo
A fragmentação do mercado persiste apesar dos tamanhos de projetos na casa dos bilhões de dólares. Turner Construction, DPR Construction e AECOM têm vantagem nos contratos de hiperescala graças às credenciais de missão crítica e ao amplo quadro de subcontratantes especializados. Os hiperescaladores executam obras civis por conta própria, terceirizam escopos mecânicos e elétricos e favorecem módulos pré-fabricados que reduzem a mão de obra no local em 30% e encurtam o comissionamento de 18 meses para 12 meses. O modelo de hall de dados modular da Digital Realty e a estratégia de skid de energia da QTS Realty Trust ilustram essa mudança.
Especialistas em mecânica e eletricidade, como Jacobs Solutions e Black & Veatch, obtêm margens mais altas em retrofits de resfriamento líquido e atualizações de energia que exigem profundo conhecimento de domínio. A integração de pequenos reatores modulares abre espaço em branco para contratantes com expertise em licenciamento nuclear, como demonstrado pela parceria de 5 gigawatts da Amazon Web Services com a X-energy e o campus nuclear de 960 megawatts da Talen Energy.
Os projetos edge favorecem empresas regionais capazes de entregar halls em contêineres em menos de seis semanas, um nicho preenchido pela Balfour Beatty US e pela Mortenson Construction. Os contratantes que investem em modelagem de informações de construção, gêmeos digitais e fabricação fora do local garantem vantagens de custo de 15%-20%, conquistando contratos recorrentes de hiperescaladores e expandindo a participação de mercado.
Líderes do Setor de Construção de Data Centers dos Estados Unidos
AECOM
Turner Construction
DPR Construction
Holder Construction
Skanska USA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O desenvolvimento de sites com energia garantida se tornou uma via fundamental para o valor de novas construções, à medida que os prazos de interconexão se estendem e as concessionárias examinam cargas muito grandes com maior rigor. Em março de 2026, o Departamento de Energia anunciou uma parceria público-privada para desenvolver o PORTS Technology Campus no condado de Pike, Ohio, com meta de um data center planejado de 10 GW e 10 GW de geração de energia local em um antigo terreno federal-industrial reaproveitado. Este projeto ilustra um caminho em escala de campus que combina terreno, infraestrutura energética e estratégia de licenciamento, expandindo o escopo da construção além das estruturas e acabamentos tradicionais, para incluir subestações, conexões de geração e pacotes eletromecânicos integrados projetados para densidades de rack mais elevadas.
Os escopos de construção intensivos em sistemas mecânicos e retrofit também representam uma área clara de oportunidade, à medida que a potência por rack aumenta (média de 15 kW em 2026 no contexto deste relatório). Os operadores estão migrando para implantações direct-to-chip e de trocadores de calor em porta traseira, em vez dos projetos tradicionais somente a ar. Os compromissos das hyperscalers também estão levando capacidade adicional para geografias secundárias com vantagens energéticas: a Meta expandiu seu campus Hyperion em Richland Parish, Louisiana, para uma capacidade declarada de 5 GW, com um compromisso de investimento relatado que atinge USD 50 bilhões até julho de 2026. Enquanto isso, o risco de licenciamento se tornou mais visível em alguns estados, com Nova York promulgando uma moratória de um ano sobre novas licenças ambientais para data centers hyperscale em julho de 2026, enquanto desenvolve um GEIS setorial. Essa mudança aumenta o valor do planejamento ambiental em estágio inicial, do engajamento comunitário e do planejamento de outorgas.
Desenvolvimentos recentes do setor
- Julho de 2026: A Turner Construction destacou o progresso na expansão do projeto de data center da Meta em Richland Parish, Louisiana, que o proprietário ampliou para atingir a meta de 5 GW de capacidade de TI. A atualização reforça a mudança do mercado em direção a campi de escala gigawatt em regiões secundárias com vantagens energéticas, aumentando a demanda por métodos de entrega de alto rendimento e pacotes elétricos e mecânicos repetíveis.
- Fevereiro de 2026: A Turner Construction anunciou que foi selecionada como uma das contratadas para o campus de data center da Meta em Lebanon, Indiana, com investimento relatado de USD 10 bilhões, descrito como um projeto de 4 milhões de pés quadrados projetado para até 1 GW de capacidade. A seleção indica que as contratadas estão sendo envolvidas mais cedo em programas de mega-campus, nos quais energia, equipamentos de longo prazo de entrega e estratégia de pré-fabricação determinam o desempenho do cronograma.
- Outubro de 2024: O Google anunciou uma expansão de campus de USD 1 bilhão no Texas, adicionando 300 MW de capacidade e combinando energia solar local com armazenamento em baterias como parte de sua estratégia energética. O projeto reforçou o Texas como um destino importante para grandes construções e aumentou a importância de integrar infraestrutura energética e requisitos de comissionamento ao escopo da construção.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange o valor dos serviços e materiais usados para planejar, projetar e construir instalações de data center nos Estados Unidos, incluindo trabalhos de estrutura e envoltória (core and shell) e os principais acabamentos elétricos e mecânicos necessários para tornar o site operacional.
Exclusões de escopo: excluímos compras de servidores e hardware de TI, manutenção rotineira das instalações, aluguéis de contêineres modulares e receitas de locação ou serviços de colocation.
Visão geral da segmentação
- Por Tipo de Nível
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Tamanho do Data Center
- Pequeno
- Médio
- Grande
- Hiperescala
- Por Tipo de Data Center
- Data Center de Colocation
- Hiperescaladores/Provedores de Serviços em Nuvem
- Data Center Empresarial e Edge
- Por Infraestrutura
- Infraestrutura Elétrica
- Solução de Distribuição de Energia
- Soluções de Backup de Energia
- Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks e Gabinetes
- Servidores e Armazenamento
- Outra Infraestrutura Mecânica
- Construção Geral
- Serviços - Projeto e Consultoria, Integração, Suporte e Manutenção
- Infraestrutura Elétrica
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para mapear o conjunto de demanda por construção nos EUA e os fatores de custo que deslocam os gastos de ano para ano. Recorremos principalmente a fontes públicas, como a série de gastos com construção do U.S. Census, os índices de preços ao produtor e custos trabalhistas do U.S. Bureau of Labor Statistics e o contexto de demanda de energia da U.S. Energy Information Administration, cruzando essas informações com o contexto de planejamento e licenciamento de fontes como agências estaduais e locais de desenvolvimento econômico.
Para manter os dados fundamentados, também revisamos referências de engenharia e segurança e sinais de adoção de fontes como publicações da ASHRAE, diretrizes da NFPA e materiais do IEEE, quando relevantes para sistemas elétricos e de refrigeração usados em instalações modernas. Registros de empresas, apresentações a investidores e a imprensa de negócios respeitável foram então usados para validar pipelines de projetos e padrões típicos de contratação. Também utilizamos uma assinatura paga focada em dados financeiros de empresas e inteligência de projetos para verificar cruzadamente o mix de receita das atividades voltadas à construção. Esta lista não é exaustiva, e recorremos a fontes públicas adicionais durante a coleta de dados, validação e esclarecimentos ao longo do processo de pesquisa.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar o modelo de gastos frente ao comportamento real dos projetos, especialmente em relação ao que é contabilizado como construção versus gastos adjacentes. Conversamos com uma combinação de construtoras gerais, contratadas especializadas em elétrica e mecânica, equipes de engenharia e projeto, e gerentes de projeto do lado do proprietário, e as discussões abrangeram os principais polos de construção dos EUA, bem como mercados secundários onde nova capacidade energética está sendo liberada.
Os temas abordados incluíram a divisão típica de custos entre elétrica, mecânica e construção geral, normas de comissionamento e acabamento, o momento da aquisição de transformadores e quadros de distribuição, e como a refrigeração líquida e as maiores densidades de rack estão alterando orçamentos e cronogramas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 32% | CXOs: 14% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 33% |
| Players menores: 15% | Gerentes: 53% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down a partir do conjunto de demanda de construção de data centers dos EUA, em que as adições de capacidade planejadas e ativas, novas construções de campi e grandes expansões são traduzidas em gastos anuais usando faixas observadas de custo por megawatt e divisões típicas de infraestrutura. Para manter o número realista, o corroboramos com verificações seletivas bottom-up, como orçamentos de projetos amostrados, exposição de receita das contratadas ao trabalho em data centers e verificações de canal sobre a intensidade de equipamentos e instalação, ajustando quando a cobertura é desigual entre estados ou tamanhos de projeto.
Alguns indicadores de mercado foram acompanhados por influenciarem consistentemente o valor da construção. Isso inclui nova capacidade em construção (MW), a mudança na proporção entre elétrica e mecânica à medida que as densidades aumentam, os prazos de entrega de transformadores e quadros de distribuição que podem atrasar o reconhecimento de gastos, a adoção de retrofits de refrigeração líquida versus construções greenfield, e os cronogramas regionais de licenciamento e interconexão que alteram o calendário de entrega. Para as previsões, é utilizada análise de cenários, de modo que caminhos alternativos possam ser testados quanto a restrições de disponibilidade de energia, inflação de custos e o ritmo dos compromissos de construção hyperscale e de colocation. As premissas finais são então alinhadas ao que os entrevistados observam nos backlogs de curto prazo e na atividade de licitações.
Validação de dados e ciclo de atualização
Os resultados do modelo são verificados frente a sinais independentes, como níveis reportados de investimento em construção, pipelines de MW observados em polos-chave e movimentos nos índices de custo de construção que devem se refletir nos preços. Quando uma variação parece grande, revisamos os fatores de entrada, e a equipe recontata especialistas selecionados para confirmar se a mudança é de escopo, de tempo ou uma alteração real de demanda.
Antes da aprovação final, o conjunto de dados passa por uma revisão analítica em múltiplas etapas, com verificações de consistência entre os anos, o momento cambial e a lógica de divisão de custos entre os principais sistemas. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes mudanças no acesso à energia, anúncios de projetos excepcionalmente grandes ou oscilações abruptas de custo. Imediatamente antes da entrega, é realizada uma revisão final para que a visão publicada reflita as informações mais recentes validadas.
Tamanho do mercado de construção de data centers dos Estados Unidos segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os valores publicados para a construção de data centers dos EUA costumam diferir amplamente, pois a mesma expressão pode ser usada para diferentes cestas de gastos. Algumas fontes tratam a construção como um conceito amplo de alocação de capital, enquanto outras a restringem ao trabalho de construção e acabamento entregue por contratadas e vinculado a instalações operacionais.
A principal discrepância vem da mistura entre atividade de construção e fluxos de receita tecnológica e operacional do lado do proprietário. A Mordor Intelligence contabiliza o trabalho de construção e acabamento nos Estados Unidos, mas exclui a aquisição de servidores, os aluguéis de contêineres modulares e as receitas de locação de colocation, o que mantém o número vinculado à entrega real de construção.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 14,35 bilhões de USD (2025) | |
| Consultoria Imobiliária A | 31,50 bilhões de USD (2024) | Esta cifra é apresentada como alocação total de capital, e o detalhamento do escopo é limitado, de modo que pode combinar construção com categorias mais amplas de investimento e efeitos de tempo que não acompanham de forma consistente o valor de construção efetivamente entregue. |
| Boletim do Setor B | 47,72 bilhões de USD (2029) | Esta estimativa é apresentada como investimento e inclui um conjunto amplo de categorias de soluções e sistemas, além de se referir a um ano diferente, de modo que as premissas de inflação e cronogramas de construção agressivos podem elevar os totais em relação a um escopo restrito apenas à construção. |
A diferença observada na tabela é explicada principalmente pelo que é contabilizado e por quando é contabilizado, e não por uma divergência quanto à rápida expansão dos data centers. Ao manter o escopo vinculado aos gastos com construção e acabamento e depois verificá-lo em relação aos sinais de pipeline de MW e aos índices de custo, chegamos a um valor que pode ser rastreado até fatores claros dos projetos e repetido em cada ciclo de atualização.


Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento anual prevista para a construção de data centers nos Estados Unidos?
Espera-se que os gastos cresçam a um CAGR de 8,89% de 2026 a 2031.
Qual categoria de nível está se expandindo mais rapidamente?
As instalações de Nível 4, projetadas para 99,995% de disponibilidade, devem crescer 9,12% ao ano até 2031.
Por que os hiperescaladores estão optando por autoconstrução?
As autoconstruções permitem que os hiperescaladores controlem a latência, a segurança e o fornecimento de energia, reduzindo os custos por megawatt em até 40%.
Qual gargalo na cadeia de suprimentos mais afeta os cronogramas dos projetos?
Os grandes transformadores de energia enfrentam prazos de entrega de 24 a 30 meses, frequentemente atrasando o início dos projetos.
Como os operadores estão resfriando racks de maior densidade?
Os sistemas direto ao chip e de imersão são padrão nos novos halls, enquanto os locais legados adicionam trocadores de calor de porta traseira durante os retrofits.
Quais regiões estão atraindo novos mega-campi?
Pensilvânia, Mississippi, Texas e Ohio lideram devido a filas de concessionárias mais curtas, menores custos de terreno e incentivos fiscais significativos.
Página atualizada pela última vez em:
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todas as regiões, divididas por tipo de instalação, componente e nível.
- Mercado de Refrigeração de Data Centers Refrigeração em todas as regiões, dividida por tecnologia de refrigeração, componente de refrigeração e tipo de instalação.
- Mercado de Data Centers Hyperscale da América do Norte Sites hyperscale na América do Norte, divididos por tipo de instalação, componente e tier.


