
Tamanho e Participação do Mercado Europeu de Data Centers Hiperescala
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
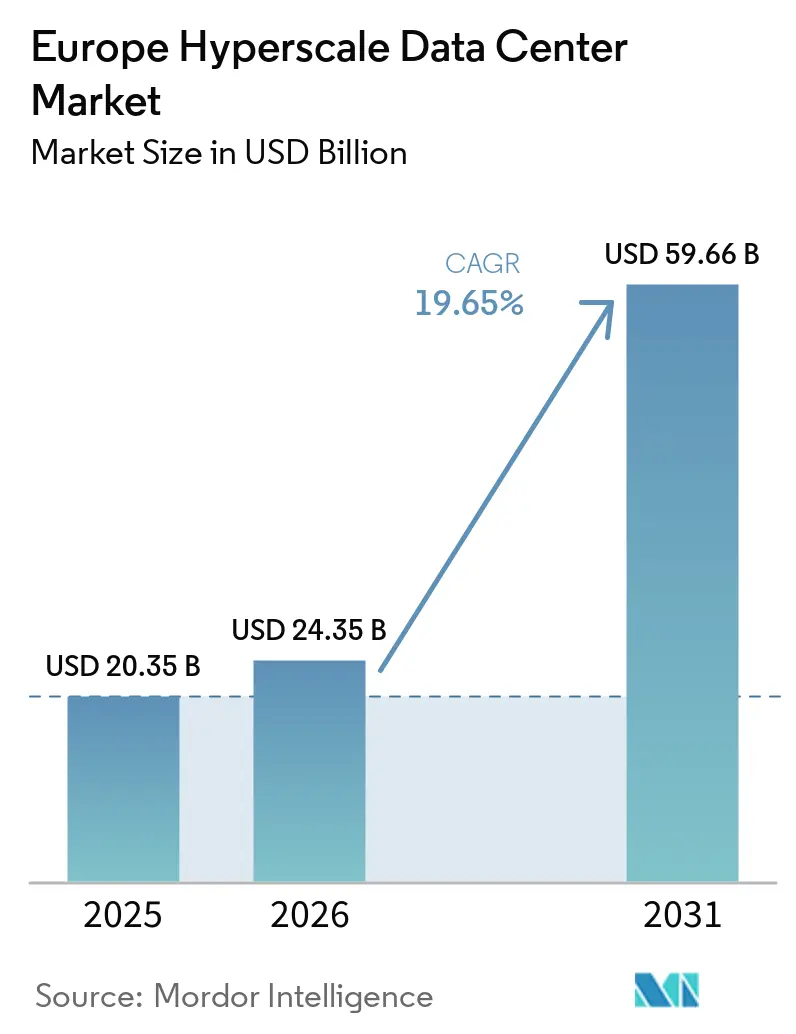
| Tamanho do mercado no ano base (2025) | 20.35 Bilhões de dólares |
| Tamanho do Mercado (2026) | 24.35 Bilhões de dólares |
| Tamanho do Mercado (2031) | 59.66 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 19.65 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Data Centers Hiperescala por Mordor Intelligence
O tamanho do Mercado de Data Centers Hiperescala na Europa deve crescer de 20,35 bilhões de USD em 2025 para 24,35 bilhões de USD em 2026 e tem previsão de atingir 59,66 bilhões de USD até 2031, a um CAGR de 19,65% no período 2026-2031. Em termos de volume de produção, o mercado foi avaliado em 11,08 mil megawatts em 2025 e deve crescer de 12,84 mil megawatts em 2026 para 112,32 mil megawatts até 2031, a um CAGR de 54,28% durante o período de previsão (2026-2031).
O investimento acelerado provém de operadores hiperescala que buscam garantias de soberania digital europeia, demanda crescente por GPUs e pressões regulatórias sustentadas pelo processamento local de dados. A inovação em gestão térmica, particularmente o resfriamento líquido, emergiu como um fator decisivo na alocação de capital. Simultaneamente, fricções na cadeia de suprimentos em torno de GPUs, cobre e módulos ópticos estão prolongando os prazos de construção, levando os operadores a garantir estoques estratégicos. A dinâmica competitiva agora recompensa provedores com infraestrutura preparada para IA, energias renováveis próprias e credenciais de soberania confiáveis, enquanto fusões impulsionadas por escala ressaltam a intensidade de capital do setor.
Principais Conclusões do Relatório
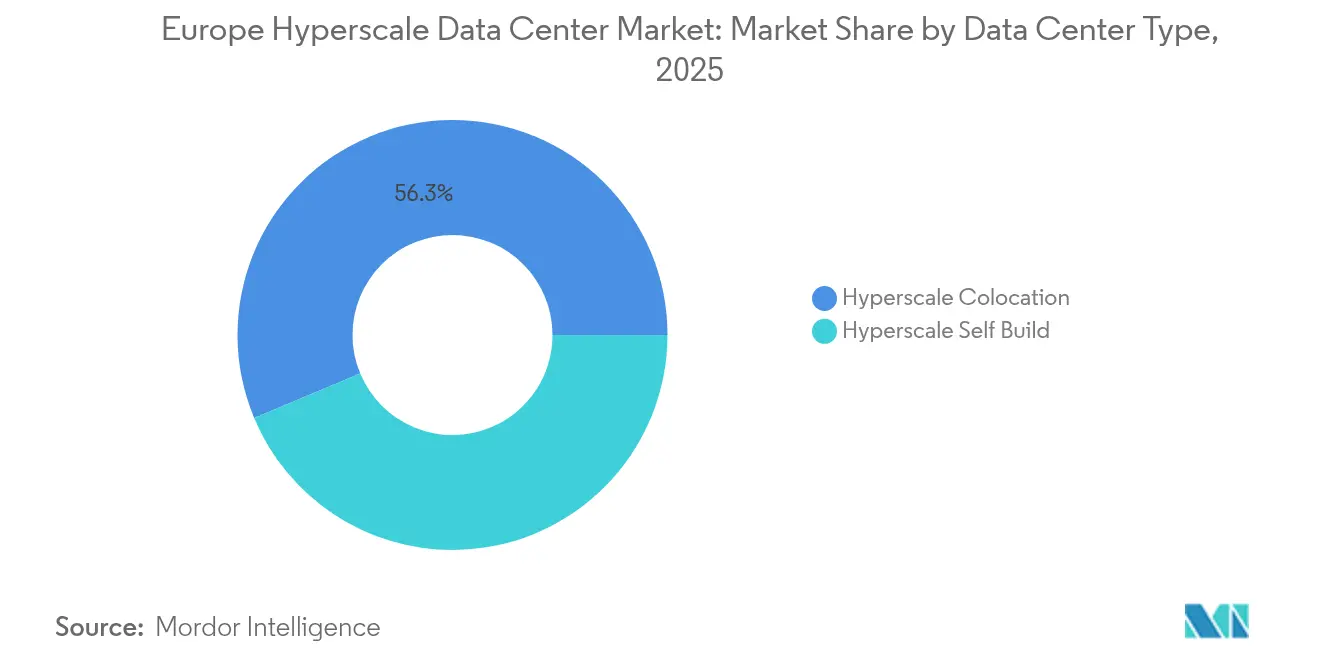
- Por tipo de data center, a colocação liderou com uma participação de receita de 56,30% em 2025; as implantações de construção própria avançam a um CAGR de 20,9% até 2031.
- Por componente, a infraestrutura de TI representou 40,55% da participação do mercado de data centers hiperescala na Europa em 2025, e os sistemas de resfriamento líquido estão se expandindo a um CAGR de 24,1% até 2031.
- Por padrão de nível, as instalações de Nível III representaram 67,20% do tamanho do mercado de data centers hiperescala na Europa em 2025, enquanto as implantações de Nível IV crescem a um CAGR de 21,4% até 2031.
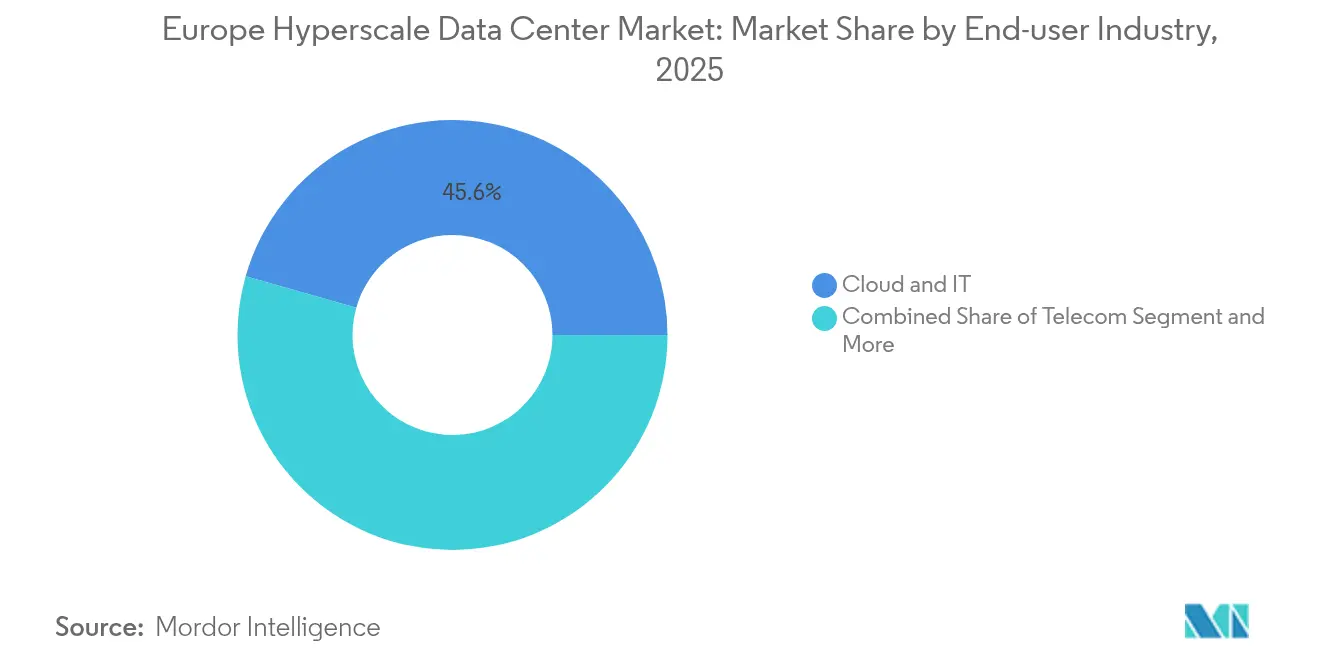
- Por setor de usuário final, provedores de nuvem e TI detinham 45,60% de participação em 2025; especialistas em IA Generativa têm previsão de registrar um CAGR de 20,3% até 2031.
- Por tamanho de data center, as instalações massivas capturaram 51,35% de participação do mercado de data centers hiperescala na Europa em 2025, e os megacampi estão crescendo a um CAGR de 21,8% até 2031.
- Por geografia, a Irlanda liderou com 18,75% de participação de mercado em 2025, enquanto a Espanha tem projeção de registrar o CAGR mais rápido de 22,5% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Tabela de Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Clusters de treinamento de IA/ML densos em GPU que impulsionam racks superiores a 50 kW | +4.20% | Irlanda, Alemanha, Países Baixos | Curto prazo (≤ 2 anos) |
| Implementações de nuvem soberana (GAIA-X, nuvens nacionais) | +3.80% | Toda a UE; mais forte na Alemanha e França | Médio prazo (2 a 4 anos) |
| Pagamentos instantâneos e PSD2 impulsionando construções de Nível IV | +2.10% | Alemanha, Países Baixos | Médio prazo (2 a 4 anos) |
| Consolidação de borda-núcleo 5G favorecendo hubs nórdicos | +1.90% | Estados nórdicos e bálticos | Longo prazo (≥ 4 anos) |
| Inferência de IA Generativa exigindo campi de resfriamento líquido | +3.50% | Países Baixos, Alemanha | Curto prazo (≤ 2 anos) |
| PPAs baseados em disponibilidade para energias renováveis próprias | +2.70% | Países Nórdicos, Espanha, Portugal | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Clusters de Treinamento de IA/ML Densos em GPU que Impulsionam Racks Superiores a 50 kW
As densidades de potência dos racks ultrapassaram 50 kW à medida que fabricantes europeus como BMW e Mercedes-Benz transferem o treinamento de modelos de IA para dentro de casa, forçando os projetos de data centers a adotarem o resfriamento líquido direto ao chip [1]. A nuvem de IA industrial de 10.000 GPUs da NVIDIA na Alemanha estabelece novos padrões de referência, enquanto a implantação de mais de 2.000 racks resfriados a líquido pela Supermicro desde meados de 2024 ilustra a urgência de escalabilidade. Os pontos críticos de densidade surgiram primeiro na Irlanda, Alemanha e Países Baixos, onde redes elétricas com alta participação de renováveis e regimes fiscais favoráveis convergem. A escassez persistente de GPU compele os operadores a pré-adquirir estoques de aceleradores, reforçando as reservas de capacidade antecipada e prolongando os prazos de construção. O resfriamento líquido desloca o capital das unidades de tratamento de ar para bombas, módulos de distribuição de refrigerante (CDU) e trocadores de calor, elevando a lista de materiais da infraestrutura mecânica do mercado europeu de data centers hiperescala.
Implementações de Nuvem Soberana (GAIA-X, Nuvens Nacionais)
O GAIA-X institucionalizou os requisitos europeus de soberania de dados, catalisando construções hiperescala sob controle doméstico. O programa 8ra da Deutsche Telekom AG para implantar 10.000 nós de nuvem de borda até 2030 marca um realinhamento estrutural em direção a plataformas ancoradas nacionalmente [2]. O investimento de EUR 7,8 bilhões da Amazon Web Services na região de nuvem soberana de Brandenburgo reforça a confiança dos investidores de que os hiperescaladores dos EUA localizarão operações onde a regulamentação exigir. A Lei de Serviços Digitais e a futura Lei de IA incorporam regras de auditabilidade e rastreabilidade que favorecem instalações compatíveis com o GAIA-X, traduzindo pressão regulatória diretamente em alocações de capital. No médio prazo, as credenciais de soberania diferenciarão os provedores tão fortemente quanto o preço ou a latência, acelerando a adoção de capacidade hiperescala na região no mercado europeu de data centers hiperescala.
Inferência de IA Generativa Exigindo Campi de Resfriamento Líquido
As cargas de trabalho de inferência priorizam a latência determinística em detrimento do pico de potência esporádico, forçando a estabilidade térmica durante todo o ano. O resfriamento líquido direto em circuito fechado agora oferece até 30% de economia de energia e suporta mais de 100 kW por rack, com 20% dos sites europeus já operando alguma forma de tecnologia líquida. O campus DataOne da BSO, próximo a Paris, tem como alvo 400 MW até 2028, configurado exclusivamente para racks prontos para imersão e operações de zero emissão de carbono. A Alemanha e os Países Baixos endureceram os padrões de consumo de água, tornando os sistemas líquidos economicamente viáveis apesar dos maiores custos iniciais. Construções em escala de campus permitem loops compartilhados de recuperação de calor, possibilitando que os operadores vendam calor residual para redes de energia distrital e compensem custos operacionais, reforçando a narrativa de sustentabilidade do mercado europeu de data centers hiperescala.
PPAs Baseados em Disponibilidade para Energias Renováveis Próprias
Os hiperescaladores agora contratam energia renovável com base na disponibilidade, combinando perfis de carga de trabalho à geração variável e reduzindo os custos de balanceamento da rede elétrica. O investimento de USD 3,2 bilhões da Microsoft Corporation na Suécia em IA opera exclusivamente com hidroeletricidade e energia eólica nórdica, ilustrando a viabilidade do modelo. A atratividade da Espanha para novos entrantes no setor hiperescala está alinhada com a abundante geração solar e incentivos progressivos de estabilidade da rede elétrica. PPAs de longo prazo (10 a 15 anos) reduzem o risco do fornecimento de energia e justificam investimentos em armazenamento de energia em baterias no local, ancorando projetos do mercado europeu de data centers hiperescala em regiões anteriormente negligenciadas. Contratos de aproveitamento de calor residual ampliam ainda mais a viabilidade econômica ao monetizar subprodutos térmicos inevitáveis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições ao uso de água para resfriamento evaporativo | -2.80% | Países Baixos, Alemanha, Dinamarca | Curto prazo (≤ 2 anos) |
| Gargalos de fornecimento de GPU e módulos ópticos | -3.20% | Global; agudo nos polos de crescimento da UE | Curto prazo (≤ 2 anos) |
| Aumento de impostos sobre calor e taxas de carbono | -1.90% | Países Baixos, Alemanha | Médio prazo (2 a 4 anos) |
| Limites da rede elétrica local para conexões superiores a 30 MW | -2.40% | Metrópoles secundárias como Barcelona e Berlim | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições ao Uso de Água para Resfriamento Evaporativo
Os reguladores holandeses e alemães agora restringem novos sistemas evaporativos, citando riscos de seca. Amsterdã limita construções hiperescala a municípios pré-zonados, empurrando os operadores em direção a arquiteturas de resfriamento líquido em circuito fechado [3]. As reformas de sites legados podem ultrapassar USD 10 milhões, comprimindo as margens dos operadores estabelecidos e tornando os novos campi de resfriamento líquido relativamente mais atrativos. A mudança de política torna a eficiência no uso de água (WUE) um KPI tão crítico quanto a eficiência no uso de energia (PUE), incorporando prêmios de sustentabilidade nas negociações de arrendamento em todo o mercado europeu de data centers hiperescala.
Gargalos de Fornecimento de GPU e Módulos Ópticos
Os prazos de entrega para GPUs H100/H200 agora ultrapassam 12 meses, impulsionados pela escassez de substrato no Japão e em Taiwan. As restrições de módulos ópticos atrasam as implementações de redes 400/800 GbE, prolongando o tempo para receita em sites em construção. Os operadores com acordos de alocação plurianuais, notadamente os três principais hiperescaladores, garantem remessas preferenciais, ampliando a lacuna de capacidade em relação aos provedores emergentes. A escassez de oferta dificulta estratégias de expansão rápida, moderando o perfil de crescimento de curto prazo do mercado europeu de data centers hiperescala mesmo com a aceleração da demanda.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise Geográfica
Mercado de Data Centers Hiperescala na Irlanda
A Irlanda lidera com 18,75% de participação de mercado em 2025, impulsionada pela densidade de cabos submarinos de Dublin e pela base operacional em língua inglesa. As moratórias de restrição de rede a partir de 2023 desaceleraram a emissão de novos alvarás na região de Dublin, redirecionando o interesse hiperescala para os condados ocidentais e meridionais, onde há maior disponibilidade de energia renovável. As pressões de sustentabilidade aceleraram os projetos-piloto de recuperação de calor, e os resultados das políticas adotadas aqui servem como indicadores para metrópoles congestionadas semelhantes.
Mercado de Data Centers Hiperescala na Espanha
A Espanha ocupa a posição de geografia de crescimento mais rápido, com um CAGR de 12,5% até 2031, impulsionada por 33 bilhões de EUR em investimentos hiperescala anunciados. O clima seco de Aragão é compensado pela abundante energia solar fotovoltaica sob PPAs baseados em disponibilidade, ancorando o cluster de 15,7 bilhões de EUR da AWS. A ligação estratégica de Barcelona com a África e a América Latina por meio do cabo submarino Medusa eleva seu perfil de baixa latência, fomentando um ecossistema regional de interconexão que amplifica o deslocamento para o sul do mercado de data centers hiperescala na Europa.
Mercado de Data Centers Hiperescala nos Países Nórdicos e na Europa Ocidental
Os países nórdicos apresentam uma proposta de valor coesa: redes 100% renováveis, resfriamento por ar livre e estruturas regulatórias estáveis. O programa sueco de 3,2 bilhões de USD da Microsoft exemplifica a localização de cargas de trabalho de IA em zonas neutras em carbono. O pipeline de Nível IV da Dinamarca complementa o excedente de energia hidrelétrica da Noruega, enquanto os mandatos de reutilização de calor residual da Finlândia transformam as instalações em contribuintes líquidos positivos para o aquecimento urbano municipal. A Alemanha e os Países Baixos continuam como hubs centrais, apesar do licenciamento mais rigoroso e das taxas sobre calor, preservando seu status por meio de ricas malhas de interconexão e proximidade empresarial no mercado de data centers hiperescala na Europa.
Análise de Segmentos
Por Tipo de Data Center:
Dominância da Colocalização, Expansão da Construção PrópriaA colocação ainda representa 56,30% da receita de 2025, ancorada por empresas multinacionais que buscam expansão com baixo consumo de capital e densidade de conexões cruzadas que sustentam estratégias de nuvem híbrida. O tamanho do mercado de data centers hiperescala na Europa atribuível à colocação tem previsão de crescimento constante, mas sua participação se contrai à medida que os operadores hiperescala internalizam capacidade.
As implantações de construção própria têm previsão de crescer a um CAGR de 20,9% até 2031. Os operadores hiperescala que buscam sistemas de energia não padronizados, circuitos de resfriamento líquido e pilhas de segurança proprietárias exigem personalização além dos catálogos de serviços tradicionais de colocação. Os acordos de megacampi na Irlanda e nos países nórdicos ilustram onde a capacidade da rede elétrica, as energias renováveis e os regimes fiscais se alinham para a viabilidade econômica da construção própria. Provedores como a Digital Realty borram as fronteiras ao oferecer modelos de shell energizado adaptados para footprints densos em GPUs, refletindo uma evolução híbrida dentro do mercado de data centers hiperescala na Europa.

Por Componente:
Infraestrutura de TI Lidera, Resfriamento Líquido AceleraA infraestrutura de TI reteve 40,55% dos gastos de 2025, refletindo uma corrida armamentista por GPUs, armazenamento NVMe e switches 400 GbE. A participação do mercado europeu de data centers hiperescala apenas para placas de servidor ultrapassa 25% do total de despesas com TI à medida que as cargas de trabalho de IA escalam.
Os sistemas de resfriamento líquido registram o CAGR mais rápido de 24,1%. Loops diretos ao chip, trocadores de calor de porta traseira e tanques de imersão dominam as solicitações de proposta de infraestrutura mecânica. Os sistemas elétricos acompanham o crescimento da densidade: barramentos com capacidade superior a 800 A, mais de 3 blocos de UPS distribuídos e esquemas de disjuntores que preparam o futuro para redundância 2N+1. As atualizações de construção geral enfatizam cargas de piso acima de 2.000 kg/m² e espaçamentos de teto que acomodam tubulações de refrigerante aéreas, ilustrando a lista de materiais em evolução no mercado europeu de data centers hiperescala.
Por Padrão de Nível:
Base do Nível III, Momentum do Nível IVAs instalações de Nível III compreenderam 67,20% da capacidade instalada em 2025, à medida que os operadores equilibraram tempo de atividade e custo. Elas permanecem a espinha dorsal para cargas de trabalho elásticas, como streaming de conteúdo e Software como Serviço.
O Nível IV cresce a um CAGR de 21,4%, impulsionado por pagamentos instantâneos PSD2 e SLAs de inferência de IA. Frankfurt, Londres e Amsterdã concentram construções de Nível IV onde as demandas financeiras e de soberania convergem. Surgem layouts híbridos: um núcleo de Nível IV para compensação de pagamentos fica adjacente a salas de Nível III para backtests analíticos, otimizando o capex enquanto mantém a conformidade dentro do mercado de data centers hiperescala na Europa.
Por Setor de Usuário Final:
Nuvem e TI Lideram, IA Generativa AscendeOs usuários de nuvem e TI detinham 45,60% de participação em 2025, impulsionados pelos lançamentos regionais da AWS, Microsoft Azure e Google Cloud. A expansão do tamanho do mercado de data centers hiperescala na Europa neste segmento persiste à medida que as regras de soberania digital da UE impõem o processamento dentro da região.
As empresas de IA Generativa registram um CAGR de 20,3%, refletindo a crescente contagem de parâmetros e os ciclos de iteração de modelos. Startups de IA dedicadas e OEMs automotivos buscam igualmente clusters de GPUs indisponíveis em nuvens multilocatárias. BFSI, telecomunicações, manufatura e comércio eletrônico mantêm expansões anuais previsíveis vinculadas à Indústria 4.0 e às implantações de 5G, garantindo demanda diversificada em todo o mercado de data centers hiperescala na Europa.
Por Tamanho de Data Center:
Sites Massivos Dominam, Campi Mega CrescemAs instalações massivas controlaram 51,35% de participação em 2025, equilibrando a viabilidade de interconexão à rede elétrica e o faseamento modular. O tamanho do mercado de data centers hiperescala na Europa para esta classe sustenta a maioria das regiões de nuvem soberana.
Os megacampi com mais de 60 MW exibem um CAGR de 21,8%. O projeto de 1,2 GW em Sines da Start Campus e o investimento de 3 regiões da AWS em Aragão destacam a ambição. Footprints maiores desbloqueiam sinergias de aquecimento urbano e ativos renováveis colocalizados, reduzindo o custo nivelado de eletricidade. As grandes instalações orientadas para edge (menores ou iguais a 25 MW) permanecem relevantes para casos de uso sensíveis à latência, completando uma topologia em camadas em todo o mercado de data centers hiperescala na Europa.
Cenário Competitivo
A consolidação define a fase atual, mas a participação de mercado combinada dos cinco principais players permanece abaixo de 55%, indicando um cenário moderadamente concentrado. A aquisição de EUR 8,4 bilhões da Interxion (Digital Realty) pela Digital Realty Trust Inc. alçou a empresa ao segundo lugar, adicionando o principal local de aterrissagem de cabo submarino de Marselha ao seu portfólio. Equinix Inc. mantém a liderança no varejo de colocalização na região EMEA com uma participação de 22% e se diferencia por meio da interconexão Fabric e da validação NVIDIA DGX-Ready.
Os movimentos estratégicos se inclinam para a capacidade específica de IA e a conformidade com a nuvem soberana. Vantage Data Centers LLC comprometeu EUR 1,4 bilhão para novos campi em Frankfurt e Milão, otimizados para resfriamento líquido e densidades médias de rack de 75 kW. O plano de EUR 4 bilhões da Evroc para construir uma rede de 10 sites hiperescala nativos do GAIA-X visa perturbar os operadores estabelecidos ao oferecer arbitragem de energia por localização, deslocando cargas de trabalho em direção a regiões com excedente de renováveis.
As parcerias com fornecedores de hardware se intensificam: Equinix Inc. e NVIDIA codesenvolvem nós DGX Cloud locais, enquanto Digital Realty Trust Inc. se alinha com a Intel para integrar fotônica de silício em seus ativos na região EMEA. Os operadores buscam portfólios de renováveis próprios, ilustrados pela joint venture solar espanhola de 300 MW da Interxion (Digital Realty) e pelas expansões noruegas com respaldo eólico da Green Mountain. Em meio ao aumento do capital de investimento, transações de venda e arrendamento de volta e conversões em REIT fornecem novos influxos de capital, remodelando continuamente a concorrência dentro do mercado europeu de data centers hiperescala.
Líderes do Setor Europeu de Data Centers Hiperescala
-
Amazon Web Services
-
Microsoft Azure
-
Google Cloud
-
Meta Platforms
-
Apple
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Data Centers Hyperscale Empresas cobertas neste relatório
- Amazon Web Services
- Microsoft Corporation
- Alphabet Inc. (Google)
- Meta Platforms Inc.
- Oracle Corporation
- International Business Machines Corp.
- Alibaba Group Holding Ltd.
- Tencent Holdings Ltd.
- Digital Realty Trust Inc.
- Equinix Inc.
- Interxion (Digital Realty)
- NTT Ltd.
- CyrusOne Inc.
- Vantage Data Centers LLC
- STACK Infrastructure
- Iron Mountain Data Centers
- Global Switch Holdings
- Colt Data Centre Services
- Telehouse (KDDI)
- Data4 Group
- OVHcloud
- Scaleway
- Green Data Center AG
- CoreWeave Inc.
- GDS Holdings Ltd.
- Scala Data Centers
Desenvolvimentos industriais recentes em Mercado Europeu de Data Centers Hyperscale
- Maio de 2025: NTT DATA divulgou planos superiores a USD 10 bilhões para construções europeias, incluindo um campus de 128 MW em Milão, para satisfazer a demanda impulsionada pela IA.
- Abril de 2025: Apollo Funds adquiriu o portfólio europeu da STACK Infrastructure e lançou uma plataforma hiperescala independente abrangendo cinco países.
- Janeiro de 2025: Digital Realty Trust Inc. e Blackstone formaram um empreendimento de USD 7 bilhões para instalações preparadas para IA na Europa continental.
- Janeiro de 2025: Microsoft Corporation anunciou USD 80 bilhões em gastos globais com data centers de IA, priorizando a expansão europeia.
- Agosto de 2024: Digital Realty Trust Inc. comprou um campus de 15 MW em Slough, Reino Unido, por USD 200 milhões para reforçar a capacidade regional.
- Janeiro de 2025: Yondr entregou a primeira fase de 20 MW de seu campus Bischofsheim na Alemanha.
Mercado Europeu de Data Centers Hyperscale Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo contabiliza a receita gerada dentro de instalações europeias que abrigam cargas de trabalho hyperscale, implantações acima de 10 MW construídas ou arrendadas por plataformas nativas em nuvem e grandes empresas de mídia social, bem como os sistemas de energia, TI e mecânicos de suporte que operam. O escopo captura construções próprias e salas de colocação build-to-suit, mas exclui salas de servidores corporativas, de borda ou de escala reduzida.
Exclusão de escopo: Data centers corporativos e de borda operando abaixo de 10 MW estão fora deste dimensionamento.
Visão Geral da Segmentação
- Por Tipo de Data Center
- Construção Própria pelo Hiperescalador
- Colocalização Hiperescala
- Por Componente
- Infraestrutura de TI
- Infraestrutura de Servidores
- Infraestrutura de Armazenamento
- Infraestrutura de Rede
- Infraestrutura Elétrica
- Unidade de Distribuição de Energia
- Chaves de Transferência e Disjuntores
- Sistemas de UPS
- Geradores
- Outra Infraestrutura Elétrica
- Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks
- Outra Infraestrutura Mecânica
- Construção Geral
- Desenvolvimento do Núcleo e da Fachada
- Instalação e Comissionamento
- Projeto e Engenharia
- Detecção de Incêndio e Segurança Física
- Soluções de DCIM / BMS
- Infraestrutura de TI
- Por Padrão de Nível
- Nível III
- Nível IV
- Por Setor de Usuário Final
- Nuvem e TI
- Telecomunicações
- Mídia e Entretenimento
- Governo
- BFSI
- Manufatura
- Comércio Eletrônico
- Outros Setores
- Por Tamanho de Data Center
- Grande (Menor ou igual a 25 MW)
- Massivo (Maior que 25 MW e menor ou igual a 60 MW)
- Mega (Maior que 60 MW)
- Por Geografia
- Reino Unido
- Alemanha
- Irlanda
- Países Baixos
- França
- Espanha
- Itália
- Região Nórdica
- Dinamarca
- Finlândia
- Noruega
- Suécia
- Rússia
- Restante da Europa
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor Intelligence entrevistaram desenvolvedores europeus de colocação, operadores de rede elétrica, engenheiros de fabricantes de equipamentos originais de resfriamento e gerentes de compras hyperscale nos hubs FLAP-D e nos países nórdicos. Essas conversas validaram as curvas de utilização, as densidades médias de rack e as filas de contratos de nuvem soberana que as fontes secundárias apenas sugerem.
Pesquisa Documental
Começamos com conjuntos de dados de domínio público do Eurostat, estatísticas de rede da ENTSO-E, registros fundiários nacionais e entidades do setor, como a Associação Europeia de Data Centers, e em seguida incorporamos códigos aduaneiros para servidores (847141) e switches (851762) para identificar tendências de entrada de hardware. Os relatórios anuais (10-K) das empresas, registros de licenças de construção e rastreadores de negócios hospedados no D&B Hoovers e no Dow Jones Factiva enriqueceram os cronogramas de despesas de capital. Artigos acadêmicos sobre PUEs de resfriamento líquido do IEEE Xplore e famílias de patentes no Questel ajudaram a ancorar as mudanças tecnológicas. Esta lista é ilustrativa; muitas outras fontes abertas e pagas informaram nossa fase documental.
Dimensionamento de Mercado e Previsão
Primeiro construímos um modelo de cima para baixo. A carga anual de TI hyperscale (MW) foi reconstruída a partir de divulgações de conexão à rede e índices de ocupação, multiplicada pelos preços médios combinados de serviço por kW para derivar a receita de 2025. Verificações seletivas de baixo para cima, consolidações de fornecedores de remessas de equipamentos de distribuição elétrica e custos turnkey amostrados em EUR/MW, temperaram os totais. As principais variáveis monitoradas incluem a participação de racks com alta densidade de GPU, a penetração de acordos de compra de energia renovável (PPA), o custo médio de terreno por MW, os incentivos da UE para reutilização de calor e os atrasos no tempo de energização. Uma regressão multivariada com esses fatores sustenta a previsão para 2026-2031, com margens de cenário para gargalos de capacidade da rede elétrica. As lacunas de dados em mercados menores foram preenchidas usando analogias de preço e utilização de vizinhos mais próximos, validadas durante as entrevistas.
Ciclo de Validação de Dados e Atualização
Os resultados passam por uma revisão em três camadas: verificações de variância entre modelo e métrica, auditorias de pares seniores e recontato com respondentes anteriores caso os desvios superem 5%. Atualizamos os dados anualmente, emitindo atualizações intermediárias quando eventos relevantes, como grandes inaugurações de campi ou mudanças de política, surgem.
Âncora de Credibilidade: Por Que Nossa Linha de Base do Mercado Europeu de Data Centers Hyperscale Merece Confiança
As estimativas publicadas divergem porque as empresas escolhem diferentes bases de receita, classes de ativos e cortes temporais.
Os principais fatores de divergência incluem: alguns publicadores consideram o investimento total em construção em vez da receita recorrente de serviços, alguns excluem salas de colocação que hospedam inquilinos hyperscale, enquanto outros limitam o escopo apenas às vendas de hardware. A Mordor Intelligence define o escopo antecipadamente, alinha as moedas ao USD constante de 2024, atualiza anualmente e vincula cada premissa a evidências verificáveis de MW e EUR/kW.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| 20,35 mil milhões de USD (2025) | Mordor Intelligence | - |
| 31,39 mil milhões de USD (2023) | Consultoria Global A | Mede desembolsos de capital, não a receita recorrente de serviços |
| 6,94 mil milhões de USD (2024) | Grupo de Pesquisa do Setor B | Contabiliza apenas vendas de componentes de hardware, omitindo taxas operacionais |
| 30,78 mil milhões de USD (2023) | Consultoria Regional C | Adiciona capacidade de colocação por atacado abaixo de 10 MW ao total hyperscale |
A comparação mostra como as escolhas de escopo e métrica fazem os números oscilar. A abordagem disciplinada da Mordor Intelligence, focada na receita final e verificada com evidências de MW, oferece aos tomadores de decisão a linha de base mais equilibrada e transparente. (Valor atual do mercado e previsão: 20,35 mil milhões de USD em 2025, com crescimento para 59,66 mil milhões de USD até 2031).
Principais Questões Respondidas no Relatório
Qual é o tamanho projetado do mercado europeu de data centers hiperescala até 2031?
Prevê-se que atinja USD 59,66 bilhões, avançando a um CAGR de 19,65%.
Qual país europeu é o destino de data centers hiperescala de crescimento mais rápido?
A Espanha lidera com um CAGR projetado de 22,5% até 2031, impulsionada por 33 bilhões de EUR em investimentos anunciados.
Por que o resfriamento líquido é fundamental para os futuros sites hiperescala europeus?
As cargas de trabalho de IA densas em GPU impulsionam as densidades de rack além de 50 kW; o resfriamento líquido reduz o uso de energia em até 30% e atende às restrições de uso de água.
Como os regulamentos de nuvem soberana estão moldando a implantação de capacidade?
As regras da UE exigem residência de dados e controle operacional, promovendo construções localizadas como a região de Brandenburgo de EUR 7,8 bilhões da Amazon Web Services.
Qual é a participação das instalações de Nível IV no mercado e por que estão crescendo?
Os sites de Nível IV representam atualmente 32,80% da nova capacidade em pipeline e estão se expandindo a um CAGR de 21,4%, à medida que os pagamentos instantâneos e as cargas de trabalho de IA exigem 99,995% de tempo de atividade.
Qual segmento de componente está crescendo mais rapidamente nos data centers hiperescala europeus?
Os sistemas de resfriamento líquido, projetados com um CAGR de 24,1%, superam todos os outros componentes devido às densidades extremas de potência dos racks.
- Mercado de Construção de Data Centers Demanda global por construção, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todo o mundo, divididas por tipo de instalação, componente e tier.
- Mercado de Refrigeração de Data Centers Demanda global por refrigeração, dividida por tecnologia de refrigeração, componente de refrigeração e tipo de instalação.
- Mercado Europeu de Data Centers de Inteligência Artificial (IA) Demanda por instalações de IA na Europa, abrangendo tipo de instalação, componente e nível.
- Mercado de Armazenamento em Data Centers no Canadá Armazenamento no Canadá, dividido por tecnologia de armazenamento, tipo de armazenamento e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) da Espanha Instalações de IA na Espanha, divididas por tipo de instalação, componente e nível.