
Tamanho e Participação do Mercado de Construção da Guatemala
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
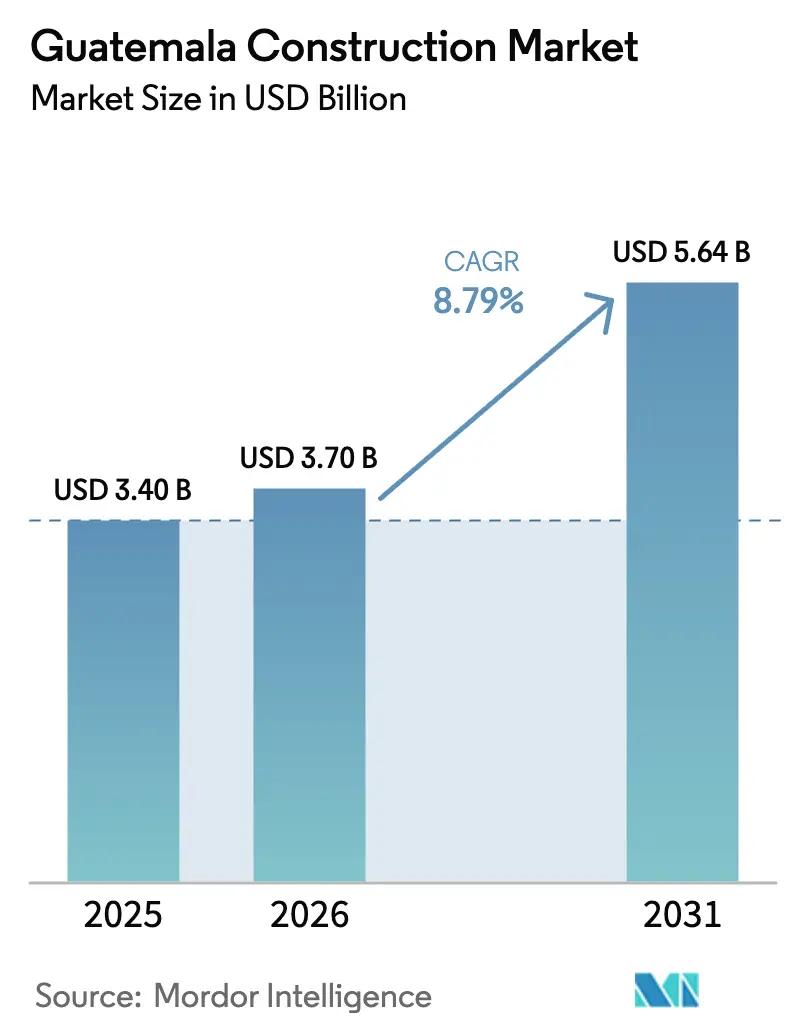
| Tamanho do mercado no ano base (2025) | 3.40 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.7 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.64 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.79 % |
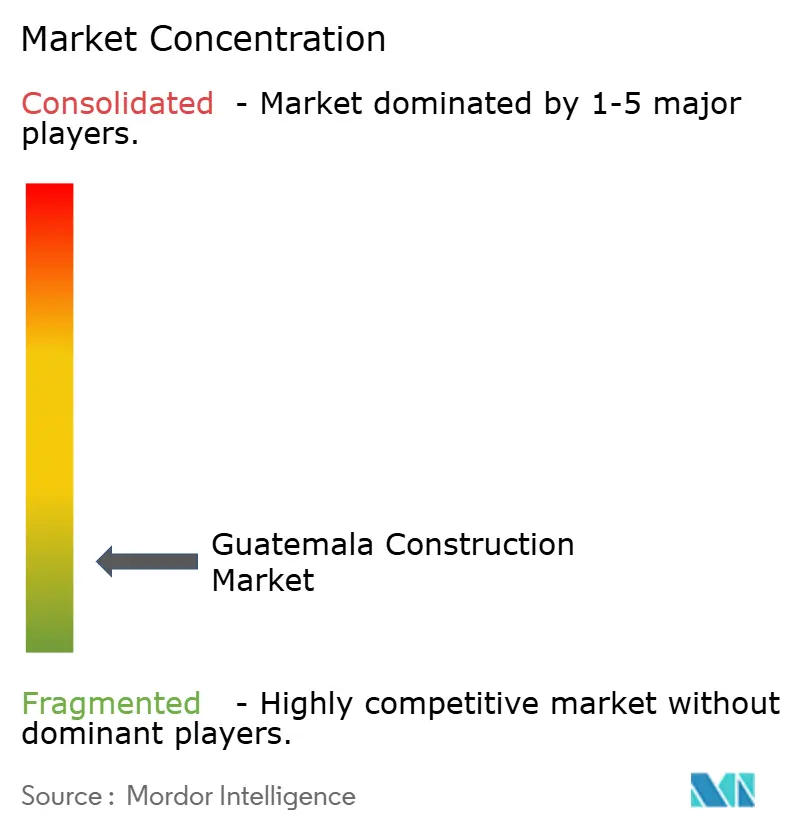
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção da Guatemala por Mordor Intelligence
Estima-se que o tamanho do mercado de construção da Guatemala cresça de USD 3,40 bilhões em 2025 para USD 3,70 bilhões em 2026 e está previsto para atingir USD 5,64 bilhões até 2031, a um CAGR de 8,79% durante o período de 2026-2031. O robusto investimento público em habitação social, a revitalização dos gastos com infraestrutura e o crescente investimento estrangeiro direto em instalações orientadas para nearshoring estão impulsionando essa expansão. A demanda está concentrada em centros urbanos, especialmente na Cidade da Guatemala, onde os formatos residenciais verticais e os complexos comerciais dominam os novos pipelines de projetos. Os parques industriais e os corredores logísticos de Escuintla sustentam o impulso fora da capital, enquanto os projetos de energia renovável agregam um pipeline constante de obras de utilidade pública. Apesar dos persistentes desafios oriundos do risco político e da escassez de mão de obra qualificada, o mercado de construção da Guatemala está se beneficiando do crescente apetite do capital privado por desenvolvimentos industriais, energéticos e de uso misto, sinalizando uma melhora gradual no sentimento dos investidores.
Principais Conclusões do Relatório
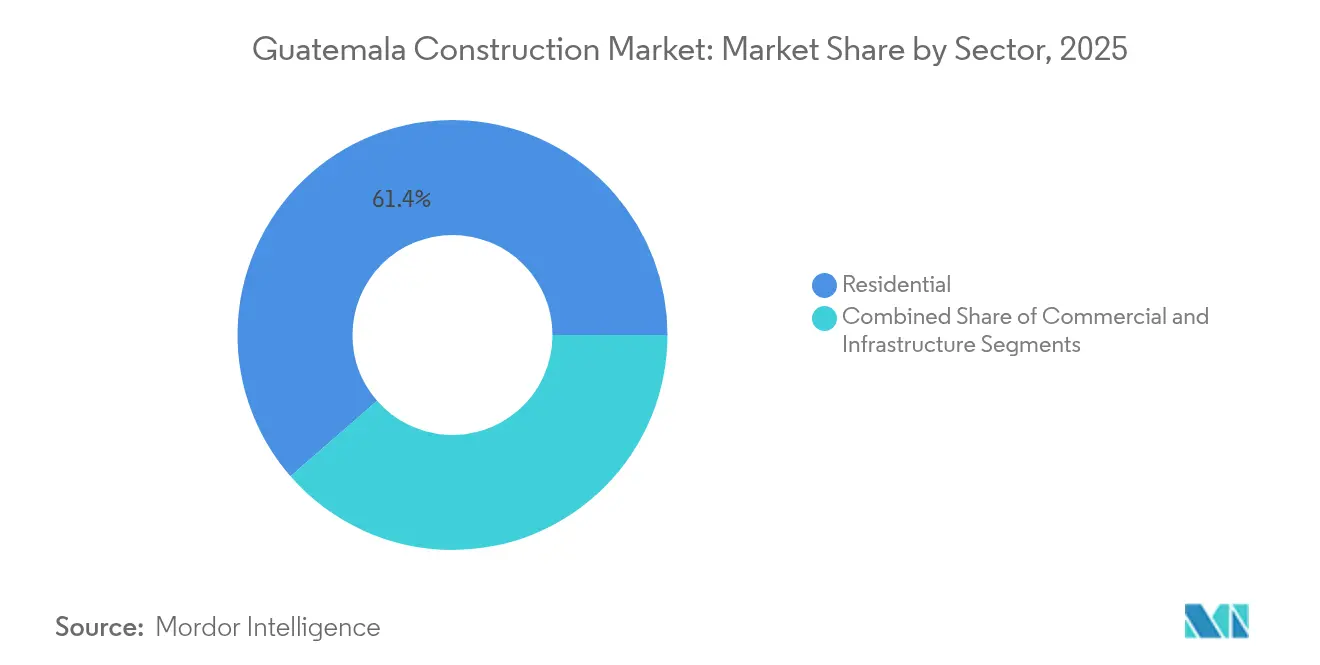
- Por setor, o segmento Residencial capturou 61,42% da participação do mercado de construção da Guatemala em 2025. O tamanho do mercado de construção da Guatemala para o segmento de infraestrutura está projetado para crescer a um CAGR de 10,26% entre 2026-2031.
- Por tipo de construção, a Nova Construção capturou 57,35% da participação do mercado de construção da Guatemala em 2025. O tamanho do mercado de construção da Guatemala para nova construção está projetado para crescer a um CAGR de 9,96% entre 2026-2031.
- Por fonte de investimento, o Financiamento Público capturou 64,35% da participação do mercado de construção da Guatemala em 2025. O tamanho do mercado de construção da Guatemala para investimento privado está projetado para crescer a um CAGR de 10,18% entre 2026-2031.
- Por região, a Cidade da Guatemala capturou 45,55% da participação do mercado de construção da Guatemala em 2025. O tamanho do mercado de construção da Guatemala para a Região de Escuintla está projetado para crescer a um CAGR de 10,34% entre 2026-2031.
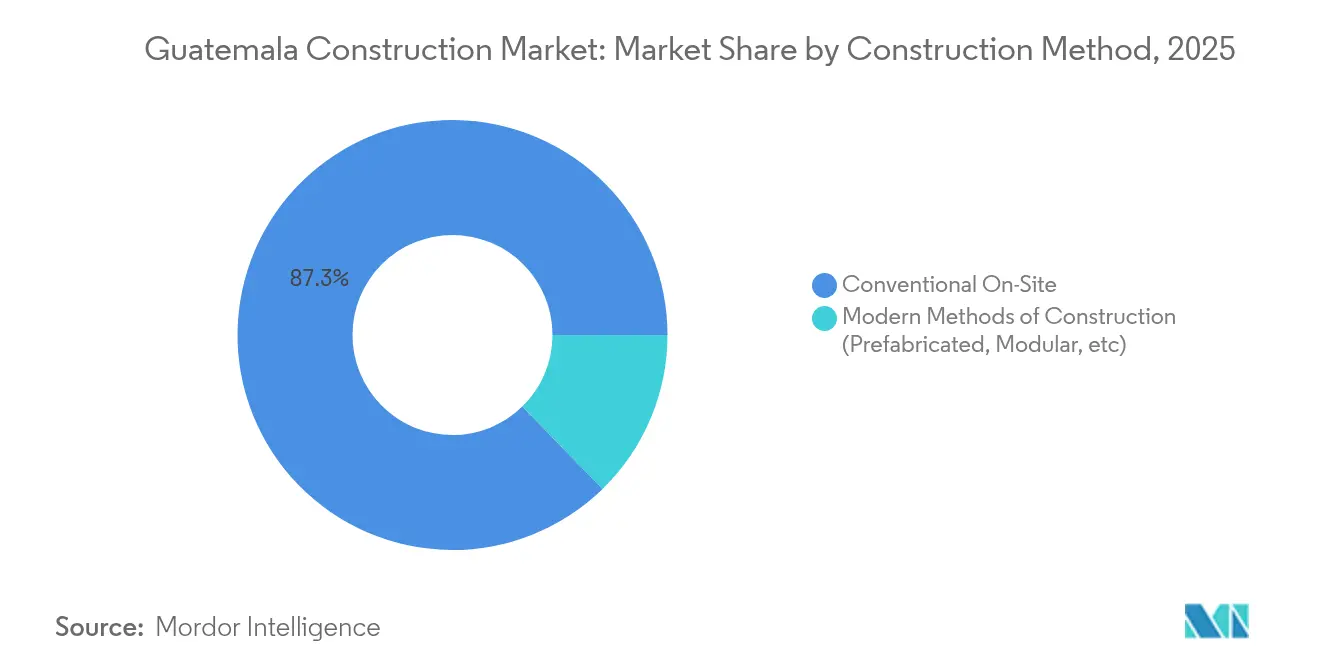
- Por método de construção, as técnicas convencionais no local capturaram 87,30% da participação do mercado de construção da Guatemala em 2025. O tamanho do mercado de construção da Guatemala para métodos modernos de construção está projetado para crescer a um CAGR de 11,15% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Construção da Guatemala
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Impulso do setor público para habitação acessível | +2.3% | Cidade da Guatemala, Mixco, Villa Nueva | Médio prazo (2-4 anos) |
| Expansão da infraestrutura de transporte nacional e regional | +2.8% | Em todo o país; corredores para os portos | Longo prazo (≥ 4 anos) |
| Investimentos em energia renovável | +1.9% | Escuintla, Quetzaltenango | Médio prazo (2-4 anos) |
| Zonas logísticas industriais decorrentes da integração comercial | +1.5% | Escuintla, periferia da Cidade da Guatemala | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Impulso do Setor Público para Habitação Acessível a fim de Suprir os Déficits Urbanos
As reformas governamentais destinadas a suprir o déficit habitacional de 1,9 milhão de unidades da Guatemala centram-se em hipotecas de baixo juro e na simplificação de licenciamentos. Esquemas de microfinanciamento, como o Génesis Empresarial, combinam crédito com assistência técnica, melhorando a qualidade das construções e a conformidade. Projetos de referência como "Trasciende La Parroquia" na Cidade da Guatemala ilustram que características sustentáveis podem coexistir com design econômico. O aumento dos valores dos terrenos urbanos está impulsionando um incremento de 3-7% nos preços dos imóveis em 2025, intensificando a demanda por habitação vertical. Essa dinâmica reforça a ênfase do mercado de construção da Guatemala na produção residencial em larga escala e em soluções modernas pré-fabricadas que reduzem os prazos de execução.[1]Departamento de Comércio dos Estados Unidos, "Guatemala – Equipamentos e Serviços de Construção"
Expansão Contínua da Infraestrutura de Transporte Nacional e Regional
Após uma década de subinvestimento, os gastos com transporte superam USD 1,6 bilhão sob a Agência Nacional de Alianças de Infraestrutura Econômica. O compromisso de USD 100 milhões de Taiwan para a rodovia Atlântico e o planejamento de um corredor interoceânico de USD 7 a 9 bilhões sinalizam atualizações de alcance geracional. As parcerias público-privadas são fundamentais para a execução, aproveitando modelos de concessão que reduzem os riscos de grandes projetos de capital. A melhoria das rodovias e das ligações ferroviárias reduz os tempos de frete da Cidade da Guatemala ao Puerto Quetzal, aumentando a competitividade dos exportadores. Consequentemente, o mercado de construção da Guatemala está registrando um aumento nas licitações para pontes, viadutos e pacotes de túneis que exigem maiores capacidades de engenharia.
Investimentos em Energia Renovável Impulsionando Projetos de Utilidade Pública e Infraestrutura
A usina solar de 65 MWp da MPC Energy Solutions e o Plano de Expansão do Sistema de Transporte (PET 2024-2054) criam um backlog contínuo de construções de transmissão. O status de exportador líquido da Guatemala no comércio regional de energia destaca a resiliência da rede elétrica e encoraja novas adições de energia solar e eólica. Os editais PEG-4-2022 e PEG-5 estão contratando nova capacidade de geração, consolidando os fluxos de trabalho de construção para obras civis, fundações e subestações. O financiamento permanece robusto, evidenciado pelos USD 11 milhões assegurados para a expansão do parque eólico San Antonio. Esses projetos de utilidade pública diversificam o mercado de construção da Guatemala para além de habitação e estradas, atraindo empresas especializadas em EPC.
Surgimento de Zonas Logísticas Industriais por meio da Integração Comercial Centro-Americana
As estratégias de nearshoring capitalizam a proximidade da Guatemala ao México e aos Estados Unidos, atraindo investidores do setor têxtil, de BPO e de manufatura leve. Os parques industriais de Escuintla oferecem terrenos prontos e acesso portuário, sustentando a construção de armazéns e fábricas. Compromissos como o complexo de USD 45 milhões da Protela e o complexo de USD 300 milhões da Hansae validam a demanda por grandes instalações de manufatura. A expansão da rede varejista e de distribuição da Wal-Mart no valor de USD 530 milhões sinaliza um crescimento sustentado da logística varejista. A simplificação das licenças de construção ao abrigo do programa "Guatemala No Se Detiene" reduz os prazos de entrega, reforçando a orientação do mercado de construção da Guatemala para o imobiliário industrial de prazo crítico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Instabilidade Política Persistente e Corrupção Corroendo a Confiança dos Investidores e Atrasando Obras Públicas | -1.8% | Nacional, com impacto acentuado nas regiões rurais | Médio prazo (2-4 anos) |
| Mercados de Capitais Subdesenvolvidos Limitando o Acesso ao Financiamento Local de Longo Prazo | -1.2% | Nacional | Longo prazo (≥ 4 anos) |
| Escassez Crônica de Mão de Obra Qualificada em Construção e de Talentos em Engenharia Digital | -0.9% | Nacional, com impacto agudo nos segmentos de construção especializada | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Instabilidade Política Persistente e Corrupção Corroendo a Confiança dos Investidores
A turbulência política limita as aprovações de projetos e prolonga os ciclos de contratação, conforme destacado no relatório do Artigo IV do FMI de 2024. A avaliação de risco do Governo do Reino Unido observa que apenas uma parceria público-privada atingiu o fechamento financeiro desde a lei de 2010, evidenciando as fricções administrativas. Embora reformas de transparência estejam em andamento, a tomada de decisão discricionária ainda inibe investidores de longo prazo. As realocações orçamentárias em anos eleitorais perturbam os fluxos de caixa da construção, retardando a mobilização. Essas incertezas reduzem o crescimento do mercado de construção da Guatemala ao elevar os preços de contingência e desincentivar compromissos plurianuais.
Escassez Crônica de Mão de Obra Qualificada em Construção e de Talentos em Engenharia Digital
A Guatemala certifica menos de 2.000 aprendizes de construção anualmente, muito abaixo da demanda. O programa "Nuevas Oportunidades" da Swisscontact capacita migrantes de retorno, mas a lacuna de competências persiste. O baixo financiamento para a educação técnica e a emigração de pessoal qualificado restringem a adoção de BIM e sistemas modulares. A avaliação laboral da FHI 360 associa a alta pobreza ao acesso limitado à formação profissional, ampliando as disparidades regionais. Consequentemente, os métodos convencionais predominam porque os empreiteiros não conseguem facilmente contratar pessoal para técnicas avançadas, desacelerando os ganhos de produtividade do mercado de construção da Guatemala.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor: Dominância Residencial em Encontro com o Impulso da Infraestrutura
O segmento residencial representou 61,42% do mercado de construção da Guatemala em 2025, apoiado por subsídios hipotecários respaldados pelo Estado e por um vibrante ecossistema de microfinanciamento. Os condomínios verticais e as comunidades suburbanas fechadas aumentaram à medida que os incorporadores respondem à escassez de terrenos e à mudança nas preferências de estilo de vida. O aumento dos preços dos imóveis urbanos em 3-7% em 2025 incentiva ainda mais o lançamento de novas unidades. As torres de luxo na Zona 14 da Cidade da Guatemala incorporam telhados verdes e fachadas energeticamente eficientes, ilustrando a demanda por comodidades sustentáveis. A infraestrutura, embora menor atualmente, está prevista para registrar o CAGR mais rápido de 10,26%, refletindo os compromissos com a reforma de USD 119 milhões da rodovia Atlântico e o corredor interoceânico previsto de USD 7 a 9 bilhões. Esses megaprojetos se estenderão por mais de uma década, consolidando pipelines de longo prazo para empreiteiros.
A escala iminente da infraestrutura está reformulando as estratégias dos empreiteiros, com construtores locais formando joint ventures para cumprir os requisitos de pré-qualificação para pacotes de pontes, túneis e ferrovias. O financiamento taiwanês acelera as obras iniciais, posicionando a contratação para o início das obras em 2026. Simultaneamente, os incorporadores residenciais estão adotando a pré-fabricação para comprimir os cronogramas, evidenciado por um aumento de 25% nas obras de habitação ecológica no ano passado. Assim, o mercado de construção da Guatemala equilibra habitação social em grande volume com transporte e utilidades de capital intensivo, ampliando as oportunidades ao longo das cadeias de valor.


Por Tipo de Construção: A Nova Construção Impulsiona a Expansão do Mercado
As novas construções representaram 57,35% do tamanho do mercado de construção da Guatemala em 2025 e estão projetadas para manter a dominância com um CAGR de 9,96% até 2031. Os roteiros governamentais como "Guatemala No Se Detiene" priorizam parques industriais em terrenos virgens, rodovias trans-regionais e extensões da rede elétrica, garantindo uma carteira de pedidos robusta. Os empréstimos programáticos do Banco Mundial destinam USD 2,5 bilhões para escolas e instalações de saúde resilientes, criando demanda cívica constante. A renovação, embora menor, beneficia-se das reformas em distritos históricos, onde investidores europeus reformam ativos coloniais para hotéis boutique, capitalizando a recuperação do turismo.
Os requisitos de resiliência estão elevando as especificações para novas obras civis. A Política Abrangente de Segurança Escolar exige projetos sismo-resistentes, levando os engenheiros a adotar padrões baseados em desempenho. As seguradoras condicionam cada vez mais a cobertura ao cumprimento dessas normas, levando os incorporadores a integrar isoladores de base e alvenaria reforçada. Consequentemente, os fornecedores de materiais modernos ganham terreno, e o mercado de construção da Guatemala assiste a uma transição gradual da alvenaria não reforçada para soluções de engenharia.
Por Método de Construção: Transição Tecnológica em Curso
As técnicas convencionais no local ainda representam 87,30% da atividade em 2025, refletindo tradições artesanais arraigadas e estruturas de empreiteiros fragmentadas. No entanto, os métodos modernos de construção estão se expandindo a um CAGR de 11,15% à medida que as agências de habitação pública testam sistemas modulares de aço e CLT. A iniciativa "Construyendo Guatemala" em Antigua demonstra o desempenho sísmico da madeira laminada cruzada, alcançando conclusão rápida enquanto preserva a estética colonial. As empresas internacionais de EPC introduzem vigas de pontes pré-moldadas e gaiolas de armadura automatizadas em projetos de transporte, reduzindo os tempos de montagem.
A adoção, no entanto, é desigual. As torres urbanas de alto perfil utilizam BIM para detecção de interferências, enquanto as obras menores em províncias dependem de desenhos manuais. As lacunas de capacitação e a profundidade limitada da cadeia de suprimentos dificultam a expansão em massa dos métodos industrializados. Não obstante, as pressões de custo e as restrições de terrenos urbanos levam os incorporadores a explorar módulos volumétricos para residências estudantis e apartamentos de médio porte, reforçando uma mudança incremental, mas irreversível, dentro do mercado de construção da Guatemala.
Por Fonte de Investimento: Liderança Pública com Impulso do Setor Privado
Os fundos públicos proporcionaram 64,35% do total dos gastos em 2025, canalizados para programas sociais e infraestrutura emblemática. A agenda de parcerias público-privadas da ANADIE, no valor de USD 1,6 bilhão, combina apoio do tesouro com capital de risco privado para ampliar o alcance fiscal. À medida que a estabilidade macroeconômica melhora, o investimento privado está previsto para crescer 10,18% ao ano, liderado por fabricantes multinacionais que relocalizam cadeias de suprimentos mais próximas de clientes norte-americanos. Os incorporadores de energia renovável, apoiados por credores internacionais, são outro nó de crescimento, com a capacidade solar conectada à rede prevista para dobrar até 2027.
O capital privado também financia desenvolvimentos urbanos de uso misto, nos quais âncoras de varejo financiam melhorias no espaço público por meio de taxas de impacto. Esse modelo colaborativo reduz os encargos fiscais e acelera os ciclos de licenciamento. Consequentemente, o mercado de construção da Guatemala está evoluindo para fluxos de financiamento equilibrados, permitindo a diversificação além de obras públicas de curto prazo.
Análise Geográfica
A Cidade da Guatemala ancora o mercado de construção da Guatemala, com condomínios verticais reformulando o horizonte urbano à medida que os incorporadores respondem à escassez de terrenos. A demanda por apartamentos habilitados para tecnologia, equipados com medição inteligente e fibra de alta velocidade, está crescendo rapidamente. Os projetos de luxo na Zona 10 e na Zona 14 combinam fachadas energeticamente eficientes com segurança 24 horas por dia, sustentando valuations premium. Os condomínios suburbanos fechados nas franjas da cidade atendem a famílias de renda média que migram de núcleos urbanos congestionados, criando um cenário residencial de dupla vertente que sustenta tanto a demanda por arranha-céus quanto por construções de baixa densidade. As reformas na infraestrutura municipal, incluindo túneis de águas pluviais e viadutos de interseção, reforçam a dominância da capital no mercado de construção da Guatemala.
O impulso industrial de Escuintla é ancorado por sua proximidade ao Puerto Quetzal, o principal gateway do Pacífico da Guatemala. Os corredores logísticos que ligam o porto à Cidade da Guatemala facilitam exportações sensíveis ao tempo, levando os incorporadores a erguer armazéns de cross-docking e instalações com controle de temperatura. Parques solares e eólicos se concentram nas proximidades, exigindo subestações e edifícios de serviço que empregam equipes qualificadas em estruturas de aço. O plano de transmissão PET 2024-2054 aloca capital para a modernização de subestações, garantindo energia confiável para as fábricas em expansão. As melhorias no transporte, como o trecho rodoviário Atlântico-El Rancho, reduzirão os tempos de transporte rodoviário, reforçando a atratividade de Escuintla para nós regionais de distribuição no mercado de construção da Guatemala.
As cidades secundárias — Quetzaltenango, Mixco e Villa Nueva — estão captando o transbordamento residencial à medida que os preços da habitação na capital sobem. Os empréstimos de microfinanciamento do Génesis Empresarial apoiam autoconstruções e ampliações incrementais que melhoram a qualidade do parque habitacional. Os fundos de desenvolvimento da UE visam obras de água, saneamento e escolas, acrescentando volume de obras públicas. Os projetos de alargamento de estradas ao abrigo do programa "Guatemala No Se Detiene" melhoram as ligações entre essas cidades e os centros econômicos, fomentando o crescimento baseado em corredores. As regiões rurais beneficiam-se de esforços de eletrificação como o Projeto Ohio 2025, que estende linhas de baixa tensão a comunidades carentes. À medida que a conectividade melhora, surgem mercados de construção localizados, ampliando a abrangência geográfica do mercado de construção da Guatemala para além do seu núcleo histórico.
Panorama regulatório
A Guatemala opera em um ambiente fragmentado de regulação da construção, com o licenciamento e o controle do uso do solo administrados principalmente a nível municipal por meio de planos locais de ordenamento territorial (POT), incluindo na Cidade da Guatemala, onde se concentram os projetos residenciais verticais e de uso misto. A nível nacional, o país não possui um código de construção nacional único e unificado. Em vez disso, os requisitos técnicos e as práticas de conformidade são moldados por regras municipais, marcos setoriais específicos e pelo ecossistema de normas coordenado pelo Ministerio de Economia por meio da Direccion del Sistema Nacional de la Calidad (DSNC), que supervisiona normas, acreditação e metrologia.
Para a entrega de grandes infraestruturas, o marco de parcerias público-privadas sob o Decreto 16-2010 é estruturado e supervisionado pela Agencia Nacional de Infraestructura (ANADIE), que gerencia o planejamento, a estruturação e a supervisão fiscal de PPPs para projetos nos setores de transporte e outras infraestruturas econômicas. A governança e o desenho de processos da ANADIE têm permanecido um tema ativo de política, incluindo o debate em 2025 sobre a composição do conselho e o papel de representantes do setor privado, como a CACIF e a Camara Guatemalteca de la Construccion, influenciando a confiança dos investidores, a participação em licitações e o ritmo de preparação dos projetos.
Análise da cadeia de valor
A cadeia de valor da construção na Guatemala começa com a originação de projetos liderada por entidades públicas, incluindo a ANADIE para os pipelines de PPPs, e por incorporadoras privadas concentradas na Cidade da Guatemala e em corredores-chave. O processo então passa pela viabilidade, projeto e engenharia, seguindo para aquisições e execução no local. Empresas locais integradas e empreiteiras de médio porte apoiam a entrega em obras residenciais, comerciais e civis, enquanto associações como a Camara Guatemalteca de la Construccion (CGC), junto com grupos ligados a empreiteiros e habitação, coordenam práticas do setor sobre segurança e normas de contratação.
Os serviços de projeto, engenharia e construção são fornecidos por empresas que abrangem desde a consultoria até a execução, incluindo a AICSA Corporacion (projetos industriais, corporativos e de infraestrutura) e especialistas em obras viárias, como a Corporacion San Francisco S.A. A jusante, a disponibilidade e a conformidade de materiais e equipamentos dependem cada vez mais de esforços de padronização, incluindo iniciativas lideradas pelo setor destacadas no II Encuentro Nacional de Construccion Segura 2025, que se concentrou em critérios técnicos consistentes para materiais de construção e segurança. Com o aperto das especificações, a coordenação entre projetistas, empreiteiros e fornecedores torna-se mais crítica, especialmente para projetos de transporte, serviços públicos e industriais de maior engenharia.
Cenário Competitivo
O mercado de construção da Guatemala é fragmentado. A aquisição de USD 200 milhões dos ativos da CEMEX pela Holcim consolidou o segmento de cimento, concedendo à Holcim o controle sobre uma fábrica de moagem, três usinas de concreto pronto e cinco centros de distribuição. Empreiteiros locais como Corporacion San Francisco S.A. e Corporacion San Francisco S.A. aproveitam redes políticas para assegurar licitações públicas de rodovias e habitação social. Especialistas de médio porte como a Precon fornecem componentes pré-moldados que atendem à crescente demanda modular. EPCs internacionais, incluindo a COMSA Corporación, trazem expertise ferroviária, em parceria com construtores guatemaltecos para navegar nos requisitos de licenciamento.
A tecnologia é um diferencial fundamental. As empresas que adotam BIM e plataformas de gestão de projetos baseadas em nuvem reduzem retrabalhos e melhoram a previsão do fluxo de caixa, superando os concorrentes presos em processos baseados em papel. Os defensores da construção sustentável ganham participação de mercado ao integrar concreto de baixo carbono e fachadas energeticamente eficientes, respondendo a possíveis esquemas de precificação de carbono delineados pelo Ministério do Meio Ambiente e pela UNFCCC. As escassez de mão de obra qualificada, no entanto, representa riscos de execução, levando os empreiteiros maiores a investir em centros de formação no local e a colaborar com os programas de certificação da Swisscontact.
Oportunidades específicas por segmento estão surgindo. Os pacotes de EPC de energia renovável requerem expertise elétrica e civil, criando nichos para empresas com protocolos de segurança certificados pela ISO. Os contratos de build-to-suit industrial vinculados à demanda de nearshoring requerem financiamento híbrido, combinando capital do incorporador com garantias de capex do locatário. À medida que os incorporadores estrangeiros buscam parceiros locais, as alianças entre empreiteiros guatemaltecos e fornecedores multinacionais de materiais tornam-se prevalentes, redefinindo os limites competitivos no mercado de construção da Guatemala.
Líderes do Setor de Construção da Guatemala
Corporacion San Francisco S.A.
Constructora AICSA S.A.
Metro Proyectos S.A.
CVG ITSA S.A.
Futuros Constructivos Sobre la Roca S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A oportunidade está concentrada onde já existem pipelines bancáveis e marcos habilitadores, particularmente em parcerias público-privadas regidas pelo Decreto 16-2010 e estruturadas por meio da ANADIE para infraestrutura econômica, como estradas e nós de transporte. A aprovação em 2025 de reformas à Lei de Alianças para o Desenvolvimento de Infraestrutura Econômica abre espaço para a participação privada na preparação e entrega de projetos, o que apoia calendários de licitação mais consistentes e sustenta a demanda por empreiteiros e empresas de engenharia capazes de atender aos requisitos de pré-qualificação, governança e relatórios.
No lado privado, centros comerciais e formatos de uso misto se alinham com a densificação urbana e o crescimento de corredores. A Metroproyectos, que opera 17 centros comerciais na Guatemala, continua a buscar desenvolvimentos habitacionais e comerciais (em junho de 2026), sustentando um pipeline para empreiteiras gerais, especialidades e cadeias de fornecimento de acabamento. Ao mesmo tempo, o esforço para padronizar critérios técnicos para materiais e segurança, sinalizado por fóruns setoriais nacionais em 2025, sustenta uma demanda diferenciada por produtos conformes e execução certificada, dando às fornecedoras e empreiteiras capazes de documentar desempenho e práticas de segurança uma vantagem em edifícios residenciais altos, instalações logísticas e obras relacionadas a serviços públicos.
Desenvolvimentos recentes do setor
- Junho de 2026: Início das obras do projeto Metroplaza El Rancho na Guatemala. O lançamento ativa o pipeline de construção da Guatemala para empreendimentos de uso misto e reforça o ímpeto de reurbanização na região da capital. A execução consolida o portfólio local de projetos da Metroproyectos S.A. e acelera a atividade de curto prazo em distritos do centro da cidade.
- Junho de 2025: Concretagem da laje final concluída no projeto ATARAH. O marco representa o desenvolvimento defensivo de um grande cluster residencial e industrial para o período e demonstra a capacidade de entregar grandes estruturas de concreto dentro do cronograma. Isso apoia o ritmo de projetos de curto prazo na região da capital e reforça a credibilidade da empreiteira junto a partes interessadas públicas e privadas.
- Maio de 2025: Fechamento financeiro de um projeto solar de 65 MWp na Guatemala. O empreendimento expande as oportunidades de EPC em energia renovável e apoia construções de escala de utilidade no curto prazo. A medida amplia o portfólio de renováveis e desbloqueia oportunidades de EPC no mercado guatemalteco.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado corresponde ao valor anual das obras de construção concluídas na Guatemala, abrangendo edificações e obras civis executadas no local para projetos do tipo residencial, não residencial e de infraestrutura.
Exclusões de escopo: excluímos os serviços de consultoria em design e engenharia fora do local e a venda de equipamentos de construção isolados.
Visão geral da segmentação
- Por Setor
- Residencial
- Apartamentos/Condomínios
- Vilas/Casas em Lote
- Comercial
- Escritório
- Varejo
- Industrial e Logístico
- Outros
- Infraestrutura
- Infraestrutura de Transporte (Rodovias, Ferrovias, Aerovias, outros)
- Energia e Utilidade Pública
- Outros
- Residencial
- Por Tipo de Construção
- Nova Construção
- Renovação
- Por Método de Construção
- Convencional no Local
- Métodos Modernos de Construção (Pré-fabricado, Modular, etc.)
- Por Fonte de Investimento
- Público
- Privado
- Por Região Principal
- Cidade da Guatemala
- Mixco e Villa Nueva
- Cidade de Quetzaltenango
- Região de Escuintla
- Restante da Guatemala
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa construindo um panorama claro da atividade de construção na Guatemala e, em seguida, relacionando-o com o que é efetivamente executado no terreno. Utilizamos séries macro e de construção públicas, como as contas nacionais e indicadores de construção do Banco de Guatemala, publicações de investimento público e execução orçamentária do Ministério das Finanças Públicas, e avisos de licitação e adjudicação publicados pelo Guatecompras.
Para aprofundar as premissas, revisamos sinais de comércio e preços que influenciam os custos de materiais e projetos, como estatísticas alfandegárias e comerciais das autoridades guatemaltecas, índices de inflação e custos, e contexto de referência do guia comercial de país da US International Trade Administration. Também utilizamos comunicados de associações, como os da Camara Guatemalteca de la Construccion, além de registros de empresas, apresentações a investidores e imprensa local respeitável para confirmar o cronograma e os padrões de financiamento dos projetos. Assinaturas pagas para dados financeiros e inteligência corporativa, notícias e finanças, e verificações de importação e exportação em nível de embarque são usadas seletivamente quando as séries públicas não preenchem uma lacuna de dados. Estes exemplos não são exaustivos, e muitas outras fontes foram usadas para coletar dados, validá-los e esclarecer pontos obscuros.
Entrevistas primárias e pesquisas
Entrevistas e pesquisas com incorporadores, empreiteiros, distribuidores de materiais, especialistas em obras públicas e líderes financeiros na Guatemala e em outras partes da América Latina esclarecem o cronograma dos projetos, os valores contratuais, as restrições de mão de obra e a precificação realizada. As contribuições dos respondentes são usadas para questionar as entradas secundárias, abordar lacunas em trabalhos informais ou atrasados e triangular a estimativa final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 15% |
| Nível médio: 50% | Líderes funcionais/de unidade: 30% |
| Empresas menores: 20% | Gerentes: 55% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down e bottom-up que parte do conjunto de produção de construção a nível nacional e depois o reconstrói usando padrões de execução de projetos e de gastos. Na prática, traduzimos orçamentos públicos de capital, pipelines de adjudicações e a atividade macro de construção em valor anual entregue, antes de alinhá-lo ao que está efetivamente sendo construído no terreno.
Vários insumos práticos são monitorados para manter o modelo alinhado à realidade, como gastos governamentais em infraestrutura, adjudicações de licitações e relicitações, o ímpeto das licenças de construção onde há dados disponíveis, a movimentação de preços do cimento e de materiais-chave, e sinais de investimento privado em instalações industriais e logísticas. Uma vez construída a primeira passagem, os totais são corroborados com verificações seletivas de baixo para cima, como custos amostrados de projetos por metro quadrado, verificações de consistência de receita de empreiteiras e testes aproximados de volume vezes preço médio para materiais comuns, sendo então ajustados quando as lacunas são explicadas de forma consistente.
Para a previsão, é utilizada análise de cenários com um pequeno conjunto de fatores que podem ser defendidos em termos simples, incluindo taxas de execução orçamentária pública, conversão esperada do pipeline privado e repasse da inflação de custos. Quando os dados dos especialistas divergem, premissas conservadoras de conversão são mantidas até que uma segunda rodada de validação apoie a mudança.
Validação de dados e ciclo de atualização
A validação é concluída em várias etapas para que valores discrepantes sejam identificados precocemente e as premissas permaneçam consistentes entre os anos. Comparamos os resultados do modelo com sinais independentes, como atividade de licitações, tendências de execução orçamentária e a direção dos indicadores macro relacionados à construção, e então investigamos qualquer variação que seja demasiado grande para ser explicada por questões de tempo.
Antes da aprovação final, o trabalho é revisado entre analistas quanto à lógica, à continuidade ano a ano e à consistência de unidades, e os respondentes são recontactados quando um insumo-chave muda de forma significativa ou quando novos projetos alteram o pipeline. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos materiais, e uma verificação final antes da entrega é realizada para que os clientes recebam a visão mais atualizada.
Comparação do dimensionamento do mercado de construção da Guatemala pela Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para a construção na Guatemala nem sempre coincidem, porque cada editor define de forma diferente o que conta como construção e quando o valor do projeto é reconhecido. As diferenças também surgem de o número refletir obras concluídas no local, uma pegada mais ampla de imóveis e desenvolvimento, ou uma proxy das contas nacionais.
Ao acompanhar adjudicações de licitações, execução orçamentária e verificações do progresso de projetos, e atualizando os insumos de custo e cronograma do pipeline, a Mordor Intelligence vincula o total às obras concluídas no local dentro da Guatemala e exclui os serviços de design e engenharia fora do local e as vendas de equipamentos de construção isolados.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,40 bilhões de USD (2025) | |
| Revista do Setor A | 3,32 bilhões de USD (2023) | Usa um instantâneo de um ano anterior e pode misturar construção com atividade mais ampla de desenvolvimento imobiliário, o que pode alterar o que é contado como obra entregue no local. |
| Boletim Comercial Governamental B | 0,95 bilhão de USD (2022) | Reporta a contribuição do setor de construção ao PIB de um trimestre, o que não é comparável ao valor anual de construção entregue, e segue convenções contábeis e de tempo diferentes. |
A diferença é explicada principalmente pelo escopo e pelo momento de medição, e não apenas por premissas de crescimento. Quando as definições são mantidas consistentes em torno da atividade concluída no local e da entrega anualizada, o tamanho do mercado torna-se mais fácil de reconciliar com sinais de licitações, orçamentos e execução de projetos.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de construção da Guatemala?
O tamanho do mercado de construção da Guatemala é de USD 3,70 bilhões em 2026 e está projetado para atingir USD 5,64 bilhões até 2031.
Qual segmento detém a maior participação do mercado?
A construção residencial lidera com 61,42% da participação do mercado de construção da Guatemala em 2025.
Qual região está crescendo mais rapidamente?
A Região de Escuintla deve expandir-se a um CAGR de 10,34% entre 2026 e 2031, o mais rápido entre todas as regiões.
Quais são os principais impulsionadores de crescimento para o setor?
Os principais impulsionadores incluem o investimento público em habitação acessível, as reformas em larga escala da infraestrutura de transporte, os projetos de energia renovável e a ascensão das zonas logísticas industriais vinculadas ao nearshoring.
Qual é a importância do investimento privado nas perspectivas futuras do mercado?
O capital privado está previsto para crescer a um CAGR de 10,18% até 2031, apoiado por desenvolvimentos nos setores de manufatura, logística e energia renovável.
Quais desafios poderiam desacelerar o crescimento do mercado?
A instabilidade política, os mercados de capitais subdesenvolvidos e a escassez de mão de obra qualificada em construção permanecem como restrições críticas ao mercado de construção da Guatemala.
Página atualizada pela última vez em:


