
Tamanho e Participação do Mercado de Construção Comercial da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 181.31 Bilhões de dólares |
| Tamanho do Mercado (2026) | 191.12 Bilhões de dólares |
| Tamanho do Mercado (2031) | 248.69 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.41 % |
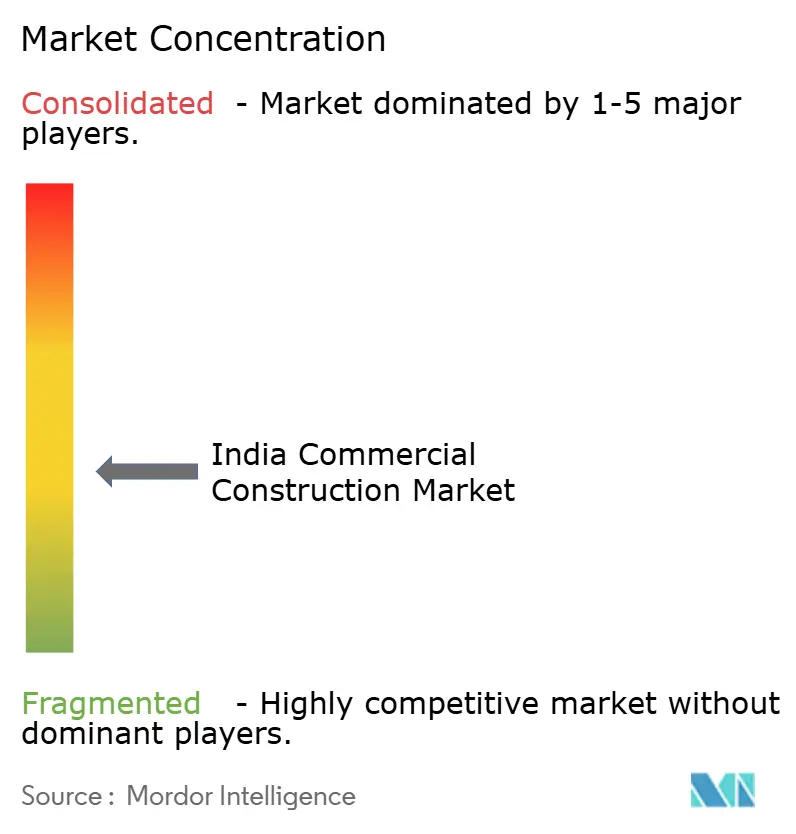
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção Comercial da Índia por Mordor Intelligence
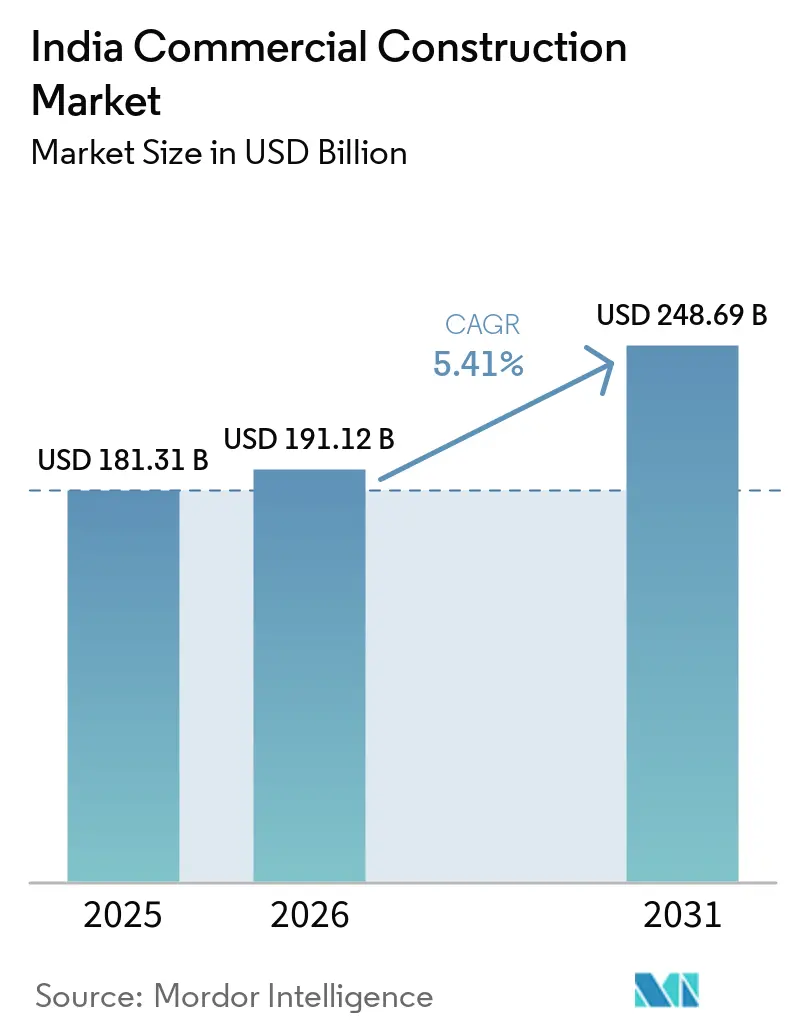
O tamanho do mercado de construção comercial da Índia em 2026 é estimado em USD 191,12 bilhões, crescendo a partir do valor de 2025 de USD 181,31 bilhões, com projeções para 2031 mostrando USD 248,69 bilhões, crescendo a uma CAGR de 5,41% no período 2026-2031. Os desembolsos de capital do governo em andamento de USD 135,1 bilhões no exercício fiscal 2025-26, combinados com o pipeline de projetos de USD 18,1 bilhões da Missão Cidades Inteligentes, continuam a impulsionar a demanda central. A liquidez proveniente dos REITs, o surto de desenvolvimentos de centros de dados e os influxos sustentados de capital privado mantêm o ritmo dos projetos apesar da inflação de custos no curto prazo. Os incorporadores refinam cadeias de suprimentos e adotam ferramentas digitais de gestão de obras para contrariar o aumento dos custos de materiais, enquanto atendem a mandatos de sustentabilidade mais rigorosos. Em todas as regiões, o mercado de construção comercial da Índia reflete uma mudança em direção aos corredores tecnológicos do Sul da Índia, mesmo que o Oeste da Índia mantenha vantagens de escala por meio de amplos reservatórios de capital e densas ocupações corporativas.
Principais Conclusões do Relatório
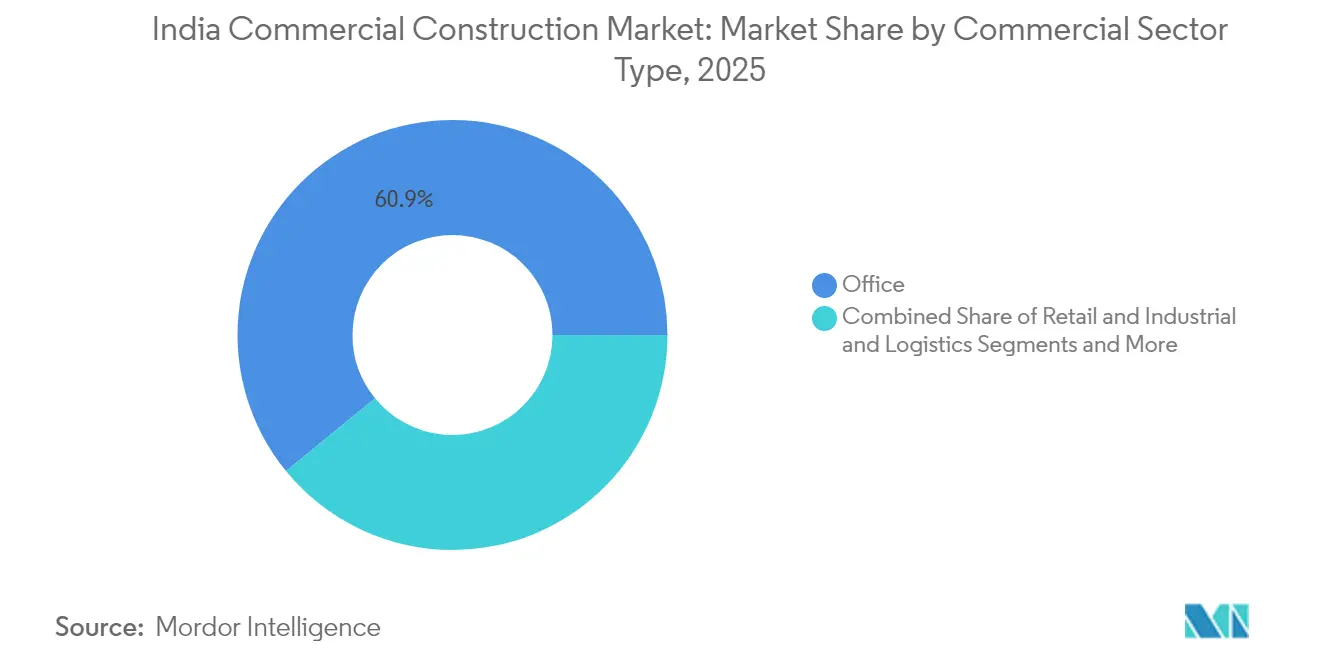
- Por tipo de setor comercial, o segmento de Escritórios liderou com 60,90% de participação de receita em 2025; Industrial e Logística está projetado para expandir a uma CAGR de 6,84% até 2031.
- Por tipo de construção, novas obras responderam por 73,65% do tamanho do mercado de construção comercial da Índia em 2025, enquanto as atividades de renovação avançam a uma CAGR de 6,93% até 2031.
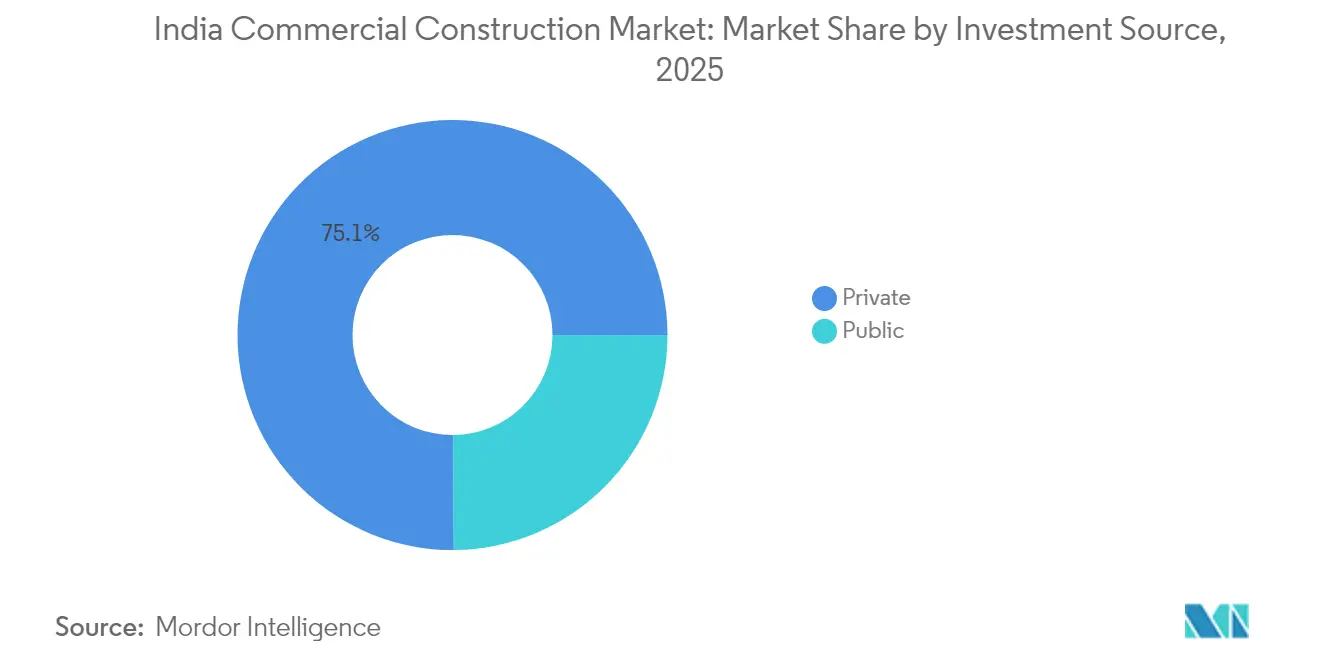
- Por fonte de investimento, o capital privado deteve 75,10% da participação do mercado de construção comercial da Índia em 2025; o financiamento público registra a CAGR mais rápida de 7,05% até 2031.
- Por região, o Oeste da Índia assegurou 39,20% de participação de receita em 2025, enquanto o Sul da Índia está previsto para crescer a uma CAGR de 7,48% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Construção Comercial da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Impulso de Cidades Inteligentes e infraestrutura | 1.5% | Nacional, com ganhos iniciais nas cidades de Nível 1 | Médio prazo (2-4 anos) |
| Injeção de liquidez liderada por REITs | 1.2% | Mumbai, Bengaluru, Hyderabad, Delhi-NCR | Curto prazo (≤ 2 anos) |
| Construções de centros de dados | 0.9% | Mumbai, Chennai, Hyderabad, Gujarat | Curto prazo (≤ 2 anos) |
| Cultura de espaços flexíveis | 0.8% | Cidades metropolitanas, expandindo para o Nível 2 | Médio prazo (2-4 anos) |
| Onda de reformas para emissões líquidas zero | 0.7% | Global, concentrada no estoque de escritórios Grau A | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Impulso de Cidades Inteligentes e Infraestrutura
Mais de 7.500 projetos de cidades inteligentes no valor de USD 18,1 bilhões foram concluídos, e os primeiros sucessos em Agra e Pune demonstram modelos replicáveis para distritos de uso misto. Centros de comando integrados impulsionam a demanda especializada por edifícios operacionais ricos em dados, enquanto as melhorias nos sistemas de transporte estimulam clusters comerciais ao longo de novos corredores. Os obstáculos para agregação de terras em municípios menores ainda atrasam os cronogramas, levando os governos estaduais a aperfeiçoar as políticas de aquisição. As parcerias público-privadas proliferam à medida que os municípios agrupam rodovias, serviços públicos e áreas comerciais em concessões únicas. No médio prazo, essas iniciativas fornecem um patamar de demanda consistente para o mercado de construção comercial da Índia.
Injeção de Liquidez Liderada por REITs
Quatro REITs ativos administram agora USD 1,72 bilhão em distribuições acumuladas e desbloquearam uma base de ativos brutos de USD 7,47 bilhões para reinvestimento. A listagem do Knowledge Realty Trust em agosto de 2025, que captou USD 578 milhões, sinaliza o amadurecimento do apetite dos investidores por portfólios comerciais orientados a rendimento. Aproximadamente 60% do estoque de escritórios Grau A atende aos critérios de elegibilidade para REITs, ampliando o universo investível para fundos de pensão e fundos soberanos. O novo capital acionário permite o início mais rápido de obras de grandes campi, especialmente em corredores com ligações confiáveis de fibra óptica e energia. A aceitação mais ampla de estruturas de REITs de pequeno e médio porte está prestes a canalizar capital de investidores de varejo para projetos de médio porte em localidades de Nível 2, ampliando a base de financiamento em todo o mercado de construção comercial da Índia[1].
Construções de Centros de Dados
A carga de TI nacional está projetada para crescer de 0,9 GW em 2023 para quase 2 GW até 2026, exigindo USD 6,02 bilhões em novo capital. O planejado campus de hiperescala da Reliance em Gujarat exemplifica a mudança em direção a salas multicamadas com resfriamento por imersão em líquido projetadas para cargas de trabalho de IA. O custo de construção por MW escalou para USD 8–9 milhões, intensificando o foco na engenharia de valor e em módulos elétricos pré-fabricados. Grandes empresas internacionais de engenharia, compras e construção, como a Leighton Asia do grupo CIMIC, fazem parceria com especialistas locais para combinar padrões globais de disponibilidade com domínio regional em licenciamento. O pipeline resultante continua a ampliar o mercado de construção comercial da Índia, especialmente em distritos ricos em energia com infraestrutura de fibra óptica.
Cultura de Espaços Flexíveis
O estoque bruto de espaços de coworking deve mais que dobrar, atingindo 126 milhões de pés quadrados até 2028, à medida que as empresas consolidam políticas de trabalho híbrido. A aquisição de 84,3 milhões de USD da WeWork India pela Embassy Group e seu planejado IPO validam o modelo operacional com ativos leves e rico em serviços. Os perfis de demanda flexíveis favorecem plantas modulares, paredes pré-fabricadas e sistemas de gestão de espaço baseados em IoT, criando novos requisitos em projetos de construção na Índia. Edifícios mais antigos nos distritos centrais de negócios passam por retrofit com cabines acústicas e áreas de bem-estar para se manterem relevantes. Consequentemente, os incorporadores integram suítes prontas para ocupação em novas torres, vinculando assim os cronogramas de construção a ciclos de locação cada vez mais curtos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inflação dos custos de construção | -0.6% | Nacional, aguda nas cidades metropolitanas | Curto prazo (≤ 2 anos) |
| Atrasos nos processos de aprovação regulatória | -0.4% | Específico por estado, grave no Norte e Oeste | Médio prazo (2-4 anos) |
| Gargalos de capacidade da rede elétrica (Nível 2) | -0.3% | Cidades de Nível 2, particularmente no Norte e Centro da Índia | Médio prazo (2-4 anos) |
| Risco de vacância pela busca por qualidade | -0.2% | Mercados de escritórios metropolitanos, concentrado em Hyderabad e Bengaluru | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Inflação dos Custos de Construção
Os custos médios de construção atingiram USD 33,4 por pé quadrado em 2025, após uma escalada de 39% em quatro anos. Apenas a mão de obra subiu 25% nos últimos 12 meses, à medida que a migração para centros urbanos desacelerou. A volatilidade nos preços do aço e do cimento pressiona os incorporadores de menor porte que não dispõem de instrumentos de proteção contra variações de preço. Os empreiteiros respondem substituindo por agregados extraídos localmente, adotando estações automatizadas de dobramento de armaduras e programando concretagens durante janelas de tarifas de energia fora do horário de pico. Contudo, se as pressões salariais persistirem em 2026, projetos marginais poderão ficar abaixo das taxas mínimas de retorno, reduzindo o crescimento geral do mercado de construção comercial da Índia.
Atrasos nos Processos de Aprovação Regulatória
Embora os registros fundiários digitalizados e os painéis de balcão único melhorem a transparência, as aprovações em múltiplos estágios para questões ambientais, patrimoniais e de serviços públicos ainda se estendem além de 12 meses em vários estados. Os atrasos podem corroer as taxas internas de retorno em até 200 pontos-base, levando os incorporadores a antecipar a diligência jurídica e a empregar revisões de projetos em processos paralelos. O esquema de liquidação por arbitragem do governo central visa desbloquear pagamentos paralisados em projetos públicos, embora a adesão varie entre os órgãos. Os prazos prolongados permanecem um risco material que modera a expansão de curto prazo em partes do mercado de construção comercial da Índia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Setor Comercial: Dominância dos Escritórios em Meio ao Crescimento Industrial
O segmento de Escritórios capturou 60,90% da receita de 2025, ilustrando a primazia dos centros de capacidade global em metrópoles como Bengaluru e Mumbai. A densificação dos espaços de trabalho, os projetos orientados ao bem-estar e os núcleos verdes pré-certificados agora definem os padrões de absorção premium. O tamanho do mercado de construção comercial da Índia para ativos de Escritórios está definido para avançar em ritmo constante à medida que as multinacionais renovam compromissos de longo prazo e as empresas de tecnologia nacionais ampliam as áreas de suas sedes. A crescente preferência por áreas de trabalho temporário e layouts ricos em salas de reunião sustenta a flexibilidade de implantação, enquanto os proprietários de imóveis implantam sensores inteligentes para monitorar a utilização e reduzir as despesas operacionais.
Industrial e Logística, impulsionado pelo comércio eletrônico e pelos incentivos vinculados à produção, exibe a perspectiva de CAGR mais forte, de 6,84%. Os armazéns Grau A integram telhados solares, automação de alto giro e nós de cadeia de frio próximos aos centros de consumo. Os incorporadores parcelam hubs de última milha em estruturas de múltiplos andares que otimizam os caros terrenos urbanos. O mercado de construção comercial da Índia harmoniza galpões industriais, instalações de cross-dock e módulos de escritório colaborativo dentro de parques únicos para reduzir os tempos de deslocamento dos locatários e diminuir as emissões. À medida que as cadeias de suprimentos se regionalizam, a aquisição de terrenos ao longo do Corredor de Frete Delhi-Mumbai e do trecho Chennai-Bengaluru se intensifica, inclinando ainda mais o eixo de crescimento em direção a condomínios industriais integrados.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Tipo de Construção: Liderança das Novas Obras com Aceleração das Reformas
A nova construção contribuiu com 73,65% do faturamento de 2025, impulsionada por corredores greenfield e distritos de negócios ancorados em aeroportos. Os megacampi alocam recursos para fachadas solares, claraboias para aproveitamento de luz natural e prontidão para microrredes desde as etapas de projeto. Os empreiteiros padronizam núcleos pré-moldados e fôrmas de alumínio para compactar os cronogramas. Os gastos de capital nos polos tecnológicos do Sul da Índia mantêm o mercado de construção comercial da Índia voltado para novas construções até meados da década.
A demanda por reformas, no entanto, agora cresce a uma CAGR de 6,93% à medida que os proprietários de ativos correm para se alinhar às metas de neutralidade de carbono para 2030. O tamanho do mercado de construção comercial da Índia associado às reformas se amplia cada vez que torres de referência obtêm os selos LEED Platina ou GRIHA 5 Estrelas. Os proprietários de portfólios implantam gêmeos digitais para mapear vazamentos de energia antes de prescrever melhorias na envoltória, chillers de alta eficiência e iluminação responsiva à demanda. Os períodos de retorno diminuem à medida que as tarifas de energia aumentam, tornando a economia da reforma profunda mais atrativa do que a demolição e reconstrução em microlocalizações premium.
Por Fonte de Investimento: Preeminência do Capital Privado com Impulso do Setor Público
Os investidores privados forneceram 75,10% dos desembolsos de 2025, guiados por modelos comprovados de venda fracionada e saídas previsíveis via REITs. Os fundos de pensão globais codesenvolvem com gigantes locais, protegendo-se contra mudanças de política enquanto capturam spreads de rendimento sobre títulos de mercados desenvolvidos. O setor de construção comercial da Índia registra recorrentes operações em clube agrupadas em torno de zonas econômicas especiais e sobreposições de transporte.
Os gastos públicos, crescendo a uma CAGR de 7,05%, agora se concentram em áreas comerciais orientadas ao transporte e em hubs de infraestrutura digital. O Maha InvIT de Maharashtra é pioneiro em um modelo de financiamento combinado que empacota rodovias pedagiadas e praças de varejo adjacentes, atraindo compromissos privados em múltiplas tranches. Os estados estendem subsídios de viabilidade e concessões de arrendamento de terrenos para catalisar âncoras de uso misto ao longo dos eixos rodoviários. Esta abordagem de risco compartilhado amplia o universo investível e mitiga a volatilidade cíclica para o mercado de construção comercial da Índia.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Análise Geográfica
O Oeste da Índia manteve uma participação de 39,20% em 2025, sustentada pelo ecossistema financeiro de Mumbai e pelos parques industriais de Gujarat. A taxa de ocupação comprometida de 90,6% do Mindspace REIT ancora a confiança dos investidores, enquanto USD 7,47 bilhões em ativos brutos retornam para projetos de expansão. A escassez de terrenos no núcleo de Mumbai leva os incorporadores em direção a Navi Mumbai e Thane, onde as extensões do metrô desbloqueiam parcelas de menor custo. As regiões de investimento especial de Gujarat atraem projetos de baterias, semicondutores e centros de dados, reforçando a inclinação ocidental do mercado de construção comercial da Índia.
O Sul da Índia, projetado para registrar uma CAGR de 7,48%, alavanca o profundo talento tecnológico de Bengaluru e a agilidade política de Hyderabad. Hyderabad tem 28,7 milhões de pés quadrados em construção, mas a vacância poderá atingir 24% se a absorção ficar para trás. A economia portuária de Chennai sustenta parques logísticos que combinam pátios de contêineres com pavilhões de cross-dock. A Política Industrial Espacial de 2024 de Tamil Nadu reserva bancos de terrenos para clusters aeroespaciais, convidando fornecedores de nicho e duplicando a demanda comercial nos cinturões periurbanos. As melhorias na rede elétrica e os corredores de energia renovável são fundamentais para sustentar o crescimento do Sul da Índia no mercado de construção comercial da Índia.
O Norte e o Leste da Índia ficam atrás em valor absoluto, mas apresentam um potencial de pipeline governamental desproporcional. O projeto do Aeroporto Internacional de Noida, 80% concluído com um investimento de USD 3,46 bilhões, estimula frentes de hotelaria e escritórios ao longo da Yamuna Expressway. O Leste da Índia alinha seu impulso de modernização portuária com hubs logísticos no interior, fomentando armazenagem integrada próxima a Kolkata e Paradip. O Centro da Índia se beneficia de cidades industriais ligadas à mineração e de parcelas de terrenos com condições favoráveis. Os incorporadores calibram suas estratégias de entrada no mercado em torno das matrizes de incentivos estaduais, cientes de que a eficiência regulatória e a confiabilidade dos serviços públicos variam amplamente em todo o mercado de construção comercial da Índia.
Panorama regulatório
A atividade de construção comercial na Índia opera sob uma estrutura multicamadas que abrange leis nacionais (incluindo a Real Estate (Regulation and Development) Act, 2016 (RERA) e estatutos centrais de contratos e propriedade), além de códigos de construção estaduais ou municipais que regem licenças de planejamento, segurança contra incêndio e vida, e conexões de utilidades. Em 30 de abril de 2026, o Bureau of Indian Standards (BIS) notificou os National Building Construction Standards (NBCS) 2026 (SP 7:2026) como referência sucessora do NBC 2016, e o gatilho prático de conformidade depende da adoção pelos códigos locais, o que cria cronogramas de transição diferentes por estado para incorporadoras e empresas de EPC.
A conformidade ambiental e de resíduos está se tornando mais rigorosa juntamente com a digitalização de licenças. A partir de 1º de abril de 2026, a implementação pelo Ministry of Environment, Forests and Climate Change (MoEFCC) das Construction Waste Rules de 2025 introduziu obrigações de Extended Producer Responsibility (EPR) para incorporadoras acima de limites definidos de área construída (20.000 m² e acima), levando as equipes de projeto a formalizar a segregação de resíduos, a retomada e a documentação. Os fluxos de aprovação também estão se tornando mais sensíveis a cronogramas, à medida que se expandem sistemas automatizados de análise de plantas e de balcão único, incluindo o TG-bPASS em Telangana e envios baseados em Auto-DCR em órgãos de Maharashtra como MCGM e PMC, além de processos vinculados a autoridades de Delhi, com envios digitais compatíveis com CAD e rastreamento baseado em portal moldando a disciplina de execução.
Análise da cadeia de valor
A cadeia de valor da construção comercial na Índia começa com a aquisição de terrenos e o planejamento de desenvolvimento (incorporadoras, financiadores e diligência jurídica), passando depois para o projeto (consultores de arquitetura e engenharia), aquisição e execução (empresas de EPC e subcontratados especializados em MEP, fachadas e acabamentos). A comissionamento e a operação seguem, onde gestores de propriedades e operadores de instalações traduzem especificações técnicas em desempenho ao longo do ciclo de vida. Os mecanismos de financiamento e de mitigação de risco estão agora mais interligados com a entrega, já que a reciclagem de ativos estabilizados em novas construções apoiada por REITs, joint ventures institucionais e compromissos de pré-locação de longo prazo influenciam escolhas de projeto, como modularidade de andares, características ESG e padrões de disponibilidade para data centers.
Os insumos upstream incluem cimento, aço, agregados, vidro, HVAC, equipamentos elétricos e elementos pré-fabricados, enquanto a logística de projetos e a disponibilidade de mão de obra frequentemente restringem os cronogramas. As evidências do setor apontam para gargalos como aquisição de terrenos, entregas atrasadas de materiais e escassez de mão de obra qualificada, e o lado da oferta também enfrenta riscos de possíveis restrições de matérias-primas para metais (aço, cobre, alumínio) sem logística adequada e acompanhamento de políticas. No âmbito logístico, iniciativas como a National Logistics Policy e a Unified Logistics Interface Platform (ULIP) são usadas para melhorar a visibilidade dos envios e reduzir atritos no transporte multimodal. O ecossistema de entrega é ainda impulsionado por grandes centros comerciais vinculados a infraestrutura (incluindo desenvolvimentos de cidades aeroportuárias e campi de data centers hiperescaláveis), que exigem coordenação mais rigorosa da movimentação de equipamentos pesados, da disponibilidade de energia e fibra, e de cadeias de suprimento de MEP especializadas.
Cenário Competitivo
A concorrência permanece moderadamente fragmentada, pois os participantes incumbentes como DLF, Prestige e Lodha mantêm equidade de marca em múltiplas cidades e acesso a financiamento institucional. As negociações do Adani Group para adquirir a Emaar India por USD 482–603 milhões ilustram um impulso consolidatório que pode rapidamente remodelar as hierarquias regionais. Os líderes de mercado se diferenciam por meio de plataformas inteligentes de gestão predial, protocolos de entrega sem defeitos e escritórios de gestão de projetos ponta a ponta que comprimem os ciclos de tempo.
Conglomerados de engenharia, compras e construção como a Larsen & Toubro reportaram crescimento de receita de dois dígitos e USD 9,65 bilhões em novos pedidos no segundo trimestre do exercício fiscal de 2025, sublinhando a vantagem das capacidades integradas de projeto a obra. Esses gigantes pilotam o monitoramento de progresso habilitado por drones e a impressão de concreto em 3D para elevar a produtividade. Especialistas de médio porte capturam nichos em implantações de centros de dados, engenharia de fachadas e reformas com foco em ESG, frequentemente em parceria com empreiteiros globais para subir a curva de complexidade.
A supervisão regulatória por meio do RERA aumenta a confiança do consumidor ao exigir antecipações de clientes depositadas em escrow e convênios de entrega com prazo determinado. Os custos de conformidade, no entanto, favorecem plataformas ricas em capital, levando os incorporadores menores a se pivotar para joint ventures ou a sair totalmente do mercado. A expertise em construção verde, a construção modular avançada e os pipelines de terrenos em todo o país continuarão a definir as vantagens competitivas no mercado de construção comercial da Índia até 2030.
Líderes do Setor de Construção Comercial da Índia
-
DLF Ltd.
-
Prestige Group
-
Macrotech Developers (Lodha)
-
Embassy Group
-
Brigade Enterprises
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
O investimento público em capital e os pipelines estruturados de PPP estão expandindo o espaço endereçável para formatos comerciais vinculados à mobilidade e à infraestrutura cívica. O Orçamento da União 2026-27 aumentou o investimento público em capital para INR 12,2 lakh crore (de INR 11,2 lakh crore no exercício 2025-26), enquanto o Department of Economic Affairs lançou um pipeline de PPP trienal abrangendo 852 projetos avaliados em mais de INR 17 lakh crore. Esses programas criam um caminho de demanda mais claro para a construção comercial em torno de nós orientados ao transporte, distritos vinculados a aeroportos e distritos de uso mixto adjacentes a ativos públicos, particularmente onde os estados oferecem mecanismos de arrendamento de terras e apoio à viabilidade.
A rotação de capital privado também está se concentrando em ativos comerciais especializados, onde as exigências dos locatários elevam as especificações técnicas e a intensidade de acabamento. Os data centers estão atraindo private equity imobiliário, relatado como o maior destino de entradas de PE no primeiro semestre de 2026, incluindo uma participação de 38% das entradas no segundo trimestre de 2026, o que reforça o impulso por trás de campi de alta densidade energética e pacotes de MEP resilientes. Na execução, a entrega industrializada e a coordenação digital oferecem outro caminho para diferenciação, com organizações como a NCRTC usando BIM para o design das estações Namo Bharat e coordenando por meio do laboratório APARIMIT BIM no Duhai Depot, indicando uma transição para a entrega baseada em modelos, mesmo que os padrões nacionais de BIM permaneçam fragmentados. Empreiteiras e incorporadoras que conseguirem padronizar fluxos de trabalho alinhados à ISO 19650, montagens de MEP pré-fabricadas e logística de materiais rastreável (incluindo rastreamento habilitado por ULIP) tendem a melhorar a compressão de cronogramas e a documentação de conformidade, particularmente à medida que os requisitos de resíduos e sustentabilidade se tornam mais rigorosos.
Desenvolvimentos recentes do setor
- Julho de 2026: a Prestige Estates Projects Ltd assinou um acordo de investimento para adquirir uma participação de 50% na Advent Convention and Hotels International Ltd por cerca de INR 504 crore para desenvolver um projeto comercial em Andheri East, Mumbai (cerca de 1,5 milhão de pés quadrados, com valor de desenvolvimento bruto declarado de INR 4.500 crore). A transação fortalece a posição comercial da Prestige em Mumbai e adiciona um pipeline pronto para execução apoiado por uma estrutura liderada por parceiro. Também reflete o apetite contínuo por escalar por meio de investimentos em nível de plataforma e projeto, em vez de depender apenas da agregação orgânica de terrenos.
- Junho de 2026: o Prestige Group e a Bangalore Airport City Ltd (BACL) firmaram uma parceria para desenvolver um centro de convenções em um terreno de 14,2 acres na Bangalore Airport City, com investimento de cerca de INR 1.800 crore. O projeto vincula a demanda por construção comercial a ecossistemas de uso mixto impulsionados por aeroportos, onde hotelaria, eventos e varejo podem se agrupar junto a parques empresariais. Isso destaca como as incorporadoras estão estruturando ativos de destino para diversificar fluxos de caixa além das torres de escritórios tradicionais.
- Agosto de 2025: a Knowledge Realty Trust levantou cerca de USD 578 milhões em um IPO de REIT, cobrindo um grande portfólio em Mumbai, Bengaluru e Hyderabad. A listagem expandiu a liquidez institucional para ativos comerciais estabilizados e reforçou o caminho de reciclagem de projetos concluídos para novo capital de desenvolvimento. Esse mecanismo de financiamento apoia uma rotação de capital mais rápida para incorporadoras com portfólios de escritórios de grau REIT.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange o valor total da atividade de construção de edifícios comerciais na Índia, monitorado como gastos com criação e reformas de edificações nos usos finais comerciais comuns, e medido em USD para o ano base e o período de previsão indicados.
Exclusões do escopo: Exclui habitação residencial, infraestrutura civil pesada (estradas, ferrovias, aeroportos, portos) e serviços exclusivos de projeto de engenharia que não resultem em valor de obra executada.
Visão Geral da Segmentação
- Por Tipo de Setor Comercial
- Escritórios
- Varejo
- Industrial e Logística
- Outros
- Por Tipo de Construção
- Nova Construção
- Renovação
- Por Fonte de Investimento
- Público
- Privado
- Por Região
- Norte da Índia
- Sul da Índia
- Oeste da Índia
- Leste da Índia
- Centro da Índia
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
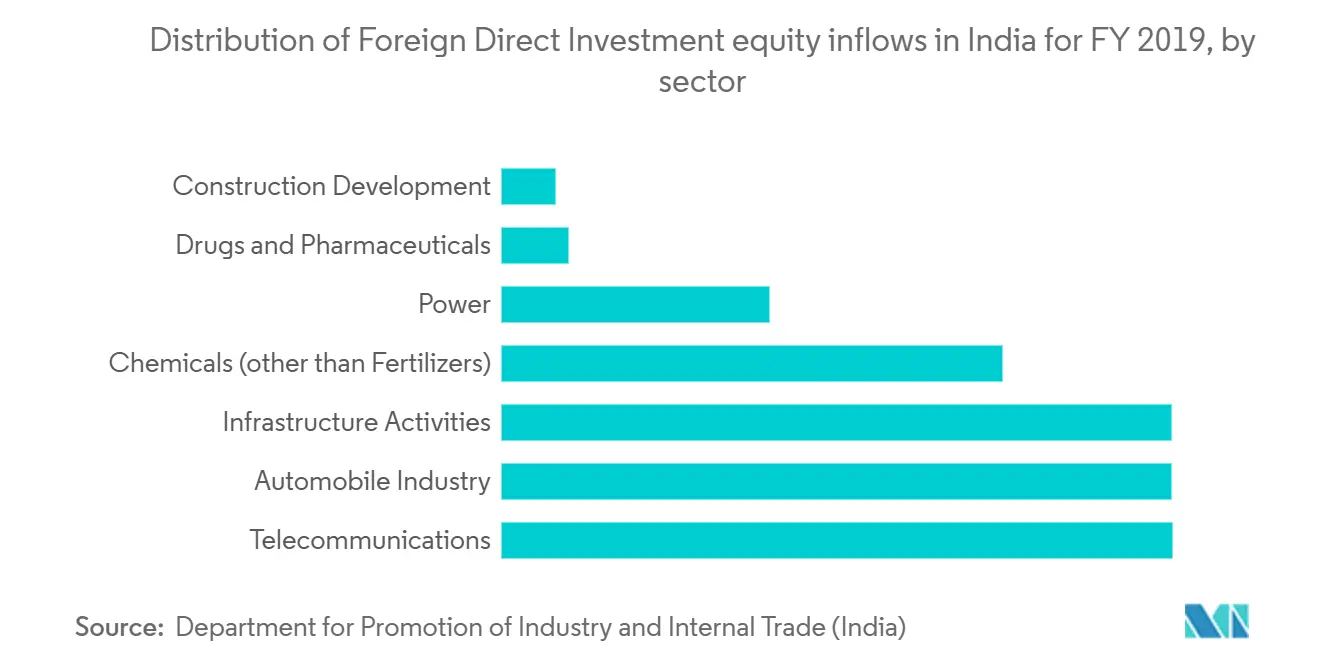
A pesquisa documental foi utilizada para estabelecer o ponto de partida para a atividade de projetos na Índia, a direção dos gastos e os sinais de demanda regional. Revisamos fontes públicas como as contas nacionais do MOSPI, as séries de crédito e taxas de juros do Reserve Bank of India, as divulgações de IED do DPIIT para construção e imóveis, e publicações do National Statistical Office que ajudam a explicar os ciclos de investimento e as pressões de preços.
Para traduzir a atividade em valor de mercado, também consultamos o CPWD e as tabelas de preços estaduais onde disponíveis, além de séries de preços de materiais e avisos de licitação de portais de compras centrais e estaduais, juntamente com relatórios anuais e apresentações para investidores de construtoras e incorporadoras. Bases de dados pagas selecionadas para informações financeiras de empresas e notícias foram utilizadas para verificar cruzadamente os volumes de receita, adjudicações de projetos e o cronograma de grandes empreendimentos. As fontes listadas acima são ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram consultados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que está sendo efetivamente construído e pago, e como os orçamentos de projetos estão se movendo entre escritórios, varejo e ativos industriais e logísticos. Conversamos com uma combinação de empreiteiros, equipes de EPC, subempreiteiros, distribuidores de materiais, consultores e proprietários de ativos para confirmar os tamanhos típicos de projetos, as participações de reforma, os cronogramas de execução e o impacto de aprovações e financiamentos.
A cobertura foi equilibrada entre os principais polos de construção, com verificações adicionais em cidades secundárias de crescimento acelerado, para que as premissas de composição regional não fossem superajustadas a algumas metrópoles.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 34% | CXOs: 15% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 36% |
| Participantes menores: 15% | Gerentes: 49% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído utilizando uma abordagem de cima para baixo, na qual os sinais de produção da construção e de investimento são reconstruídos em gastos com edificações comerciais e, em seguida, filtrados por fatores de composição específicos da Índia para escritórios, varejo e ativos industriais e logísticos. Uma vez obtido o primeiro total, verificações seletivas de baixo para cima foram utilizadas, como tamanhos de ticket de projetos amostrados multiplicados por contagens de projetos observadas, juntamente com divisões de receita de empreiteiros e feedback de canais sobre ciclos de faturamento, para ajustar as defasagens de tempo.
Os principais insumos que moldaram o modelo incluíram a participação de nova construção versus reforma, as faixas típicas de custo por pé quadrado por tipo de ativo, o pipeline de projetos planejados e adjudicados, as condições de crédito para incorporadoras e ocupantes, e a inflação de custos de materiais e mão de obra que altera o valor mesmo quando os volumes permanecem estáveis. Onde os sinais de baixo para cima eram fragmentados em cidades menores, as lacunas foram tratadas por meio de proporções regionais calibradas ancoradas em faixas de entrevistas e anúncios públicos de projetos.
Para as previsões, apoiamo-nos em análise de cenários sustentada por consenso de especialistas, onde variáveis macroeconômicas (taxas, disponibilidade de crédito e intenção de capex) e fatores setoriais (perspectiva de absorção de escritórios, recuperação de locação no varejo e demanda por armazenagem) são traduzidos em crescimento de gastos e, em seguida, testados em relação às restrições de capacidade de execução.
Ciclo de Validação e Atualização de Dados
As estimativas foram trianguladas por meio de múltiplas verificações independentes, incluindo a direção dos gastos com construção nas contas nacionais, a atividade visível de licitações e uma verificação de consistência em relação à exposição comercial de grandes empreiteiros. Os valores discrepantes foram sinalizados precocemente, seguidos de uma revisão de segunda passagem das premissas, como inflação de custos, intensidade de reformas e o cronograma de projetos atrasados, antes de os números serem finalizados.
Também recontatamos as fontes quando o modelo apresenta variações acentuadas que não podem ser explicadas por mudanças conhecidas de política ou financiamento, de modo que a narrativa final corresponda à realidade do mercado. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes mudanças orçamentárias, choques de taxas ou adjudicações de projetos excepcionalmente grandes. Antes da entrega, as notícias e os dados mais recentes são revisados mais uma vez para que os clientes recebam uma visão atualizada.
Estimativa do Mercado de Construção Comercial da Índia da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os valores publicados de tamanho de mercado para a construção comercial da Índia frequentemente parecem muito distantes entre si porque o termo comercial é tratado de forma diferente entre as fontes, e porque o valor do projeto pode ser contabilizado em diferentes estágios. O momento da conversão cambial, o tratamento da inflação e a inclusão ou não de reformas também podem alterar um valor em USD mesmo quando a atividade subjacente permanece semelhante.
Os gastos com infraestrutura civil pesada (como metrôs e rodovias) estão fora do escopo da Mordor Intelligence, e essa única diferença de inclusão geralmente explica por que alguns totais divulgados parecem muito maiores do que um número de construção de edificações puramente comerciais. Outro fator é a forma como o valor é contabilizado, uma vez que algumas estimativas misturam valores de transações imobiliárias ou proxies de locação com gastos de construção, e outras aplicam premissas de crescimento agressivas sem verificações do pipeline de projetos ou validação da composição regional.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 181,31 bilhões de USD (2025) | |
| Consultoria Regional A | 65,00 bilhões de USD (2024) | Utiliza uma definição mais restrita, focada principalmente em tipos selecionados de edificações, e pode não capturar integralmente o valor de execução em toda a Índia entre nova construção e reforma, o que tende a subestimar os totais quando comparado com os gastos totais de construção comercial. |
| Publicador Setorial B | 220,00 bilhões de USD (2025) | Provavelmente inclui categorias adjacentes de construção e também pode elevar os valores utilizando alta inflação ou conversão agressiva de pipeline sem verificações consistentes sobre o que foi efetivamente adjudicado e executado no ano. |
A tabela mostra que a dispersão é explicada principalmente pelo que é contabilizado como construção comercial e pelo momento em que o valor é reconhecido, e não por uma simples diferença matemática. Ao vincular a estimativa a sinais de execução de projetos, progressão de custos e verificações de composição regional, o número final permanece rastreável a insumos reproduzíveis que podem ser reavaliados quando novos contratos, financiamentos ou tendências de preços se alterarem.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de construção comercial da Índia?
O tamanho do mercado de construção comercial da Índia é de USD 191,12 bilhões em 2026 e está previsto para atingir USD 248,69 bilhões até 2031.
Qual segmento está se expandindo mais rapidamente no mercado imobiliário comercial indiano?
Os projetos de Industrial e Logística lideram com uma CAGR projetada de 6,84% até 2031, impulsionados pelo atendimento de pedidos do comércio eletrônico e pela realocação de atividades manufatureiras.
Qual é o tamanho do pipeline de gastos públicos que apoia a atividade de construção comercial?
As alocações governamentais de USD 135,1 bilhões para o exercício fiscal 2025-26 e iniciativas estaduais como o Maha InvIT sustentam um pipeline plurianual de projetos com apoio público.
Por que os centros de dados são tão fundamentais para a demanda futura de construção comercial?
A carga de TI nacional está definida para mais do que dobrar até 2026, exigindo mais de USD 6 bilhões em construção especializada que incorpora resfriamento de alta densidade e energia resiliente.
Quais estratégias ajudam os incorporadores a mitigar o aumento dos custos de construção?
As empresas dependem cada vez mais da substituição de materiais locais, sistemas de concreto pré-fabricado e ferramentas digitais de gestão de projetos para compensar a inflação e acelerar os cronogramas.