
Tamanho e Participação do Mercado de Construção da Espanha
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
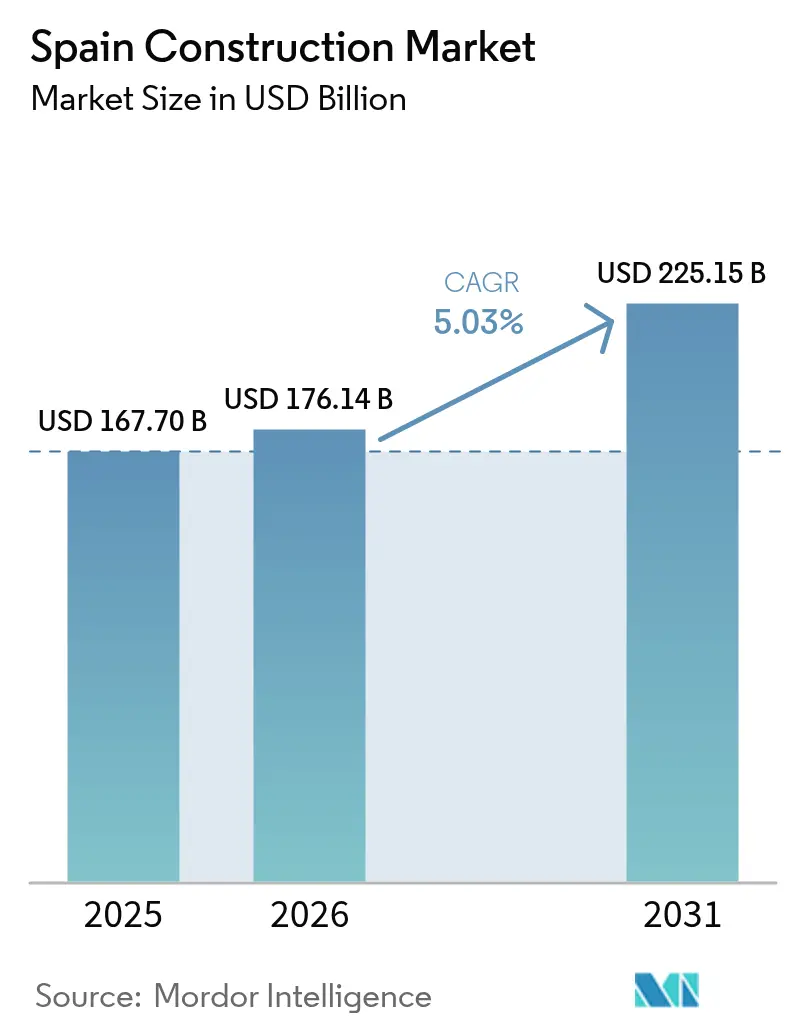
| Tamanho do mercado no ano base (2025) | 167.70 Bilhões de dólares |
| Tamanho do Mercado (2026) | 176.14 Bilhões de dólares |
| Tamanho do Mercado (2031) | 225.15 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.03 % |
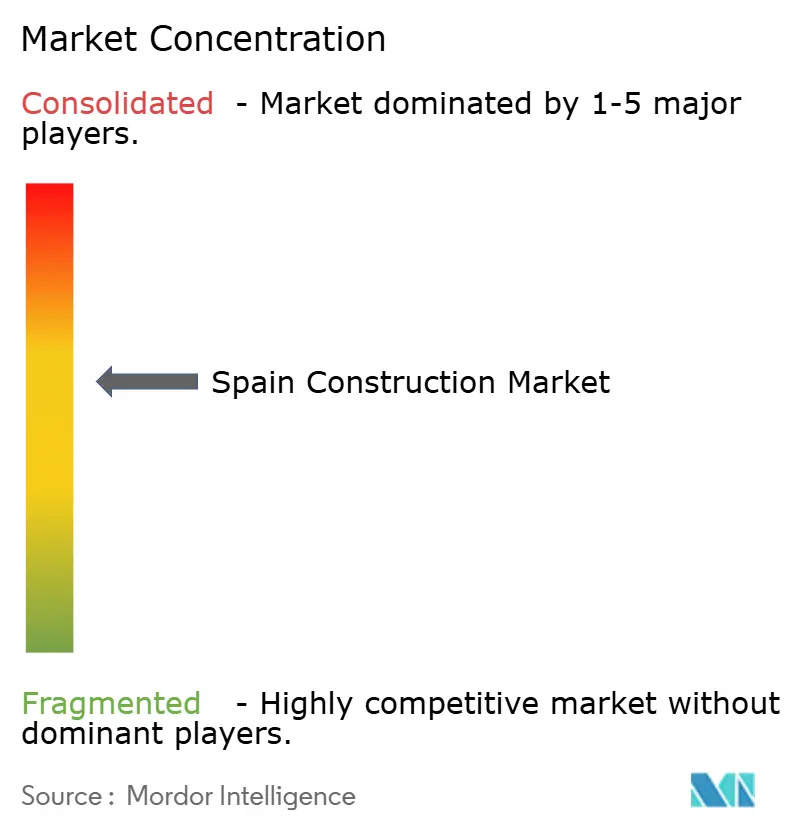
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção da Espanha por Mordor Intelligence
O tamanho do mercado de construção da Espanha deverá crescer de USD 167,70 bilhões em 2025 para USD 176,14 bilhões em 2026 e prevê-se que alcance USD 225,15 bilhões até 2031, a um CAGR de 5,03% no período de 2026 a 2031. Essa expansão é impulsionada pelo acesso da Espanha a USD 154 bilhões em recursos do NextGenerationEU, dos quais aproximadamente 70% fluem diretamente para programas relacionados à construção que abrangem infraestrutura, energia renovável e reabilitação de edifícios. A atividade residencial mantém a demanda resiliente, enquanto os gastos públicos sem precedentes sustentam os investimentos em infraestrutura e atraem capital privado. A crescente adoção de métodos modernos de construção, extensos mandatos de digitalização e o programa de infraestrutura para a Copa do Mundo FIFA 2030 ampliam ainda mais o conjunto de oportunidades. No entanto, a escassez de mão de obra e a volatilidade dos preços de commodities continuam a pressionar as margens, obrigando as empresas a acelerar a automação, a fabricação fora do canteiro de obras e ações estratégicas de aquisição.
Principais Conclusões do Relatório
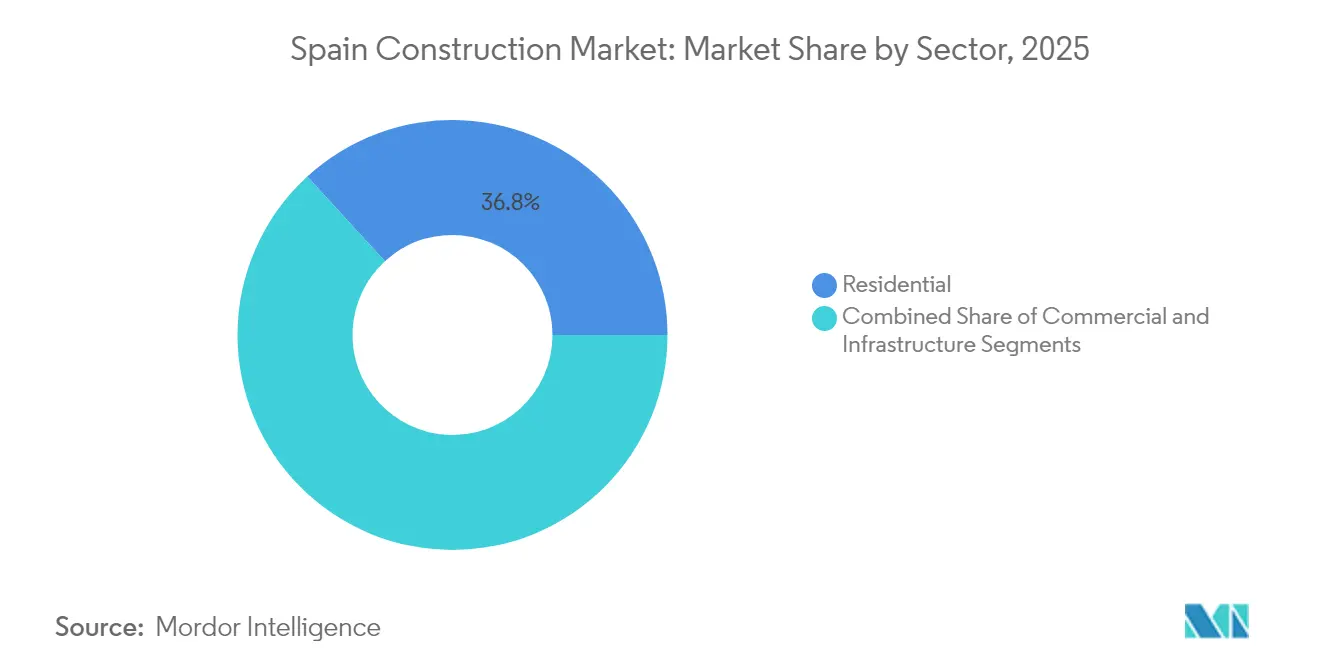
- Por setor, a construção residencial liderou com 36,80% da participação no mercado de construção da Espanha em 2025, enquanto a infraestrutura deve se expandir a um CAGR de 6,78% até 2031.
- Por tipo de construção, a nova construção respondeu por 67,05% do tamanho do mercado de construção da Espanha em 2025; a renovação deve crescer a um CAGR de 5,55% até 2031.
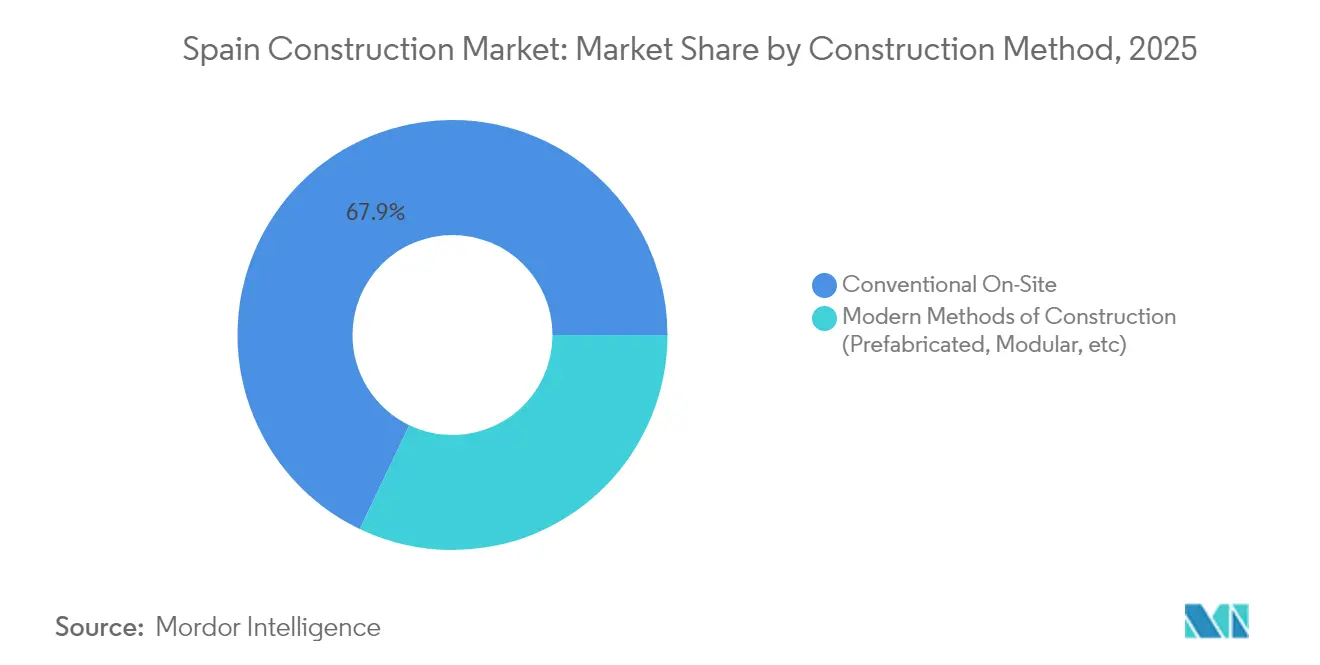
- Por método de construção, as técnicas convencionais em obra detinham 67,90% de participação no mercado de construção da Espanha em 2025; os métodos modernos estão crescendo a um CAGR de 11,10%.
- Por fonte de investimento, os gastos públicos responderam por 64,10% do tamanho do mercado de construção da Espanha em 2025, e o financiamento privado está crescendo a um CAGR de 8,74% até 2031.
- Por geografia, Madri capturou uma participação de 23,30% no mercado de construção da Espanha em 2025, enquanto a Andaluzia avança a um CAGR de 5,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Construção da Espanha
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Modernização de infraestrutura financiada pela UE | +1.2% | Nacional, Andaluzia, Catalunha, Madri, Valência | Longo prazo (≥ 4 anos) |
| Expansão de energia renovável | +1.0% | Castela- La Mancha, Extremadura, Aragão | Longo prazo (≥ 4 anos) |
| Recuperação da demanda habitacional via taxas hipotecárias favoráveis | +0.8% | Nacional: impulso inicial em Madri, Valência, Barcelona | Médio prazo (2-4 anos) |
| Recuperação do mercado imobiliário comercial liderada pelo turismo | +0.6% | Zonas costeiras, Madri, Barcelona | Médio prazo (2-4 anos) |
| Construção modular/industrializada em licitações públicas | +0.4% | Catalunha, Madri, País Basco | Longo prazo (≥ 4 anos) |
| Projetos de adaptação à escassez de água | +0.3% | Costa mediterrânea, Andaluzia, Valência | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Modernização de Infraestrutura Financiada pela UE
A Espanha garantiu USD 76,5 bilhões em subsídios, recebendo avaliação de "excelente" da Comissão Europeia por seu plano de recuperação. Os principais projetos ferroviários incluem a renovação da rede ADIF no valor de USD 919,6 milhões e a modernização do Corredor Mediterrâneo no valor de USD 3,3 bilhões, que converte trechos de via única para dupla e eletrifica ligações críticas. O financiamento complementar do Mecanismo Interligar a Europa, de USD 265,1 milhões, apoia 22 projetos multimodais em oito regiões. Essas obras geram emprego local, estimulam a demanda por aço e concreto e reposicionam a Espanha como um hub logístico continental.
Expansão de Energia Renovável
As metas nacionais preveem 62 GW de nova capacidade renovável até 2030, impulsionando a construção em larga escala. O contrato eólico terrestre de USD 770 milhões em Teruel para 125 turbinas GE Vernova fornecerá 760 MW e exemplifica o aumento de escala do portfólio. A expansão da rede inteligente da Iberdrola no valor de USD 550 milhões, parcialmente financiada por fundos da UE, deverá apoiar 10.000 empregos anuais. Investimentos em armazenamento de energia, como a modernização do aproveitamento hidroelétrico reversível de Valdecañas (USD 118,8 milhões), aumentam a resiliência da rede e asseguram pipelines estáveis de contratos de engenharia, aquisição e construção[1]Comissão Europeia, "Plano de Contratação Pública BIM da Espanha", ec.europa.eu.
Recuperação da Demanda Habitacional Via Taxas Hipotecárias Favoráveis
Os incorporadores espanhóis beneficiam-se de uma janela de baixo custo hipotecário que coincide com a escassez de habitação nas principais áreas metropolitanas. As licenças de construção totalizaram 107.934 em 2023, contra 297.000 novas formações de domicílios, evidenciando lacunas de oferta. Projetos piloto de habitação social com balanço energético nulo, como o complexo de 54 unidades em Inca, Maiorca, destacam o foco da política pública em acessibilidade e sustentabilidade. Os compradores estrangeiros continuam a absorver unidades de alto padrão, proporcionando liquidez mesmo enquanto os volumes domésticos flutuam. À medida que as condições de financiamento se tornam gradualmente mais restritivas, o adiantamento do pipeline observado em 2025 deve se moderar, porém a elevada pressão demográfica mantém a demanda de base.
Recuperação do Mercado Imobiliário Comercial Liderada pelo Turismo
Sediar conjuntamente a Copa do Mundo FIFA 2030 desbloqueará USD 1,57 bilhão em modernizações de estádios e áreas urbanas, gerando um valor econômico estimado de USD 5,5 bilhões e 82.000 empregos. Os projetos de destaque incluem a remodelação do Santiago Bernabéu no valor de USD 1,9 bilhão e a reforma do Camp Nou no valor de USD 1 bilhão, ambos integrando componentes de uso misto com comércio varejista. Os pipelines hoteleiros se expandem, ilustrados pelo Clayton Hotel Madrid de 243 quartos da Dalata, projetado para certificação LEED Gold e previsto para conclusão em 2029.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Elevados custos de mão de obra e escassez de trabalhadores qualificados | –0.9% | Madri, Catalunha, País Basco | Curto prazo (≤ 2 anos) |
| Volatilidade dos preços de cimento e aço | –0.6% | Nacional | Curto prazo (≤ 2 anos) |
| Rigorosas avaliações de impacto à biodiversidade | –0.3% | Costas protegidas, zonas montanhosas | Médio prazo (2-4 anos) |
| Aumento dos prêmios de seguro de risco climático | –0.2% | Costa mediterrânea, áreas de inundação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Elevados Custos de Mão de Obra e Escassez de Trabalhadores Qualificados
Apenas 9,2% da força de trabalho da construção da Espanha tem menos de 29 anos, em queda em relação a 25,2% em 2008, restringindo a capacidade de execução de projetos financiados pela UE. As matrículas em formação profissional declinaram 45,6% ao longo de 15 anos, ampliando as lacunas justamente quando as energias renováveis e a digitalização exigem talentos especializados. O lobby do setor pressiona por programas ampliados de formação dual no âmbito da Fundação Laboral da Construção, enquanto o recrutamento no exterior proporciona alívio incremental. Os mercados de trabalho tensionados em Madri e na Catalunha impulsionam a escalada salarial, que compromete a competitividade nas licitações e pressiona os contratos de preço fixo.
Volatilidade dos Preços de Cimento e Aço
Os índices de preços ao produtor de cimento atingiram 138,8 em 2024, e o aço subiu 11,2% em relação ao ano anterior, corroendo as margens dos empreiteiros. As cláusulas de revisão de preços em contratos públicos permanecem rígidas, forçando os licitantes a absorver os picos de custo ou a se retirar. As derrapagens orçamentárias dissuadem empresas menores, reduzindo a concorrência nas licitações e atrasando os marcos do Plano de Recuperação. Os sobretaxas de transporte nos territórios insulares inflacionam ainda mais os preços entregues, prejudicando a viabilidade de projetos regionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor: O Dinamismo da Infraestrutura Desafia a Liderança Residencial
A construção residencial detinha 36,80% da participação no mercado de construção da Espanha em 2025, sustentada pela demanda habitacional urbana não atendida e por um segmento dinâmico de compradores estrangeiros. A infraestrutura, o componente de crescimento mais rápido, deve registrar um CAGR de 6,78% até 2031, à medida que os desembolsos do Plano de Recuperação priorizam atualizações de transporte e energia. As extensões das linhas do metrô de Madri, o desdobramento de via dupla do Corredor Mediterrâneo Ferroviário e as expansões da rede da Iberdrola coletivamente deslocam as carteiras de pedidos dos empreiteiros para obras de engenharia pesada. Enquanto isso, a Copa do Mundo FIFA 2030 injeta projetos de destaque em estádios e mobilidade urbana que inclinam ainda mais o crescimento em direção à infraestrutura.
Apesar do avanço da infraestrutura, os pipelines residenciais permanecem robustos em Madri, Barcelona e Valência, onde a escassez de terrenos e os incentivos de políticas públicas favorecem o desenvolvimento vertical. Os códigos de construção com eficiência energética catalisam a demanda por instalações de bombas de calor e envoltórias de alto desempenho, impulsionando subempreiteiros especializados. O mercado imobiliário comercial capitaliza os fluxos renovados de turismo, enquanto o espaço industrial acompanha a onda de nearshoring e logística de comércio eletrônico, demonstrando os motores de crescimento diversificados do setor.


Por Tipo de Construção: A Renovação Ganha Impulso por Meio dos Programas de Energia da UE
A nova construção dominou com uma fatia de 67,05% do tamanho do mercado de construção da Espanha em 2025, impulsionada por megaprojetos ferroviários, rodoviários e de utilidades em campo verde. A renovação, no entanto, está se expandindo a um CAGR de 5,55% com base em USD 3,8 bilhões em subsídios da UE destinados a 510.000 ações de retrofit residencial até 2026. Subsídios que cobrem até 80% dos custos elegíveis e que exigem cortes de 30% no uso de energia ampliam a adesão dos proprietários. A Catalunha lidera com mais de 300 esquemas subsidiados, enquanto 597 edifícios públicos em 499 municípios garantem financiamento separado para retrofit.
A onda de renovação aborda o envelhecimento do parque imobiliário da Espanha, com dois terços dos edifícios com mais de 40 anos. Auditorias energéticas baseadas em BIM e alvarás de construção digitais agilizam a aprovação e incentivam o agrupamento de obras, reduzindo os custos unitários. Os empreiteiros se voltam para isolamento de fachadas, coberturas preparadas para energia solar e melhorias de acessibilidade, criando oportunidades de nicho para especialistas de pequenas e médias empresas. À medida que as contas de energia sobem, os períodos de retorno diminuem, sustentando uma onda de retrofit duradoura além do período de subsídios.
Por Método de Construção: As Tecnologias Digitais Aceleram a Adoção de Métodos Modernos
As abordagens convencionais em obra mantiveram 67,90% de participação de mercado em 2025, mas os métodos modernos ostentam um CAGR de 11,10%, impulsionados pela escassez de mão de obra e pelo cumprimento dos mandatos de BIM. Os clientes do setor público agora estipulam entregas em BIM em contratos que excedem USD 13,7 milhões, induzindo as cadeias de fornecimento a adotar gêmeos digitais e módulos de precisão fabril. Projetos como o MOD4SMART reduziram o cronograma em um quarto, evidenciando ganhos de produtividade mensuráveis.
As unidades volumétricas pré-fabricadas ganham terreno em habitação social e instalações educacionais, reduzindo os resíduos em até 45% e melhorando a segurança dos trabalhadores. Robótica, impressão 3D em concreto e drones em obra apoiam o controle de qualidade e o monitoramento do progresso. Os primeiros adotantes aproveitam essas capacidades para se diferenciar em avaliações de licitação competitivas que atribuem pontos para tecnologia e sustentabilidade, sinalizando uma mudança estrutural na forma como a Espanha constrói.
Por Fonte de Investimento: A Aceleração do Setor Privado Complementa a Liderança Pública
Os fundos públicos contribuíram com 64,10% do valor do mercado de construção da Espanha em 2025, refletindo o robusto estímulo fiscal e os influxos de subsídios da UE. O capital privado, a fonte de crescimento mais rápido com um CAGR de 8,74% até 2031, intensifica-se em energias renováveis e mercado imobiliário comercial. O co-investimento de USD 2,2 bilhões da Iberdrola com o Norges Bank para 2,6 GW de capacidade verde ilustra o crescente apetite institucional. Enquanto isso, um programa de garantia do Fundo Europeu de Investimento de USD 2,75 bilhões canaliza liquidez para mais de 6.000 pequenas e médias empresas ligadas à construção.
As parcerias público-privadas (PPPs) ganham renovado apelo à medida que as regras fiscais se tornam mais restritivas após 2026. Modelos de concessão que combinam subsídios do plano de recuperação com receitas de tarifas de usuário sustentam os próximos ativos de rodovias e dessalinização. À medida que os investidores privados exigem oportunidades alinhadas a critérios ESG, o roteiro de descarbonização da Espanha oferece um pipeline profundo de projetos financiáveis em eletrificação do transporte, expansão da rede e edifícios com balanço energético positivo.
Análise Geográfica
Madri capturou 23,30% do mercado de construção da Espanha em 2025, sustentada por obras emblemáticas em ferrovias, acesso aeroportuário e estádios que reforçam seu papel como centro econômico. A reforma do Bernabéu no valor de USD 1,9 bilhão e o design do Clayton Hotel com meta de certificação LEED atraem empreiteiros globais e provedores de financiamento verde. Os fortes fluxos de investimento público e a presença de sedes corporativas mantêm a demanda por reformas de escritórios intacta, enquanto torres residenciais de grande altura proliferam ao longo dos novos eixos do metrô.
A Catalunha combina força industrial com prementes necessidades de adaptação climática. Modernizações de dessalinização no valor de USD 126,5 milhões protegem a produção industrial, e USD 115 milhões em subsídios de retrofit iniciam clusters de renovação profunda. A expansão do Camp Nou em Barcelona revitaliza o pipeline comercial, enquanto os incorporadores de logística capitalizam o tráfego transfronteiriço de comércio eletrônico com a França.
A Andaluzia é a região de crescimento mais rápido, com um CAGR de 5,12% até 2031, aproveitando a superior irradiação solar e os ativos de turismo costeiro. Grandes parques fotovoltaicos em Cádiz e parques eólicos em Almería se complementam com a expansão da capacidade portuária de cruzeiros, criando oportunidades de contratos multidisciplinares. O financiamento de Coesão da UE moderniza estradas secundárias e terminais de carga, reduzindo o histórico déficit de infraestrutura da região e desbloqueando co-investimentos do setor privado. Em outras partes, Valência beneficia-se das obras ferroviárias do Corredor Mediterrâneo, a Galiza aprimora a infraestrutura marítima e Aragão consolida seu status como polo de fabricação de energias renováveis, ilustrando as contribuições regionais variadas para o crescimento nacional.
Panorama regulatório
A atividade de construção na Espanha é moldada por requisitos nacionais de construção sob o Codigo Tecnico de la Edificacion (CTE), que continua a ser atualizado para incorporar disposições mais rígidas de eficiência energética e sustentabilidade. Paralelamente às normas de construção, o Ministerio de Transportes y Movilidad Sostenible estabelece marcos técnicos para a infraestrutura de transporte por meio de normas técnicas viárias e ferroviárias, incluindo a instrução atualizada de projeto e construção ferroviária (série IFI 2025). Proprietários de projetos e contratantes utilizam essas instruções para controles de projeto, materiais e execução.
No que diz respeito à entrega e acessibilidade habitacional, o Governo aprovou o Plan Estatal de Vivienda 2026-2030 em abril de 2026, com um orçamento de 7 bilhões de euros, definindo a direção para a entrega de habitação pública e protegida (incluindo linhas de nova construção/aquisição e reforma). A industrialização também está sendo posicionada como um caminho de execução respaldado por políticas por meio do PERTE para a Industrialização da Habitação (1,3 bilhão de euros), vinculando modernização, condições de trabalho e produtividade a financiamento e elegibilidade, e reforçando a demanda por sistemas industrializados e entregáveis digitais compatíveis em licitações públicas.
Análise da cadeia de valor
A cadeia de valor da construção na Espanha vai desde o desenvolvimento de terrenos e a origem de projetos (administrações públicas, ADIF e outros proprietários públicos, e incorporadoras privadas) até o projeto e engenharia, contratação geral e subcontratação especializada. Os escopos especializados normalmente incluem MEP, obras civis, envoltórias e ofícios de reforma. O fornecimento de materiais e equipamentos depende de cimento, agregados, aço e produtos de construção, enquanto a logística e o manuseio no local afetam o custo entregue, particularmente em territórios insulares. Para 2024, as estatísticas estruturais do setor reportaram um faturamento de 205,204 bilhões de euros e um valor adicionado bruto de 66,024 bilhões de euros, ressaltando a escala da atividade de aquisição a montante e instalação a jusante.
Os pontos de estrangulamento se concentram na disponibilidade de mão de obra qualificada e na complexidade administrativa de licitação e licenciamento, ambos os quais elevam o valor do projeto padronizado, do agrupamento de aquisições e da produção liderada por fábrica. A industrialização impulsionada por políticas está promovendo uma coordenação mais antecipada ao longo da cadeia: o PERTE para a Industrialização da Habitação tem como meta uma média de 15.000 casas industrializadas anualmente, incentivando contratantes, fabricantes de componentes e provedores de logística a alinharem cronogramas. Uma demanda adicional de construção de maior especificação também é visível em 2026, incluindo o campus de data center de 1 bilhão de euros anunciado pela Ferrovial em Alcobendas (Madrid), e a Dragados Offshore iniciando trabalhos no estaleiro de Algeciras na plataforma conversora offshore LanWin2 da TenneT, ambos os quais aumentam a necessidade de integração elétrica e coordenação de equipamentos de longo prazo de fabricação.
Panorama Competitivo
O mercado de construção da Espanha apresenta um conjunto moderadamente concentrado de grandes grupos diversificados. ACS, Acciona, Dragados e Ferrovial alavancam extensas carteiras internacionais para compensar a ciclicidade doméstica, mantendo ao mesmo tempo profundas relações com a cadeia de fornecimento local. A fusão pela ACS da Flatiron Construction e da Dragados USA, criando um gigante de engenharia civil de USD 6,4 bilhões, ressalta a busca por escala geográfica e sinergias transfronteiriças. As concessões de mobilidade nos EUA da Ferrovial fornecem fluxos de caixa estáveis que financiam licitações domésticas, enquanto a subsidiária de habitação modular em estágio inicial da Acciona busca capturar oportunidades de construção verde[3]Banco Europeu de Investimento, "Empréstimo para Expansão da Rede à Iberdrola", eib.org.
A adoção de tecnologia molda a diferenciação competitiva. As empresas que incorporam BIM, monitoramento de ativos baseado em IoT e programação orientada por IA ganham pontos de bônus em licitações ponderadas por qualidade. A Acciona implementa gêmeos digitais em projetos de dessalinização para otimizar o uso de energia, enquanto a Ferrovial testa equipamentos autônomos em modernizações de rodovias. À medida que os clientes públicos exigem visibilidade dos custos do ciclo de vida, os empreiteiros com plataformas integradas de projeto-construção-operação capturam receitas crescentes de operação e manutenção.
As parcerias estratégicas proliferam. A Iberdrola colabora com empreiteiros de engenharia civil para projetos fotovoltaicos e de armazenamento colocalizados, oferecendo pacotes integrados de engenharia, aquisição e construção. Construtores espanhóis de médio porte co-investem com fundos de pensão em ativos de moradia estudantil e centros de dados, diversificando-se em relação aos blocos residenciais de baixa margem. Entrantes estrangeiros miram nichos modulares e fora do canteiro de obras, mas os rigorosos requisitos dos sindicatos de trabalho locais e as barreiras linguísticas ressaltam o valor dos incumbentes domésticos consolidados.
Líderes da Indústria de Construção da Espanha
ACS, Actividades de Construcción y Servicios, S.A.
Dragados S.A.
Acciona Construcción S.A.
Ferrovial Construcción S.A.
FCC Construcción S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os programas públicos estão criando espaços claros de oportunidade na entrega de habitação acessível/pública, reforma profunda e conectividade de transporte. Em abril de 2026, o Governo aprovou o Plano Estatal de Habitação 2026-2030, de 7 bilhões de euros, com participações orçamentárias definidas para a construção/aquisição de nova habitação pública e para a reforma, apoiando um pipeline contínuo em novas construções, reabilitação e estruturas de contratação pública. Paralelamente, a entrega industrializada está sendo financiada por meio do PERTE para a Industrialização da Habitação, de 1,3 bilhão de euros, que cria espaço para fabricantes modulares/fora do local, especialistas em fachadas e envoltórias, e contratantes que possam conectar a produção em fábrica com a execução no local.
O investimento em transporte e logística continua a concentrar a demanda em corredores ferroviários e estratégicos. O Ministerio de Transportes y Movilidad Sostenible citou mais de 2,9 bilhões de euros executados em obras do Corredor Mediterrâneo desde janeiro de 2024, abrangendo construção, melhorias de estações e acesso portuário. Essa atividade sustenta oportunidades para grandes contratantes civis, bem como fornecedores especializados em sistemas ferroviários, interfaces de eletrificação e obras de conectividade portuária. Separadamente, os limiares atualizados de BIM aplicáveis a partir de 1º de janeiro de 2026 estão tornando mais rígidos os requisitos de contratação pública, apoiando um mercado impulsionado pela adoção de serviços de engenharia digital, coordenação e conformidade. No lado privado, a diversificação para infraestrutura digital também está se tornando mais concreta, com o anúncio do campus de data center de 2026 da Ferrovial em Madrid indicando um conjunto crescente de projetos de alta especificação que dependem de forte capacidade de MEP, execução de eficiência energética e certeza de cronograma.
Desenvolvimentos recentes do setor
- Julho de 2026: A Ferrovial anunciou um investimento de 1 bilhão de euros para desenvolver um campus de data center em Alcobendas (Madrid), com uma fase inicial dimensionada em 60 MW. A iniciativa amplia a exposição da empresa à construção de infraestrutura digital e aumenta a demanda por entrega de MEP de alta especificação, coordenação de conexão de energia e capacidades de gerenciamento de programas na Espanha.
- Março de 2025: O Banco Europeu de Investimento e a Iberdrola assinaram um empréstimo de 118,8 milhões de dólares para apoiar a expansão de armazenamento por bombeamento de Valdecañas, adicionando 313 MW de capacidade de bombeamento. O financiamento apoia um pipeline visível de construção de energia e utilidades e reforça o capex apoiado por bancos para ativos de resiliência da rede.
- Dezembro de 2024: O Banco Europeu de Investimento aprovou um financiamento de 385 milhões de dólares para o programa de renovação ferroviária da ADIF, parte de um investimento mais amplo de 919,6 milhões de dólares. Isso apoia a continuidade das obras de modernização ferroviária, que impulsionam a demanda por engenharia civil, renovação de vias e melhorias associadas em estações e acessos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Escopo do Mercado
Para este estudo, o mercado de construção da Espanha é definido como o valor da atividade de construção realizada dentro da Espanha, abrangendo obras de nova construção e reforma em edifícios e obras civis, medido em preços correntes.
Exclusões de escopo: este escopo exclui a atividade de construção executada fora da Espanha, mesmo que seja realizada por grupos com sede na Espanha.
Visão geral da segmentação
- Por Setor
- Residencial
- Apartamentos/Condomínios
- Vilas/Casas Unifamiliares
- Comercial
- Escritórios
- Varejo
- Industrial e Logística
- Outros
- Infraestrutura
- Infraestrutura de Transporte (Rodoviário, Ferroviário, Aeroviário, outros)
- Energia e Utilidades
- Outros
- Residencial
- Por Tipo de Construção
- Nova Construção
- Renovação
- Por Método de Construção
- Convencional em Obra
- Métodos Modernos de Construção (Pré-fabricado, Modular, etc.)
- Por Fonte de Investimento
- Pública
- Privada
- Por Geografia
- Andaluzia
- Catalunha
- Madri
- Valência
- Restante da Espanha
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer limites claros de mercado e construir uma base factual antes de adicionar suposições. Baseamo-nos em estatísticas públicas para ancorar os níveis e a direção da atividade de construção, e depois verificamos cruzadamente a narrativa com publicações do setor e divulgações financeiras.
As referências centrais incluíram publicações e conjuntos de dados oficiais, como o Instituto Nacional de Estatística da Espanha para estatísticas estruturais de negócios sobre faturamento da construção, índices de produção de construção do Eurostat, séries macroeconômicas da OCDE para ciclos de investimento, e materiais da Comissão Europeia relacionados a financiamento de recuperação e prioridades de infraestrutura. Estes foram complementados com relatórios anuais de empresas, apresentações a investidores, avisos de licitação e imprensa de negócios respeitável para pipelines de projetos e prazos. Quando necessário, assinaturas pagas foram usadas apenas para dados financeiros de empresas e buscas de patentes para confirmar sinais de adoção de tecnologia. As fontes listadas são ilustrativas, e outros documentos públicos também foram revisados para apoiar a coleta de dados, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário foi utilizado para verificar o que os dados públicos não conseguem captar facilmente na Espanha, como a intensidade de reforma, como os tamanhos típicos de contrato mudam ao longo do tempo e como os programas públicos se traduzem em trabalho adjudicado. Conversamos com uma combinação de contratantes, subcontratantes, consultores e proprietários de projetos em toda a Espanha para confirmar os impulsionadores de demanda, o comportamento de preços e prazos de execução realistas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | CXOs: 12% |
| Nível médio: 45% | Líderes funcionais/de unidade: 33% |
| Empresas menores: 19% | Gerentes: 55% |
Dimensionamento e Previsão de Mercado
O modelo principal utiliza uma abordagem top-down, na qual a atividade de construção nacional é reconstruída a partir de sinais de produção setorial e investimento, e depois dividida em pools de demanda utilizáveis. Na prática, mapeamos os totais em nova construção e reforma, e depois os reconciliamos com as realidades do setor em residencial, comercial, industrial, infraestrutura de transporte e obras relacionadas à energia.
Para manter os números práticos, utilizamos indicadores de mercado que podem ser explicados e reverificados, como séries de faturamento e valor adicionado da construção, direção de licenças e início de obras habitacionais, fluxo de orçamento de infraestrutura pública, discussões sobre participação de reforma vindas do campo, e proxies de inflação de custos que afetam os valores dos contratos. Verificações seletivas bottom-up foram então aplicadas, incluindo valor de projeto amostrado por contagem de projetos em corredores prioritários, e verificações de fornecedores e canais sobre movimentos típicos de preços e volume, para que os totais pudessem ser ajustados quando as saídas iniciais parecessem exageradas. Quando a visibilidade bottom-up era incompleta para subcontratação local menor e escopos informais, a lacuna foi tratada por meio de fatores calibrados validados em entrevistas.
Para a previsão, foi utilizada a análise de cenários, pois as perspectivas de construção da Espanha são sensíveis ao momento do financiamento público, à conversão de licitações e às restrições de mão de obra e materiais. As suposições para adjudicações de projetos, atrasos de execução e progressão de preços foram atualizadas com feedback primário, e depois incorporadas em valores de mercado ano a ano em dólares correntes.
Validação de Dados e Ciclo de Atualização
A validação foi feita em etapas para que qualquer discrepância importante pudesse ser detectada precocemente. Comparamos as saídas do modelo com sinais independentes, como faturamento do setor de construção, movimento do valor adicionado da construção, e atividade visível de obras públicas e projetos de energia, e depois investigamos variações que ficaram fora dos intervalos esperados.
Os valores discrepantes foram revisados por um segundo analista, seguido de uma reverificação focada dos insumos específicos que causaram a variação, como o mix de reforma, a divisão entre público e privado, ou as suposições de crescimento de preços. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes mudanças de política, revisões orçamentárias importantes ou mudanças bruscas de custo. Antes da entrega, uma nova revisão é concluída para que os clientes recebam uma visão atualizada alinhada aos indicadores mais recentes disponíveis.
Tamanho do Mercado de Construção da Espanha da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados para o mercado de construção da Espanha frequentemente não coincidem, e as diferenças geralmente decorrem do que é contabilizado e de como os preços são tratados ao longo dos anos. Variações na seleção do ano-base, no tratamento de reforma versus nova construção, e em como os programas públicos são traduzidos em trabalho executado podem todos mover o valor final.
Alguns números publicados se aproximam mais de relatórios no estilo de faturamento empresarial, e alguns estendem a definição para incluir empresas sediadas na Espanha que realizam grandes volumes de trabalho fora da Espanha. Na Mordor Intelligence, o mercado é contabilizado apenas quando a atividade de construção é realizada dentro da Espanha e é alocada entre residencial, comercial, industrial, infraestrutura de transporte e energia e utilidades, o que reduz a contagem dupla decorrente de receitas no exterior e valores de pipeline não executados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 167,70 bilhões de dólares (2025) | |
| Editora Global A | 180,80 bilhões de dólares (2025) | Frequentemente reflete uma contabilização mais ampla do valor da construção, na qual atividades adjacentes e prazos de execução mais flexíveis podem ser captados mais precocemente, e isso pode elevar o ano-base em comparação com uma visão de trabalho executado. |
| Estatísticas Oficiais B | 222,00 bilhões de dólares (2024) | Utiliza o faturamento empresarial reportado para empresas do setor de construção, que pode diferir do valor do trabalho de construção entregue, pois reflete estruturas de relatórios de negócios, repasse de subcontratação e tratamento contábil local. |
A dispersão na tabela é explicada principalmente por escopo e estilo de mensuração, não por um simples erro matemático. Quando o mercado é vinculado à atividade entregue dentro da Espanha e verificado em relação a múltiplos indicadores públicos, além de feedback de campo, o valor final se torna mais fácil de acompanhar, atualizar e defender ano a ano, usando etapas repetíveis e suposições claras.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de construção da Espanha em 2031?
O mercado deve atingir USD 225,15 bilhões até 2031, ante USD 176,14 bilhões em 2026.
Qual segmento deve crescer mais rapidamente até 2031?
A infraestrutura deve se expandir a um CAGR de 6,78%, superando as obras residenciais e comerciais.
Qual é a dimensão da participação dos gastos públicos na construção espanhola?
Os fundos públicos representaram 64,10% do valor total em 2025, refletindo robustos programas apoiados pela UE.
Qual região apresenta o maior dinamismo de crescimento?
A Andaluzia lidera com um CAGR de 5,12% devido a projetos de energias renováveis e turismo.
Qual é o papel dos métodos modernos de construção?
Os métodos modernos estão crescendo a um CAGR de 11,10%, à medida que os mandatos de BIM e a escassez de mão de obra aceleram a adoção de pré-fabricados.
Como os picos nos preços dos materiais estão afetando os empreiteiros?
A volatilidade do cimento e do aço comprime as margens e desencoraja as licitações, gerando demanda por melhores cláusulas de revisão de preços.
Página atualizada pela última vez em:


