
Análise do Mercado de Construção Comercial dos Estados Unidos por Mordor Intelligence
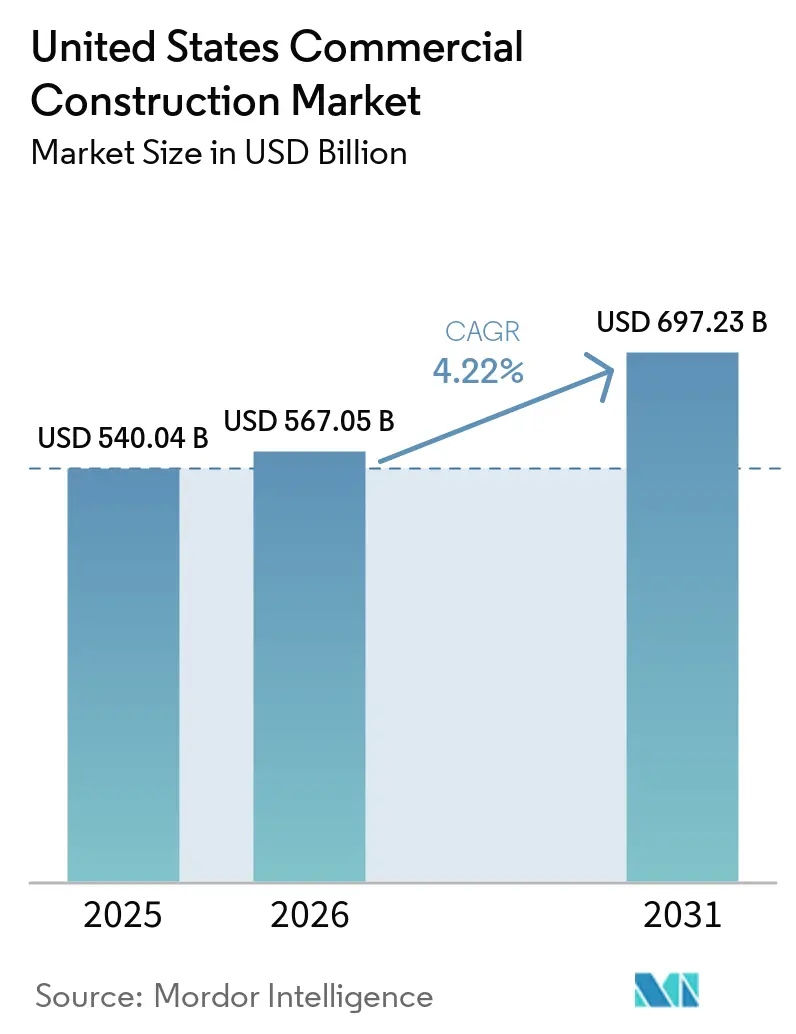
O tamanho do mercado de construção comercial dos Estados Unidos foi avaliado em 567,1 bilhões de USD em 2026 e estima-se que cresça de 591 bilhões de USD em 2027 para atingir 713,9 bilhões de USD até 2032, a um CAGR de 3,85% durante o período de previsão (2027-2032).
A demanda nos Estados Unidos está sendo remodelada por edificações de data centers e pela adaptação de propriedades existentes às necessidades dos ocupantes. O investimento em redes de distribuição também conecta a construção comercial a lacunas na cobertura de serviços, enquanto projetos de hospitalidade combinam hospedagem com outros usos comerciais. Essas oportunidades recompensam construtores capazes de coordenar entregas em fases e interfaces complexas de edificações, mas a escassez de mão de obra e a inflação de insumos restringem o escopo executável dos projetos. O crescimento, portanto, favorece contratantes capazes de alocar pessoal e precificar escopos de data centers e reformas em fases em torno de necessidades definidas dos ocupantes, enquanto a pressão sobre mão de obra e materiais limita projetos com ancoragem menos sólida.
Principais Conclusões do Relatório
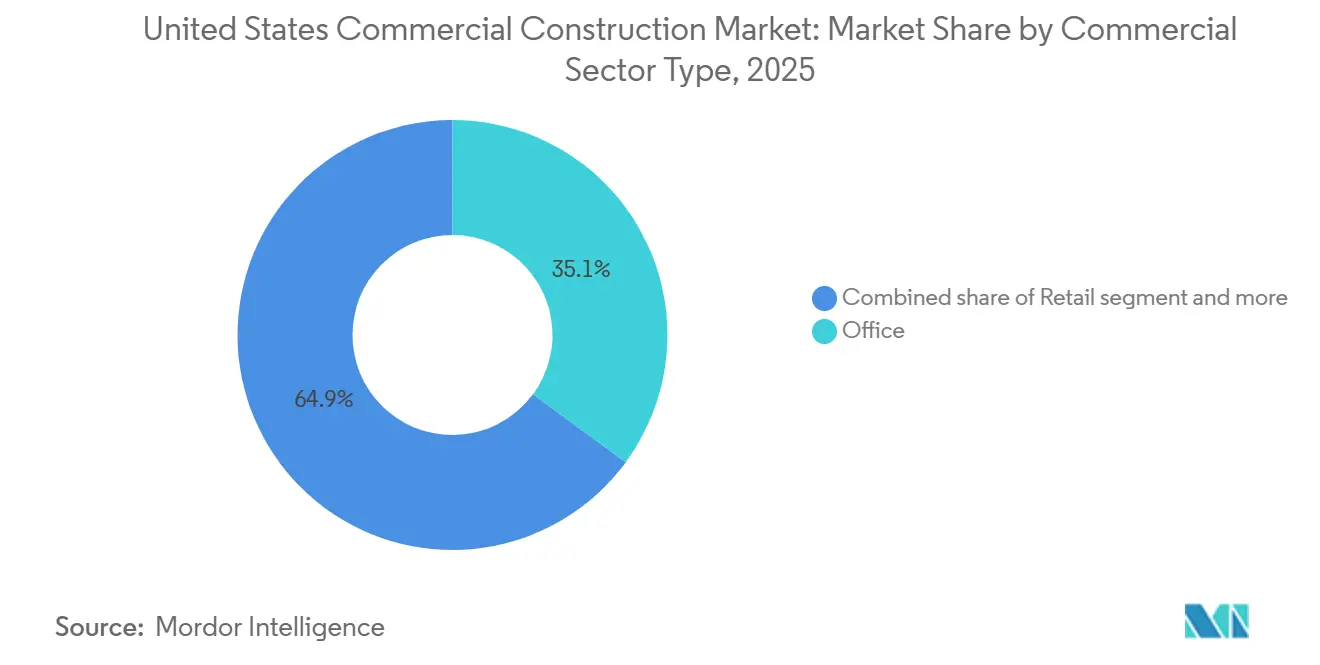
- Por tipo de setor comercial, escritórios lideraram com uma participação de 34,99% no mercado de construção comercial dos Estados Unidos em 2026, enquanto industrial e logística é o segmento de crescimento mais rápido, com um CAGR de 5,1% durante 2027-2032.
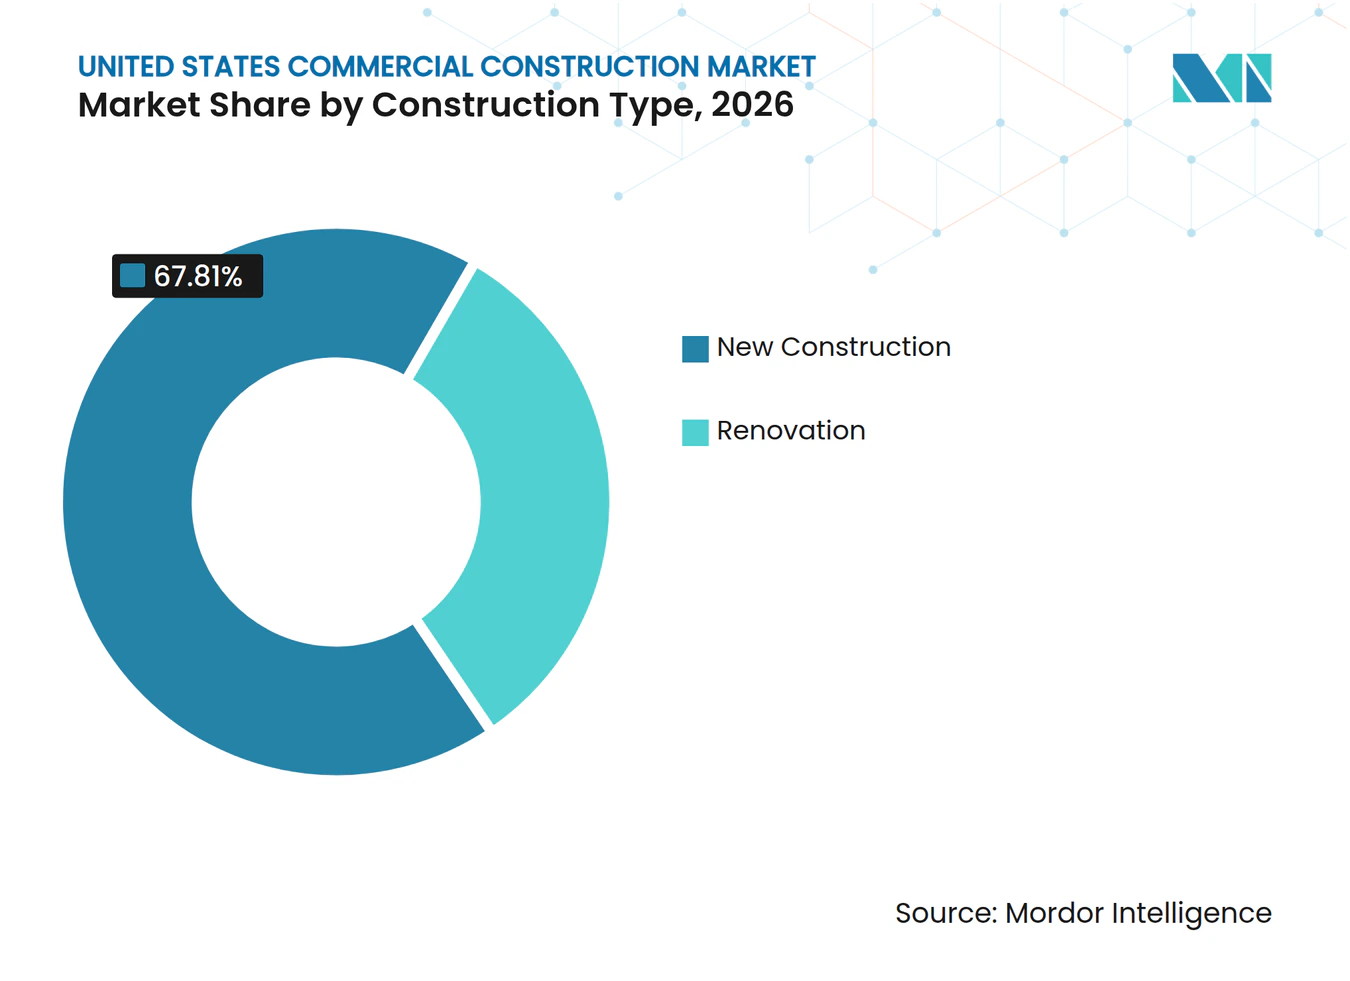
- O tipo de construção foi liderado por nova construção, com uma participação de 67,81% no tamanho do mercado de construção comercial dos Estados Unidos em 2026, enquanto reforma é o segmento de crescimento mais rápido, com um CAGR de 4,85% durante 2027-2032.
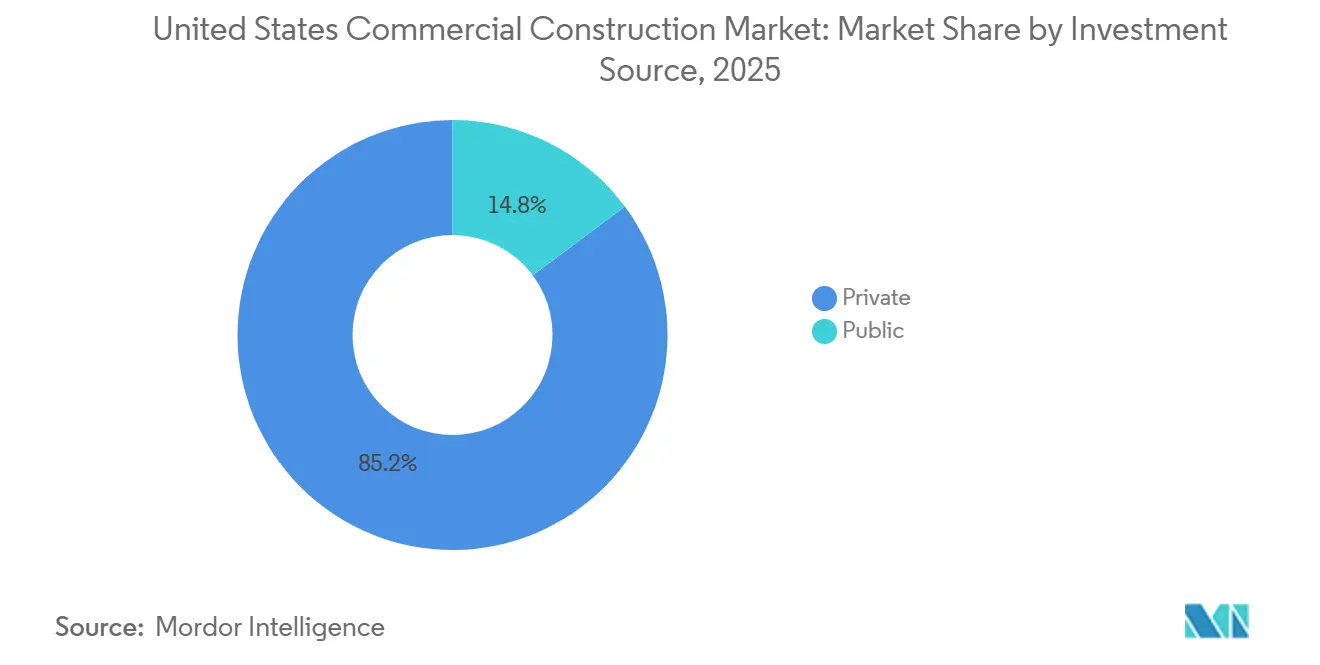
- O investimento privado liderou as fontes de financiamento com uma participação de 85% do mercado em 2026, enquanto o investimento público é o segmento de crescimento mais rápido, com um CAGR de 5,25% durante 2027-2032.
- Entre as geografias, o Texas liderou com uma participação de 17,03% do mercado em 2026, e a Flórida é a geografia de crescimento mais rápido, com um CAGR de 5,1% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A expansão do comércio eletrônico está impulsionando a construção de armazéns, centros de distribuição e hubs de atendimento de pedidos. | +1.35% | Nacional | Médio prazo (2-4 anos) |
| A retrofit e o redesenvolvimento de escritórios estão crescendo à medida que os empregadores buscam ambientes de trabalho mais modernos e preparados para o modelo híbrido. | +1.2% | Norte e Centro de Nova Jersey | Médio prazo (2-4 anos) |
| O crescimento de data centers está se acelerando com novas infraestruturas de IA, computação em nuvem e computação de borda. | +1.8% | Nacional | Médio prazo (2-4 anos) |
| Projetos de hospitalidade e uso misto estão se recuperando, impulsionados pela forte demanda de viagens e varejo. | +1.05% | Nacional | Curto prazo (≤ 2 anos) |
| O investimento público em instalações de transporte e equipamentos públicos está estimulando a construção em zonas adjacentes à infraestrutura. | +0.75% | Região da Grande Washington | Longo prazo (≥ 4 anos) |
| O foco em construção sustentável e ESG está direcionando novos empreendimentos comerciais para projetos certificados. | +0.55% | Cidade de Nova York | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A expansão do comércio eletrônico está impulsionando a construção de armazéns, centros de distribuição e hubs de atendimento de pedidos.
O crescimento de pedidos online pode gerar demanda por construção onde a cobertura de entrega requer locais operacionais adicionais. O Censo estimou que as vendas de comércio eletrônico no varejo dos EUA, ajustadas sazonalmente, cresceram 12,2% (±0,9%) do segundo trimestre de 2025 ao segundo trimestre de 2026, sem ajuste para variações de preços. As vendas totais no varejo aumentaram 6,7% (±0,5%) no mesmo período. A Amazon reportou 4 bilhões de USD investidos em sua rede de entrega rural nos EUA e uma meta de superar 200 estações de entrega até o final de 2026. A média mensal de clientes rurais recebendo entrega no mesmo dia havia dobrado ano a ano em 2025. Para construtores comerciais, essa combinação vincula a demanda ao posicionamento das estações de entrega, de modo que a proximidade de clientes mal atendidos explica melhor os potenciais novos projetos do que o crescimento das vendas online isoladamente.
A retrofit e o redesenvolvimento de escritórios estão crescendo à medida que os empregadores buscam ambientes de trabalho mais modernos e preparados para o modelo híbrido.
A seletividade dos inquilinos pode sustentar a modernização de escritórios mesmo quando há espaço disponível no mercado imobiliário circundante. A JLL reportou uma taxa de vacância de escritórios de 25% no Norte e Centro de Nova Jersey no segundo trimestre de 2026. A demanda dos inquilinos se concentrou em escritórios Premier Classe A, definidos como edifícios construídos ou extensamente reformados na última década. A coexistência de vacância e demanda por esse segmento sugere que os proprietários podem enfrentar uma lacuna de qualidade mesmo onde a área mais ampla tem espaço disponível. A reforma extensiva, portanto, serve a um propósito diferente da adição de espaço de escritório, pois permite que um edifício existente se qualifique para o segmento preferencial.
O crescimento de data centers está se acelerando com novas infraestruturas de IA, computação em nuvem e computação de borda.
A expansão de data centers pode criar demanda por edificações cuja sequência de entrega suporte incrementos sucessivos de capacidade computacional. A construção privada de data centers nos EUA atingiu um ritmo anualizado ajustado sazonalmente recorde de 84,95 bilhões de USD em agosto de 2026, alta de mais de 73% em relação a agosto de 2025. Em março de 2026, a PCL Construction Services e a PCL Industrial Services concluíram a estrutura de um data center em Denver de 192 milhões de USD e 22,5 MW, projetado para IA e outras cargas de trabalho computacionalmente intensivas. O escopo incluiu a construção em fases de 5 salas de colocalização totalizando aproximadamente 277.000 pés quadrados para suportar a integração de inquilinos e a flexibilidade de expansão. Como o escopo de construção das 5 salas suporta a integração gradual de inquilinos, a demanda nesse ritmo favorece contratantes capazes de entregar capacidade computacional utilizável em etapas.
Projetos de hospitalidade e uso misto estão se recuperando, impulsionados pela forte demanda de viagens e varejo.
Os gastos de visitantes podem sustentar um programa de construção mais amplo quando os usos de hospedagem e varejo compartilham um redesenvolvimento. A Associação de Viagens dos EUA reportou que os gastos com viagens nos EUA cresceram 1,4% em termos reais em 2025. Em dezembro de 2025, a PCL Construction Services reportou o início das obras de um redesenvolvimento de hospitalidade de uso misto de 108.000 pés quadrados em Frisco, Colorado, com um hotel de 75 quartos e varejo no térreo.[1] A combinação desses usos pode transformar um investimento voltado a visitantes em obras que abrangem quartos de hotel e espaço comercial dentro do mesmo empreendimento. O spa no terraço, salão de festas, boliche e Topgolf Swing Suites planejados ampliam o escopo do construtor para instalações de entretenimento e reuniões além dos quartos de hotel.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A escassez de mão de obra qualificada e a pressão salarial estão desacelerando a entrega de projetos e aumentando os custos. | -1.1% | Nacional | Curto prazo (≤ 2 anos) |
| A alta inflação de materiais e fretes está comprimindo margens e atrasando orçamentos. | -0.9% | Nacional | Curto prazo (≤ 2 anos) |
| As condições de crédito restritivas e o aumento das taxas de juros estão dificultando o financiamento de projetos especulativos. | -0.55% | Ohio, oeste da Pensilvânia, leste do Kentucky, extremo norte da Virgínia Ocidental | Curto prazo (≤ 2 anos) |
| Atrasos em licenciamentos e restrições de zoneamento estão prolongando as fases de pré-construção. | -0.3% | Nashville e Condado de Davidson | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A escassez de mão de obra qualificada e a pressão salarial estão desacelerando a entrega de projetos e aumentando os custos.
A disponibilidade de mão de obra pode restringir a quantidade de obras de data centers que os contratantes conseguem aceitar sem aumentar o risco de entrega. Na pesquisa AGC-NCCER de julho-agosto de 2026, 37% dos respondentes cujas empresas realizaram construção de data centers nos 12 meses anteriores identificaram a disponibilidade de trabalhadores ou subcontratantes como seu maior desafio na busca ou entrega desses projetos.[2] Entre esse mesmo subgrupo, 49% relataram que esses projetos aumentaram a pressão salarial. Para os contratantes, expandir a capacidade envolve, portanto, exposição aos custos de mão de obra, além do desafio de garantir equipes. No verão de 2025, a HITT Contracting recebeu 140 estagiários de mais de 60 universidades como parte de seu programa de formação de mão de obra para construção. Esse programa oferece uma resposta de longo prazo, enquanto as propostas de curto prazo devem acomodar o custo da escassa capacidade de entrega.
A alta inflação de materiais e fretes está comprimindo margens e atrasando orçamentos.
A inflação de insumos pode comprometer um projeto comercial mesmo quando seu uso pretendido permanece atrativo. O índice de preços ao produtor para insumos de nova construção não residencial subiu 8,9% de agosto de 2025 a agosto de 2026, e a AGC afirmou que o aumento de preços contribuiu para atrasos em projetos. Na pesquisa AGC-NCCER de julho-agosto de 2026, 55% dos respondentes do setor de construção relataram projetos cancelados, adiados ou reduzidos nos seis meses anteriores. Um terço dos respondentes atribuiu as interrupções ao aumento de custos. Para contratantes comerciais expostos a esses insumos, absorver os aumentos pode reduzir a margem disponível para cobrir o risco de execução, enquanto repassá-los pode enfraquecer a viabilidade do projeto. A restrição, portanto, vai além de uma conta de materiais mais alta e afeta a quantidade de construção que um proprietário pode autorizar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Setor Comercial:
Data Centers e Programas Corporativos Sustentam a Escala de EscritóriosEscritórios responderam por uma participação de 34,99% no tamanho do mercado de construção comercial dos Estados Unidos em 2026, tornando-se o maior segmento. Os gastos privados dos EUA com construção de escritórios, uma categoria do Censo que inclui edificações de data centers, registraram uma taxa anual ajustada sazonalmente de 150,7 bilhões de USD em agosto de 2026. A atividade inicial de construção no 2 World Trade Center teve início em março de 2026, com conclusão prevista para 2031. A American Express se identifica como proprietária e ocupante da torre planejada, com quase 2 milhões de pés quadrados de área construída, 55 andares e capacidade para até 10.000 colaboradores. A atividade de data centers eleva essa categoria estatística, enquanto uma sede como o 2 World Trade Center adiciona uma carga de trabalho de longo prazo liderada pelo ocupante.
Industrial e logística é o segmento de crescimento mais rápido, com um CAGR previsto de 5,1% durante 2027-2032. O Censo dos EUA registrou 64,8 bilhões de USD em construção privada não residencial de armazéns concluída em 2025. A construção privada de instalações industriais concluída totalizou 114,6 bilhões de USD de janeiro a agosto de 2026, queda de 22,2% em relação ao mesmo período de 2025. A construção de armazéns nessa escala confere à logística uma base considerável de obras, enquanto o declínio na construção de instalações industriais situa a fraqueza atual na edificação de fábricas. O segmento Outros inclui a construção privada de hospedagem, que totalizou 22,9 bilhões de USD em 2025, queda de 3,3% em relação a 2024.



Por Tipo de Construção:
Novas Edificações Lideram Enquanto a Adaptação Cresce Mais RapidamenteA nova construção representou uma participação de 67,81% no mercado de construção comercial dos Estados Unidos em 2026, tornando-se o maior segmento. A HITT Contracting concluiu a estrutura principal e a fachada de sua nova sede de 270.000 pés quadrados e 6 andares em Falls Church, Virgínia, em fevereiro de 2026. A HITT construiu a sede para uso próprio, de modo que o projeto demonstra a demanda por novas edificações gerada pelas necessidades de espaço de trabalho de uma empresa. A Dodge Construction Network reportou que os inícios de obras comerciais e industriais nos EUA, uma medida combinada de nova atividade de projetos, cresceram 10,9% em 2025 em relação a 2024.
Reforma é o segmento de crescimento mais rápido, com um CAGR previsto de 4,85% durante 2027-2032. Em maio de 2026, a JLL reportou que a disponibilidade de escritórios nos EUA havia caído por 7 trimestres consecutivos, identificando reformas estratégicas e projetos de adequação como a principal rota para ambientes de trabalho prontos para IA e atrativos para talentos. O pipeline de nova construção de escritórios estava em mínimas históricas nessa avaliação. Os ocupantes que competem por um pool limitado de espaços premium, portanto, dão aos proprietários um motivo para contratar empreiteiros de reforma capazes de entregar adequações prontas para IA em edifícios existentes.

Nota: Participações de segmentos individuais disponíveis mediante aquisição do relatório
Por Fonte de Investimento:
Capital Privado Lidera Programas de Construção DiversificadosO investimento privado foi o maior segmento, respondendo por 85% do mercado em 2026. Os gastos privados dos EUA com construção não residencial registraram uma taxa anual ajustada sazonalmente de 773 bilhões de USD em agosto de 2026. Em 26 de março de 2025, o Kansas City Current, a Palmer Square Real Estate Management e a Marquee Development iniciaram as obras de uma fase de um empreendimento de uso misto à beira do rio, de múltiplas fases e financiamento privado, em Kansas City, Missouri. A fase estava planejada para fornecer 48.000 pés quadrados de varejo ao longo do dique, com a KC Current Way projetada para ser exclusiva para pedestres nos dias de jogos. Em um empreendimento de financiamento privado e múltiplas fases, os contratantes podem buscar um pacote comercial definido dentro do programa mais amplo do incorporador, em vez de depender da entrega de todo o distrito de uma só vez.
O investimento público é o segmento de crescimento mais rápido, com um CAGR previsto de 5,25% durante 2027-2032. A construção pública de saúde nos EUA atingiu uma taxa anual ajustada sazonalmente de 18,8 bilhões de USD em agosto de 2026, 5,2% acima de agosto de 2025. O UNM Hospital concluiu sua Torre de Cuidados Intensivos em Albuquerque em 1º de agosto de 2025. Seu financiamento original, aprovado em maio de 2021, combinou uma dotação estadual com uma hipoteca garantida pelo HUD e financiamento de iniciativa de capital hospitalar. Para os contratantes, obras hospitalares públicas podem, portanto, depender de como uma dotação estadual é combinada com financiamento hipotecário e institucional, como demonstra o financiamento da torre do UNM.
Nota: Participações de segmentos individuais disponíveis mediante aquisição do relatório
Análise Geográfica
Mercado de Construção Comercial do Texas
O Texas deteve uma participação de 17,03% no tamanho do mercado de construção comercial dos Estados Unidos em 2026, tornando-se a maior geografia. O estado registrou 102,5 bilhões de USD em construção privada não residencial concluída em 2025. O Federal Reserve Bank de Dallas também classificou o Texas em segundo lugar entre os estados pelo valor dos contratos de construção de data centers em 2025, medido em dólares reais de 2025. Dentro dessa ampla economia de construção privada, o ranking de data centers identifica uma oportunidade específica de licitação para contratantes com expertise na entrega de instalações digitais.
Mercado de Construção Comercial da Flórida
A Flórida é a geografia de crescimento mais rápido, com um CAGR previsto de 5,1% durante 2027-2032, sustentado pela atividade de construção de hospitalidade comercial. A Terra e a Turnberry concluíram a estrutura do Grand Hyatt Miami Beach de 800 quartos e 17 andares ao lado do Centro de Convenções de Miami Beach em julho de 2026, com a Balfour Beatty atuando como empreiteira geral. Nesse marco, a conclusão da construção estava prevista para o final de 2027. A Omni Hotels & Resorts inaugurou o Omni Fort Lauderdale Hotel de 29 andares e 801 quartos com o Condado de Broward, a Visit Lauderdale e o incorporador Matthews Southwest em 18 de dezembro de 2025, com acesso direto ao Centro de Convenções do Condado de Broward. Vincular os quartos a centros de convenções alinha o programa de construção com estadias relacionadas a eventos, de modo que a proposta comercial vai além da hospedagem de lazer geral.
O Código de Energia da Califórnia de 2025, que entrou em vigor em 1º de janeiro de 2026, estabeleceu novos requisitos para edifícios não residenciais, adicionando uma obrigação de projeto para equipes de construção comercial. O papel de sede corporativa de Nova York foi ilustrado pela inauguração, em 21 de outubro de 2025, da sede de 2,5 milhões de pés quadrados do JPMorganChase, projetada para acomodar 10.000 funcionários. Illinois acrescentou um exemplo ligado ao entretenimento quando as famílias Reinsdorf e Wirtz iniciaram as obras do Projeto 1901 de uso misto em Chicago em 17 de junho de 2026, com hotel, varejo e espaço para restaurantes planejados. No restante dos Estados Unidos, o AC Hotel de 156 quartos planejado pela NCG Hospitality em Milwaukee, Wisconsin, realizou sua cerimônia simbólica de início de obras em agosto de 2026, com conclusão prevista para o final de 2027. A sede concentra as obras em torno de um único empregador, enquanto os projetos do distrito da arena combinam hospedagem para visitantes e instalações comerciais próximas a locais esportivos.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de um contratante de construção comercial que organiza a entrega de projetos em conformidade. A OSHA administra as normas federais de segurança na construção na 29 CFR Parte 1926, cobrindo trabalhos como escavação, construção de concreto e alvenaria, montagem de estruturas metálicas e proteção contra quedas. As Ordens de Segurança na Construção da Califórnia se aplicam quando o emprego está relacionado a obras de construção especificadas, enquanto suas obrigações de código de energia dependem da data de protocolo do pedido de licença. A comparação separa a proteção da força de trabalho da conformidade com o projeto de edificações porque afetam diferentes responsabilidades do projeto.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Califórnia |
|---|---|---|
| Autoridade principal | Administração de Segurança e Saúde Ocupacional | Cal/OSHA; Comissão de Energia da Califórnia |
| Instrumentos ou diretrizes principais | 29 CFR Parte 1926; emendas à norma de guindastes em fase de proposta | Ordens de Segurança na Construção; Código de Energia de 2025 para pedidos de licença protocolados a partir de 1º de janeiro de 2026; ciclo de código programado para 2028 |
| Efeito comercial | Os empregadores da construção devem organizar o trabalho em torno das normas de segurança aplicáveis | As obrigações de segurança e as normas de energia por data de licença moldam a execução do projeto e o projeto arquitetônico |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação nacional Média equilibra as obrigações definidas da Parte 1926 para escavação, montagem de estruturas metálicas e proteção contra quedas com a capacidade do contratante de atribuí-las às funções de segurança do projeto. A classificação Média da Califórnia reflete as Ordens de Segurança na Construção para empregos cobertos e obrigações de energia previsíveis por data de licença que adicionam responsabilidades de projeto arquitetônico. O julgamento nacional de Sem alteração mantém as obrigações operativas da Parte 1926 como base, pois as emendas à norma de guindastes em fase de proposta representam uma possível mudança futura, e não uma transição de conformidade já promulgada. O julgamento de Sem alteração da Califórnia mantém o arcabouço operativo por data de licença como base enquanto o código de 2028 está em fase de pré-regulamentação, com adoção proposta programada para 2027 e vigência programada para 1º de janeiro de 2029.
Etapas da Cadeia de Valor
A cadeia de valor compara como a coordenação de projetos, o acesso a equipamentos, a instalação especializada e os serviços contínuos de edificações geram receitas para os fornecedores. Empreiteiros gerais como a Turner Construction Company e o construtor de instalações de missão crítica DPR Construction participam por meio de serviços de construção, enquanto a DPR também oferece serviços de pré-construção e retrofit. As empresas operacionais nos EUA do EMCOR Group, Inc. conectam a construção elétrica e mecânica com serviços de instalações para setores comerciais e outros clientes. Honorários de construção, aluguéis de equipamentos e receitas de serviços de instalações recompensam diferentes períodos de envolvimento, distribuindo os ganhos dos fornecedores ao longo da entrega e da vida operacional de uma edificação.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Planejamento de projetos e empreitada geral | Empreiteiros gerais como a Turner Construction Company; provedores de pré-construção e construção de missão crítica como a DPR Construction | Receita de contrato de serviços de construção | Escopo do projeto indefinido antes dos compromissos com os subcontratantes | Definir escopo e responsabilidades dos subcontratantes durante a pré-construção |
| Mobilização de equipamentos | Operadores de aluguel de equipamentos como a United Rentals (North America), Inc. e suas subsidiárias | Taxas de aluguel de equipamentos | Equipamento indisponível para a janela de trabalho necessária | Reservar equipamentos essenciais para as datas de trabalho em fases |
| Instalação elétrica e mecânica | Grupos de contratação especializada como o EMCOR Group, Inc., por meio de suas subsidiárias operacionais nos EUA | Honorários de construção elétrica e mecânica | Conflitos na sequência de instalação entre os ofícios da construção | Coordenar a ordem de instalação e as verificações de prontidão dos sistemas |
| Operação e manutenção de instalações | Grupos de serviços de instalações como o EMCOR Group, Inc., por meio de suas empresas operacionais nos EUA | Taxas de serviços de operação e manutenção de instalações | Perda do conhecimento dos sistemas da edificação durante a transferência | Transferir registros dos sistemas e definir responsabilidades de serviço contínuo |
| Fonte: Mordor Intelligence | ||||
O aluguel de equipamentos permite que um fornecedor obtenha receita com o uso temporário em projetos, tornando o momento da implantação central para sua relação comercial com os construtores. A United Rentals reportou que os aluguéis de equipamentos geraram 86% de sua receita total consolidada em 2025. Para um fornecedor de aluguel com essa composição de receita, implantações pagas mais longas ampliam seu principal fluxo de receita sem exigir a venda do equipamento.
Cenário Competitivo
Concentração do Mercado
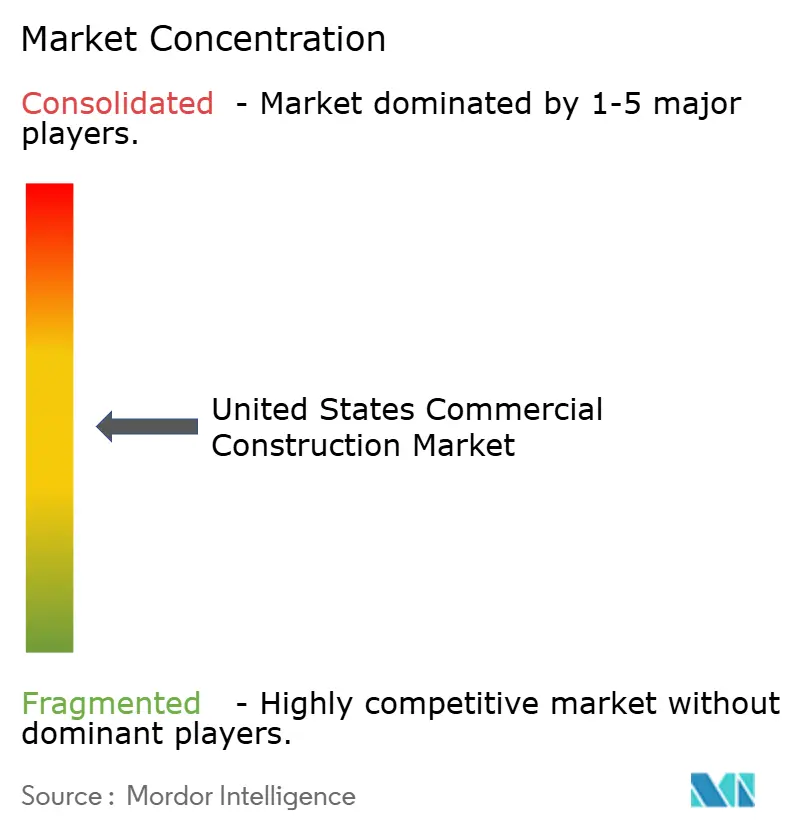
A concorrência é moderadamente fragmentada, com grandes contratantes competindo ao lado de grupos de empresas operacionais de construção. A Turner Construction Company e a The Whiting-Turner Contracting Company competem ao lado da STO Building Group, da DPR Construction e da Clark Construction Group. A receita consolidada da Turner cresceu 40% de 2024 para 29,2 bilhões de USD em 2025.[3] Seu backlog consolidado no final do ano cresceu 34% de 2024 para 44,3 bilhões de USD em 2025. O backlog consolidado da Turner demonstra a escala das obras contratadas que ela carregou para 2026, fornecendo a clientes e concorrentes um referencial para comparar grandes contratantes com construtores especializados e regionais.
As empresas operacionais nos EUA da STO Building Group fornecem gestão de construção e empreitada geral em interiores corporativos, hospitalidade, varejo e instalações de missão crítica. O papel da DPR Construction na construção de data centers a posiciona dentro dessa concorrência de missão crítica, onde os requisitos de instalação do cliente tornam a experiência setorial relevante para a seleção do contratante. A Whiting-Turner estava entre os contratantes em um data center Vantage Lighthouse em Port Washington, Wisconsin, que concluiu sua estrutura em junho de 2026. Um cliente que escolhe entre contratantes pode avaliar esse marco estrutural concluído em um data center de forma mais concreta do que o porte corporativo geral de um contratante.
A reforma adiciona um teste competitivo diferente ao combinar uma estrutura existente com novos espaços e sistemas prediais. A Clark Construction Group concluiu a reforma de 2025 do edifício de escritórios 600 Fifth de 360.000 pés quadrados em Washington, DC, adicionando 3 andares, novos sistemas e terraços. A Clark atuou como empreiteira geral para os clientes Rockefeller Group e Stonebridge. Adicionar estrutura e sistemas prediais exige que o empreiteiro geral conecte as novas obras ao edifício existente. Contratantes capazes de assumir responsabilidade pelos componentes mantidos e adicionados podem concorrer pelo pacote integrado de reforma em vez de apenas por suas tarefas de instalação separadas.
Líderes do Setor de Construção Comercial dos Estados Unidos
-
Turner Construction Company
-
The Whiting-Turner Contracting Company
-
STO Building Group
-
DPR Construction
-
Clark Construction Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Construção Comercial dos Estados Unidos Empresas cobertas neste relatório
- Turner Construction Company
- The Whiting-Turner Contracting Company
- STO Building Group
- DPR Construction
- Clark Construction Group
- Gilbane Building Company
- PCL Construction
- Hensel Phelps
- JE Dunn Construction
- McCarthy Building Companies
- Mortenson
- Lendlease (US)
- Balfour Beatty US
- HITT Contracting
- Webcor
- Layton Construction
- Pepper Construction
- Brasfield & Gorrie
- Ryan Companies US
- Swinerton
- The Walsh Group
- Holder Construction
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam 3 necessidades de construção comercial sob o Código de Energia da Califórnia de 2025, que entrou em vigor em 1º de janeiro de 2026. Durante reformas, o código exige substituições de alta eficiência para determinados sistemas de HVAC de cobertura no fim da vida útil em edifícios como lojas e escritórios. Ele também estabelece requisitos de prontidão elétrica para cozinhas comerciais e incentiva bombas de calor em determinadas novas edificações não residenciais. Cada gatilho cria um ponto diferente no qual os proprietários de edifícios podem incorporar o trabalho relevante em um contrato de construção.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Integrar a substituição do sistema de cobertura na reforma | Determinados sistemas de cobertura no fim da vida útil acionam disposições de substituição de alta eficiência durante reformas | Proprietários que reformam lojas e escritórios qualificados | Incluir a substituição de equipamentos nas reformas relacionadas da edificação | Coordenar a substituição com o layout existente da edificação | Empreiteiros mecânicos e gestores de reforma |
| Construir espaços de cozinha comercial com prontidão elétrica | Requisitos de prontidão elétrica para cozinhas comerciais se aplicam | Proprietários que desenvolvem ou reformam cozinhas comerciais cobertas | Resolver a prontidão elétrica dentro do escopo de adequação da cozinha | Alinhar o projeto da cozinha e elétrico antes da instalação | Empreiteiros de adequação comercial e elétricos |
| Integrar bombas de calor em novas edificações qualificadas | O código incentiva bombas de calor em determinadas novas edificações não residenciais | Incorporadores de novas edificações comerciais aplicáveis | Comparar um projeto integrado de bomba de calor durante a pré-construção | Estabelecer um caso de projeto específico para o projeto onde a adoção é voluntária | Equipes de projeto-construção e empreiteiros mecânicos |
| Fonte: Mordor Intelligence | |||||
A abertura central é a construção vinculada a um gatilho específico da edificação. A obra de reforma oferece uma ocasião de substituição definida, enquanto as escolhas voluntárias em novas edificações exigem um caso de projeto separado. A abertura de curto prazo mais forte é, portanto, um contrato de reforma na Califórnia que inclua a substituição qualificada do sistema de cobertura dentro de um escopo coordenado único da edificação.
Desenvolvimentos industriais recentes em Mercado de Construção Comercial dos Estados Unidos
- Out 2026: A Turner-FH Joint Venture foi selecionada para liderar a construção do hospital planejado pela AdventHealth de 373.000 pés quadrados e 5 andares em um campus de 40 acres em Louisville, Colorado. O anúncio previa a conclusão no início de 2029.
- Ago 2026: O Washington Commanders selecionou a Clark Construction Group, a Mortenson e a Smoot Construction Company de Washington, DC, como a joint venture para construir um estádio planejado de 1,8 milhão de pés quadrados em Washington, DC. O início da construção do estádio estava previsto para a primavera de 2027.
- Jul 2026: A Terra e a Turnberry concluíram a estrutura do Grand Hyatt Miami Beach de 800 quartos e 17 andares ao lado do Centro de Convenções de Miami Beach. A Balfour Beatty foi a empreiteira geral, e a conclusão da construção estava então prevista para o final de 2027.
Mercado de Construção Comercial dos Estados Unidos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de construção comercial dos Estados Unidos mede os gastos anuais em nova construção e reforma de propriedades não residenciais geradoras de renda. Abrange a atividade de construção nos Estados Unidos, com os gastos classificados por uso da propriedade, tipo de construção, fonte de investimento e estado.
Exclusões do escopo: Construção residencial, infraestrutura civil e obras públicas como estradas, pontes, ferrovias, redes de água e utilidades, e instalações de geração de energia e eletricidade estão excluídas.
Visão Geral da Segmentação
- Por Tipo de Setor Comercial
- Escritórios
- Varejo
- Industrial e Logística
- Outros
- Por Tipo de Construção
- Nova Construção
- Renovação
- Por Fonte de Investimento
- Público
- Privado
- Por Estados
- Texas
- Califórnia
- Flórida
- Nova York
- Illinois
- Restante dos EUA
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas como as tabelas e definições de Gastos com Construção do Censo dos EUA, a série do PIB por Setor do Bureau of Economic Analysis e as pesquisas de crédito do Federal Reserve Board fornecem séries mensais de gastos, classificações de uso de edificações, contexto do ciclo de negócios e o pano de fundo do financiamento. As notas de divulgação e as tabelas históricas do Censo ajudam a rastrear revisões e distinguir a atividade pública da privada.
Relatórios anuais de empresas, arquivamentos 10-K, materiais para investidores, anúncios de projetos e imprensa especializada em construção e finanças de boa reputação podem esclarecer a atividade dos contratantes, o cronograma dos projetos e as condições de custo ou mão de obra, e podem ser verificados em relação às séries públicas de gastos. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
Entrevistas e pesquisas podem incluir empreiteiros gerais comerciais dos EUA, provedores de construção especializada, incorporadores, proprietários de edifícios e financiadores públicos ou privados de projetos, com executivos e líderes funcionais capazes de discutir pipelines de projetos, gastos com construção e condições de entrega. Os analistas usam essas discussões para testar interpretações de fontes secundárias e premissas variáveis, buscar esclarecimentos quando os relatos conflitam e triangular lacunas em relação a indicadores públicos independentes e evidências de projetos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | |
| Empresas menores: 20% | Gerentes: 45% |
Dimensionamento e Previsão do Mercado
O modelo começa com uma estimativa de cima para baixo dos gastos com construção nos EUA para o conjunto definido de propriedades não residenciais, separando as obras de edificações elegíveis das atividades residenciais e civis na série do Censo e contabilizando o valor do contrato de construção de cada projeto uma única vez. Os analistas comparam essa base com a atividade de construção comercial e os gastos públicos e privados, utilizando indicadores como construção de armazéns e data centers, atividade de escritórios e varejo, obras de reforma, preços de insumos de construção e condições de crédito para explicar a demanda, os custos e o financiamento. As participações por setor, tipo de construção, fonte de financiamento e estado são construídas a partir das evidências de atividade correspondentes e reconciliadas com o total.
Uma regressão multivariada pode relacionar o valor anual do mercado a esses indicadores de demanda, preço e financiamento, com análise de cenários utilizada quando cronogramas de projetos, condições de crédito ou custos de insumos criam trajetórias materialmente diferentes. Verificações seletivas de baixo para cima, como valor amostrado de projetos e cronograma de entrega ou consolidações de fornecedores, testam se o total nacional e as participações de segmentos são plausíveis. Observações ausentes ou conflitantes são sinalizadas, comparadas com uma série independente e tratadas por meio de intervalos documentados ou o proxy mais próximo suportado. Especialistas em construção dos EUA podem verificar a interpretação das previsões em nível de variável e identificar condições de projeto omitidas antes que as premissas sejam incorporadas à previsão.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam os dados de gastos do Censo, evidências de projetos e empresas e indicadores independentes como séries de crédito e custos de construção, investigando movimentos incomuns e diferenças materiais entre fontes antes da aprovação. Um segundo analista revisa o limite do mercado, os cálculos, a reconciliação de segmentos e a lógica de previsão, com recontato acionado quando uma fonte altera uma premissa-chave, um evento de projeto ou política altera as perspectivas, ou evidências conflitantes não podem ser resolvidas a partir de material publicado. O modelo é atualizado anualmente, revisado entre ciclos após eventos materiais e submetido a uma nova verificação pré-entrega de revisões de fontes, cálculos e explicações.
Estimativa do Mercado de Construção Comercial dos Estados Unidos da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de construção comercial dos Estados Unidos mede os gastos anuais em nova construção e reforma de propriedades não residenciais geradoras de renda.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os analistas comparam essa base com a atividade de construção comercial e os gastos públicos e privados, utilizando indicadores como construção de armazéns e data centers, atividade de escritórios e varejo, obras de reforma, preços de insumos de construção e condições de crédito para explicar a demanda, os custos e o financiamento.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 591 bilhões de USD (2027) | |
| Consultoria Global A | 315,5 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 46,6% abaixo do valor de 2027 deste relatório de 591 bilhões de USD, 1 ano depois. A medida publicada é a receita do setor para contratantes de construção comercial, e não o total dos gastos com contratos de construção. |
| Consultoria Regional B | 169,55 bilhões de USD (2024) | Em sua base de 2024, esta estimativa está 71,3% abaixo do valor de 2027 deste relatório de 591 bilhões de USD, 3 anos depois. A estimativa é de um ano de medição anterior, e sua previsão declarada indica crescimento após essa observação. |
Os analistas da Mordor Intelligence triangulam os dados de gastos do Censo, evidências de projetos e empresas e indicadores independentes como séries de crédito e custos de construção, investigando movimentos incomuns e diferenças materiais entre fontes antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de construção comercial dos Estados Unidos?
O mercado é estimado em 591 bilhões de USD em 2027 e previsto para atingir 713,9 bilhões de USD até 2032, a um CAGR de 3,85% durante 2027-2032.
O que impulsiona a demanda por obras de construção comercial?
A cobertura de entrega do comércio eletrônico, a modernização de escritórios e a expansão de data centers sustentam a demanda. O projeto da PCL Construction Services em Denver foi projetado para IA e outras cargas de trabalho computacionalmente intensivas.
Qual setor de construção comercial tem a maior participação?
Escritórios lideraram com 34,99% do mercado em 2026. Industrial e logística é o segmento de crescimento mais rápido, com um CAGR de 5,1% durante 2027-2032.
Quais empresas competem na entrega de construção comercial?
Os principais participantes incluem Turner Construction Company, The Whiting-Turner Contracting Company, STO Building Group, DPR Construction e Clark Construction Group.
Qual é o principal desafio de entrega para projetos comerciais?
A disponibilidade de mão de obra é uma restrição importante. Na pesquisa de julho-agosto de 2026, 37% dos respondentes cujas empresas realizaram construção de data centers nos 12 meses anteriores identificaram a disponibilidade de trabalhadores ou subcontratantes como seu maior desafio de busca ou entrega.
Quais estados lideram a atividade de construção comercial?
O Texas liderou com uma participação de 17,03% do mercado em 2026. A Flórida está prevista para ser o estado de crescimento mais rápido, com um CAGR de 5,1% durante 2027-2032.