
Dimensão e Quota do Mercado de Construção da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
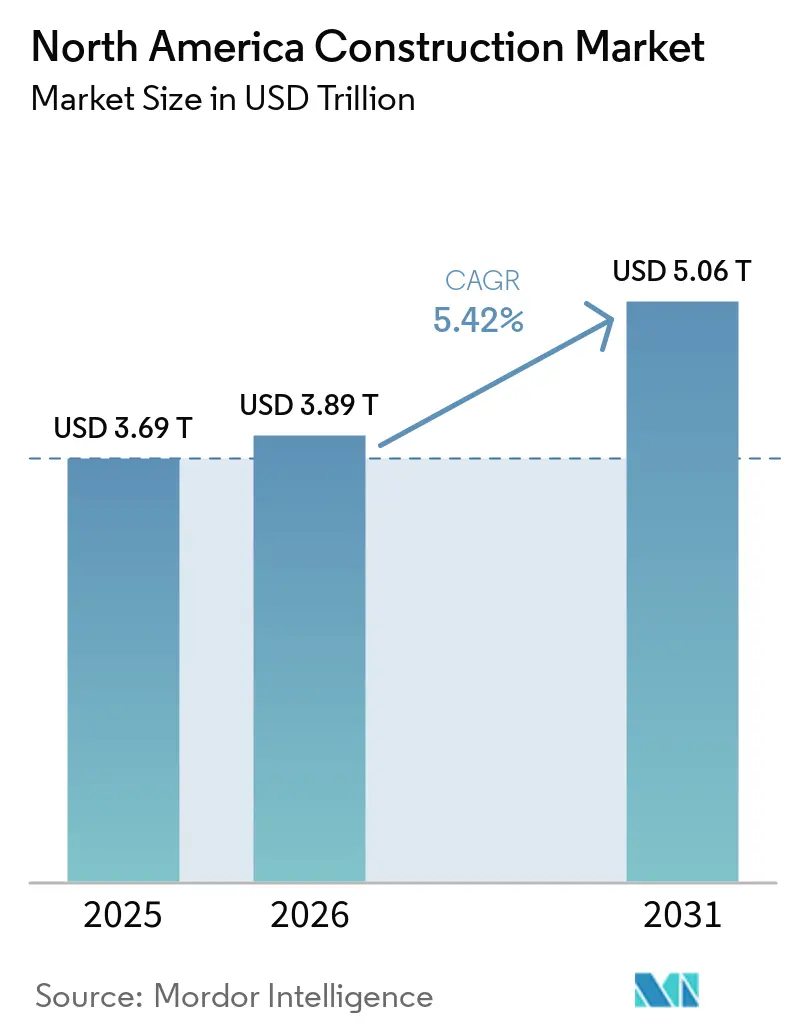
| Tamanho do mercado no ano base (2025) | 3.69 Trilhões de dólares |
| Tamanho do Mercado (2026) | 3.89 Trilhões de dólares |
| Tamanho do Mercado (2031) | 5.06 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 5.42 % |
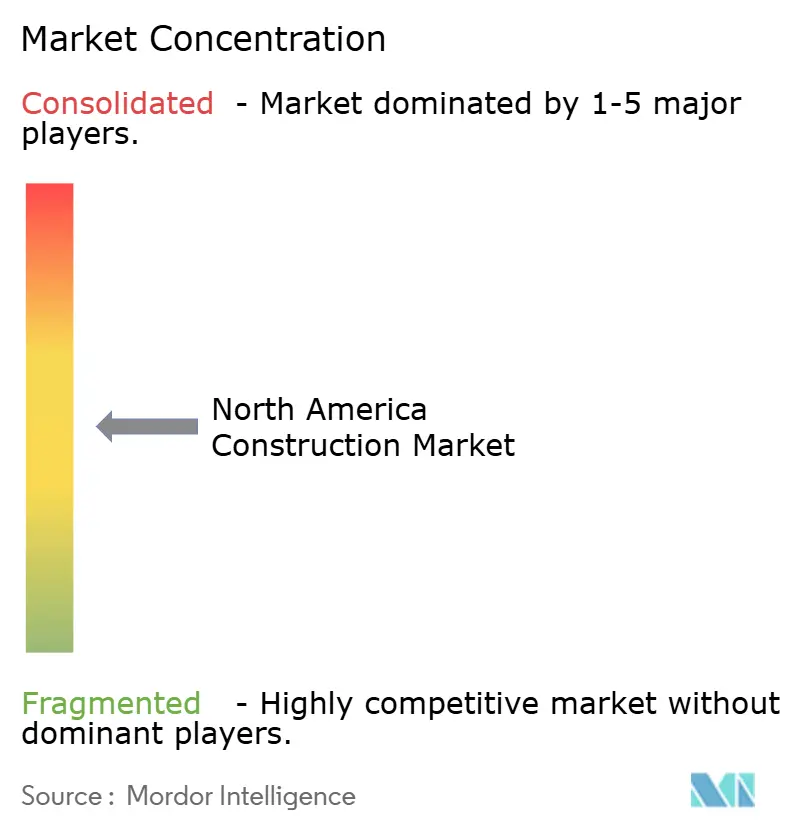
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção da América do Norte por Mordor Intelligence
A dimensão do Mercado de Construção da América do Norte em 2026 é estimada em USD 3,89 biliões, crescendo a partir do valor de 2025 de USD 3,69 biliões com projeções para 2031 a mostrar USD 5,06 biliões, crescendo a um CAGR de 5,42% ao longo de 2026-2031. O estímulo público, um ciclo habitacional norte-americano em recuperação, a expansão acelerada de construções de centros de dados e mandatos agressivos de reforço da rede elétrica redefinem em conjunto os padrões de procura, deslocando a atividade de reparações de rotina para projetos de aumento de capacidade que requerem competências especializadas. A fusão da Flatiron-Dragados e integrações similares de grande escala elevam as apostas competitivas, enquanto as soluções de pré-fabricação e madeira de massa ganham dinamismo à medida que os empreiteiros procuram certeza de cronograma em meio a uma escassez crónica de mão de obra qualificada. Incentivos federais e provinciais ligados à fabricação de semicondutores, energia renovável e melhorias de resiliência multiplicam o co-investimento privado, apertando a oferta em especialidades críticas e inflacionando os preços das propostas. Ao mesmo tempo, os prémios de seguros relacionados com o clima e os atrasos no licenciamento eletrónico criam obstáculos localizados que as empresas devem superar para capturar margem.
Principais Conclusões do Relatório
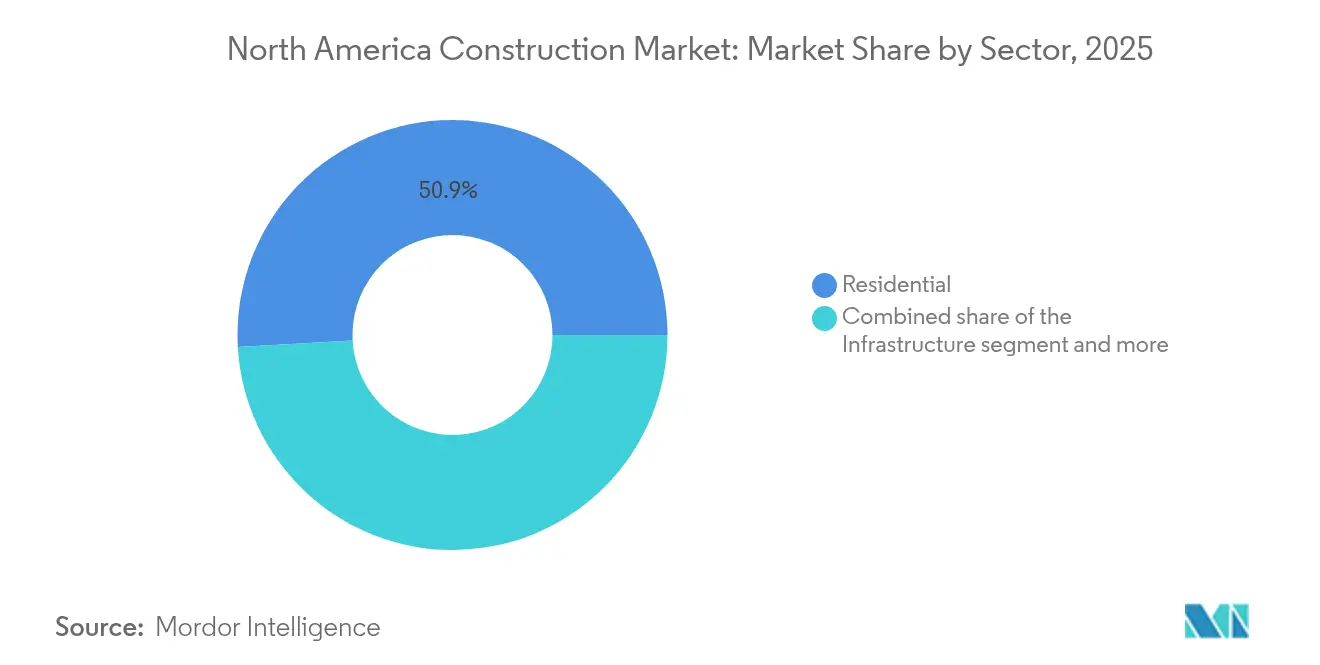
- Por setor, o setor Residencial controlou 50,88% das receitas de 2025, enquanto se projeta que a Infraestrutura lidere o crescimento a um CAGR de 7,67% até 2031.
- Por tipo de construção, a Nova Construção comandou uma quota de 69,35% do mercado de construção da América do Norte em 2025; a Renovação avança a um CAGR de 6,44% até 2031.
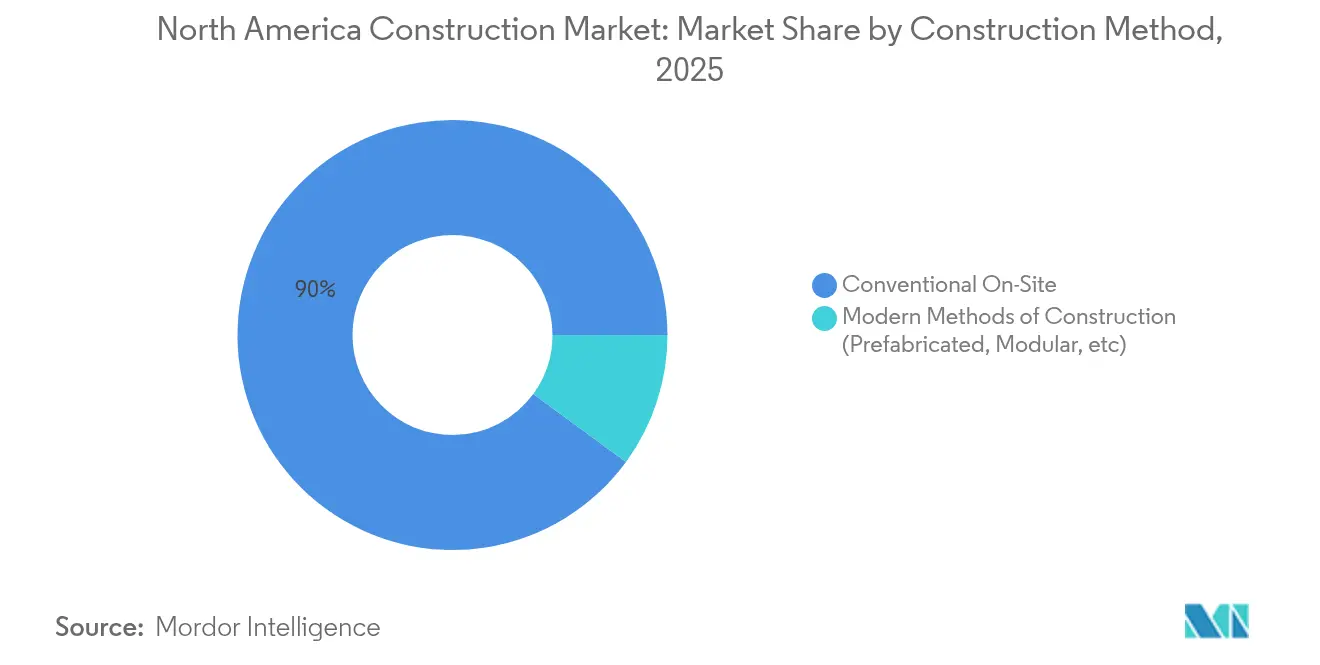
- Por método de construção, o trabalho convencional no local representou 89,95% da atividade atual, no entanto os Métodos Modernos de Construção estão a expandir-se a um CAGR de 8,76%.
- Por fonte de investimento, as fontes Privadas financiaram 75,25% dos gastos de 2025; o financiamento Público está prestes a crescer a um CAGR de 6,7% à medida que os programas de estímulo são lançados.
- Por geografia, os Estados Unidos representaram 84,05% das receitas de 2025; projeta-se que o Canadá lidere a região a um CAGR de 6,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | ( ~ ) % Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Estímulo expansionista à infraestrutura nos EUA e no Canadá | +1.8% | Estados Unidos e Canadá, com efeitos secundários no México | Médio prazo (2-4 anos) |
| Recuperação nas novas construções de habitações unifamiliares com a queda das taxas hipotecárias | +1.2% | Predominantemente nos Estados Unidos, impacto moderado no Canadá | Curto prazo (≤ 2 anos) |
| Aceleração das construções de centros de dados impulsionando a procura industrial e de serviços públicos | +1.0% | Núcleo nos Estados Unidos, em expansão para o Canadá | Médio prazo (2-4 anos) |
| Reforço da rede elétrica e retrofits de microrredes exigidos por seguradoras | +0.8% | Regiões de incêndios florestais dos EUA, em expansão a nível nacional | Longo prazo (≥ 4 anos) |
| Métodos de madeira de massa e modulares que encurtam cronogramas e reduzem o CO₂ | +0.4% | Canadá lidera, adoção nos EUA a acelerar | Longo prazo (≥ 4 anos) |
| Corredores industriais liderados pelo nearshoring ao longo dos gateways EUA-CAN-MEX | +0.6% | Corredores de comércio fronteiriço | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Estímulo Expansionista à Infraestrutura dos EUA e do Canadá (IIJA, CHIPS, IRA)
Legislações federais como a IIJA, a Lei CHIPS e Ciência, e a Lei de Redução da Inflação estão a injetar centenas de milhares de milhões de dólares em transportes, fábricas de semicondutores e ativos de energia limpa, gerando pendências de vários anos para empreiteiros de obras civis pesadas. Os mais de 40.000 projetos já adjudicados apenas ao abrigo da IIJA validam uma mudança estrutural da procura, afastando-se da repavimentação cíclica e avançando para construções transformadoras que requerem materiais avançados e controlos digitais de projetos. As províncias canadianas espelham o impulso com USD 231 mil milhões em grandes projetos planeados apoiados por USD 58 mil milhões em parcerias público-privadas, garantindo a persistência de restrições de capacidade transfronteiriças. Uma vez que cada dólar federal de construção está a atrair cerca de três dólares privados em setores como a fabricação de chips, o efeito do estímulo repercutir-se-á muito além das dotações iniciais. Os empreiteiros capazes de entrega EPC e relatórios de conformidade estão melhor posicionados para monetizar o pipeline.
Recuperação nas Novas Construções de Habitações Unifamiliares com a Queda das Taxas Hipotecárias
As taxas hipotecárias mais baixas esperadas em 2026 sustentam uma modesta recuperação nos inícios de construção unifamiliar para 1,01 milhões de unidades, adicionando estabilidade ao mercado de construção da América do Norte, mesmo que os promotores multifamiliares enfrentem fricções de financiamento. A procura decorre de um défice estrutural de habitação de 1,5 milhões de unidades que obriga os compradores a novas construções quando o inventário de revenda permanece reduzido. Os construtores em metrópoles com escassez de terrenos exercem poder de fixação de preços, enquanto as regiões com excesso de oferta assistem a descontos e compressão de margens. Embora os custos regulatórios absorvam agora 24% dos preços de fecho, a flexibilização dos spreads de crédito deverá compensar parcialmente o encargo, apoiando uma produção estável. A resiliência do segmento oferece aos empreiteiros uma cobertura de volume à medida que os pipelines de escritórios recuam[1]Alicia Huey, "Previsão de Inícios de Construção Habitacional: 2025–2027," Associação Nacional de Construtores de Habitação, nahb.org.
Aceleração das Construções de Centros de Dados Impulsionando a Procura Industrial e de Serviços Públicos
As cargas de trabalho de inteligência artificial, as aplicações de computação de borda e o crescimento da nuvem em hiperescala impulsionaram a atividade de construção de centros de dados 70% em 2024, criando o subsegmento comercial de crescimento mais rápido da região. Metrópoles secundárias com terrenos baratos e subestações robustas — de Columbus a Calgary — estão a emergir como pontos de desenvolvimento de design-build. Os projetos requerem linhas redundantes de 400 kV, sistemas de climatização de precisão e blindagem eletromagnética que apenas um conjunto restrito de empreiteiros consegue fornecer, impulsionando margens premium. As empresas de serviços públicos estão a investir USD 2 mil milhões para reforçar a transmissão, aumentando os pendentes de EPC. Os incentivos fiscais estaduais vinculados à contratação pública de zero carbono catalisam ainda mais os retrofits de colocalização, sustentando o dinamismo ao longo da década.
Reforço da Rede Elétrica e Retrofits de Microrredes Exigidos por Seguradoras
As perdas causadas por incêndios florestais e furacões estão a levar as seguradoras a exigir características de resiliência como pré-requisito para a cobertura. Programas como o Plano de Mitigação de Incêndios Florestais de 2025 da PG&E e a primeira microrrede comunitária da Califórnia provam que soluções de enterramento de cabos, seccionamento e ilhamento com armazenamento em baterias podem preservar o tempo de funcionamento da rede. Os custos de retrofit que variam de USD 2.000 a USD 100.000 por propriedade criam uma via estável de construção especializada. Uma vez que os prémios ponderados pelo risco incorporam agora pontuações de resiliência, os proprietários que adiem as melhorias enfrentam custos de cobertura crescentes, impulsionando a procura para engenheiros e empreiteiros versados na integração de energia distribuída[2]Pacific Gas and Electric Company, "Plano de Mitigação de Incêndios Florestais 2025," Relações com Investidores da PG&E, pge.com.
Análise do Impacto dos Fatores de Contenção*
| Fator de Contenção | ( ~ ) % Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| A escassez de mão de obra qualificada está a inflar os preços das propostas | -1.4% | Em toda a América do Norte, aguda nas especialidades | Curto prazo (≤ 2 anos) |
| Custos de financiamento elevados para desenvolvimentos multifamiliares e de escritórios | -0.9% | Centros urbanos dos EUA, impacto moderado no Canadá | Médio prazo (2-4 anos) |
| Volatilidade dos prémios de seguros de risco climático | -0.6% | Zonas de furacões e incêndios florestais dos EUA | Longo prazo (≥ 4 anos) |
| Os atrasos no licenciamento eletrónico municipal estão a atrasar os inícios | -0.4% | Principais metrópoles dos EUA e do Canadá | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra Qualificada a Inflar os Preços das Propostas
Um défice projetado de 501.000 trabalhadores em 2024 deixou os subempreiteiros de mecânica, eletricidade e canalização com horas extraordinárias record e honorários de recrutamento disparados. Mais de 20% da força de trabalho da construção tem 55 anos ou mais, acentuando o precipício das reformas. O Canadá necessita de 231.000 trabalhadores de especialidade adicionais até 2034, espelhando as restrições dos EUA. As equipas limitadas forçam os empreiteiros a recusar trabalhos ou a prolongar os cronogramas, fazendo subir os preços das propostas e erodindo as contingências dos donos de obra. Os novos incentivos de aprendizagem poderão aliviar a pressão após 2027, mas o défice de oferta a curto prazo permanece agudo.
Custos de Financiamento Elevados para Desenvolvimentos Multifamiliares e de Escritórios
Embora se antecipe um afrouxamento das políticas, os custos atuais da estrutura de capital ainda exercem pressão descendente sobre os rácios de cobertura do serviço da dívida para torres nas principais cidades. Projeta-se que os inícios de construção multifamiliar caiam 11% em 2025 antes de se estabilizarem, compensando parcialmente os ganhos de volume noutros segmentos. Os promotores de escritórios enfrentam dificuldades adicionais, uma vez que as taxas de desocupação permanecem elevadas; os mutuantes estão a exigir compromissos de pré-arrendamento mais elevados e reservas de juros. O desajuste entre as taxas de origem de empréstimos de construção e o financiamento permanente futuro aumenta o risco de refinanciamento, dissuadindo projetos especulativos e suprimindo o pipeline do mercado de construção da América do Norte nos centros urbanos densos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor:
A Infraestrutura Impulsiona o Crescimento a Longo PrazoEspera-se que a infraestrutura supere todos os outros setores com um CAGR de 7,67%, mesmo que o setor Residencial tenha mantido a maior participação em 2025. Estradas, pontes e projetos de transporte público financiados pelo IIJA criam fluxos de trabalho previsíveis de vários anos, mantendo as equipes de obras civis em plena capacidade. A construção de energia e utilidades é impulsionada por 2 bilhões de USD em gastos de reforço da rede elétrica que se alinham com os mandatos de armazenamento de baterias, enquanto os terminais aeroportuários recebem 2,89 bilhões de USD em subsídios federais no exercício fiscal de 2025.
A demanda residencial depende da recuperação de habitações unifamiliares e da crônica escassez de estoque; o tamanho do mercado de construção da América do Norte vinculado à habitação unifamiliar tem previsão de avançar 4% em 2026, absorvendo mão de obra especializada que, de outra forma, poderia ancorar os grupos de trabalho de infraestrutura. Essa recuperação está fortalecendo o mercado de construção residencial da América do Norte à medida que os construtores respondem à persistente escassez de habitação e à melhoria das condições de acessibilidade. O desempenho comercial é misto: o espaço de piso de centros de dados está crescendo rapidamente, mas as torres de escritórios enfrentam pausas motivadas por altas taxas de vacância. As construções industriais relacionadas à relocalização de produção compensam parcialmente a queda no fluxo de varejo, unificando uma trajetória complexa, mas geralmente ascendente para o mercado de construção da América do Norte.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Tipo de Construção:
A Renovação AceleraEmbora as novas construções ainda capturem 69,35% das receitas de 2025, a renovação demonstra um crescimento mais rápido em meio a ativos envelhecidos e retrofits de sustentabilidade. Os proprietários de edifícios que enfrentam regras de precificação de carbono preferem reabilitações que incorporem eletrificação, controlos inteligentes e características de resiliência em vez de demolição e reconstrução. Apenas o reforço contra incêndios florestais exigido por seguradoras representa mais de USD 4 mil milhões em oportunidade anual de retrofit, aumentando gradualmente a dimensão do mercado de construção da América do Norte para a renovação até 2031.
Os pipelines de Nova Construção permanecem elevados graças às fábricas de semicondutores e centros logísticos, mas o acesso a mão de obra qualificada e a volatilidade dos materiais atrasam os cronogramas. Os empreiteiros que alavancam plataformas integradas de design-build protegem as margens, no entanto os construtores de menor dimensão debatem-se com lacunas de fluxo de caixa. Com o tempo, os donos de obra poderão favorecer cada vez mais a reutilização adaptativa e as extensões verticais, equilibrando a quota do mercado de construção da América do Norte entre atividades de raiz e de reconversão.
Por Método de Construção:
Métodos Modernos Ganham TerrenoOs processos convencionais no local representaram 89,95% da produção de 2025, refletindo cadeias de abastecimento e normas de financiamento enraizadas. No entanto, os métodos modernos — modular, em painéis e madeira de massa — estão a crescer a um CAGR de 8,76% à medida que os construtores procuram ganhos de produtividade para contrariar a escassez de mão de obra. O programa de financiamento de USD 19 mil milhões do Canadá para fábricas de habitação modular proporciona escala, enquanto os mandatos federais norte-americanos de zero emissões recompensam a fabricação fora do local que cumpre os requisitos de elevado desempenho.
Os primeiros adotantes reportam uma compressão de cronograma de 15-20% e menos paragens por condições meteorológicas, traduzindo-se em poupanças de capital de trabalho. Os bancos subscrevem agora adiantamentos modulares com base em marcos de fábrica, equiparando a liquidez às alternativas de construção convencional. Ainda assim, o mercado de construção da América do Norte permanece profundamente enraizado nos métodos convencionais, sugerindo uma transição gradual, e não disruptiva.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Fonte de Investimento:
O Setor Público AceleraO capital privado ainda financia 75,25% da atividade, mas o gasto público está a ganhar quota devido a dotações federais sem precedentes. Só a Lei CHIPS reservou USD 52,7 mil milhões, catalisando fábricas que criam um halo de instalações de fornecedores e habitação para trabalhadores. O pipeline de parcerias público-privadas do Canadá, no valor de USD 58 mil milhões, distribui o risco enquanto garante a prontidão para execução de projetos de transporte, energia e serviços sociais.
Os dólares públicos frequentemente desencadeiam um rácio de co-investimento privado de 3:1, amplificando o aumento da procura e expandindo a pegada do mercado de construção da América do Norte. No entanto, os promotores que dependem de empréstimos privados devem navegar por taxas de cupão mais elevadas, especialmente para propriedades multifamiliares e de escritórios, até que os ciclos de taxas de juro se normalizem.
Análise Geográfica
Mercado de Construção do Oeste e Sun Belt dos Estados Unidos
Os Estados Unidos geraram 84,05% da receita de 2025, impulsionados pelos recursos do IIJA, megaprojetos de semicondutores e um salto de 70% na capacidade de data centers. Apenas os estados ocidentais propensos a incêndios florestais gastarão 2 bilhões de USD em reforço da rede elétrica e gestão de vegetação até 2026, criando um nicho especializado de serviços. Enquanto isso, as metrópoles do Sun Belt capturam fluxos residenciais à medida que trabalhadores remotos preferem mercados mais acessíveis, reforçando dinâmicas regionais de mão de obra desiguais em todo o mercado de construção da América do Norte.
Mercado de Construção do Canadá
O Canadá é a geografia de crescimento mais rápido, com um CAGR de 6,12% até 2031, ancorado por 231 bilhões de USD em projetos programados que abordam um déficit de infraestrutura de 208 bilhões de USD. A energia domina o setor, com mais de 340 iniciativas de energia limpa e GNL; arranha-céus de madeira maciça em massa em Vancouver e Toronto demonstram aprovações regulatórias para materiais de baixo carbono. A Ponte Internacional Gordie Howe, avaliada em 4,4 bilhões de USD (convertidos), com previsão de conclusão em setembro de 2025, melhora o fluxo de frete binacional. O financiamento governamental de plantas modulares visa entregar 3,5 milhões de novas unidades habitacionais até 2030, ampliando as perspectivas de renovação e de construção em terrenos novos.
Mercado de Construção do Norte e Centro do México
O México enfrenta uma contração de 7% nos gastos governamentais para 2025 sob austeridade fiscal, mas os clusters de imóveis industriais em Nuevo León, Chihuahua e no Bajío oferecem oportunidades contracíclicas ligadas ao nearshoring. A ponte ferroviária CPKC de 100 milhões de USD e os 17 parques industriais privados planejados sugerem um otimismo subjacente; no entanto, incompatibilidades de qualificação de mão de obra e obstáculos administrativos moderam o potencial de crescimento imediato. Em conjunto, essas condições mistas mantêm a contribuição do México ao mercado de construção da América do Norte modesta no curto prazo.
Panorama regulatório
O mercado de construção da América do Norte opera sob regras em camadas e descentralizadas, com sobreposições federais nos Estados Unidos (incluindo obrigações da OSHA, ADA e da Clean Water Act) acima dos regimes estaduais e municipais de construção, zoneamento e licenciamento. Esses requisitos afetam diretamente os cronogramas dos projetos, as inspeções e os custos de conformidade. Em março de 2026, os Estados Unidos emitiram uma ação federal focada na remoção de barreiras regulatórias à construção de moradias acessíveis, mantendo em foco a simplificação regulatória e o fluxo de licenciamento para pipelines residenciais.
No Canadá, as atualizações de especificações e códigos continuam a influenciar a documentação, a seleção de materiais e a conformidade com a sustentabilidade. Em abril de 2026, o National Research Council Canada publicou a edição 2026-04 da National Master Construction Specification (NMS), adicionando conteúdo relacionado à descarbonização, digitalização e alinhamento com os requisitos do Public Services and Procurement Canada, enquanto Ontário emitiu emendas para alinhar os requisitos provinciais com a estrutura do National Building Code para construção, demolição e mudança de uso. Separadamente, a revisão conjunta do USMCA de 1º de julho de 2026 levou os Estados Unidos a recusar a renovação, com o acordo permanecendo em vigor até 1º de julho de 2036 e passando a revisões anuais. Essa mudança mantém relevante o monitoramento contínuo das regras transfronteiriças, incluindo potenciais insumos relacionados a tarifas para aço, madeira e outros materiais de construção.
Análise da cadeia de valor
A cadeia de valor vai desde a originação de projetos e financiamento (dotações públicas e capital privado) até planejamento e projeto (serviços arquitetônicos e de engenharia), aquisição (materiais, equipamentos e sistemas especializados), execução (empreiteiras gerais, subcontratados especializados e gestão da construção) e comissionamento ou operações. A demanda está se concentrando em construções complexas, como data centers, atualizações de rede elétrica e instalações de semicondutores, o que aumenta a dependência de empreiteiros especializados em MEP, alta tensão e controles. Também eleva a necessidade de coordenação de projeto antecipada e aquisição de itens com longo prazo de entrega dentro dos modelos de entrega EPC e design-build.
As restrições upstream também estão moldando a entrega e os preços. A pressão sobre os custos de insumos é visível com os insumos de construção não residencial subindo 2,4% em maio de 2026 e 9,7% em relação ao ano anterior, enquanto a disponibilidade de mão de obra continua sendo uma restrição vinculante, com dificuldade de contratação relatada nas áreas elétrica, hidráulica/tubulação e soldagem especializada. O risco de fornecimento é mais agudo em equipamentos elétricos (equipamentos de manobra, transformadores), onde os prazos de entrega podem se estender de 18 a 24 meses, afetando interconexões de utilidades e cronogramas de missão crítica. Empreiteiros e proprietários respondem fechando acordos com fornecedores mais antecipadamente, padronizando projetos e aumentando contingências onde a volatilidade tarifária e de commodities é proeminente. No lado da oferta, movimentos de capacidade doméstica, como o anúncio da Nucor de uma nova usina de chapas no Kentucky, apontam para esforços de reduzir os estrangulamentos de aço estrutural e diminuir a exposição a interrupções transfronteiriças.
Panorama Competitivo
A construção na América do Norte é moderadamente fragmentada, mas está a consolidar-se. A integração da Flatiron-Dragados produziu o segundo maior empreiteiro civil da região com USD 17,2 mil milhões em carteira de encomendas, sinalizando uma corrida à escala nas propostas de megaprojetos. Os produtores de materiais seguem o mesmo caminho: a aquisição da Summit Materials pela Quikrete por USD 11,5 mil milhões garante cimento e agregados a montante, isolando-a das oscilações de preços.
A adoção tecnológica acelera à medida que 44% das empresas orçamentam para agendamento assistido por IA e verificação de progresso por drone. Os operadores de fábricas modulares como a Nexii e a Factory_OS ganham notoriedade apesar de compreenderem apenas 9,6% da atividade, sugerindo uma futura captura de quota à medida que os mutuantes se tornam mais confortáveis com o risco volumétrico. Os especialistas em resiliência climática e construtores de zero emissões tornam-se alvos de aquisição para empreiteiros gerais tradicionais que procuram entrar em nichos de alta margem.
Grupos internacionais como a VINCI continuam a adquirir operadores regionais de obras rodoviárias, acrescentando USD 165 milhões (convertido de EUR 150 milhões) em receitas anuais através de aquisições em 2025. As empresas de design-build de dimensão média que possuem experiência em centros de dados ou semicondutores exercem alavancagem negocial, impulsionando prémios em joint-ventures. No geral, o mercado de construção da América do Norte recompensa a escala, as competências especializadas e a fluência digital em igual medida, moldando um tabuleiro competitivo em fluxo.
Líderes do Setor de Construção da América do Norte
Bechtel Corporation
Turner Construction Co.
D.R. Horton Inc.
Lennar Corporation
PCL Construction Group Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Construção da América do Norte
- Bechtel Corporation
- Turner Construction Co.
- D.R. Horton Inc.
- Lennar Corporation
- PCL Construction Group Inc.
- Kiewit Corporation
- Hochtief USA Inc.
- The Whiting-Turner Contracting Co.
- Hensel Phelps Construction Co.
- Tutor Perini Corp.
- Toll Brothers Inc.
- NVR Inc.
- Graham Construction (Canada)
- SNC-Lavalin Group Inc.
- Aecon Group Inc.
- Fluor Corporation
- Skanska USA
- Clark Construction Group
- EllisDon Corp.
- Granite Construction Inc.

Oportunidades de mercado e perspectivas futuras
Programas ligados à infraestrutura e grandes projetos de utilidades e energia criam espaço para empreiteiros e fornecedores que conseguem gerenciar equipamentos elétricos de longo prazo de entrega, sequenciamento de interconexão e entregas com forte exigência de conformidade. Um sinal concreto é a conclusão, em junho de 2026, da linha de transmissão Champlain Hudson Power Express de 339 milhas, uma ligação HVDC de 1.250 MW entre Quebec e a cidade de Nova York, que destaca a demanda contínua por capacidades de construção de transmissão, estações conversoras e corredores. Isso também se alinha com as prioridades mais amplas de fortalecimento da rede visíveis em regiões expostas a incêndios florestais e tempestades.
Adições de capacidade logística e de corredores comerciais ampliam as oportunidades para obras pesadas civis, obras portuárias e desenvolvimento industrial adjacente a fronteiras. Em julho de 2026, o Port of Vancouver selecionou o consórcio TerraMarine como o proponente preferido para a expansão do terminal de contêineres Roberts Bank Terminal 2 (cerca de 3 bilhões de USD), e o Gordie Howe International Bridge confirmou uma data de abertura em 27 de julho de 2026. Separadamente, a transição de projetos-piloto para a implantação em escala de fluxos de trabalho digitais, incluindo planejamento e monitoramento de obras com IA, está cada vez mais ligada às exigências dos proprietários e a considerações de seguro. Isso está criando um caminho para empresas que padronizam relatórios e incorporam controles digitais, ao mesmo tempo em que usam pré-fabricação e execução modular para reduzir o risco de cronograma em meio à escassez persistente de mão de obra.
Recent Industry Developments in Mercado de Construção da América do Norte
- Junho de 2026: A Micron Technology selecionou a Bechtel como parceira de EPC para a primeira fase de seu complexo de fabricação de semicondutores em Clay, Nova York. O contrato reforça a demanda por empreiteiros com capacidades em salas limpas, MEP de alta pureza e comissionamento complexo, e amplia a visibilidade da carteira de pedidos criada pelos pipelines de megaprojetos relacionados ao CHIPS.
- Maio de 2026: A Cheniere Partners emitiu à Bechtel um aviso limitado para proceder sob um contrato EPC de 4,69 bilhões de USD para o Train 7 do Sabine Pass Liquefaction Expansion Project, na Louisiana. O trabalho avança uma importante expansão de capacidade de GNL e mantém os recursos de construção industrial em grande escala concentrados na entrega de megaprojetos de energia.
- Novembro de 2024: A Quikrete divulgou um acordo para adquirir a Summit Materials por cerca de 11,5 bilhões de USD. O negócio reformula o posicionamento de fornecimento de cimento, agregados e concreto pronto na América do Norte, com implicações para o poder de precificação e as estratégias de aquisição em grandes programas residenciais e de infraestrutura.


Mercado de Construção da América do Norte Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de construção da América do Norte corresponde ao valor da atividade de construção realizada nos Estados Unidos, no Canadá e no México, abrangendo os trabalhos desde o início do projeto até a conclusão, em edificações e outras estruturas fixas.
Exclusões do escopo: Estão excluídas as obras informais não registradas e as transações imobiliárias puras que não envolvam execução de construção.
Visão Geral da Segmentação
- Por Setor
- Residencial
- Apartamentos/Condomínios
- Moradias/Casas Térreas
- Comercial
- Escritórios
- Retalho
- Industrial e Logística
- Outros
- Infraestrutura
- Infraestrutura de Transportes (Estradas, Ferrovias, Vias Aéreas, outros)
- Energia e Serviços Públicos
- Outros
- Residencial
- Por Tipo de Construção
- Nova Construção
- Renovação
- Por Método de Construção
- Convencional no Local
- Métodos Modernos de Construção (Pré-fabricado, Modular, etc.)
- Por Fonte de Investimento
- Público
- Privado
- Por Geografia
- Estados Unidos
- Canadá
- México
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base dos sinais de demanda, do contexto de políticas públicas e das definições consistentes em toda a região. Foram consultadas séries e documentos públicos, como os relatórios de gastos com construção do Censo dos EUA, as tabelas de construção e licenças de obras do Statistics Canada e os portais de estatísticas do México referentes à produção da construção, além de séries de inflação dos bancos centrais que orientam a normalização de valores.
Para verificar o ritmo de novas construções em relação a reformas, a variação nos custos de materiais e mão de obra e a visibilidade do financiamento de infraestrutura, também foram consultadas fontes como agências de transporte e infraestrutura, registros públicos relacionados a energia e redes elétricas e estatísticas abertas de comércio. Relatórios anuais de empresas, apresentações a investidores e publicações de imprensa de reputação foram utilizados para validar os principais ciclos de projetos e a direção do backlog, e uma assinatura paga cobrindo finanças e notícias de empresas auxiliou nas verificações de consistência sobre grandes empreiteiras. Esses exemplos são ilustrativos, e muitas outras fontes públicas também foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário foi utilizado para confirmar o que está sendo efetivamente construído, como os preços estão se movendo (especialmente para mão de obra e materiais) e como os pipelines público e privado se traduzem em obras contratadas. Foram realizadas conversas com empreiteiras, participantes de engenharia e gestão de projetos, distribuidores de materiais e especialistas setoriais nos Estados Unidos, no Canadá e no México, com recontatações de acompanhamento quando uma premissa-chave ou série não correspondia ao cronograma observado no campo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 27% | CXOs: 20% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 20% |
| Participantes menores: 21% | Gestores: 60% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo que reconstrói o valor da construção a partir de séries oficiais de gastos e produção, alinhando-o em seguida ao perímetro da América do Norte e à definição de atividade de construção do relatório. Para manter o modelo prático, acompanhamos um pequeno conjunto de variáveis que explicam a maior parte do movimento, como gastos com construção por setor, dinâmica de investimento público versus privado, indicadores de licenças e inícios de obras, inflação de custos (materiais e salários) e a mudança de composição entre nova construção e reforma.
Uma vez formado o total regional, aproximações seletivas de baixo para cima são utilizadas para verificar se o total parece razoável. Isso inclui benchmarks de valor de projetos amostrados, verificações de canal em grandes categorias de materiais e verificações de sanidade usando a direção da receita das empreiteiras onde a divulgação permite. Quando uma verificação de baixo para cima está incompleta para um país ou subsetor, a lacuna é tratada por meio de alocação baseada em participação vinculada às séries públicas mais estáveis, e então revisada com o feedback das entrevistas.
Para as previsões, a análise de cenários é utilizada porque os pipelines de construção podem mudar rapidamente com políticas, taxas e liberações de financiamento. As premissas sobre programas de infraestrutura, demanda habitacional e progressão de custos são ajustadas com base no consenso de especialistas, e então a previsão é reconciliada com o mesmo conjunto de variáveis para que o movimento ano a ano permaneça explicável.
Validação de Dados e Ciclo de Atualização
A validação é feita comparando o resultado do modelo com sinais independentes, incluindo a direção dos gastos por setor, o cronograma de desembolso de programas públicos e as mudanças observadas entre nova construção e obras de reforma. Se uma variação parecer excessivamente grande, as premissas são verificadas novamente, e os respondentes são recontactados quando a discrepância está relacionada a preços, conversão de backlog ou cronograma por país.
Antes da aprovação final, o modelo passa por uma revisão analítica em múltiplas etapas, na qual os valores discrepantes são questionados, a consistência das unidades é verificada e o tratamento de moeda e inflação é testado novamente. Os relatórios são atualizados anualmente, com atualizações intermediárias quando um evento relevante altera as perspectivas, e uma revisão final pré-entrega é concluída para que os números reflitam as publicações mais recentes disponíveis.
Tamanho do Mercado de Construção da América do Norte segundo a Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para a construção na América do Norte podem parecer muito distantes entre si, mesmo quando o tema parece o mesmo, porque o escopo subjacente e a forma como o valor é construído nem sempre são idênticos. As diferenças geralmente decorrem do que é contabilizado como construção, de quais países estão totalmente incluídos e se a estimativa está vinculada a séries oficiais de gastos ou a proxies mais amplos de receita do setor.
A tabela mostra uma clara dispersão entre os valores de 2025, e no modelo da Mordor Intelligence o mercado reflete a atividade de construção nos Estados Unidos, no Canadá e no México, mantendo a lógica de divisão consistente entre setores, nova construção versus reforma, método construtivo e investimento público versus privado. Outras estimativas frequentemente deslocam o perímetro ao adicionar a demolição como uma categoria de valor, ao utilizar uma cobertura de países mais restrita ou ao aplicar uma progressão de preços mais lenta, o que pode reduzir os totais mesmo quando as tendências de volume são semelhantes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,69 T USD (2025) | |
| Consultoria Global A | 2,31 T USD (2025) | Utiliza uma construção de mercado diferente que inclui explicitamente a demolição ao lado da nova construção e da reforma, e sua cobertura de países não está claramente alinhada ao conjunto completo de Estados Unidos, Canadá e México, o que pode comprimir os totais. |
| Empresa de Consultoria B | 2,57 T USD (2025) | Baseia-se em uma perspectiva de segmentação mais restrita e não separa claramente as dinâmicas de investimento público versus privado na narrativa de dimensionamento, o que pode levar a premissas de valor mais conservadoras em anos com forte visibilidade de financiamento público. |
O que esta comparação evidencia principalmente é que o número muda quando a definição muda, e não apenas quando as premissas de crescimento mudam. Ao ancorar a construção de valor em indicadores públicos consistentes e, em seguida, testá-la com verificações seletivas de baixo para cima, chegamos a um tamanho de mercado mais fácil de rastrear e reproduzir quando novas publicações de dados são disponibilizadas.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de construção da América do Norte?
É de USD 3,89 biliões em 2026 e projeta-se que atinja USD 5,06 biliões até 2031.
A que ritmo está a crescer o gasto em infraestrutura na região?
Espera-se que a Infraestrutura expanda a um CAGR de 7,67% até 2031, tornando-se o setor de crescimento mais rápido.
Qual é o país de crescimento mais rápido na construção?
O Canadá lidera com um CAGR previsto de 6,12% apoiado por USD 231 mil milhões em grandes projetos planeados.
O que está a impulsionar a adoção de métodos de construção modular?
A escassez de mão de obra, a certeza de cronograma e o financiamento governamental totalizando USD 19 mil milhões estão a acelerar a adoção modular.
Como estão os projetos de centros de dados a influenciar a procura de construção?
Um aumento de 70% nas construções de centros de dados está a criar trabalho de alta margem para empreiteiros especializados e a estimular USD 2 mil milhões em melhorias de serviços públicos.
Página atualizada pela última vez em:


