
Tamanho e Participação do Mercado de Tabaco
Análise do Mercado de Tabaco por Mordor Intelligence
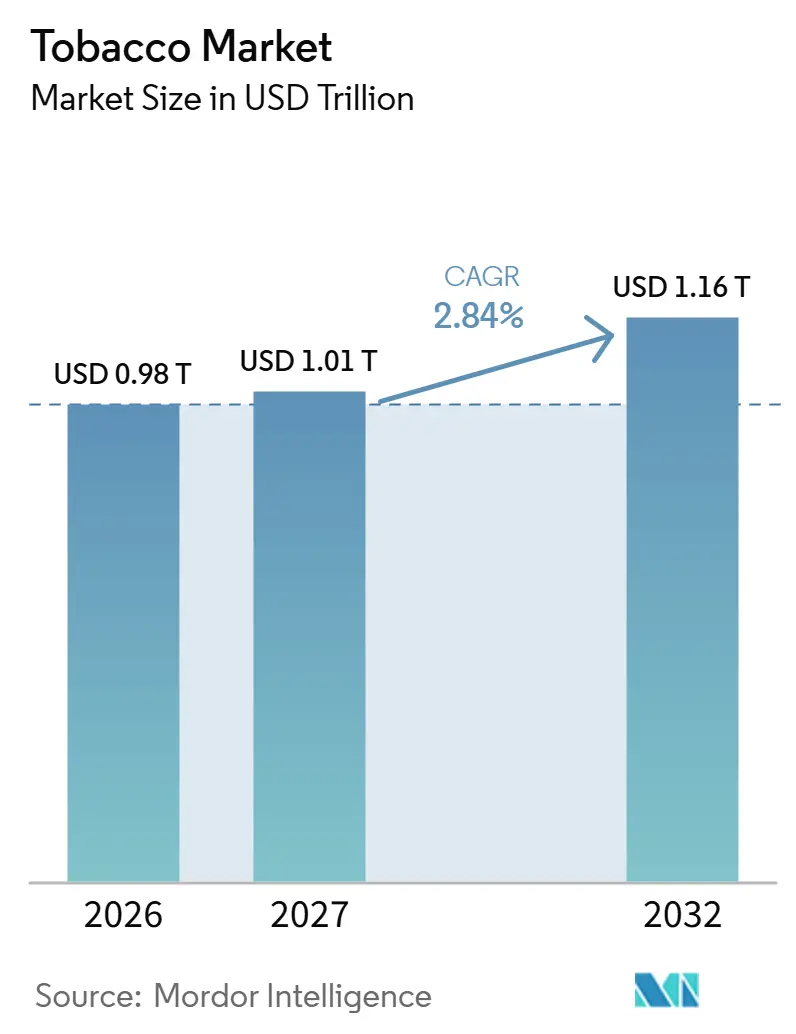
O tamanho do mercado de tabaco foi avaliado em 0,98 trilhões de USD em 2026 e estima-se que cresça de 1,01 trilhões de USD em 2027 para atingir 1,16 trilhões de USD até 2032, a um CAGR de 2,84% durante o período de previsão (2027-2032).
O cenário de crescimento combina o uso recorrente de tabaco com a adoção de formatos alternativos de nicotina, incluindo vaporizadores, enquanto a regulamentação define quais produtos podem chegar aos compradores. Os fornecedores respondem por meio de portfólios de produtos mais amplos e trabalho de acesso ao mercado específico por país. A sensibilidade ao preço na Índia torna o repasse tributário uma pressão concorrente sobre a acessibilidade e a economia dos produtores. A expansão, portanto, favorece os fornecedores capazes de atender usuários recorrentes por meio de formatos alternativos legais.
Principais Conclusões do Relatório
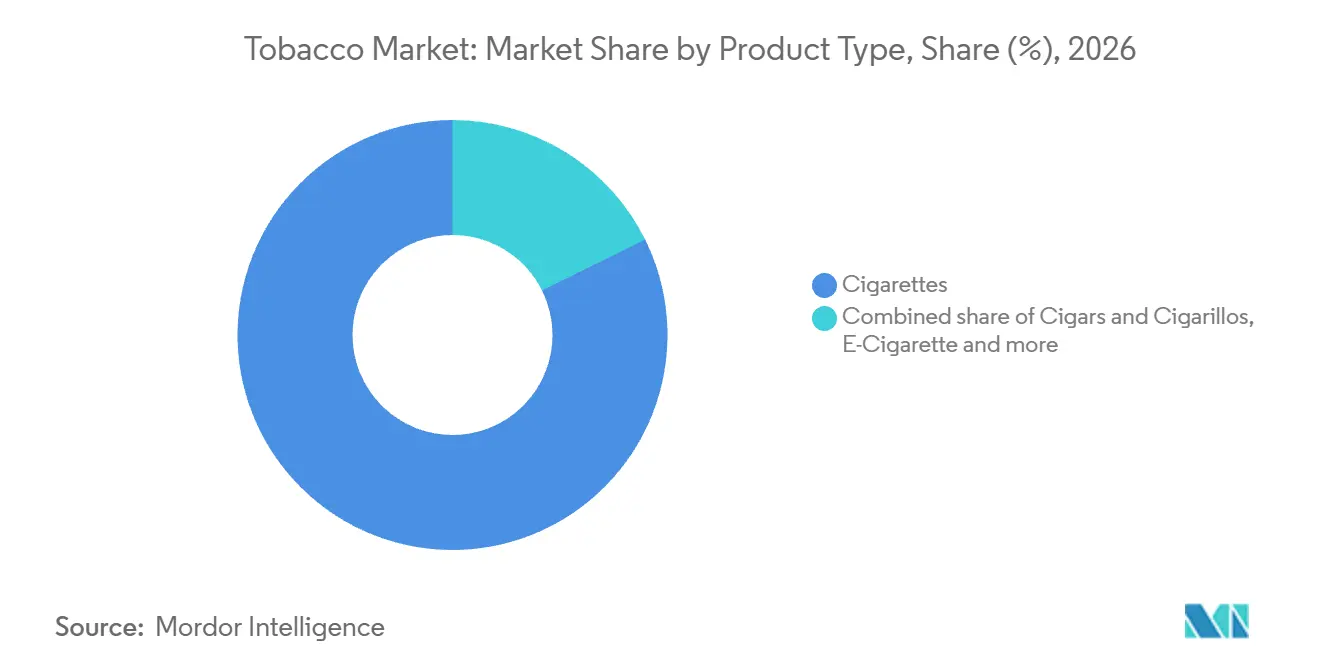
- Por tipo de produto, os cigarros detinham uma participação de 82,33% no mercado de tabaco em 2026, enquanto os produtos de tabaco aquecido são o segmento de crescimento mais rápido, com um CAGR previsto de 3,89% durante 2027-2032.
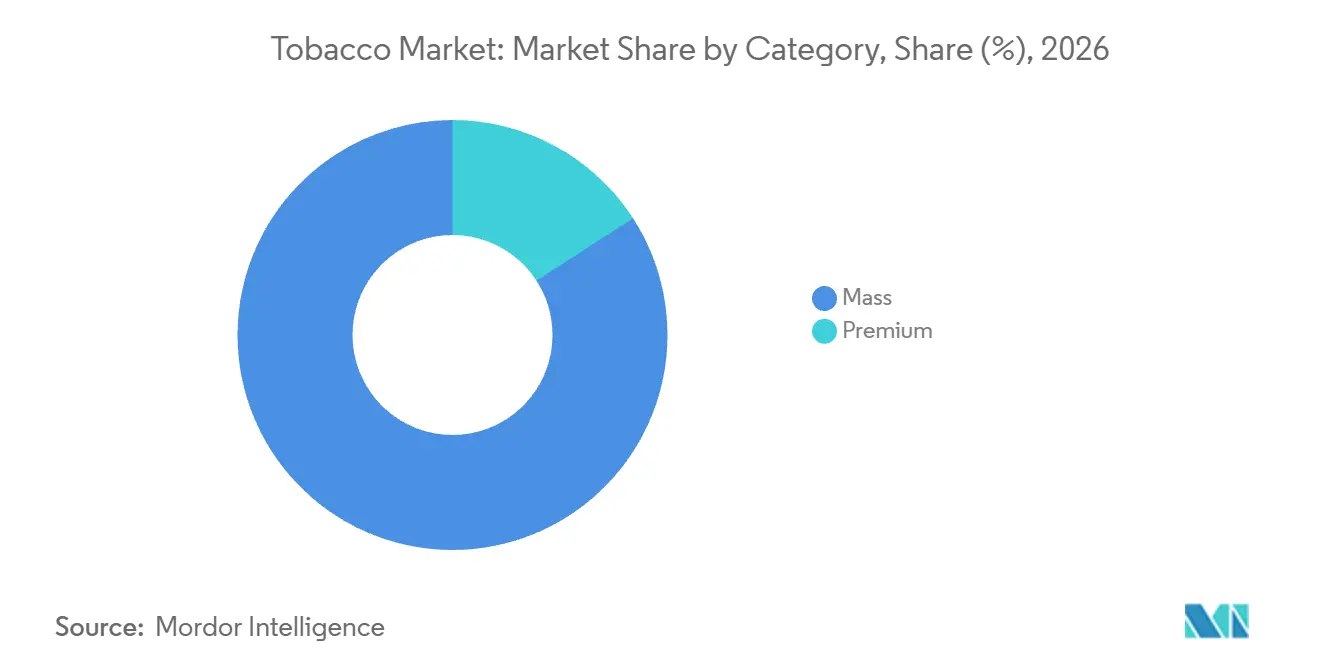
- Por categoria, a massa liderou com uma participação de 84,14% no tamanho do mercado de tabaco em 2026, e o premium é o segmento de crescimento mais rápido, com um CAGR previsto de 4,31% durante 2027-2032.
- Entre os utilizadores finais, os homens detinham a maior participação, de 75,37% em 2026, enquanto as mulheres são o segmento de crescimento mais rápido, com um CAGR previsto de 4,03% durante 2027-2032.
- Por canal de distribuição, as lojas de conveniência/mercearias lideraram com uma participação de 52,36% em 2026, e as lojas de varejo online são o segmento de crescimento mais rápido, com um CAGR previsto de 5,08% durante 2027-2032.
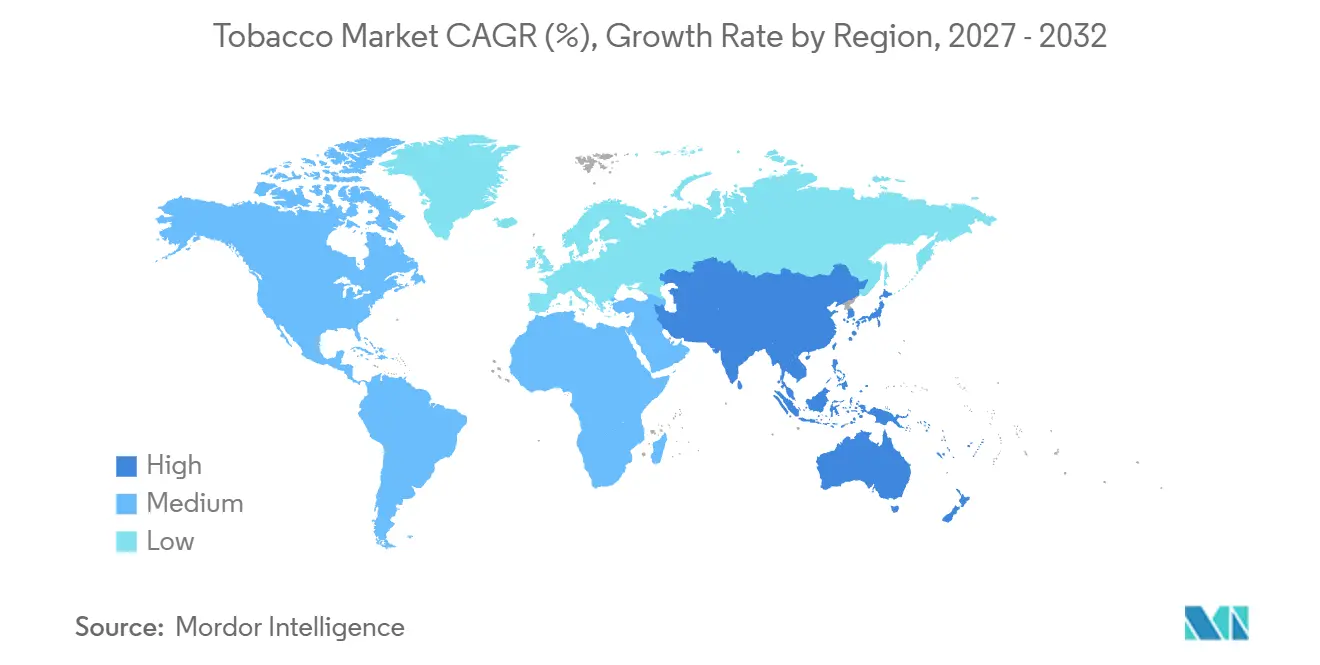
- Geograficamente, a Ásia-Pacífico detinha a maior participação, de 45,23% em 2026, e é também a região de crescimento mais rápido, com um CAGR previsto de 4,34% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inovação de Produtos e Formatos Alternativos de Nicotina | +1.25% | Na República Tcheca | Médio prazo (2-4 anos) |
| Posicionamento de Produtos de Redução de Danos e Risco Reduzido | +1.05% | Nos Estados Unidos | Médio prazo (2 a 4 anos) |
| Urbanização e Fatores de Estresse de Estilo de Vida | +0.65% | Instituições educacionais da Cisjordânia | Longo prazo (≥ 4 anos) |
| Forte Fidelidade à Marca e Persistência de Hábitos | +0.9% | Em todo o território da Irlanda | Longo prazo (≥ 4 anos) |
| Inovação de Sabores e Diferenciação Sensorial | +0.5% | Japão em nível nacional | Curto prazo (≤ 2 anos) |
| Estratégias de Marketing por Meio de Embalagens e Pontos de Venda | +0.4% | Em Washington, DC | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Inovação de Produtos e Formatos Alternativos de Nicotina
Na República Tcheca, 11,6% das pessoas pesquisadas em 2025 relataram usar cigarros eletrônicos pelo menos mensalmente, estabelecendo uma base de usuários recorrentes para um formato alternativo. A Philip Morris ČR a.s. reportou 2,3 bilhões de remessas de produtos sem fumaça no país em 2025, em todas as suas categorias combinadas sem fumaça. O crescimento em sua categoria de vaporizadores foi parcialmente compensado por menores consumíveis de tabaco aquecido, resultando em um resultado de volume geral levemente positivo. O uso mensal e as remessas substanciais dos produtores conferem aos formatos alternativos uma base comercial além da mera disponibilidade de novos dispositivos. O investimento seletivo em vaporizadores é, portanto, mais defensável do que presumir que cada formato sem fumaça segue o mesmo caminho de demanda.
Posicionamento de Produtos de Redução de Danos e Risco Reduzido
A comunicação de risco específica por produto oferece aos consumidores adultos de cigarros uma base concreta para considerar formatos alternativos de nicotina. Em 30 de junho de 2026, a FDA dos EUA emitiu ordens de risco modificado para 20 variantes de sachês de nicotina ZYN, permitindo que a PMI U.S., o negócio norte-americano da Philip Morris International Inc. (PMI), comercialize uma alegação específica de menor risco. A alegação permitida vincula o uso dos produtos autorizados em vez de cigarros a menores riscos de câncer bucal, doenças cardíacas, câncer de pulmão, acidente vascular cerebral, enfisema e bronquite crônica. A British American Tobacco plc (BAT) adicionou 4,7 milhões de consumidores adultos em suas próprias marcas Smokeless em 2025 e estimou 35 milhões de consumidores em idade legal até 30 de junho de 2026, em produtos de vapor, aquecidos e orais. A vantagem de comunicação pertence às variantes ZYN autorizadas e à sua alegação específica de mudança, portanto, uma adoção mais ampla não confere a todos os sachês de nicotina o mesmo posicionamento.
Urbanização e Fatores de Estresse de Estilo de Vida
O estresse ocupacional e o tabagismo foram associados em uma coorte de docentes de enfermagem, situando o uso de tabaco em um contexto específico de vida profissional. Uma pesquisa realizada de 1º de dezembro de 2024 a 31 de janeiro de 2025 abrangeu docentes de enfermagem em 17 instituições educacionais palestinas na Cisjordânia. Os fumantes atuais relataram maior estresse ocupacional do que os não fumantes e ex-fumantes, com uma associação transversal significativa entre o status de tabagismo e os níveis de estresse. A comparação conecta o status de tabagismo com a pressão no local de trabalho entre esses profissionais da educação, e não com um formato de produto específico. Para os fornecedores que atendem a essa coorte, as circunstâncias ocupacionais fornecem um contexto de cliente distinto, além das preferências de produto.
Forte Fidelidade à Marca e Persistência de Hábitos
O uso diário repetido oferece aos fornecedores uma base de demanda recorrente com um valor comercial diferente da experimentação ocasional de produtos. Na Irlanda, 11,7% das pessoas com 16 anos ou mais relataram uso diário de tabaco, vaporizadores e produtos de nicotina em 2025.[1] O valor comparável era de 9,3% em 2022. O grupo de produtos combinado incluiu narguilés, tabaco aquecido, tabaco de mascar, sachês de nicotina e cigarros eletrônicos com ou sem nicotina. Dentro desse grupo agregado, o uso ocasional aumentou apenas de 3,2% para 3,7% no mesmo período, portanto, a maior parte da expansão no uso relatado envolveu uma rotina diária, e não participação ocasional.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações Rigorosas de Controle do Tabaco | -0.75% | Em todo o território do Reino Unido | Curto prazo (≤ 2 anos) |
| Crescente Estigma Social em Torno do Tabagismo | -0.55% | América do Norte, Europa, Ásia-Pacífico, América do Sul, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Restrições na Cadeia de Suprimentos e em Matérias-Primas | -0.35% | Brasil, Bangladesh, México, Paquistão, Estados Unidos e Índia | Curto prazo (≤ 2 anos) |
| Proibições de fumar em locais públicos e campanhas antitabagismo | -0.25% | França em nível nacional | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Rigorosas de Controle do Tabaco
O design do produto pode determinar se um vaporizador de nicotina tem uma via legal para chegar aos compradores no Reino Unido. Desde 1º de junho de 2025, as empresas do Reino Unido estão proibidas de vender ou fornecer vaporizadores descartáveis online ou em lojas.[2] A restrição abrange produtos com e sem nicotina, incluindo diretamente os vaporizadores de nicotina descartáveis em seu alcance. Como ambos os canais de venda são cobertos, transferir um produto proibido de uma loja para um vendedor online não oferece nenhuma solução alternativa de distribuição. Os vaporizadores reutilizáveis permanecem à venda, preservando uma rota alternativa para os fornecedores capazes de oferecer esse formato. Para os fornecedores de produtos descartáveis, recuperar o acesso requer, portanto, uma arquitetura de produto diferente, de modo que um redesenho deve ser concluído antes que o formato possa reingressar no canal do Reino Unido.
Crescente Estigma Social em Torno do Tabagismo
A desaprovação social pode restringir a demanda por cigarros ao reduzir as situações em que um comprador está disposto a fumar. O ato de fumar insere o uso do produto em um contexto social, de modo que a restrição se aplica ao consumo, bem como à compra. Uma marca preferida pode manter seu apelo para o indivíduo, ao mesmo tempo em que se torna mais difícil de usar na presença de outras pessoas. Um preço mais baixo pode aliviar o encargo financeiro, mas não resolve diretamente as objeções à ocasião de fumar em si. Para os fabricantes, isso separa a retenção de marca do consumo repetido, porque as respostas convencionais de produto e precificação podem não eliminar um limite baseado em ocasião para a demanda.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Escala de Cigarros e Expansão do Tabaco AquecidoOs cigarros detinham a maior participação de segmento, de 82,33% em 2026. A Philip Morris International Inc. enviou 607,4 bilhões de cigarros globalmente em 2025, ilustrando a escala do negócio de cigarros de um produtor estabelecido. A British American Tobacco plc vendeu 465 bilhões de unidades de cigarros globalmente naquele ano, queda de 8% em relação a 505 bilhões em 2024. Uma variação de volume de 1% equivaleria a cerca de 6,1 bilhões de cigarros para a PMI e 4,7 bilhões de unidades para a BAT, mas o declínio de 8% da BAT situa essa escala operacional dentro de seu negócio de cigarros em contração.
Os produtos de tabaco aquecido são o segmento de crescimento mais rápido, com um CAGR previsto de 3,89% durante 2027-2032. No segundo trimestre de 2026, o volume de vendas ajustado no mercado do IQOS da PMI cresceu 5,1% em relação ao ano anterior, excluindo o impacto líquido dos movimentos estimados de estoque de distribuidores e atacadistas. O resultado incluiu reduções esperadas de estoque doméstico e ajuste inicial do consumidor após o aumento de preço impulsionado pelo imposto especial de consumo de 1º de abril no Japão, juntamente com a proibição de sabores característicos na Polônia. Essas pressões conectam o resultado comercial à política de impostos especiais de consumo e de sabores, bem como à adoção do produto. Uma oferta de consumíveis de tabaco aquecido precisa acomodar mudanças de política local, o que vincula a expansão à execução em cada jurisdição de venda.

Por Categoria:
Acessibilidade de Massa e Crescimento Premium SeletivoA massa foi o maior segmento, com uma participação de 84,14% em 2026. Em janeiro de 2026, a CRISIL Ratings classificou os cigarros com menos de 65 mm como o segmento de massa da Índia e descreveu a categoria como altamente sensível ao preço. A mesma avaliação esperava que os produtores absorvessem parte de um aumento de imposto devido a essa sensibilidade ao preço. Esse segmento representou de 40% a 45% dos volumes de cigarros da Índia, portanto, o custo que os produtores absorvem se aplica a uma grande parte da produção de cigarros do país.
O premium é o segmento de crescimento mais rápido, com um CAGR previsto de 4,31% durante 2027-2032. A Oettinger Davidoff reportou crescimento de vendas de 2,4% para a Davidoff e de 16,1% para a Zino em 2025, dentro de seu segmento de charutos de marca própria. Os fornecedores de charutos premium podem abordar a expansão por meio de um portfólio de marcas diferenciado, usando o contraste no desempenho de vendas para identificar qual parte de sua oferta está ganhando impulso comercial. A oportunidade é seletiva, porque o posicionamento premium dá acesso a uma categoria, mas não equaliza a demanda capturada por marcas individuais dentro do portfólio do mesmo proprietário.
Por Utilizador Final:
Uma Base Masculina Estabelecida e Expansão da Receita FemininaOs homens representaram uma participação de 75,37% no tamanho do mercado de tabaco em 2026, tornando-os o maior segmento. Na República Tcheca, 25,7% dos homens com 15 anos ou mais eram fumantes atuais de produtos de tabaco em 2025, incluindo fumantes diários e ocasionais de pelo menos uma vez por mês. O grupo de tabaco medido abrangeu cigarros manufaturados e enrolados à mão, cachimbos, charutos, cigarrilhas e narguilés. O peso comercial do segmento, portanto, repousa em uma população fumante estabelecida que abrange múltiplas formas de produtos tradicionais, e não em um único formato de cigarro.
As mulheres são o segmento de crescimento mais rápido, com um CAGR previsto de 4,03% durante 2027-2032. Em 2025, 18,6% das mulheres com 15 anos ou mais na República Tcheca eram fumantes atuais de tabaco. A Haypp reportou que as latas vendidas para clientes femininas de sachês de nicotina no Haypp.com e no Northerner.com no Reino Unido cresceram 202% em 2025. Isso oferece aos fornecedores de sachês uma rota de crescimento entre as mulheres nessas plataformas que não depende da expansão da população de fumantes tradicionais.
Por Canal de Distribuição:
Alcance das Lojas de Conveniência e Transações OnlineAs lojas de conveniência/mercearias representaram uma participação de 52,36% no mercado de tabaco em 2026, tornando-as o maior segmento. Nos Estados Unidos, as lojas de conveniência responderam por 82,9% das vendas de cigarros em 2025, de acordo com dados da NIQ fornecidos pela NACS, a associação de lojas de conveniência. O canal também respondeu por 92,9% das vendas de outros produtos de tabaco dos EUA naquele ano. Um fornecedor sem distribuição em lojas de conveniência nos Estados Unidos, portanto, tem outros canais para no máximo 17,1% das vendas de cigarros e 7,1% das vendas de outros produtos de tabaco.
As lojas de varejo online são o segmento de crescimento mais rápido, com um CAGR previsto de 5,08% durante 2027-2032. O Haypp Group registrou 1,45 milhão de pedidos por meio de seu negócio de comércio eletrônico no segundo trimestre de 2026, em comparação com 1,17 milhão um ano antes. Sua contagem de consumidores ativos atingiu 667.000 naquele trimestre, em comparação com 536.000 no segundo trimestre de 2025. Os pedidos e os consumidores ativos cresceram cada um cerca de um quarto, portanto, o crescimento de transações da Haypp foi acompanhado por uma base de clientes mais ampla, e não apenas por pedidos mais frequentes de compradores existentes.
Análise Geográfica
Mercado de Tabaco da Ásia-Pacífico
A Ásia-Pacífico detinha uma participação de 45,23% no mercado de tabaco em 2026 e era a maior e mais rápida geografia em crescimento, com um CAGR previsto de 4,34% durante 2027-2032. A OMS estimou 364 milhões de usuários de tabaco com 15 anos ou mais em sua Região do Sudeste Asiático e 431 milhões em sua Região do Pacífico Ocidental em 2024. A Japan Tobacco reportou 34% mais usuários do Ploom no Japão em dezembro de 2025 do que em dezembro de 2024, após o lançamento do Ploom AURA. A PT HM Sampoerna Tbk. reportou 79,4 bilhões de unidades enviadas na Indonésia em 2025, queda de 1,8% em relação ao ano anterior, atribuindo o declínio principalmente à erosão ilícita do volume da indústria legal, e não à perda de participação competitiva. Novos usuários de tabaco aquecido criam espaço para vendas de consumíveis, mas o fornecimento ilícito pode corroer os volumes de cigarros que sustentam a base de produtores estabelecidos.
A América do Norte apresenta uma disputa de posicionamento de marca para produtores de cigarros que atendem à demanda estabelecida. A participação de valor de cigarros próprios da British American Tobacco plc nos Estados Unidos aumentou 30 pontos-base em 2025. A Europa acrescenta um negócio distinto de tabaco oral, ilustrado pelos 212 milhões de latas de snus enviados pela Philip Morris International Inc. em sua região Europa definida pela empresa em 2025. O ganho de participação de valor nos EUA da BAT aponta para a concorrência pelos gastos com cigarros, enquanto as remessas de snus da PMI caíram de 236,7 milhões de latas em 2024, tornando a retenção de volume uma prioridade distinta para seu negócio de tabaco oral europeu.
A América do Sul oferece espaço para a concorrência de marcas de cigarros, com a British American Tobacco plc reportando um aumento em sua participação de valor de cigarros próprios no Brasil em 2025. Conquistar uma posição maior no negócio de cigarros daquele país é uma rota comercial distinta de depender de uma expansão mais ampla dos gastos regionais. No Oriente Médio e África, a British American Tobacco Kenya plc reportou uma prevalência estimada de cigarros ilícitos de 45% no mercado doméstico de cigarros do Quênia em 2025, acima de 37% em 2024, citando pesquisa de terceiros. Isso cria um canal concorrente substancial fora da base de receita do fornecedor formal. O aumento de 8 pontos percentuais na prevalência ilícita significa que uma parcela maior da demanda queniana por cigarros foi atendida fora do fornecimento legal, portanto, a força da marca por si só não pode recuperar o volume lícito.
Estrutura Regulatória e Perspectivas
A comparação considera jurisdições selecionadas do ponto de vista de um fabricante de produto acabado lícito que busca atender à demanda do varejo doméstico. A China exige que os fabricantes de produtos de tabaco obtenham uma licença de empresa de produção e aprovação para expansão da capacidade de produção por meio de construção ou atualização técnica. O registro do produto, a permissão de produção e a elegibilidade do comprador no varejo, portanto, afetam diferentes partes da decisão comercial, desde o comprometimento da capacidade de fabricação até a conversão da produção em vendas lícitas.
Tabela Regulatória
| Fator de decisão | Reino Unido | China | Brasil |
|---|---|---|---|
| Autoridade principal | Trading Standards na Inglaterra, País de Gales e Escócia; conselhos locais na Irlanda do Norte | Administração do Monopólio Estatal do Tabaco, gerida pelo MIIT | Anvisa |
| Principais instrumentos ou direção | Mecanismo de penalidade para vendas de tabaco a menores de 18 anos na Inglaterra e no País de Gales de 29 de outubro a 31 de dezembro de 2026; corte de vendas de tabaco no Reino Unido para pessoas nascidas em ou após 1º de janeiro de 2009, a partir de 1º de janeiro de 2027 | Licenciamento de produção pela Lei do Monopólio do Tabaco e aprovação de expansão de capacidade | Registro de produtos de tabagismo derivados do tabaco domésticos e importados; renovação anual |
| Efeito comercial | Os limites de elegibilidade no varejo moldam a base de clientes acessível | É necessária permissão para entrada na fabricação e expansão de capacidade | A venda segue a publicação da aprovação do registro; a renovação mantém o direito de vender |
| Atratividade atual da política | Médio | Baixo | Médio |
| Direção futura da atratividade da política | Endurecimento | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||
Os requisitos de aprovação da China e suas prioridades de fiscalização de dezembro de 2025 e janeiro de 2026 apoiam a continuidade do quadro de conformidade para um fabricante já licenciado. O requisito de renovação anual do Brasil sustenta um encargo contínuo de acesso ao mercado, enquanto a agenda regulatória da Anvisa para 2026-2027 lista uma proposta em andamento para regulamentar produtos de tabagismo à base de nicotina. Na Inglaterra e no País de Gales, o corte por data de nascimento no Reino Unido programado para 1º de janeiro de 2027 substitui um limite de menores de 18 anos e restringe progressivamente a base de clientes de varejo elegíveis. A partir de 2027, o corte do Reino Unido impedirá que coortes mais jovens se tornem compradores elegíveis de tabaco à medida que envelhecem, portanto, a permissão de fabricação por si só não preservará o alcance futuro de clientes.
Etapas da Cadeia de Valor
A comparação da cadeia de valor acompanha o fornecimento de folhas, a fabricação de produtos acabados e as vendas ao consumidor, mostrando onde o controle de especificações e rotas cria oportunidades de geração de receita. Em 2025, a Philip Morris International Inc. contratou diretamente com agricultores na Argentina, Brasil, Itália, Paquistão e Polônia, com o fornecimento direto representando aproximadamente 23% de suas necessidades globais de folhas. A maior parte de suas necessidades de folhas em 2025, portanto, estava fora de contratos diretos com agricultores, de modo que a parcela maior de seu fornecimento de folhas não foi contratada diretamente com os produtores.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento e processamento de folhas | Fornecedores e processadores de folhas, como a Universal Leaf Tobacco | Vendas de folhas processadas conforme as especificações do fabricante | Obter folhas que atendam às especificações do fabricante | Qualificar origens de cultivo alternativas em relação às mesmas especificações |
| Fabricação de produtos acabados | Fabricantes de tabaco e nicotina, como a Philip Morris International Inc. e a British American Tobacco plc | Vendas de produtos acabados | Coordenar a produção em formas de produtos distintas | Escalonar adições de capacidade por tipo de produto |
| Distribuição e vendas ao consumidor | Varejistas de marcas integradas, como a Philip Morris International Inc. | Vendas de produtos por meio de varejo próprio e comércio eletrônico | Diferentes requisitos de distribuição entre os mercados | Combinar vendas diretas e rotas intermediárias por mercado |
| Fonte: Mordor Intelligence | ||||
Os fornecedores independentes de folhas capturam valor por meio da correspondência de especificações, enquanto o fornecimento direto oferece aos fabricantes uma forma diferente de organizar o relacionamento com o produtor. Mais a jusante, os próprios canais de consumo de um fabricante estendem seu papel além da produção, vinculando os retornos comerciais à capacidade de operar rotas de vendas adequadas localmente. A escolha estrutural é quanto dessa coordenação reter internamente, porque a propriedade de um estágio adicional traz responsabilidade por suas demandas operacionais distintas.
Cenário Competitivo
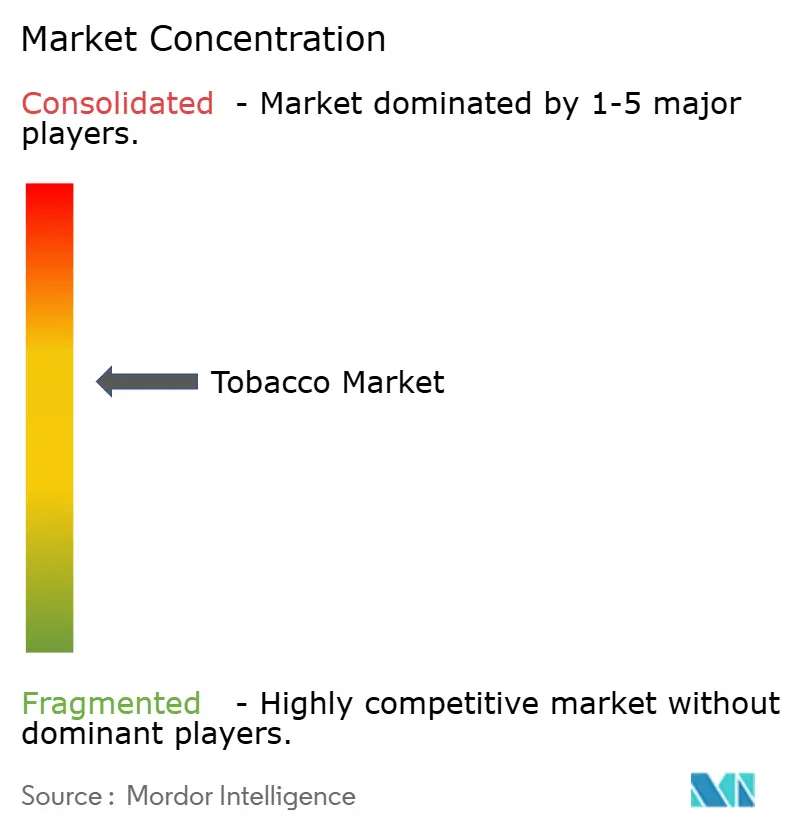
Os principais concorrentes incluem a Philip Morris International Inc., a British American Tobacco plc, a Japan Tobacco Inc., a Imperial Brands plc e a KT&G Corporation. O setor tem um nível de liderança multinacional concentrado, com rivalidade se estendendo por produtos de tabaco estabelecidos e formatos alternativos. O negócio sem fumaça da PMI gerou 41,5% de sua receita líquida total em 2025, conferindo a esse portfólio um peso econômico substancial dentro da empresa.[3] O negócio global de cigarros da KT&G gerou 54,1% de sua receita de cigarros do grupo em 2025, superando seu negócio doméstico de cigarros pela primeira vez. Como a PMI obtém receita substancial de produtos sem fumaça enquanto a receita de cigarros da KT&G provém principalmente de seu negócio global, a mesma regra tributária ou de produto afetaria suas bases de receita de forma diferente.
Em 2025, a BAT lançou o Vuse Ultra, o glo Hilo e o Velo Shift nas categorias de vapor, produto aquecido e oral moderno. A Japan Tobacco reportou crescimento de volume do Ploom de quase 40% em 2025 e ganhos contínuos de participação em seus mercados, incluindo o Japão. Essas abordagens colocam a amplitude do portfólio e a execução da plataforma no centro da concorrência, com uma oferta de múltiplas categorias e um negócio de produto aquecido em crescimento criando diferentes rotas para os consumidores adultos. Os ganhos de volume do Ploom tornam a demanda realizada pela plataforma um sinal competitivo mais forte do que a amplitude de lançamento por si só.
A PMI reportou produtos sem fumaça disponíveis para venda em 109 mercados em 30 de junho de 2026. Ela estimou mais de 43 milhões de consumidores em idade legal de seus produtos sem fumaça em 31 de dezembro de 2025. Em 15 de maio de 2025, a Imperial Brands plc se reuniu com funcionários de política de vaporizadores do Reino Unido juntamente com a British American Tobacco plc, a Japan Tobacco International e a Philip Morris. A reunião abordou respostas a uma consulta sobre medidas adicionais de conformidade para o Imposto sobre Produtos de Vaporização. A participação conjunta deles coloca a conformidade com o imposto sobre vaporizadores em uma agenda regulatória compartilhada para esses grupos concorrentes.
Líderes do Setor de Tabaco
-
Philip Morris International Inc.
-
British American Tobacco plc
-
Japan Tobacco Inc.
-
Imperial Brands plc
-
KT&G Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tabaco Empresas cobertas neste relatório
- China National Tobacco Corporation
- Philip Morris International Inc.
- British American Tobacco plc
- Japan Tobacco Inc.
- Imperial Brands plc
- Altria Group, Inc.
- KT&G Corporation
- ITC Limited
- PT Gudang Garam Tbk
- Eastern Company SAE
- Japan Tobacco International (Logic, Ploom)
- Scandinavian Tobacco Group A/S
- Turning Point Brands, Inc.
- NTC Industries Limited
- Vector Group Ltd.
- Mac Baren Tobacco Company A/S
- PT Djarum
- Habanos S.A.
- Godfrey Phillips India Limited (Godfrey Phillips India)
- Universal Corporation
Principais Oportunidades para os Participantes do Mercado
A comparação de oportunidades separa a adoção de dispositivos, o reabastecimento de consumíveis e a expansão do portfólio de produtos para consumidores adultos de nicotina nos Estados Unidos. Em 28 de agosto de 2026, a FDA autorizou a JUUL Labs Inc. a comercializar o dispositivo JUUL2 e os pods com sabor de tabaco e mentol nos Estados Unidos. A PMI U.S. iniciou a comercialização do ZYN ULTRA em junho de 2026 sob orientação recente da FDA, e a afiliada da PMI, Swedish Match USA, Inc., fabrica os produtos. Esses desenvolvimentos criam diferentes decisões comerciais em torno de um sistema autorizado, sua oferta contínua de consumíveis e o desenvolvimento gradual de uma linha de sachês.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador/líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Adoção do dispositivo JUUL2 | Um dispositivo definido tem autorização de comercialização nos EUA | Consumidores adultos de cigarros eletrônicos | Desenvolver a demanda pelo dispositivo juntamente com a oferta de pods autorizada | Restrições de marketing específicas do produto | JUUL Labs Inc. |
| Reabastecimento de pods JUUL2 | Pods com sabor de tabaco e mentol acompanham o dispositivo autorizado | Usuários adultos que escolhem o sistema JUUL2 | Coordenar a oferta do dispositivo com o fornecimento de pods em conformidade | Testes de liberação antes da comercialização de lotes de cartuchos cobertos | JUUL Labs Inc. |
| Desenvolvimento da linha ZYN ULTRA | 11 produtos receberam autorização nos EUA em 21 de agosto de 2026 | Consumidores adultos de sachês de nicotina | Construir a linha autorizada e escalonar variantes adicionais de acordo com as decisões de revisão | Variantes adicionais de 11 mg estavam sob revisão da FDA em 21 de agosto de 2026 | Swedish Match USA, Inc., uma afiliada da PMI |
| Fonte: Mordor Intelligence | |||||
A abertura de prazo mais imediato é o sistema JUUL2 para consumidores adultos de cigarros eletrônicos, com autorização nos EUA cobrindo o dispositivo e os pods com sabor de tabaco e mentol. A JUUL Labs deve testar medidas especificadas de nicotina, pH, endotoxina e beta-D-glucana em lotes de cartuchos cobertos antes da comercialização sob as ordens JUUL2 da FDA. O ZYN ULTRA oferece uma rota gradual, com 11 produtos autorizados e variantes adicionais de 11 mg sob revisão da FDA em 21 de agosto de 2026, portanto, os gastos com extensão de linha devem seguir essas decisões.
Desenvolvimentos industriais recentes em Mercado de Tabaco
- Out 2026: A Scandinavian Tobacco Group A/S concluiu a venda de suas marcas de tabaco picado BREAK e Moro para a Japan Tobacco Inc. em 1º de outubro.
- Ago 2026: A FDA dos EUA autorizou a JUUL Labs Inc. a comercializar o dispositivo JUUL2 e os pods com sabor de tabaco e mentol nos Estados Unidos em 28 de agosto.
- Ago 2026: A FDA dos EUA autorizou a Swedish Match USA, Inc. a comercializar 11 produtos de sachês de nicotina ZYN ULTRA nos Estados Unidos em 21 de agosto.
Mercado de Tabaco Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O Mercado Global de Tabaco mede os gastos anuais dos consumidores em produtos de tabaco e nicotina acabados vendidos para consumo humano em todo o mundo. Abrange as vendas nas classificações de produto, categoria, utilizador final, canal de distribuição e geográficas utilizadas no relatório.
Exclusões de escopo: O comércio de folhas de tabaco brutas, hardware de vapor vendido sem nicotina e produtos de cannabis estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Cigarros
- Charutos e Cigarrilhas
- Cigarro Eletrônico
- Produtos de Tabaco Aquecido
- Tabaco Sem Fumaça
- Outros Tipos de Produto
- Por Categoria
- Massa
- Premium
- Por Usuário Final
- Homens
- Mulheres
- Por Canal de Distribuição
- Lojas de Conveniência/Mercearias
- Lojas Especializadas
- Lojas de Varejo Online
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A ficha técnica sobre tabaco e o relatório de prevalência global da Organização Mundial da Saúde fornecem evidências ilustrativas sobre usuários, famílias de produtos e padrões regionais, enquanto seus indicadores fiscais do Observatório Global de Saúde e a visão geral do tema tabaco descrevem os preços de varejo de cigarros, a acessibilidade e o contexto econômico do uso do tabaco. Publicações estatísticas nacionais e pesquisas de tabaco para adultos podem adicionar detalhes por país quando os analistas comparam a prevalência local e as tendências de uso de produtos com as evidências globais.
Os relatórios anuais de empresas e os registros regulatórios fornecem vendas de produtos reportadas, tendências de remessa, precificação, descrições de segmentos e exposição geográfica, enquanto materiais para investidores e cobertura de imprensa de reputação ajudam a esclarecer lançamentos, mudanças tributárias e desenvolvimentos de acesso ao mercado. Essas fontes não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas e questionários estruturados teriam como alvo fabricantes de tabaco e nicotina, atacadistas, especialistas em canais de varejo, analistas de categoria e especialistas regulatórios ou comerciais relevantes na APAC, EMEA e nas Américas. Os entrevistados seriam solicitados a verificar a interpretação das evidências secundárias, identificar mudanças na precificação de produtos acabados, mix de produtos, disponibilidade e rota para o mercado, e explicar lacunas onde os relatórios públicos são limitados. Os analistas comparariam essas observações com as divulgações das empresas e os dados dos países, registrando as diferenças não resolvidas para acompanhamento e triangulação, em vez de tratar um único relato como evidência de todo o mercado.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 15% | APAC: 45% |
| Nível médio: 55% | Líderes Funcionais/de Unidade: 35% | EMEA: 30% |
| Participantes menores: 15% | Gerentes: 50% | Américas: 25% |
Dimensionamento e Previsão do Mercado
O modelo estima os gastos anuais globais dos consumidores no varejo para produtos acabados e, em seguida, aloca o valor nas visões de produto, categoria, utilizador final, canal de distribuição, país e regional do relatório. Uma estimativa de cima para baixo começa com sinais de vendas ao consumidor reportadas e receita de fabricantes ou varejistas, com verificações seletivas de baixo para cima usando preços de varejo amostrados multiplicados por volumes unitários observados ou reportados e consolidações de fornecedores. Essas verificações testam se as estimativas de país e produto são plausíveis sem substituir o modelo de todo o mercado. Os principais indicadores incluem prevalência de uso de produtos por adultos e usuários por produto, volumes de cigarros e produtos alternativos, preços de varejo e mudanças tributárias, divulgações de remessas e receitas de produtores, e padrões de vendas por canal ou país. Os analistas usam esses indicadores para estimar o valor e as participações de segmento, mantendo o preço e o mix de produtos separados das variações de volume onde as evidências permitem, e aplicam análise de cenários para refletir diferenças em regulamentação, acessibilidade e adoção entre os mercados. Os especialistas revisariam as premissas em nível de variável e os caminhos de previsão em relação às evidências de país e produto, enquanto os analistas investigam lacunas verificando anos adjacentes, divulgações de empresas, dados públicos de preços e sinais de mercado comparáveis antes de revisar ou documentar uma premissa.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as divulgações das empresas, os indicadores de prevalência e preço por país, os dados comerciais e as evidências de canal, e então verificam totais inconsistentes, movimentos abruptos de participação, erros de moeda ou unidade e diferenças inexplicáveis em relação a sinais de mercado independentes. Um segundo analista revisa os cálculos e a trilha de fontes, e um revisor principal resolve as anomalias antes da aprovação. Discordâncias materiais acionam verificações de fontes ou recontato com entrevistados quando uma premissa citada, limite de produto ou evento de mercado precisa de esclarecimento. O modelo é atualizado anualmente, revisado entre ciclos quando eventos regulatórios, tributários ou de produto materiais alteram o mercado, e submetido a uma nova revisão de fontes e cálculos antes da entrega.
Dimensionamento do Mercado Global de Tabaco da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O Mercado Global de Tabaco mede os gastos anuais dos consumidores em produtos de tabaco e nicotina acabados vendidos para consumo humano em todo o mundo.
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os analistas usam esses indicadores para estimar o valor e as participações de segmento, mantendo o preço e o mix de produtos separados das variações de volume onde as evidências permitem, e aplicam análise de cenários para refletir diferenças em regulamentação, acessibilidade e adoção entre os mercados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,01 T de USD (2027) | |
| Consultoria Global A | 926 mil milhões de USD (2025) | Na sua base de 2025, esta estimativa está 8,3% abaixo do valor de 2027 deste relatório de 1,01 T de USD, 2 anos depois. A fonte reporta uma base de 2025 e projeta crescimento de mercado posterior até 2033, portanto, o ano de medição anterior contribui para um valor inferior à estimativa de 2027 do relatório. |
| Consultoria Global B | 954,3 mil milhões de USD (2025) | Na sua base de 2025, esta estimativa está 5,5% abaixo do valor de 2027 deste relatório de 1,01 T de USD, 2 anos depois. A fonte reporta uma estimativa de 2025 e projeta crescimento contínuo até 2035, portanto, o ano de medição anterior contribui para um valor inferior à estimativa de 2027 do relatório. |
Os analistas da Mordor Intelligence triangulam as divulgações das empresas, os indicadores de prevalência e preço por país, os dados comerciais e as evidências de canal, e então verificam totais inconsistentes, movimentos abruptos de participação, erros de moeda ou unidade e diferenças inexplicáveis em relação a sinais de mercado independentes.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de tabaco?
O tamanho é estimado em 1,01 trilhões de USD em 2027 e previsto para atingir 1,16 trilhões de USD até 2032, a um CAGR de 2,84% durante 2027-2032.
Quais forças apoiam o crescimento em produtos de tabaco e nicotina?
Formatos alternativos e uso recorrente sustentam a demanda. A British American Tobacco plc adicionou 4,7 milhões de consumidores Smokeless em 2025 e estimou 35 milhões de consumidores em idade legal até 30 de junho de 2026, em produtos de vapor, aquecidos e orais.
Qual tipo de produto de tabaco acabado tem a maior participação?
Os cigarros detinham uma participação de 82,33% em 2026, enquanto os produtos de tabaco aquecido têm previsão de crescimento mais rápido, a um CAGR de 3,89% durante 2027-2032.
Quem são os principais fornecedores de tabaco e nicotina?
Os principais participantes incluem a Philip Morris International Inc., a British American Tobacco plc, a Japan Tobacco Inc., a Imperial Brands plc e a KT&G Corporation.
Qual desafio regulatório afeta as vendas de produtos de nicotina?
A proibição do Reino Unido sobre vendas e fornecimento comercial de vaporizadores descartáveis, com ou sem nicotina, entrou em vigor em 1º de junho de 2025, abrangendo lojas e vendas online. Os vaporizadores reutilizáveis permanecem à venda.
Qual região lidera os gastos em produtos de tabaco e nicotina acabados?
A Ásia-Pacífico detinha uma participação de 45,23% em 2026 e é a região de crescimento mais rápido, com um CAGR previsto de 4,34% durante 2027-2032.