
Tamanho e Participação do Mercado de Luvas de Segurança Industrial
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 13.34 Bilhões de dólares |
| Tamanho do Mercado (2031) | 19.07 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.41 % |
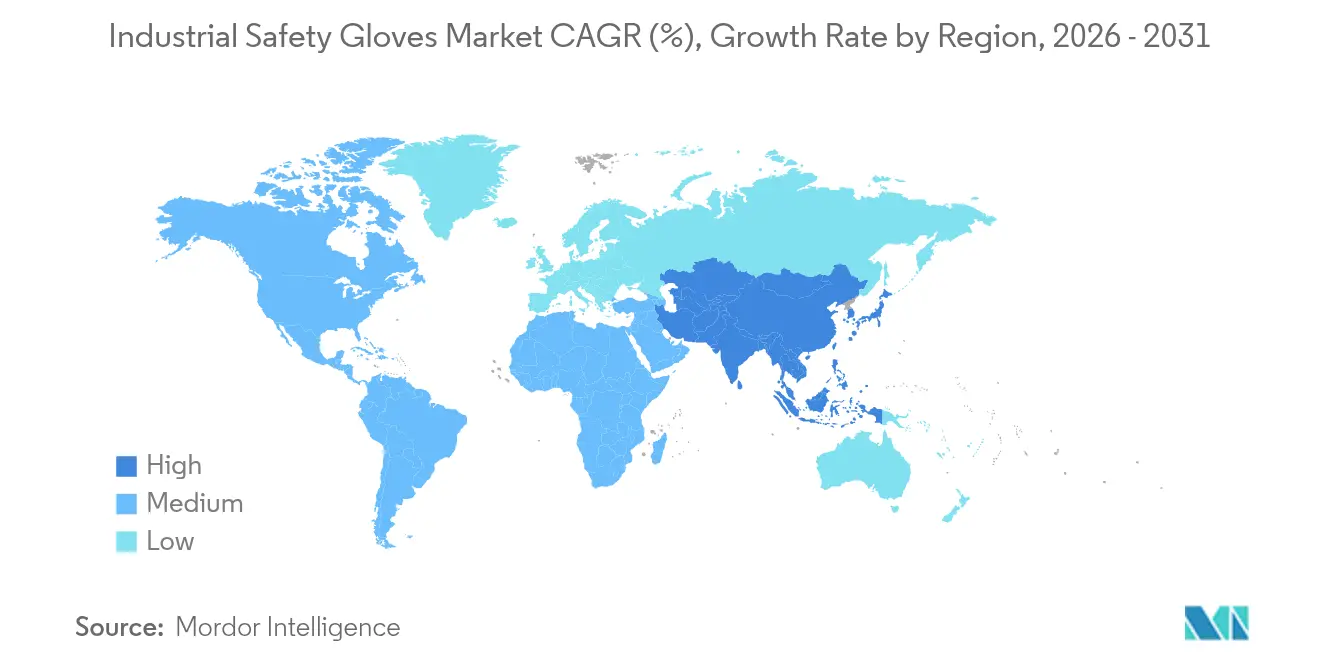
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
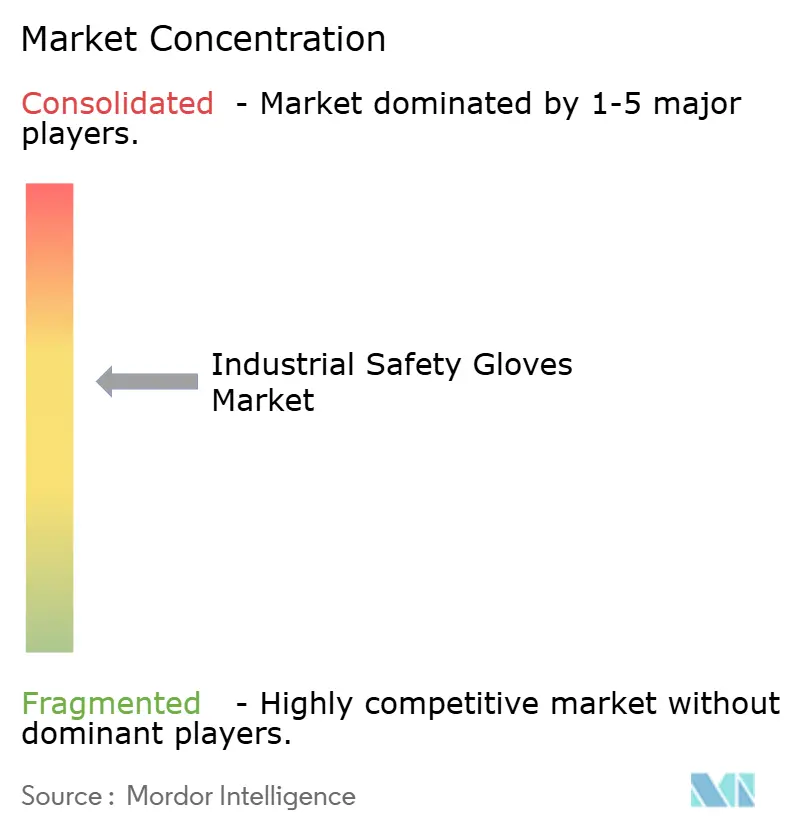
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Luvas de Segurança Industrial por Mordor Intelligence
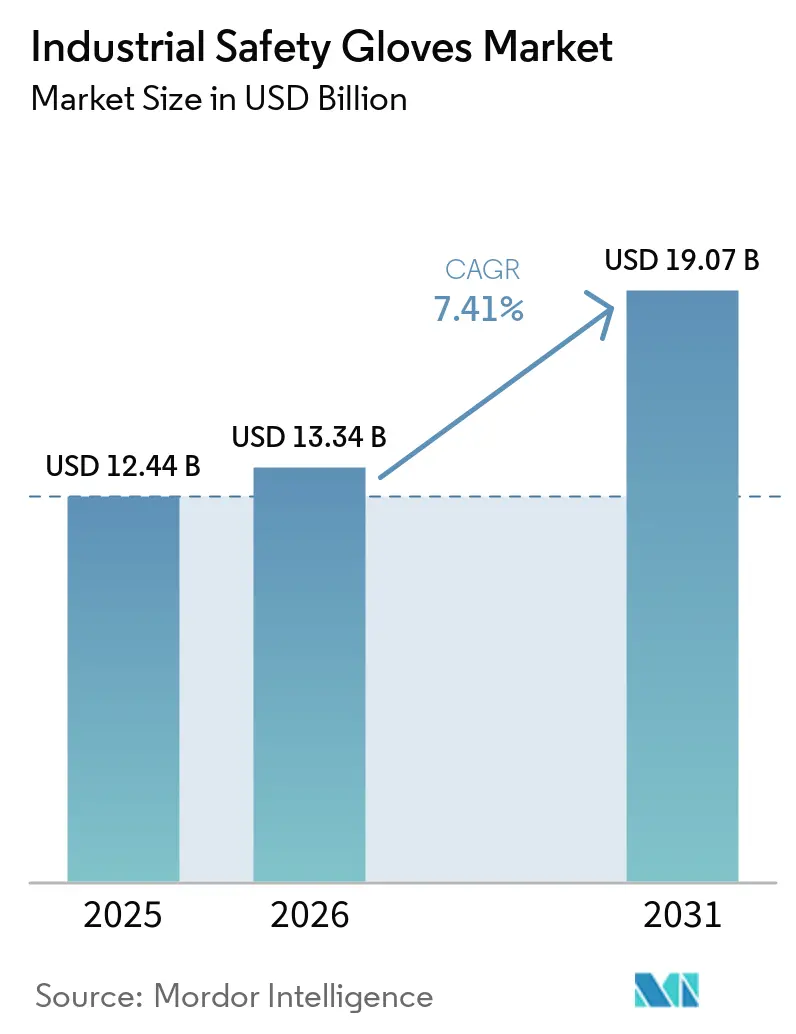
O tamanho do mercado global de luvas de segurança industrial foi avaliado em USD 12,44 bilhões em 2025 e estima-se que cresça de USD 13,34 bilhões em 2026 para atingir USD 19,07 bilhões até 2031, registrando uma taxa de crescimento anual composta (CAGR) de 7,41% durante o período de previsão 2026-2031. O mercado global de luvas de segurança industrial está crescendo devido ao aumento da conscientização sobre segurança no trabalho e à aplicação de regulamentações mais rígidas de proteção ocupacional em setores como manufatura, construção, petróleo e gás, saúde e produtos químicos. A rápida industrialização e automação aumentaram a exposição dos trabalhadores a riscos mecânicos, químicos, térmicos e biológicos, impulsionando a adoção de luvas de proteção específicas para cada tarefa, incluindo tipos resistentes a cortes, resistentes a produtos químicos e resistentes ao calor. Além disso, a expansão da logística de comércio eletrônico e da armazenagem aumentou a necessidade de proteção das mãos em atividades de manuseio de materiais. O setor de saúde também continua a demandar luvas descartáveis de alto desempenho para controle de higiene. Inovações em materiais como nitrila, neoprene e fibras de alto desempenho melhoraram a durabilidade, o conforto e a aderência, levando a maiores taxas de substituição e adoção mais ampla, contribuindo assim para o crescimento do mercado.
Principais Conclusões do Relatório
- Por tipo de material, o látex capturou 34,34% da participação do mercado de luvas de segurança industrial em 2025, enquanto o HPPE deve expandir a um CAGR de 8,67% durante 2026-2031.
- Por tipo de produto, as luvas reutilizáveis lideraram com 76,88% da receita de 2025; as luvas descartáveis devem crescer a um CAGR de 8,13% até 2031.
- Por funcionalidade, as luvas resistentes a cortes representaram 44,32% de participação em 2025 e as luvas resistentes ao calor e às chamas estão avançando a um CAGR de 8,85% até 2031.
- Por usuário final, o setor automotivo deteve 24,54% da demanda de 2025, enquanto a fabricação farmacêutica está posicionada para um CAGR de 8,91% entre 2026-2031.
- Por geografia, a América do Norte comandou 32,44% do valor em 2025; a Ásia-Pacífico é a região de crescimento mais rápido com um CAGR de 8,53% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regras globais rígidas de saúde e segurança no trabalho | +1.8% | Global, com aplicação mais rigorosa na América do Norte e na União Europeia | Médio prazo (2-4 anos) |
| Crescente foco na segurança e proteção dos funcionários | +1.3% | Global, particularmente em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Expansão de setores como automotivo, construção, mineração, produtos químicos e petróleo e gás | +1.5% | Núcleo na Ásia-Pacífico, com expansão para o Oriente Médio e América do Sul | Médio prazo (2-4 anos) |
| Aumento de acidentes industriais e incidentes de lesões | +1.0% | Global, com maior incidência em centros de manufatura emergentes | Curto prazo (≤ 2 anos) |
| Avanços nos materiais de luvas | +1.6% | Global, liderado por centros de inovação na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Maior demanda por luvas descartáveis, particularmente nos setores de saúde e farmacêutico | +1.4% | Clusters farmacêuticos da América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Regras globais rígidas de saúde e segurança no trabalho
Regulamentações de segurança ocupacional mais rígidas em todo o mundo estão impulsionando a demanda por luvas de segurança industrial, uma vez que as empresas são obrigadas a fornecer proteção adequada para as mãos, a fim de prevenir lesões e evitar repercussões legais. As autoridades reguladoras estão intensificando as inspeções, aplicando padrões de conformidade e impondo penalidades financeiras mais elevadas, levando os empregadores a padronizar os equipamentos de proteção individual em setores como manufatura, construção e manuseio de produtos químicos. Por exemplo, a Administração de Segurança e Saúde Ocupacional (OSHA) estabeleceu a penalidade máxima por uma violação grave em 16.550 USD por violação em 2025, aumentando significativamente o custo do não cumprimentoPenalidades da OSHA, osha.gov">[1]. Consequentemente, as organizações estão adotando cada vez mais luvas de mão certificadas como medida preventiva, contribuindo para o crescimento do mercado.
Expansão de setores como automotivo, construção, mineração, produtos químicos e petróleo e gás
A expansão de setores intensivos em mão de obra e propensos a riscos impulsiona significativamente a demanda por luvas de segurança industrial, pois os trabalhadores frequentemente manuseiam ferramentas cortantes, materiais pesados, óleos, solventes e equipamentos de alta temperatura. Esses setores incluem manufatura, construção, automotivo e processamento químico, onde o risco de lesões é elevado devido à natureza das tarefas realizadas. O aumento das capacidades de produção e os projetos de infraestrutura exigem equipamentos de proteção para as mãos a fim de minimizar os riscos de lesões e garantir operações ininterruptas. Por exemplo, de acordo com dados publicados pelo Ministério das Indústrias Pesadas da Índia em fevereiro de 2026, com referência à Sociedade dos Fabricantes de Automóveis da Índia (SIAM), a indústria automobilística por si só representa quase 15% da receita de GST do país e apoia aproximadamente 30 milhões de empregos em toda a cadeia de valor[2]. A escala de tão extensas forças de trabalho industriais sustenta a aquisição consistente de luvas de proteção para salvaguardar os trabalhadores e cumprir as regulamentações. Além disso, padrões de segurança rigorosos e regulamentações governamentais enfatizam ainda mais a importância do uso de luvas de segurança industrial nesses setores para prevenir acidentes de trabalho e garantir o bem-estar dos funcionários.
Avanços nos materiais de luvas
Os avanços nos materiais de luvas estão impulsionando o aumento da adoção de luvas de segurança industrial ao melhorar tanto a proteção quanto a usabilidade. Os fabricantes estão introduzindo fibras de alto desempenho, polímeros de engenharia e revestimentos multicamadas que oferecem maior resistência a cortes, perfurações, produtos químicos e calor, mantendo um design leve e flexível. Recursos como maior respirabilidade, melhor aderência em condições oleosas, compatibilidade com telas sensíveis ao toque e ajuste ergonômico ajudam a reduzir a fadiga do trabalhador e aumentar a produtividade, incentivando o uso consistente de luvas durante as tarefas. Além disso, maior durabilidade e designs laváveis reduzem a frequência de substituição, tornando essas luvas mais econômicas para os empregadores. Essas melhorias no desempenho e no conforto estão expandindo sua aplicação na manufatura de precisão, eletrônicos, montagem automotiva e manuseio de produtos químicos, impulsionando assim o crescimento do mercado.
Maior demanda por luvas descartáveis, particularmente nos setores de saúde e farmacêutico
Os crescentes requisitos de higiene e controle de contaminação na produção de saúde e farmacêutica estão impulsionando a crescente demanda por luvas de segurança descartáveis. Hospitais, laboratórios e instalações de fabricação farmacêutica dependem de luvas de uso único para prevenir a contaminação cruzada entre pessoal, equipamentos e produtos estéreis, exigindo substituições frequentes durante as operações diárias. As diretrizes regulatórias apoiam ainda mais essa prática. Por exemplo, o Guia para a Indústria da Agência de Alimentos e Medicamentos dos EUA (FDA): Produtos Farmacêuticos Estéreis Produzidos por Processamento Asséptico - Boas Práticas de Fabricação Atuais recomenda que as luvas estéreis sejam regularmente higienizadas ou substituídas após o paramentação inicial para reduzir os riscos de contaminação[3]. Esses padrões procedimentais rigorosos levam ao uso consistente e em alto volume de luvas, posicionando as luvas descartáveis como um importante impulsionador de crescimento no mercado global de luvas de segurança industrial.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Flutuação e aumento dos preços de látex, nitrila e insumos poliméricos | -1.2% | Global, mais agudo nos centros de manufatura da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Forte concorrência de fabricantes de baixo custo e menor qualidade | -0.9% | Ásia-Pacífico e Oriente Médio, com expansão para segmentos sensíveis ao preço globalmente | Médio prazo (2-4 anos) |
| Comoditização causando pressão sobre preços e redução de margens | -0.7% | Global, afetando particularmente fabricantes de médio porte | Longo prazo (≥ 4 anos) |
| Baixa conscientização e adoção de EPI em muitos mercados emergentes | -0.5% | Sul da Ásia, África Subsaariana e partes da América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Flutuação e aumento dos preços de látex, nitrila e insumos poliméricos
As flutuações nos preços das principais matérias-primas, incluindo látex natural, borracha nitrílica e polímeros sintéticos, representam um desafio para o mercado de luvas de segurança industrial ao aumentar os custos de produção e reduzir a estabilidade de preços. Esses materiais dependem de insumos petroquímicos e condições de fornecimento agrícola, tornando-os vulneráveis a flutuações nos preços do petróleo bruto, interrupções relacionadas ao clima e problemas na cadeia de suprimentos. Aumentos repentinos de custos pressionam as margens de lucro dos fabricantes e frequentemente resultam em preços mais altos para os usuários finais, desestimulando compras em grande volume, particularmente entre indústrias de pequeno e médio porte. Custos de insumos instáveis também complicam contratos de longo prazo e gestão de estoque, atrasando decisões de compra e dificultando o crescimento consistente do mercado.
Forte concorrência de fabricantes de baixo custo e menor qualidade
A intensa concorrência de produtores de baixo custo, particularmente fabricantes não organizados ou não certificados, restringe o mercado global de luvas de segurança industrial ao exercer pressão descendente sobre os preços e reduzir as margens de lucro das marcas estabelecidas. Esses fornecedores frequentemente oferecem produtos de baixo custo que atraem compradores sensíveis ao preço, apesar de não atenderem aos padrões de durabilidade ou desempenho de segurança. Consequentemente, os fabricantes premium enfrentam desafios para demonstrar valor e justificar preços mais altos, especialmente em regiões industriais em desenvolvimento onde as decisões de aquisição são principalmente orientadas pelo custo. Esse cenário competitivo desencoraja o investimento em materiais avançados e inovação, ao mesmo tempo que dificulta a adoção de luvas certificadas de alto desempenho, restringindo em última análise o crescimento geral do mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
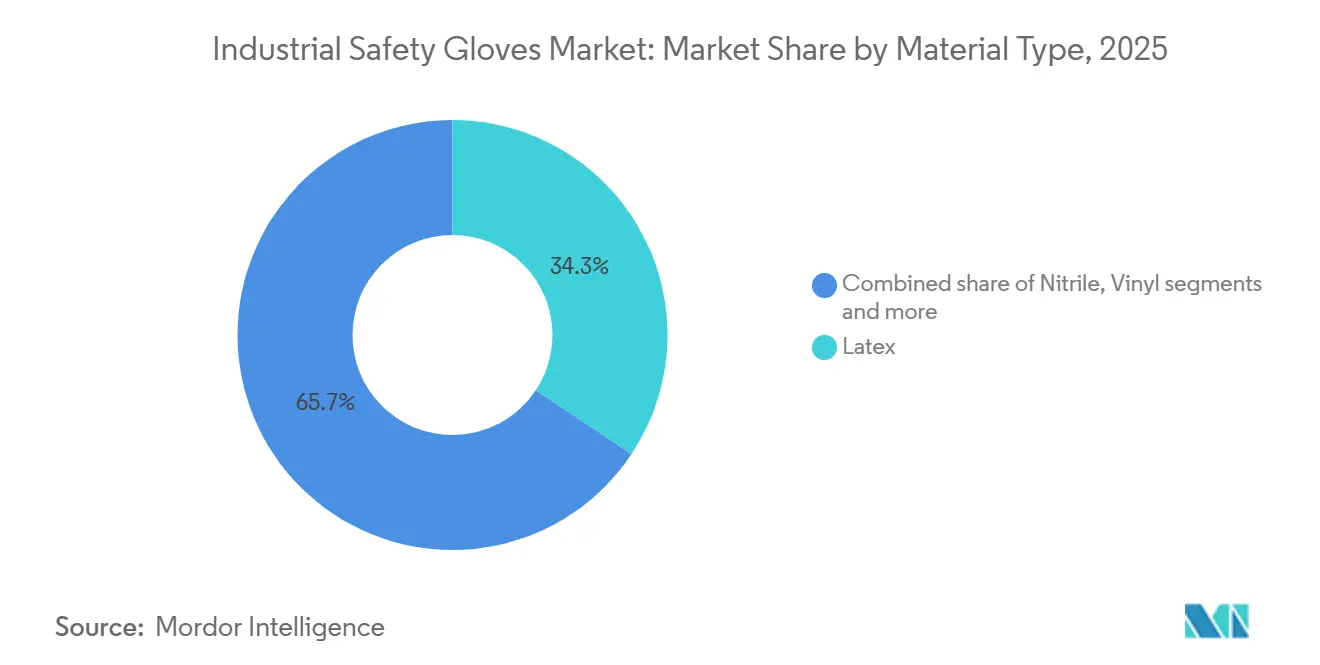
HPPE Perturba a Dominância do LátexO segmento de látex representou uma participação de mercado de 34,34% em 2025, enquanto as luvas de segurança industrial de Polietileno de Alto Desempenho (HPPE) devem crescer a uma taxa de 8,67% durante o período de previsão de 2026 a 2031. A demanda por luvas de segurança industrial de látex é impulsionada por sua elasticidade superior, sensibilidade tátil e aderência segura, tornando-as ideais para tarefas de manuseio de precisão em setores como saúde, processamento de alimentos, laboratórios e manufatura leve. Seu ajuste justo melhora a destreza e reduz a fadiga do trabalhador, promovendo o uso consistente durante tarefas repetitivas. Além disso, as luvas de látex fornecem proteção eficaz contra contaminantes biológicos e produtos químicos leves, sendo econômicas em comparação com muitas alternativas sintéticas. Essa combinação de conforto, controle de higiene e acessibilidade as torna uma escolha prática para aplicações de alto volume e uso único.
O crescimento das luvas de segurança industrial de HPPE é atribuído ao aumento da demanda por proteção avançada resistente a cortes em indústrias pesadas, como fabricação de metais, montagem automotiva, manuseio de vidro e construção. As fibras de HPPE oferecem uma alta relação resistência-peso, permitindo que as luvas permaneçam leves e flexíveis enquanto fornecem proteção contra bordas cortantes e abrasão. Sua durabilidade, vida útil prolongada e resistência a óleos e estresse mecânico reduzem a frequência de substituições e aumentam a produtividade. Esses atributos tornam as luvas de HPPE uma opção atraente para empregadores que priorizam a segurança dos trabalhadores e a eficiência de custos a longo prazo.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tipo de Produto:
Descartáveis Ganham Espaço Apesar da Liderança das ReutilizáveisAs luvas reutilizáveis comandaram 76,88% do valor de mercado em 2025, refletindo sua dominância na montagem automotiva, construção e manufatura geral, onde a durabilidade em múltiplos turnos e a capacidade de lavagem proporcionam custos por uso mais baixos. No entanto, as luvas descartáveis estão expandindo a 8,13% ao ano até 2031, impulsionadas pelos protocolos de sala limpa farmacêutica, regulamentações de segurança alimentar e padrões de controle de infecção em saúde que exigem produtos de uso único. A demanda por luvas de segurança industrial reutilizáveis é principalmente impulsionada por indústrias pesadas como construção, metalurgia, mineração e petróleo e gás, onde os trabalhadores são regularmente expostos a riscos como abrasão, cortes, calor e produtos químicos. Os empregadores preferem luvas duráveis feitas de tecidos revestidos, couro ou fibras de engenharia devido à sua maior vida útil, custo-efetividade ao reduzir substituições frequentes e proteção aprimorada para tarefas de alto risco. Além disso, iniciativas de sustentabilidade promovem o uso de luvas reutilizáveis, pois produzem menos resíduos e suportam ciclos operacionais prolongados enquanto mantêm os padrões de segurança.
A demanda por luvas de segurança industrial descartáveis está aumentando devido a requisitos rigorosos de higiene e controle de contaminação em setores como saúde, farmacêutico, processamento de alimentos, laboratórios e manufatura em sala limpa. Esses setores dependem de luvas de uso único para prevenir o contato cruzado entre trabalhadores, equipamentos e produtos sensíveis, exigindo trocas frequentes de luvas durante as operações de rotina. Sua facilidade de uso, limpeza consistente e disponibilidade imediata as tornam indispensáveis para tarefas de curta duração e ambientes onde padrões rigorosos de saneamento devem ser mantidos.
Por Funcionalidade:
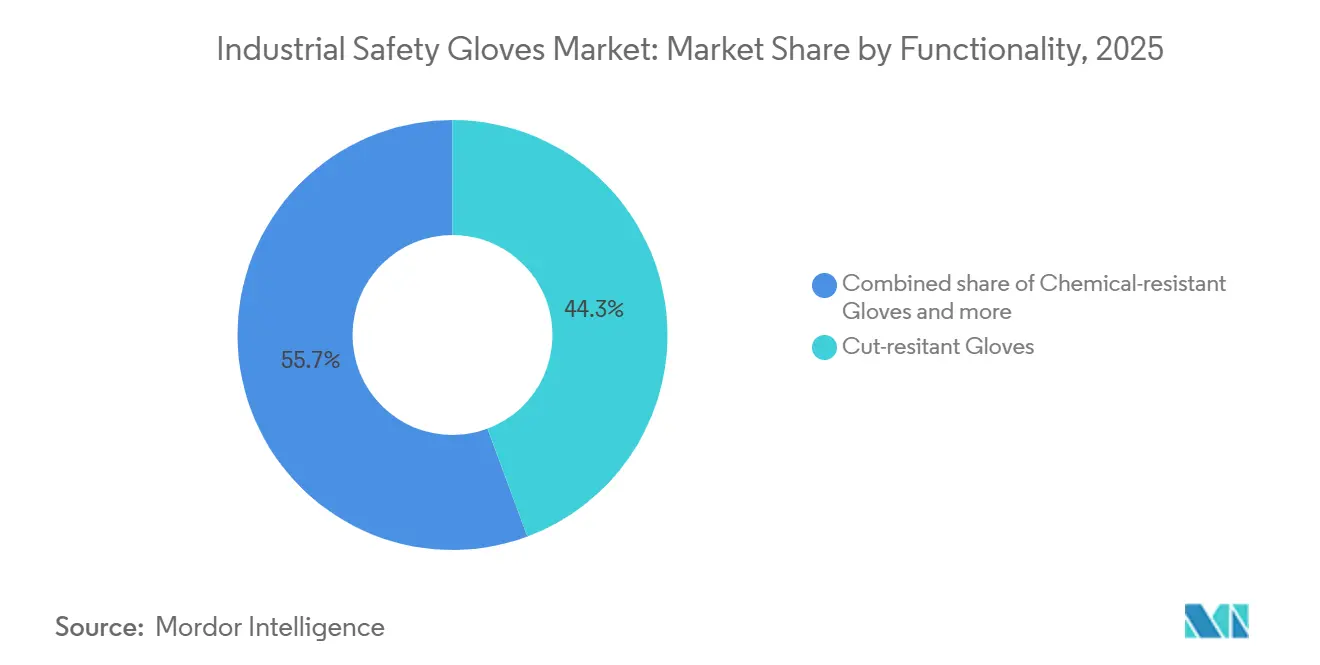
Resistência ao Calor Cresce com a Fabricação de BateriasAs luvas resistentes a cortes representaram 44,32% do segmento de funcionalidade em 2025, impulsionadas pela demanda das indústrias de montagem automotiva, construção e fabricação de metais. No entanto, as variantes resistentes ao calor e às chamas devem crescer à taxa mais rápida, com um crescimento anual de 8,85% até 2031. As luvas resistentes a cortes estão cada vez mais em demanda em setores onde os trabalhadores manuseiam materiais cortantes, incluindo chapas metálicas, vidro, lâminas e componentes de engenharia. Setores como manufatura, montagem automotiva, logística, armazenagem e construção exigem luvas que protejam contra lacerações enquanto mantêm a destreza para tarefas precisas. O uso de ferramentas de corte automatizadas e linhas de produção mais rápidas aumentou o risco de lesões, levando os empregadores a fornecer luvas de fibra de alta resistência que oferecem flexibilidade e proteção mecânica confiável, reduzindo assim acidentes e minimizando o tempo de inatividade.
As luvas resistentes ao calor e às chamas são usadas principalmente em aplicações que envolvem altas temperaturas, faíscas e materiais fundidos, como soldagem, fundições, forjamento, produção de vidro e manutenção de petróleo e gás. Essas luvas permitem que os trabalhadores manuseiem equipamentos e superfícies quentes com segurança sem comprometer a aderência ou a destreza. A adoção de materiais isolados e retardantes de chama é impulsionada por regulamentações mais rígidas de segurança contra incêndio e pela necessidade de prevenir queimaduras. As empresas dependem cada vez mais de luvas de proteção térmica especializadas para aumentar a segurança dos trabalhadores e garantir operações ininterruptas em ambientes de alta temperatura.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Usuário Final:
Farmacêutico Supera o AutomotivoO setor automotivo deteve uma participação de 24,54% entre os usuários finais em 2025, a maior entre todas as categorias. No entanto, a fabricação farmacêutica deve crescer à taxa mais rápida de 8,91% ao ano até 2031. A indústria automotiva envolve manuseio manual significativo de peças metálicas, ferramentas, lubrificantes e equipamentos de montagem, representando riscos como cortes, abrasões e exposição a óleos. Os trabalhadores envolvidos em soldagem, estampagem, pintura e montagem de componentes requerem luvas que garantam aderência, destreza e proteção mecânica enquanto mantêm a produtividade. O aumento na produção de veículos, designs de componentes complexos e a adoção de maquinário automatizado aumentaram as demandas de segurança, levando os fabricantes a padronizar luvas de proteção nas linhas de montagem para minimizar lesões e evitar interrupções na produção.
As instalações farmacêuticas requerem controle rigoroso de contaminação e manuseio estéril durante a formulação de medicamentos, embalagem e testes laboratoriais, exigindo o uso consistente de luvas de segurança. Os funcionários devem evitar o contato direto com ingredientes ativos, produtos químicos e produtos estéreis, o que exige trocas frequentes de luvas e adesão a altos padrões de higiene. A conformidade com protocolos de garantia de qualidade e práticas de sala limpa impulsiona o uso de luvas de proteção certificadas para garantir a integridade do produto, a segurança dos trabalhadores e a conformidade regulatória ao longo dos processos de fabricação.
Análise Geográfica
Mercado de Luvas de Segurança Industrial da América do Norte
A América do Norte deteve 32,44% do valor do mercado global em 2025, sustentada pela rigorosa aplicação das normas da OSHA, altas taxas de conformidade com EPIs e uma transição para luvas de alto desempenho na fabricação automotiva e farmacêutica. Na América do Norte, a demanda por luvas de segurança industrial é impulsionada pela ênfase da região na prevenção de responsabilidade no local de trabalho e na conformidade com as regulamentações de seguros. As empresas investem ativamente em equipamentos de proteção para minimizar indenizações e riscos jurídicos. Além disso, o uso crescente de tecnologias avançadas de fabricação, como robótica e equipamentos de precisão, exige proteção especializada para as mãos que suporte o controle motor fino durante as interações humano-máquina. A presença de grandes distribuidores organizados e contratos de fornecimento de segurança promove a aquisição padronizada de equipamentos de proteção individual (EPI) em empresas com múltiplas unidades. Além disso, programas de treinamento de trabalhadores e práticas sindicais de segurança contribuem para o uso consistente de luvas em instalações industriais.
Mercado de Luvas de Segurança Industrial da Ásia-Pacífico
A Ásia-Pacífico está se expandindo a uma taxa anual de 8,53% até 2031, a mais rápida entre todas as regiões, impulsionada pela ampliação da capacidade de fabricação na China, na Índia e no Sudeste Asiático, bem como pela melhoria da aplicação regulatória em mercados desenvolvidos como Japão, Coreia do Sul e Austrália. Na região da Ásia-Pacífico, o mercado de luvas de segurança industrial é impulsionado principalmente pelo rápido crescimento de clusters de fabricação de pequena e média escala e centros de produção por contrato. Essas instalações, que abastecem marcas globais, são obrigadas a cumprir os padrões de auditoria dos compradores em relação à proteção dos trabalhadores. As fábricas voltadas para exportação estão adotando cada vez mais equipamentos de proteção padronizados para atender aos requisitos internacionais de fornecimento e superar inspeções de conformidade por terceiros. Além disso, a expansão de programas de educação técnica e formação profissional está aumentando a conscientização sobre a prevenção de acidentes de trabalho entre os novos trabalhadores. O desenvolvimento de parques industriais organizados e zonas econômicas especiais apoia ainda mais a aquisição centralizada de equipamentos de proteção, garantindo uma demanda constante por luvas em toda a região.
Mercado de Luvas de Segurança Industrial da Europa
Na Europa, o mercado de luvas de segurança industrial é impulsionado por um forte foco na ergonomia dos trabalhadores e na saúde ocupacional de longo prazo. As empresas estão adotando equipamentos de proteção projetados para minimizar o esforço físico e aumentar o conforto durante turnos de trabalho prolongados. Os empregadores estão incorporando cada vez mais equipamentos de segurança em iniciativas de produtividade, priorizando luvas que melhorem a precisão de aderência e reduzam erros de manuseio em setores de fabricação de alta qualidade, como maquinário, componentes aeroespaciais e engenharia de precisão. Além disso, os objetivos de sustentabilidade estão fomentando a adoção de produtos de proteção recicláveis e de origem responsável. Programas estruturados de treinamento e certificação de trabalhadores apoiam ainda mais o uso consistente de equipamentos de proteção em locais de trabalho industriais.
Panorama regulatório
As luvas de segurança industrial são regidas por normas de segurança ocupacional que exigem que os empregadores avaliem os riscos para as mãos e forneçam proteção adequada, o que afeta a seleção e a documentação de luvas em diversos setores de usuários finais. Nos Estados Unidos, a OSHA 29 CFR 1910.138 vincula a seleção de luvas a uma avaliação de riscos no local de trabalho, e a agência elevou a penalidade máxima para infração grave para 16.550 dólares por infração em 2025, aumentando o risco financeiro da não conformidade e apoiando a demanda por luvas compatíveis e específicas para cada tarefa.
Na Europa, o Regulamento (UE) 2016/425 estabelece a estrutura para equipamentos de proteção individual (EPI) e apoia a marcação CE para luvas de proteção, com a conformidade geralmente sustentada por normas harmonizadas. A Comissão Europeia adotou a Decisão de Execução (UE) 2026/1279 em 12 de junho de 2026, atualizando a lista de normas harmonizadas que apoiam o Regulamento (UE) 2016/425 e substituindo a decisão anterior (2023/941), o que afeta as normas de teste que os fabricantes referenciam para manter a presunção de conformidade. Os parâmetros técnicos também continuam evoluindo, incluindo a ISO 374-1:2024 (publicada em julho de 2024) para proteção química e microbiológica e a ISO 21420:2020 (confirmada em revisão sistemática em 4 de dezembro de 2025) para requisitos gerais de luvas e métodos de teste. O Canadá também avançou na modernização da terminologia de EPI por meio de emendas propostas publicadas na Canada Gazette em 13 de junho de 2026 para melhorar a consistência entre jurisdições federais de SST.
Análise da cadeia de valor
A cadeia de valor das luvas de segurança industrial começa com insumos upstream, como látex natural e polímeros derivados de petroquímicos (incluindo látex de nitrila, PVC, poliuretano, neoprene e borracha butílica), além de fios de base como nylon e poliéster e aditivos especiais usados em formulações e revestimentos. A fabricação normalmente inclui tricotagem do forro (frequentemente diferenciada por calibre, como 7G/13G/18G), imersão em soluções de compostos polimétricos, cura e acabamento, além de melhorias opcionais de aderência, como reforço com pontos, para atingir desempenho contra abrasão, corte, produtos químicos e calor.
Os fornecedores midstream incluem produtores verticalmente integrados e fabricantes OEM/ODM que personalizam revestimentos, forros e ergonomia de acordo com as necessidades da aplicação, usando testes internos ou de terceiros alinhados a normas como a ISO 21420:2020 e a ISO 374-1:2024, além de sistemas de classificação regionais, como o ANSI/ISEA 105-2024. Downstream, os produtos passam por especialistas em segurança, distribuidores industriais e contratos de aquisição corporativa que atendem aos setores automotivo, de construção, químico, logístico e de fabricação farmacêutica, onde a certificação, a consistência e a garantia de fornecimento orientam a seleção de fornecedores. Os riscos de preço e de continuidade estão concentrados na volatilidade dos insumos de látex e nitrila e na capacidade de manter processos consistentes de formulação, imersão e controle de qualidade em escala, tanto para linhas de produtos reutilizáveis quanto descartáveis.
Cenário Competitivo
O mercado global de luvas de segurança industrial é moderadamente consolidado, com grandes fabricantes multinacionais como 3M, Ansell, Honeywell, Top Glove e Radians, Inc. dominando o mercado. Essas empresas aproveitam extensos portfólios de produtos e redes de distribuição globais para manter fortes relacionamentos com grandes compradores industriais. Elas se concentram em fornecer proteção certificada e específica para cada aplicação e qualidade de produto consistente. Enquanto isso, numerosos fabricantes regionais e de marca própria competem intensamente, particularmente em segmentos sensíveis ao preço, criando pressão competitiva contínua nas categorias de luvas de proteção padrão.
A concorrência no mercado é caracterizada por duas estratégias distintas. As marcas internacionais estabelecidas priorizam a expansão de linhas de produtos de alto desempenho, o aprimoramento das capacidades técnicas e a diferenciação por meio de materiais avançados e designs especializados adaptados para aplicações industriais exigentes. Por outro lado, fabricantes menores e regionais se concentram na produção eficiente em termos de custos e preços competitivos para garantir contratos de volume, particularmente em mercados onde a acessibilidade tem precedência sobre recursos de desempenho avançado.
A inovação desempenha um papel fundamental na diferenciação do mercado, com os fabricantes desenvolvendo soluções de proteção multifuncionais e luvas com design ergonômico para tarefas industriais complexas. Os esforços também são direcionados para equipamentos de proteção conectados e avanços na engenharia de materiais para melhorar a durabilidade e o conforto do usuário. No entanto, a adoção de soluções avançadas permanece gradual, pois os compradores frequentemente avaliam os benefícios de desempenho em relação às considerações de custo. Essa dinâmica permite que fornecedores premium e orientados para o valor coexistam dentro do cenário competitivo.
Líderes do Setor de Luvas de Segurança Industrial
-
3M Corporation
-
Ansell Limited
-
Top Glove Corporation Berhad
-
Honeywell International Inc.
-
Radians, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Luvas de Segurança Industrial Empresas cobertas neste relatório
- 3M Company
- Ansell Limited
- Top Glove Corporation Berhad
- Radians, Inc.
- Honeywell International Inc.
- Hartalega Holdings Berhad
- The Glove Company
- MCR Safety
- Unigloves (UK) Limited
- Superior Glove Works Ltd.
- Globus Group
- Atlantic Safety Products
- Supermax Corporation Berhad
- Ammex Corporation
- ATG Intelligent Glove Solutions
- Protective Industrial Products, Inc.
- Adenna LLC
- Kossan Rubber Industries Bhd
- Bunzl Plc
- Semperit AG Holding
Oportunidades de mercado e perspectivas futuras
Novos projetos de capacidade e de localização apontam para uma oportunidade para fornecedores capazes de entregar desempenho compatível com as normas, ao mesmo tempo em que melhoram a resiliência regional do fornecimento. Investimentos em manufatura em 2026 no Sri Lanka (expansão de capacidade da Hayleys Dipped Products PLC em Kottawa, com plantas de imersão avançadas e automação), na Índia (investimento da Mallcom India Limited em Sanand, Gujarat, adicionando linhas de imersão de NBR e localização da produção de luvas revestidas de PU) e no Brasil (a Supermax Corporation Bhd anunciando uma nova unidade no Paraná como sua primeira base de produção na América Latina para luvas de exame de látex natural e nitrila) sugerem esforços para reduzir prazos de entrega e a dependência de importações em regiões consumidoras-chave. Para compradores industriais, isso apoia casos de fornecimento em que a produção local se alinha a requisitos específicos de aplicação nos setores automotivo, de manufatura geral e de ambientes higiênicos de uso único.
A diferenciação orientada por produtos e certificações também continua sendo um caminho prático para captura de valor, à medida que normas e classificações se tornam mais prescritivas e as aquisições cada vez mais especificam desempenho mensurável. Atualizações como a ISO 374-1:2024 para proteção química e o uso continuado da ISO 21420:2020 para requisitos gerais reforçam a necessidade de testes documentados e rastreabilidade, particularmente para o manuseio de produtos químicos e a fabricação farmacêutica, onde as trocas de luvas são frequentes e as auditorias de conformidade são rotineiras. A oportunidade também está concentrada em categorias especializadas mais difíceis de comoditizar, incluindo descartáveis resistentes a produtos químicos e luvas reutilizáveis resistentes a corte de maior desempenho baseadas em fibras avançadas, onde empresas que investem em conhecimento de formulação, imersão e tricotagem automatizadas e infraestrutura de testes padronizados podem competir além da aquisição baseada em preço.
Desenvolvimentos industriais recentes em Mercado de Luvas de Segurança Industrial
- Junho de 2026: a Top Glove Corporation Berhad anunciou iniciativas de expansão na Tailândia, incluindo um bloco adicional planejado para instalar cerca de 14 linhas de duplo formador. A expansão desloca capacidade incremental para uma base operacional de menor custo e busca apoiar maior disponibilidade de produção tanto para categorias de luvas industriais quanto de exame, enquanto a empresa avança em esforços de automação e desobstrução de gargalos.
- Abril de 2025: a Radians, Inc. entrou no mercado de luvas descartáveis com uma linha de 14 estilos de luvas de nitrila e látex sem pó. Isso ampliou seu portfólio de EPI além dos produtos de segurança industrial principais e fortaleceu sua capacidade de disputar programas combinados de proteção das mãos por meio de canais de distribuição.
- Abril de 2024: a Medicom inaugurou sua unidade de luvas de nitrila ManiKHeir de 88 milhões de euros em Besse-sur-Braye, França, com capacidade anual declarada de 900 milhões de luvas. O estabelecimento de fabricação local de nitrila descartável na Europa apoiou a diversificação da cadeia de suprimentos regional e criou uma fonte mais próxima para usuários regulados e de alto volume, como operações de saúde e farmacêuticas.
Mercado de Luvas de Segurança Industrial Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange a receita proveniente de luvas utilizadas para proteção industrial das mãos durante o trabalho. Nessas aquisições, a luva é selecionada principalmente para reduzir o risco de lesões causadas por cortes, produtos químicos, calor, abrasão, impacto e riscos semelhantes, sendo comercializada por meio de canais comuns de fornecimento industrial.
Exclusões de escopo: Excluímos itens de proteção para as mãos que não sejam luvas, bem como luvas de moda ou de uso doméstico geral que não sejam adquiridas para uso em segurança industrial.
Visão Geral da Segmentação
- Por Tipo de Material
- Látex
- Nitrila
- Polietileno de Alto Desempenho (HPPE)
- Vinil
- Neoprene
- Outros
- Por Tipo de Produto
- Luvas Descartáveis
- Luvas Reutilizáveis
- Por Funcionalidade
- Luvas Resistentes a Cortes
- Luvas Resistentes a Produtos Químicos
- Luvas Resistentes ao Calor/Chamas
- Outros
- Por Usuário Final
- Automotivo
- Construção
- Indústria Alimentícia
- Farmacêutico
- Mineração
- Petróleo e Gás
- Outros Usuários Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Itália
- Países Baixos
- Rússia
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Austrália
- Coreia do Sul
- Indonésia
- Vietnã
- Malásia
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela construção de uma base de fatos sobre como a demanda por luvas acompanha a atividade industrial e a aplicação das normas de segurança. Utilizamos fontes públicas, como orientações de órgãos reguladores de segurança ocupacional e estatísticas de acidentes (por exemplo, OSHA e NIOSH), o Departamento de Estatísticas do Trabalho dos Estados Unidos, o Eurostat e séries de dados comerciais da UN Comtrade, para compreender a dependência de importações e a pressão sobre os preços por região.
Para aprimorar os dados do modelo, também analisamos artigos revisados por pares e referências normativas sobre desempenho de EPIs (como métodos de ensaio ISO e EN), além de páginas de associações e distribuidores que descrevem casos de uso comuns e comportamento de compra. Relatórios anuais, apresentações a investidores e comunicados à imprensa foram utilizados para acompanhar as mudanças no mix de produtos entre luvas descartáveis e reutilizáveis, e para verificar como as variações nas matérias-primas podem ser repassadas. Além disso, assinaturas pagas de apoio a dados financeiros de empresas e triagem de patentes foram utilizadas seletivamente para verificar a direção das receitas e as tendências de inovação. Essas fontes são ilustrativas, e muitas outras referências públicas também foram consultadas para coletar, validar e esclarecer as premissas finais.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em confirmar o que é contabilizado como uso em segurança industrial e como o preço médio de venda varia por tipo de luva e nível de desempenho. Conversamos com partes interessadas dos setores de manufatura, construção, petróleo e gás e outros grandes usuários, além de respondentes do lado da distribuição, para que as lacunas da pesquisa documental pudessem ser preenchidas e as premissas pudessem ser trianguladas entre APAC, EMEA e as Américas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 12% | APAC: 43% |
| Nível intermediário: 54% | Líderes funcionais/de unidade: 36% | EMEA: 33% |
| Participantes menores: 16% | Gerentes: 52% | Américas: 24% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído com uma abordagem de cima para baixo que reconstrói a demanda a partir da exposição da força de trabalho industrial e de sinais de atividade, filtrando-a pela adoção de práticas de segurança e pelo comportamento de reposição. Na prática, mapeamos a base de trabalhadores endereçável nos principais setores, aplicamos uma taxa de uso e reposição e convertemos as unidades em valor utilizando uma escala de preço médio de venda que reflete o mix entre descartáveis e reutilizáveis e os níveis de desempenho.
Para manter os totais realistas, os resultados são corroborados por aproximações seletivas de baixo para cima, como verificações de canais de fornecedores e distribuidores e cálculos de volume amostrado multiplicado pelo preço médio de venda por grandes blocos de usuários finais, sendo ajustados quando surgem lacunas. O modelo utiliza dados repetíveis, incluindo indicadores de emprego e produção industrial, atividade de construção e manufatura, padrões de acidentes de trabalho reportados que impulsionam os gastos com conformidade, fluxos comerciais para os principais materiais de luvas e movimentos de preços vinculados a matérias-primas que afetam a progressão do preço médio de venda.
Para as previsões, a análise de cenários é utilizada primeiramente para refletir diferentes trajetórias para a produção industrial, a intensidade da aplicaão regulatória e o repasse dos custos de insumos. O cenário escolhido é então alinhado ao consenso de especialistas obtido nas entrevistas. Quando uma verificação de baixo para cima não consegue cobrir um país pequeno ou um usuário final de nicho, a lacuna é preenchida por meio de indicadores de proxy (por exemplo, emprego industrial e dependência de importações) antes de ser incorporada aos totais regionais.
Ciclo de Validação de Dados e Atualização
A validação ocorre em camadas para que uma única série de dados não determine o número final. Comparamos o valor modelado com sinais independentes, incluindo a direção do valor comercial, as tendências de produção industrial e a intensidade esperada de gastos com luvas por uso final, e então revisamos qualquer grande variação país a país antes da aprovação.
Se um valor discrepante for identificado, os analistas revisam as premissas subjacentes, verificam novamente o momento da conversão cambial e entram em contato com respondentes selecionados quando a mudança parece estar relacionada a preços ou mix, e não à demanda real. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como mudanças nas normas de segurança ou movimentos bruscos nos preços das matérias-primas. Antes da entrega, uma revisão final é realizada para garantir que os indicadores públicos mais recentes estejam refletidos na visão de mercado.
Tamanho do Mercado de Luvas de Segurança Industrial da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para luvas de segurança industrial podem parecer muito distintos porque a mesma compra de luvas pode ser contabilizada sob diferentes categorias, e porque as premissas de precificação são tratadas de forma diferente ao longo dos anos. A diferença geralmente é explicada pelos limites de escopo, pela forma como os mixes de descartáveis e reutilizáveis são tratados e se os números refletem um cenário base estável ou uma trajetória mais agressiva de preços e volume.
Neste estudo, os principais fatores de divergência foram a periodicidade de atualização e a forma como o movimento do preço médio de venda é sincronizado com as variações nas matérias-primas e as mudanças no mix de produtos, seguidos de verificações com sinais comerciais e atividade por uso final, que são então reavaliados durante as atualizações anuais, uma periodicidade aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 13,34 bilhões de USD (2026) | |
| Publicador do Setor A | 7,14 bilhões de USD (2024) | Utiliza um ano-base anterior e um nível de preço médio de venda implícito mais baixo, e seu escopo tende a estar ancorado em uma visão mais restrita dos gastos com EPIs industriais, o que pode subestimar as melhorias em luvas de alto desempenho e parte da intensidade de reposição em setores de uso intensivo. |
| Casa de Pesquisa Global B | 8,90 bilhões de USD (2024) | Constrói o valor de forma mais restrita em torno da cobertura por país e de uma estrutura de ano-base fixo, o que pode deixar de capturar as mudanças de mix entre luvas descartáveis e reutilizáveis em períodos mais recentes e pode não sincronizar totalmente a conversão cambial e o repasse de preços quando os custos de insumos se movem rapidamente. |
Analisando os três valores em conjunto, a principal lição é que as escolhas de escopo e de momento importam tanto quanto os cálculos. Ao manter o conjunto de demanda vinculado à exposição dos trabalhadores por uso final e ao atualizar as premissas de preços e câmbio em consonância com sinais observáveis, chegamos a um tamanho de mercado mais fácil de rastrear e reproduzir quando as condições mudam.
Principais Perguntas Respondidas no Relatório
Com que velocidade a demanda global por luvas de segurança industrial crescerá de 2026 a 2031?
Espera-se que o valor de consumo agregado aumente a um CAGR de 7,41%, elevando o tamanho do mercado de luvas de segurança industrial de USD 13,34 bilhões para USD 19,07 bilhões.
Qual material ganhará mais participação até 2031?
As luvas de HPPE devem registrar o maior crescimento, expandindo a 8,67% ao ano, à medida que os compradores automotivos e de construção atualizam para os níveis de corte ANSI A9.
Qual região deve crescer mais rapidamente no mercado de luvas de segurança industrial?
A Ásia-Pacífico é a região de crescimento mais rápido, com previsão de expansão a uma CAGR de 8,53% durante 2026–2031.
Qual segmento de usuário final apresenta o maior potencial de crescimento?
A fabricação farmacêutica registra o CAGR mais rápido de 8,91% porque a expansão da biofabricação e as regras de BPF exigem luvas descartáveis resistentes a produtos químicos especializadas.