
Tamanho e Participação do Mercado de Vestuário Esportivo
Análise do Mercado de Vestuário Esportivo por Mordor Intelligence
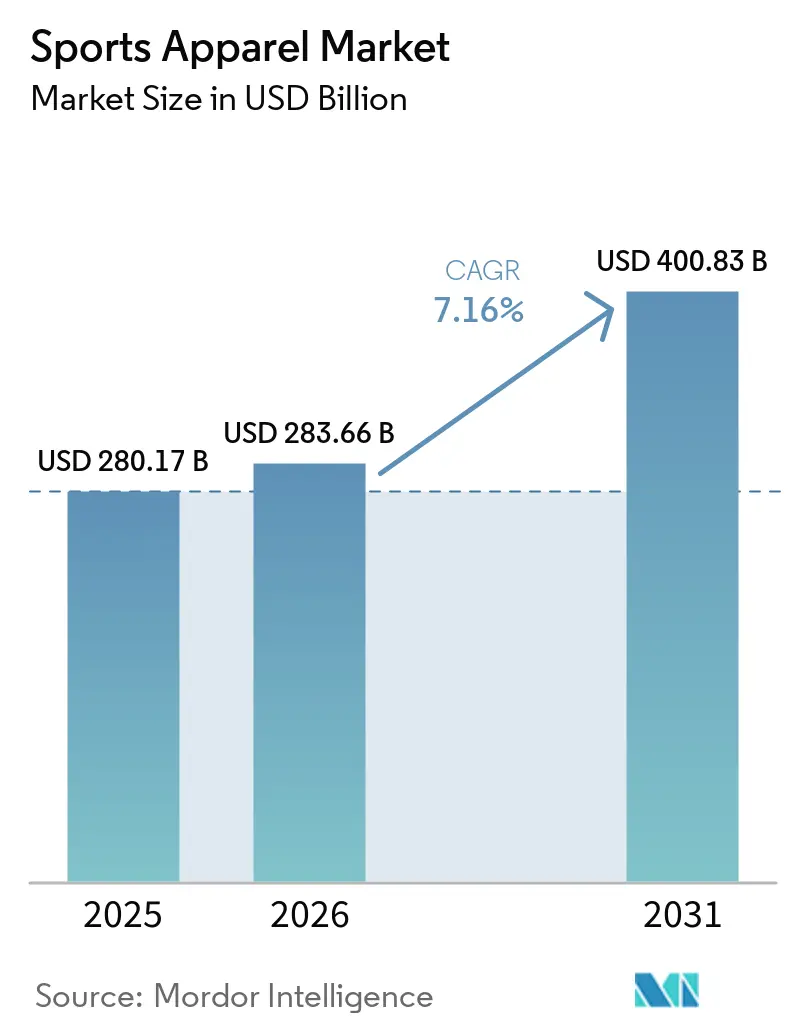
O tamanho do mercado de vestuário esportivo foi avaliado em 283,7 bilhões de USD em 2026 e estima-se que cresça de 304 bilhões de USD em 2027 para atingir 422,8 bilhões de USD até 2032, a um CAGR de 6,82% durante o período de previsão (2027-2032).
O crescimento da participação nos Estados Unidos e o uso de roupas esportivas além do exercício físico ampliam as ocasiões para o uso de camisetas de desempenho. As marcas podem responder com linhas específicas por atividade e coleções localmente relevantes que conectam a função a uma identidade esportiva reconhecível. Essa oportunidade é atenuada pela substituição por produtos falsificados e pelo trabalho de conformidade específico por destino, que complicam a conversão e a expansão transfronteiriça. Uma linha focada precisa dar aos compradores um motivo para escolher a peça genuína e precisa ser vendida em destinos suficientes para absorver o trabalho de rotulagem.
Principais Conclusões do Relatório
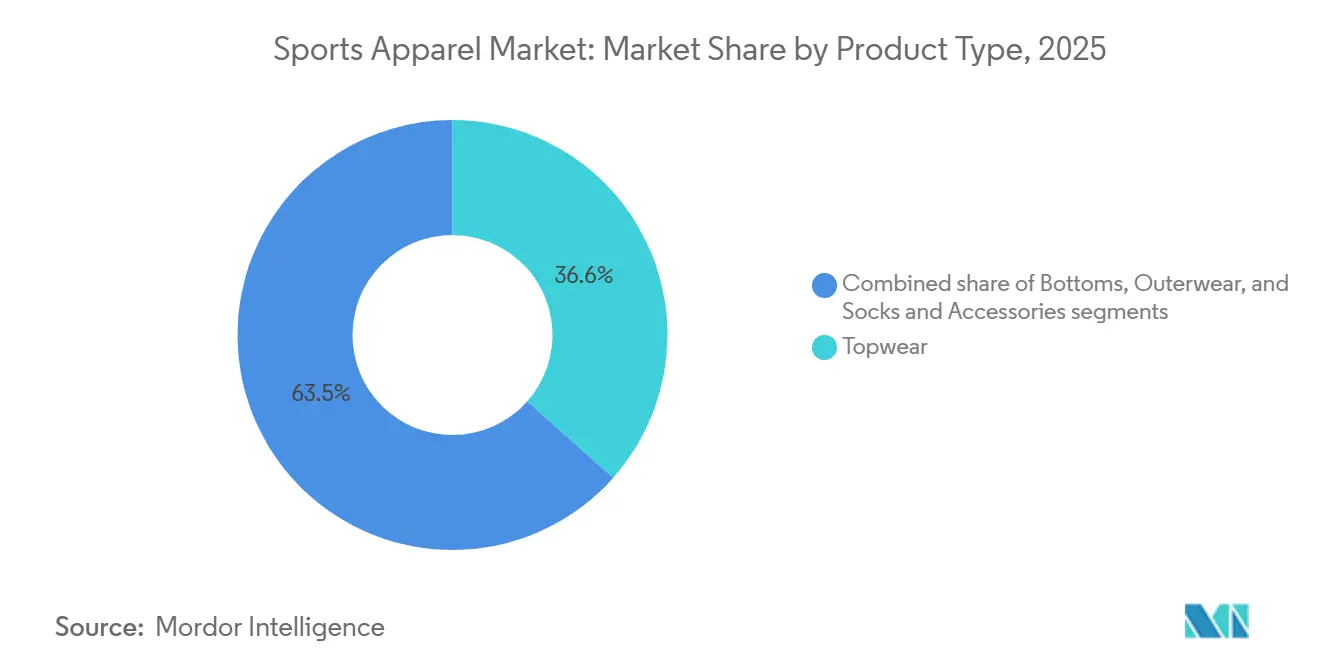
- Por tipo de produto, a parte superior deteve uma participação de 36,48% no mercado de vestuário esportivo em 2026, enquanto o vestuário externo é o segmento de crescimento mais rápido, com um CAGR de 7,1% durante 2027-2032.
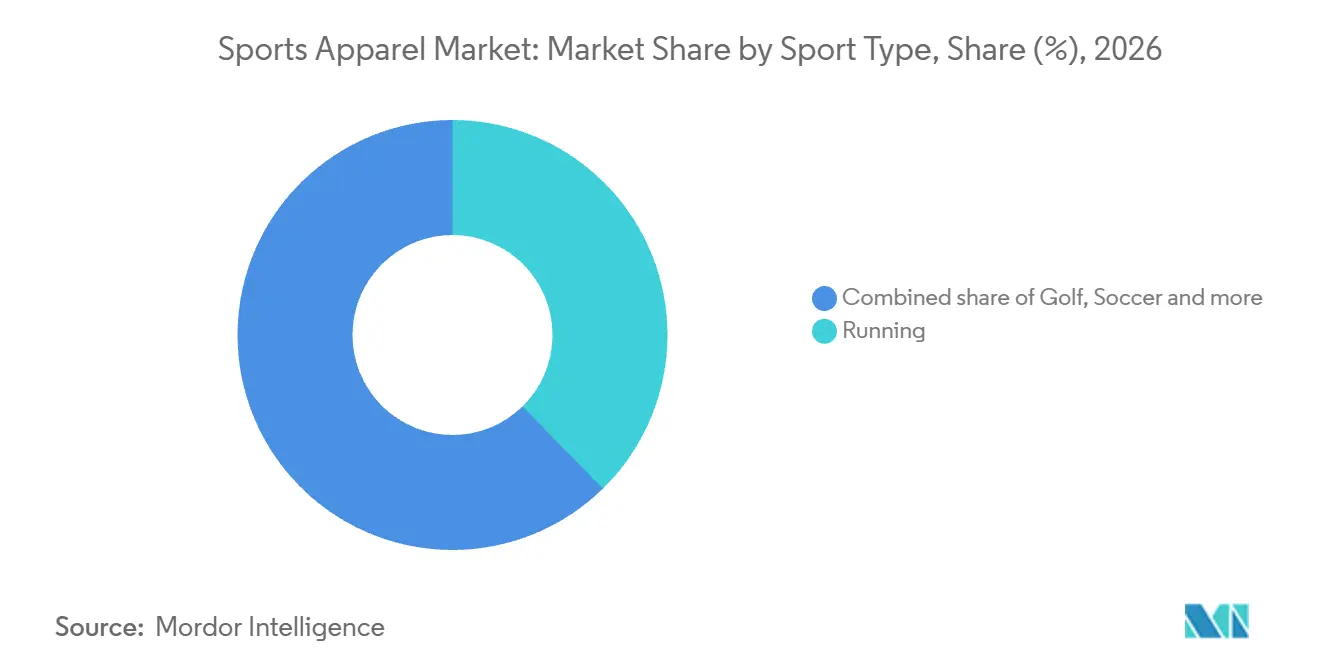
- Entre os tipos de esporte, a corrida liderou com uma participação de 37,67% no tamanho do mercado de vestuário esportivo em 2026 e também é o segmento de crescimento mais rápido, com um CAGR de 7,5% durante 2027-2032.
- Entre os usuários finais, os homens detiveram uma participação de 58,23% no mercado em 2026, enquanto as crianças têm previsão de crescimento mais rápido, com um CAGR de 7,9% durante 2027-2032.
- As lojas de varejo físicas lideraram os canais de distribuição com uma participação de 64,84% no mercado em 2026, enquanto as lojas de varejo online têm previsão de crescimento mais rápido, com um CAGR de 8,3% durante 2027-2032.
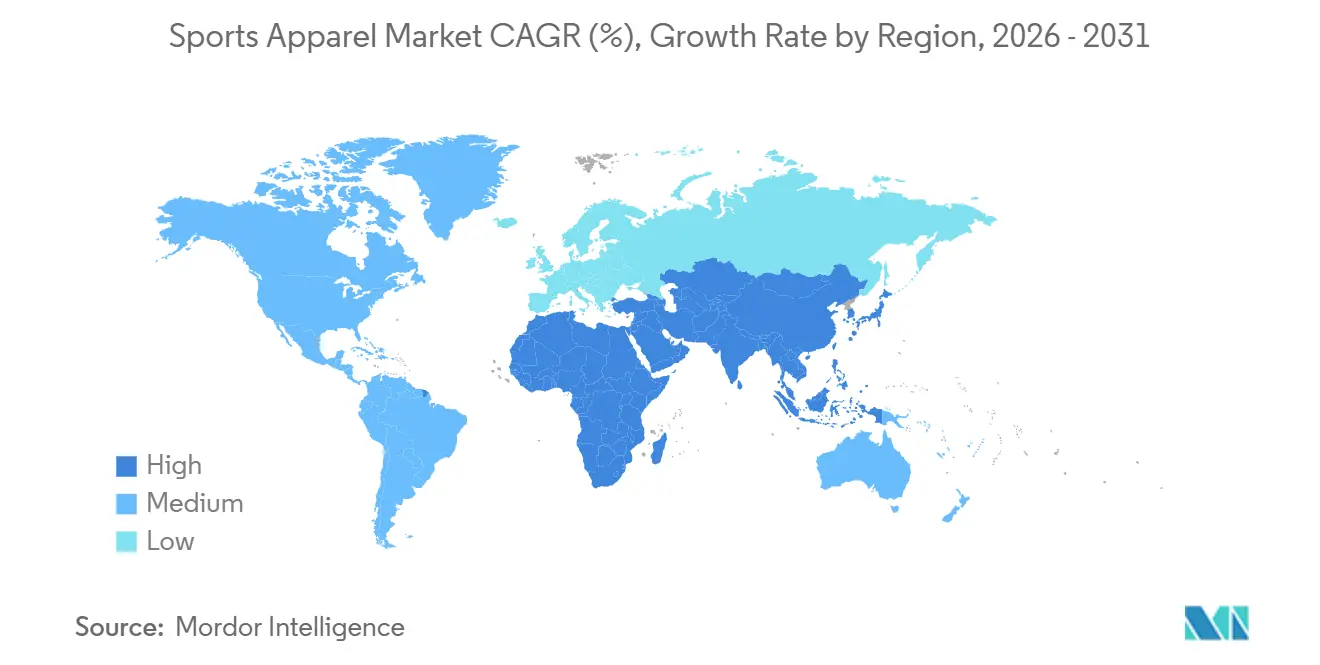
- Geograficamente, a América do Norte deteve uma participação de 48,47% em 2026, e o Oriente Médio e África tem previsão de crescimento mais rápido, com um CAGR de 8,8% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento significativo na taxa de participação feminina nos esportes | +2.4% | Estados Unidos e Austrália | Médio prazo (2-4 anos) |
| Marketing agressivo por marcas renomadas | +2.1% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Influência das plataformas de mídia social e endossos de celebridades | +1.8% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Iniciativas governamentais favoráveis para impulsionar a cultura esportiva | +1.6% | República da Índia | Longo prazo (≥ 4 anos) |
| Avanços tecnológicos em materiais têxteis para melhor desempenho | +1% | América do Norte, Europa e América do Sul | Médio prazo (2-4 anos) |
| Adoção crescente da moda athleisure para ocasiões casuais e sociais | +0.9% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento significativo na taxa de participação feminina nos esportes
A entrada de mais mulheres em diferentes ambientes esportivos amplia as necessidades funcionais que os fornecedores de vestuário esportivo podem atender. A participação feminina no tênis nos Estados Unidos aumentou em 1,1 milhão de jogadoras, ou 10%, em 2025 em comparação com 2024.[1] O Football Australia registrou 231.435 mulheres e meninas no futebol ao ar livre, futsal registrado e futebol social em 2025, um aumento de 4% em relação a 2024. Esses exemplos conectam a oportunidade de demanda tanto à recreação individual quanto a formatos variados de esportes coletivos. A base de participação australiana inclui meninas e mulheres, ampliando a oportunidade para diferentes faixas etárias. Os fornecedores podem atender à participação no tênis e no futebol por meio de necessidades de atividades separadas, dando ao crescimento da participação uma rota mais específica para o desenvolvimento de linhas.
Marketing agressivo por marcas renomadas
A Nike Inc. reportou despesas de criação de demanda em toda a empresa de 4,75 bilhões de USD para o ano fiscal encerrado em 31 de maio de 2026, um aumento de 1% em relação ao ano fiscal de 2025. Esse gasto combina marketing de marca com marketing esportivo, como contratos de endosso, demonstrando investimento no reconhecimento da marca em todo o seu negócio. A Adidas utilizou ativações localizadas em torno de momentos com parceiros, incluindo o Liverpool FC em 2025. A Adidas relatou que o lançamento de seus uniformes titular e visitante de 2025 foi a introdução de kit mais bem-sucedida na história do Liverpool FC.[2] A coleção foi posteriormente expandida para produtos exclusivos desenvolvidos com o clube e seus torcedores. O lançamento de um kit cria uma ocasião de compra inicial, enquanto os produtos desenvolvidos pelos torcedores podem dar aos apoiadores razões adicionais para comprar roupas vinculadas ao clube.
Influência das plataformas de mídia social e endossos de celebridades
O endosso de celebridades pode moldar quais potenciais usuários uma linha de roupas esportivas aborda, tornando a seleção de público uma questão separada da escala da campanha. Em 14 de agosto de 2025, a Under Armour anunciou a cantora pop argentina Tini Stoessel como embaixadora da marca e revelou a parceria nas redes sociais com imagens dela usando sua coleção de desempenho UA HALO. A coleção combinou inovação de desempenho com design arrojado. Associar a cantora a uma coleção nomeada dá ao conteúdo social uma linha de peças específica em torno da qual construir interesse. Isso pode conectar a identificação cultural com a consideração de roupas de desempenho, criando uma rota da atenção do público à descoberta do produto. A associação coloca uma coleção de desempenho diante de um público pop, portanto, a função esportiva da peça precisa sustentar o interesse que a cantora atrai.
Iniciativas governamentais favoráveis para impulsionar a cultura esportiva
A política pública de esportes pode ampliar a demanda por vestuário ao abordar barreiras à participação organizada entre grupos sub-representados. A Índia lançou a Khelo Bharat Niti-2025 em 1º de julho de 2025, com disposições para instalações esportivas adaptadas e ligas regulares para mulheres, pessoas com deficiência e comunidades marginalizadas. A combinação é importante porque uma instalação oferece um local para participar, enquanto a competição recorrente oferece um motivo para retornar. Em 31 de julho de 2026, o Gabinete da União da Índia aprovou um Esquema Khelo India ampliado e uma Assistência aprimorada às Federações Esportivas Nacionais, com um desembolso combinado de INR 364,4 bilhões (3,82 bilhões de USD) para 2026-27 a 2030-31. A própria Niti não fornece assistência financeira aos Estados ou Territórios da União porque não propõe nenhum esquema específico com implicações financeiras, portanto, instalações e ligas dependem de esquemas desse tipo. A demanda por vestuário, portanto, segue a entrega dessas instalações e ligas, o que coloca a oportunidade em um horizonte mais longo.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de produtos falsificados | -1.2% | Reino Unido da Grã-Bretanha e Irlanda do Norte | Longo prazo (≥ 4 anos) |
| Falta de regulamentações padronizadas restringe o crescimento | -0.9% | Estados membros da União Europeia | Médio prazo (2-4 anos) |
| Interrupções na cadeia de suprimentos e desafios logísticos | -0.6% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Altos custos de fabricação e despesas com matérias-primas | -0.4% | Ásia-Pacífico, Europa e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de produtos falsificados
O vestuário esportivo falsificado compete com produtos genuínos por compradores que, de outra forma, escolheriam uma marca mais barata. Em 2025, 38% dos entrevistados do Reino Unido que conscientemente compraram vestuário esportivo comum falsificado disseram que escolheriam alternativas de marcas mais baratas se os falsificados não estivessem disponíveis.[3] Essa preferência declarada mostra que a oferta de falsificados absorve demanda que, de outra forma, iria para roupas de marca mais baratas, portanto, a restrição atinge fornecedores em pontos de preço acessíveis. Para fornecedores legítimos, a oportunidade de vendas exposta inclui, portanto, clientes dispostos a considerar roupas genuínas em uma faixa de preço mais baixa. Uma linha acessível precisa competir por esses compradores enquanto preserva receita suficiente para sustentar uma oferta de marca legítima. A disponibilidade de falsificados reduz a oportunidade dessa linha de converter o interesse sensível ao preço em vendas genuínas de vestuário esportivo.
Falta de regulamentações padronizadas restringe o crescimento
Diferentes requisitos nacionais de rotulagem fragmentaram o mercado interno da União Europeia e aumentaram os custos de conformidade para empresas têxteis, incluindo fornecedores de vestuário. Para fornecedores de roupas de desempenho especializadas, um design de peça comum ainda deixa trabalho de rotulagem específico por destino antes que uma coleção possa atender a vários países. A função esportiva pode permanecer a mesma enquanto as informações que acompanham a peça mudam. Recuperar esse trabalho adicional em menos unidades torna uma linha de baixo volume mais difícil de expandir além das fronteiras, mesmo quando a própria roupa não requer redesenho.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Identidade de Equipe e Especialização Técnica Moldam os Papéis do VestuárioA parte superior representou uma participação de 36,48% no tamanho do mercado de vestuário esportivo em 2026, tornando-se o maior segmento de produto. Em 2025, a Nike e a NFL anunciaram um programa de camisas Rivalries com 8 equipes na primeira onda e disponibilidade planejada no varejo para camisas e outros produtos para torcedores antes da temporada. Cada equipe participante deveria usar um kit Rivalries distinto em um único jogo em casa contra um rival da divisão. Uma única ocasião de jogo poderia ancorar uma linha de varejo mais ampla, tornando os torcedores compradores adicionais de uma camiseta vinculada à equipe.
O vestuário externo é o segmento de produto de crescimento mais rápido, com um CAGR previsto de 7,1% durante 2027-2032. O negócio de Vestuário Técnico da Amer Sports, que inclui vestuário externo de desempenho, reportou receita de 674 milhões de USD no segundo trimestre de 2026, um aumento de 32% em relação ao segundo trimestre de 2025, ou 30% em base de câmbio constante. O vestuário externo de desempenho tem uma base funcional, tornando a relação entre materiais, construção da peça e uso externo pretendido central para a diferenciação. Um fornecedor que aborda essa oportunidade pode construir sua identidade de vestuário em torno de um uso de desempenho definido, em vez de projetar uma linha para cada ocasião esportiva. A especialização oferece uma posição de produto distinta ao lado do reconhecimento mais amplo disponível por meio de camisetas vinculadas a equipes.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tipo de Esporte:
A Corrida Combina Amplo Alcance com Intensidades de Uso DistintasA corrida representou uma participação de 37,67% no mercado de vestuário esportivo em 2026 e é o segmento de crescimento mais rápido, com um CAGR de 7,5% durante 2027-2032. A corrida em estrada atingiu 52,3 milhões de participantes nos Estados Unidos em 2025. Aproximadamente 29 milhões de corredores de estrada participaram menos de 50 vezes durante esse ano. Essa amplitude inclui corredores ocasionais e atletas comprometidos, dando aos fornecedores mais de uma intensidade de uso em torno da qual definir o vestuário. Uma linha voltada apenas para corredores frequentes ignoraria o substancial público casual dentro dessa base de participação nos Estados Unidos.
A corrida em trilhas atingiu 17,2 milhões de participantes nos Estados Unidos em 2025, um aumento de 6,6% em relação a 2024. Esse público distinto fora de estrada abre espaço para linhas de corrida definidas em torno de seu uso pretendido, em vez de assumir que uma proposta atende a todos os ambientes de corrida. O futebol tinha uma base de participação institucional separada, com 31.200 atletas estudantis femininas no futebol da NCAA durante 2024-25. O futebol baseado em equipes oferece aos fornecedores um ambiente esportivo organizado, contrastando com propostas de vestuário centradas em uma rotina de corrida individual. Atender a esses ambientes requer diferentes rotas para o usuário, com a corrida focada em linhas específicas por uso e o futebol universitário vinculado à participação organizada em equipes.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Usuário Final:
Uma Grande Base Adulta Coexiste com o Potencial de Crescimento InfantilOs homens foram o maior segmento de usuário final, representando uma participação de 58,23% no mercado em 2026. A Lululemon reportou um declínio de 1% na receita de vestuário masculino no segundo trimestre do ano fiscal de 2026, o trimestre encerrado em 2 de agosto de 2026. Uma coleção masculina pode ter como alvo uma rotina esportiva específica ou uma identidade atlética mais ampla, mas essas são formas diferentes de competir pelo mesmo grupo de usuários finais. O declínio da Lululemon mostra que atender ao maior segmento de usuário final não garante crescimento para a linha masculina de um fornecedor individual, portanto, o tamanho do segmento por si só não pode definir a escolha entre essas estratégias de coleção.
As crianças são o segmento de usuário final de crescimento mais rápido, com um CAGR previsto de 7,9% durante 2027-2032. A 361 Degrees International reportou crescimento de receita de 6,8% ano a ano para seu negócio Kids focado na China, incluindo calçados e outros produtos, no primeiro semestre de 2026. A empresa vinculou sua perspectiva de crescimento mais ampla para os bens esportivos infantis da China ao fato de os pais enfatizarem a saúde por meio dos esportes e às políticas educacionais que priorizam a atividade física. Sua receita de vestuário Kids cresceu 0,5% nos 6 meses encerrados em 30 de junho de 2026, enquanto a receita de calçados Kids aumentou 11,7%. Uma maior atenção à atividade física infantil cria uma abertura para fornecedores de vestuário, mas os resultados contrastantes dos produtos tornam o desenvolvimento específico de vestuário mais credível do que depender do impulso em toda a franquia.
Por Canal de Distribuição:
Alcance Físico e Ofertas Digitais a Preço Cheio Podem CoexistirAs lojas de varejo físicas foram o maior segmento de distribuição, com uma participação de 64,84% em 2026. A Decathlon reportou 1.902 lojas em todo o mundo em 31 de dezembro de 2025, em seu negócio de artigos esportivos. A Decathlon classificou o comércio eletrônico, os pedidos conectados nas lojas e seu marketplace externo juntos como vendas digitais em seus resultados de 2025. Essa definição torna uma loja uma possível parte de uma venda registrada digitalmente, em vez de tratar o acesso digital e físico como jornadas de clientes isoladas. Avaliar os pontos de venda apenas pelas transações registradas como vendas físicas pode subestimar sua contribuição para os pedidos conectados em um varejista que usa esse modelo.
As lojas de varejo online são o segmento de distribuição de crescimento mais rápido, com um CAGR previsto de 8,3% durante 2027-2032. As vendas de comércio eletrônico da marca Adidas aumentaram 16% em base neutra em relação à moeda em 2025 em comparação com 2024, em sua linha de calçados, vestuário e acessórios. A empresa descreveu um foco contínuo em linhas a preço cheio no comércio eletrônico. O crescimento do comércio eletrônico a preço cheio na Adidas mostra que a expansão online pode sustentar o posicionamento de preço de uma marca em vez de depender de descontos.
Análise Geográfica
Mercado de Vestuário Esportivo da América do Norte
A América do Norte representou uma participação de 48,47% no mercado de vestuário esportivo em 2026, tornando-se a maior geografia. A NIKE Brand registrou 6,08 bilhões de USD em receita de vestuário na América do Norte no ano fiscal de 2026, um aumento de 4% em relação ao ano fiscal de 2025. Essa medida da empresa abrange vendas por atacado e vendas diretas da NIKE, portanto, a receita de vestuário norte-americano da marca chega aos usuários por meio de varejistas parceiros e de seus próprios canais de venda.
Mercado de Vestuário Esportivo do Oriente Médio e África
O Oriente Médio e África é a geografia de crescimento mais rápido, com um CAGR previsto de 8,8% durante 2027-2032. Em 6 de janeiro de 2025, a Federação Saudita de Esportes para Todos e a ASICS KSA, a subsidiária saudita da empresa japonesa de vestuário esportivo ASICS, assinaram uma parceria de 3 anos para iniciativas esportivas e promoção do condicionamento físico em toda a Arábia Saudita. Tais acordos podem conectar um fornecedor à participação comunitária organizada, dando às vendas de vestuário uma rota além da visibilidade de equipes de elite ou de uma introdução isolada de produto. O gerente geral da ASICS KSA vinculou a assinatura a um contrato para a Maratona de Riade e à Visão Saudita 2030, conectando o fornecedor a eventos de participação em massa em vez de um único lançamento no varejo.
Na Europa, a Adidas reportou crescimento de vendas de 6% em seu portfólio de produtos no primeiro semestre de 2026. A Ásia-Pacífico inclui a ANTA da China, cuja receita do segmento de marca em calçados e vestuário cresceu 4,8% ano a ano no primeiro semestre de 2026 e que a empresa descreveu como a principal marca de vestuário esportivo da China. Na América do Sul, o Comitê Olímpico Brasileiro e a Adidas concordaram em maio de 2025 com o fornecimento de material esportivo para 9 missões do Time Brasil até o ciclo de Los Angeles 2028, incluindo uniformes e roupas de treinamento e viagem. A Everlast abriu sua primeira loja conceito no Equador em Quito em junho de 2025, com a licenciada Everlast Centroamérica y el Caribe gerenciando sua entrada. As rotas de entrada diferem, portanto, por mercado, com o fornecimento para a equipe olímpica nacional do Brasil colocado com a Adidas até o ciclo de Los Angeles 2028, a ANTA reportando liderança de marca na China e a Everlast alcançando o Equador por meio de uma licenciada.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de fabricantes e importadores de vestuário esportivo de médio porte. As decisões relevantes combinam rotulagem e conformidade técnica com a extensão programada das restrições sobre roupas não vendidas. A rotulagem afeta as informações fornecidas com uma peça, enquanto uma proibição de destruição muda as opções disponíveis para o estoque não vendido, criando responsabilidades diferentes antes e depois da fase de venda.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Comissão Federal de Comércio | Landesamt für Arbeitsschutz, Verbraucherschutz und Gesundheit, Brandemburgo, para rotulagem têxtil | Autoridades locais de regulação de mercado para supervisão de implementação | Inmetro | Organização Saudita de Padrões, Metrologia e Qualidade |
| Principais instrumentos ou diretrizes | Regra de Rotulagem de Cuidados, 16 CFR Parte 423 | Lei de Rotulagem Têxtil (TextilKennzG); restrição de destruição de roupas não vendidas do Regulamento de Ecodesign para Produtos Sustentáveis | Código de segurança têxtil obrigatório GB 18401-2010 | Estrutura de rotulagem têxtil da Portaria 118/2021 | Regulamento Técnico de Produtos Têxteis, Edição 2, obrigatório desde 12 de julho de 2024 |
| Efeito comercial | Fabricantes e importadores cobertos fornecem instruções de cuidados na venda | Rotulagem de composição de fibras; proibição de destruição de roupas não vendidas para empresas de médio porte a partir de 2030 | Conformidade obrigatória com segurança têxtil para produtos cobertos | Informações permanentes de fibra por unidade para têxteis domésticos e importados cobertos | Fornecedores cobertos atendem à Edição 2 e às normas relevantes, incluindo requisitos de rotulagem |
| Atratividade atual da política | Médio | Médio | Médio | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Endurecimento | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
Da perspectiva do fabricante e importador, Médio reflete as obrigações definidas de instrução de cuidados nos Estados Unidos e de rotulagem de fibras na Alemanha, juntamente com o código de segurança obrigatório da China, a divulgação permanente de fibras do Brasil e os requisitos de conformidade com a Edição 2 da Arábia Saudita. Essas obrigações tornam a entrada no mercado condicionada à conformidade, enquanto as estruturas estabelecidas tornam o trabalho necessário previsível. Sem alteração reflete a regra de cuidados existente nos Estados Unidos e o aviso de petição de rótulo digital de março de 2025, o prazo de transição de fabricante e importador do Brasil de 10 de julho de 2021, o GB 18401-2010 operativo da China e a aplicação obrigatória da Edição 2 da Arábia Saudita desde 12 de julho de 2024. A direção de Endurecimento da Alemanha reflete a proibição de destruição de roupas não vendidas que se estende às empresas de médio porte em 2030, após a aplicação às grandes empresas ter começado em 19 de julho de 2026.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de materiais, a fabricação de peças e a comercialização liderada por marcas por meio da receita que cada etapa captura. No ano fiscal de 2026, 64 fabricantes contratados produziram vestuário da NIKE Brand, com fabricantes contratados comprando os principais materiais usados nos produtos acabados. Essa divisão separa os ganhos da produção de têxteis ou peças da receita da marca por trazer uma linha acabada ao mercado. A coordenação nas transferências é importante porque as especificações da marca, incluindo as dimensões técnicas e de sustentabilidade fornecidas pela Adidas a seus parceiros em 2025, devem se traduzir em roupas fabricadas.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de fibras e tecidos | Produtores têxteis como a Toray Industries, Inc. | Vendas de fibras, fios e tecidos | Traduzir os requisitos das peças em especificações de materiais consistentes | Qualificar materiais alternativos em relação aos mesmos requisitos das peças |
| Fabricação de peças | Fabricantes de vestuário esportivo como a Shenzhou International Group Holdings Limited | Vendas de produtos de vestuário esportivo fabricados | Coordenar insumos de materiais com especificações de peças acabadas | Resolver especificações e prontidão de materiais antes de programar as produções de peças |
| Comercialização e distribuição de marcas | Proprietários de marcas de vestuário como a Nike Inc. e o Adidas Group | Vendas de vestuário por atacado e diretas | Adequar a linha de vestuário a diferentes canais de venda | Coordenar compromissos de atacado com planos de linha de venda direta |
| Fonte: Mordor Intelligence | ||||
A relação crítica é entre a parte que especifica a peça e os fornecedores que produzem seus materiais e forma acabada. As marcas podem controlar a proposta comercial enquanto dependem de fabricação independente, como ilustra a produção quase totalmente terceirizada da Adidas em seu portfólio em 2025. A resiliência depende da preservação dos requisitos das peças nas transferências entre fornecedores, com materiais ou capacidade alternativos avaliados em relação a esses requisitos e não apenas à disponibilidade. Com o atacado gerando 60% das vendas líquidas em todo o portfólio da Adidas em 2025 e os canais diretos ao consumidor 40%, a produção terceirizada deve atender aos planos de linha tanto do canal parceiro quanto do canal próprio.
Cenário Competitivo
Concentração do Mercado
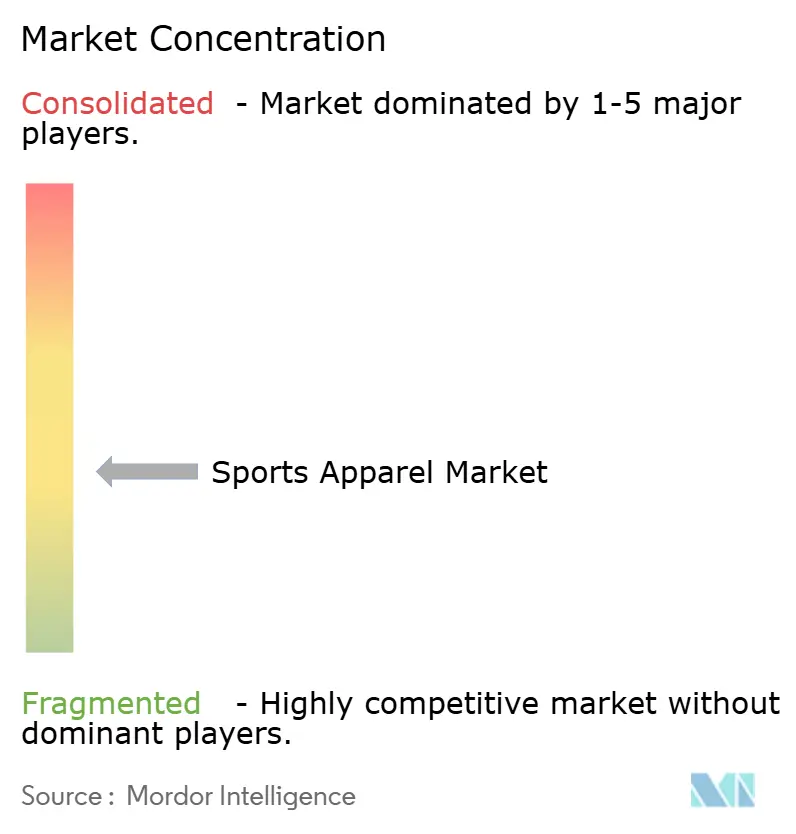
A concorrência combina marcas multiesportivas e especialistas em vestuário técnico, com Nike Inc., Puma SE, Lululemon Athletica Inc., Adidas Group e New Balance Athletics Inc. entre os principais participantes. A receita de vestuário da Nike Brand atingiu 13,4 bilhões de USD no ano fiscal de 2026, com crescimento neutro em relação à moeda de 2% em relação ao ano fiscal de 2025. As vendas da divisão de produtos de Vestuário da Puma caíram 9,7% em base ajustada pela moeda em 2025, com a comparação reportada ajustada para as operações descontinuadas da PUMA United. A Lululemon, uma empresa de vestuário esportivo técnico, calçados e acessórios, reportou receita em toda a empresa de 11,1 bilhões de USD para o ano fiscal de 2025, um aumento de 5%. O nível superior inclui, portanto, tanto o grande negócio de vestuário da Nike dentro de uma marca multiesportiva quanto a grande empresa tecnicamente focada da Lululemon, deixando espaço para especialização em escala.
As vendas de vestuário da marca Adidas cresceram 15% em 2025, com aumentos de dois dígitos em futebol, corrida, treinamento e Originals. Suas coleções de vestuário diferenciadas e localmente relevantes sustentaram esses ganhos de categoria. As vendas unitárias de vestuário da Nike aumentaram 1% no ano fiscal de 2026, enquanto um preço médio de venda mais alto contribuiu com aproximadamente 1 ponto percentual de crescimento de receita neutro em relação à moeda. A Nike atribuiu o preço médio mais alto principalmente ao mix de produtos, parcialmente compensado por maiores descontos e mix de canais. A Adidas credita coleções diferenciadas e localmente relevantes pelos ganhos de categoria, enquanto o crescimento de vestuário neutro em relação à moeda de 2% da Nike Brand no ano fiscal de 2026 combinou 1% mais unidades com cerca de 1 ponto percentual de preços médios mais altos.
Os relacionamentos de fornecimento institucional oferecem outra rota para um papel de vestuário mais amplo sem exigir que um fornecedor atenda a cada esporte de forma independente. A New Balance assinou seu acordo de fornecedor de longo prazo com o Bayer 04 Leverkusen em fevereiro de 2025, começando com a temporada 2025/26. A parceria cobre vestuário esportivo e de estilo de vida para as primeiras equipes masculina e feminina, equipes juvenis e divisão de atletismo. Cobrir as primeiras equipes, equipes juvenis e divisão de atletismo torna todo o clube uma conta potencial de vestuário para a New Balance, em vez de apenas sua equipe mais visível.
Líderes do Setor de Vestuário Esportivo
-
Nike Inc.
-
Puma SE
-
Lululemon Athletica Inc.
-
Adidas Group
-
New Balance Athletics Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vestuário Esportivo Empresas cobertas neste relatório
- Nike Inc.
- Adidas Group
- Puma SE
- Under Armour Inc.
- VF Corporation
- Lululemon Athletica Inc.
- Anta Sports Products Ltd.
- Columbia Sportswear Company
- New Balance Athletics Inc.
- ASICS Corporation
- Misto Holdings Corp.
- Li Ning Company Ltd.
- Mizuno Corporation
- Skechers USA Inc.
- Decathlon SA
- Authentic Brands Group (Champion)
- Gap Inc. (Athleta)
- JOMA Sport S.A.
- Authentic Brands Group
- Gildan Activewear Inc.
Principais Oportunidades para Participantes do Mercado
Essas oportunidades comparam o fornecimento de vestuário vinculado a serviços com a preparação para os requisitos planejados de informação sobre produtos têxteis. Nos exemplos de aquisição, a distinção entre suporte de consignação e ajuste muda o que um fornecedor de vestuário deve entregar junto com a peça. Isso favorece ofertas construídas em torno do requisito operacional do comprador, com disponibilidade do produto, capacidade de serviço e o estágio de aquisição tratados como decisões comerciais separadas. A preparação de longo prazo para as regras têxteis europeias planejadas oferece outra rota para diferenciação por meio de registros de produtos adaptáveis.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Jogada recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Vestuário esportivo fornecido por meio de suporte de consignação | Licitação publicada em 9 de outubro de 2026 para serviços de gestão de estoque de vestuário esportivo e equipamentos | 2 locais de lazer de Merseyside do Conselho de St Helens | Combinar uma variedade de vestuário com gestão de estoque em consignação | Demonstrar qualidade de serviço sob uma ponderação de qualidade de 85% | Marcas de vestuário como a Nike Inc. trabalhando com parceiros de serviço qualificados |
| Sutiãs esportivos prontos para uso com ajuste | Engajamento preliminar de mercado aberto em 14 de outubro de 2026 | Leidos Supply Limited para recrutas das Forças Armadas em 9 locais no Reino Unido | Oferecer linhas de compressão, encapsulamento e combinação com ajuste, usando designs existentes | Cobertura de ajuste em todos os locais e todas as 3 construções de suporte | Fornecedores de sutiãs esportivos com parceiros de serviço de ajuste |
| Preparação de informações de produto para vestuário coberto futuro | Adoção indicativa do ato delegado têxtil no terceiro ou quarto trimestre de 2027, seguida de uma transição de pelo menos 18 meses | Fornecedores de vestuário têxtil coberto pelo futuro ato da União Europeia | Preparar registros de produtos que possam se adaptar aos requisitos finais | Coletar dados úteis enquanto o escopo e os requisitos finais estão pendentes | Fornecedores internacionais de vestuário, incluindo a Nike Inc. |
| Fonte: Mordor Intelligence | |||||
A abertura imediata mais clara é uma oferta de vestuário que inclui o serviço especificado pelo comprador. Para o requisito liderado por ajuste, a execução em vários locais e uma linha de suporte completa distinguiriam uma oferta de forma mais direta do que o desenvolvimento de peças sob medida. Um fornecedor capaz de combinar uma linha existente com entrega de ajuste credível tem uma base concreta para participar do engajamento preliminar antes que uma licitação defina a competição final.
Desenvolvimentos industriais recentes em Mercado de Vestuário Esportivo
- Out 2026: A NikeSKIMS anunciou seu primeiro vestuário externo, incluindo coletes e jaquetas Sherpa, juntamente com estilos de Nylon Crocante com repelência à água, com disponibilidade global planejada para 22 de outubro.
- Mar 2026: A Nike apresentou seus kits de federação de 2026 e coleções de treinamento Aero-FIT, feitos de 100% de resíduos têxteis e usando uma malha que a Nike afirmou oferecer mais do que o dobro do fluxo de ar de seus tecidos legados.
- Jan 2026: A Puma SE e a McLaren Racing anunciaram uma parceria global de vestuário de vários anos. O anúncio programou um lançamento global de coleção de estilo de vida para 20 de janeiro e disponibilidade de réplicas a partir de 2 de fevereiro em lojas selecionadas, varejistas e online.
Mercado de Vestuário Esportivo Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de vestuário esportivo mede a receita anual no nível do fabricante proveniente de roupas focadas em desempenho e acessórios relacionados usados para esportes e condicionamento físico. Abrange produtos vendidos globalmente, com vendas classificadas por tipo de produto, tipo de esporte, usuário final, canal de distribuição e geografia.
Exclusões de escopo: Calçados esportivos, equipamentos esportivos e máquinas de condicionamento físico, produtos licenciados para torcedores vendidos principalmente como memorabilia, receita de revenda de varejistas e insumos de fabricação têxtil e outros vendidos separadamente estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Vestuário Superior
- Vestuário Inferior
- Vestuário Externo
- Meias e Acessórios
- Por Tipo de Esporte
- Golfe
- Futebol
- Basquete
- Beisebol
- Corrida
- Outros Tipos de Esporte
- Por Usuário Final
- Homens
- Mulheres
- Crianças
- Por Canal de Distribuição
- Lojas de Varejo Online
- Lojas de Varejo Offline
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Países Baixos
- Itália
- Suécia
- Polônia
- Bélgica
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Indonésia
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- Emirados Árabes Unidos
- África do Sul
- Nigéria
- Arábia Saudita
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
As estimativas de atividade física da Organização Mundial da Saúde e os estudos de participação da Associação de Tênis dos Estados Unidos ajudam a interpretar os níveis de atividade em mudança, enquanto os métodos de pesquisa de varejo do Departamento do Censo dos Estados Unidos e o relatório anual da Nike ilustram divulgações de canais e empresas, como as usadas para enquadrar a demanda e o contexto de mercado. Essas fontes descrevem indicadores distintos e bases de relatrios, e cada fonte fornece uma entrada diferente para as verificações de demanda e divulgação de empresas.
Registros de empresas, materiais para investidores, estatísticas públicas de comércio e alfândega, publicações relevantes de associações, materiais regulatórios e imprensa respeitável fornecem verificações adicionais sobre produtos, preços, distribuição e condições regionais. Os analistas comparam os valores reportados com o limite do mercado e usam diferenças de cobertura ou tempo para esclarecer estimativas. Essas fontes nomeadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas e pesquisas baseiam-se em executivos de marcas de vestuário e fabricação, líderes de produto e merchandising, especialistas em canais de varejo e gerentes responsáveis por vendas esportivas, de clientes ou regionais. Os entrevistados testam estimativas secundárias de cobertura de produtos, realização de preços, mix de canais e demanda geográfica. Os analistas comparam as explicações das entrevistas com as divulgações de mix de produtos das empresas para confirmar que as vendas de vestuário são contadas sem calçados, depois triangulam essas explicações com evidências independentes de empresas, do setor e de participação e documentam as diferenças para verificação adicional.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 15% | Ásia-Pacífico: 40% |
| Nível médio: 50% | Líderes funcionais/de unidade: 40% | Europa, Oriente Médio e África (EMEA): 30% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamento de Mercado e Previsão
A estimativa de valor global começa com uma avaliação de cima para baixo da demanda por roupas esportivas e de condicionamento físico focadas em desempenho, depois traduz indicadores de consumidores e varejo para vendas anuais no nível do fabricante na saída da fábrica. O modelo acompanha a participação em esportes e condicionamento físico, população por idade e gênero, unidades de vestuário reportadas e preços médios de venda, e mix de canais online versus offline. Cada um indica uma influência diferente sobre o número de peças vendidas, a realização de preços ou a rota para o mercado. A regressão multivariada relaciona esses indicadores ao movimento histórico do mercado, com análise de cenários usada onde mudanças de participação, preços ou canais criam caminhos materialmente diferentes. As participações de produto, esporte, usuário final, canal e regional são construídas a partir de divulgações de vendas de categorias, evidências de participação relevantes e relatórios de canais, depois reconciliadas com o total global. Verificações seletivas de baixo para cima comparam vendas de marcas ou fornecedores amostrados e evidências de canais, incluindo preço médio de venda vezes volume onde ambos estão disponíveis, com o resultado de cima para baixo. Onde as unidades de vestuário no nível regional não estão disponíveis, indicadores de população, participação e vendas de categorias fornecem verificações sobre a participação regional implícita. As lacunas nesses insumos são delimitadas com os análogos divulgados mais próximos e retidas como intervalos de incerteza explícitos para revisão. Especialistas primários verificam se os fatores de previsão e os padrões de segmento refletem condições práticas de compra, preços e distribuição antes que os analistas definam a estimativa.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as estimativas de mercado em relação a divulgações independentes de marcas, indicadores públicos de atividade e demográficos, evidências de canais e verificações selecionadas de fabricantes ou fornecedores. Eles investigam movimentos inexplicados, unidades inconsistentes e variância material entre estimativas de cima para baixo e seletivas de baixo para cima, rastreiam a fonte de cada diferença e concluem a revisão analítica antes da aprovação. Um recontato é acionado quando um insumo material é ambíguo, uma fonte muda sua cobertura ou uma explicação de entrevista conflita com evidências independentes. Quando uma fonte revisa dados históricos ou muda a cobertura de produtos, os analistas rastreiam a revisão antes de atualizar a série. O modelo é atualizado anualmente, revisado entre ciclos após eventos materiais de mercado e submetido a uma nova revisão pré-entrega para mudanças de fontes, aritmética e consistência de limites.
Estimativa do Mercado Global de Vestuário Esportivo da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contam e nos insumos usados para modelar a demanda. O mercado global de vestuário esportivo mede a receita anual no nível do fabricante proveniente de roupas focadas em desempenho e acessórios relacionados usados para esportes e condicionamento físico.
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. A regressão multivariada relaciona esses indicadores ao movimento histórico do mercado, com análise de cenários usada onde mudanças de participação, preços ou canais criam caminhos materialmente diferentes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 283,7 bilhões de USD (2026) | |
| Consultoria Global A | 221,7 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 27,1% abaixo do valor de 2027 deste relatório de 304 bilhões de USD, 2 anos depois. A base de 2025 anterior e o crescimento de previsão declarado mais baixo podem contribuir para um valor mais baixo em relação à medida de 2027 do relatório, enquanto a inclusão de calçados da estimativa amplia seu conjunto de produtos. |
| Consultoria Global B | 399,4 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 31,4% acima do valor de 2027 deste relatório de 304 bilhões de USD, 2 anos depois. A estimativa inclui calçados esportivos, seu maior segmento de produto, o que amplia o conjunto de produtos contados. |
Os analistas da Mordor Intelligence triangulam as estimativas de mercado em relação a divulgações independentes de marcas, indicadores públicos de atividade e demográficos, evidências de canais e verificações selecionadas de fabricantes ou fornecedores.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de vestuário esportivo e as perspectivas de crescimento?
O mercado foi avaliado em 283,7 bilhões de USD em 2026 e estima-se que atinja 304 bilhões de USD em 2027 e 422,8 bilhões de USD até 2032, a um CAGR de 6,82% durante 2027-2032.
O que está impulsionando a demanda por roupas esportivas?
A participação feminina e o marketing de marcas são forças-chave de demanda. Nos Estados Unidos, a participação feminina no tênis cresceu 10% em 2025 em comparação com 2024.
Qual categoria de produto de vestuário tem a maior participação?
A parte superior liderou com uma participação de 36,48% em 2026. O vestuário externo é o segmento de produto de crescimento mais rápido, com um CAGR de 7,1% durante 2027-2032.
Quais são as principais empresas no vestuário esportivo?
Nike Inc., Puma SE, Lululemon Athletica Inc., Adidas Group e New Balance Athletics Inc. são os principais participantes.
Que desafio poderia limitar as perspectivas de crescimento do setor?
Os falsificados criam pressão de substituição. Em 2025, 38% dos entrevistados do Reino Unido que conscientemente compraram vestuário esportivo comum falsificado disseram que escolheriam alternativas de marcas mais baratas se os falsificados não estivessem disponíveis.
Quais regiões lideram a demanda por vestuário esportivo e o crescimento previsto?
A América do Norte deteve a maior participação regional de 48,47% em 2026. O Oriente Médio e África é a região de crescimento mais rápido, com um CAGR de 8,8% durante 2027-2032.