
VRコンテンツ制作サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
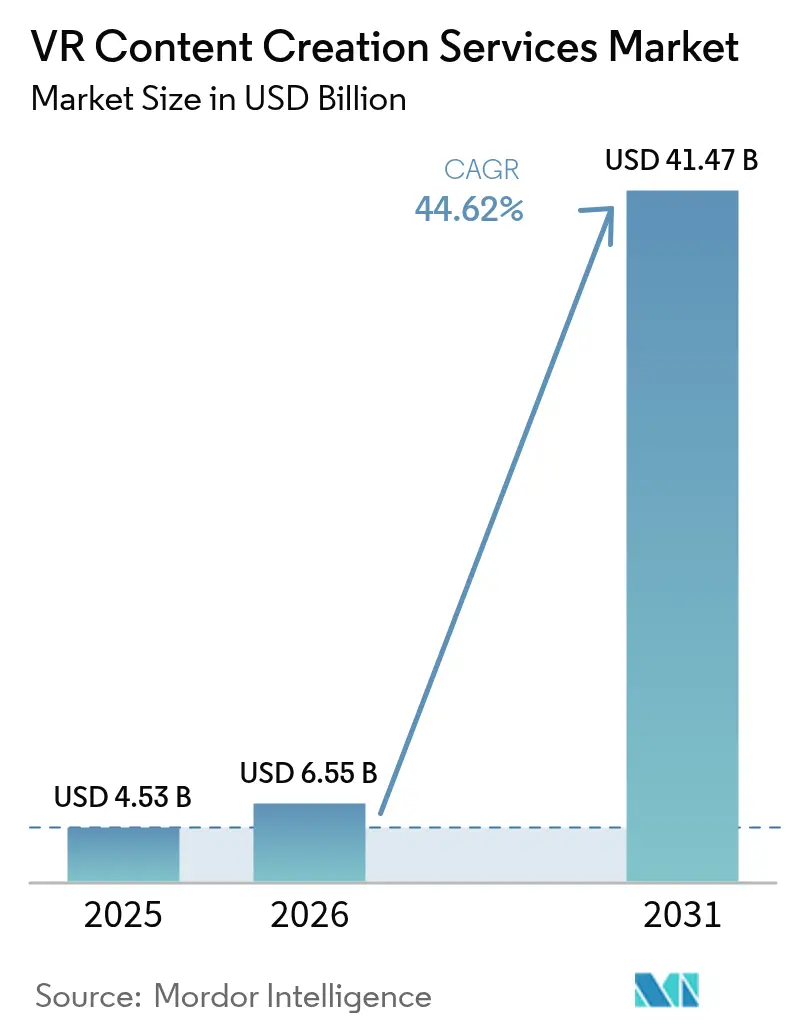
| 市場規模 (2026) | 6.55 十億米ドル |
| 市場規模 (2031) | 41.47 十億米ドル |
| Growth Rate (2026 - 2031) | 44.62 % |
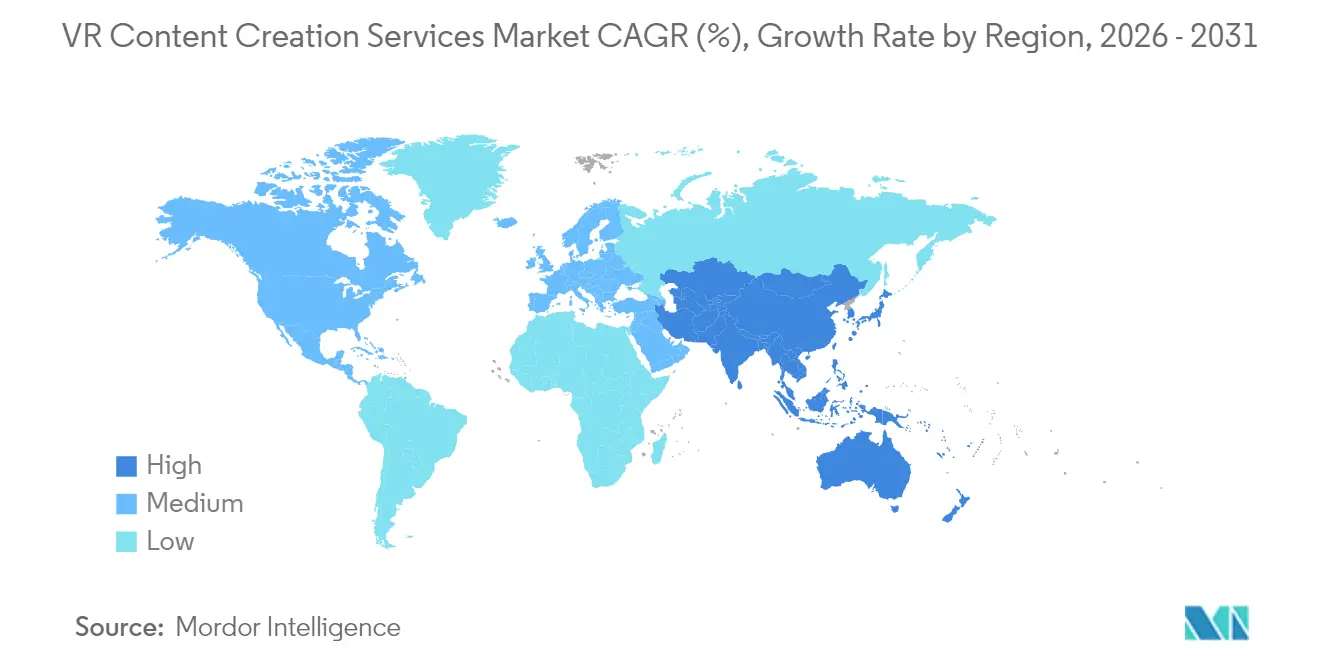
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
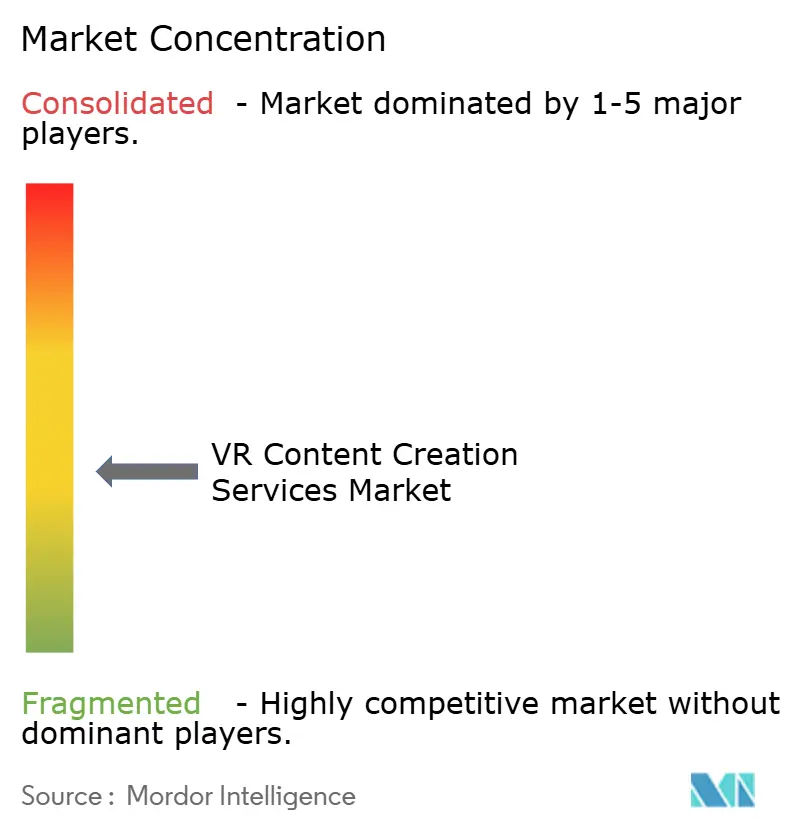
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるVRコンテンツ制作サービス市場分析
VRコンテンツ制作サービス市場規模は、2025年のUSD 45.3億から2026年にはUSD 65.5億へと成長し、2026年から2031年にかけて44.62%のCAGRで2031年までにUSD 414.7億に達すると予測されています。この勢いは、ヘッドセット価格の低下、レイテンシーを改善するエッジクラウドレンダリング、そして没入型アセットを試験的取り組みではなく生産性投資として位置付ける企業の調達部門によってもたらされています。インテルはVRソフトスキルトレーニングにおける300%の投資収益率を記録し、財務部門がより高いコンテンツ予算を承認するきっかけとなっています。アジア太平洋地域の政府インセンティブは、承認済みのメタバース制作コストの最大30%を補助しており、中小規模スタジオの受注基盤が拡大しています。同時に、5Gスタンドアローンの展開により、ケーブル不要のヘッドセットへのフォトリアリスティックなストリーミングが可能となり、モバイル対応の企業・消費者ユースケースが開拓されています。AIを活用したプロシージャルアセット生成の急速な進歩により、制作タイムラインがさらに短縮され、早期導入企業における二桁台の利益率拡大が支援されています。
主要レポートのポイント
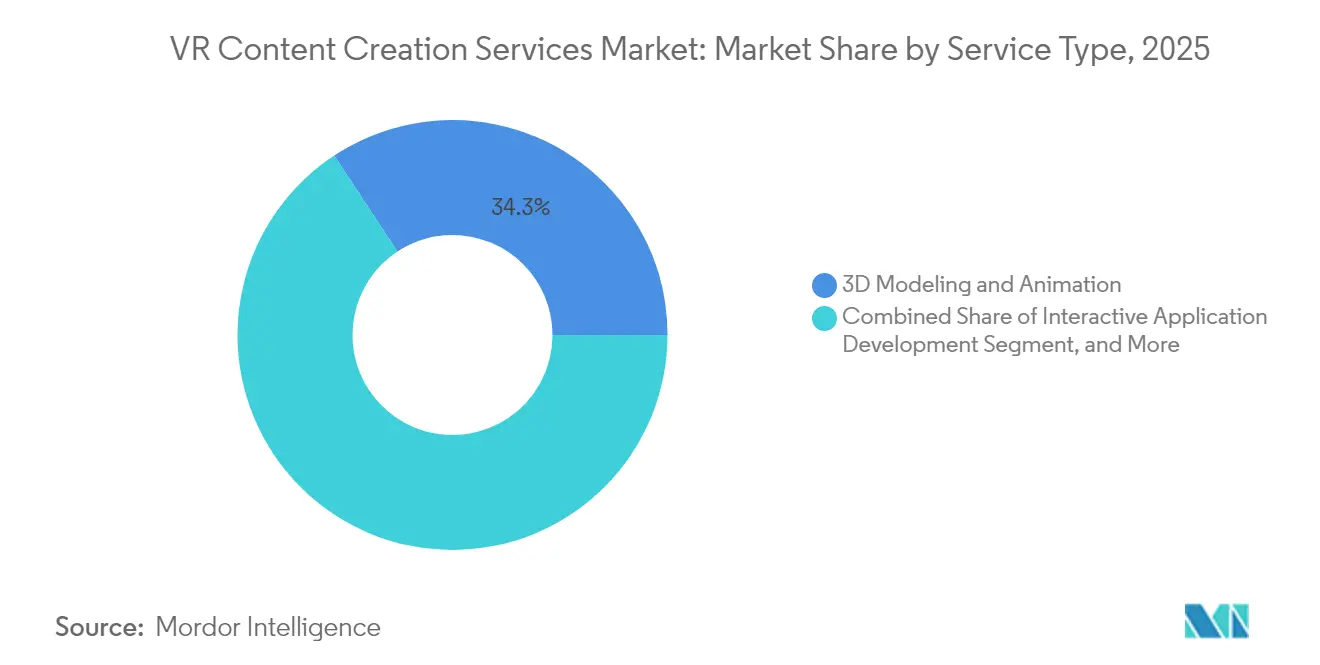
- サービスタイプ別では、3Dモデリングおよびアニメーションが2025年のVRコンテンツ制作サービス市場規模の34.28%を占めてトップとなり、インタラクティブアプリケーション開発は2031年にかけて46.38%のCAGRで拡大すると予測されています。
- コンテンツタイプ別では、エンターテインメントが2025年のVRコンテンツ制作サービス市場規模の41.05%を占め、ヘルスケアビジュアライゼーションは2031年にかけて46.41%のCAGRで拡大すると予測されています。
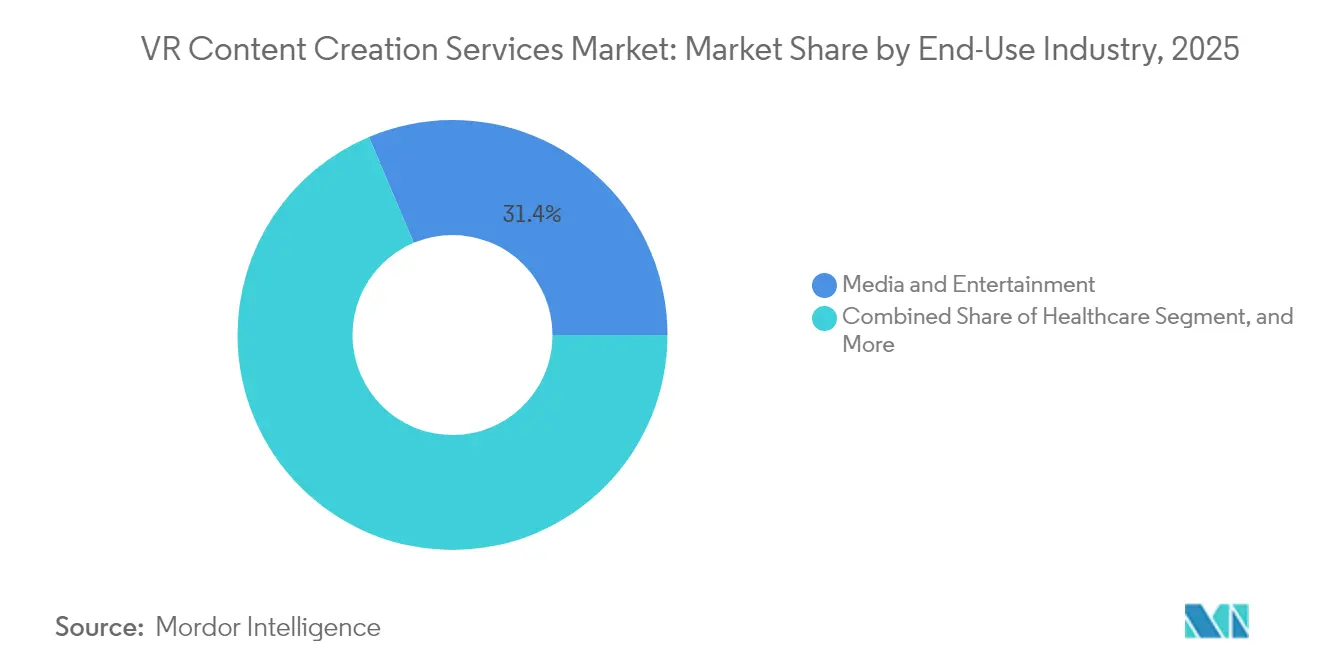
- 最終用途産業別では、メディアおよびエンターテインメントセクターが2025年のVRコンテンツ制作サービス市場規模の31.35%を占め、ヘルスケアセクターは予測期間中に46.72%のCAGRで成長する見込みです。
- プラットフォーム別では、PCベースVRが2025年のVRコンテンツ制作サービス市場規模の39.12%を占めましたが、WebXRは2031年にかけて45.98%のCAGRが見込まれています。
- 地域別では、北米が2025年のVRコンテンツ制作サービス市場規模の43.05%を生み出し、アジア太平洋地域は2031年にかけて46.33%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 手頃な価格の6DoF VRヘッドセットの普及 | +8.2% | グローバル、特に北米とアジア太平洋地域 | 短期(2年以内) |
| 没入型トレーニングモジュールに対する企業のスキルアップ需要 | +9.1% | 北米とヨーロッパ、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| AIを活用したプロシージャルコンテンツ生成の統合 | +7.8% | グローバル、北米とヨーロッパでの早期導入 | 中期(2〜4年) |
| モバイルVRストリーミングを可能にする5Gスタンドアローンネットワークの拡大 | +7.3% | アジア太平洋地域および中東、一部の北米主要都市 | 中期(2〜4年) |
| レイテンシーを低減するエッジクラウドレンダリングネットワーク | +6.5% | アジア太平洋地域を中核とし、中東および北米へ波及 | 長期(4年以上) |
| 新興アジア市場におけるメタバースエコシステムへの政府補助金 | +5.9% | 中国、韓国、日本、シンガポール | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
手頃な価格の6DoF VRヘッドセットの普及
かつてUSD 1,000以上で販売されていたヘッドセットは現在USD 500以下で販売されており、その先頭を切るのがMeta Quest 3で、2024年には240万台を出荷しました。[1]メタ プラットフォームズ(Meta Platforms)、「Meta Quest 3製品仕様」、META.COM アップル ビジョン プロ(Apple Vision Pro)はUSD 3,499のプレミアム企業向け価格帯を確立し、スタジオが高マージンのフォトリアリスティックプロジェクトに入札するよう促しています。より大きなインストールベースにより、プラットフォームホルダーはシートベースのライセンスを提供でき、企業向けトレーニングプログラムの参入障壁が低下しています。
没入型トレーニングモジュールに対する企業のスキルアップ需要
VR学習者は教室での受講者よりもソフトスキルコースをより速く修了し、275%高い自信を報告したことが予測されています。[2]プライスウォーターハウスクーパース(PricewaterhouseCoopers)、「VRトレーニング効果研究2024」、PWC.COM ウォルマートはVRアカデミーを4,700店舗に展開し、ボーイングは737 MAXのワイヤーハーネストレーニング時間を75%短縮しました。定量化された時間節約効果は、VRコンテンツ制作サービス市場を支える複数年のコンテンツ契約を正当化しています。
AIを活用したプロシージャルコンテンツ生成の統合
Unity MuseやEpic Gamesのアンリアル エンジン(Unreal Engine)5.4などのプラットフォームは、3Dメッシュとダイアログツリーを自動生成し、手動モデリング時間を60%削減しています。スタンフォード大学のVRCopilotプロトタイプは、AIによって組み立てられたシーンに対してデザイナーから85%の承認を得ました。[3]スタンフォード大学(Stanford University)、「VRCopilot研究プロトタイプ」、STANFORD.EDU ワークフローの高速化により、ブティックスタジオが大規模なポストプロダクション会社に独占されていた企業向け入札に参加できるようになっています。
モバイルVRストリーミングを可能にする5Gスタンドアローンネットワークの拡大
3GPP リリース17は、XRトラフィックに対して10ミリ秒以下のモーション・ツー・フォトンレイテンシーを保証しています。チャイナ モバイル(China Mobile)は2024年に位置情報連動型エンターテインメント向けに200のプライベート5Gネットワークを展開しました。ベライゾン(Verizon)とAWSのエッジトライアルでは、米国の主要都市圏でクラウドレンダリングVRの90FPS以上を実証しました。常時接続ストリーミングにより、コンテンツの収益構造が一回限りの販売から継続的なサブスクリプションへとシフトしています。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| フォトリアリスティックコンテンツ制作パイプラインの高コスト | -4.7% | グローバル、特に北米とヨーロッパで顕著 | 短期(2年以内) |
| アセット再利用性を妨げる断片化されたプラットフォーム標準 | -3.9% | グローバル、複数デバイス対応の企業向けフリートで最も摩擦が大きい | 中期(2〜4年) |
| セッション時間を制限するモーションシックネスとユーザー安全性への懸念 | -3.2% | グローバルの消費者市場、ゲームおよびエンターテインメントハブで顕著 | 短期(2年以内) |
| 高度なゲームエンジン開発者の人材不足 | -2.8% | 北米とヨーロッパ、アジア太平洋地域で新興 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
フォトリアリスティックコンテンツ制作パイプラインの高コスト
ボリュメトリックキャプチャステージの設備投資はUSD 100万を超え、Framestore等における映画制作プロジェクトは成果物1件あたりUSD 50万からUSD 200万を必要とすることが多くあります。リアルタイムのレイトレーシングレンダリングはフラット動画と比較してクラウドコストが2倍となり、小規模企業にとってカスタム体験が手の届かないものになっています。
アセット再利用性を妨げる断片化されたプラットフォーム標準
OpenXRはベースラインの移植性を向上させていますが、アップル ビジョン プロ(Apple Vision Pro)はRealityKitに依存し、PlayStation VR2は別途シェーダー最適化が必要です。スタジオは4つ以上のアセットパイプラインを維持する必要があり、開発コストが最大50%膨らむ可能性があり、多くの購入者が単一プラットフォームへの標準化を余儀なくされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
インタラクティブアプリケーションが静的アセットを凌駕インタラクティブアプリケーション開発は46.38%のCAGRで成長すると予測されており、静的3Dモデリングの2025年シェア34.28%を上回っています。企業は分岐ロジック、物理ベースのシミュレーション、マルチユーザーコラボレーションをますます求めるようになり、ソフトウェアエンジニアリングの複雑性が高まっています。ユニティ(Unity)は、企業向けプロジェクトの68%がインタラクティビティを組み込んでいると報告しており、これは2022年の42%から増加しています。AIを活用したアセット生成ツールにより、アーティストはゲームプレイロジックに集中できるようになり、このトレンドが強化されています。
3Dモデリングは依然として基盤として重要ですが、Infinigenのようなツールが背景プロップの作成を自動化するにつれて、マージンの圧力が高まっています。360度動画制作はニッチなライブイベント放送へと進化しており、アドビ プレミア(Adobe Premiere)VRツールセットの拡大に伴いポストプロダクションサービスの商品化が進んでいます。アンリアル エンジン(Unreal Engine)の専門知識を持つスタジオはプレミアム料金を得ていますが、アニメーションの熟練者がゲームエンジンのワークフローに再教育される中で人材不足が続いています。


コンテンツタイプ別:
ヘルスケアビジュアライゼーションが臨床的検証を受けて急増エンターテインメントは2025年に41.05%のシェアを維持し、大作知的財産の拡張から恩恵を受けています。VRコンテンツ制作サービス市場規模におけるヘルスケアビジュアライゼーションは、外科的計画へのVR活用を承認する米国食品医薬品局(FDA)デジタルヘルスイニシアティブに牽引されて46.41%のCAGRで拡大すると予測されています。ジョンズ ホプキンス大学(Johns Hopkins)は、複雑な整形外科手術向けのVRリハーサル後に手術室の所要時間が38%削減されたと報告しています。
トレーニングおよびシミュレーションは安定した防衛関連の契約を確保し、マーケティングアプリケーションはアウディやBMWなどの自動車メーカーによる没入型ショールームを活用しています。建築ツアーはマターポート(Matterport)の空間データプラットフォームにより、パンデミック後も勢いを増し続けています。教育の導入は予算制約から遅れていますが、STEMグラントによる段階的な後押しを受けています。
最終用途産業別:
メディアが優位を保ち、ヘルスケアが加速メディアおよびエンターテインメントは2025年の支出の31.35%を占め、ストリーミングプラットフォームが没入型コンサートやドキュメンタリーを委託していることに牽引されています。ヘルスケアはVR支援の疼痛療法に対する保険会社の償還によって46.72%のCAGRで成長すると予測されています。小売ブランドはVRを活用して製品発見サイクルを短縮し、製造業のクライアントは没入型トレーニングを用いて組み立てエラーを削減しています。
不動産会社は実物のモデルホームをVRプレビューに置き換えており、マターポート(Matterport)のプロパティ インテリジェンス(Property Intelligence)は物件掲載の準備時間を数日から数時間に短縮しています。観光局は目的地のプレビューを制作し、予約転換率を向上させています。公共部門の導入には、法執行機関の緊張緩和訓練や都市計画のビジュアライゼーションが含まれています。
プラットフォーム別:
摩擦の低下でWebXRが台頭PCベースVRは2025年に39.12%のシェアを占め、高精度のエンジニアリングワークフローとして重宝されています。WebXRは、ワンクリックのブラウザアクセスを可能にするW3C標準のおかげで45.98%のCAGRが予測されています。モジラ(Mozilla)のウォルビック(Wolvic)がハンドトラッキングサポートを追加し、ワンダーランド エンジン(Wonderland Engine)がバンドルサイズを5MB以下に削減したことで、4G回線での3秒以内の読み込みが可能となっています。
モバイルVRはMeta Questの利便性によって好調ですが、グラフィックの精細度はPC機器に劣ります。コンソールVRはゲーム中心のまま推移しており、ソニーの独占タイトル戦略がコンテンツの多様化を遅らせています。WebXRの配信上の優位性はマーケティングクライアントに訴求力がありますが、アイトラッキングサポートの不均一さが高度な分析アプリケーションへの採用を制限しています。
地域分析
北米 VR コンテンツ制作サービス市場
北米は2025年に世界収益の43.05%を創出し、フォーチュン500企業のトレーニング予算、ハリウッドのボリュメトリックキャプチャ、およびイマーシブスタートアップへの12億米ドルのベンチャー資金によって支えられています。米国国防総省は2024会計年度のVRトレーニングに1億5,000万米ドルを充当し、シミュレーションプロバイダー向けの安定したパイプラインを確保しました。カナダの2,500万カナダドル(1,850万米ドル)のイマーシブメディア基金は輸出対応コンテンツ制作を促進し、メキシコの自動車部品サプライヤーは組立トレーニングにVRを採用しています。
アジア太平洋 VR コンテンツ制作サービス市場
アジア太平洋地域は2031年までに最速の46.33% CAGRを記録すると予測されています。中国は2026年までにメタバース産出額で2,500億人民元(350億米ドル)を目標とし、コンテンツスタジオに税制優遇を提供しています。韓国のデジタルニューディールはイマーシブコンテンツに2,200億韓国ウォン(1億6,500万米ドル)を割り当て、シンガポールは3,000万シンガポールドル(2,200万米ドル)の助成金プログラムを開始しました。日本はソサエティ5.0ビジョンのもとでVR高齢者ケアトレーニングに資金を提供し、インドはテクノロジーハブで企業向けスキルアップ研修のパイロットプログラムを実施しています。
欧州・中東・南米 VR コンテンツ制作サービス市場
欧州は自動車・航空宇宙分野におけるデジタルツイン導入の恩恵を受けています。ドイツのフラウンホーファー研究所はシーメンスおよびBMWと協力してVRプロトタイプのレビューを行っています。英国はVRコンテンツ制作に対して25%のクリエイティブ産業税額控除を提供しており、フランスはイマーシブ共同制作に1,200万ユーロ(1,300万米ドル)を投資しています。中東の成長はサウジアラビアとアラブ首長国連邦に集中しており、ソブリンファンドが複合現実観光に資金を提供しています。南米はまだ初期段階にあり、ブラジルは帯域幅の制約にもかかわらずVRショールームを展開しています。

規制環境
VRコンテンツ制作サービスに影響を及ぼす規制は、プラットフォームガバナンス、ユーザー安全性、技術的な製作基準を軸に収斂しつつある。欧州連合では、デジタルサービス法(規則(EU)2022/2065)が、ユーザー生成または配信されるVR体験がホストされる可能性のある没入型環境を含む仲介者にまで、デューデリジェンスおよび透明性義務を拡大している。この変化により、モデレーションプロセス、広告開示、VR配信チャネル全体でのトレーサビリティに関するコンプライアンス要件が高まっている。
標準化団体もまた、製作ワークフローと相互運用性に関するサービス要件を形成している。中国では、GB/T 44465-2024(2025年3月1日施行)がVR/ARコンテンツ製作プロセスを標準化し、国家電影局はVR映画システムおよびコンテンツ製作に関する一般技術要件を定めたDY/Z 14.1-2026(2026年1月29日発表)を発行した。米国では、NIST IR 8557(2025年)が、ID管理やコンテンツの出所を含む、没入型技術における実用的なサイバーセキュリティおよびプライバシーの優先事項を強調しており、これは企業導入においてセキュリティ、電子透かし、監査可能性がベンダー選定でますます重視される傾向と一致している。
バリューチェーン分析
バリューチェーンは、コンテンツ発注(企業研修、産業シミュレーション、メディア/エンターテインメント、ヘルスケアの可視化)と要件定義から始まり、プリプロダクション(ストーリーボード作成、インタラクションデザイン、UX安全性の検討)とアセット制作(3Dモデリング、アニメーション、ボリュメトリックキャプチャ、フォトグラメトリー/ガウシアンスプラット)へと進む。コア製作はゲームエンジンおよびリアルタイムツールチェーン(Unity、Unreal、WebXRパイプライン)を通じて行われ、GPU、クラウド/エッジインフラ、デジタルツインプラットフォームが計算・レンダリングを提供し、取り込みエンジニアリングデータを処理する。配信は、ヘッドセットのアプリストア、PC VR展開、ブラウザベースのWebXRをカバーし、学習管理システム、PLM、企業向けIAMとの下流統合が通常必要となる。
上流の依存関係は、企業が物理特性を考慮したシミュレーション対応アセットを求めるにつれ、産業用バーチャルツインエコシステムやオープンな相互交換フォーマットへと移行している。例えば、Dassault SystemesとNVIDIAは、バーチャルツイン技術とNVIDIA AIインフラを中心とした長期パートナーシップを結び(2026年2月)、OMRONはDassault Systemesと提携し、3DEXPERIENCEとSysmacオートメーションを接続して生産ラインのバーチャル検証を行った(2026年4月)。ツールチェーンのボトルネックは、相互運用性(OpenXR/WebXRおよびOpenUSDの採用)、パフォーマンス最適化(大規模3Dデータ用のLODストリーミング)、没入型映像のネットワーク効率に依然として集中している。例えばNokia RXRMのようなプラットフォームは、産業用テレオペレーションやリモートコラボレーションのワークフローに関連する帯域幅削減アプローチを示している。
競争環境
VRコンテンツ制作サービス市場は高度に断片化されており、世界的な主要シェアを持つスタジオは存在しません。Felix and Paul StudiosやMagnopusのようなブティックスタジオはクリエイティブな差別化で競争し、Framestoreのような統合型ポストハウスは一貫した納品のために社内ボリュメトリックステージを活用しています。InnoactiveやSubvrsiveなどのゲームエンジンスペシャリストは、企業向けプロジェクトに学習管理分析を組み込んでいます。
AIを活用したプロシージャルツールは新たなホワイトスペースを形成しています。スタートアップ企業はボリュメトリック動画圧縮と視線連動型レンダリングの特許を取得しており、これらの分野ではメタ(Meta)、アップル(Apple)、ソニー(Sony)が2024年に200件以上のXR特許を申請しています。WebXRフレームワークは配信障壁を低下させ、エージェンシーがアプリストアの手数料なしに没入型ストアフロントを立ち上げることを可能にしています。小規模スタジオはモーションキャプチャ施設を共有するためのコンソーシアムを形成し、設備コストを分散させて入札競争力を高めています。
技術力が主な差別化要因です。アンリアル エンジン(Unreal Engine)5のNaniteジオメトリとLumenライティングを習得したチームは、コンシューマーハードウェアでほぼ映画レベルのリアリズムを実現し、Unity DOTSの専門知識はモバイルパフォーマンスの向上を確保します。マターポート(Matterport)のAI対応プロパティ インテリジェンスは、大手企業が機械学習アドオンを通じてプラットフォームを拡張する方法を示しています。アンリアル(Unreal)またはユニティ(Unity)開発者に対する20〜30%の給与プレミアムは人材不足を悪化させており、社内スキルアップイニシアティブとオフショア展開を促進しています。
VRコンテンツ制作サービス産業のリーダー企業
Voxel Digital Studios Inc.
Groove Jones LLC
Innoactive GmbH
Wevr Inc.
Trigger XR Inc.
- *免責事項:主要選手の並び順不同
VR コンテンツ制作サービス市場
- Voxel Digital Studios Inc.
- Groove Jones LLC
- Innoactive GmbH
- Wevr Inc.
- Trigger XR Inc.
- Future Visual Ltd.
- Zengalt LLC
- Subvrsive Inc.
- REWIND FX Ltd.
- Visualise Creative Ltd.
- PixelWhip Studios Pty Ltd.
- CreamVR Inc.
- B2Studio Sp. z o.o.
- VR Vision Group LLC
- Lucid Reality Labs LLC
- Metastage Inc.
- The Virtual Reality Company Inc.
- Framestore Ltd.
- Felix and Paul Studios Inc.
- Magnopus LLC

市場機会と将来展望
企業向けオーサリングの簡素化は、特にトレーニングおよびシミュレーション分野において、VRコンテンツサービスの潜在的な購入者層を拡大している。EON Realityが2026年4月にリリースしたEON Genesis 3.0は、ノーコードで対話型のアプローチを用いて、没入型トレーニングシナリオを作成する。このモデルは、コンテンツ開発の一部を専門家主導の制作へ移行させる一方で、企業システムやコンプライアンスワークフローに体験を組み込み、検証・統合できるスタジオへの需要も生み出している。
製作サイクルの短縮と高精度な世界キャプチャもまた、生成技術と再構築技術をリアルタイムエンジンと組み合わせたモジュール型パイプラインにおいて、サービスの余地を広げている。Groove Jonesは、2026年6月にComfyUIとガウシアンスプラットを統合し、スタンドアロンVR向けに複雑な環境を再構築するワークフローを記録した。また、Foveateは2026年5月のケースで、プレビズをコラボレーティブなライブ3D環境に移行させることで360度コンテンツのタイムラインを短縮した例を紹介した。ポストプロダクション側では、Metaverse StageがDaVinci Resolve StudioのVR180スタビライゼーションとPanoMapツールを用いて、没入型仕上げを標準的な映画製作パイプラインに近づける2026年6月の事例を紹介し、専用ハードウェアを多用しない再現可能な品質・カラー・スタビライゼーションを実現するVR専門ポストサービスへの需要を後押ししている。
Recent Industry Developments in VR コンテンツ制作サービス市場
- 2026年6月:Innoactive GmbHは、AppleのSpatial Accessoriesフレームワークのサポートや、1:1スケールワークフロー向けのオブジェクトトラッキングの改善を含む、Innoactive Spatialプラットフォームの更新を発表した。同社は高精度な自動車・産業デザインレビューを対象としており、物理とデジタルの整合性が高まることで、プレミアムなVRコンテンツ、インタラクションデザイン、検証サービスの価値が高まっている。
- 2025年9月:Metaは299米ドルの価格帯でQuest 3Sを発表し、ミックスリアリティのパススルー機能を備えた低価格な6DoFヘッドセットとして位置づけた。手頃な価格のハードウェア基盤が拡大することで、企業研修や教育分野での導入対象者が広がり、コンテンツスタジオにとって標準化されたVRモジュールと更新サイクルの需要増加を支えている。
- 2024年2月:Epic Gamesは、VR製作で使用されるリアルタイムコンテンツ制作ワークフローを強化する更新を含むUnreal Engine 5.4をリリースした。このリリースは、インタラクティブアプリケーション向けのエンジン主導型パイプラインを強化し、スタジオがよりシネマティックなライティングと高密度なジオメトリをリアルタイム体験に取り入れる助けとなり、サービスプロバイダー全体でUnreal開発人材への需要が高まった。


VR コンテンツ制作サービス市場 レポートの範囲と調査方法論
市場の定義と範囲
本市場は、商業目的および機関目的でのバーチャルリアリティコンテンツの計画、設計、制作、最適化に用いられる有償サービスを対象とし、プロジェクトまたは継続的なサービス契約として提供されるインタラクティブ構築および没入型メディア作業を含む。
範囲の除外:VRハードウェアの販売、ヘッドセットソフトウェアのオペレーティングシステム、およびコンテンツ制作サービスの提供に直接結びつかない純粋なプラットフォームサブスクリプション収益は除外する。
セグメンテーション概要
- サービスタイプ別
- 3Dモデリングおよびアニメーション
- インタラクティブアプリケーション開発
- 360度動画制作
- 360度写真撮影
- ポストプロダクションサービス
- コンテンツタイプ別
- エンターテインメント
- トレーニングおよびシミュレーション
- マーケティングおよび広告
- 教育
- ヘルスケアビジュアライゼーション
- 建築および不動産バーチャルツアー
- 最終用途産業別
- メディアおよびエンターテインメント
- ヘルスケア
- 教育
- 小売および電子商取引
- 製造業
- 不動産および建設
- 観光およびホスピタリティ
- プラットフォーム別
- PCベースVR
- モバイルVR
- コンソールVR
- WebXR
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- その他のヨーロッパ
- アジア太平洋地域
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋地域
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、明確な範囲を設定し、年ごとに追跡可能な安定した入力データを収集するために用いられた。米国労働統計局、米国国勢調査局のサービス指標、OECDのデジタル経済データセット、世界銀行のマクロ系列、ITUの接続性統計などの公開情報源を活用し、時間の経過に伴う需要能力と価格圧力を把握した。
また、企業の年次報告書、決算発表資料、信頼性の高い報道を検証し、サービスミックスの変化、雇用強度、典型的なプロジェクトサイクルを把握した。特許データベースは、ボリュメトリックキャプチャやリアルタイムレンダリング手法を含む、コンテンツパイプラインの変化を選択的に確認するために参照され、これらはサービス労力や課金に影響を与える可能性がある。ここに記載した出典は例示であり、データ収集、検証、明確化のために他の多くの公開文書やデータセットも用いられた。
一次インタビューおよび調査
一次調査は、課金可能時間、プロジェクト価格、修正作業率、エンドユーザーによるコンテンツ更新頻度に関する仮定を検証するために用いられた。トレーニング、マーケティング、エンターテインメント分野の各種サービスプロバイダー、スタジオ、プラットフォーム重視の実装者、購入側チームと対話し、デスクリサーチだけでは十分に説明できないギャップをフォローアップで補完した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:28% | 経営幹部:14% | アジア太平洋:44% |
| ミッドティア:54% | 部門/ユニットリーダー:41% | 欧州・中東・アフリカ:33% |
| 小規模プレイヤー:18% | マネージャー:45% | 米大陸:23% |
市場規模算定と予測
このモデルは、企業および消費者のVR導入シグナルを現実的なコンテンツ需要プールに変換し、平均プロジェクト規模と更新頻度を通じてサービス収益に変換するトップダウン構築から始まる。例えば、トレーニングおよびシミュレーション展開は、コンテンツ更新サイクルとユーザー数が同じパターンをたどらないため、マーケティングパイロットとは異なる扱いをした。
総計の妥当性を保つため、サンプル抽出したスタジオの収益帯、チャネルパートナーからの情報、360度動画やインタラクティブモジュール、ポストプロダクションなど一般的な納品物に対する単純な「価格×量」の視点といった選択的なボトムアップチェックを用いて出力を裏付けた。小規模スタジオやフリーランス中心の作業でカバレッジが薄い場合には、インタビューフィードバックや、雇用やプロジェクト発表といった公開されている能力指標に基づいた統制された上乗せを適用した。
予測は、回答者が最も予測力があると同意した少数のドライバーに支えられたシナリオ分析を用いて作成された。これには、VRデバイスの普及台数の増加、企業研修予算、コンテンツタイプ別の平均サービス価格、単発構築からリテイナー型モデルへ移行するプロジェクトの割合、教育・ヘルスケア分野における地域展開のペースが含まれる。より複雑な作業(インタラクティブおよびリアルタイムコンテンツ)は、基本的な製作がより効率的になったとしても、単価の圧縮を相殺できるため、価格の急落を自動的に前提とはしなかった。
データ検証と更新サイクル
検証は段階的に行われ、まずVRデバイスの出荷数、開発者活動の傾向、地域別のITサービス支出の広範な方向性といった独立したシグナルとの相互チェックから始めた。導入率や予算指標が合理的に支持できる範囲を超えて成長が動いた場合には、外れ値としてフラグを立て、フォローアップの通話と社内ピアレビューを通じて仮定を見直した。
最終承認の前に、地域および主要な最終用途間で分散チェックを実施し、非現実的な価格や浸透率の入力によって、特定のセグメントが過大評価されないようにしている。レポートは毎年更新され、導入や価格に重大な影響を与える事象が発生した場合には随時更新が行われ、納品前の最終レビューを完了させることで、クライアントが利用可能な最新の見解を確実に受け取れるようにしている。
他の公開推定値と比較したMordor IntelligenceのVRコンテンツ制作サービス市場規模
VRコンテンツ制作サービスの公開されている市場規模は、サービス、ツール、より広範なXR活動の間の範囲線が同じように引かれていないこと、また価格やプロジェクト量の前提が急速に変化する可能性があることから、しばしば異なる。ある推定値が企業展開について積極的なシナリオを用い、別の推定値が確認済みの予算や提供能力に近い立場をとる場合にも、差が生じる。
公開されている数値の中には、隣接するXRソフトウェアツール、プラットフォームサブスクリプション、あるいはヘッドセットエコシステム収益の一部を含んでいるものもある。Mordor Intelligenceでは、インタラクティブ開発、3Dアセット、360度製作、ポストプロダクションなど、VRコンテンツの制作・製作に対する有償サービス提供を反映する収益のみを計上し、ワークフローを支えるものであっても、ハードウェアやスタンドアロンのプラットフォーム料金は除外している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 6.55 B (2026) | |
| グローバルコンサルティング会社A | USD 9.80 B (2026) | この数値は、コンテンツツール、支援ソフトウェア、あるいはより広範なXRワークフローを含む可能性のある、より広義のVRコンテンツ制作の定義に基づいて構築されているようであり、サービスのみの提供を超えて収益プールを引き上げている。 |
| 地域コンサルティング会社B | USD 0.57 B (2025) | この推定値は、サービス収益よりもコンテンツ制作活動に近い、より狭い範囲であると見られ、また異なる基準年に基づいており、企業研修やシミュレーションプログラムの含まれ方も限定的である可能性がある。 |
このばらつきは主に、サービス収益として何が計上されるか、企業向け用途がどのように扱われるか、そして通貨および価格の前提として用いられる年によって説明される。プロジェクトの頻度、典型的な納品物、再検証可能な購入者予算のシグナルにモデルを結びつけることで、当社の市場規模算定は追跡可能であり、導入パターンが変化した際にも実用的に更新できるものとなっている。


レポートで回答された主要な質問
2026年におけるVRコンテンツ制作サービス市場の規模は?
VRコンテンツ制作サービス市場の規模は2026年にUSD 65.5億です。
2031年までのVRコンテンツサービスの予測CAGRは?
市場は2026年から2031年にかけて44.62%のCAGRで拡大すると予測されています。
最も成長が速いコンテンツタイプは?
ヘルスケアビジュアライゼーションが、臨床的検証と償還の拡大に伴い46.41%のCAGRで最もリードしています。
企業が静的アセットよりもインタラクティブアプリケーションを優先する理由は?
インタラクティブモジュールは、技術トレーニング75%の短縮や学習者の自信275%向上といった測定可能な成果をもたらし、ROI重視の調達を推進しています。
マーケターにとってWebXRが魅力的な理由は?
ブラウザベースの配信によりアプリストアの摩擦がなくなり、3秒以内の読み込み時間とリンクベースの配信が実現するとともに、収益分配手数料を回避できます。
最も高い成長が見込まれる地域は?
アジア太平洋地域は46.33%のCAGRを記録すると予測されており、大規模な政府補助金と5Gの広範な展開によって支えられています。
最終更新日:



