
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 69.22 十億米ドル |
| 市場規模 (2026) | 72.05 十億米ドル |
| 市場規模 (2031) | 88.03 十億米ドル |
| 成長率 (2026 - 2031) | 4.09 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国危険物物流市場分析
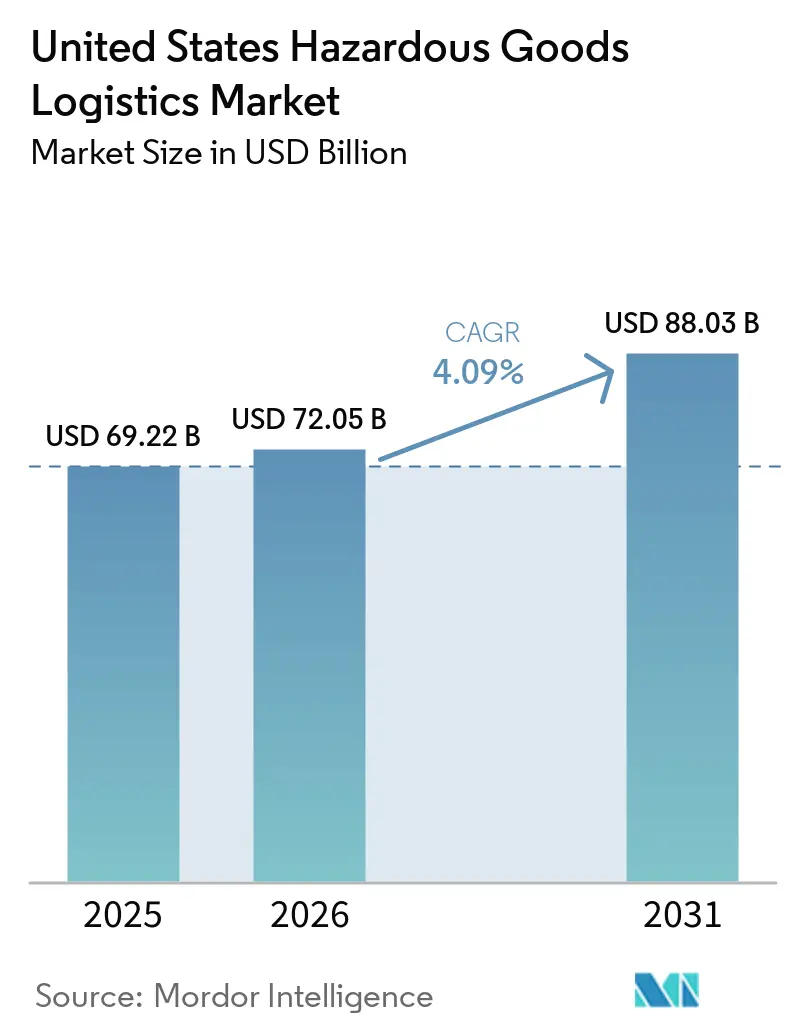
米国危険物物流市場規模は2025年に692億2,000万米ドルと評価され、2026年の720億5,000万米ドルから2031年には880億3,000万米ドルに達すると推定され、予測期間(2026年~2031年)中に4.09%のCAGRで成長する見込みです。
この安定した軌跡は、労働安全衛生局(OSHA)および米国運輸省危険物安全局(PHMSA)による監督の強化、石油化学生産の増加、そしてテクノロジーを活用したサプライチェーンへの移行を反映しています。輸送は、大半の危険物輸送が依然として陸路または鉄道で行われるため、支配的な価値を維持していますが、成長はリアルタイムモニタリングやコンプライアンス文書化などの付加価値サービスにも広がっています。液化天然ガス(LNG)輸出施設の整備や水素輸送回廊の拡大により、長距離輸送の機会が増加しています。一方、その他規制危険物(ORM-D)のeコマース取引量の増加により、危険物取扱要件が小口配送ネットワークにも組み込まれています。モノのインターネット(IoT)センサープラットフォームやブロックチェーン文書化への投資は、試験的プログラムから標準的な業務慣行へと移行しつつあります。これは荷主が可視性とコンプライアンスの証拠を求めているためです。デジタル化は、米国危険物物流市場における入札の任意機能から基本要件へと進化しています。
主要レポートポイント
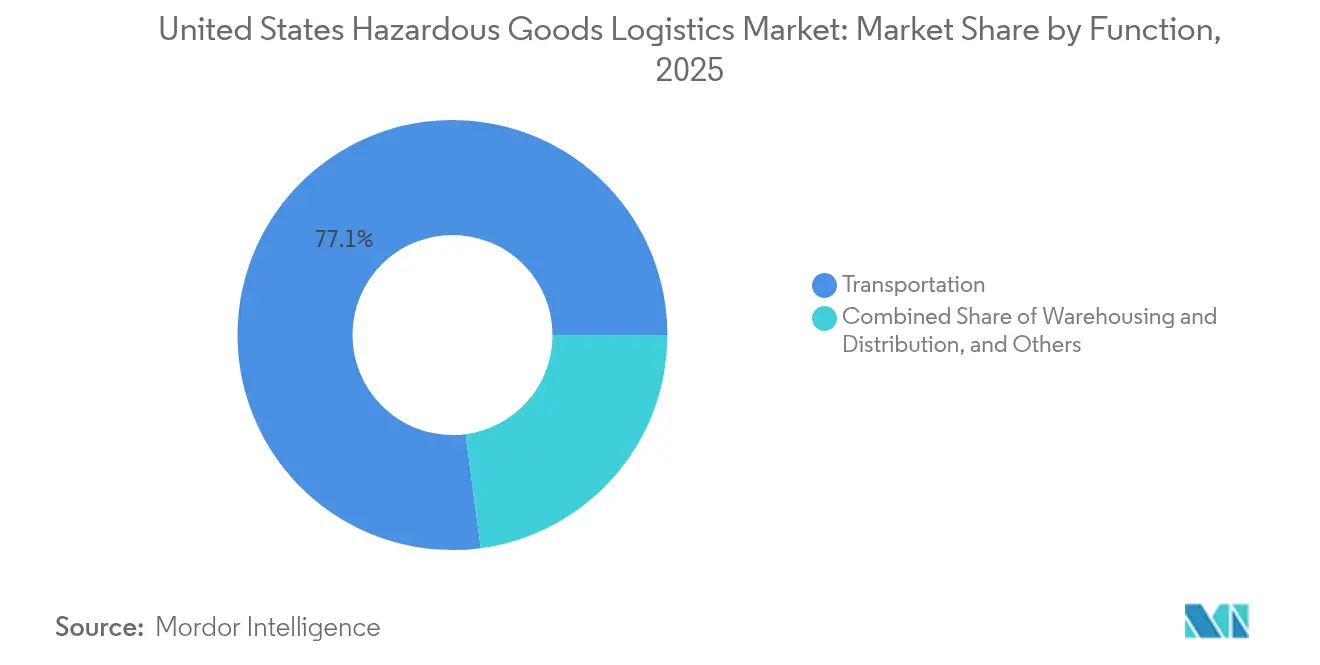
- 機能別では、輸送が2025年の米国危険物物流市場シェアの77.10%を占め、付加価値サービスセグメントは2031年までに最も速い4.22%のCAGRを記録すると予測されている。
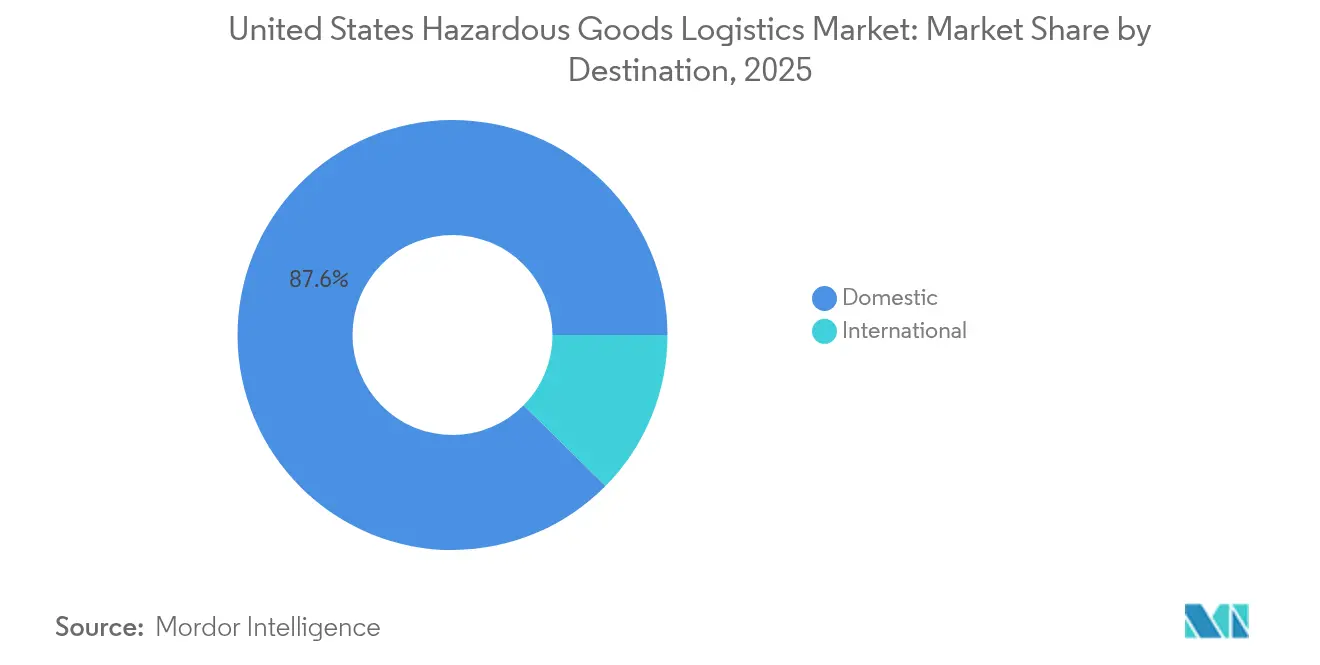
- 仕向地別では、国内輸送が2025年の米国危険物物流市場規模の87.60%のシェアを保持し、国際輸送セグメントは2031年までに4.28%のCAGRで拡大すると見込まれている。
- 最終用途産業別では、化学品・石油化学品が2025年の米国危険物物流市場規模の34.60%のシェアを占め、ヘルスケア・医薬品は2031年までに4.86%のCAGRで成長する。
- 地域別では、南部が2025年の米国危険物物流市場シェアの30.70%でトップとなり、西部は2031年までに4.18%のCAGRで加速する。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 国内石油化学生産の堅調な成長 | 1.2% | 南部、中西部 | 長期(4年以上) |
| ORM-Dおよび一般消費者向け危険物のeコマース出荷の増加 | 0.8% | 西部および北東部に集中するグローバル市場 | 中期(2~4年) |
| LNGおよび水素燃料サプライチェーンの拡大 | 0.9% | 南部、西部 | 長期(4年以上) |
| リチウムイオン電池(国連番号3480/3481)の輸送量の急増 | 0.7% | グローバル | 短期(2年以下) |
| OHSAおよびPHMSAのコンプライアンス執行の強化 | 0.4% | グローバル | 短期(2年以下) |
| 国防総省(DoD)の近代化による爆発物クラス輸送の促進 | 0.3% | 南部、西部 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
国内石油化学生産の堅調な成長
ガルフコーストのエタンクラッカーおよびプロパン脱水素化設備は継続的に拡張しており、新たなタンクトラック、鉄道、およびパイプライン需要を支える低コスト原料を確保しています。ヒューストンおよびルイジアナ周辺のターミナル容量プロジェクトは移送のボトルネックを解消していますが、専用設備と運転者の資格認定が必要です。強固な地域生産はDOT-117規格認定の貨物車両の増加を促し、沿岸製油所と内陸化学ハブ間の長距離輸送需要を強化しています。危険物認定ドライバーは賃金プレミアムを要求するため、小規模運送業者では対応できず、採用難が続いています。石油化学荷主からの需要は、米国危険物物流市場における長期的な輸送量の基盤となっています[1]。
ORM-Dおよび一般消費者向け危険物のeコマース出荷の増加
直販チャネルは、かつてB2B向け輸送ルートに限定されていたエアゾール製品、家庭用洗浄剤、および電池内蔵機器を一般消費者向けに輸送するようになっています。小口配送業者は仕分けセンターに消火設備のアップグレードを施し、PHMSAの連邦規則集第49編第173部(49 CFR Part 173)の包装規則を満たす担当者研修を実施しています。国連番号3480および3481の輸送には危険物申告書が必要なため、リチウム電池の輸送量増加により複雑性が高まっていますが、顧客は翌日配送を期待しています。倉庫管理システム内に危険物モジュールを組み込んだ物流プロバイダーは、オムニチャネル小売業者がコンプライアンス業務をアウトソーシングするにつれてシェアを獲得しています。この変化により、米国危険物物流市場全体でラストワンマイルの密度が増し、配送件数は増加しつつも1件あたりの収益が向上しています[2]。
LNGおよび水素燃料サプライチェーンの拡大
ガルフコーストおよび太平洋北西部の新たな液化トレインは、極低温タンクトラックの調達および船舶の改造を促進しています。連邦クリーンエネルギー税額控除によって資金調達された水素プロジェクトは、10,000psi対応のチューブトレーラーと高純度プロトコルの研修を受けた要員を必要とします。オークランド港の5,000万米ドルのターミナル整備は、代替燃料貿易航路に対する公共部門のコミットメントを示しています。設備費用とエンジニアリングコンプライアンスは参入障壁を高め、規模と資本へのアクセスを持つ運送業者に有利に働いています。将来的には、国内水素供給契約が継続的なバックホールを生み出し、米国危険物物流市場全体のネットワーク利用率を向上させると期待されています。
リチウムイオン電池(国連番号3480/3481)の輸送量の急増
一般消費者向け電子機器、医療機器、および電動工具が、国際航空運送協会(IATA)危険物規則書(DGR)セクションIIの改訂に基づく電池輸送の急増を牽引しています。損傷または欠陥のあるリチウム電池に関するPHMSAの最新勧告は、経路別のリスク評価と熱遮蔽包装を義務付けています。運送業者は、電池が熱暴走の閾値に達する前に異常報告を発する、リアルタイムの温度・加速度センサーを設置し、損害賠償の重大度と保険料を低減しています。分別・耐火設備を備えた専用施設が西海岸の輸入港付近に増設され、国内ネットワークへのトランスロードが促進されています。これらの投資は、米国危険物物流市場を再編しつつあるより広範なデジタル化の波と歩調を合わせています。
阻害要因の影響分析*
| 阻害要因 | CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ドライバーおよび設備の不足 | -1.1% | 中西部および南部で深刻なグローバル市場 | 短期(2年以下) |
| 危険物保険料の高騰 | -0.6% | グローバル | 中期(2~4年) |
| 公共部門の大量鉄道輸送能力の限界 | -0.4% | 中西部、北東部 | 長期(4年以上) |
| 危険物輸送回廊に対する地域社会の反対 | -0.3% | 西部、北東部 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ドライバーおよび設備の不足
危険物取扱資格を持つ大型免許(CDL)ドライバーは、退職者数が養成学校の育成数を上回るため依然として不足しています。DOT-117タンク車の製造バックログは2年以上続き、化学品の大量鉄道輸送の成長を抑制しています。運送業者は賃金を引き上げ、入社ボーナスを提供していますが、これが荷主へのコスト転嫁につながり、輸送量の伸びを抑えています。不足は農村部の輸送ルートで最も深刻であり、石油化学荷主は資産の再配置を余儀なくされ、米国危険物物流市場における空回り走行距離が増加しています。
危険物保険料の高騰
大規模損失事故と民事賠償責任上限の引き上げにより、保険引受業者は危険物保険料を二桁パーセントの割合で引き上げています。傘型保険の保険料が営業利益率を上回ると、小規模業者は長距離輸送部門から撤退しています。運送業者はテレマティクスの導入、路線別リスクスコアリング、自動緊急応答アラートを活用して差別化された価格設定を目指しています。保険料負担は、資本力のある大企業が米国危険物物流市場全体でシェアを吸収する形で、業界再編を加速させています[3]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機能別:
輸送がコアを維持しながらサービスが拡大輸送は2025年の米国危険物物流市場シェアの77.10%を維持した。これは荷主が精製所、化学プラント、物流センターを結ぶマルチモーダルの道路・鉄道資産に依存しているためである。道路輸送フリートはラストマイル輸送に柔軟性をもたらす一方、DOT-117車両を装備した鉄道ユニット列車は低いトン当たりコストと安全性向上を求めるバルク輸送路線を担う。海上輸送事業者はLNGおよび化学品輸出向けに加圧バージへの投資を進め、航空貨物は医療用アイソトープや緊急物資向けのニッチな手段にとどまている。
付加価値サービスは機能別で最も速い4.22%のCAGRを記録しており、荷主がSDS作成、ラベリング、リアルタイム貨物テレメトリーをアウトソーシングしているためである。倉庫保管は、戦略的に配置されたハザードマット対応施設が輸送距離を短縮しドライバーの時間制約を緩和することから、安定した成長を続けている。振動センサーや温度センサーなどのIoT統合は保険免責額を引き下げ、増分収益を促進する。これらの動向は、米国危険物物流市場が純粋な輸送からコンプライアンス専門知識を収益化する統合サービス提供へと成熟しつつあることを示している。


注記: 個別セグメントのシェアはレポート購入後に入手可能
仕向地別:
国内輸送の優位性と国際輸送の勢い国内輸送は2025年の米国危険物物流市場規模の87.60%を占め、これは国内生産・消費の広がりを反映しています。ガルフコーストからの石油化学品が中西部のプラスチック加工業者へ、肥料が中央部の工場からコーンベルトの農場へ、そしてORM-D小口荷物が全国の家庭へ届けられています。標準化された規制の枠組みが文書手続きの摩擦を低減し、コスト効率を維持しています。
12.40%のシェアを持つ国際輸送は、LNGおよび水素の供給契約が輸出ルートを拡大し、越境eコマースが小口危険物需要を刺激することで、4.28%のCAGRで加速しています。運送業者は多言語対応の文書モジュールを統合し、国際海上危険物規則(IMDG)および欧州陸上危険物輸送協定(ADR)規格に精通した海外フォワーダーと提携しています。国内規模とグローバル展開の組み合わせにより、米国危険物物流市場全体の収益源が多様化されています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
最終用途産業別:
化学品がリード、医療・医薬品が急成長化学品・石油化学品は、低コストの天然ガス原料と堅調な国内プラスチック需要に支えられ、2025年の米国危険物物流市場規模の34.60%を占めました。大型タンクトラックと鉄道タンク車の稼働率は依然として高く、新たなターミナル容量が増加した生産量を吸収しています。
医療・医薬品は、リチウムイオン電池が医療機器に電力を供給し、バイオロジクスが温度管理された危険物包装を必要とすることから、2031年までで最も速い4.86%のCAGRを記録しています。廃棄物管理は、溶剤および農薬残留物のクローズドループ処理を義務付ける循環経済規制により成長しています。この多様化は、米国危険物物流市場において最終用途の変化がどのように成長ベクトルを分散させているかを示しています。
地域分析
南部の30.70%のシェアは、統合された精製所・石油化学クラスター、多品目パイプライン、および大量の貨物を専用タンカネットワークへ送り込むLNG輸出桟橋に支えられている。埠頭能力、ハリケーン耐性を持つ貯蔵施設、自動バルブシステムへの継続的な投資は、極端な気象条件下でもスループットを守る。連邦インフラ補助金は浚渫および堤防強化に資金を振り向け、米国危険物物流市場における地域的優位性を確固たるものにしている。
西部は水素燃料補給コリドーと再生可能ディーゼルプロジェクトが技術セクターの高仕様リチウム電池需要と合流することで、4.18%のCAGRで最も速く成長している。太平洋岸の港湾は電子ハザードマット事前通知システムを試験導入し、通関手続きを迅速化してヤード滞留時間を短縮している。しかし、燃料ターミナルやパイプライン延伸をめぐるゾーニング紛争は、プロジェクトスケジュールを守るためのコミュニティアウトリーチプログラムの必要性を浮き彫りにしている。ゼロエミッション・ドレイジフリートに対する州のインセンティブは資産回転率を高め、設備投資を代替燃料対応へと誘導している。
北東部と中西部は、医薬品クラスター、特殊化学品混合業者、農業資材サプライヤーに牽引された安定した成長を記録している。シカゴおよびニューヨーク近郊の鉄道橋梁改修は限定的な追加ハザードマット輸送能力を解放するが、ヤード混雑は依然として制約要因となっている。そのため荷主は、インターモーダルランプへ接続する短距離トラックを優先するモーダルスプリットを採用し、コストとコンプライアンスのバランスを取っている。ネットワーク信頼性の向上はニッチ化学品の輸出拡大を支援し、米国危険物物流市場の全国的なフットプリントを強化している。
規制環境
米国における危険物輸送は、主に49 CFR Parts 171-180のHazardous Materials Regulationsに基づきPHMSAが規制しており、危険物運送業者の運行についてはFMCSAの要件も適用される。取締の重点は引き続き、HMR枠組みの下でのコンプライアンス文書、梱包、隔離、訓練にあり、これにより実証可能な対応体制の価値が高まっている。
2026年、PHMSAは負担軽減とデジタル化を志向する規則制定を進めた。HM-265最終規則は2026年2月に発効し、燃料輸送に関する不必要な規制負担を対象とし、業界全体で大幅な年間コスト削減が見込まれるとしている。2026年6月、PHMSAはエネルギー物質の承認手続きを合理化する変更を最終決定し、PHMSAポータルを唯一の提出方法として指定した。発効日は2026年7月で、コンプライアンス期限は2026年後半に延期されている。これらの更新は、規制対象の提出に関して電子化された一元的なワークフローへの移行を強化するものである。
バリューチェーン分析
危険物物流のバリューチェーンは、規制対象の荷主(化学・石油化学、ヘルスケア・医薬品、エネルギー、農業資材、廃棄物処理業者)、専門梱包・ラベリング業者、輸送実行の上流に位置するコンプライアンスサービス(SDS、分類、申告)にまたがっている。中核となる実行フローは、危険物取扱資格を持つロードタンクおよびドライバンを含む複合輸送業者、バルク輸送用の鉄道タンク車、輸出入用の海運、時間制約の厳しいニッチな医薬品向けの空輸を経由し、さらに危険物対応倉庫、積み替え施設や複合一貫輸送用ランプ、主要ゲートウェイ近郊の港湾陸送拠点も含まれる。テレマティクス、センサープラットフォーム(温度、振動、扉状態)、文書管理システムなどの可視化レイヤーは、荷主が監査対応可能なコンプライアンス証明を求める中で、入札の資格要件としての機能をますます強めている。
ボトルネックと価値の集中は、限られた危険物取扱人材と専門資産、さらには保険によるリスク移転コストを中心に生じている。これにより、垂直統合や能力獲得がチェーン全体で進んでおり、例えばRinchemは2026年1月にDupre Logisticsとの事業統合を発表し、専門化学品倉庫と地域化学品輸送を連携させた。サービスプロバイダー側では、C.H. Robinsonによる2026年6月のDeSpir Logistics買収など、M&Aを通じてより高いセキュリティと機微貨物対応能力が追加されている。Maerskの北米向けリチウムイオン電池陸上輸送サービス(2026年7月開始)など、専用のクラス9ネットワーク製品も、インテグレーターが分散したステーションとハブの拠点網全体でコンプライアンス対応の取扱いを製品化していることを示している。
競合環境
市場集中度
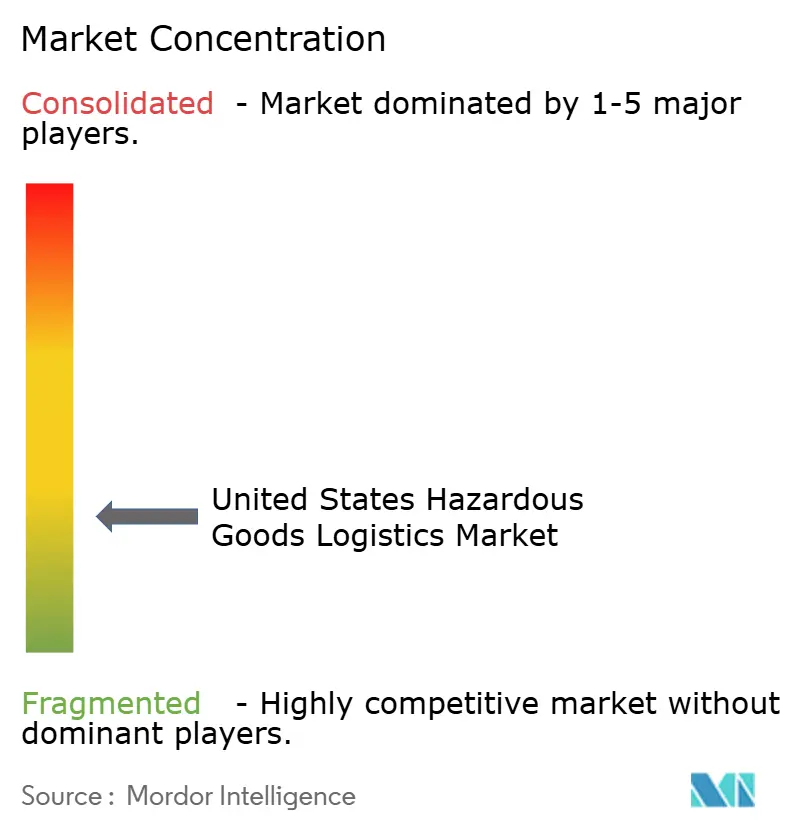
競争は中程度に分散しており、地域専門業者に大きなシェアが残されています。Kuehne + NagelやDSVなどのグローバルインテグレーターは、仲介、契約物流、およびデジタル可視化を組み合わせたマルチモーダルプラットフォームを展開しています。XPO Logisticsは8,700万米ドルのNLM買収によりラストワンマイル能力を拡張し、即日配送を重視する一般消費者向け危険物セグメントを対象としています。Kenan Advantage Groupは、ISOタンクデポと特殊トレーラーを追加するボルトオン買収を継続し、化学品輸送回廊での密度を高めています。
テクノロジーの活用が勝者を差別化しています。主要運送業者は、温度、圧力、ドア状態をリアルタイムで送信するセンサー一式を設置し、異常パターンを検知する機械学習エンジンに入力しています。荷主はダッシュボードを使用してコンプライアンスを監査し、無事故記録を実証した運送業者にプレミアム収益を付与しています。企業のESGマンデートも、低排出パワートレインへの投資を行うプロバイダーを優遇しており、水素または電池式電気トラクターの先行採用者は米国危険物物流市場内で競争上の差別化を獲得しています。
規模は保険交渉においても有利に働きます。大手運送業者はより大きなフリートと路線にリスクを分散させ、保険料高騰に圧迫される小規模競合他社よりも低い免責額を確保し、料金面での優位性を実現しています。プライベートエクイティファンドが地域路線全体でのタックイン買収によって拡大できるプラットフォームを求めているため、再編の勢いは継続すると見られます。その結果、集中度は徐々に高まっていますが、大規模ネットワークでは対応しきれない高危険物クラスや特定地域に特化することで、ニッチな運送業者は依然として競争力を維持しています。
米国危険物物流業界のリーダー企業
-
Deutsche Post DHL Group
-
Kuehne + Nagel
-
DSV
-
XPO Logistics
-
Landstar System Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
米国危険物物流市場 このレポートでカバーされる企業
- Deutsche Post DHL Group
- Kuehne + Nagel
- DSV
- XPO Logistics
- Landstar System Inc.
- GEODIS
- Schneider Logistics
- APL Logistics
- C.H. Robinson Worldwide
- Ryder System Inc.
- BDP International
- Expeditors International
- Hellmann Worldwide Logistics
- Bollore Logistics
- Matson Logistics
- Patriot Logistics
- Hub Group Inc.
- Kenan Advantage Group
- HMD Trucking
- Approved Freight Forwarder
市場機会と将来展望
短期的なホワイトスペース機会は、eコマースおよび規制対象の産業ユーザー向けに、非従来型のフルフィルメント回廊においてコンプライアンス対応の危険物流通能力を追加することであり、荷主は保管・輸送に加えて文書管理、ラベリング、例外処理をアウトソースしている。2026年の施設動向はこの拡大を示している。ID Logisticsは2026年5月、バージニア州ヘンリコにおける危険物流通施設のリース契約を締結した(同州初の拠点であり、米国内で危険物対応に特化した3番目の施設)。これは、専用プロセスと訓練された人材を必要とする東海岸および中部大西洋岸の危険物フローの選択肢を拡大するものである。
もう一つの機会群は、ガルフコーストの化学品物流、リチウムイオン電池(クラス9)、規制対象廃棄物ストリームなど、より高い精査を要するカテゴリーにおけるエンドツーエンドの取扱いであり、コンプライアンスとリスク管理能力がキャリア選定や保険結果に影響を与える。H.Essersは2026年に発表されたPalmer Logisticsの買収を通じて米国市場に参入し、ガルフコーストの化学品倉庫における規模を拡大している。Maerskの北米向けリチウムイオン電池専用陸上輸送サービス(2026年7月)も、電池のコンプライアンスと事故防止のための標準化されたネットワーク型ソリューションへの需要を浮き彫りにしている。環境サービス分野では、Triumvirate Environmentalが2026年にアリゾナ州カサグランデの拠点を拡張し、新たなRCRA Part B危険廃棄物TSDFを追加することで、処分リードタイムの短縮と排出事業者向けクローズドループプログラムを支援できる規制対象下流インフラへの継続的な投資が示されている。
最近の産業開発事情 米国危険物物流市場
- 2026年7月:Maerskは、地域ハブを備えた複数ステーションネットワークを中心に構築された、北米向け専用のリチウムイオン電池(クラス9)陸上輸送サービスを開始した。同サービスは、電池特有の取扱いと文書管理を反復可能な製品として体系化し、荷主が国内輸送全体でコンプライアンスを標準化し、引き渡し時のリスクを低減する助けとなっている。
- 2025年4月:Kenan Advantage GroupはMC Tank Transportの買収を完了し、8ターミナル、3つのISOデポ、175人の危険物取扱資格ドライバーを追加して、南東部および中西部の化学品輸送カバレッジを拡大した。この買収により、主要な化学品回廊におけるターミナル密度と専門資産へのアクセスが強化され、バルク危険物輸送の迅速な配車と利用率向上が支援された。
- 2024年6月:PHMSAはReal-Time Train Consist Ruleを最終決定し、電子化された危険物列車編成情報を緊急対応者が数分以内に利用できるようにすることを義務付けた。この規則は透明性を高め、事故対応の連携を加速させ、鉄道関係者とその物流パートナーに、より堅牢なデジタルデータ共有ワークフローへの移行を促した。
米国危険物物流市場 レポートの範囲と調査方法論
市場の義と対象範囲
本市場は、米国内で危険物の輸送、保管、取り扱いに使用される物流サービスの価値を対象としており、輸送および保管の各工程においてハザードマットの安全性、ラベリング、文書化に関する規則に従って輸送を実行する必要がある。
対象外の範囲:危険物そのものの価値、有償物流サービスではない荷主の自社内輸送業務、および独立した製品として販売されるハザードマット包装の製造は除外される。
セグメンテーション概要
- 機能別
- 輸送
- 道路
- 鉄道
- 海上
- 航空
- 倉庫保管・配送
- 付加価値サービス
- 輸送
- 仕向地別
- 国内
- 国際
- 最終用途産業別
- 化学品・石油化学品
- 石油・ガス
- 医療・医薬品
- 農業・肥料
- 製造・産業
- 廃棄物管理・リサイクル
- 鉱業
- その他
- 米国地域別
- 北東部
- 中西部
- 南部
- 西部
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、米国における有償危険物物流の定義を確立し、観察可能なフレート活動にモデルを固定するために使用される。米国運輸省(US DOT)およびPHMSAのハザードマット規則とインシデント統計、運輸統計局のフレート指標、米国国勢調査局の経済データ、燃料および精製品に関連するエネルギー情報局の指標、主要産業におけるコンプライアンス強度を示すEPAの公表資料など、公的・公式情報源を参照した。
並行して、サービスミックスや価格圧力を記述することが多い年次報告書、投資家けプレゼンテーション、安全・サステナビリティ更新情報などの物流・荷主開示資料を精査した。必要に応じて、企業財務・インテリジェンスの有料サブスクリプションおよび輸出入の輸送単位データベースを活用し、貿易に関連する危険物フローを検証し、モード別・仕向地別の現実的な収益プールを確認した。ここに記載されたソースは網羅的なものではなく、データ収集、検証、および調査中の明確化のために他の多くの公的参考資料も参照した。
一次インタビューおよびサーベイ
一次調査は、運送業者、3PLチーム、倉庫オペレーター、荷主側ハザードマットマネージャーとともに実際の価格設定および運営上の前提を検証することに重点を置き、デスクリサーチの結果が期待値と一致しない場合にはフォローアップ質問を行った。本調査は米国市場を対象としているため、主要な需要コリドーと港湾連結フローを網羅し、国内対国際の取り扱いおよび保管要件が異なるプロセスステップにつながる箇所も確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役 |
|---|---|
| トップティア:32% | CXO:16% |
| ミドルティア:50% | 機能・ユニットリーダー:29% |
| スモールプレイヤー:18% | マネージャー:55% |
市場規模算定と予測
規模算定においては、対象となる米国ハザードマット物流支出をフレート活動とサービス対象範囲から再構築するトップダウンアプローチを適用し、その後、合計値が現実的であることを確認するために選択的なボトムアップ近似によって検証する。クロスチェックでは通常、モード別の輸送単位当たりまたはマイル当たりのサンプル価格前提、ハザードマット対応施設の倉庫スループット前提、および付加価値サービスのアタッチレートに関するチャネルチェックを使用する。
主要なモデル入力には、最終用途産業別のハザードマット輸送強度、モーダルミックスの変化(道路対鉄道対航空・水上)、国内対国際輸送の比率、コストを増加させるコンプライアンス主導の取り扱いステップ、および燃料・労働力に連動したサービス価格の動向が含まれる。ハザードマットの価格設定はモード間で不均一に変動する可能性があるため、軽量な多量回帰オーバーレイを伴うシナリオ分析を用いて予測を行い、フレート需要の方向性、エネルギー・化学活動シグナル、コスト指数などの変数を使用して価格と数量の経路を一貫させる。ニッチな分野でボトムアップ入力が不足している場合は、保守的なアタッチレートを使用し、明確なハザードマット取り扱い要件を満たす需要プールにのみ適用することでギャップを処理し、その後インタビューで前提を再確認する。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、まず米国物流活動全体、ハザードマットのインシデント・コンプライアンスパターン、モード別の輸送単位当たりの推定収益などの独立したシグナルとモデルを照合することから始まる。数値が範囲外に見える場合は、最終承認前にドライバーを再検討し、通常は数量プロキシ、サービス境界、適用された価格ラダーを再確認する。
レポートは年次で更新し、主要な規制・貿易・コストイベントが危険物取り扱い強度や価格方向性を変える可能性がある場合には中間更新を行う。納品前に最新の公開データを度確認し、一次調査メモを見直すことで、最終アウトプットがその時点で入手可能な最新の見解を反映するようにする。
Mordor Intelligenceの米国危険物物流市場推計と他の公表推計との比較
米国危険物物流の公表市場規模は、同じ範囲を説明しているように見えても大きく異なる場合がある。これは各調査がどのサービスをカウントするか、また価格をどのタイミングで設定するかについて独自の境界線を引いているためである。基準年が揃っていない場合、通貨とインフレの取り扱いが明確に記載されていない場合、またはフレート数量プロキシが異なるデータシリーズから取得されている場合にも差異が生じる。
本調査では、更新タイミングとモード別の輸送単位当たり平均価格の更新方法が最終値の主要な決定要因であり、特に燃料・労働コストが急速に変動する年においては、ハザードマット割増料金や特殊取り扱い手数料に影響を与える可能性がある。これらの更新を特定のカットオフ日に固定し、フレート活動やコンプライアンス強度などの独立したシグナルと照合して検証することで結果はより安定し、照合が容易になる。このステップはMordor Intelligenceに組み込まれている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 69.22 ビリオン 米ドル(2025年) | |
| 業界出版社A | 54.27 ビリオン 米ドル(2024年) | 異なる基準年とより長い予測期間を使用しており、包装および規制コンプライアンスのセグメンテーションをより重視しているようであり、これにより物流収益と隣接サービスとしてカウントされるものが変わる可能性がある。 |
| 業界出版社A | 57.77 ビリオン 米ドル(2025年) | 同様の広範なセグメントの視点を適用しており、モード間で異なる価格進行の前提を使用している可能性があり、ハザードマット割増料金の上昇が平滑化されるか、またはモード固有のコスト動向に連動していない場合、2025年の値が引き下げられる可能性がある。 |
表の数値の乖離は主に基準年の整合性と、物流対隣接するコンプライアンス・包装活動に関するサービス境界の設定方法に起因している。規模を観察可能な米国フレートシグナル、モードレベルの価格ステップ、おび再現可能な検証チェックに結び付けることで、明確なドライバーに遡ることができ、新しいデータによってそれらのドライバーが変化した際に調整可能な市場価値を導き出している。
レポートで回答されている主要な質問
米国危険物物流市場の2031年における予測値は?
市場は2031年までに880億3,000万米ドルに達すると予測されています。
金額ベースで現在米国危険物物流をリードしている地域はどこですか?
南部地域がエネルギーおよび石油化学クラスターを背景に30.70%のシェアでトップです。
最も速い成長を示している機能別セグメントはどれですか?
付加価値サービスは、コンプライアンスおよびモニタリングソリューションの統合により、2031年までに4.22%のCAGRで拡大。
国際向け危険物輸送の成長速度はどのくらいですか?
LNG輸出と越境eコマースの加速により、国際路線は4.28%のCAGRで成長すると予測されています。
長期成長を最も押し上げる促進要因は何ですか?
国内石油化学能力の堅調な拡大が、市場全体のCAGRに推定+1.2%を上乗せしています。
危険物運送業者の保険料が上昇している理由は何ですか?
損害賠償の重大度の上昇とOSHAおよびPHMSAによる罰則の強化により、保険引受業者は保険料を二桁台引き上げています。