
米国自動車ディーラーシップ市場規模およびシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
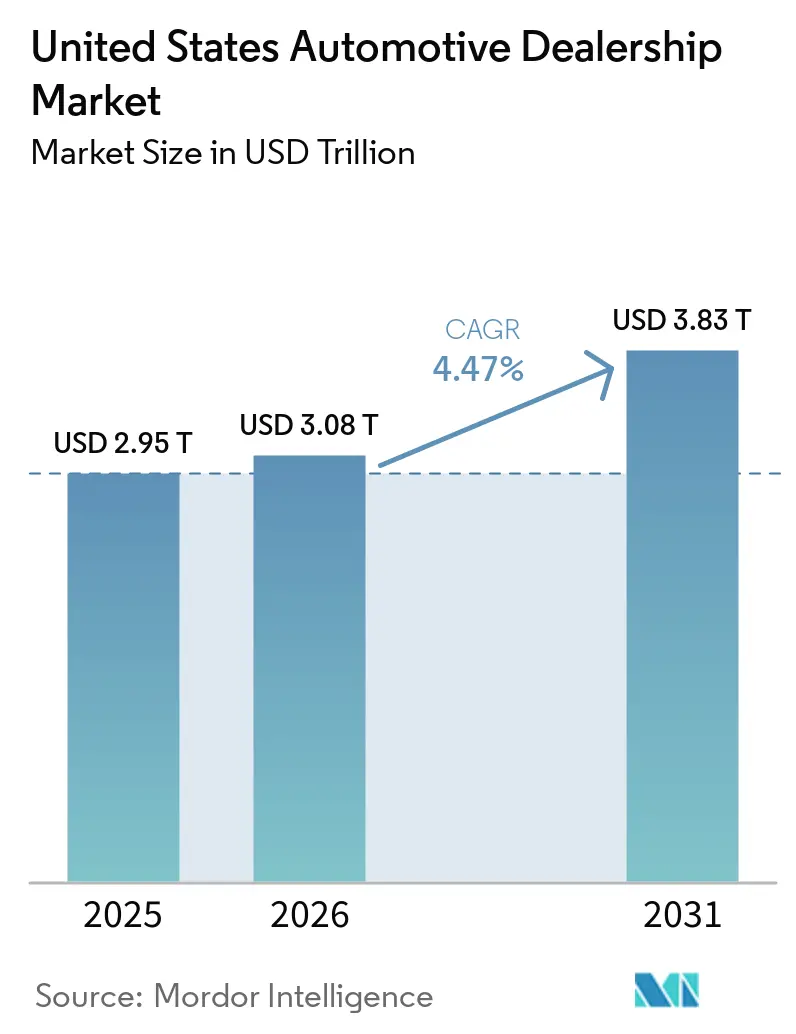
| 基準年の市場規模 (2025) | 2.95 兆米ドル |
| 市場規模 (2026) | 3.08 兆米ドル |
| 市場規模 (2031) | 3.83 兆米ドル |
| 成長率 (2026 - 2031) | 4.47 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国自動車ディーラーシップ市場分析
米国自動車ディーラーシップ市場規模は、2025年の2.95 トリリオン 米ドルから2026年には3.08 トリリオン 米ドルへと成長し、2026年から2031年にかけて4.47%のCAGRで2031年までに3.83 トリリオン 米ドルに達すると予測されています。バランスの取れた在庫、認定中古車(CPO)需要の急増、および大規模な電動化投資が、オンラインの価格透明性によるグロスマージンへの圧迫があるなかでも、安定した収益増加を支えています。ディーラー主導によるファイナンス・アンド・インシュアランス(F&I)ポーフォリオの拡大がフロントエンド収益性への圧力を相殺しており、州法の整備がデジタルリテール導入を加速させています。フリート電動化に伴う中型・大型商用車販売の増加は追加的な利益源を提供しており、ライトトラックおよびSUVに対する消費者の根強い需要が平均取引価格を押し上げ続けています。一方で、EV対応サービスベイおよびOTA(無線通信)ソフトウェア対応に必要な多額の設備投資が、資金力のある大手コンソリデーターと資本力の乏しい独立系ディーラーとの競争格差を拡大させています。
主要レポートのポイント
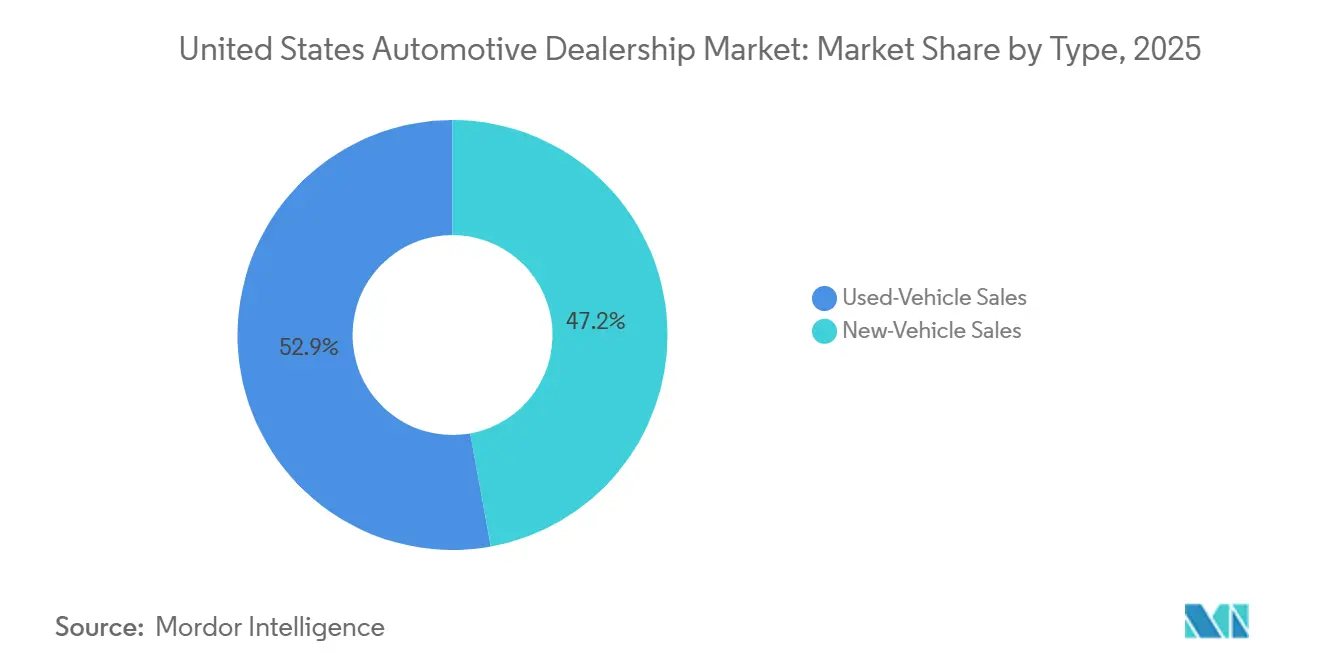
- タイプ別では、中古車取引が2025年の米国自動車ディーラーシップ市場シェアの52.85%を占め、新車販売は2031年にかけて5.41%のCAGRで成長する見込みです。
- 小売業者別では、フランチャイズディーラーが2025年の米国自動車ディーラーシップ市場規模の57.60%のシェアを維持しており、ダイレクト・トゥ・コンシューマーのデジタルプラットフォームが2031年にかけて6.02%と最高の予測CAGRを記録する見込みです。
- 車両タイプ別では、ライトトラックおよSUVが2025年の米国自動車ディーラーシップ市場シェアの60.70%をリードしており、中型・大型商用車は2031年にかけて4.97%のCAGRで成長すると予測されています。
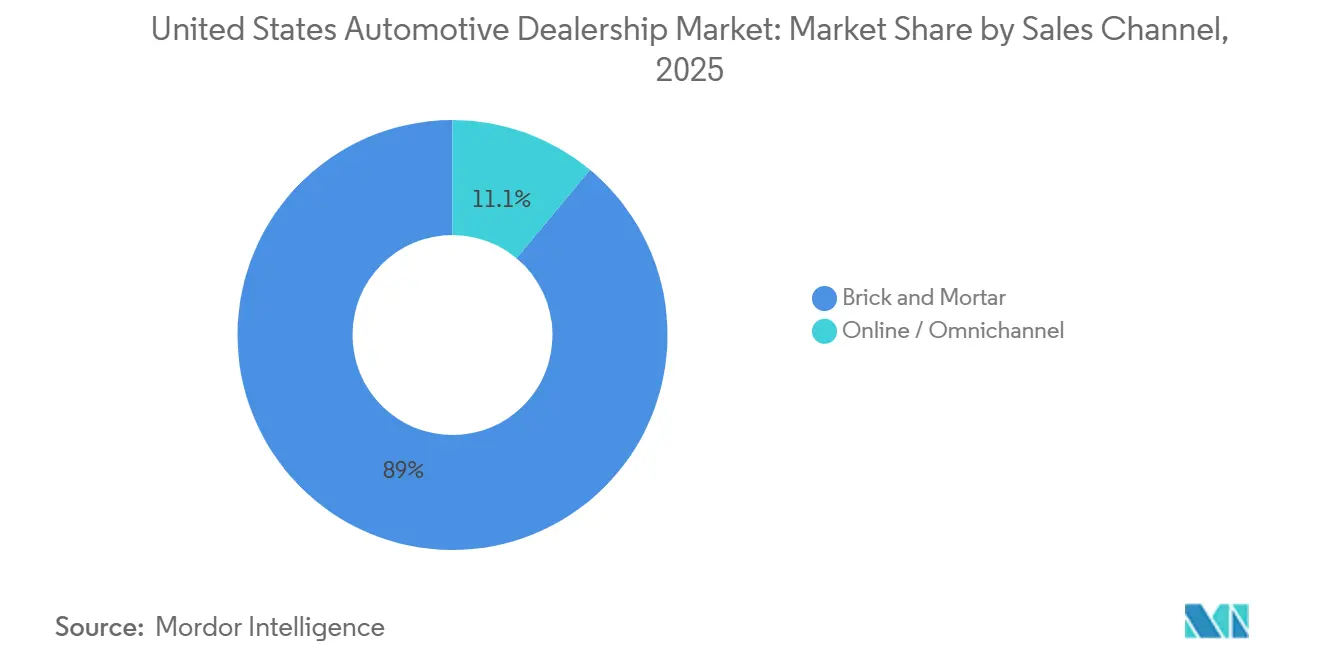
- 販売チャネル別では、実店舗(ブリック・アンド・モルタル)が2025年の米国自動車ディーラーシップ市場シェアの88.95%を占めており、オンライン・オムニチャネル販売は2031年にかけて7.33%のCAGRで拡大する見込みです。
- 顧客セグメント別では、個人購入者が2025年の米国自動車ディーラーシップ市場シェアの76.55%を構成していますが、フリートおよび法人顧客は2031年にかけて6.51%のCAGRで成長する見込みです。
- 地域別では、南部が2025年の米国自動車ディーラーシップ市場シェアの36.20%を占めてトップとなっており、2031年にかけて5.78%のCAGRで最も速い成長が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国自動車ディーラーシップ市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| EVモデル投入の加速 | +0.9% | 西部および北東部が先行し、南部・中西部へ波及 | 長期(4年以上) |
| 新車在庫の回復 | +0.8% | 全国、南部・西部で最も顕著 | 短期(2年以内) |
| ディーラーによるF&Iプロダクトの拡充 | +0.7% | 全国、州の規制により異なる | 中期(2〜4年) |
| 認定中古車(CPO)プログラムの拡大 | +0.6% | 全国、北東部の高級車ハブでプレミアム | 中期(2〜4年) |
| 州レベルのデジタル小売法 | +0.4% | カリフォルニア州、テキサス州、イリノイ州などの主要州 | 中期(2〜4年) |
| OEMサブスクリプションモデル | +0.3% | 全国、都市部市場に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EVモデル投入の加速
フランチャイズグループはEV対応ショールームおよびサービスベイに数十億米ドルの投資を約束しています[1]。1拠点当たりの設備投資額は、レベル2充電器では10万米ドルから、レベル3DC急速充電および電力インフラ整備が必要な場合は100万米ドル超に及びます。FordのModel e認定エリートプログラムは、厳格なスケジュールの下でトレーニング、工具類、充電器設置を一括するOEM義務付けを示す事例であり、小売業者の設備投資計画サイクルを再編しています。先行事業者は、バッテリー保証業務およびソフトウェアサブスクリプション有効化による増分サービス利益を獲得し、EVの低い機械修理頻度を相殺しています。地域格差は依然として存在し、カリフォルニア州およびニューヨーク州のディーラーは中西部北部の同業他社よりも高い充電器稼働率を示していますが、2024年の全国的なEV登録台数の増加は長期的な投資の実行可能性を裏付けています。
新車在庫水準の回復
OEMの生産安定化により、2024年11月時点でのディーラー在庫は323万台へと増加し、パンデミック前の基準である340〜350万台に近づいています。供給の改善により、小売業者は従来のインセンティブプログラムを復元し、販売数量ベースのボーナスを取り戻し、供給制約によって生じた2年間の利益率低下を回復しつつあります。チップ供給の正常化に支えられた国内ブランドは、支払い感応度の高い購入者をショールームに引き戻す競争力のあるリース提案を再構築しています。ディーラーは2022年の供給不足時代よりも回転率が低下しているため、過剰在庫を避けるためにAI駆動の需要予測エンジンへの依存度を高めています。充実した在庫はまた、大規模ディーラーグループの交渉力を強化し、割当量の一括購入を可能にすることで、小規模独立系事業者に対するコスト優位性を拡大しています。
ディーラー主導によるF&Iプロダクトの拡充
新車の支払い長期化により長期修理費用に対する消費者の不安が高まり、サービス契約およびGAPカバレッジは任意ではなく必須と感じられるようになっています。ディーラーはICE、ハイブリッド、EVを含むパワートレイン別にF&Iメニューをカスタマイズし、各州の開示規則に準拠しながら普及率を最適化しています。デジタル契約プラットフォームは承認を迅速化し納車時間を短縮することで、貸し手が引受基準を厳格化する中でも顧客満足度指数(CSI)スコアの維持に貢献しています。2025年1月のFTCによるCARS規則の空席化により、差し迫ったルール制定は終了しました。しかし、そのコンプライアンス基準は業界ベストプラクティスとして残存しており、ディーラーはペナルティリスクを低減する監査ツールへの投資を促されています。透明性の向上は消費者の利用率を高め、F&Iをフロントエンドの価格圧縮に対する安定的な利益ヘッジへと転換させています。
認定中古車(CPO)プログラムの成長
認定中古車(CPO)の販売台数は、保証を求める購入者が歴史的に高価な新車から移行したことにより2024年に回復し、標準的な中古車のCPO利益率を押し上げました。トヨタなどのメーカーはプログラム階層を拡充し、フランチャイズ拠点が同等の非認定車両比で10〜15%のプレミアムを獲得しながら供給日数を抑制することを可能にしました。CPO在庫分析ツールを調達プラットフォームに組み込んだディーラーは、非認定在庫より約25%速い回転を確保し、高利益率車両のためのフロアプラン余力を解放しています。2025年後半まで続くリース返却台数の持続的不足は残存価値をさらに押し上げ、信用条件が厳しい局面においてもディーラーの粗利益を維持しています。CPOが付随的なオファーから中核的な利益柱へと進化する中、OEM認定経路を持たない独立系事業者はフランチャイズ競合他社にシェアを奪われるリスクにさらされています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| サービスアップグレードのための高額な設備投資 | -0.6% | 全国、地方のディーラーが最も厳しい障壁に直面 | 中期(2〜4年) |
| OEMの消費者直接販売モデル | -0.5% | 全国、EV普及に積極的な州で最も顕著 | 長期(4年以上) |
| 価格透明性による利益率圧縮 | -0.4% | 都市部市場が最も影響を受ける | 短期(2年以内) |
| FTCコンプライアンスコストの増大 | -0.2% | 全国、州レベルで変動 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
EVおよびADASサービスアップグレードのための高額な設備投資
EVバッテリーホイスト、絶縁保管設備、ADASキャリブレーションリグは1拠点当たり5万6,000〜65万米ドルのコストを要します[2]。手頃な電力供給および専門技術者へのアクセスは特に地方市場で制約されており、一部のシングルポイント事業者は老朽化施設の再融資ではなく撤退を余儀なくされています。コンソリデーターはスケールコストの優位性を享受し、より大きなスループットにわたって工具費用を償却できるため、変動費格差が拡大しています。OEMの補償プログラムは費用の一部を補填しますが、通常は販売量のコミットメントを要求し、さらなる統合インセンティブを埋め込んでいます。結果として、資本集約度は独立系事業者にとって最も差し迫った構造的な逆風であり、市場全体の成長率を推定0.6パーセントポイント低下させています。
OEMの消費者直接販売モデル
Teslaの確立されたエージェンシーアプローチと新興参入者のオンライン注文・配送・店舗ハイブリッドモデルは、フランチャイズ保護の耐久性を試しています。48州が依然としてメーカー直販を制限している一方、複数のOEMはMSRPを固定しディーラーを主に納車およびサービスパートナーとして位置付けるエージェンシー価格設定をパイロット導入しています。このようなフレームワークは従来のフロントエンド粗利益を侵食する可能性がありますが、景気後退時の在庫コストリスクを安定化させます。ディーラー協会は、新たな立法上の例外規定にいかなる報酬保証も組み込むよう引き続きロビー活動を展開しています。しかし、米国自動車ディーラーシップ市場のCAGRへの長期的な利益率への悪影響は約0.5パーセントポイントと見込まれています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:中古車が収益を支え、新車在庫が成長を促進
中古車における米国自動車ディーラーシップ市場規模は2025年に52.85%のシェアを占め、チャネルの経済的基盤としての役割を確固たるものにしています。リース返却台数の減少によって下支えされた高い残存価値が、卸売指数が正常化するなかでもディーラーのグロス確保を支援しました。オークション手数料を回避し、入庫物流コストを削減するプライベートパーティー仕入れツールにより、マージンは引き続き恩恵を受けています。認定ティアはプレミアム価格設定と25%速い回転率を維持し、フロアプラン金利支出を支えるキャッシュ速度を向上させています。
新車はOEMの生産制約が緩和するにつれ、2031年にかけて5.41%のCAGRを録し、中古車の成長を上回ると予測されています。2025年初頭に取引価格の平均6.8%に達したインセンティブが、特にエントリーレベルのトリムにおいて、様子見していた購入者をショールームに呼び戻しました。供給が正常化するにつれ、新車における米国自動車ディーラーシップ市場シェアは緩やかに上昇すると見込まれますが、価格透明性とエージェンシーパイロットがフロントエンドグロスの上昇余地を抑制するでしょう。ディーラーは下取り車の再整備サイクルを短縮し、業界中央値の35日に対して27日以内での中古在庫の回転を目指すことで、両車両ストリームにわたるブレンドグロスパフォーマンスを維持しています。


小売業者別:フランチャイズのスケールとデジタルの機動力の融合
フランチャイズグループは2025年の米国自動車ディーラーシップ市場の57.60%を支配しており、ダイレクト・トゥ・コンシューマーのデジタルプラットフォームは2031年にかけて6.02%と最高予測CAGRを記録する見込みです。これは、高い参入障壁を形成するOEM独占配分、保証権限、およびキャプティブファイナンスとの連携によって支えられています。市場コンソリデーターは、Lithia Motorsの調達・マーケティングにおける規模の経済などの買収シナジーを活用して、ルーフトップあたりのEBITDAを拡大しています。デジタル純粋プレイヤーはアセットライトモデルを活用し、貢献マージンが薄いながらも二桁台の台数増加を達成しています。それでも、Amazon Autosがディーラーフルフィルメントを統合してラストマイル物流コストを効率化しながら消費者の利便性を維持するなど、オムニチャネルハイブリッドが台頭しています。
独立系ロットは、価格に敏感な購入者が交渉の柔軟性と非OEM保証バンドルを重視する市場において引き続き存在感を示しています。しかし、フランチャイズ事業者に義務付けられたEVツーリングとOTAソフトウェア権限が、電動化された将来において構造的優位性をもたらしています。長期的には、事業承継計画と資本集約度が単店舗オーナーの売却を促すにつれ、米国自動車ディーラーシップ市場規模は高業績の複数州展開グループへと傾斜していくと見込まれます。クリック・トゥ・バイプラットフォームと当日サービスレーンに投資するフランチャイジーは、従来のウォークイン客のみに依存するピアを上回るパフォーマンスを発揮するでしょう。
車両タイプ別:トラックが市場を支配し、商用EVが加速
ライトトラックおよびSUVは2025年の米国自動車ディーラーシップ市場収益の60.70%を占め、ボディ・オン・フレーム設計に有利な燃費規制と、支払い対効用比率を魅力的に保つ高い残存価値に支えられています。自動車メーカーのセダンからの転換が続き、ディーラーロットでの乗用車の選択肢が縮小し、マーケティング費用が収益性の高いピックアップトリムへと集中しています。
中型・大型商用車の需要は、電子商取引とラストマイル配送フリートが脱炭素化義務を果たすために電動化するにつれ、4.97%のCAGRで増加する見込みです。ディーラーは高電圧技術者を認定し、バッテリー点検契約とテレメトリー主導の予防保全から年金的なサービス収益を獲得することができます。米国自動車ディーラーシップ業界では、OEMがフリート管理ソフトウェアを車両販売にバンドルする動きも見られ、ディーラーのコンサルタント的役割が拡大し、顧客業務への関与が深まっています。
販売チャネル別:ショールームが店頭体験を刷新
実店舗(ブリック・アンド・モルタル)は2025年の米国自動車ディーラーシップ市場取引の88.95%を処理しており、触覚的な車両評価と下取り査定の永続的な重要性を裏付けています。ディーラーは急行納車ベイと顧客ラウンジワークスペースを備えた施設に改装し、サイクルタイムを短縮してCSI指標を向上させています。
オンライン経路は、電子契約の州法整備、遠隔署名の同等性、および自宅配送規定に後押しされ、7.33%のCAGRで拡大すると予測されています。統合データスタックを採用した小売業者は、ウェブサイト、チャットボット、店頭デスク間でシームレスに消費者を誘導し、平均42分の商談時間短縮を実現しています。オムニチャネルが成熟するにつれ、米国自動車ディーラーシップ市場のボリュームは、純粋なオンライン販売よりもハイブリッドエンゲージメントを習得したディーラーから生まれ続けるでしょう。

顧客セグメント別:フリートの電動化が小売成長を上回る
小売購入者は2025年の米国自動車ディーラーシップ市場の76.55%を占めましたが、都市部の消費者がより低いコミットメントと保険バンドルを提供するサブスクリプションモデルへと移行するにつれ、成長が鈍化しています。Ford Proなど、ディーラーを通じて販売されるOEMバックのサブスクリプションは急速に拡大しており、40万件のアカウントがサービスとしてのソフトウェア(SaaS)的な継続収益ストリームを生み出しています。
フリートおよび法人ボリュームは、総所有コストを削減する連邦商用EV税制優遇措置に後押しされ、年率6.51%で拡大しています。ボリューム購入リベート、一括請求、およびデポ充電コンサルティングを提供するディーラーは、複数年にわたるサービス収益を確保しています。その結果、フリートに帰属する米国自動車ディーラーシップ市場シェアは2031年までに上昇すると予測されており、周期的な小売変動を安定させるよりバランスの取れた顧客ミックスが形成されます。
地域分析
南部は2025年の売上高の36.20%を占め、2031年にかけて5.78%のCAGRで成長すると予測されています。これは、旺盛な人口流入、比較的緩やかなフランチャイズ規制、およびより高いフロントエンドグロスをもたらすライトトラックへの68%という車両ミックスの偏りに支えられています。テキサス州やジョージア州などの州は電子署名による契約締結を引き続き認可しており、オムニチャネル普及を加速させ、サンベルト地域の労働市場が逼迫するなかでルーフトップあたりのボリュームを押し上げています。
北東部は、ショールームが高コストの不動産を占める高密度な都市圏によって形成されており、厳格な排出規制がEV普及を加速させています。ニューヨーク州の2026年までにゼロエミッション販売普及率35%を目指す目標は、ディーラーに対して既存ルーフトップへのDC急速充電器の後付けを迫っており、多くの場合、準備費用の最大80%をカバーするユーティリティリベートによって支援されています。乗用車シェアは他の地域より高いものの、保険料の上昇が購入者をスペースとコストのバランスが取れたコンパクトクロスオーバーへと誘導しています。
中西部のディーラーは深いサプライヤーエコシステムと国内ブランドに忠実な顧客基盤から恩恵を受け、農業・建設用途のピックアップトラックに対する安定した代替需要を維持しています。インフラ法案による高速道路・橋梁への支出が大型トラック販売を刺激し、小売セダン回転の鈍化を相殺するサービス契約ボリュームを生み出しています。一方、西部のアーリーアダプター人口と2,000 米ドルから4,500 米ドルの州EVリベートが、2024年の新車販売の18%にバッテリー電気自動車の登録を押し上げ、ベンチャー共有充電プラザへのディーラーシップ投資を促進しています。
規制環境
米国の自動車ディーラー市場は、連邦の消費者保護規制と州のフランチャイズ・ディーラーライセンス制度の組み合わせのもとで運営されている。連邦レベルでは、広告および価格慣行への監視が強化されており、連邦取引委員会(FTC)は2026年3月に97の自動車ディーラーに対して広告および価格行為に関する警告書を発出し、2026年5月にディーラー名を公開した。以前に取り消されたFTCのCARS規則の後でさえも、正当な価格表示、費用開示、付帯製品の透明性に関するその期待事項は、ディーラーのコンプライアンスプログラムの形成に影響を及ぼし続けている。
州レベルの規則は、ディーラーがデジタルリテール、費用開示、広告表示をどのように実行するかにおいて大きく異なる。複数の州および司法長官が、連邦の透明性テーマに沿ったガイダンスを策定しており、ルイジアナ州自動車委員会による広告規制の更新やマサチューセッツ州司法長官による書類作成費用に関する勧告などが含まれる。ディーラーはまた、信用広告に関する規則Z(貸付真実法)や顧客対応に関するTCPAへの準拠を支える運用管理体制も必要としており、これが監査ツール、通話・テキストの同意管理、標準化された電子契約ワークフローへの投資を後押ししている。
バリューチェーン分析
ディーラーのバリューチェーンは、OEMの生産と配分から始まり、流通・卸売物流を経てフランチャイズおよび独立系店舗全体の小売業務に至り、その後高マージンのアフターセールスへと拡大する。リテーラーは在庫調達(新車配分および中古車調達)、リコンディショニング、マーチャンダイジング、価格設定、納車を管理する一方で、フロアプラン貸付機関、オークションプラットフォーム、物流業者、信用情報機関などの第三者への依存を調整している。市場構造データはまた、統合企業の下に断片化された事業基盤があることを示しており、2022年の経済センサスでは21,000超の拠点にわたる17,242社が確認されており、これがプロセス成熟度や資本アクセスの大きなばらつきを説明する一助となっている。
下流では、利益プールが車両粗利を超えて、ファイナンス・保険(F&I)、保証管理、部品、サービスへと拡大し、ソフトウェアの有効化やサブスクリプション対応と結びつくことが増えている。ディーラーがEV充電、高電圧対応工具、ADASキャリブレーションを追加する一方で、リード獲得、在庫、引受、契約をつなぐデジタルリテールスタックの構築も進めているため、事業モデルはますます資本支出および能力集約型になっている。この変化は、複数拠点ネットワーク全体で技術およびコンプライアンスコストを分散できるグループを優位にする傾向があり、集中調達、マーケティング、リコンディショニングは、中古車およびCPO在庫の回転時間の改善と調達摩擦の低減に寄与している。
競争環境
市場集中度
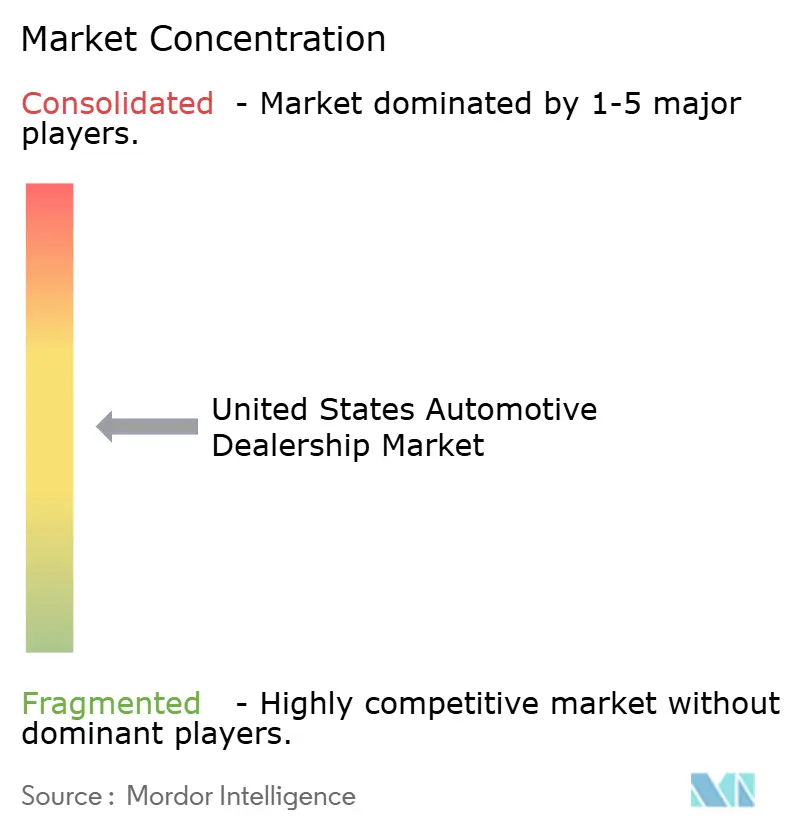
大手上場グループが2021年から2023年の記録的な利益から生み出したキャッシュフローを活用して小規模ルーフトップを買収するにつれ、市場統合が続いています。Lithia Motorsは中西部および南東部での一連の買収を経て、2024年の台数販売でAutoNationを上回り、上位10グルプの合算シェアを米国自動車ディーラーシップ市場の相当なシェアへと押し上げました。この上昇にもかかわらず、市場は中程度の集中度にとどまっており、地域チャンピオンがコミュニティエンゲージメントとカスタマイズされたサービス提供によって領域を守る余地が残っています。
戦略的テーマには、ラグジュアリーブランドのクラスタリング、オムニチャネルテクノロジーの展開、およびEVインフラのスケーリングが含まれます。Group 1 Automotiveによる2億1,000万 米ドルの収益を誇るMercedes-Benz of Buckheadの買収は、プレミアムミックスの成長を確保し、部品流通効率を統合しました[3]。Reynolds and ReynoldsとUVeyeのパートナーシップは、AI駆動の車体下部検査レーンを提供し、タイヤおよび安全修理のアップセル率を向上させています。一方、EV普及率の低い州の売業者は充電器への支出を先送りしており、2026年以降に連邦税額控除が厳格化された際に配分優先度を失う可能性があります。
非伝統的プレイヤーからの競争上の脅威が具体化しています。Amazon Autosは2025年8月に全国中古車リスティングを開始し、プライム規模の物流を活用しながら、最終書類処理をライセンスを持つ小売業者を通じてルーティングすることでディーラーコンプライアンスを維持しています。エージェンシーモデルを目指すダイレクト・トゥ・コンシューマーのスタートアップは依然としてフランチャイズ法規を乗り越える必要がありますが、そのマーケティング支出が従来のディーラーの検索エンジン広告単価を圧迫しています。その結果、成功はバランスの取れた資本配分にかかっています。すなわち、デジタルおよびEV能力に十分投資して競争力を維持しながら、景気循環的な低迷への耐性のために流動性を確保することです。
米国自動車ディーラーシップ業界のリーダー企業
-
AutoNation Inc.
-
Lithia Motors Inc.
-
Group 1 Automotive Inc.
-
Penske Automotive Group
-
Sonic Automotive Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
統合とポートフォリオの最適化は、規模を拡大した事業者がプレミアムおよび高スループットのフランチャイズを拡大する余地を生み出し続けており、特にアフターセールスの密度とブランドミックスがサービス吸収力を強化する場合に顕著である。対象範囲内の証拠は、クラスターアプローチを示している。AutoNationは2026年6月に、ジョージア州のToyota of Newnanと、サンフランシスコ・ベイエリアの3つのプレミアム高級店舗(Audi Fremont、Mercedes-Benz of Fremont、Porsche Fremont)を買収し、Lithia & Drivewayは2026年3月に、テネシー州およびオレゴン州にわたるToyotaおよびMercedes-Benzのフランチャイズを買収した。これらの動きは、連続したサービスおよび部品カバレッジの構築、そしてその拠点網を活用して地域広告、人員配置、トレーニングにおける優位性を高めるという機会群を支えている。
第二の機会分野は、コンプライアンス圧力と顧客の価格透明性を、オムニチャネルの購買体験全体で再現可能なプロセスに転換する業務の現代化である。2026年のFTCによる広告監視と、費用・開示に関する州のガイダンスにより、標準化された取引ジャケット、同意・コミュニケーション管理、および納車サイクルの摩擦を減らすデジタル契約の価値が高まっている。これらの管理体制を、高電圧およびADAS対応工具を含むEV対応サービス能力と組み合わせるディーラーは、保証作業、ソフトウェア関連の有効化、および利用車両ポートフォリオの変化に伴う継続的なサービス収益をより多く獲得できる立場にある。同時に、中型・大型車両におけるフリートの電動化は、デポ拠点型のメンテナンス、検査、稼働率維持サービスの需要を、ディーラーネットワークを通じて拡大させている。
最近の業界動向
- 2026年6月:AutoNation, Inc.は2026年6月22日付で、サンフランシスコ・ベイエリアの3つのプレミアム高級ディーラーシップ(Audi Fremont、Mercedes-Benz of Fremont、Porsche Fremont)を買収した。この買収により、サンフランシスコ・ベイエリアにおけるAutoNationのプレミアム高級車拠点が統合される。プレミアムミックスおよび地域のサービス・部品ネットワークを強化し、F&Iおよびアフターセールス収益の向上につながる可能性がある。
- 2026年6月:AutoNation, Inc.は2026年6月8日付でToyota of Newnan(ジョージア州)を買収した。この動きにより、ジョージア州への地理的拡大が実現し、Toyotaフランチャイズが追加される。郊外市場における拡張性のある収益成長を支え、Toyotaポートフォリオを強化する。
- 2026年3月:Lithia & Drivewayは、Toyota of Gallatin(テネシー州)とMercedes-Benz of Medford(オレゴン州)を買収し、年間換算で約2億2,500万米ドルの米国内収益を追加した。この取引により、ToyotaおよびMercedes-Benzブランドがリシアのミックスに加わり、地域的な多様化と収益基盤が強化される。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
この市場は、米国で事業を展開する自動車ディーラーシップが生み出す価値を対象とし、車両の小売販売および関連ディーラーシップサービスからの収益として、ディーラーレベルで測定されます。対象範囲には、ディーラーレベルのファイナンス仲介、保証商品、およびアフターセールス業務が含まれます。
スコープの除外事項:製造レベルの車両収益、純粋なマーケットプレイス分類広告、およびディーラーシップ事業の一部として運営されていない独立系修理店は除外します。
セグメンテーション概要
- タイプ別
- 新車販売
- 中古車販売
- 小売業者別
- フランチャイズディーラー
- 独立系ディーラー
- 消費者直接向けデジタル小売業者
- 車両タイプ別
- 乗用車
- 小型トラックおよびSUV
- 中・大型商用車
- 販売チャネル別
- 実店舗
- オンライン/オムニチャネル
- 顧客セグメント別
- 個人消費者
- フリートおよび法人
- 地域別(米国)
- 北東部
- 中西部
- 南部
- 西部
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデリング開始前に境界を設定し、クリーンなインプットを提供します。需要コンテキストを固定するために公式データセットと業界参考資料を使用しており、米国国勢調査局(NAICS小売業統計)、労働統計局の雇用・賃金系列、済分析局の個人消費動向、連邦準備制度経済データ(FRED)の金利・信用指標、米国運輸省の車両・交通統計などのソースが含まれます。
これらに加え、上場ディーラーシップグループの公開企業ファイリングおよび投資家向け資料、業界団体の刊行物、信頼性の高い報道を精査し、価格パターン、マージン圧力、新車・中古車・サービス業務間のシフトを把握します。構造的なギャップを補完するため、企業財務・インテリジェンス、ニュース・財務情報、および技術シフトがディーラー業務に影響を与える場合の特許データベースに関する有料サブスクリプションを選択的に活用しています。これらのデスクソースはあくまで例示であり、データ収集、検証、およびリサーチの明確化においてその他の公開参考資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、デスクビューを検証し、広範な指標を実用的なモデル仮定に変換するために使用されます。ディーラーシップグループの経営幹部、中古車マネージャー、フィックスドオペレーションリーダー、ファイナンス・アド・インシュアランス専門家、およびチャネルパートナーと対話することで、最終的な合計値が収益の計上方法と米国全体での価格・インセンティブの変化速度を反映したものとなっています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:33% | CXO:13% |
| 中位層:45% | 機能・ユニットリーダー:37% |
| 中小プレイヤー:22% | マネージャー:50% |
市場規模算定と予測
市場規模算定は、最終値が説明可能で実用的なインプットで再現できるよう、トップダウンとボトムアップのロジックを組み合わせて構築されています。トップダウンビューは、米国のライトビークル小売ボリュームを平均取引価格に連動させ、ファイナンス・アンド・インシュアランス普及率やサービス吸収率などの典型的なディーラーシップ付加収益を積み上げることで、ディーラーレベルの収益を再構築します。その後、サンプリングされたディーラーシップ財務開示、ルーフトップ生産性レンジ、および台数あたりの典型的なグロスおよびF&I収入に関するチャネルチェックを用いた選択的なボトムアップ近似によって結果を検証し、ギャップが生じた場合に合計値を調整します。
この市場で最も重要なインプットには、新車対中古車の台数ミックス、平均小売販売価格、インセンティブおよびフロアプラン金利コスト、リースシェアと信用利用可能性、サービス・部品のチケットサイズ、およびスループットに影響する在庫回転率が含まれます。予測は、金利、台数販売見通し、価格正常化などのドライバーに関するシンプルな多変量回帰に支えられたシナリオ分析を用いて作成されます。分散が大きい場合は専門家への再コンタクト後に仮定を精緻化します。小規模独立系店舗など、ボトムアップの読み取りが薄い場合は、誤った精度を強制するのではなく、事業所数と典型的な立地あたり収益レンジに紐付けたレンジを使用します。
データ検証と更新サイクル
アウトプットは独立したシグナル間のトライアンギュレーションによって検証され、承認前に異常値のレビューが行われます。モデル化された収益の方向性を、台数販売コンテキスト、信用状況、および公開ディーラーシップ業績指標と照合します。大きな乖離が見られた場合は、定義、タイミング、および価格仮定について二次確認を実施します。
レポートは年次で更新され、主要な事象が販売ボリュームまたはディーラー経済に重大な影響を与える可能性がある場合は中間更新を行います。納品前に最新の公開リリースを再確認し、新たなエビデンスが主要インプットを変化させた場合はターゲットフォローアップを実施します。
Mordor Intelligenceの米国自動車ディーラーシップ市場規模と他の公表推計との比較
この市場の公表数値は、いずれも米国を対象としていても大きく乖離して見えることがあります。これは収益の境界が常に一致しているわけではないためです。差異は通常、フランチャイズ新車ディーラーのみを計上しているか、中古車専門小売業者が含まれているか、サービス・部品・ファイナンス・アンド・インシュアランス収入の扱い方によって生じます。
最大のギャップ要因は通常、スコープと会計処理です。一部のソースはNAICS方式の新車ディーラーのみの業界収益を使用しており、中古車専門ルーフトップや関連ディーラーシップ収益ストリームを見落とす可能性があります。他のソースは消費者の車両支出とディーラー収益を混在させており、合計値が過大になります。年次タイミングも重要であり、取引価格、インセンティブ、金利は急速に変動します。古い基準年や単純な価格上昇は成長を過大評価する可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.95 トリリオン 米ドル(2025年) | |
| 業界団体A | 1.30 トリリオン 米ドル(2025年) | フランチャイズライトビークルディーラーシップと報告されたディーラーシップ販売合計に限定されることが多く、中古車専門小売を過少計上し、より広範なディーラーシップ収益プールと完全に一致しない可能性があります。 |
| 貿易データ出版社B | 1.49 トリリオン 米ドル(2026年) | 通常、NAICSの新車ディーラー収益にマッピングされ、マクロ指標で予測されるため、非フランチャイズ小売活動を見落とす可能性があり、価格・インセンティブ・ファイナンス収入の急激な変動を平滑化する可能性があります。 |
Mordor Intelligenceのモデルでは、合計値にはNAICSの新車ディーラー収益のみではなく小売車両収益に加えてF&Iやフィックスドオペレーションなどの典型的なディーラー関連収益ストリームが含まれています。同一年度と収益コンポーネントを揃えると、残りの差異の大部分はタイミングによるものであり、価格・インセンティブ・フロアプランコストが価値を急速に変化させる可能性があります。仮定は観察可能な指標に追跡可能な形で維持され、合計値を確定する前にインタビューで再確認されます。
レポートで回答される主要な質問
2026年における米国自動車ディーラーシップ市場の規模はどのくらいですか?
米国自動車ディーラーシップ市場規模は2026年に3.08兆米ドルであり、2031年には3.83兆米ドルの予測値に達します。
ディーラーシップ販売において最も速く成長しているセグメントはどれですか?
フリートの電動化が勢いを増す中、中・大型商用車は4.97% CAGRで拡大する見通しです。
オンラインチャネルはディーラーシップの収益性にどのような影響を与えていますか?
オンライン/オムニチャネル販売は年率7.33%で成長する見込みであり、ディーラーは顧客の利便性を向上させながらロスマージンを維持するデジタルツールへの投資を迫られています。
米国のディーラーシップ収益でトップの地域はどこですか?
南部が36.20%の最大シェアを保持しており、2031年にかけて5.78% CAGRで最速成長を遂げると予測されています。