
スーパーカー市場規模およびシェア
Mordor Intelligenceによるスーパーカー市場分析
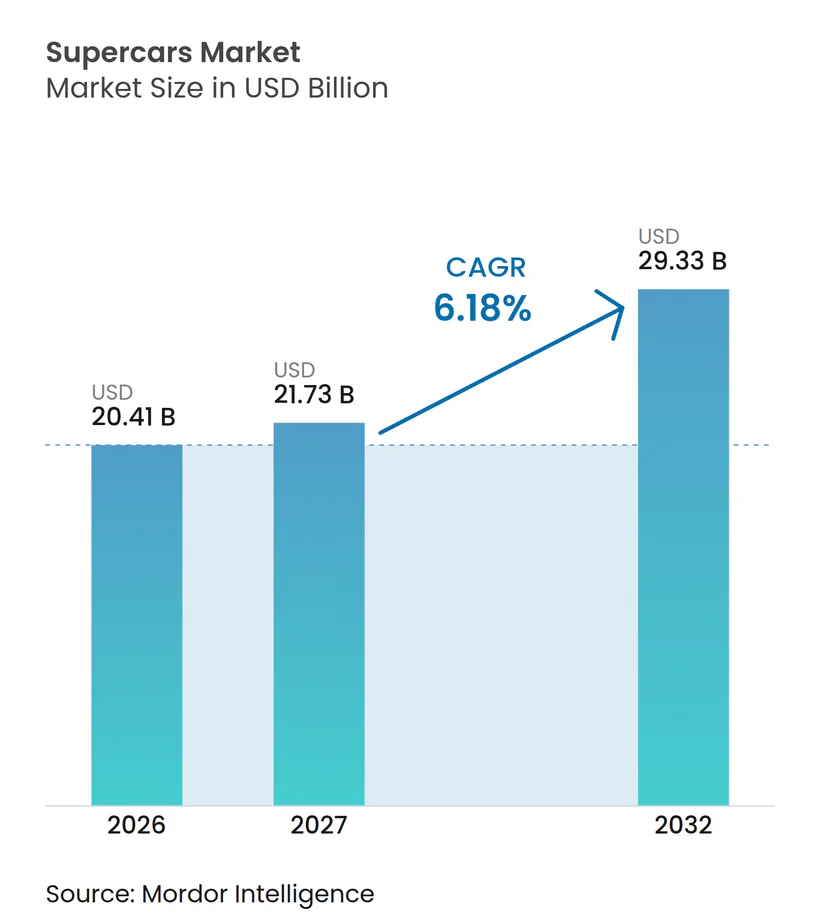
スーパーカー市場規模は2026年に20.41 ビリオン 米ドルと評価され、2027年の21.73 ビリオン 米ドルから2032年には29.33 ビリオン 米ドルに達すると推定されており、予測期間(2027年〜2032年)中に6.18%のCAGRで成長する見込みです。
民間資産の増大により潜在的な購買層が拡大する一方、ハイブリドパワートレインとレーシング由来のコントロールシステムにより、メーカーは完成車を差別化する新たな手段を得ています。米国では、環境および騒音規制が製品開発と販売場所を制限する可能性があり、規制への適合が収益機会の一部となっています。限定シリーズのポジショニングは、取得の意思決定を残存価値への期待と結びつけることもでき、潜在的な需要のさらなる源泉となっています。借入コストの上昇は、ファイナンスを利用しない取得を有利にする可能性がある一方、ハイブリッドメーカーは電動トルクサポートを通じてパフォーマンス重視の購買者を獲得できます。
主要レポートのポイント
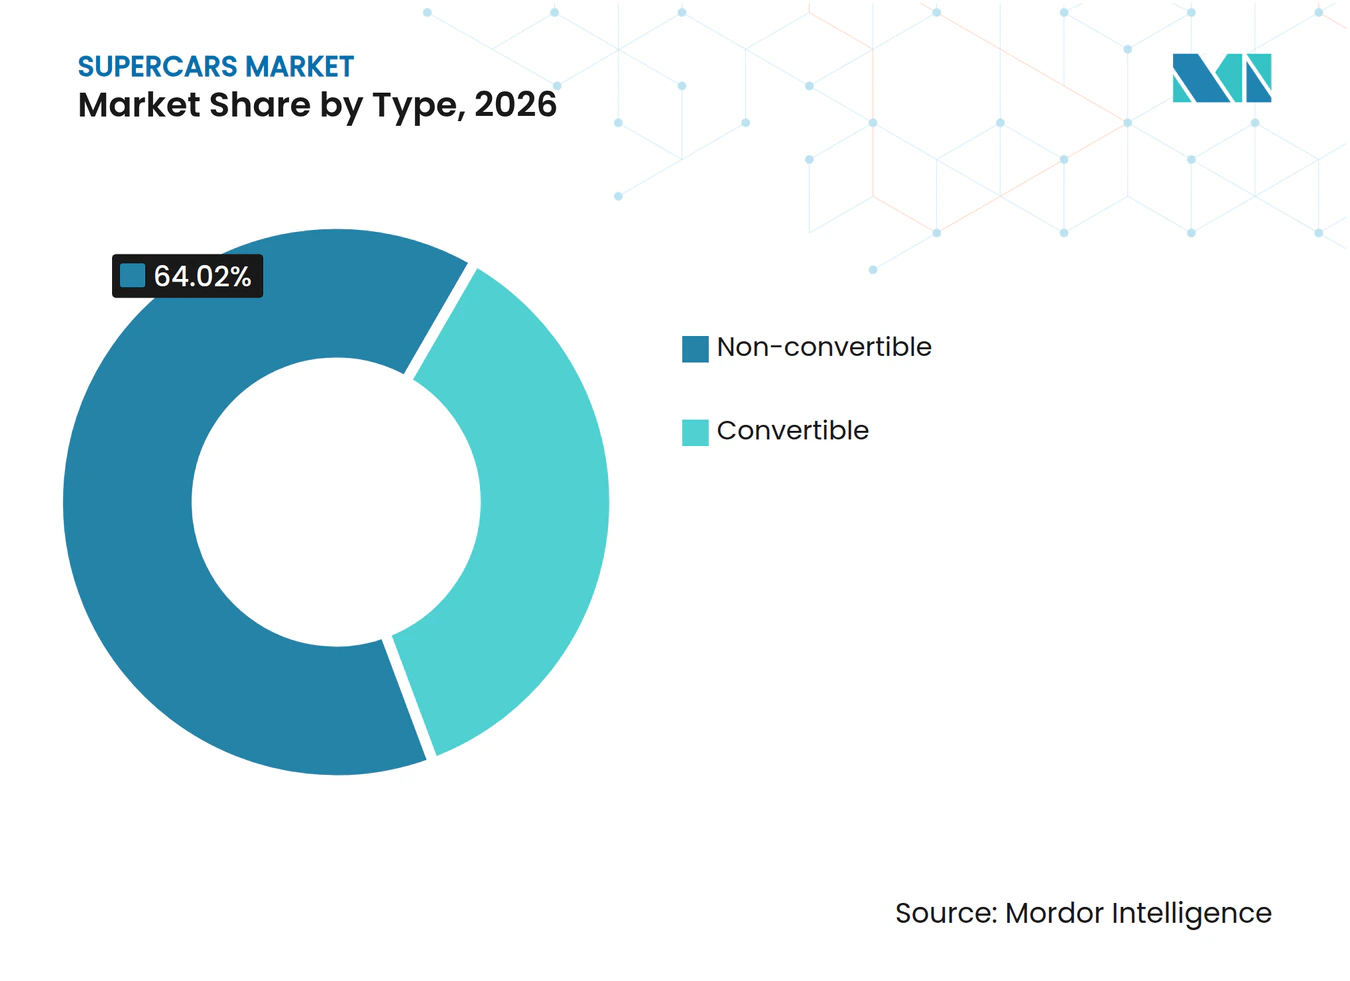
- タイプ別では、ノンコンバーチブルモデルが2026年のスーパーカー市場規模の64.02%のシェアを占め、コンバーチブルは2027年〜2032年の期間に6.3%のCAGRで最も速く成長すると予測されています。
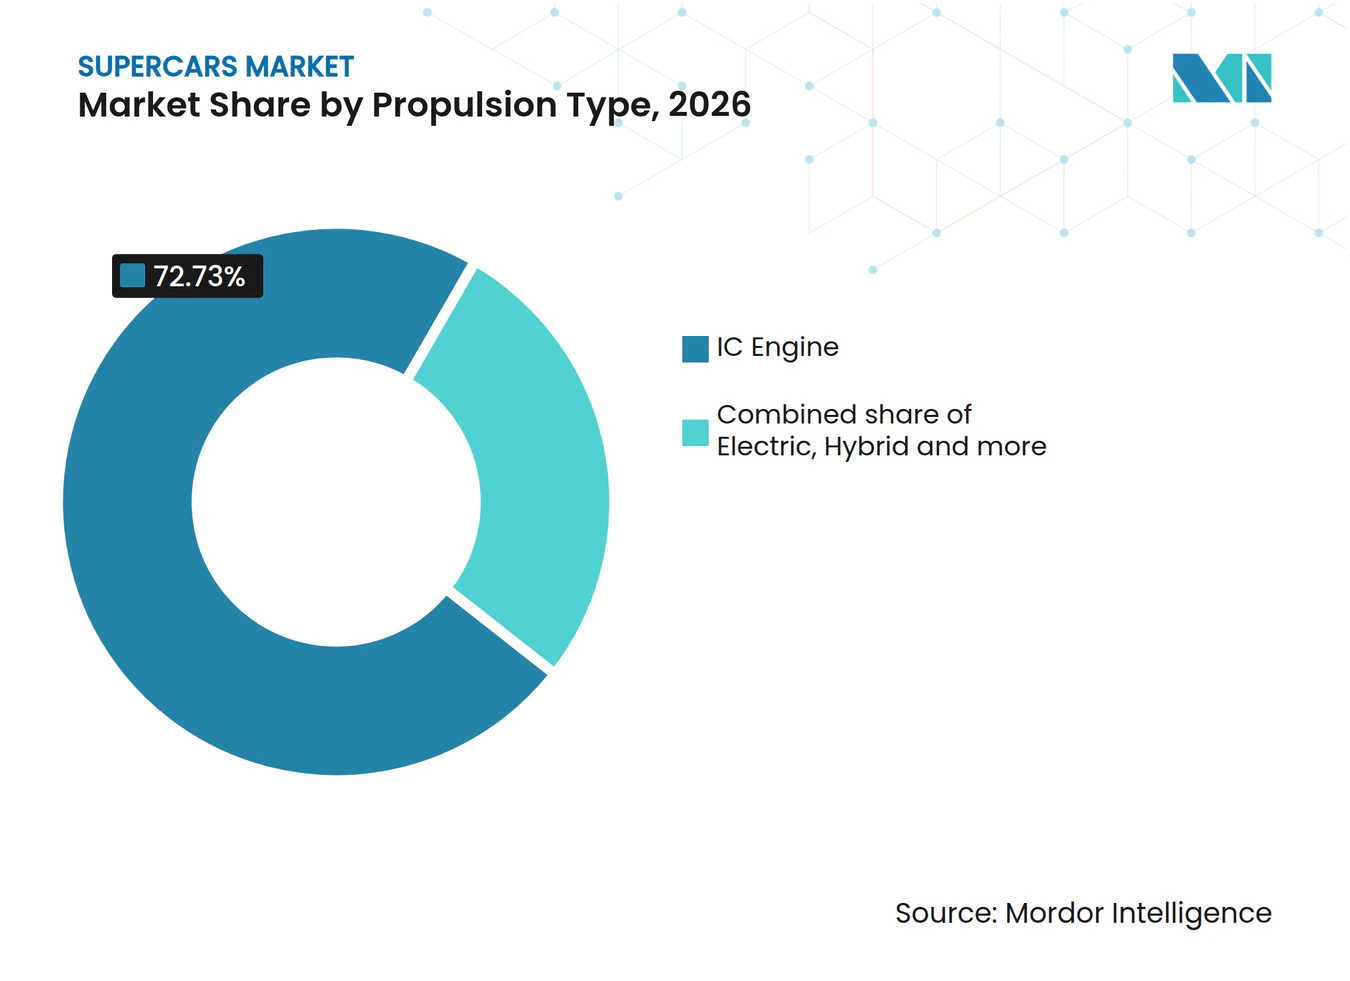
- 推進タイプ別では、ICエンジン車が2026年のスーパーカー市場シェアの72.73%を占め、電気自動車は2027年〜2032年の期間に6.78%のCAGRで成長をリードすると予測されています。
- 現金支払いが2026年に59.03%のシェアで支払い方法の最大セグメントとなり、リースおよびサブスクリプション方式は2027年〜2032年の期間に6.46%のCAGRで最も速く成長すると予測されています。
- 販売チャネル別では、ディーラーシップが2026年に75.85%のシェアでリードし、ダイレクト・トゥ・コンシューマー販売は2027年〜2032年の期間に6.52%のCAGRで最も速く成長すると予測されています。
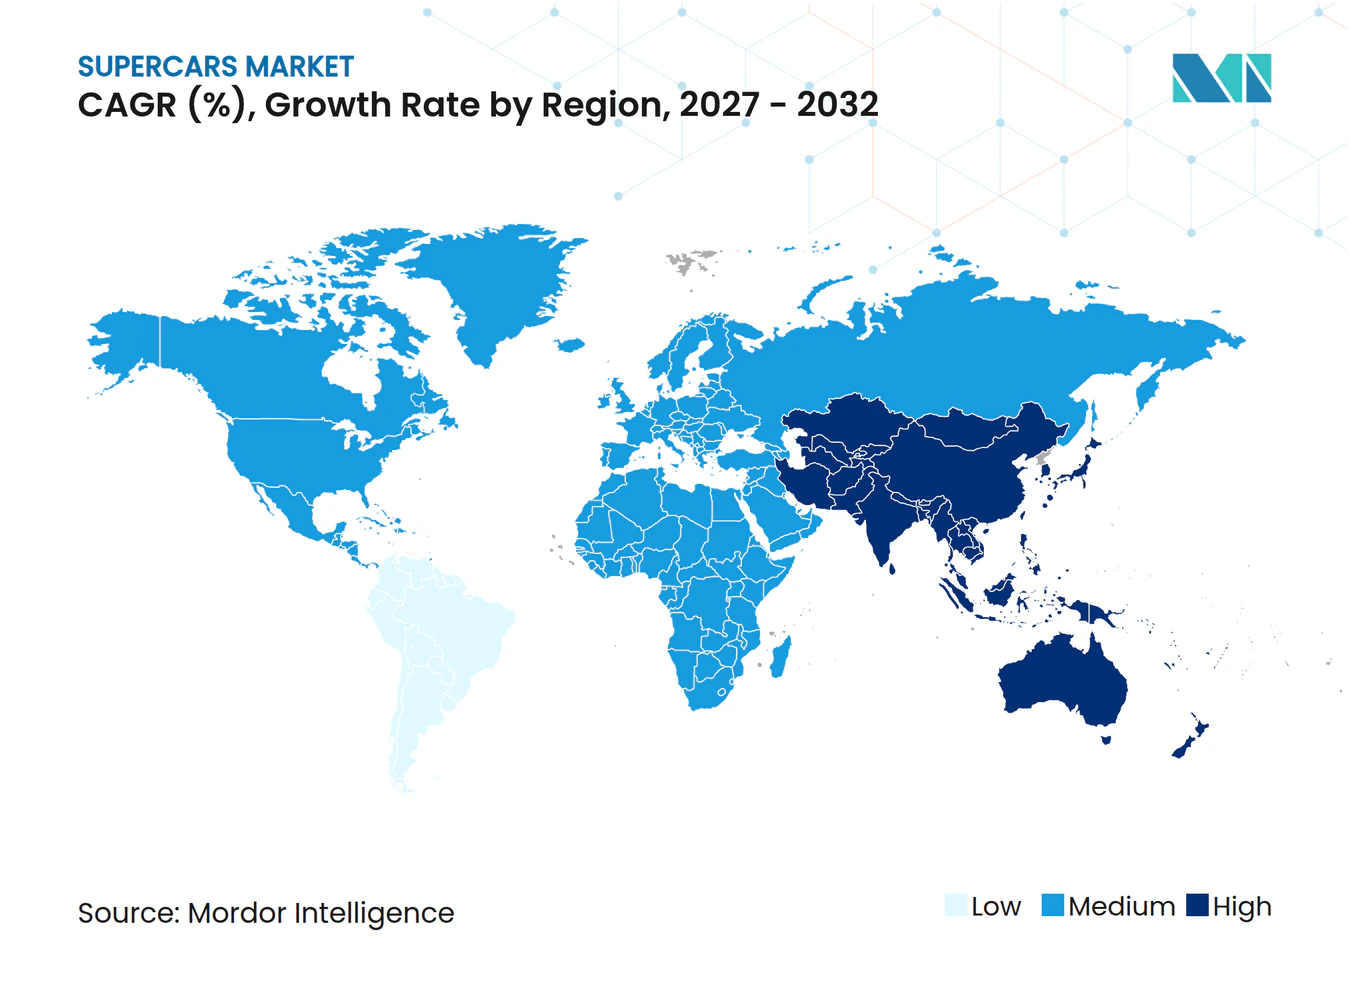
- 地域別では、ヨーロッパが2026年に38.2%の最大シェアを保持し、アジア太平洋地域は2027年〜2032年の期間に6.78%のCAGRで最も速く拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 超富裕層の富の増大 | +2.9% | 北米、ヨーロッパおよびアジア | 中期(2〜4年 |
| 電動化およびハイブリッドパワートレインがパフォーマンス向上要因となる | +2.4% | ヨーロッパ、北米およびアジア太平洋 | 中期(2〜4年) |
| 限定版モデルがオルタナティブ資産クラスとして見なされる | +1.5% | 北米およびヨーロッパ | 短期(2年以内) |
| OEM・モータースポーツ技術移転がイノベーションサイクルを加速 | +1.1% | ヨーロッパ、北米およびアジア太平洋 | 中期(2〜4年) |
| 暗号資産富裕層からのビスポーク需要 | +0.2% | 北米、ヨーロッパおよびアジア太平洋 | 短期(2年以内) |
| EUカーボンクレジットの抜け穴が少量生産ICEを維持 | +0.4% | 欧州連合加盟国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
超富裕層の富の増大
超富裕層人口の拡大により、スーパーカー購入を検討できる人々のプールが広がっています。Altrataは、純資産が3,000万 米ドルを超えるグローバル人口が2025年に14.4%増加し、556,850人に達したと推定しています。[1] 同年の総純資産は14.3%増加し、63.8 トリリオン 米ドルに達しました。北米にはこれらの個人の224,470人(グローバル合計の40.3%)、アジアに141,890人(25.5%)、ヨーロッパに140,140人(25.2%)が居住しており、2024年から2025年にかけてそれぞれ15.0%、15.8%、14.5%増加しました。人口と富の同様の成長は、この価格帯にサービスを提供するメーカーにとって、購買層の拡大がより直接的な商業的メカニズムであることを示しています。
電動化およびハイブリッドパワートレインがパフォーマンス向上要因となる
電動モーターは、パフォーマンス重視の購買者にハイブリッドスーパーカーを検討する技術的な理由を与えます。ヴァルハラは、トルクベクタリングとギア間トルク補填のために2基のフロントモーターを使用し、トランスミッション統合型の第3モーターがスターター・ジェネレーターとして機能し、トルク補填を強化します。Aston Martin Lagonda Global Holdings plcは2025年第4四半期に初の中置きエンジン搭載プラグインハイブリッドスーパーカーの納車を開始し、同年に152台を卸売りしました。[2] これらの機能により、電動アシストは車がコンバスションエンジンと並行してパワーを展開する方法に関連するものとなります。卸売り済み車両へのこれらの機能の搭載は、技術的な提案を実際の商業的オファリングと結びつけます。ハイブリッドアシストは、モーターがエンジン出力と並行してトルクベクタリングとトルク補填を担うため、Aston Martin Lagonda Global Holdings plcが購買者に提示するパフォーマンスの根拠の一部となります。
限定版モデルがオルタナティブ資産クラスとして見なされる
購入後に資本を保持できる可能性は、限定版スーパーカーの魅力に資産価値の考慮を加えることができます。2026年7月の四半期アップデートにおいて、Hagertyの15台のコレクタブルモダンスーパーカーおよびハイパーカーのコンディション#2(優良)価値指数は、前四半期から7%上昇しました。[3] これら15台のうち13台の価値が変動し、下落したのは1台のみでした。このような広範なコレクター向け自動車の価値上昇は、将来の再販価値への期待を通じて、希少な新モデルの取得魅力を強化することができます。
OEM・モータースポーツ技術移転がイノベーションサイクルを加速
レーシング由来のコントロールシステムは、メーカーが公道走行用スーパーカーを差別化する具体的な手段を提供します。2025年4月29日に296 スペチアーレ プラグインハイブリッド ベルリネッタを発表した際、Ferrari SpAは296チャレンジ由来のエンジン管理マップとブースト戦略、およびフォーミュラ1由来のノックコントロールシステムを説明しました。エンジンの機械的変更と合わせて、これらの要素によりV6出力は700cv(特別版のベースとなったモデルより37cv高い)に引き上げられました。この高出力は、パフォーマンス重視の購買者に特別版を検討する測定可能な理由を与えます。Ferrari SpAは、計画的なモデル切り替えを継続した2026年第2四半期に296 スペチアーレファミリーの納車が増加したと述べました。
制約の影響分析*
| 制約 | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 法外な取得・所有コスト | -1.2% | 米国およびヨーロッパ | 短期(2年以内) |
| グローバルな排出・騒音基準の厳格化 | -0.8% | ヨーロッパおよび米国 | 中期(2〜4年) |
| 鍛造コンポジット材のサプライチェーンのボトルネック | -0.2% | ヨーロッパ、北米およびアジア太平洋 | 中期(2〜4年) |
| 高馬力車両の高額保険料 | -0.3% | 英国内 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
法外な取得・所有コスト
高い購入価格は、ローンを利用したスーパーカー需要を借入コストにさらします。2025年の年次報告書において、Ferrari SpAは借入コストの持続的な上昇が自社の車をより手の届きにくいものにする可能性があると述べました。購買者が購入を延期したり、より安価な車を選択したりする可能性があると警告しました。Ferrari SpAは2025年に完全子会社である米国子会社Ferrari Financial Services Inc.を通じて自社の車のリテールファイナンスを提供しました。借入コストに敏感な購買者にとって、購入代金の分割払いは、完成車の取得を依然として延期させる可能性のあるファイナンス負担を残します。
グローバルな排出・騒音基準の厳格化
規制上のリスクは、購買者が購入できる場合でも、スーパーカーの商業的リーチを制限する可能性があります。2025年の年次報告書において、Ferrari SpAはヨーロッパおよび米国における環境・騒音排出規制が製品開発に潜在的な影響を与えると特定しました。進化する要件が販売できる車の数と種類、および販売場所を制限し、収益と営業結果に悪影響を与える可能性があると述べました。メーカーにとって、その組み合わせは製品と販売先の選択を商業的に相互依存させます。許可される販売先が少なくなれば、モデル開発費用を回収するための販売機会も少なくなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
クーペの規模とオープントップの差別化ノンコンバーチブルモデルは2026年のスーパーカー市場規模の64.02%のェアを占めました。Automobili Lamborghini SpAは、レヴエルトスーパーカークーペの貢献増大が2025年の製品ミックスパフォーマンスを支えたと報告しました。レヴエルトの貢献により、クーペはウルスSE SUVも含む幅広いモデルレンジの業績において役割を担います。この構成が販売価値の大部分を占めるため、購買者の好みが変わらなくても、クーペの供給が途絶えれば広範な収益リスクが生じます。
コンバーチブルは2027年〜2032年の期間に6.3%のCAGRで最も速く成長するセグメントと予測されています。Bugatti Automobiles SASは2025年2月に米国の顧客に初のW16ミストラルオープントップロードスターを納車しました。これらの車はブガッティのアルザスのアトリエで手組みされてからオーナーのもとへ届けられました。Bugatti Automobiles SASはオープントップW16ミストラルをW16時代の最終章として位置づけ、ロードスターのボディスタイルをエンジンプログラムの終焉と結びつけました。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
推進タイプ別:
確立されたコンバスションの規模と電動版の需要ICエンジン車は2026年のスーパーカー市場シェアの72.73%を占めました。企業レベルでは、Ferrari N.V.が2026年上半期のグローバル自動車出荷台数の69.6%をコンバスションモデルが占めたと報告しました。Ferrari SpAのポートフォリオはその期間に6つのコンバスションモデルを含んでいました。モデルの幅広さと完了した出荷台数の組み合わせにより、コンバスションのオファリングは複数の車両にわたる商業的基盤を持ちます。ハイブリッドモデルは8モデルからFerrari SpAの出荷台数の残り30.4%を供給しており、コンバスション主導の出荷ミックスでさえ、より多くの電動化モデル数と並存しています。
電気自動車は2027年〜2032年の期間に6.78%のCAGRで最も速く成長するセグメントと予測されています。Bugatti Rimac d.o.o.(Rimac Automobili)は2026年1月にスイスのサンモリッツで初のネヴェラR ファウンダズエディションをオーナーに納車しました。Bugatti Rimac d.o.o.(Rimac Automobili)は2026年1月に、10台のファウンダーズエディション全車が非公開発表から1週間以内に割り当てられたと報告しました。完了した引き渡しと完全に割り当てられた小規模シリーズは合わせて、厳密に定義された車両エディションを中心に構築された商業ルートを示しています。電動スーパーカーメーカーにとって、限定シリーズは自動車産業全体での広範な普及を必要とせずに、専門的な需要を完成車販売に転換できます。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
支払いタイプ別:
現金購買者の自律性と条件付きリース現金支払いは2026年に59.03%のシェアで最大セグメントでした。2025年の年次報告書において、Ferrari SpAは特定の市場の多くのクライアントディーラーからファイナンスなしで車を購入したと述べました。ファイナンスなしの購買者にサービスを提供するディーラーにとって、販売は車両貸し手が取引を承認することなく進めることができ、ローン引き受けの変化への直接的なリスクを軽減します。トレードオフは、顧客が取得総額を全額コミットする意欲が決定的となり、完成車の価値提案がコンバージョンの中心となることです。
リースおよびサブスクリプションは2027年〜2032年の期間に6.46%のCAGRで最も速く成長するセグメントであり、最も速く成長するセグメントを代表しています。イタリアでは、CA Auto Bankの2026年4月のFerrariリース条件により、顧客は提携販売店を通じて申し込むことができます。承認された場合、銀行は顧客と販売店の間で合意した価格で販売店から車両を購入します。この構造により、ファイナンス提供者が即時の車両取得者となり、顧客はリース契約を引き受けます。商業的な入口は銀行の承認であり、その決定が顧客のリース申請を販売店からの完成車購入に変えます。
販売チャネル別:
独立ディーラーのーチと選択的ダイレクト販売ディーラーシップは2026年に75.85%のシェアで最大セグメントでした。Ferrari SpAは2025年の年次報告書において、実質的にすべての販売が独立所有のディーラーによる世界規模のネットワークを使用したと報告しました。2025年12月31日時点で、そのネットワークは195の販売拠点を運営する181のディーラーで構成されていました。チャネル依存性と地理的に分散したネットワークの組み合わせにより、ディーラーの実行力がメーカーの車両取引完了能力の一部となります。Ferrari SpAは自社が所有しない181の企業に依存して、実質的にすべての購買者にリーチしています。
ダイレクト・トゥ・コンシューマー販売は2027年〜2032年の期間に6.52%のCAGRで最も速く成長するセグメントと予測されています。Ferrari SpAの2025年の年次報告書は、ワンオフとトラックカーをクライアントへの直接販売の例外として特定し、その他の車は認定ディーラーを通じて販売されると述べました。オンラインコンフィギュレーターチャネルでは、コスタリカのPorsche AGのコンフィギュレーターが2025年に47,000人のユーザーを記録しました。Ferrari SpAの直接ルートはカテゴリー固有であり、オンラインコンフィギュレーターは販売完了とは別のステップである車両仕様をサポートします。
地域分析
ヨーロッパのスーパーカー市場
ヨーロッパは2026年のスーパーカー市場規模の38.2%のシェアを占めました。イタリアでは、Porsche AGの現地販売部門であるPorsche Italiaが2025年に2,544台のポルシェ911を顧客に納車し、2008年以来の最高年間合計を記録しました。Kessel Auto Zug AGは2026年5月15日にスイスのジールブルックにFerrariショールームをオープンし、車両販売、ワークショップ施設、専用の顧客・コミュニティエリアを一か所に集約しました。Porsche Italiaの2008年以来最高の年間911合計はイタリアにおけるブランド販売の深さを示し、スイスのFerrariサイトはスイスでの車両販売にワークショップと顧客施設を追加します。
アジア太平洋のスーパーカー市場
アジア太平洋は2027年〜2032年の期間に6.78%のCAGRで最も速く成長する地域と予測されています。Ferrari SpAのアジア太平洋その他グループ(主に日本、オーストラリア、シンガポール、インドネシア、韓国、タイ、インド、マレーシア)は2026年上半期に1,231台の新車を受け取り、前年同期の1,214台を上回りました。中国本土、香港、台湾への出荷台数は2023年の1,490台から2025年の941台に減少しました。2025年11月25日、Automobili Lamborghini SpAのインドネシア代理店であるProsper Autoはジャカルタのショールームをリニューアルオープンし、高級自動車顧客へのサービスとアフターセールスサービスを提供しました。ジャカルタのリニューアルは、中国クラスター外でのFerrari SpAの出荷台数の緩やかな成長とクラスター内での縮小が共存する不均一な地域内でのローカルチャネル開発を示しています。
北米の流通パターンにはメキシコが含まれており、Lamborghiniの独占輸入業者は2025年にウルスSUVとレヴエルトを含む80台以上の車両販売を報告しました。南米にも国固有の購買層があり、ANACはチリで2025年にFerrariの乗用車14台とFerrari SUV 3台の販売を記録しました。ブラジルのブラジル・アルゼンチン協定外の国からの自動車輸入には35%の関税が課され、Gecexが承認した一時的な例外が適用されます。中東・アフリカについては、Ferrari SpAの中東マネージングディレクターであるジョルジョ・トゥッリが2026年3月に、中東での新規Ferrari納車の30%〜40%が初めてのFerrariオーナーに渡ったと述べました。初めてのFerrariオーナーは中東に顧客獲得の機会を与え、ブラジルの関税はアルゼンチン協定外から輸入された車両に上陸コストの障壁を加えます。
規制の枠組みと見通し
この比較は、ICエンジンセグメントで新型スーパーカーを供給するメーカーおよび輸入業者の観点から選択された法域をカバーしています。市場アクセスは、排出関税、車両税、適合要件を組み合わせており、対象となる車両カテゴリーに応じた義務があります。柔軟なコンプライアンスのスケジュールは生産計画を容易にする一方、税の閾値や適合評価の失敗は販売条件に影響をえる可能性があります。
規制テーブル
| 決定要因 | 米国 | ドイツ | ブラジル | 中国 | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | 環境保護庁 | 欧州委員会 | IBAMA | 国家税務総局 | サウジアラビア標準・計量・品質機構 |
| 主要な手段または方向性 | 連邦の道路走行車両GHG基準は2026年4月20日付で廃止 | 規則(EU)2025/1214;2025〜2027年CO₂平均化;2035年改定提案 | CONAMA決議492/2018に基づくPROCONVE L8 | 付加価値税前に9,000万人民元(約125,900 米ドル)以上の超高級車消費税 | 最大3,500キログラムの対象限定生産軽量車両に関する技術規制 |
| 商業的効果 | 廃止された連邦GHG義務が撤廃;従来の大気汚染物質規則は影響なし | 3年間の平均化により目標と超過排出プレミアムを維持 | 企業フリート平均汚染物質制限;適用制限を下回るフリートへのクレジット | 車両価格の閾値が対象車両の税適用範囲を決定 | 適合失敗により証明書の取り消しおよび輸入または流通禁止が発動される可能性 |
| 現在の政策の魅力度 | 高 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 緩和 | 緩和 | 強化 | 変なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
2026年4月20日付で発効した道路走行車両に対する連邦GHG基準のEPAによる廃止は、米国の高評価と緩和方向を支持しており、従来の大気汚染物質義務は維持されています。ドイツの中評価は2025〜2027年の一時的な平均化を反映しており、2035年から90%の排気管排出削減(残りの10%はEU製低炭素鉄鋼、e燃料またはバイオ燃料で補償)を求める欧州委員会の2025年12月提案による緩和があります。ブラジルの中評価と強化方向は、2025年の50mg/kmと比較して2029年と2031年に30mg/kmという予定された企業乗用車NMOG+NOx制限を反映しており、IBMAが提案する見直しの可能性があります。中国の確立された税の閾値とサウジアラビアの対象限定生産軽量車両に対する継続的な適合ルートは、中評価と政策の継続性を支持しています。
バリューチェーンの段階
バリューチェーンは、エンジニアリング、生産、流通が完成スーパーカーからのメーカー収益にどのように貢献するかを比較します。Porsche AGは2025年に混合構造を説明し、材料と部品を購入しながら、Porsche AGおよび選択されたグループ会社内で重要コンポーネントを生産しています。Ferrari SpAはイタリアのマラネッロで自社の車を設計、エンジニアリング、生産しています。この組み合わせにより、内部生産と外部調達の選択は、調整と開発費用の回収の両方において重要となります。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 車両開発およびエンジニアリング | Ferrari SpAおよびPorsche AGなどの車両デザイナーおよびエンジニア | 車両販売を通じて回収されるエンジニアリング価値 | 設計が利用可能な生産能力を超えるリスク | 設計完了前に製造要件を検証する |
| 重要コンポーネント生産 | Porsche AGなどの統合コンポーネントメーカー | 完成車販売に組み込まれたコンポーネント価値 | 社内エンジン、ギアボックス、シャシー生産の調整 | コンポーネントスケジュールを最終組み立て要件に合わせる |
| 車両組み立て | Ferrari SpAおよびPorsche AGなどの完成車メーカー | メーカーの車両販売 | 購入部品の適時到着への依存 | 外部購入コンポーネントの代替ソースを認定す |
| 顧客への流通 | Ferrari SpAおよびPorsche AGなどのメーカーディストリビューター | 卸売り車両販売 | 独立ディーラーの実行への依存 | メーカーの納車をディーラーの引き渡しコミットメントと調整する |
| 情報源: Mordor Intelligence | ||||
統合により、エンジニアリング、コンポーネント、組み立て費用の回収が完成車に結びつきます。したがって、コンポーネントの中断は複数の段階にわたる回収を同時に遅延させる可能性があります。最終組み立てへの引き渡しを保護することは、影響を受けた部品を超えた商業的価値を持ちます。なぜなら、それにより以前のエンジニアリングおよび生産作業が販売可能な車になるからです。
競合環境
市場集中度
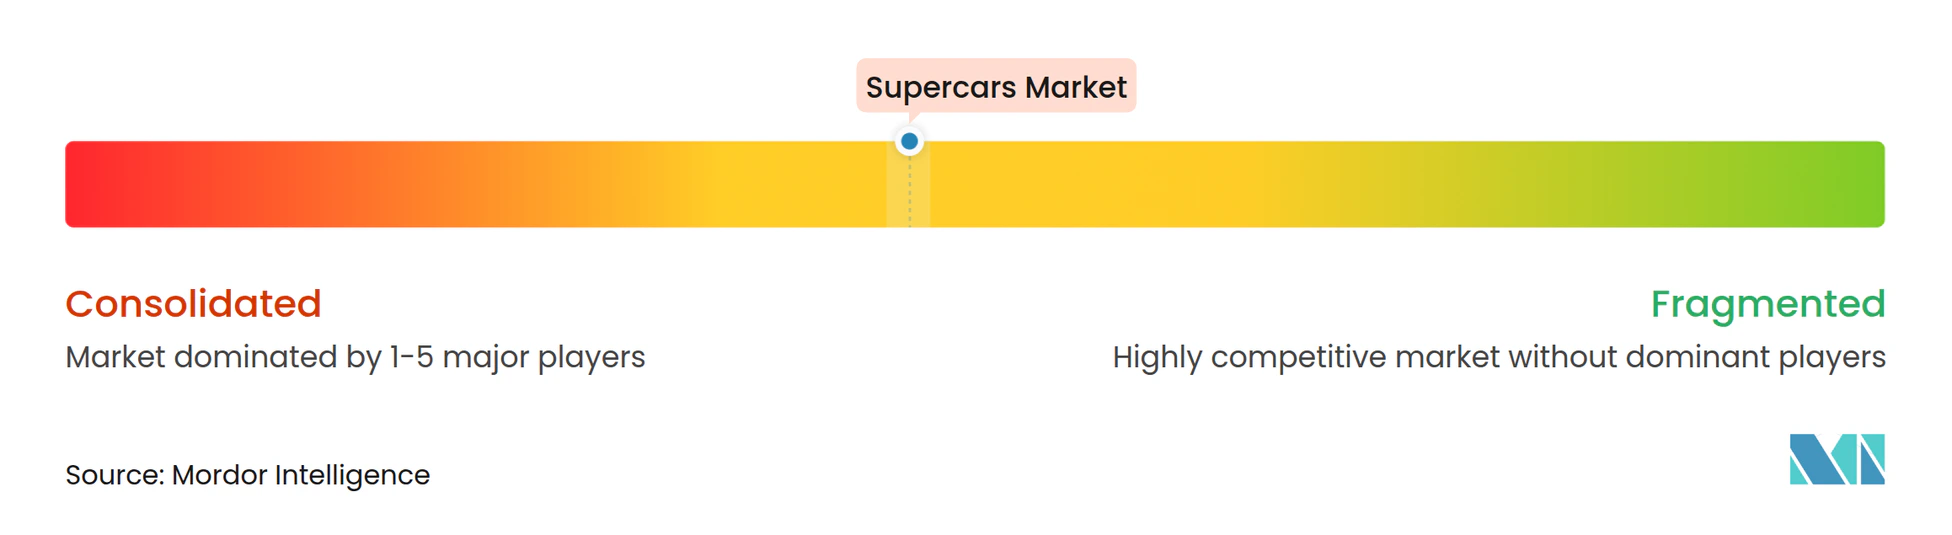
競争は確立されたメーカーを中心に適度に集中しており、製品の差別化はコア車両仕様を超えて広がっています。Ferrari SpAは完成スーパーカーを製造し、Automobili Lamborghini SpAはスーパーカーとSUVの両方を生産しています。Automobili Lamborghini SpAは、2025年に世界中で納車したすべての車の94%に少なくとも1つのパーソナライゼーション要素があったと報告しました。Porsche AGは911ファミリーを含むスポーツカーを製造しており、パフォーマンス重視の顧客に対応するための製品ファミリーベースを持っています。パーソナライゼーションの採用率は、差別化が各顧客が注文した車両にまで及ぶことを示しており、確立されたメーカーのオファリング内に競争空間を生み出しています。
2025年4月3日、CYVN HoldingsはバーレーンのMumtalakatからMcLaren Automotive Limitedの買収を完了し、McLaren Racingの非支配持分を別途取得しました。McLaren Racingは、その事業はMcLaren Automotiveから独立して変わらないと述べました。McLaren Automotiveの支配権はCYVNに移り、売り手のMumtalakatは完了時にMcLaren Racingの主要株主として特定され、ロードカーメーカーとレーシングビジネスに異なる所有構造を与えました。
2026年2月の年次報告書において、Ferrari N.V.はEU CO₂規制の下での少量生産メーカーステータスを失っていないと述べました。Aston Martin Lagonda Global Holdings plcの2026年第1四半期の業績は、スーパーカープログラムがより広範な高級車メーカーの商業ミックスをどのように変えるかを示しています。同社は102台のヴァルハラスーパカーを納車し、会社全体の平均販売価格は前年比17%上昇し、コア平均販売価格は7%低下しました。同社はコア平均の低下を、古い在庫削減のためのターゲットを絞ったディーラーサポートによるものとしました。高価値スーパーカーの納車獲得と古いディーラー在庫の管理は、平均販売価格に異なる影響を与える別個の競争課題です。
スーパーカー産業のリーダー
-
Ferrari SpA
-
Automobili Lamborghini SpA
-
Porsche AG
-
McLaren Automotive Limited
-
Aston Martin Lagonda Global Holdings plc
- 注:主要企業の掲載順は順位を示すものではありません。
スーパーカー市場 このレポートでカバーされる企業
- Ferrari SpA
- Automobili Lamborghini SpA
- Porsche AG
- McLaren Automotive Limited
- Aston Martin Lagonda Global Holdings plc
- Bugatti Automobiles SAS
- Maserati SpA
- Koenigsegg Automotive AB
- Pagani Automobili SpA
- Bugatti Rimac d.o.o. (Rimac Automobili)
- SSC North America
- Zenvo Automotive A/S
- Hennessey Performance Engineering
- Lotus Cars Ltd
- Apollo Automobil GmbH
- Saleen Automotive Inc.
- Automobili Pininfarina GmbH
市場参加者にとっての主要な機会
この比較は、コレクター、ロード・トゥ・トラックユーザー、および新しい地域オファリングを検討する購買者にとっての完成スーパーカー取得機会を特定します。最も強い機会は、購買者の関心または運用中の注文パイプラインによって支えられた車両プログラムを持つ定義された購買者グループと組み合わさっています。生産上限と地域展開計画により、関心から取得した車両への転換は商業的に重要となります。
市場機会テール
| 機会 | 今なぜか | 購買者/リードセグメント | 推奨されるアプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 新規スーパーカー参入に関連した限定シリーズの取得 | 2026年8月のヌヴォラーリ購買者の関心;2026年第4四半期に欧州でのプレセール計画、2027年上半期に初納車予定 | 欧州のコレクターおよび新規スーパーカー購買者 | 発表されたプレセールスケジュールに対して見込み客を審査する | 発表された世界生産上限499台 | Audi AG |
| 完成車によるロード・トゥ・トラックの所有 | 最初のN1A顧客車が製造済み;2026年10月に追加注文が報告された | 公道走行可能なトラック重視のスーパーカーを求める購買者 | 購買者の要件をN1Aの車両プログラムに合わせる | 会社が述べた最大150台 | Nichols Cars(アウトソーシング生産パートナーRML Groupと共に) |
| サウジアラビアでの電動スーパーカー参入 | Al-Futtaimは8月の発表でDENZA Zが2026年中に到着すると予想していた | サウジアラビアの電動スーパーカー見込み購買者 | 発表された現地導入に向けて資格のある販売リードを準備する | 計画された地域開の実行への依存 | BYDグループの一部であるDENZAおよびディストリビューターAl-Futtaim |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、定義された生産プログラム内で専門的な購買者の関心を完成車のコミットメントに転換することです。ヌヴォラーリの発表された499台の上限とN1Aの150台の最大値は、売り手が提供できる割り当てと購買者が確保できる割り当てを制限します。これは、特に地域導入が計画されている場合に、車両割り当てと納車準備に結びついた販売コミットメントを有利にします。
最近の産業開発事情 スーパーカー市場
- 2026年9月:Porsche AGはGT3ベルクスポルトを発表しました。これはオーストリア、フランス、イタリア、スイスの顧客向けに100台の生産が発表された911 GT3の市場エディションです。
- 2026年8月:Audiのヌヴォラーリスーパーカーはモントレーで北米デビューを果たし、カリフォルニアで公道デビューを行い、世界生産は発表された499台に限定されています。
- 2026年8月:Automobili Lamborghini SpAはレヴエルトSVを発表しました。これはハイブリッドスーパーカー、レヴエルトの新バージョンです。
スーパーカー市場 レポートの範囲と調査方法論
市場定義とカバレッジ
スーパーカー市場は世界中で販売された完成スーパーカーの年間価値を測定します。ボディ構成、推進システム、支払い方式、販売チャネル、および地域にわたる車両販売をカバーします。
スコープの除外:中古スーパーカーの再販取引、別途販売されるアフターマーケット部品、アクセサリーおよびカスタマイズ作業、メンテナンス、修理およびその他のアフターセールスサービス、ならびにファイナンス費用および定期的なリースまたはサブスクリプション支払いは除外されます。
セグメンテーション概要
- タイプ別
- コンバーチブル
- ノンコンバーチブル
- 推進タイプ別
- ICエンジン
- 電動
- ハイブリッド
- 支払いタイプ別
- 現金支払い
- ファイナンシング/ローン
- リース/サブスクリプション
- 販売チャネル別
- ディーラーシップ
- ダイレクト・トゥ・コンシューマー
- オンラインコンフィギュレーター
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパその他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
公開エビデンスは、グローバルな富のトレンドに関するAltrataのワールドウルトラウェルスレポート、コレクタブルスーパーカーの価値動向に関するHagertyのコレクター向け自動車指数、車両市場の文脈に関するACEAの自動車産業レポート、国別販売シグナルに関する各国の車両登録機関、および貿易パターンに関する税関機関などのソースから引き出すことができます。これらのソースは、アナリストが購買者の能力、新車需要、コレクター活動、および地域の文脈を評価するのに役立ち、計測対象を完成車の初期販売に結びつけます。
企業の年次報告書、投資家向けプレゼンテーション、および提出書類は、車両納車、製品発表、チャネル構造、および規制上のリスクを明確にすることができ、信頼できる自動車・金融プレスは日付のある動向と市場シグナルをクロスチェックすることができます。挙げられたソースは例示的なものであり、網羅的ではなく、さらなるースが収集、検証、および明確化に役立ちます。
一次インタビューおよびサーベイ
一次調査は、メーカーの経営幹部および機能リーダー、ディーラーおよび流通マネージャー、ならびに製品計画、販売、財務、および地域業務の専門家から情報を得ます。構造化された質問は、新車納車、取引価値、ボディおよび推進ミックス、支払いおよびチャネル配分、ならびに地域変動に関する二次的な調査結果をテストし、公開情報が初期販売を隣接する活動から区別していないギャップを調査します。アナリストは回答を提出書類、登録、および貿易シグナルと比較し、未解決の差異を文書化し、入力を調整する前に裏付けとなるエビデンスを使用します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | アジア太平洋:38% |
| 中位層:45% | 機能/ユニットリーダー:35% | 欧州・中東・アフリカ:34% |
| 小規模プレイヤー:20% | マネージャー:45% | 南北アメリカ:28% |
市場規模算定および予測
トップダウンモデルは、受け入れられた市場定義からグローバル年間価値を推定し、スーパーカー購入に結びついた指標(購買者能力のための超富裕層人口と富、実現した販売のためのメーカー納車と報告された平均販売価格、供給のためのモデル発表と割り当て量、地理的分布のための地域登録と輸入データ)で予測します。セグメントシェアは、入手可能な納車、製品、支払い、チャネルのエビデンスから構築され、地域販売指標を使用して定義された地域に価値を分配します。多変量回帰は、観測が十分に一貫している場合に、これらのドライバーに対する過去の市場価値を関連付け、シナリオ分析は安定した過去の関係を持たない発売タイミング、電動化、規制変更に対処します。選択的なボトムアップチェックは、サンプリングされたメーカーまたはディーラーの車両量に観察された取引価格を乗じたものをトップダウン結果と比較します。アナリストは地域登録、企業開示、文書化された前提でレポートのギャップを埋め、予測を保持する前に関連する一次回答者と確認します。
データ検証および更新サイクル
アナリストはメカー納車、登録データ、報告された価格、貿易シグナル、および関連するインタビューに対して推定値を三角測量し、前期および独立した指標に対する外れ値と差異を調査します。第2のレビューでは、ソースの日付、単位、地理的カバレッジ、セグメント合計、および車両販売と隣接する収益の間の調整を確認し、サインオフ前に異常を解決します。アナリストは、明確化が入力を大幅に変更するか、日付のある開示と矛盾する場合に回答者に再連絡します。データセットは年次で更新され、主要な発売、生産中断、規制変更などの重要なイベント後にサイクル間でレビューされ、納品前の新たなレビューが行われます。
Mordor Intelligenceのスーパーカー市場規模と他の公開推定値との比較
スーパーカー市場は世界中で販売された完成スーパーカーの年間価値を測定します。セグメントシェアは、入手可能な納車、製品、支払い、チャネルのエビデンスから構築され、地域販売指標を使用して定義された地域に価値を分配します。
主要なギャップドライバーは、一貫した取引境界、市場固有の需要イプット、および調査全体のクロスチェックを通じて対処されます。アナリストはメーカー納車、登録データ、報告された価格、貿易シグナル、および関連するインタビューに対して推定値を三角測量し、前期および独立した指標に対する外れ値と差異を調査します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 21.73 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 26.95 ビリオン 米ドル(2024年) | 2024年のベースでは、この推定値は3年後の本レポートの2027年値21.73 ビリオン 米ドルを24.0%上回っています。 |
| グローバルコンサルタンシーB | 18.9 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値21.73 ビリオン 米ドルを13.0%下回っています。 |
Mordor Intelligenceは推定値を調査の定義されたカバレッジと需要モデルに結びつけています。アナリストはメーカー納車、登録データ、報告された価格、貿易シグナル、および関連するインタビューに対して推定値を三角測量し、前期および独立した指標に対する外れ値と差異を調査しす。
レポートで回答される主要な質問
スーパーカー市場の規模と成長見通しは?
規模は2026年に20.41 ビリオン 米ドルであり、2027年には21.73 ビリオン 米ドルと推定されています。2027年〜2032年の期間に6.18%のCAGRで、2032年までに29.33 ビリオン 米ドルに達すると予測されています。
新型スーパーカーの需要を支えるものは何ですか?
富の成長とハイブリッドパフォーマンスの差別化が主要な力です。Aston Martin Lagonda Global Holdings plcは2025年に152台のヴァルハラスーパーカーを卸売りしました。
どのボディスタイルがスーパーカーの販売価値をリードしていますか?
ノンコンバーチブルモデルが2026年に64.02%のシェアでリードしました。コンバーチブルは2027年〜2032年の期間に6.3%のCAGRで最も速く成長すると予測されています。
スーパーーを供給しているメーカーはどこですか?
主要な企業には、Ferrari SpA、Automobili Lamborghini SpA、Porsche AG、McLaren Automotive Limited(2025年4月にCYVN Holdingsが買収)、およびAston Martin Lagonda Global Holdings plcが含まれます。
新型スーパーカーの購入を制約するものは何ですか?
Ferrari SpAは2025年の年次報告書において、借入コストの上昇を車の手頃さと購入タイミングへのリスクとして特定しました。また、排出・騒音規制を開発と販売場所への潜在的な制約として特定しました。
どの地域がスーパーカーの販売価値をリードし、どこで成長が最も速いですか?
ヨーロッパが2026年に38.2%のシェアでリードしました。アジア太平洋は2027年〜2032年の期間に6.78%のCAGRで最も速く成長すると予測されています。