
熱溶射コーティング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
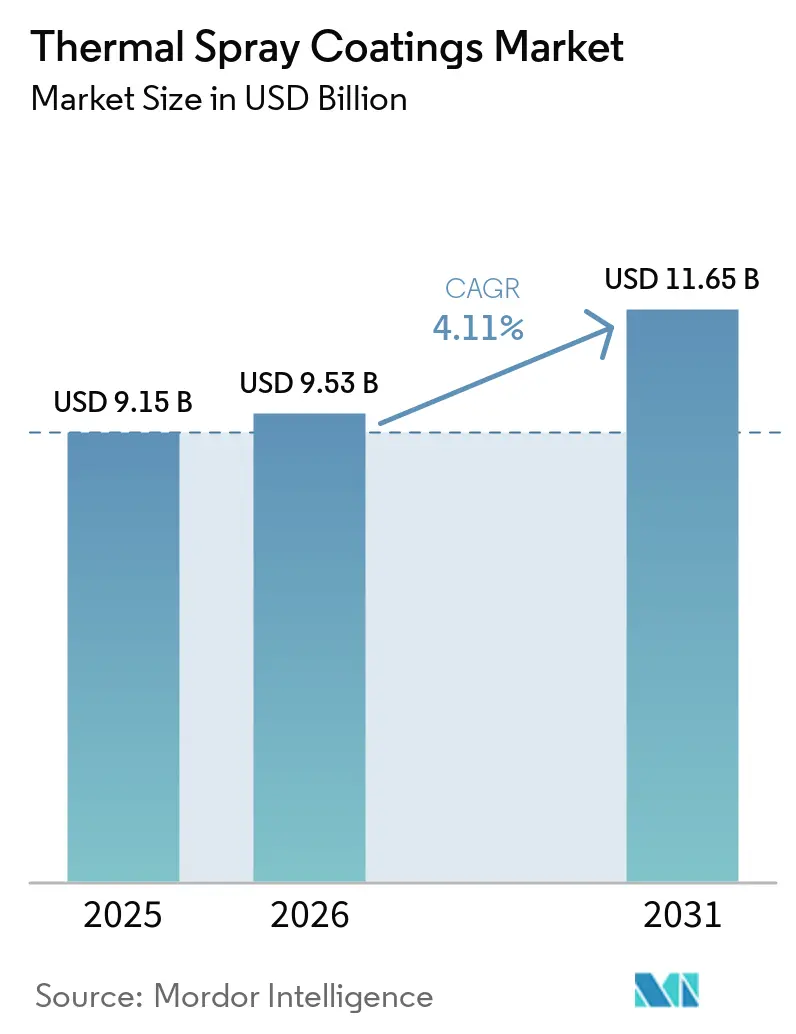
| 市場規模 (2026) | 9.53 十億米ドル |
| 市場規模 (2031) | 11.65 十億米ドル |
| 成長率 (2026 - 2031) | 4.11 % |
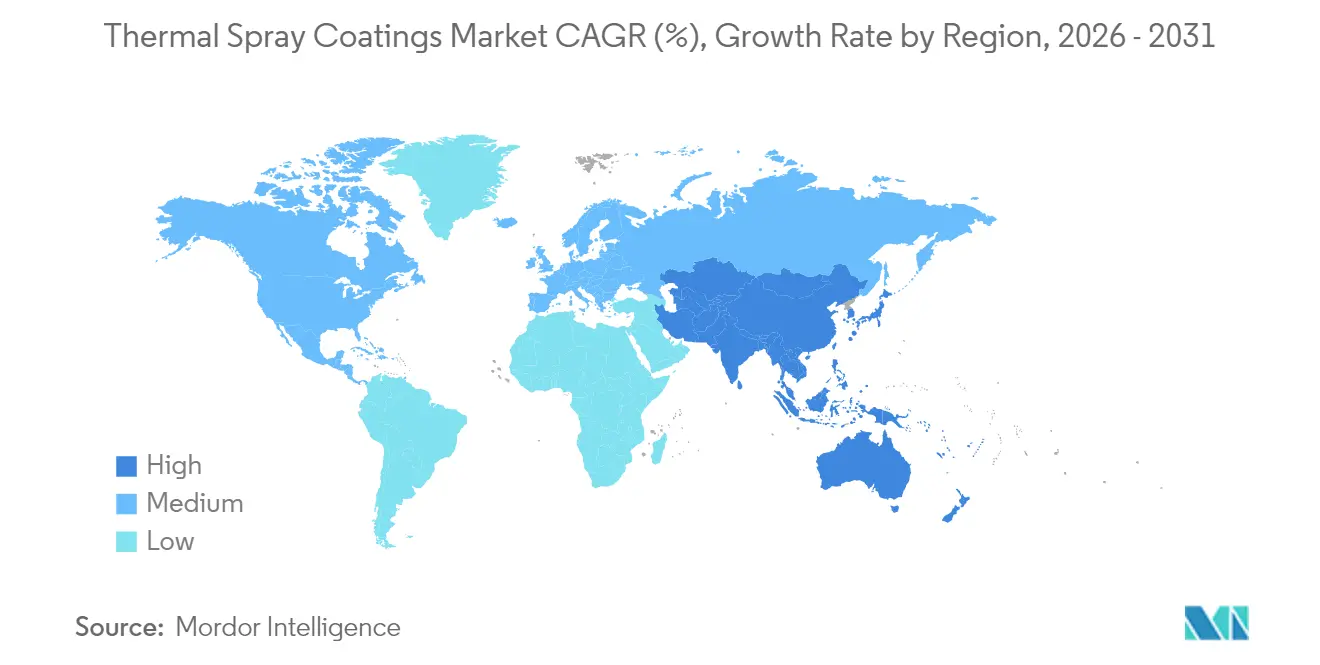
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
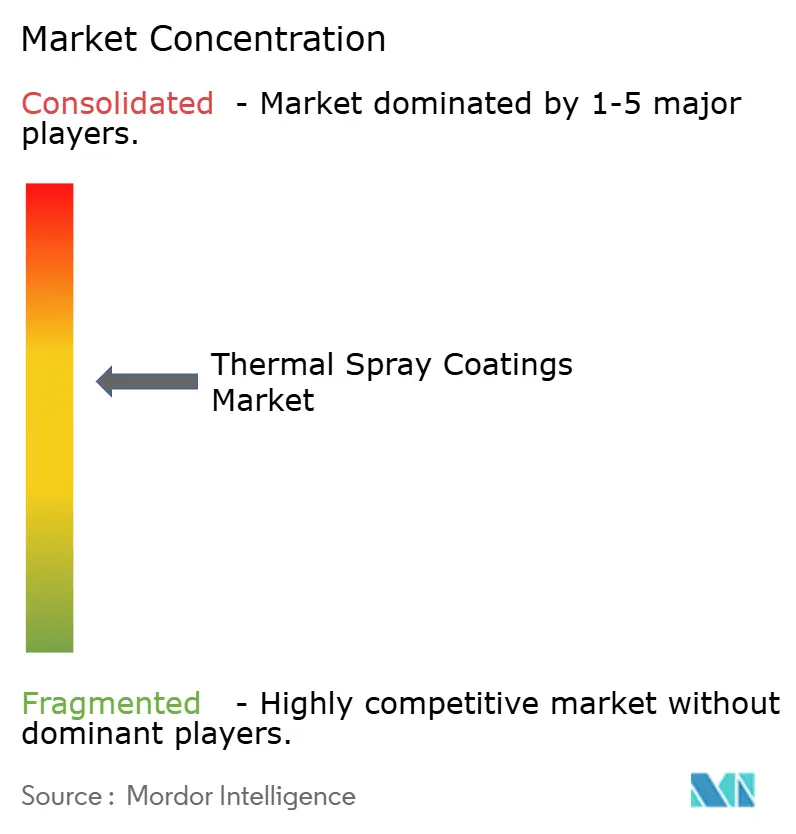
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる熱溶射コーティング市場分析
熱溶射コーティング市場規模は2026年に95億3,000万米ドルと推定され、2025年の91億5,000万米ドルから成長し、2031年には116億5,000万米ドルに達する見込みで、2026年から2031年にかけて年平均成長率4.11%で成長します。需要は、部品寿命を延ばすハイブリッドな積層造形+溶射補修工法、生体活性表面を必要とする医療用途の拡大、より高いエンジン温度に対応する先進の遮熱積層構造に依存する航空宇宙プログラムによって牽引されています。成長はまた、電動モビリティ電子機器における冷間溶射EMIシールドの採用拡大を反映しており、デジタル化された「スマート」溶射セルがプロセス管理を強化し、開発サイクルを短縮しています。地域別では、アジア太平洋の製造業拡大が北米との差を縮めており、米国における揮発性有機化合物(VOC)規制の強化が低排出の電気エネルギー溶射方式への移行を加速しています。
レポートの主要ポイント
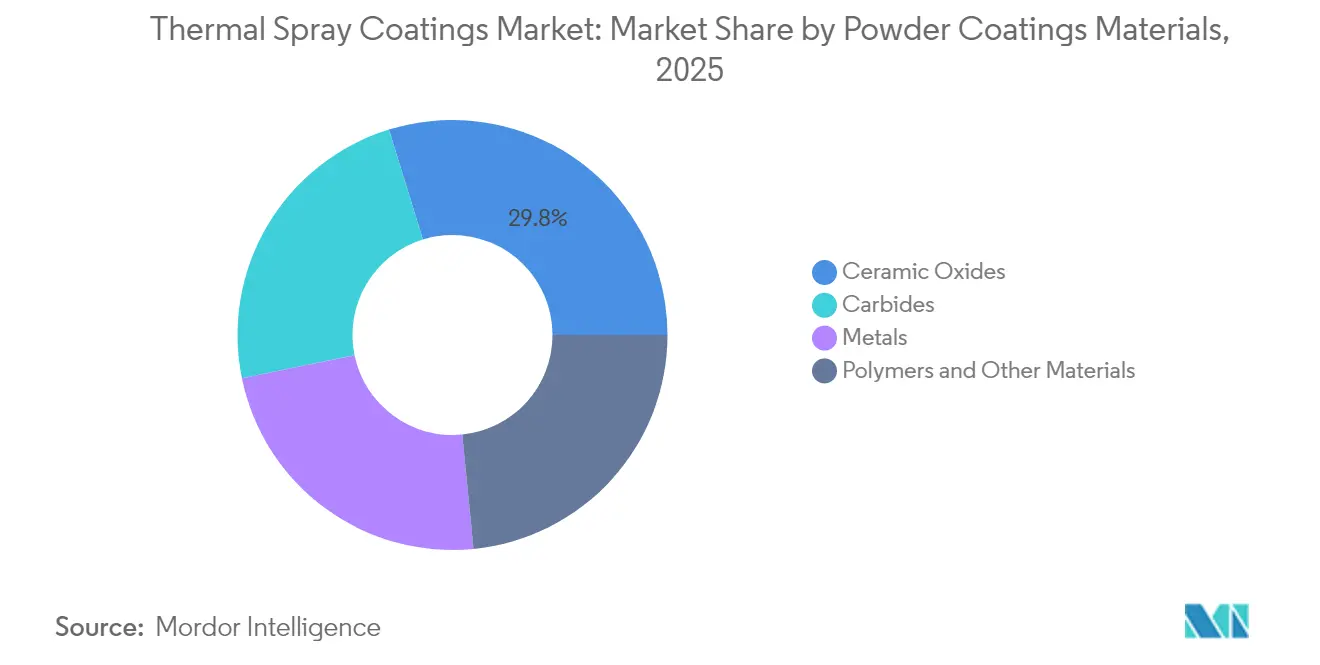
- 粉末材料別では、セラミック酸化物が2025年の売上高シェアで29.78%をリードし、2031年に向けて最も速い年平均成長率4.91%を記録しています。
- プロセス別では、燃焼方式が2025年の熱溶射コーティング市場シェアの61.92%を占め、電気エネルギー方式は2031年まで年平均成長率5.19%で成長すると予測されています。
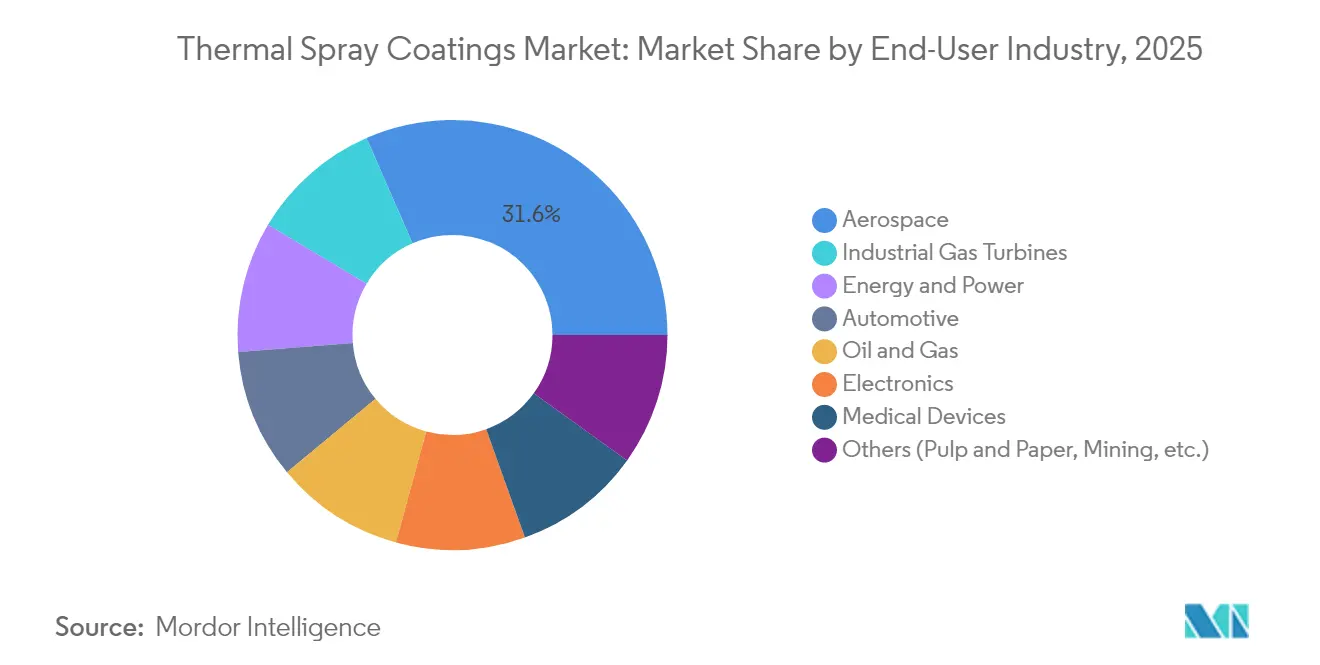
- エンドユーザー産業別では、航空宇宙が2025年の熱溶射コーティング市場規模の31.55%を占め、産業用ガスタービンが最高の年平均成長率5.79%を記録する見込みです。
- 地域別では、北米が2025年の熱溶射コーティング市場で33.86%のシェアを占めていますが、アジア太平洋は2026年から2031年にかけて年平均成長率6.03%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
サーマルスレーコーティング市場の促進要因影響分析*
| ドライバー | (~)年平均成長率予測への影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 医療用インプラントおよび 補綴物における使用増加 | +0.8% | 北米および欧州に 集中するグローバル | 中期 (2~4年) |
| 航空宇宙タービンおよび 機体部品への採用拡大 | +1.2% | 北米、 欧州、アジア太平洋 | 長期 (4年以上) |
| セラミック酸化物 バリアコーティングへの需要増加 | +0.9% | 産業地域が 主導するグローバル | 中期 (2~4年) |
| 電動モビリティ部品向け 冷間溶射EMIシールド | +0.7% | アジア太平洋が中心、 北米および欧州に波及 | 短期 (2年以内) |
| 超合金部品の 積層造形補修 | +1.0% | 北米および欧州、 アジア太平洋へ拡大 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
医療用インプラントおよび補綴物における使用増加
医療グレードのプラズマ溶射ハイドロキシアパタイトは、量産整形外科用インプラントに対してFDA認可を受けた唯一のコーティング技術であり続けており、β相チタン合金に関する最近の研究は骨との弾性率ミスマッチを低減しています。高出力インパルスマグネトロンスパッタリングとHVOFオーバーレイが積層構造に組み合わされ、骨結合を損なうことなく抗菌表面を提供しています。3Dプリント格子インプラントが拡大するにつれ、溶射適用のバイオセラミック仕上げにより患者固有の形状が認定プロセスをより迅速に通過できるようになっていますが、規制当局はまだ試験プロトコルを最終化しています。繰り返し可能な粗さと相組成を認定できるコーティングプロバイダーが、新たな複数年供給契約を獲得しています。
航空宇宙タービンおよび機体部品への採用拡大
エンジンメーカーはタービン入口温度を引き上げ、すべてのクーポンで厳密な膜厚ウィンドウを実現するスマートファクトリーを求めています。OerlikonとMTU Aero Enginesが開発したデジタル化溶射セルは、クローズドループのプルーム診断を採用し、手直し率を25%削減しています[1]。冷間溶射は最前線のデポ補修ツールとなり、アルミニウム製フライトコントロールハウジングやマグネシウム製ギアボックスカバーを熱影響による歪みなしに再建することを可能にしています。酸化防止中間層を備えた多層セラミック酸化物バリア積層構造はエンジンオーバーホール間隔を延長し、航空会社がナローボディ機隊をより長期間運航し続けることを可能にしています。
セラミック酸化物バリアコーティングへの需要増加
懸濁液プラズマ溶射によって製造されたナノ構造イットリア安定化ジルコニアは、従来の大気プラズマコーティングと比較して熱サイクル寿命において二桁の向上をもたらしています[2]。傾斜機能層が熱膨張ミスマッチを緩和し、希土類ドーパントが現在の1,200℃の上限を超える耐久性を実現しています。ガスタービンOEMはこれらのコーティングをクローズドループ冷却スキームと組み合わせ、より高い燃焼温度と優れたコンバインドサイクル効率を実現しています。水素対応タービンがデモンストレーション段階に入るにつれ、高温部バリアコーティングの材料ウィンドウはさらに広がるでしょう。
電動モビリティ部品向け冷間溶射EMIシールド
バッテリー電気自動車は、バッテリーパックおよびコントロールモジュール全体にわたって軽量かつ高性能なEMIシールドを必要としています。緻密なCu-Zn冷間溶射コーティングは、膜厚100µmで80dBの減衰を達成し、基板加熱をほぼゼロに抑えることで、ポリマーハウジングへの直接金属化を可能にしています。アジアのティア1サプライヤーはすでに量産プログラムで冷間溶射エンクロージャーを出荷しており、北米の自動車メーカーはサプライチェーンの国内化に向けてパイロットラインを立ち上げています。インラインマシニングとの統合により、構造とシールドを一工程で実現するルートが生まれ、タクトタイムとスクラップが削減されています。
サーマルスプレーコーティング市場の抑制要因影響分析*
| 制約要因 | (~)年平均成長率予測への影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 信頼性および コーティング品質の再現性の問題 | -0.6% | 特に高精度用途において グローバル | 中期 (2~4年) |
| VOC・粉塵排出規制の 強化 | -0.9% | 北米および欧州、 グローバルに拡大 | 短期 (2年以内) |
| 重要粉末の供給変動 (炭化タングステン、希少炭化物) | -0.7% | アジア太平洋が 最も影響を受けるグローバル | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
信頼性およびコーティング品質の再現性の問題
大手OEMは現在、中小のジョブショップが対応に苦慮する統計的プロセスウィンドウを規定しています。粒子サイズのばらつき、プルームダイナミクス、および基板予熱はすべて酸化物含有量と気孔率に影響し、それが使用中の摩耗特性を左右します。自動ビジョンおよびインラインアコースティックセンサーは異常状態の検出を支援していますが、低量産用途では統合コストが依然として高い状況です。リアルタイムモニタリングに関するグローバル標準がなければ、特に航空宇宙および医療機器プログラムにおいて認定サイクルが長期化します。
VOC・粉塵排出規制の強化
カリフォルニア州大気資源委員会は熱溶射ブースからの金属粒子総排出量を評価しており、98%を超える捕集効率の閾値を課す可能性があります。欧州連合が新たに公表した有機溶剤を使用した表面処理に関するBAT結論は、VOC制限を大幅に引き下げ、2027年までに高度なろ過設備の設置を義務付けています。コンプライアンスには不活性シュラウドまたは水性バインダーを使用する高エネルギープラズマシステムが必要であり、既存ラインの設備投資を促進しています。電気エネルギー方式を採用するオペレーターは、排気量の削減と許認可取得の容易化という二重のメリットを享受しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
サーマルスプレーコーティング市場セグメント分析
粉末コーティング材料別:
セラミック酸化物がリーダーシップを維持セラミック酸化物は2025年の収益の29.78%を占め、4.91%のCAGRで最も速く成長する見込みです。この優位性は、優れた高温安定性と生体適合性に起因しており、酸化物はタービン、医療、および水素インフラプロジェクトのデフォルト素材となっています。炭化物ブレンドは、石油・ガスバルブや採掘工具における極端な摩耗用途に続いています。Ni-Cr-Mo合金などの金属は海洋構造物の腐食防止に使用され、ポリマー系オーバーレイは誘電特性が重要なエレクトロニクス分野を対象としています。サスペンションプラズマスプレーによって製造されたナノ構造酸化物は熱サイクル寿命を向上させ、将来の推進アーキテクチャの可能性を開いています。希土ドープジルコニアと傾斜機能ボンドコートを組み合わせたメーカーは現在50,000時間の耐久性保証を市場に提供しており、サーマルスプレーコーティング市場の認識を保護的なものからパフォーマンス実現型へと引き上げています。
新しい粉末アトマイゼーション手法は、タングステンカーバイドのサプライリスクも低減しています。複数のアジアの工場が超硬スクラップを凝集WC-Co原料にリサイクルし始めており、中国産一次タングステンへの依存を軽減しています。同時に、ハイブリッドスパークプラズマ焼結ロッドストックが原料の選択肢を広げています。これらの変化は、原材料コストの変動を緩和し、地域密着型の粉末ハブへの道を開くことで、サーマルスプレーコーティング市場を強化するでしょう。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
プロセス別:
電気エネルギー方式が勢いを増す燃焼ガンは低い設備コストと現場での携帯性により2025年に61.92%のシェアを保持しています。しかし、プラズマ、アーク、および誘導システムは、顧客がより精細なミクロ組織制御と低排出を求めるにつれ、合計で年平均成長率5.19%を記録するでしょう。誘導プラズマトーチは現在80kg/h以上の供給速度に対応し、風力タワーフランジへの大面積クラッディングをサポートしています。高速フレーム溶射(HVOF)はポンプスリーブへの炭化物オーバーレイの定番として残り、炭化物を溶融させることなく1%未満の気孔率を実現しています。冷間溶射の固相衝撃接合は航空宇宙補修と電気自動車EMIシールドで新たなビジネスを開拓していますが、設備投資は従来のHVOFセットの2倍に留まっています。ネットシェイプ積層造形ビルドに続くインサイチュ溶射仕上げは、ハイブリッドセルが補修の経済性をどのように変えているかを示しています。これらのプロセスイノベーションは、熱溶射コーティング市場の軌跡をよりスマートでグリーンな生産ラインへと強化しています。
エンドユーザー産業別:
エネルギー転換需要がセグメント優先順位を再編航空宇宙は2025年の熱溶射コーティング市場シェアの31.55%を占め、より高いタービン入口温度と低燃料消費を可能にする多層セラミック酸化物バリアへの同セクターの依存を反映しています。エンジンメーカーは手直し率を削減し、すべてのクーポンをリアルタイムで認定するスマートファクトリー溶射セルを統合しており、回転部品および高温部品向け先進コーティングのライン側採用を加速しています。海軍および民間航空デポは現在、冷間溶射でマグネシウムおよびアルミニウムハウジングを再建しており、これは熱影響による故障なしに400以上の飛行重要部品を復元した固相プロセスであり、部品交換コストで数百万ドルを節約しています。
産業用ガスタービンは2031年まで年平均成長率5.79%で最も速く成長する顧客基盤を形成しており、柔軟な水素対応ピーキングユニットと熱効率が改善されたコンバインドサイクルプラントを必要とするグリッドオペレーターによって牽引されています。希土類ドープジルコニアと冷却空気最適化を組み合わせたハイブリッド遮熱積層構造は燃焼温度を引き上げ、出力を向上させ、エネルギー生産者向けの熱溶射コーティング市場規模を拡大しています。自動車プログラムはアーク溶射Fe-Cr-AlまたはプラズマAl-Siシリンダーライナーを使用して摩擦を低減し、ディーゼルおよびガソリンエンジンの両方で燃料消費を2~4%削減しています。電子機器の需要は、冷間溶射Cu-Zn EMIシールドがバッテリーパック内のより重いプレス加工ボックスに取って代わるにつれて増加しており、医療機器OEMはプラズマ溶射ハイドロキシアパタイトをFDA認可の唯一の整形外科用コーティングとして指定し続けています。発電および石油・ガスオペレーターはHVOFまたはアーク溶射Niベースオーバーレイに依存してボイラーチューブおよびオフショア構造物の高温腐食と塩化物攻撃に抵抗し、未コーティング炭素鋼のベンチマークをはるかに超えてメンテナンス間隔を延長しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
北米サーマルスプレーコーティング市場
北米は2025年に33.86%の収益シェアでリードしており、航空宇宙、防衛、医療機器エコシステムが確立されていることが背景にあります。FAA認定の修理工場では、マグネシウム製ギアボックスへの材料再堆積にコールドスプレーを活用し、高コストな部品交換を回避しています。一方、エネルギー省は水素対応タービン向けの酸化物コーティング研究に資金を提供しています。カリフォルニア州の大気質調査はコンプライアンス上の不確実性をもたらしていますが、スマートスプレーセルにおける同地域のファーストムーバー優位性は、予測期間中のリーダーシップ維持に寄与するとみられます。
アジア太平洋サーマルスプレーコーティング市場
アジア太平洋地域は、自動車の電動化、民生用電子機器の生産能力拡大、ガスタービンの新規建設の急増を背景に、6.03%のCAGRで最も速い成長が見込まれています。中国の粉末リサイクル業者はすでに炭化物原料を国内コーティング業者に供給しており、USGSが指摘するタングステンリスクをヘッジしています。日本の半導体工場では、5nm未満のエッチングチャンバー向けにプラズマ耐性アルミナコーティングの規模拡大が進んでいます。また、インドの鉄道では高速軌道部品にアーク溶射鋼オーバーレイが採用されています。これらのプロジェクトは、サーマルスプレーコーティング市場が同地域の製造業全体に深く組み込まれていることを示しています。
欧州・中東・アフリカサーマルスプレーコーティング市場
欧州では、VOC規制の強化によりオペレーターが閉ループ式プラズマブースおよび水性バインダーへの移行を迫られており、着実な進展が見られます。北海の洋上風力発電所では、モノパイル内部にAl-Zn溶射犠牲陽極を採用する仕様が標準化されており、耐用年数が25年超に延長されています。欧州委員会の「フィット・フォー55」パッケージは、産業用ガスタービンの効率向上を目的としたバリアコーティングの需要を間接的に押し上げています中東およびアフリカは現時点ではニッチな市場にとどまっていますが、製油所の改修や淡水化プラントにおける長寿命腐食防止シールドの採用拡大に伴い、今後需要が高まると予想されます。
規制環境
溶射作業は、特に金属粒子や六価クロムが規制対象となる場面において、大気排出および作業者暴露に関する規制強化に直面している。米国では、カリフォルニア州がタイトル17第93101.5条に基づき、溶射作業からの六価クロムおよびニッケルの排出を規制しており、これにより塗装業者はより高い捕集効率のブース設計やよりクリーンな工程選択へと移行を進めている。同時に、噴霧作業に関連する職場要件や個人用保護具(PPE)の運用は、追跡可能性と文書化が求められる航空宇宙・医療分野向けの受託加工業者にとって、コンプライアンスコストを増大させている。
規格関連の動きも、資格認定の経路や作業者の認証に影響を与えている。ISO 21452:2025(2025年3月発行)は、発電所ボイラー管への溶射コーティングに関する要件を定め、エネルギー・電力分野の最終ユーザー向けに文書化と性能検証を強化している。中国は2026年3月31日に溶射オペレーターの評価に関するGB/T 19824-2026を発行し、2026年10月1日に施行される予定であり、これにより正式なオペレーター資格要件が強化され、輸出向けメーカーのサプライヤー承認に影響を与える可能性がある。欧州では、六価クロムに関するREACH関連の政策議論が、個別認可方式から横断的な制限方式へと移行を続けており、硬質クロムめっきの代替用途におけるHVOFやコールドスプレーなどの代替技術の必要性が高まっている。
バリューチェーン分析
バリューチェーンは上流のフィードストックおよび重要鉱物(炭化タングステン、コバルト、クロム、ニッケル)から始まり、これらはアトマイズ、造粒・焼結、噴霧乾燥、プラズマ球状化を経て粉末製造へと進む。粉末メーカーは、燃焼方式(HVOF/HVAF)や電気エネルギー方式(プラズマ、アーク、誘導、コールドスプレー)を用いてコーティングを施す統合コーティングプロバイダーや独立系受託加工業者に供給し、その後、機械加工、検査、OEM仕様への適合証明が行われる。Oerlikon MetcoやPraxair Surface Technologies(Linde)などの主要企業は、粉末、装置、サービス全体にわたって垂直統合モデルを採用しており、再現性のある微細構造管理とトレーサビリティを要求するOEMプログラムの確保に寄与している。
下流では、航空宇宙および発電関連の顧客が、サプライヤー選定や切替コストに影響を与える資格認定・承認のゲートを設けている。FAA関連の承認経路やDER主導の文書化要件は、新素材やプロセス変更の検証サイクルを長期化させる可能性があり、確立された仕様と審査済みの工程管理を持つ既存企業に有利に働く。このチェーンはまた、MROネットワークにおける統合と能力拡充も反映しており、StandardAeroが2024年2月にTSS Canadaを買収し、ホットセクション部品向けプラズマ溶射のスループットを拡大した事例が挙げられる。地域を問わず、WCなどの重要粉末材料の供給変動がボトルネックとなっており、集中した上流供給源への依存を減らすため、地域内での粉末供給やリサイクルへの取り組みが進められている。
競合環境
市場は統合ソリューションプロバイダーのコアを中心に適度に集約されています。Oerlikon Metco、Sulzer、およびPraxair Surface Technologiesはグローバルな粉末からサービスまでのポートフォリオを運営しており、中規模の専門企業は地域の摩耗または生体医療ニッチに注力しています。Oerlikonの2024年のAI支援溶射セルの発売はパラメータ設定時間を半減させ、MTU Aero Enginesがスケーラブルなシリアル化タービン製造に採用しています。SulzerはガスコンプレッサーのOEM工場にオンサイト溶射ブースへの投資を行い、長期メンテナンス契約を確保しています。
M&Aは活発に続いており、AalbertsによるSteel Goode Productsの2024年10月の買収は、硬質クロム代替能力を追加することで米国南部のフットプリントを拡大しました。特許出願はブレーキディスク摩耗を対象とした新しい炭化物グラフェンブレンドを明らかにし、粒子状排出物の削減を目指す自動車サプライヤーの参入を示しています。冷間溶射システムメーカーはヘリウムコストを大幅に削減するノズルガスリサイクル技術を拡大するためにベンチャーキャピタルを求めています。環境性能が次の競争の戦場として浮上しており、企業は航空宇宙および医療機器の認定を獲得するためにクローズドループ粉末捕集とVOCフリーマスキングシステムを宣伝しています。
粉末生産への投資も増加しています。米国のスタートアップが2025年に高圧水アトマイズラインを開設し、Niベース超合金原料を国内化し、欧州輸入への依存を低減しました。一方、韓国のコンソーシアムが年産500トンの懸濁液プラズマ溶射前駆体工場を稼働させ、アジア太平洋のジェットエンジンプログラムにおけるナノ構造遮熱プロジェクトの供給を確保しました。これらの動きは、原材料の安全保障と垂直統合が熱溶射コーティング市場の計算をどのように再形成しているかを強調しています。
熱溶射コーティング産業リーダー
-
OC Oerlikon Management AG
-
Chromalloy Gas Turbine LLC
-
Linde
-
Kennametal Inc.
-
Bodycote
- 注:主要企業の掲載順は順位を示すものではありません。
サーマルスプレーコーティング市場 このレポートでカバーされる企業
- Abakan Inc.
- APS Materials Inc.
- Bodycote
- Chromalloy Gas Turbine LLC
- Curtiss-Wright Corporation (FW Gartner)
- Fisher Barton
- Flame Spray Technologies BV
- Hannecard Roller Coatings, Inc - ASB Industries
- Kennametal Inc.
- Linde
- OC Oerlikon Management AG
- Steel Goode Products, LLC
- Sulzer Ltd
- Thermion
- Tocalo Co. Ltd.
- TST LLC
市場機会と将来展望
規制やOEMの資格認定圧力は、リスクの高い従来の表面処理を再現性の高いコーティング技術に置き換える余地を生み出している。カリフォルニア州のタイトル17による溶射作業からの六価クロムおよびニッケル排出規制は、有害排出を低減する高度な捕集・ろ過技術やプロセス選定の需要を強化し、電気エネルギー方式や最新型ブースの導入を後押ししている。欧州では、REACHの下での六価クロム規制拡大の動きが、代替コーティング体系の資格認定への動機を高め、硬質クロムめっき代替におけるHVOF/HVAFおよびコールドスプレーの機会を持続させるとともに、航空宇宙・医療機器顧客向けに追跡可能な工程条件を提供できるサプライヤーへの需要を支えている。
技術開発により、新たな適用形状や高性能な熱障壁コーティング体系が実現し、従来の視線内(line-of-sight)部品を超えて対応可能なコンポーネントの範囲が拡大している。2026年の査読論文では、内径(ID)向け熱障壁コーティング手法として、ボンドコートにID-HVOF、トップコートにAPSを用いる方式が紹介されており、航空エンジン部品や産業用タービン部品に多い狭隘形状を対象としている。2026年4月には、YSZなどの流動性の低い微細粉末を成膜するCordプラズマ溶射に関する研究が発表され、サスペンションプラズマ溶射だけに依存せずに高度なセラミック酸化物系を成膜する新たな手法を提供しており、粉末の取り扱いや再現性が課題となっていた分野で有用と考えられる。さらに、WC-Co系におけるHVOFの経済性が有利であることを示す比較ライフサイクルアセスメントの結果は、部品単価とスループットが調達判断に影響する高volume産業用部品において、耐摩耗コーティングの標準化の機会を支えている。
サーマルスプレーコーティング市場における最近の業界動向
- 2026年4月:Chromalloyは、米国の商用航空会社がCFM高圧タービン向けにFAA承認済みPMAブレードを採用したと発表した。これは同社の熱障壁コーティング技術に支えられたものである。この採用は、ホットセクション部品の代替供給経路としてのPMA採用を後押しし、航空安全とトレーサビリティに関連する資格認定済みコーティング工程への需要を拡大する。
- 2025年12月:Linde Advanced Material Technologiesは、High Velocity Air Fuel(HVAF)溶射システムのポートフォリオを拡充するため、Kermetico Inc.の装置・部品部門を買収した。この動きにより、Lindeの装置エコシステムと既設設備サポートが強化され、産業顧客向けの高スループット耐摩耗・耐食コーティング能力への対応力が向上する。
- 2025年7月:Oerlikon Metcoは、直径最大2,000mm、高さ最大1,500mmの大型部品向けに設計された、IIoT対応のスケーラブルな溶射プラットフォーム「Surface Two」を発表した。このプラットフォームレベルの発表は、自動化とデータ駆動型工程管理を支援し、より厳密なパラメータ管理と迅速な資格認定サイクルを求める航空宇宙・タービン顧客のニーズに合致している。
サーマルスプレーコーティング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、産業用および工業用途における部品の耐摩耗性、耐腐食性、耐熱性を向上させるために使用されるサーマルスプレーコーティングサービスおよびコーティング成膜から生じる収益を対象としており、サプライチェーンにおいてコーティングの価値が実現される時点で測定されます。
対象外の範囲:塗料、電気めっき、PVD/CVD薄膜、およびサーマルスプレー以外の表面処理は、この市場規模算定から除外されています。
セグメンテーション概要
- 粉末コーティング材料別
- セラミック酸化物
- 炭化物
- 金属
- ポリマーおよびその他の材料
- プロセス別
- 燃焼
- 電気エネルギー
- エンドユーザー産業別
- 航空宇宙
- 産業用ガスタービン
- 自動車
- 電子機器
- 医療機器
- エネルギーおよび電力
- 石油・ガス
- その他(パルプ・紙、採掘など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- サウジアラビア
- 南アフリカ
- その他の中東およびアフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、サーマルスプレーコーティングを消費する産業と、部品がオーバーホールおよび交換サイクルを経るペースについて、クリーンなファクトベースを構築することから始まりました。USGSの材料データ、米国国際貿易委員会の輸出入統計、コーティングおよび材料に関するNISTの刊行物、FAAおよびEASAの耐空性・整備情報、ならびにコーティング性能とプロセス標準を扱う査読済み学術誌などの公開情報を参照しました。
また、プロセスミックス、用途シェア、および一般的な価格ロジック(例えば、コーティングタイプや典型的なコンポーネントカテゴリー別)を把握するために、企業の年次報告書、投資家向けプレゼンテーション、および技術パンフレットも調査しました。利用可能な場合は、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および輸出入の積荷レベルデータベースを使用して、方向性のあるトレンドを検証し、単一の公開シリーズへの過度な依存を避けました。このデスクソースリストは例示的なものであり、データ収集、検証、および明確化のために他の多くの公開情報も使用されました。
一次インタビューおよびサーベイ
一次調査は、コーティングサービスプロバイダー、設備・消耗品サプライヤー、ならびに航空宇宙、産業用ガスタービン、自動車、エレクトロニクス、医療機器においてコーティングを指定するエンドユーザーとのインタビューおよび短期サーベイに重点を置きました。これはグローバル市場であため、APAC、EMEA、および南北アメリカにわたって調査を実施し、仮定を確定する前に、プロセス選好、認定サイクル、および修理対新規製造需要における地域差を確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:16% | APAC:39% |
| 中位層:47% | 部門・ユニットリーダー:34% | EMEA:36% |
| 中小規模プレイヤー:16% | マネージャー:50% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、エンドユーズ需要プールを観察可能な生産・保守活動から再構築し、インタビューから得られた浸透率および修繕率を用いてコーティング需要に変換するトップダウンアプローチで構築されました。合計値を現実的に保つため、一般的な用途における平方メートルあたりまたはコンポーネントあたりのサンプル価格など、選択的なボトムアップ検証を行い、その後、限られたサービスキャパシティおよび稼働率指標にわたるサニティロールアップを実施しました。
モデルで使用した主要インプットには、航空機エンジンおよび機体の整強度、産業用ガスタービンのサービス間隔、熱管理が重要な自動車およびe-モビリティコンポーネントの採用状況、バイオアクティブコーティングが適用される医療用インプラントの手術件数、ならびにHVOF、プラズマスプレー、アークスプレー、燃焼方式にわたるプロセスミックスの分割が含まれます。予測は、製造生産量、修理件数、認定リードタイム、および粉末とエネルギー集約型スプレーにおける予想価格変動に関する専門家の見解に裏付けられたシナリオ分析を用いて策定されました。ニッチな用途についてボトムアップ情報が乏しい場合は、隣接産業からの保守的なプロキシ比率を使用し、フォローアップコールで再検証しました。
データ検証と更新サイクル
アウトプットは複数の検証を通じて確認され、市場合計値はエンドユーズ生産トレンド、保守活動、および関連原料材料の貿易動向などの独立したシグナルと比較されました。地域またはエンドユーズが予期しない急増を示した場合、その要因を再検討し、実際の需要変化かモデリング仮定が分散を引き起こしたかを確認するため回答者に再連絡しました。
承認前に、モデルと仮定はアナリストによるステップバイステップのレビューを経て、セグメント全体で算術、単位、および通貨タイミングの一貫性が保たれます。レポートは年次で更新され、航空宇宙の製造レートの急激な変化、主要な規制変更、または産業用エネルギー需要の大幅な変動など、重要なイベントが発生した場合には中間更新が行われます。納品直前に最終的な確認作業が完了し、クライアントは最新の証拠に裏付けられた最新の見解を受け取ります。
Mordor Intelligenceのサーマルスプレーコーティング市場規模算定と他の公表推計との比較
サーマルスプレーコーティングの公表値が常に一致するわけではありません。これは、含まれる表面、バリューチェーンにおける価格設定ポイント、およびベースとして使用される年が調査によって異なる場合があるためです。一方の推計がキャパシティ陳述に重点を置き、他方が需要側の保守・生産指標に重点を置く場合にも差異が生じます。
PVDやCVDなどの薄膜技術はMordor Intelligenceの対象範囲外であり、こにより計上される収益は真のサーマルスプレーコーティングに絞られ、価格設定と採用パターンが異なる隣接コーティング市場との混在を避けています。差異はまた、粉末コスト変動、エネルギー集約度、および認定主導のミックスシフトを調整するかどうかなど、平均販売価格の進行方法や、航空宇宙およびタービンサイクルが急速に変化する際の更新頻度からも生じる可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 9.53 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 11.30 ビリオン 米ドル(2025年) | 異なるベース年を使用しており、より広い用途および材料収益の捕捉仮定を含むことが多く、価格設定がより広いバリューチェーンポイントで取得される場合に合計値が高くなる可能性があります。 |
| 産業調査グループB | 12.77 ビリオン 米ドル(2024年) | より早いベース年と高い成長姿勢が記載値を引き上げる可能性があり、除外事項の明確性が限られているため、隣接するコーティングカテゴリーがサーマルスプレーと並んで計上される場合があります。 |
表中の差異は主に、ベース年の整合性と、計上範囲が隣接する表面技術ではなくサーマルスプレーコーティングに厳密に限定されているかどうかによって説明されます。需要を反復可能な活動指標に結び付け、価格とミックスの変化を実務者のインプットで相互確認することで、最終的な数値は追跡可能であり、新たなシグナルが出現した際に実用的に更新できます。
レポートで回答される主要な質問
2026年の熱溶射コーティング市場の規模はどのくらいですか?
熱溶射コーティング市場規模は2026年に95億3,000万米ドルであり、2031年までに116億5,000万米ドルに達すると予測されています。
どの材料セグメントが市場をリードしていますか?
セラミック酸化物は2025年の売上高シェアで29.78%のトップを占め、2031年まで年平均成長率4.91%で成長すると予測されています。
電気エネルギー溶射プロセスへの移行を促進しているものは何ですか?
より厳しいVOC規制とより精細なミクロ組織制御の必要性が、より少ない汚染物質を排出し先進材料を可能にするプラズマおよびアークシステムへのユーザーの移行を促しています。
アジア太平洋が最も速く成長している地域である理由は何ですか?
電動モビリティ、電子機器、および産業用ガスタービン設備の急速な拡大が需要を押し上げており、同地域に年平均成長率6.03%の予測を与えています。
排出規制はコーティングプロバイダーにどのような影響を与えていますか?
カリフォルニア州および欧州連合の新しい規制は、より高い捕集効率とよりグリーンな化学物質を要求しており、クローズドループプラズマブースと低VOCマスキングへの投資を促しています。