
経皮吸収型スキンパッチ市場規模およびシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
| 市場規模 (2026) | 9.80 十億米ドル |
| 市場規模 (2031) | 12.40 十億米ドル |
| 成長率 (2026 - 2031) | 4.82 % |
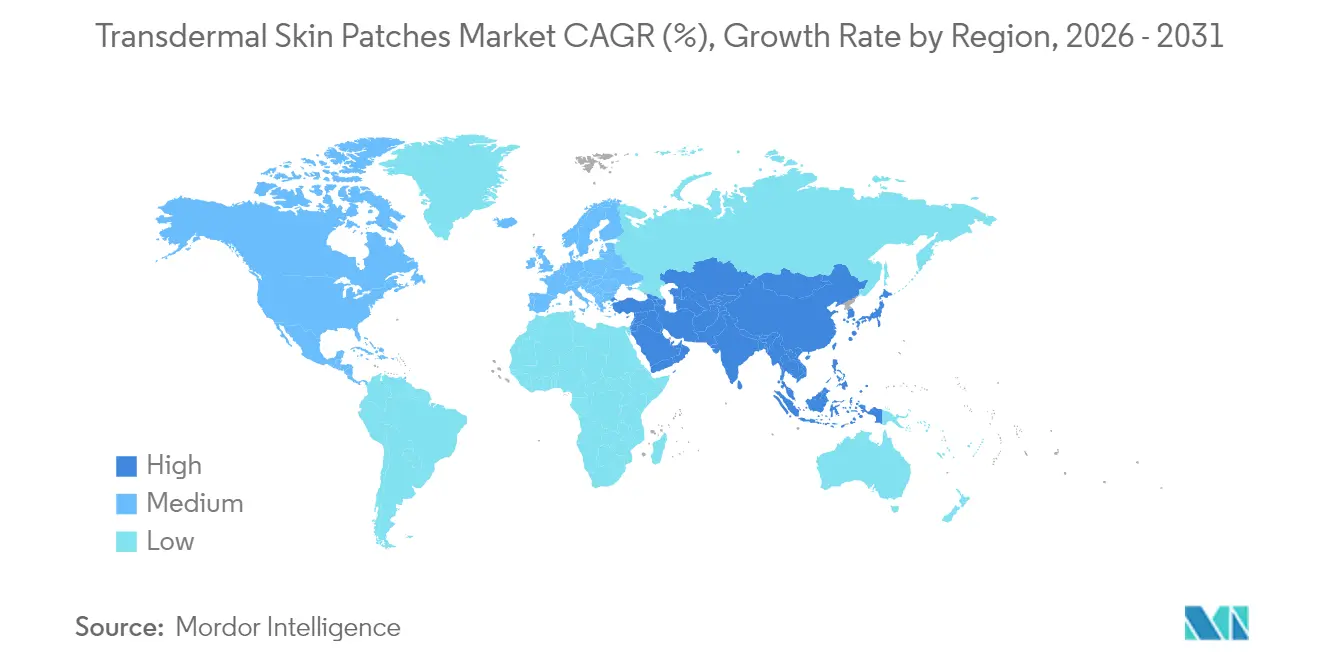
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
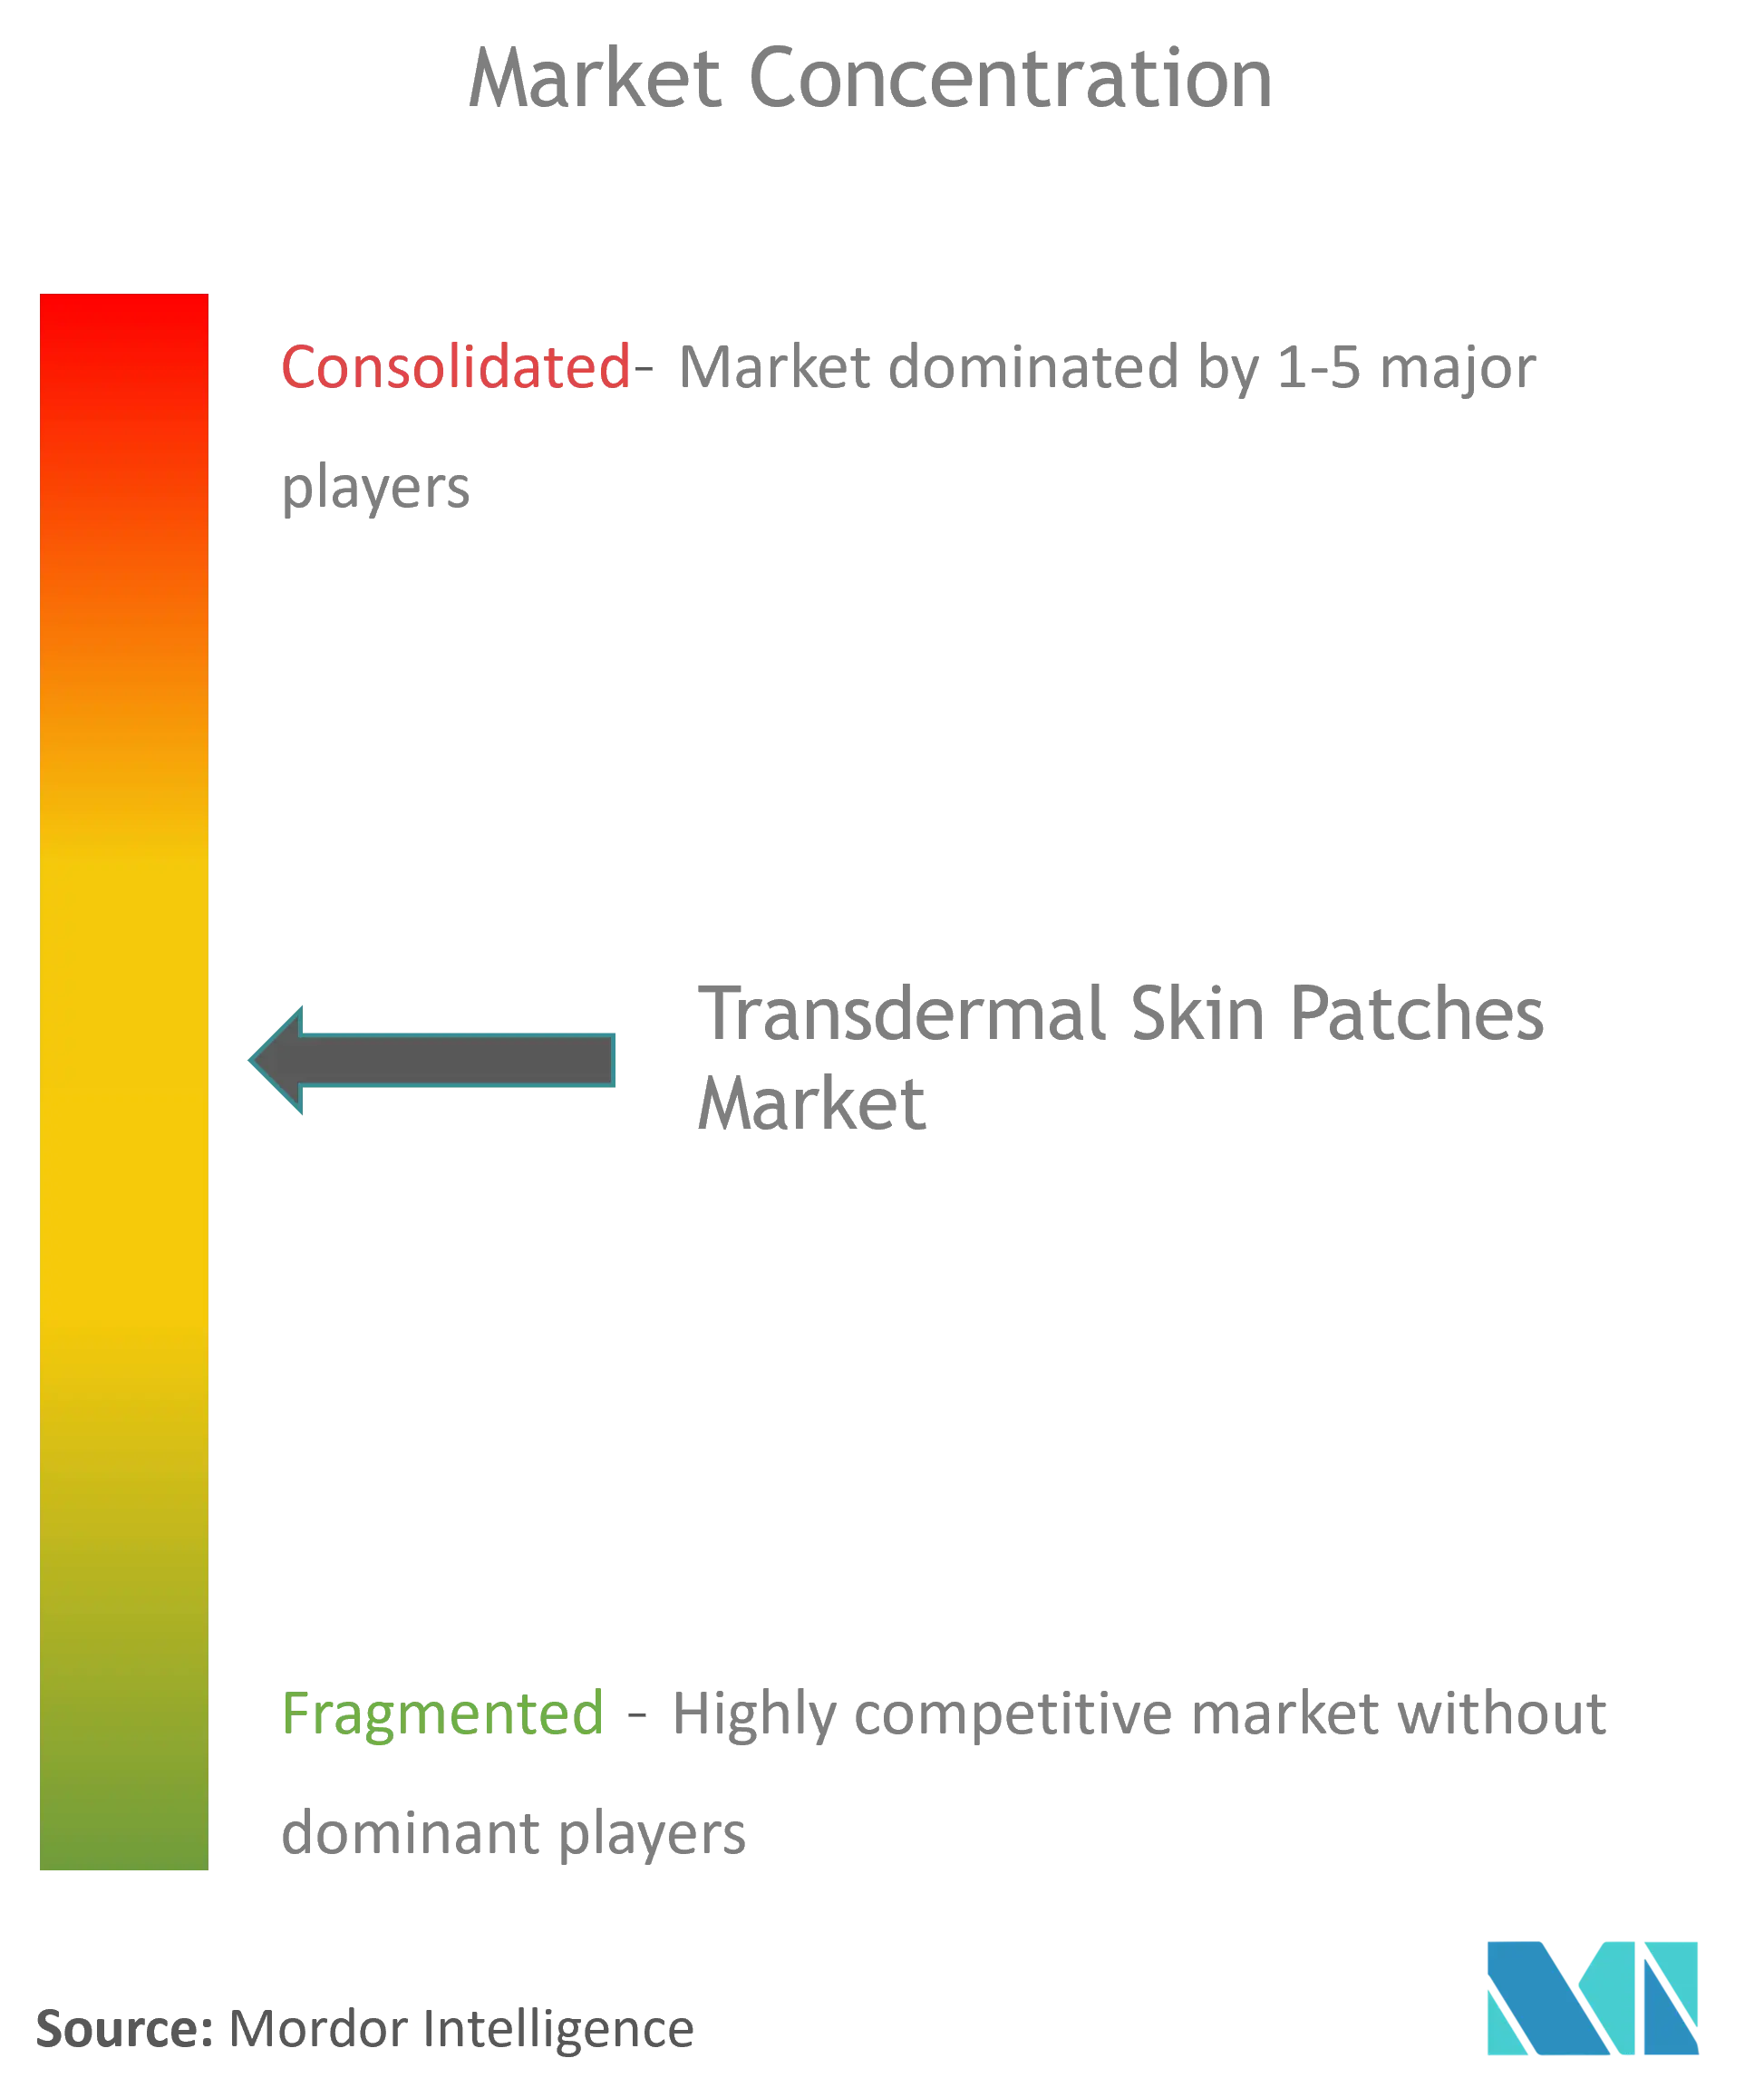
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる経皮吸収型スキンパッチ市場分析
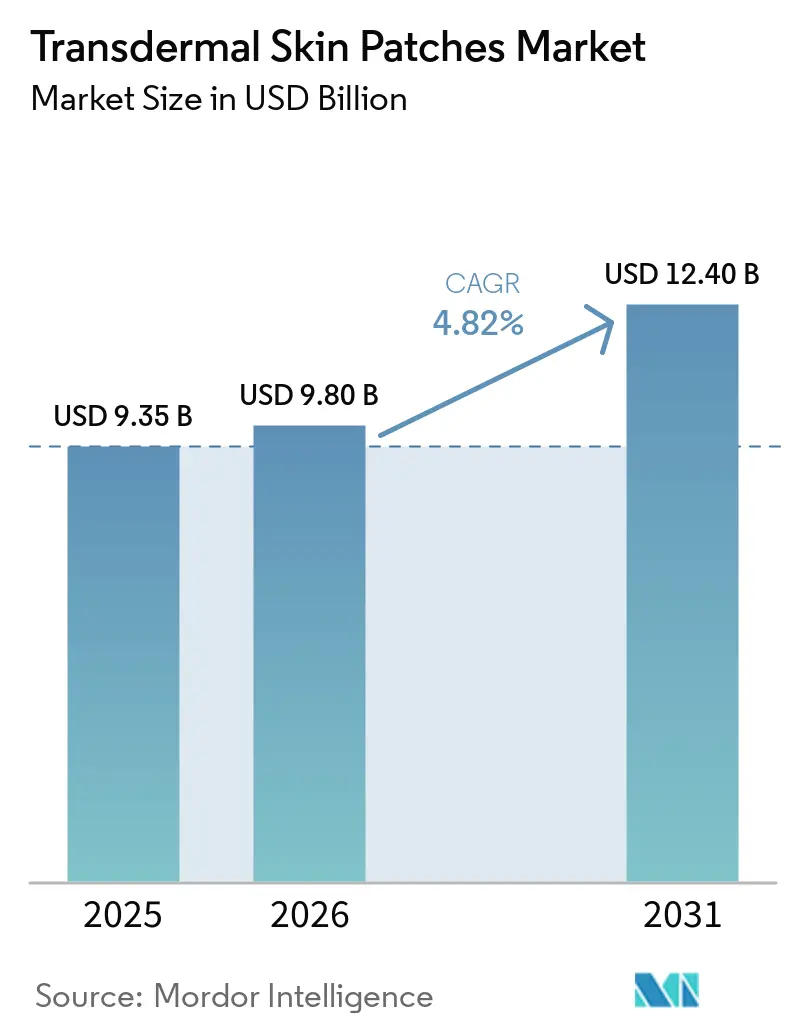
経皮吸収型スキンパッチ市場規模は2025年に93億5,000万USDと評価され、2026年の98億USDから2031年には124億USDに達すると推定されており、予測期間(2026年〜2031年)中の年平均成長率(CAGR)は4.82%です。持続的な成長は、製薬企業がブロックバスター医薬品をパッチへ再製剤化することを促す特許崖の圧力、自己投与型慢性疾患治療薬の拡大、および皮膚送達に適した分子の範囲を広げるマイクロニードル技術の急速な進歩によって支えられています。メーカーはまた、米国FDAの配合製品ガイダンスの明確化による恩恵を受けており、開発タイムラインが加速し、次世代システムへの投資が促進されています。一方、患者がこのモダリティの利便性に合致した目立たないサブスクリプション型購入モデルに引き寄せられるにつれ、オンライン薬局が普及しています。
主要レポートのポイント
治療領域別では、禁煙が2024年の経皮吸収型スキンパッチ市場シェアの64.53%をリードし、神経疾患は2030年までに5.38%のCAGRで拡大しています。
放出技術別では、薬剤含有粘着剤システムが2024年の経皮吸収型スキンパッチ市場規模の47.13%を占め、マイクロニードル補助型フォーマットは2025年〜2030年の間に4.91%のCAGRで拡大しています。
粘着技術別では、アクリレートプラットフォームが2024年に83.12%の収益シェアを占め、ハイドロゲル製剤は2030年までに5.78%のCAGRで成長すると予測されています。
流通チャネル別では、小売薬局が2024年の経皮吸収型スキンパッチ市場の71.23%のシェアを保持していますが、オンライン薬局は予測期間中に5.96%のCAGRで最も速い成長を示しています。
北米は2024年の経皮吸収型スキンパッチ市場の39.23%を占め、アジア太平洋は2030年までに5.19%のCAGRで最も速く成長する地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
経皮吸収型スキンパッチ市場の促進要因影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 特許崖による新規デリバリーフォーマットへの転換 | +1.2% | 北米および欧州 | 中期(2〜4年) |
| 自己投与型慢性疾患治療薬の急速な普及 | +0.9% | アジア太平洋および北米 | 長期(4年以上) |
| 禁煙補助剤の償還拡大 | +0.7% | 北米および欧州連合 | 短期(2年以内) |
| マイクロニードル・イオン導入ハイブリッドの第III相臨床試験参入 | +0.6% | 米国および日本 | 長期(4年以上) |
| AI活用粘着剤設計による皮膚刺激率の低下 | +0.4% | 先進国市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
特許崖による新規デリバリーフォーマットへの転換
製薬企業は2025年〜2030年の間に2,000億USD相当の特許失効に直面しており、独占期間を延長しつつ患者アドヒアランスを改善する再製剤化が促進されています。この転換は、パッチが肝臓初回通過代謝を回避し、より安定した血漿濃度でより低用量を可能にする慢性疼痛および神経疾患治療において顕著です。2024年6月に発表されたFDAガイダンスは「必須医薬品デリバリーアウトプット」を明確化し、規制上の不確実性を低減し、承認前タイムラインを最大12ヶ月短縮しました。そのため、企業は経皮デリバリーをライフサイクル管理ツールおよびライフスタイル医薬品のコンプライアンス向上戦略の両方として位置づけています。
自己投与型慢性疾患治療薬の急速な普及
糖尿病、高血圧、ホルモン関連疾患の世界的な有病率の上昇により、外来受診を最小限に抑えた在宅治療への需要が高まっています。経皮吸収型インスリンシステムは、最近の試験において皮下注射と比較して35%高い患者満足度スコアを達成しました。アジア太平洋市場は高齢化人口と農村部のケアギャップにより、パッチの普及が速く、世界中の高齢者コホートは認知機能低下に関連するアドヒアランス問題を支援するシンプルな「貼るだけ」フォーマットを高く評価しています。
自己投与型慢性疾患治療薬の急速な普及
糖尿病、高血圧、ホルモン関連疾患の世界的な有病率の上昇により、外来受診を最小限に抑えた在宅治療への需要が高まっています。経皮吸収型インスリンシステムは、最近の試験において皮下注射と比較して35%高い患者満足度スコアを達成しました。アジア太平洋市場は高齢化人口と農村部のケアギャップにより、パッチの普及が速く、世界中の高齢者コホートは認知機能低下に関連するアドヒアランス問題を支援するシンプルな「貼るだけ」フォーマットを高く評価しています。
禁煙補助剤の償還拡大
米国の20州がニコチンパッチの包括的な保険適用を提供しています。ノースダコタ州メディケイドは2025年に事前承認を廃止し、費用が完全にカバーされた場合に禁煙プログラムの患者完了率が40%上昇するという民間保険会社のトレンドを反映しています。禁煙はすでに最大の治療シェアを保持しているため、償還の拡大はパッチサプライヤーの収益の可視性を実質的に高めます。
経皮吸収型スキンパッチ市場の抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 経口ジェネリック医薬品に対する高い開発コスト | -0.8% | 世界規模、特に新興市場に影響 | 中期(2〜4年) |
| 皮膚感受性訴訟リスク | -0.5% | 北米および欧州連合、規制当局の精査を伴う | 長期(4年以上) |
| 配合デバイス経路に関する規制上の曖昧さ(米国および欧州連合) | -0.4% | 北米および欧州連合、世界的な開発に影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
経口ジェネリック医薬品に対する高い開発コスト
新規の経皮吸収型パッチ(ニキビ対策皮膚パッチ製品を含む)は、市場投入までに5,000万米ドル(50 ミリオン 米ドル)のコストがかかる場合があり、これは経口ジェネリック医薬品の500万〜1,000万米ドル(5〜10 ミリオン 米ドル)と比較して大幅に高く、その主な要因は専門的な製造工程と生物学的同等性試験にあります。低所得環境においては、支払者はイノベーションよりも数量を重視するため、臨床的メリットがあるにもかかわらずパッチの普及が妨げられています。さらに、コンビネーション製品に関する規制により、デバイス試験要件が追加されてコストが上昇し、中小規模の参入企業を圧迫しています。
皮膚感受性訴訟リスク
医療用粘着剤関連の皮膚損傷は使用者の約1.5%に影響を与え、米国では数百万ドルの和解を引き起こしています。FDAの精査強化により、現在は広範な皮膚科データセットが義務付けられ、承認が長期化し、保険料が上昇しています。その結果、一部の企業はイノベーションを既知のアクリレートシステムに限定し、より生体適合性の高いプラットフォームへの移行を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
経皮吸収型スキンパッチ市場セグメント分析
放出技術別:
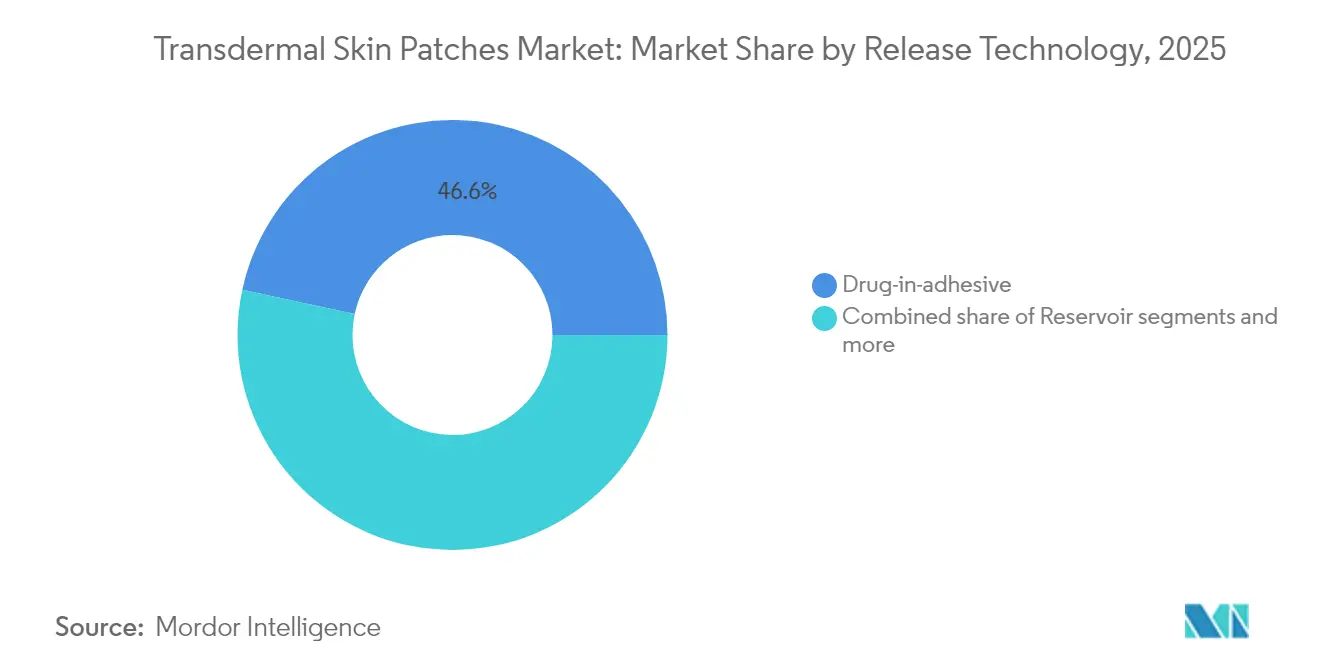
マイクロニードルが従来の優位性に挑戦薬剤含有粘着剤システムは2025年の経皮吸収型スキンパッチ市場シェアの46.62%を占め、プロセスの成熟度、実証された安全性、およびコスト効率を反映しています。しかし、マイクロニードル補助型フォーマットは4.88%という最高の予測CAGRを示しており、50%以上の生物学的利用能でペプチド、ワクチン、さらにはGLP-1アゴニストを送達する能力によって推進されています。リザーバーおよびマトリックスパッチは、それぞれ制御放出型鎮痛剤およびジェネリック疼痛管理においてニッチな役割を維持しています。
マイクロニードルの進歩は、現在より大きな生体分子を特徴とする製薬パイプラインと共鳴しています。Anodyne Nanotechなどのスタートアップは、コールドチェーンコストを回避する室温安定型パッチを報告しており、新興市場の機会を開いています。臨床データが蓄積されるにつれ、この技術は特に慢性代謝疾患および自己免疫疾患のケアにおいて、経皮吸収型スキンパッチ市場規模の一部を注射から再配分することが期待されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


治療領域別:
神経疾患用途が禁煙を超えた成長を牽引禁煙パッチは2025年に64.01%のシェアで引き続き優位を占め、公衆衛生資金と強力な臨床エビデンスに支えられています。しかし、神経疾患はパーキンソン病およびADHD治療における定常状態薬物送達の優位性を背景に、5.14%のCAGRで最も速い成長を記録しています。ホルモン補充療法および疼痛管理セグメントは安定を維持し、心血管疾患および避妊パッチは特定の患者層にサービスを提供しています。
持続的な皮膚放出は中枢神経系治療において重要なピーク・トラフ変動を軽減します。ロチゴチンおよびメチルフェニデートパッチはこのモデルを例示し、それぞれ改善された運動制御および注意安定性を実証しています。支払者は入院減少および生活の質の向上という成果をますます認識し、フォーミュラリーへの収載を強化しています。
粘着技術別:
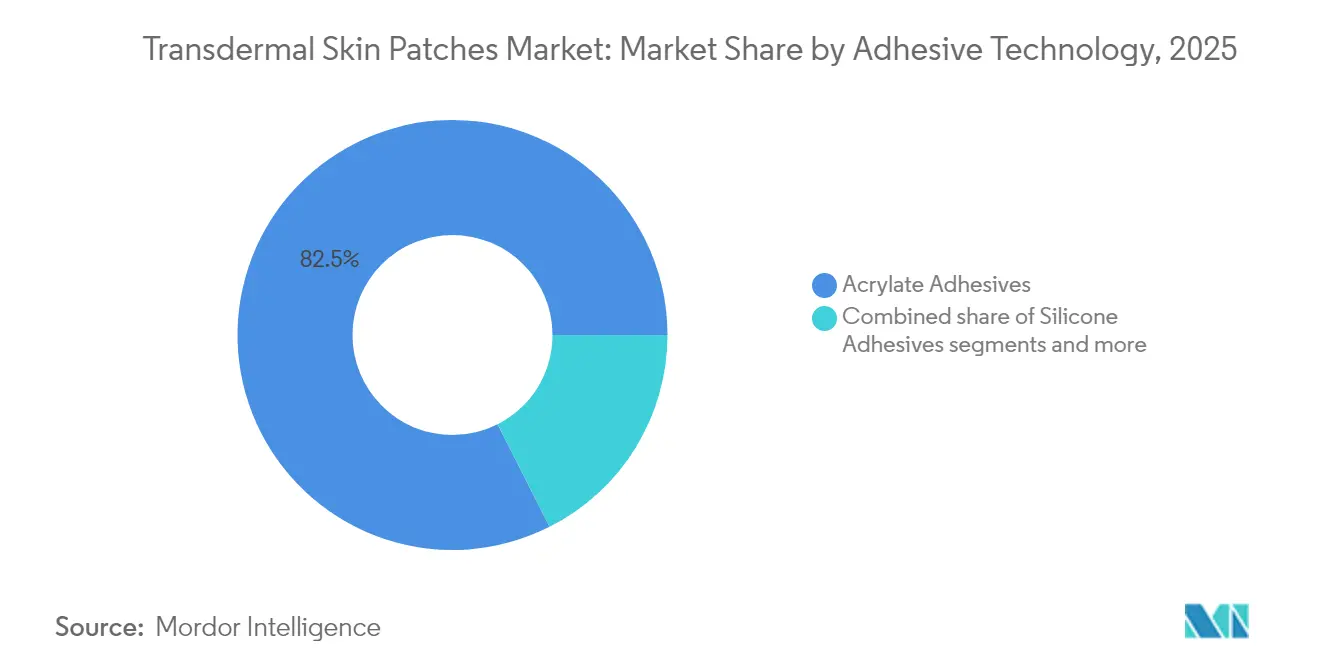
ハイドロゲルイノベーションがアクリレートの優位性に挑戦アクリレート系粘着剤は2025年の収益の82.45%を占め、強固な粘着性と確立された安全性プロファイルで評価されています。ハイドロゲル系は、今日の経皮吸収型スキンパッチ市場規模のわずかな部分に過ぎませんが、生体適合性ポリマーが皮膚ストレスを緩和し、水分調節型薬物分散を可能にするため、5.46%のCAGRで成長すると予測されています。シリコーン系は高齢者および小児の皮膚感受性に対応し、エコベース系粘着剤は依然として初期段階にあります。
ハイドロゲルのナノ粒子を保持しpHを緩衝する能力は、高用量生物学的製剤パッチへの応用を可能にします。例えば、アルファトコフェロール配合リポソームハイドロゲルは、24時間にわたって刺激なくレチナールデヒドを送達し、長時間装着型皮膚科治療への有望性を示しています。製造コストが低下するにつれ、特にプレミアム治療領域においてアクリレートのリードを侵食することが期待されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
デジタルトランスフォーメーションがオンライン成長を加速小売薬局は2025年の売上の70.55%を占め、薬剤師によるカウンセリングと即時受け取りの利便性に支えられています。しかし、オンラインセグメントはテレヘルス統合、目立たない配送、および補充を同期するサブスクリプションモデルによって推進され、5.62%のCAGRで最も速く拡大しています。病院薬局は複雑な複数パッチレジメンを担い、直接消費者向けチャネルは美容・ライフスタイル製品にサービスを提供しています。
規制当局は2024年のFDAデジタルヘルスガイダンスに続き、処方パッチのリモート確認を許可し、アプリ連携型アドヒアランスプラットフォームと自動配送を促進しています。慢性喫煙者および閉経期女性にとって、電子商取引はスティグマを軽減し、持続的な治療を促進し、経皮吸収型スキンパッチ市場全体をさらに押し上げています。
地域分析
北米の経皮吸収型スキンパッチ市場
北米は2025年に38.77%のシェアを占め、経皮吸収型スキンパッチ市場をリードしました。これはニコチン療法に対する広範な償還制度、有利な知的財産保護、およびFDAの配合製品に関する合理化された承認経路によって支えられています。2025年にメディケアが血管運動症状管理のためのパッチを適用対象に加えたことで普及がさらに拡大し、LGM Pharmaの600万米ドルの施設増強などの国内製造拡大が供給の安定性を強化してます。また、米国の人口高齢化により、最小限の手先の器用さで使用できるパッチ型の疼痛療法およびホルモン療法への需要が高まっています。
欧州の経皮吸収型スキンパッチ市場
欧州は成熟しているものの規制が密な普及状況で続いています。MDRの施行によりコンプライアンスコストが上昇していますが、欧州医薬品庁が2024年に公表したQ&Aによりデバイスと医薬品の統合要件に関する曖昧さが解消されました。ホルモン補充療法パッチは強い需要を享受していますが、最近のエストラジオール不足は地域製造の冗長性の必要性を浮き彫りにしています。さらに、主要なEU諸国における禁煙支援の償還制度が、激しいジェネリック競争にもかかわらず安定した需要量を維持しています。
アジア太平洋地域の経皮吸収型スキンパッチ市場
アジア太平洋地域は最も成長が速い地域であり、2031年までに5.06%のCAGRで拡大しています。中国および日本における人口高齢化と糖尿病有病率の上昇が、パッチ普及の肥沃な土壌を生み出しています。ASEAN全域での規制調和と現地生産への投資が市場参入障を低下させています。中国の更年期療法市場はその機会を示しており、血栓リスクが低いことから臨床医が経口エストロゲンよりもパッチを推奨するケースが増えています。拡大するeコマースのエコシステムも農村部のアクセス課題に対応し、オンラインでのパッチ販売を促進しています。

規制環境
経皮スキンパッチは通常、医薬品と医療機器の複合製品として規制されるため、開発と商業化は医薬品CGMPの要求事項と機器品質要件との整合性に依存する。米国では、21 CFR Part 4に基づくFDAの複合製品要件が、医薬品製造と機器管理の両面にわたる統合的な品質アプローチを推進しており、経皮/局所投与システムに関するFDAガイダンスは、製品開発、性能、品質特性に関する期待値を厳格化し、イノベーターとジェネリックの双方の承認パッケージを形作っている。
欧州では、主たる作用機序によって適用経路が決定され、一体型の医薬品・機器複合製品には医薬品規則が適用される一方、EU MDRに基づく機器適合性要件も適用される。MDR第117条は実務上の関門となっており、機器部分についてのCE証明書、または医薬品ドシエを裏付けるための notified body の見解のいずれかが求められる。生体適合性および皮膚接触の安全性に関する証拠は、表面接触機器の生物学的評価に関するISO 10993-1:2025を含む認知された規格への依存が高まっており、接着剤、バッキング、その他患者接触材料に対する文書化とテストの厳格さを高めている。
バリューチェーン分析
バリューチェーンは、APIおよび特殊材料の上流サプライヤーから始まり、アクリル系およびシリコン系接着システム、バッキングフィルム、剥離ライナー、安定性を保護する包装材料が含まれる。一般的なパッチ構造は複数の統合部材(しばしば4~6要素)を組み合わせており、材料選定が接着性、薬物フラックス、皮膚耐容性に影響し、医療グレードの接着剤やライナーの単一供給元への依存が調達リスクをもたらす可能性がある。FDAおよびEMAによる規制上の品質要件は、チェーン全体にわたるサプライヤー適格性評価、受入材料試験、変更管理の実務に影響を与えている。
ミッドストリーム活動には、製剤化、コーティング/積層、切断、パウチング、パッケージングが含まれ、スケールアップの大部分は、開発から商業化までのサービスと検証済み製造ラインを提供する専門CDMOによって担われている。最近の提携活動は、イノベーターやブランドが差別化されたフォーマットの加速や規制物質関連の複雑性への対応にCDMOを利用している様子を示しており、2025年2月のNutribandとKindeva Drug Deliveryによる乱用抑止型フェンタニルパッチAversaの開発における独占パートナーシップがその例である。ダウンストリームでは、リテール薬局が依然として支配的な流通チャネルであり、オンライン薬局モデルとサブスクリプション補充プログラムが自己投与型慢性療法へのアクセスを拡大している。最終段階の関係者には、フォーミュラリーの位置づけと患者のアドヒアランスに影響を与える卸売業者、薬局、医療提供者、支払者が含まれる。
競合環境
経皮吸収型スキンパッチ市場は中程度の集中度を示しています。Johnson & JohnsonやNovartisなどのレガシー企業は規模と規制の専門知識を活用していますが、成長はポートフォリオの幅よりもイノベーションにかかっています。Anodyne NanotechのHeroPatchやMedherantのTEPIパッチなどの新興プレーヤーは、生物学的製剤デリバリーのギャップをターゲットにして資本を引き付けています。CordenPharmaの9億8,000万USDのGLP-1容量拡張は、ペプチドパッチの可能性に対する業界の信念を強調しています。
パートナーシップが戦略を支配しています。大手製薬企業はマイクロニードル製造のために専門CMOと組み、消費者向けヘルスブランドはAI粘着剤開発者と協力して快適性で差別化しています。FDAが2025年に最初のジェネリックリドカイン1.8%パッチを承認したことで競争激化が増し、新興の特許切れの波を示しています。それでも、デバイス・医薬品規制のナビゲート経験が既存企業に優位性を提供し、破壊的な脅威と協力の見通しのバランスを取っています。
経皮吸収型スキンパッチ業界リーダー
Teva Pharmaceuticals USA Inc.
Novartis AG
Teikoku Pharma USA, Inc.
Viatris, Inc.
Johnson & Johnson
- 注:主要企業の掲載順は順位を示すものではありません。
経皮吸収型スキンパッチ市場の対象企業
- 3M
- Abbott Laboratories
- Johnson & Johnson
- Novartis
- Teva Pharmaceutical Industries
- Hisamitsu Pharmaceutical
- GlaxoSmithKline
- Bayer
- Viatris
- LTS Lohmann Therapie-Systeme
- Nitto Denko
- Corium LLC
- Agile Therapeutics Inc.
- UCB
- Luye Pharma Group Ltd.
- Zydus Lifesciences Ltd.
- Sparsha Pharma International Pvt Ltd
- Tapemark Inc.
- AdhexPharma

市場機会と将来展望
イノベーションの空白領域は、パッシブ拡散を超えて、対象分子群を拡大しアドヒアランスを改善できるアクティブでインテリジェントな経皮プラットフォームへと移行している。2026年、Medicsensors S.L社は非侵襲的な超音波技術を用いたMedicsen Smartpatchに関するSOUNDD臨床試験を開始し、薬物送達とデジタルヘルスの融合領域における機器対応型送達コンセプトの臨床応用が続いていることを示した。並行する研究進展として、2026年のnpj Flexible Electronics誌における自己給電型・環境分解性のイオントフォレシス パッチ(用量表示機能付き)に関する研究が挙げられ、送達機能とユーザー向けフィードバック・モニタリングを組み合わせた多機能パッチの機会を支えている。
製造の近代化とコンプライアンス強化は、複合製品内で厳格化する機器品質要件をスポンサーが満たすのを支援するサプライヤーおよびCDMOにとっても近い将来の機会を生み出している。品質システム要件に関するFDAの更新(21 CFR part 820への整合)に関連する2026年2月の発効日は、機器構成要素に対する調和された設計管理、検証、サプライヤー管理の運用上の重要性を高めている。別の観点では、生分解性ポリマー(例えばセルロース、キトサン、ヒアルロン酸)といった持続可能性主導の材料置換が、皮膚耐容性や環境フットプリントにおける差別化のための実務的な開発経路となりつつあり、その一方で文書化は経皮パッチプログラムに対する確立されたFDAおよびEMAの品質枠組みと整合を保っている。
経皮吸収型スキンパッチ市場における最近の業界動向
- 2026年5月:Viatrisは、治験中の週1回投与型混合ホルモン避妊パッチ(MR-100A-01)に関する複数のデータ発表を、2026年American College of Obstetricians and Gynecologists年次臨床科学会議で行ったと発表した。これらの更新は、週1回使用のホルモンパッチにおける競争力の高まりを裏付け、避妊における差別化された経皮オプションの臨床的・規制上の位置づけを支えた。
- 2026年4月:FDAは、Teva Pharmaceuticals USA Inc.によるクロニジン経皮システム、USP(0.1、0.2、0.3 mg/日)300,133カートンの自主回収(2026年3月19日開始)を、未承認原材料の使用を理由にクラスIIに分類した。この措置は、複合製品的な経皮製品における品質システムの敏感性を浮き立たせ、パッチ製造全体にわたるサプライヤー適格性評価および材料変更管理への監視を強化した。
- 2025年3月:LGM Pharmaは、米国内の半固形および経皮製造能力の拡張に600万米ドルを投資した。この増強により、経皮フォーマットに対する国内サプライの耐性が強化され、FDAの品質期待に沿った市場近接生産を求めるスポンサーを支援した。


経皮吸収型スキンパッチ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
経皮吸収型スキンパッチ市場は、主要な治療用途および地域にわたって、皮膚を通じて有効成分を全身循環に送達するよう設計された医薬品パッチから生じる収益として定義され、現行の米ドル建てで測定されます。
対象範囲の除外事項:創傷被覆材、全身性薬物送達を目的としない美容パッチ、およびパッチとして販売されていない単独の薬物送達デバイスは除外されます。
セグメンテーション概要
- 放出技術別(金額)
- 薬剤含有粘着剤
- リザーバー
- マトリックス
- マイクロニードル補助型
- その他
- 治療領域別(金額)
- 禁煙
- ホルモン補充療法
- 疼痛管理
- 神経疾患
- 心血管疾患
- 避妊
- その他
- 粘着技術別(金額)
- アクリレート系粘着剤
- シリコーン系粘着剤
- ハイドロゲル系粘着剤
- その他の粘着剤
- 流通チャネル別(金額)
- 病院薬局
- 小売薬局
- オンライン薬局
- その他
- 地域別(金額)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、医薬品経皮吸収型パッチの定義を確定することから始まり、その定義を各国・各チャネルにおける売上報告の方法と照合します。米国食品医薬品局(FDA)の医薬品ラベリングデータベースおよび安全性に関するコミュニケーション、疾病負担および治療パターンに関する米国疾病予防管理センター(CDC)および米国国立衛生研究所(NIH)の刊行物、ならびにマクロ的な医療・所得状況に関する経済協力開発機構(OECD)および世界銀行の指標など、公的・公式情報源を用しています。
こうした背景情報をモデルの入力値に変換するため、輸出入シグナルを得るための税関・貿易統計ポータル、パッチ技術トレンド(例:薬剤含有粘着剤型とマトリックス型の設計)に関する査読済み製剤学ジャーナル、ならびにポートフォリオの状況と地域別構成を把握するための企業の開示資料および投資家向けプレゼンテーションも参照しています。必要に応じて、企業財務情報および特許状況の調査に有料サービスを限定的に活用し、観察可能なシグナルと照らし合わせて前提条件を検証しています。ここに挙げたソースは例示であり、データ収集、前提条件の検証、および未解決事項の明確化のために他の公開資料も活用しています。
一次インタビューおよびサーベイ
一次調査は、価格設定、普及状況、およびチャネル構成に関するデスクリサーチの前提条件を検証するために活用されます。これらの要因は治療領域および地域によって異なるためです。南北アメリカ、欧州・中東・アフリカ(EMEA)、およびアジア太平洋(APAC)にわたるメーカー、流通業者、薬剤師、臨床医、および製剤専門家と対話を行い、公開データのギャップを補完したうえで、一貫した統合的な見解に集約しました。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 | 地域 |
|---|---|---|
| 大手企業:31% | 最高経営幹部(CXO):12% | アジア太平洋(APAC):38% |
| 中堅企業:47% | 部門・ユニットリーダー:33% | 欧州・中東・アフリカ(EMEA):35% |
| 中小規模企業:22% | マネージャー:55% | 南北アメリカ:27% |
市場規模算定と予測
規模算定モデルはトップダウンとボトムアップを組み合わせたアプローチを採用しています。まず治療領域の有病率、治療対象となる可能性のある患者集団、および典型的なパッチ使用状況から治療需要を再構築し、次に地域別の価格帯とチャネル構成を用いて金額に換算します。これらの合計値は、選択的なボトムアップ推計によって裏付けられます。具体的には、開示情報が存在するサンプル製品の収益を積み上げ、薬局および流通業者のフィードバックを通じて平均販売価格帯を検証し、処方および治療使用パターンとの比較によって推計量の妥性を確認します。
モデルで使用する主要な入力値には、疼痛緩和、禁煙、ホルモン療法、および過活動膀胱における経皮吸収型療法を受けている患者の割合、適応症別の平均装着期間および交換頻度、チャネル別の定価と実現価格の範囲、価格推移に対するジェネリック化の影響、ならびに償還制度や処方集への収載といった地域別アクセス要因が含まれます。製品レベルの情報が不足している場合は、治療領域レベルのベンチマークを用いてギャップを補完し、想定される普及曲線が現実的な水準に収まるまで専門家のフィードバックを反映して調整します。
予測においては、シナリオ分析を活用することで、承認タイミング、ジェネリック参入、償還制度の変化といった変動要因を、単純な直線的成長経路を強制することなく反映できるようにしています。前提条件はインタビュー対象者と確認したうえで年次ベースで一貫して適用されるため、成長は観察可能な要因と連動した状態が維持されます。
データ検証と更新サイクル
検証は、治療領域レベルの需要指標、国レベルのアクセス価格パターン、および地域・用途別の推計分布など、独立したシグナルとモデルのアウトプットを繰り返し照合することで実施されます。値が範囲外と判断された場合は、その原因となった要因を再検討し、裏付けとなるソースを再確認したうえで、ギャップが依然として重大である場合は調査参加者に再度確認を行います。
承認前に、モデルおよび前提条件は複数段階のアナリストレビューを経て、計算誤り、二重計上、および対象範囲の逸脱を早期に発見します。レポートは年次で更新され、重要な承認、大規模なリコール、急激な価格変動など重大なイベントが発生した場合には中間更新も実施されます。納品直前には最終確認を行い、クライアントが入手可能な証拠によって合理的に裏付けられた最新の見解を受け取れるようにしています。
Mordor Intelligenceの経皮吸収型スキンパッチ市場規模と他の公表推計値との比較
経皮吸収型パッチについて、テーマ名が同じように見えても異なる市場規模が公表されることは珍しくありません。こうした差異は通常、各調査における製品範囲の設定法、基準年の選択、および需要を収益に換算するための価格ロジックの違いから生じます。
この分野では、非医薬品の美容パッチが合計値に混入しているかどうか、病院チャネルと小売チャネルが同一の価格水準で扱われているかどうか、および償還制度や切り替え行動を確認せずに新しいパッチ形式の急速な普及を前提として成長を想定しているかどうかといった差異が頻繁に見られます。また、古い基準年を使用し、新しい製品構成や地域別価格変動を再確認せずに将来に向けて単純に延伸した場合にも差異が拡大します。これが更新タイミングの重要性が高い理由です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 93.5億米ドル(2025年) | |
| 業界調査出版社A | 61.9億米ドル(2024年) | より早い基準年を採用しており、より狭い範囲のパッチ収益を計上しているようで、チャネルレベルの価格と治療領域別の使用量前提が米ドル合計値にどのように反映されているかについての明確性が低い。 |
| 医療調査出版社B | 68.0億米ドル(2025年) | 予測期間を通じてより高い成長曲線を使用しており、より混合されたチャネル価格を適用しているようで、これにより想定平均販売価格および最終的な市場価値が変動する可能性がある。 |
この比較は、実務上の差異を生む二つの要因を示しています。すなわち、医薬品経皮吸収型パッチの売上として何を計上するかという点と、チャネルおよび国によって実現価格がどのように異なるかという点です。美容パッチおよび全身作用を持たないパッチ製品を対象範囲から除外し、年次更新時に適応症レベルの使用状況とチャネル別価格帯を再確認することで、2025年の合計値は証拠に基づく需要プールにより近い水準を維持しています。これはMordor Intelligenceが維持している規律です。


レポートで回答された主要な質問
経皮吸収型スキンパッチ市場の規模はどのくらいですか?
経皮吸収型スキンパッチ市場規模は2026年に98億USDに達し、4.82%のCAGRで成長して2031年までに124億USDに達すると予測されています。
経皮吸収型スキンパッチ市場の現在の規模はどのくらいですか?
2026年、経皮吸収型スキンパッチ市場規模は98億USDに達すると予測されています。
経皮吸収型スキンパッチ市場の主要プレーヤーは誰ですか?
Teva Pharmaceuticals USA Inc.、Novartis AG、Teikoku Pharma USA, Inc.、Viatris, Inc.、Johnson & Johnsonが経皮吸収型スキンパッチ市場で事業を展開する主要企業です。
経皮吸収型スキンパッチ市場で最も速く成長している地域はどこですか?
アジア太平洋は予測期間(2026年〜2031年)中に最も高いCAGRで成長すると推定されています。
経皮吸収型スキンパッチ市場で最大のシェアを持つ地域はどこですか?
2026年、北米が経皮吸収型スキンパッチ市場で最大の市場シェアを占めています。
この経皮吸収型スキンパッチ市場レポートはどの年をカバーしており、2025年の市場規模はどのくらいでしたか?
2025年、経皮吸収型スキンパッチ市場規模は98億USDと推定されました。本レポートは経皮吸収型スキンパッチ市場の過去の市場規模として2021年、2022年、2023年、2024年をカバーしています。また、本レポートは2026年、2027年、2028年、2029年、2030年、2031年の経皮吸収型スキンパッチ市場規模を予測しています。
最終更新日:



