
テンペ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 2.19 十億米ドル |
| 市場規模 (2031) | 3.28 十億米ドル |
| 成長率 (2026 - 2031) | 8.43 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるテンペ市場分析
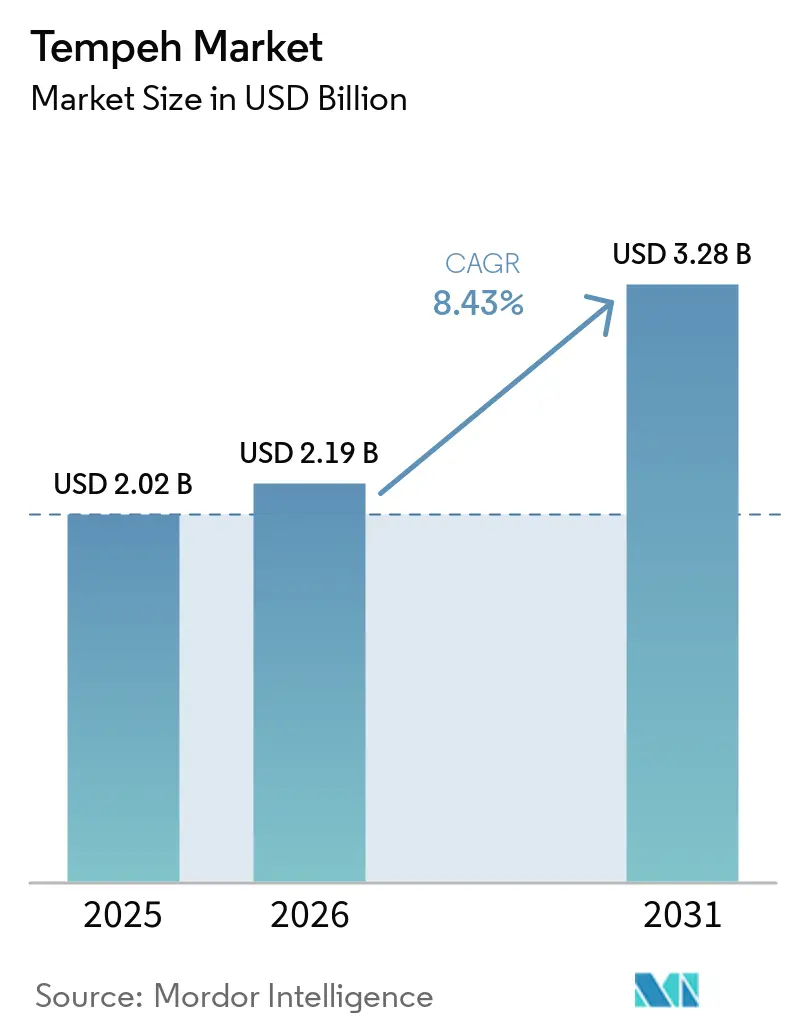
テンペ市場規模は、2025年の20億2,000万米ドルから2026年には21億9,000万米ドルへと成長し、2026年~2031年の期間においてCAGR 8.43%で2031年までに32億8,000万米ドルに達すると予測されています。健康、環境、ライフスタイルへの配慮に後押しされ、テンペに対する世界的な需要は高まっています。植物性食品への移行の増加と健康意識の高まりが相まって、腸内環境の改善、筋肉の発達、全体的な健康増進に寄与する食品への消費者シフトが浮き彫りになっています。このシフトは、肥満や高コレステロールなど肉類に関連する健康上の懸念を軽減することも目的としています。さらに、代替タンパク質(AP)を推進する政府の取り組みに後押しされ、テンペに対する世界的な需要は急増しています。2023年には、世界の多国間機関が代替タンパク質に対して重要なコミットメントを行い、気候変動と食料安全保障に対する解決策としての可能性への強い支持を表明し、その環境上の優位性を強調するとともに、イノベーションの促進、生産規模の拡大、消費者の採用促進を後押ししました。その結果、テンペに対する世界的な需要は顕著な急増を見せています [1]。
レポートの主要ポイント
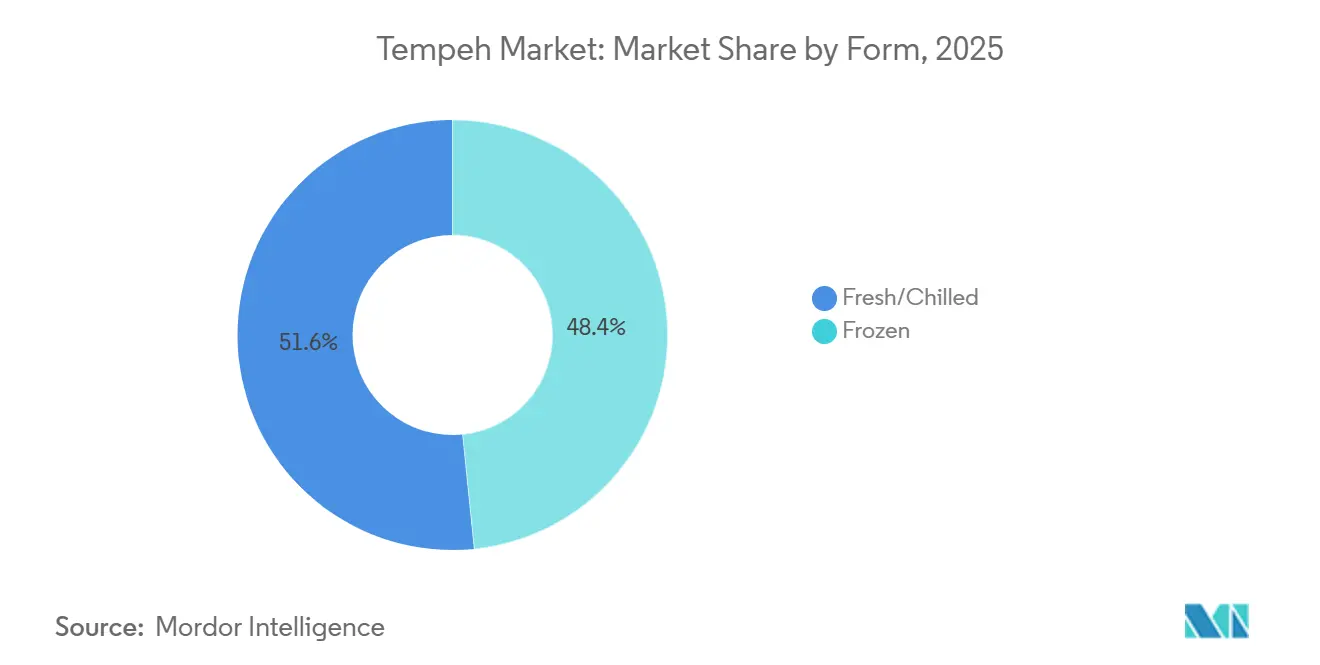
- 形態別では、フレッシュ/チルド製品が2025年のテンペ市場シェアの51.62%をリードし、一方で冷凍バリアントは2031年にかけて9.55%の最速CAGRを記録する見込みです。
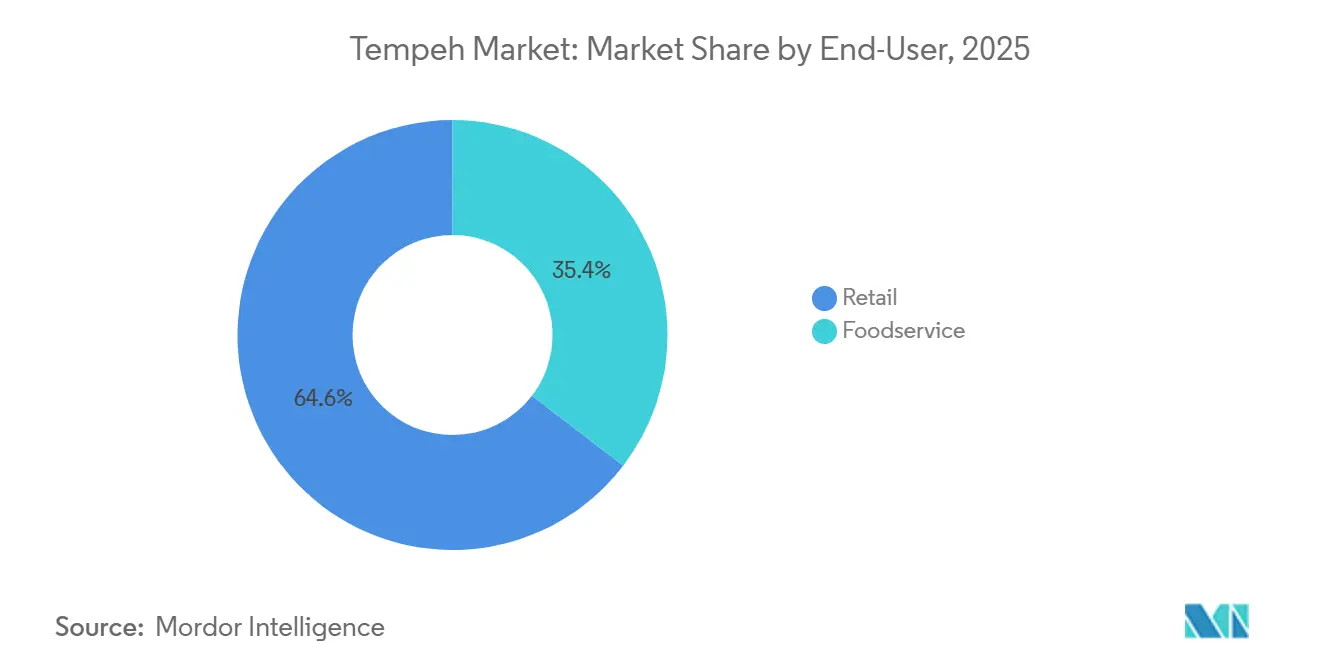
- エンドユーザー別では、小売形態が2025年のテンペ市場規模の64.55%を占め、フードサービスは2026年から2031年にかけて10.02%のCAGRを達成すると予測されています。
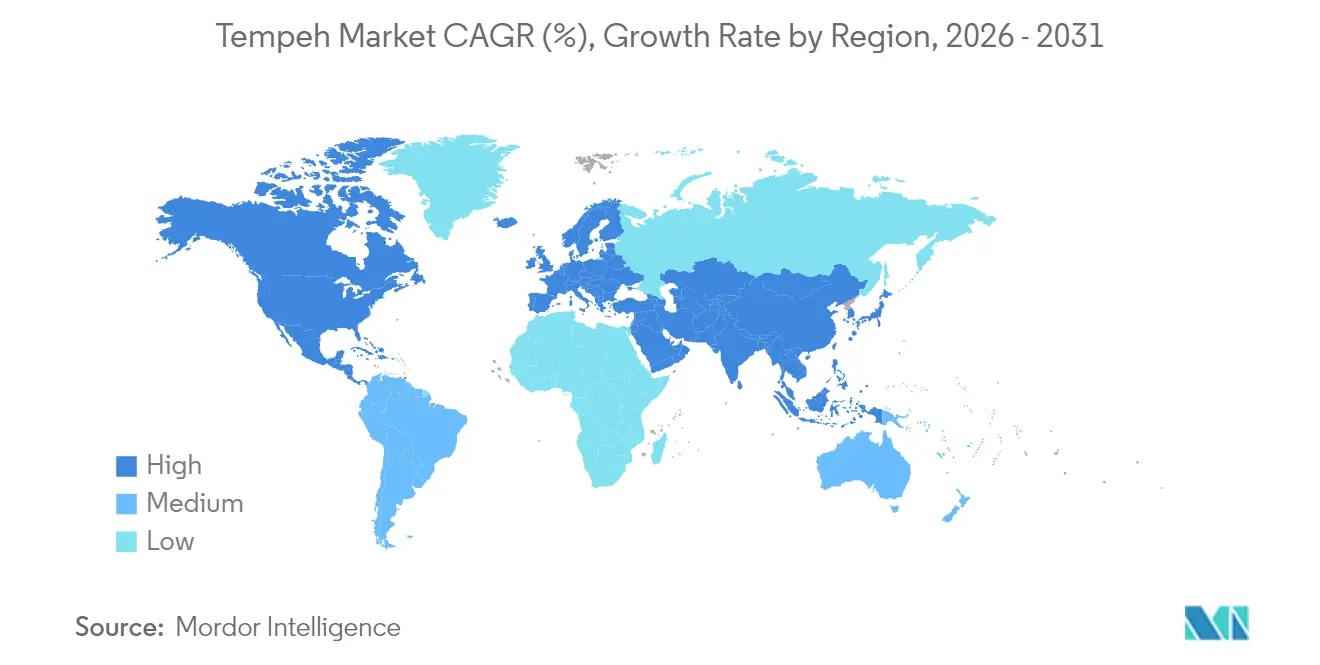
- 地域別では、北米が2025年に39.75%の収益シェアで首位を占め、アジア太平洋地域は2031年にかけて10.41%のCAGRで全地域を上回る成長が期待されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 植物性食品への採用増加がタンパク質豊富な代替品としてのテンペ需要を押し上げる | +2.1% | 北米と欧州に集中した影響を持つグローバル | 中期(2~4年) |
| 消費者の健康意識の高まりがテンペの栄養上の利点を支持する | +1.8% | 特に先進国市場で強いグローバル | 長期(4年以上) |
| フレーバー付きや即食オプションなどのテンペ製品のイノベーションが新規消費者を引き付ける | +1.5% | 北米と欧州、アジア太平洋の都市部へ拡大 | 短期(2年以内) |
| スーパーマーケットやオンラインプラットフォームでのテンペの入手可能性の向上がアクセシビリティを高める | +1.3% | アジア太平洋の電子商取引で急速に拡大するグローバル | 中期(2~4年) |
| 植物性食品産業を支援する政府の取り組みがテンペ生産を促進する | +1.0% | 北米、欧州、一部のアジア太平洋市場 | 長期(4年以上) |
| テンペの料理における多用途性がさまざまな料理やレシピでの使用を促進する | +0.9% | 非伝統的市場での文化的適応を伴うグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
植物性食品への採用増加がタンパク質豊富な代替品としてのテンペ需要を押し上げる
テンペ消費の世界的な成長は、植物性食品への大きなシフトによって牽引されており、消費者が時折植物性食事を選択するフレキシタリアン食が、従来の菜食主義者グループを超えた採用につながっています。このシフトは、植物性タンパク質が慢性疾患リスクの低下と環境への好影響をもたらすという証拠の蓄積によって強化されています。制度的な後押しがこのトレンドをさらに確固たるものにしています。米国農務省の食事ガイドライン諮問委員会は、豆類(豆、エンドウ豆、レンズ豆など)の重要性を強調し、赤肉消費の削減を提唱しています [2]。このような勧告は、公衆栄養の取り組みにおける主要なタンパク質代替品としてのテンペの地位を強化しています。さらに、食品技術の革新によりテンペの味、食感、利便性が向上し、その魅力が広がっています。健康意識、環境への配慮、進化する食の好みが融合する中、テンペは世界のタンパク質市場における定番食品としての地位を確立しつつあります。
消費者の健康意識の高まりがテンペの栄養上の利点を支持する
健康意識の高い消費者は、栄養上の利点を高める発酵プロセスを持つテンペにますます引き付けられています。この発酵は栄養素の生物学的利用能を高めるだけでなく、生大豆に含まれる抗栄養素を減少させ、テンペをより消化しやすく栄養豊富なタンパク質源にしています。多くの超加工植物性代替品とは異なり、テンペはホールフードとしての完全性で際立っており、クリーンラベル製品への高まる需要と完全に一致しています。このトレンドは、米国食品医薬品局(FDA)を含む規制当局が健康食品の定義を見直し、栄養密度と最小限の加工を重視するようになったことでさらに強化されています。テンペ市場の先駆者であるLightlifeとTofurkyは、このムーブメントを巧みに活用し、最小限の加工と天然プロバイオティクスの豊富さを訴求しています。この戦略は、健全で腸に優しいタンパク質源を求める消費者に響いています。その結果、テンペの存在感は高まり、健康食品店と主流のスーパーマーケットの両方の棚に並ぶようになり、急成長する世界市場においてプレミアムな植物性タンパク質としての受容が進んでいます。
テンペ製品のイノベーションが新規消費者を引き付ける
製品イノベーションは、テンペ採用の主要な障壁の一つである調理方法への消費者の不慣れという問題に効果的に対処しており、アクセシビリティを高める便利でユーザーフレンドリーなフォーマットを導入しています。LightlifeのTempeh Protein Crumblesは、オリジナルとスモークチポトレのフレーバーでテンペを提供し、シンプルで時間を節約できる食事ソリューションを求める消費者に対応しています。同様に、Tiba TempehのSmoky Blockは、100グラムあたり19グラムのタンパク質を含み、スモーキーなマリネが施された即食製品で、オーガニックおよびグルテンフリーの認証を維持しながら調理工程を省いています。これらのイノベーションは、利便性と味を優先するという業界全体のシフトを反映しており、栄養メッセージを上回ることが多い繰り返し購入行動の主要な促進要因として認識されています。さらに、企業は事前に味付けされた、冷凍の、スナック感覚のテンペオプションを含む製品ラインを拡大し、新規消費者の参入障壁をさらに下げています。使いやすさとフレーバーの多様性への注力は、テンペの異なる人口層への訴求を広げるだけでなく、主流の食事への統合を支援し、世界的な市場成長を加速させています。
スーパーマーケットやオンラインプラットフォームでのテンペの入手可能性の向上がアクセシビリティを高める
コールドチェーン物流の拡大により、テンペの小売アクセシビリティが大幅に向上しています。二次都市や中規模都市の食料品店では、豆腐や小麦グルテンと並んでフレッシュテンペを取り扱うようになり、植物性タンパク質ラインナップの定番となっています。冷凍テンペのSKUは、在庫回転の遅さからかつてはフレッシュ品の取り扱いが現実的でなかった遠隔地や低密度市場にも浸透しています。この広範な流通により、テンペはニッチな都市部の健康食品店から主流の小売店へと移行しています。特にオーガニック分野でのオンライン食料品購入の急増は、小規模テンペ生産者に新たな機会をもたらしています。直接消費者向けモデルを採用することで、これらのメーカーは流通範囲を広げ、消費者により多くの選択肢を提供し、テンペ市場の成長を促進しています。さらに、コールドチェーンインフラの進歩により廃棄が抑制され、賞味期限が延長されています。これにより小売業者の信頼が高まり、新市場へのテンペ導入が促進されています。物流の改善はまた、テンペ生産者と大手小売チェーンとのパートナーシップへの道を開き、製品の視認性を高め、さまざまな地域での消費者トライアルを促進しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 非伝統的市場での消費者認知の低さがテンペ採用を妨げる | -1.4% | 欧州、北米の非都市部、新興アジア太平洋市場 | 中期(2~4年) |
| テンペの短い賞味期限が流通・保管上の課題をもたらす | -1.1% | 特に長距離流通に影響するグローバル | 短期(2年以内) |
| 豆腐や小麦グルテンなど他の植物性タンパク質源との競争が市場シェアに影響する | -0.8% | 特に先進国市場で激しい競争があるグローバル | 長期(4年以上) |
| 他の植物性タンパク質と比較した高コストが価格に敏感な消費者を遠ざける可能性がある | -0.7% | 特に新興経済国において価格に敏感なグローバル市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
非伝統的市場での消費者認知の低さがテンペ採用を妨げる
テンペの調理・消費方法に対する消費者の不慣れは、特に東南アジア以外での市場採用に対する重大な障壁となっています。研究によると、若年層や積極的に肉消費を減らしている人々(従来から植物性代替品に対してより開放的な層)はテンペに対してより高い受容性を示しています。このトレンドは、メーカーや小売業者が教育的取り組みを展開し、製品を戦略的に位置づけることの重要性を強調しています。これは特に、テンペをまだ実行可能なタンパク質代替品として認識していない可能性のある主流消費者にとって重要です。料理のデモンストレーション、レシピ開発、明確なラベリングにより、テンペの使用を簡素化し、さまざまな料理における多用途性を示すことができます。さらに、インフルエンサーやシェフとのコラボレーションにより、テンペ消費を一般化し、日常の食事への受容を加速させることができます。
テンペの短い賞味期限が流通・保管上の課題をもたらす
テンペの冷蔵保存期間がわずか7~10日であることは、豆腐のより長い賞味期限と比較した場合に特に、流通とサプライチェーンに重大な課題をもたらしています。これらのコールドチェーン要件は物流コストを引き上げるだけでなく、市場拡大を制限しており、この課題は特に小規模生産者にとって顕著です。Plant Powerの革新的な包装技術など技術的進歩により、テンペの冷凍保存期間を印象的な210日間まで延長することに成功していますが、冷凍製品の品質に関する認識を変えるための消費者教育とマーケティングが急務となっています。さらに、規制上のpH基準への準拠が運営上の複雑さをさらに増しています。これらの課題に対処するためには、最先端の冷蔵保管インフラへの投資とより効率的なサプライチェーン管理が明確に求められています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
フレッシュの優位性がイノベーションを牽引2025年、フレッシュ/チルドテンペは市場の51.62%を占め、冷蔵発酵食品に対する消費者の嗜好に牽引されました。冷凍セグメントはより小さなシェアを占めるものの、賞味期限の延長および新興市場におけるコールドチェーンインフラの拡充に支えられ、9.55%のCAGRで成長すると予測されています。消費者が冷凍食品を利便性と栄養価の両面で評価するようになるにつれ、特に新鮮なテンペへのアクセスが限られた地域において、冷凍テンペへの需要が急増しています。さらに、包装技術および冷凍技術の進歩は製品品質を向上させるだけでなく、風味の保持にも貢献してお、冷凍テンペを小売業者と消費者双方にとって好ましい選択肢として位置づけています。
フレッシュ形態は、最小限の加工と透明性の高い短いサプライチェーンをブランディングの軸とする地域市場やファーマーズマーケット型の流通において、引き続き強固な地位を維持しています。一方、冷凍バリアントは、棚での安定性と在庫効率が重要視されるeコマースおよび大規模小売に適しています。両セグメントは、リアルタイムのセンサーデータを活用した予測微生物学モデリングを採用し、10メートリックトンを超える工業規模において発酵変数を制御し、風味の一貫性を確保する取り組みを強化しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
小売のリーダーシップが外食サービスの急増に直面2025年、小売店舗はテンペ市場シェアの64.55%を獲得しました。これは、スーパーマーケットにおける戦略的なプラノグラム再編により、植物性タンパク質が孤立したオーガニックセクションから視認性の高いメイン冷蔵エリアへと再配置されたことが主な要因です。この変化により、製品の露出度と購買者のエンゲージメントが大幅に向上しました。製品ラインがフレーバーソーセージ、バーガーパティ、デリスタイルスライスなどに拡大し、進化する消費者の嗜好に対応するにつれ、小売セグメントは安定した成長を維持すると見込まれています。さらに、小売業者はテンペメーカーと連携して店内サンプリングやプロモーションキャンペーンを強化しており、消費者の試用と再購入の増加につながっています。
植物性かつ持続可能なタンパク質オプションに対する消費者嗜好の急増に牽引され、フードサービスセグメントは2031年にかけて10.02%のCAGRで成長すると予測されています。外食客が健康的で倫理的かつ環境に配慮した食事をますます重視するようになる中、フードサービス事業者はテンペをメニューに取り入れています。これには、ビーガン・ベジタリアン料理からボウル、サンドイッチ、タンパク質豊富なサラダまで、多様な提供形態が含まれます。注目すべき動きとして、Lightlifeの親会社であるGreenleaf Foodsは2024年に「テンペ プロテイン クランブルズ」を表しました。フードサービス事業者を主なターゲットとするこのクランブルは、タコスからパスタソースまで幅広いレシピにシームレスに組み込める汎用性の高い食材として機能します。このイノベーションはシェフの調理工程を簡素化するだけでなく、料理の世界におけるテンペの訴求力を広げるものです。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米テンペ市場
北米は2025年の世界テンペ市場において、総収益の39.75%を占め、市場を支配しました。植物性タンパク質に対する消費者の旺盛な採用と、高度なコールドチェーンインフラが相まって、フレッシュテンペの優位性を引き続き強化するとともに、冷凍SKUが農村部および低密度地域へ浸透することを可能にしています。政府の支援もさらに市場の勢いを強化しており、例えばUSDAがマサチューセッツ大学アマースト校にひよこ豆ベースのテンペ研究のために387,000 米ドルを配分したことは、原材料の多様化に向けた戦略的投資を裏付けています。
アジア太平洋テンペ市場
アジア太平洋地域は10.41%のCAGRで最も速い成長を記録すると予測されています。大豆食品との深い文化的つながりを持つインドネシアは、農村部の生活向上を目指し、分散型発酵ユニットへの投資を拡大しています。同時に、中国とインドはいずれも大きな未開拓需要を示しています。これらの国々の健康志向の都市部消費者はeコマースを活用し、現地化されたレシピカード付きのテンペバンドルを購入することで、製品の試用と採用を容易にしています。さらに、同地域と米国の大豆輸出サプライチェーンとの緊密な関係が生産のスケーラビリティを支えています。伝統的な大豆食品であるテンペの根強い消費文化を背景に、インドネシアは同地域における食用大豆の最大輸入国として台頭しています。2023年だけでも、インドネシアは食用として270万メートリックトン(MMT)の大豆を輸入しており、その85%以上が米国産です。
欧州テンペ市場
欧州のテンペ市場は、規制の枠組みと持続可能な製品に対する消費者需要に支えられ、着実な成長を遂げています。ドイツの小売業者はテンペ製品の売り場展開を拡大しており、オーガニック食品や発酵食品を好む既存の消費者基盤を活用しています。フンス農業省が循環経済戦略に豆類ベースのタンパク質を組み込んだことで、有利な規制環境が生まれています。英国では、ブリストルを拠点とするテンペメーカーが、1,100万 英ポンドの代替タンパク質投資イニシアチブから資金提供を受け、ベンチャーキャピタル活動の活発化を示しています。政府支援、小売拡大、製品革新の組み合わせにより、欧州テンペ市場は予測期間中に二桁成長を達成する見通しです。
規制環境
テンペ生産者は、発酵管理、表示、汚染物質管理を形作る基本的な食品安全・衛生の枠組みの下で事業を行っている。コーデックス委員会は、食品衛生に関する一般原則(CXC 1-1969)および汚染物質に関する指針(CXS 193-1995)をその基盤とし、これに加えて2023年のバチルス属菌で発酵させた大豆製品に関するコーデックス地域規格(CXS 354R-2023)が、貿易における発酵大豆製品カテゴリーの安全性・品質基準の整合性を支えている。
地域レベルでは、こうした基本枠組みにさらに要件が上乗せされる。中国では、中国全国食品工業協会規格T/CNFIA 164-2022が、テンペ特有の定義、加工要件、汚染物質限度を定めており、製造および輸入コンプライアンスに影響を与えている。EUでは、発酵タンパク質の新規基質や新規プロセスを商業化する企業は、規則(EU)2015/2283の下で活動しており、これは2024年に更新されたEFSAの科学的ガイダンスによって裏付けられ、新規食品申請におけるデータ要件が詳細に定められている。植物由来食品の表示に関する主張については、ISO 8700:2025(2025年7月16日発行)によっても形作られつつあり、これは植物由来表示および主張に関連する定義と技術基準を提供している。
競合環境
市場集中度
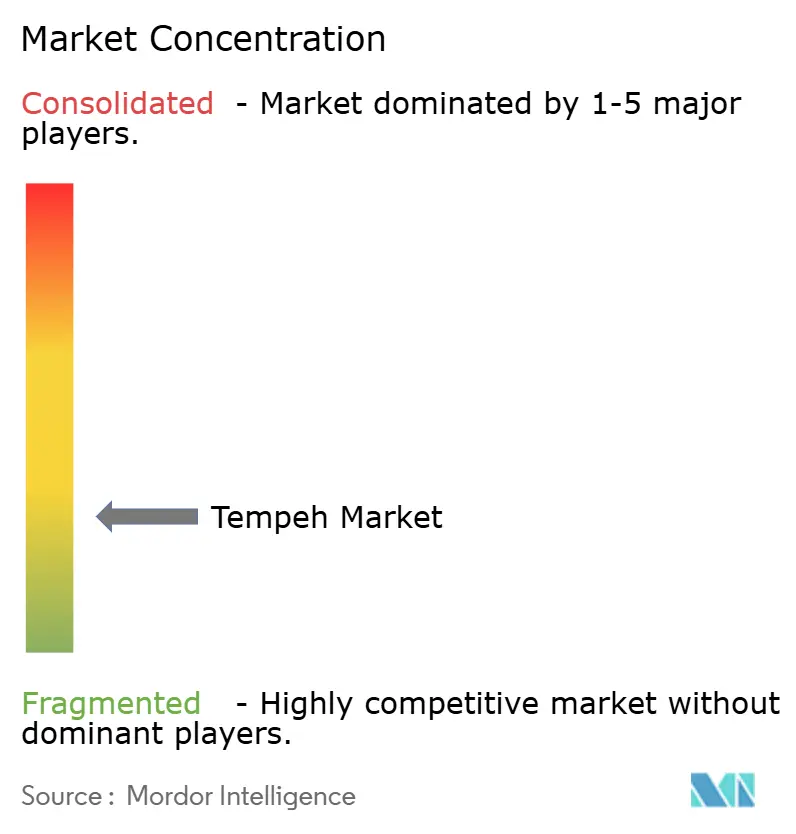
世界のテンペ市場構造は断片化しています。この断片化は、地域の原材料調達と製品開発を通じて独自のポジションを確立しようとする新規市場参入者に機会をもたらしています。Maple Leaf FoodsのLightlifeブランドは、大豆調達、発酵、包装業務を管理するインディアナポリスの垂直統合施設を通じてこれを実証しており、生産効率と一貫した製品品質をもたらしています。
Nutrisoy Pty Ltd.、House Foods Group Inc.、Tempeh Meades Ltd.などの世界テンペ市場の主要プレーヤーは、業界の景観を積極的に形成しています。その他の注目すべき企業には、Noble Bean Inc.、Maple Leaf Foods Inc.、Tootie's Tempeh、Mun Alimentos、Wiwas Tempeh LLC、Rhapsody Natural Foodsが含まれます。これらの企業は市場プレゼンスを強化するために多様な戦略を活用しています。製品イノベーションへの重点的な取り組みが顕著であり、多くの企業がフレーバー付き、味付き、調理済みのテンペ製品を導入しています。この動きは消費者への訴求を広げ、変化する味の好みに対応することを目的としています。
マーケティング戦略は、原材料の産地と持続可能な生産にますます焦点を当てています。ブランドは単一産地の大豆調達や再生農業の活用などの取り組みを強調しながら、アレルゲンに敏感な消費者に対応するためにひよこ豆やルーピンなどの代替タンパク質ベースへの展開も拡大しています。高まる消費者需要は大手食品メーカーの注目を集めており、これらの企業は確立されたコールドチェーン物流と植物性ポートフォリオを通じてテンペ製品を拡大するのに有利な立場にあります。
テンペ業界リーダー
-
Tempeh Meades Ltd
-
Maple Leaf Foods Inc.
-
Nutrisoy Pty Ltd
-
Noble Bean Inc
-
House Foods Group Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
テンペ市場 このレポートでカバーされる企業
- Maple Leaf Foods Inc.
- House Foods Group Inc.
- Nutrisoy Pty Ltd.
- Noble Bean
- Better Nature Ltd
- Vegolution India Private Limited
- Tootie's Tempeh
- The Tofoo Company Limited
- Tempeh Meades Ltd.
- Rhapsody Natural Foods
- Tiba Tempeh
- Henry's Tempeh Inc.
- Gwen Tempeh
- Primasoy
- Mun Alimentos
- Sal's Tempeh
- Wiwas Tempeh LLC
- Tempehine
- Sariraya Co.,Ltd.
- Tempea Natural Foods
市場機会と将来展望
利便性重視のフォーマットおよびチルドから冷凍への品揃え拡大は、テンペブランドが従来型のブロック製品を超えて、スナック感覚かつフードサービス向けのSKUへと展開する余地を生み出している。その証左として、Better Natureは2025年4月にドイツのREWE店舗数百店で有機テンペの取り扱いを拡大し、主流流通の成長を示した。また英国拠点のTiba Tempehは2025年3月にNPIF II Maven Equity Financeから100万英ポンドの資金調達を受け、発酵能力と地域供給網の拡大を図った。
事業運営面での機会は、生産規模拡大に伴う一貫性、賞味期限、コンプライアンスの改善に集中している。EU森林破壊防止規則(EUDR)は、原産地を検証するために地理位置情報と第三者認証を義務付けており、テンペのポジショニングと市場アクセスにおける検証済み調達の役割を強めている。
最近の産業開発事情 テンペ市場
- 2026年5月:Maple Leaf Foodsは、植物由来ブランドYves Veggie Cuisineの再始動計画を発表し、2026年夏に製品を店舗展開する予定である。これは植物性タンパク質分野におけるポートフォリオへの関心の再燃と小売棚での競争を示すものであり、テンペブランドはより広範な代替肉製品群と競合している。
- 2025年4月:Better NatureがドイツのREWE店舗数百店で有機テンペの取り扱いを拡大し、欧州における主流流通の急速な拡大を裏付け、標準的な食料品チャネルでのテンペの認知度を高めている。
- 2024年3月:Maple Leaf Foods傘下のLightlifeが、オリジナルおよびスモークチポトレ味のテンペプロテインクランブルを発売し、下ごしらえの工程を減らすことでフードサービスや家庭料理での採用を容易にし、テンペの用途を広げた。
テンペ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、テンペ市場は主要消費地域における(フレッシュ/チルドおよび冷凍の)テンペ製品から生み出される小売およびフードサービスの販売額(米ドル建て)として定義されます。
調査範囲の除外事項:テンペとして販売されていない隣接する発酵大豆食品および非テンペ系代替肉製品は除外します。
セグメンテーション概要
- 形態別
- フレッシュ/チルド
- 冷凍
- エンドユーザー別
- 小売
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストア
- オンライン小売店
- その他の流通チャネル
- 外食サービス
- 小売
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、食品カテゴリーとしてのテンペの需要背景を特定し、それを製品の取引上の分類・販売方法と整合させることから始まります。USDA等の各国農業機関の公開資料、作物およびタンパク質原料に関するFAOSTAT、貿易動向シグナルのためのUN Comtrade、統計機関が公表する消費者物価系列などを参照します。
前提条件を現実に即したものとするため、カテゴリー定義のためのコーデックス・アリメンタリウスおよび食品表示規制、生産・保存パターン(フレシュ/チルド対冷凍)に関する査読済み栄養・食品科学ジャーナル、ポートフォリオ構成とチャネル優先事項に関する企業の財務報告書および投資家向けプレゼンテーションも活用しています。選択的なケースでは、企業財務データおよびインテリジェンスデータベース、さらには輸出入貨物レベルのデータベースを照合し、主に地域活動と製品動向のサニティチェックに使用しています。これらのデスクソースはあくまで例示であり、データ収集、検証、および明確化のために他の多数の公開・有料資料が使用されています。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの前提条件の中で最も重要なもの、特に価格ポジショニング、チャネルミックス(小売対フードサービス)、およびフレッシュ/チルドと冷凍形態の切り替え頻度を検証するために活用されます。APAC、EMEA、アメリカ大陸の生産者、流通業者、原材料・包装関係者、小売・フードサービスバイヤーと対話することで、最終モデルが公表されたヘッドラインだけでなく、実際の購買行動を反映したものとなるよう努ています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:15% | APAC:43% |
| 中位層:50% | 部門/ユニットリーダー:31% | EMEA:32% |
| 中小規模プレイヤー:16% | マネージャー:54% | アメリカ大陸:25% |
市場規模算定と予測
規模算定は、食品カテゴリー支出とチャネルレベルの消費シグナルを地域別のテンペ価値に変換し、定義された調査範囲に照合するトップダウン型の需要プール再構築手法を用いて構築されています。並行して、サンプリングされたブランドおよびプライベートラベルの価格帯、標準的なパックサイズ、主要チャネルにおける観察されたアソートメント数を用いた選択的なボトムアップ近似を実施し、最初の推計が高すぎるまたは低すぎる場合に合計値を調整しています。
モデルを繰り返し形成する主な投入要素には、植物性タンパク質アソートメント内でのテンペ浸透率、小売対フードサービスの分割、フレッシュ/チルド対冷凍のミックス、形態別の平均販売価格の推移、および植物性食事への移行に連動した域レベルの消費トレンドが含まれます。ギャップが生じた場合(例えば、小規模な地元ブランドへの可視性が限られている場合)、インタビューからの情報に基づく範囲を用いて補完し、チャネルチェックを通じて影響を上限設定することで、推計値が乖離しないようにしています。
予測については、シナリオ分析を適用し、価格インフレ、現代的小売におけるカテゴリー拡大、クイックサービスおよびカジュアルダイニングにおけるメニュー採用などのドライバーに関する回帰スタイルの見解に基づいています。成長率は専門家とともに検討され、短期的な急上昇が根拠なく将来に持ち越されないようにし、最終的な軌跡が流通および供給拡大計画と整合するよう維持されています。
データ検証と更新サイクル
検証は独立したシグナル間の繰り返しトライアンギュレーションによって行われ、単一のデータポイントが市場全体を左右しないようにしています。アナリストは、貿易動向、カテゴリー価格帯、報告されたチャネルモメンタムと照合して出力を比較し、フレッシュ/チルドと冷凍間突然のシェア変動などの異常を調査します。
承認前に、モデルは多段階の内部レビューを経て、前提条件が地域および年度間で一貫しているかチェックされ、主要変数が期待される範囲を外れた場合には確認のための追加ヒアリングが実施されます。レポートは年次で更新され、大規模な設備変更や大幅な価格変動などの重要なイベントが発生した場合には中間更新が行われます。納品直前には最終確認が完了し、クライアントが最新の更新済み見解を受け取れるようにしています。
Mordor Intelligenceのテンペ市場規模算定と他の公表推計との比較
公表されているテンペ市場の数値がしばしば大きく乖離して見えるのは、各発行者がテンペ収益として何を計上するかの線引きが異なり、基準年も異なるためです。チャネルカバレッジ、価格積み上げロジック、通貨タイミングの違いも、成長に関するストーリーが似通っていても乖離を拡大させる可能性があります。
一部の推計は、テンペをより広範な植物性食品または発酵食品セットと混合したり、テンペとして販売されていない即食タンパクアイテムを含めることで範囲を広げています。Mordor Intelligenceでは、小売およびフードサービスにおけるフレッシュ/チルドおよび冷凍形態で販売されたテンペのみを計上しており、同一の棚セットに並んでいても隣接する大豆食品は除外しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.19 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 5.54 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、より広いカテゴリー処理を適用しているようで、隣接する植物性または調製済みタンパク質製品を取り込み、テンペのみの見解と比較して暗示される価値を引き上げる可能性があります。 |
| 産業出版社B | 5.17 ビリオン 米ドル(2023年) | より早い年にモデルを基準とし、即食などより広い形態グループを含んでおり、テンペの定義が本調査で追跡する小売およびフードサービスのテンペ品目に限定されていない場合、合計値が高くなる可能性があります。 |
表の乖離は主に、テンペの定義の厳密さ、および現在の価値をスケールするために使用される年価格構造に起因しています。各ステップを観察可能なチャネル活動、形態ミックス、および再確認可能な価格帯に結びつけることで、クライアントが流通や設備の計画を立てる際に、当社のアプローチは再現・説明が容易なものとなっています。
レポートで回答される主要な質問
テンペ市場の現在の規模はどのくらいですか?
テンペ市場は2026年に22億9,000万米ドルに達し、CAGR 8.43%で2031年までに32億8,000万米ドルに達すると予測されています。
2026年から2031年にかけて最も速く成長する地域はどこですか?
アジア太平洋地域は10.41%のCAGRを記録すると予測されており、インドネシア、中国、インド、東南アジアが牽引する最も強い地域成長となっています。
勢いを増している製品形態は何ですか?
冷凍テンペは最も成長の速い形態セグメントであり、賞味期限の延長とeコマースとの親和性から9.55%のCAGRを達成すると見込まれています。
政府の政策はテンペの採用をどのように支援していますか?
米国農務省は現在、連邦栄養プログラムにおいてテンペ28グラムを肉類代替品として認定しており、米国は精密発酵の研究開発に1億2,500万米ドルを充当しています。