
冷蔵加工食品市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 0.9 兆米ドル |
| 市場規模 (2031) | 1.21 兆米ドル |
| 成長率 (2026 - 2031) | 6.10 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
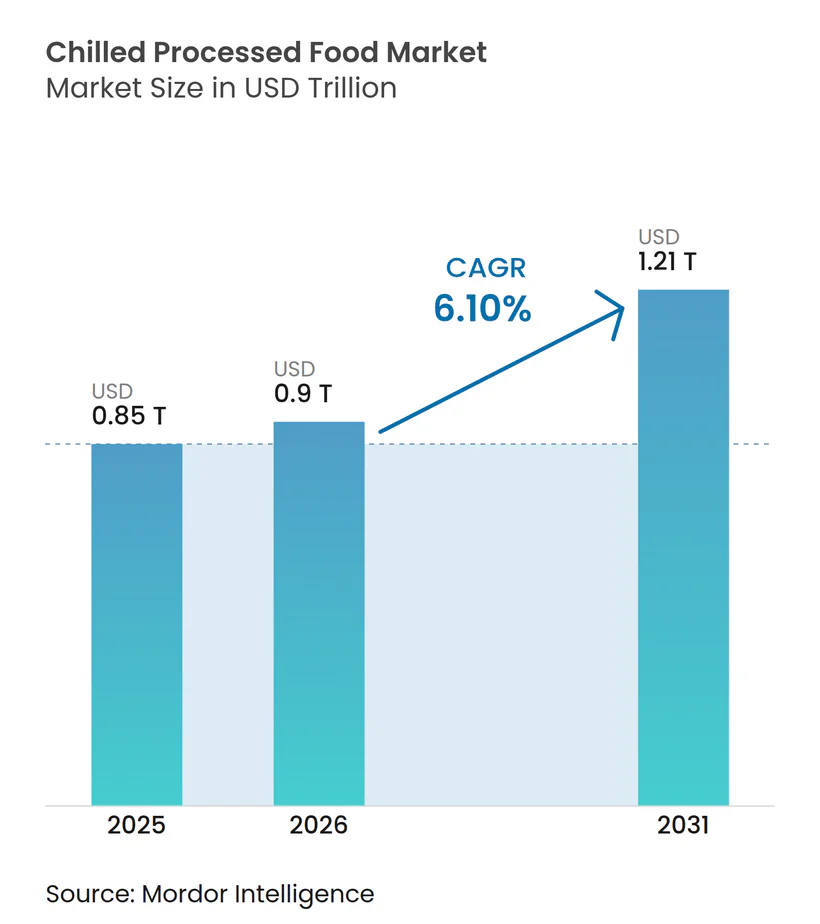
Mordor Intelligenceによる冷蔵加工食品市場分析
2026年の冷蔵加工食品市場規模は9,000億米ドルと推定され、2025年の8,500億米ドルから成長し、2031年には1兆2,100億米ドルに達する見通しで、2026年から2031年にかけてCAGR 6.10%で成長します。高度なコールドチェーンシステムの広範な普及、都市化の加速、革新的な製品保存技術への継続的な投資が、この市場拡大を総合的に牽引しています。時間的制約のある消費者は、利便性の高い即食・調理用製品形態をますます好む傾向にあり、家禽肉や魚介類などのタンパク質豊富な選択肢への需要の高まりが引き続き数量成長を支えています。主要経済圏における厳格な持続可能性規制に対応するため、企業は環境責任と最適な賞味期限性能の維持のバランスを実現するべく包装ソリューションを再設計しています。競争の激しさは中程度にとどまっているものの、世界の主要プレーヤーは垂直統合やデジタルトレーサビリティシステムの導入などの戦略を活用して利益率を守っています。これらの取り組みは、栄養素を保持し廃棄物を最小化する製品を重視する健康志向の消費者の嗜好と合致しています。
主要レポートのポイント
- 製品カテゴリー別では、加工家禽肉が2025年の冷蔵加工食品市場シェアの24.12%を占めてトップとなり、レディミールは2031年にかけてCAGR 7.62%で拡大する見込みです。
- 包装タイプ別では、パウチが2025年に40.55%の売上シェアを占め、箱は2031年にかけてCAGR 6.31%で成長する見通しです。
- 形態別では、即食製品が2025年の冷蔵加工食品市場規模の62.68%を占め、調理用セグメントは2031年にかけてCAGR 8.19%で拡大しています。
- 流通チャネル別では、オフトレードが2025年に64.02%のシェアを保持し、オントレードは2031年にかけてCAGR 7.65%で回復する予測です。
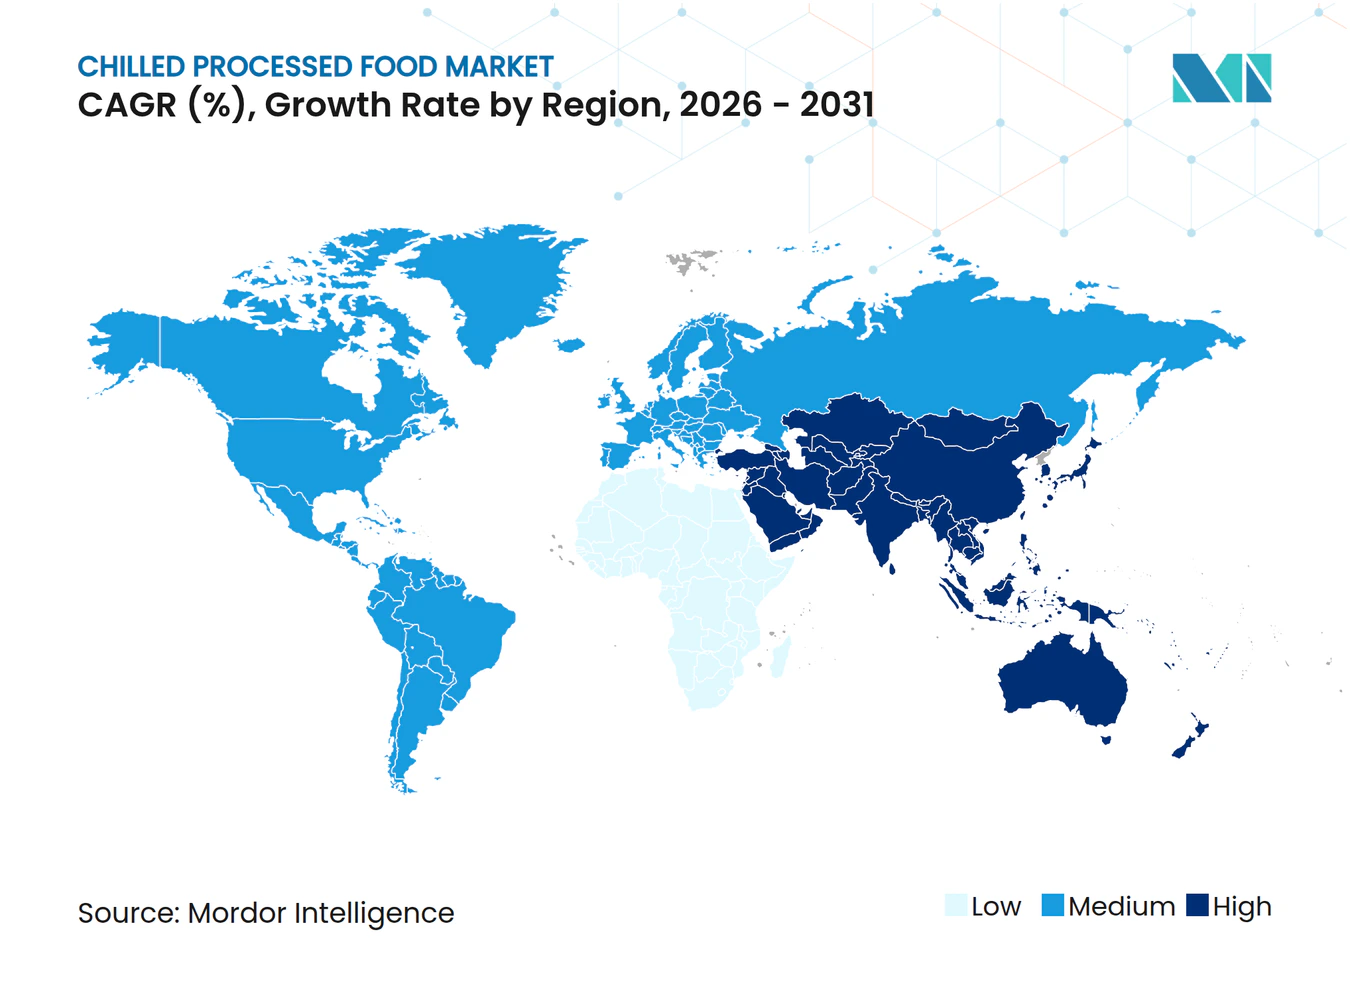
- 地域別では、欧州が2025年に33.10%のシェアを占め、アジア太平洋は2031年にかけて最速のCAGR 7.92%が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市化と多忙なライフスタイルがレディミール需要を促進 | +1.2% | 世界全体、特にアジア太平洋の大都市圏 | 中期(2〜4年) |
| 保存技術の進歩が加工食品需要を急増させる | +0.9% | 北米および欧州、アジア太平洋へ波及 | 長期(4年以上) |
| タンパク質豊富な冷蔵肉への需要を高める意識の向上 | +0.8% | 世界の高所得地域 | 短期(2年以内) |
| コールドチェーン物流インフラの世界的拡大 | +1.1% | アジア太平洋が中核、中東および南米へ波及 | 長期(4年以上) |
| 小売およびオンライン食品流通の拡大が製品供給を強化 | +0.6% | 世界全体 | 中期(2〜4年) |
| 包装の革新が製品の賞味期限を延長 | +0.8% | 世界全体、特にアジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
都市化と多忙なライフスタイルがレディミール需要を促進
都市人口の増加は食品消費パターンに大きな変化をもたらしており、時間的制約を抱える消費者が従来の食事準備よりも利性を優先するようになるにつれ、レディミールの急速な普及が進んでいます。共働き世帯の増加は、この需要を牽引する重要な要因です。労働統計局[1]によると、2024年にはアメリカ合衆国における既婚夫婦世帯の49.6%で両配偶者が就業しており、多忙な世帯における効率的な食事ソリューションとしての即食(RTE)食品への依存度の高まりが浮き彫りになっています。USDAの畜産・家禽見通しは、2025年までに牛肉生産量が257.9億ポンドに達すると予測しており、レディミール用途の需要増加に対応するための加工肉の安定供給が確保される見込みです[2]。この人口動態の変化は、都市型ライフスタイルの制約に合わせた小分け・長期保存可能な製品への継続的な需要を生み出しています。都市化と共働き世帯の増加が相まって、食事準備に充てられる時間が引き続き減少するなか、このトレンドはさらに加速しています。規制の枠組みもこうした変化に対応するかたちで進化しています。例えばカナダでは、2026年1月に施行予定のパッケージ前面栄養表示義務化により、ナトリウム・飽和脂肪・糖分の規定閾値を超える包装済み食品に対してより明確な栄養情報の表示が義務付けられ、消費者への透明性が高まることになります。
保存技術の進歩が加工食品需要を急増させる
冷却・保存技術の進歩が製品品質と賞味期限を変革しています。冷蔵保存温度の標準的な引き上げにより、食品安全性を損なうことなくエネルギー消費を大幅に削減できる可能性があり、業界全体での効率向上が期待されます。21 CFR 177.1360に基づいて規制されるエチレン酢酸ビニル・ビニルアルコール共重合体などの包装材料の革新は、食品接触安全規制を遵守しながら賞味期限の延長を支援します。これらの技術的改善は食品廃棄物を最小化するだけでなく、コールドチェーンインフラが未発達な新興市場における流通範囲の拡大にも貢献します。さらに、ハザード分析とリスクベースの予防管理に関するFDAのドラフトガイダンスは、サプライチェーン全体にわたる食品安全維持における技術の重要な役割を強調しています。
タンパク質豊富な冷蔵肉への需要を高める意識の向上
消費者の健康意識の高まりとともに、タンパク質を重視した食習慣への大きなシフトが起きています。冷蔵肉製品は冷凍品と比較して新鮮さが認識されやすく、生肉と比べて賞味期限が長いことから注目を集めています。USDAによると、タンパク質強化加工肉製品への需要増加に牽引され、2025年までに豚肉生産量は285億ポンドに達すると予測されています。英国では、動植物衛生機関の研究所への2億英ポンドの戦略的投資が、生物安全対策の強化、家畜の健康保護、および世界の加工肉輸出市場における国の競争力強化を目的としています[3]。さらに、9 CFR第417部に基づくHACCP要件の実施は、食肉加工施設に対して包括的なハザード分析を義務付けています。この規制の枠組みは製品の安全性を確保するだけでなく、市場におけるタンパク質豊富な冷蔵肉製品のプレミアムポジショニングを支援します。
コールドチェーン物流インフラの世界的拡大
冷蔵加工食品市場は、生鮮食品や温度管理が必要な製品への需要の高まりに対応するためのコールドチェーン物流インフラの拡大を主な原動力として、著しい成長を遂げています。食料安全保障の強化と収穫後損失の削減を目的とした政府投資が、コールドチェーンインフラの大幅な進歩を促進しています。これらの取り組みにより、企業はこれまで十分にサービスが行き届いていなかった地域での市場プレゼンスを拡大し、新たな成長機会を創出しています。英国では、トラックストップ施設への4,300万英ポンドの投資が物流ネットワークを強化しており、これは温度管理された食品流通システムの完全性を維持するために不可欠です[4]。この投資は、サプライチェーンの効率性確保における強固なインフラの重要性を示しています。同様に、中国の2025年政策フレームワークは、特別債券や補助金などの金融手段に支えられた大規模な設備アップグレードを優先しています。これらの措置は、特に農業・食品加工セクターにおけるコールドチェーンシステムの近代化を目指し、運用能力の向上と市場拡大の促進を図っています。さらに、21 CFR 1250.34に基づく冷凍設備規制への準拠は、精密な温度監視と汚染防止のための高度なシステムの採用を求めています。これらの規制基準は、コールドチェーンインフラの技術的品質、信頼性、および全体的なパフォーマンスを向上させ、グローバルなベストプラクティスとの整合性を確保する上で重要な役割を果たしています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 生鮮品との競争が成長を阻害 | -0.7% | 生鮮サプライチェーンが密な先進市場 | 短期(2年以内) |
| 厳格な食品安全規制が成長を制限 | -0.5% | 北米および欧州、世界的に拡大 | 中期(2〜4年) |
| 高い資本投資要件が最終製品のコストを増加 | -0.4% | アジア太平洋 | 短期(2年以内) |
| 冷蔵食品の短い賞味期限が需要を低下 | -0.5% | 世界全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
生鮮品との競争が成長を阻害
生鮮食品の代替品は、品質と健康上の利点に関する認識を活用することで競争力学を激化させています。消費者の嗜好は、利便性を犠牲にしてでも最小限の加工品へとシフトしています。地産地消の食品運動の拡大が加工食品のポジショニングを揺るがしており、特に短いサプライチェーンが生鮮品へのアクセスを容易にする先進市場でその傾向が顕著です。2024年英国食料安全保障レポートは、世界の食料生産が人口増加に対応していることを強調しており、加工品の代替品として直接競合する生鮮食品の安定供給を確保しています。生鮮農産物の季節的な価格変動は、特に収穫ピーク時に加工食品メーカーに対して定期的なマージン圧力をもたらします。USDAによる生鮮食品の取り扱い改善を通じた食品ロスと廃棄の最小化への取り組みは、製品の賞味期限を延長し、加工食品との競争をさらに激化させると予想されます。生鮮食品消費を促進する消費者教育キャンペーンが加工食品の市場シェアを侵食しており、メーカーは競争力を維持するために利便性や栄養価などの分野での革新を迫られています。
厳格な食品安全規制が成長を制限
食品安全基準がますます厳格化するにつれ、規制遵守コストの上昇が企業に影響を与えています。FDAのHACCP実施要件は、詳細なハザード分析と予防管理システムを義務付けています。さらに、FDAの食品トレーサビリティ最終規則は加工食品メーカーにサプライチェーン文書の強化を求め、運用コストと複雑性の増大につながっています。中国やインドからのエビに対するアンチダンピング関税などの国際貿易調査は、サプライチェーンを混乱させ費用を増大させる規制措置を浮き彫りにしています。H5N1の拡散抑制を目的とした州間乳牛移動の義務的検査というUSDAの措置は、疾病管理措置がサプライチェーンの柔軟性を制限し得ることを示しています。食品接触材料の抽出限界を定める21 CFR 177.1360に基づく包装規制は、広範な試験と検証を必要とし、製品開発コストを増加させ市場投入までの時間を遅延させます。さらに、特殊小売プロセスに関する食品・医薬品官吏協会のHACCPガイダンスは、革新的な加工方法に対する規制承認の必要性を強調しており、新技術の採用を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
レディミールがイノベーションを牽引加工家禽肉は2025年の冷蔵加工食品市場シェアの最大24.12%を維持しており、効率的な飼料からタンパク質への変換と幅広いレシピへの汎用性に支えられています。しかし、レディミールは都市部の消費者がバランスの取れた栄養を提供する便利な温めるだけの食事ソリューションをますます求める中、CAGR 7.62%で成長軌道をリードしています。北米における堅調な畜産生産と世界的に安定した野菜供給が、大規模なアントレ製造に不可欠な安定した原材料パイプラインを確保しています。企業は、一人世帯向けに設計されたエスニックフレーバーの革新と個別包装によって製品を差別化しています。
冷蔵加工食品市場は、高食物繊維穀物ブレンドや低ナトリウムソースなどのプレミアム栄養機能を統合することで付加価値を高めています。魚介類レディミールは、Denholm Seafoodsでの冷凍技術アップグレードに対する英国のシーフードファンド助成金を含む、オメガ3摂取を促進する政府の取り組みに支えられ、力強い成長を遂げています。さらに、ピザ、スープ、麺類などの製品は、消費者が経済的不確実性の中で裁量支出を調整する中でも、コンフォートフードとしてのポジショニングを活用して需要を維持しています。


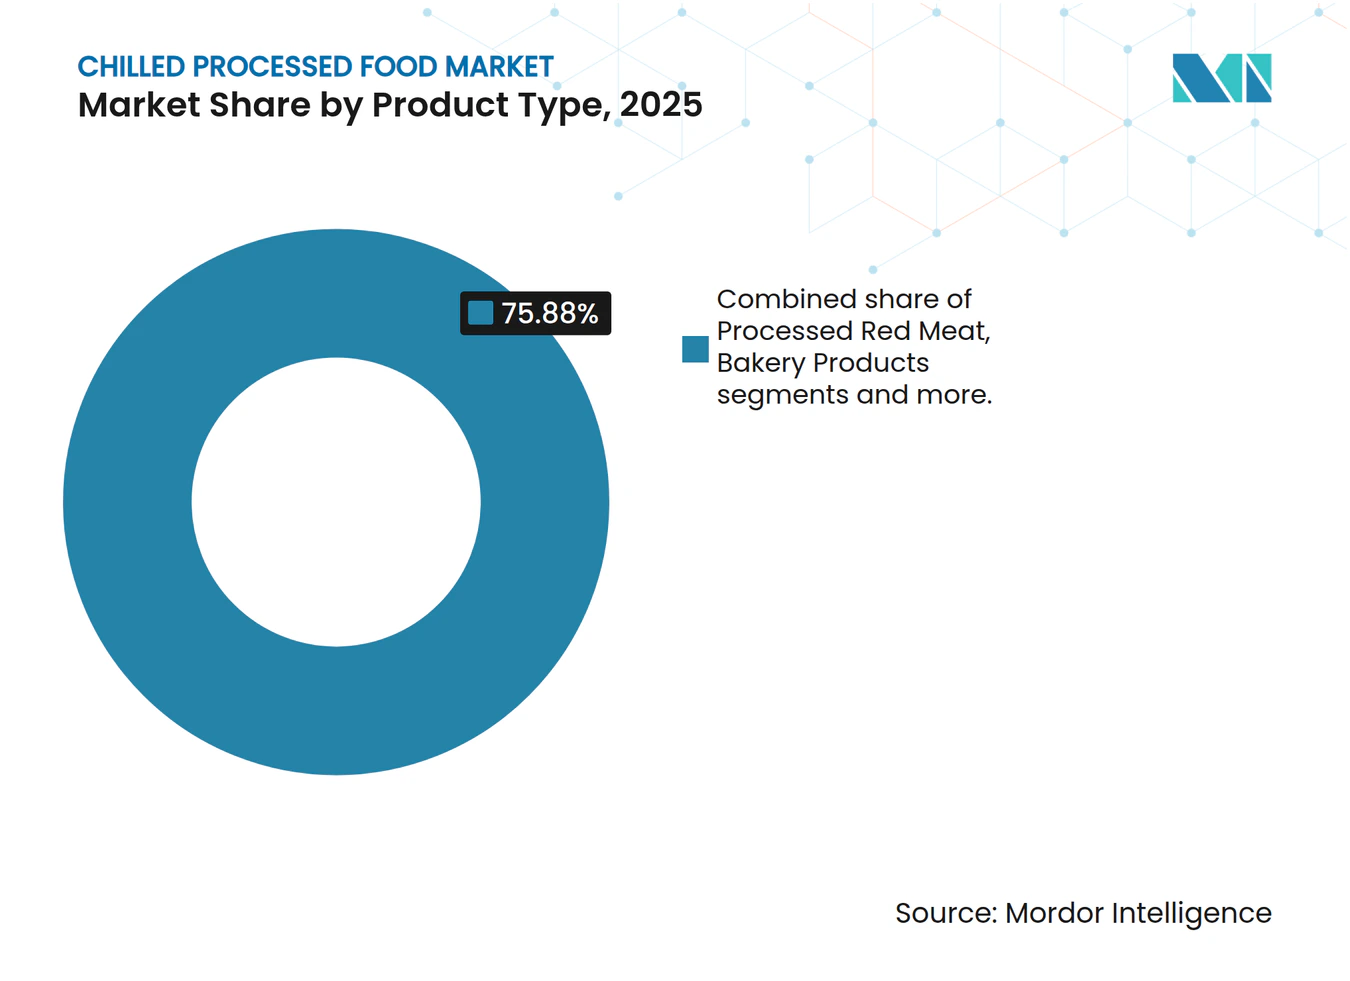
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
包装別:
持続可能性が箱の成長を牽引2025年には、パウチが軽量輸送に関連するコスト効率に牽引され、市場売上の40.55%を占めました。しかし、小売業者が循環経済の目標に沿ったファイバーベースの包装形態をますます採用するにつれ、箱はCAGR 6.31%で成長すると予測されています。冷蔵加工食品市場では、家庭での分別を簡素化する標準化されたパッケージ表示スキームの実施を条件として、リサイクル可能なカートンソリューションの大幅な成長が見込まれています。大手コンバーターは耐湿コーティングを統合しており、構造的完全性を損なうことなく冷凍対応包装を実現しています。
企業が2026年の欧州包装廃棄物コンプライアンス閾値を満たすべく取り組む中、モノマテリアルパウチと紙ベーストレイの採用が加速しています。一方、箱はカナダの今後のパッケージ前面表示要件に沿った栄養グラフィックに理想的な大きな印刷面を提供し、健康志向の消費者をターゲットとするプレミアムSKUに好まれる選択肢となっています。メーカーはカートンライン自動化への投資を、拡大生産者責任費用の削減による長期的なコスト削減の可能性と比較検討しています。予測期間中、包装の革新は製品ライフサイクル終了時のリサイクル可能性とバリア機能のバランスを優先するでしょう。
形態別:
調理用が勢いを増す即食製品は2025年の総売上の62.68%を占め、即時消費の利便性への根強い需要を反映しています。一方、調理用セグメントはCAGR 8.19%で著しい成長を遂げており、生の食材を調達することなくより充実した調理体験を求める消費者に牽引されています。パンデミック後の時代において自宅での食事が改めて重要性を増す中、冷蔵加工食品市場、特にマリネされたタンパク質や半揚げ野菜はさらなる拡大が期待されています。小売業者は、味付け肉、ソース、付け合わせ野菜を統合した食事キットスタイルのバンドルを統合価格で提供することでこの需要に対応しています。
HACCPへの準拠は、部分調理とブラストチリングプロセス中の製品安全性を確保し、病原体管理措置に対する消費者の信頼を高めています。調理用カテゴリーはまた、エアフライヤーの普及拡大を活用し、最小限の油使用でカリッとした食感を実現できることを強調しています。栄養の透明性は、調味料を好みに合わせて調整できる柔軟性を重視する健康志向のミレニアル世代にアピールしています。さらに、エネルギーコストが変動する中、オーブンやコンロでの短時間調理向けに設計された製品は、従来の長時間調理方法に対するコスト効率の高い代替品を提供しています。
流通チャネル別:
オントレードの回復が加速2025年には、オフトレード販売が市場を支配し、総売上の64.02%を占めました。スーパーマーケット、会員制倉庫型店舗、電子商取引プラットフォームは、パンデミックによって形成された消費者行動を活用してその優位性を維持しました。デジタル食料品プラットフォームは、ターゲットを絞ったプロモーションとバンドルオファーを活用することで冷蔵加工食品市場の成長を牽引しています。さらに、小売プライベートブランドは顧客維持戦略を強化し利益率を守るために独自の冷蔵製品ラインを展開しています。
オントレード販売はCAGR 7.65%で力強い回復を遂げています。レストラン、カフェテリア、ホテルは、年間を通じた安定した供給を確保する冷蔵食材を統合することでメニューを強化しています。2023年に2,070億トンキロメートルに達した英国の国内貨物輸送量は、ホスピタリティサプライチェーンの活性化を裏付けています。業界事業者はIQF野菜と個別包装タンパク質を採用してキッチン業務を最適化し食品廃棄物を削減しています。このセグメントの成長は、プレミアム食材の真正性と信頼性の高い官能品質への需要に牽引されており、進化する消費者の期待に応えています。

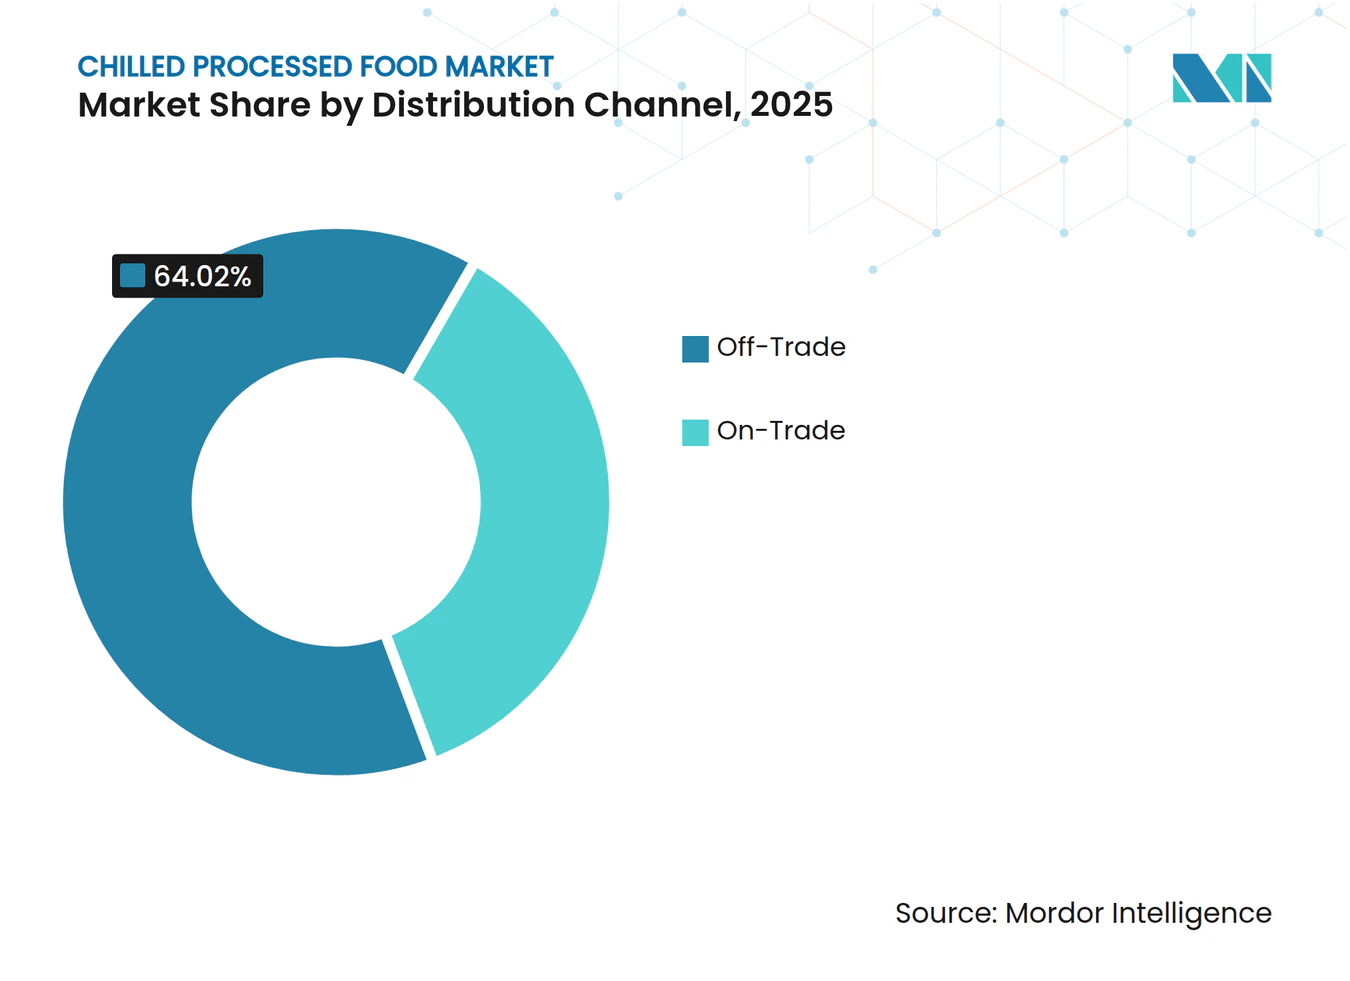
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ヨーロッパ チルド加工食品市場
ヨーロッパは2025年の収益の33.10%を占めており、長年にわたって確立されたコールドチェーンの普及と多様な消費者基盤を裏付けています。EUの持続可能性規制は、ブランドに対して測定可能な廃棄物削減とリサイクル可能な包装ソリューションの提供を促ており、平均販売価格の高いプレミアムセグメントを創出しています。ユーロスタットによると、牛および豚の頭数のわずかな減少により、地域のチルド肉の供給が逼迫し、付加価値製品の価格安定を支えています。イノベーションの取り組みは現在、本格的な地域の風味を維持しながら、高齢化する人口に合わせた栄養強化された便利なミールソリューションに焦点を当てています。
アジア太平洋 チルド加工食品市場
アジア太平洋地域は最も成長が速い地域であり、都市化と可処分所得の増加に牽引され、2031年までに7.92%のCAGRが予測されています。冷蔵倉庫のインフラ整備を目的とした補助金などの政府の取り組みは、冷蔵デポの農村電化を加速させる上で極めて重要な役割を果たしています。これらの取り組みは、特に第三層都市におけるタンパク質製品の入手可能性を拡大し、高まる消費者需要に応えています。さらに、風味や分量のカスタマイズは、アジア太平洋市場全体の多様かつダイナミックな食の好みに効果的に対応するための企業の戦略的優先事項であり続けています。
北アリカ チルド加工食品市場
北アメリカは、強固なサプライチェーンと冷凍カテゴリーに精通した消費者基盤に支えられ、引き続き大きな影響力を発揮しています。USDAは、国内需要と輸出需要の両方を満たすのに十分な牛肉生産量を見込んでおり、ミールメーカーへの安定した原材料供給を確保しています。カナダでは、2026年に施行予定の栄養表示規制が、製品の処方見直しとフロントパネル表示の明確化を促しています。市場の成長は、小売業者が従来のタンパク質製品と並んで植物性チルドオプションを重視する中、嗜好性と増大するクリーンラベル製品への需要のバランスをいかに取るかにかかっています。
規制環境
2026年、主要な冷蔵加工食品市場全体で食品安全とトレーサビリティのコンプライアンスが強化され、調理済み食品や温度管理サプライチェーンにおける文書化・検証要件が高まった。米国では、特定食品の追加トレーサビリティ記録要件に関するFDA FSMA規則が2026年1月20日にコンプライアンス期日を迎え、対象食品リストおよび関連するコールドチェーン拠点全体で記録保持の要件が拡大した。欧州連合では、規則(EC)2073/2005の微生物基準を改正する規則(EU)2024/2895が2026年7月1日に適用開始となり、賞味期限全体を通じたリステリア・モノサイトゲネスに関する調理済み食品の要件が強化され、賞味期限試験、環境モニタリング、包装性能検証への重視が高まった。
貿易関連の管理も、グローバルな製造業者や輸出業者に新たな運用上のチェックポイントを追加した。中国では、GACC令第280号の実施指針(2026年6月1日施行)により、施設登録および公式推薦要件が導入され、これは陸生動物・水産物を取り扱う海外の冷蔵倉庫施設にも適用され、冷蔵肉・水産物の輸入コンプライアンスの業務フローに影響を与えている。世界レベルでは、コーデックス委員会が2026年7月に、鶏肉中のカンピロバクターおよびサルモネラ、食品中のリステリア・モノサイトゲネスの管理に関する指針の改訂を採択し、多国籍の冷蔵加工食品サプライチェーンにおける各国の検査重点や顧客監査基準を形成する調和された基準点を強化した。
バリューチェーン分析
冷蔵加工食品のバリューチェーンは、農産物・畜産物(肉、鶏肉、水産物、乳製品、野菜)の投入から始まり、原料加工、調合と調理または部分調理、急速冷却、包装、冷蔵保管を経て、冷蔵輸送による小売・フードサービスへの流通に至る。HACCPプログラム、調理済み食品の微生物基準、トレーサビリティの記録保持といったコンプライアンス主導の管理が、工程設計、包装選定、賞味期限検証への影響を強めている。温度の完全性は、倉庫、クロスドック、ラストマイル配送における継続的な冷蔵にも依存する。
コールドチェーンのインフラと輸送能力の確保は、コストとサービスを左右する主要な要因のままである。北米では、Americoldが2025年8月にCPKCと共同でカンザスシティに33万5,000平方フィートの輸出入ハブを開設し、米国とメキシコ間の冷蔵インターモーダル輸送の流れを支えた。また同社は2025年9月にDP Worldとの提携により、ジェベル・アリ港に4万パレット分の冷蔵保管施設を追加し、地域流通を支えている。同時に、リーファートラックの輸送能力の逼迫は、ピーク時期における実行リスクを高めている。C.H. Robinsonは、キャリアの輸送能力制約に関連して、2026年の米国冷蔵トラック輸送のマイル当たりコストの見通しが大幅に上昇すると報告しており、これにより製造業者や小売業者は、冷蔵調理済み食品やタンパク質製品のサービスレベルを維持するため、早期計画、インターモーダル選択肢、ネットワーク統合へと動いている。
競争環境
市場集中度
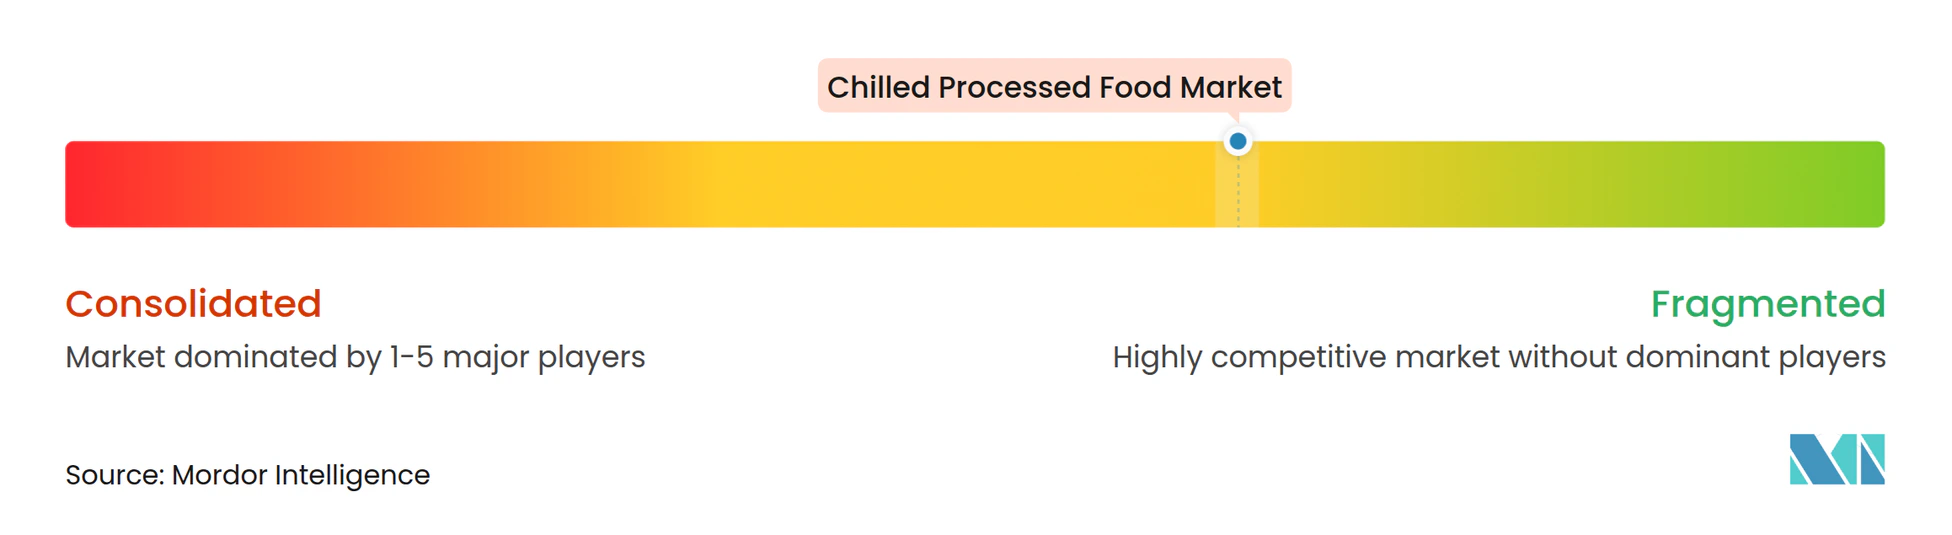
冷蔵加工食品市場は中程度に分散しており、ベンダーはイノベーション、価格設定、流通において競争しています。加工食品は品質を維持するために非常に低い温度で保存する必要があり、高い資本投資が必要です。そのため、これはベンダーにとって主要な課題と見なされています。冷蔵加工食品市場の主要プレーヤーには、Nestlé S.A.、Kraft Heinz Company、Vion Food Group、Conagra Brands, Inc.、General Mills, Inc.などが含まれます。
中規模プレーヤーは、アレルゲンフリーや高タンパク質専門品などのニッチ市場に焦点を当てることで戦略的なポジショニングを図っています。これらの企業は、大規模な資本支出を負担することなく輸出市場に参入するために、委託製造契約を頻繁に活用しています。高度な冷凍技術への投資とスマート倉庫自動化システムの導入が運用効率を高めています。これらの進歩はスループットを向上させるだけでなく、エネルギー消費を削減し、競争の激しい市場環境において大きなコスト優位性を提供します。
消費者の嗜好が変化する規制要件とともに進化し続ける中、クリーンラベル、新鮮さ、利便性、環境的持続可能性を兼ね備えた製品の開発を優先する企業が市場リーダーシップを確保するのに有利な立場にあります。技術的進歩を統合しサプライチェーン業務を最適化することで、これらの企業はこの急速に拡大するセクター内の成長機会を活用しています。
冷蔵加工食品業界のリーダー
-
Kraft Heinz Company
-
Vion Food Group
-
Conagra Brands, Inc.
-
General Mills, Inc.
-
Nestlé S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
冷蔵加工食品市場 このレポートでカバーされる企業
- Nestle S.A.
- Kraft Heinz Company
- Vion Food Group
- Conagra Brands, Inc.
- General Mills, Inc.
- Hormel Foods Corporation
- Grupo Bimbo SAB de CV
- Mondelez International Inc.
- Tyson Foods Inc.
- WH Group Ltd.
- JBS S.A.
- Sigma Alimentos S.A. de C.V
- Maple Leaf Foods Inc.
- Ajinomoto Co. Inc.
- Nomad Foods Ltd.
- Smithfield Foods Inc.
- Baiersbronn Frischfaser Karton GmbH
- TS Foods Limited
- Midland Chilled Foods
- Signature International Foods India Private Limited
市場機会と将来展望
調理済み食品の安全性とトレーサビリティに関する規制強化により、冷蔵加工食品における実証済みの賞味期限延長・モニタリングソリューション、より高頻度の環境管理、検証済みの包装性能、サプライチェーン全体の文書化への需要が高まっている。2026年7月1日に適用された規則(EU)2024/2895により、賞味期限全体にわたるリステリア管理への運用上の重点が強まり、Chilled Food Associationは2026年1月に実施を支援するガイダンスを発表した。この組み合わせにより、製造業者が検証手法を標準化し、冷蔵品質を保護する工程管理や包装形態への投資を正当化するための道筋がより明確になっている。
機会は、調理済み食品や冷蔵ミールソリューションの全国展開を簡素化する、拡張性のある多温度帯の生産・流通拠点にも集中している。カナダでは、Factor Mealsが2026年6月、カルガリーに5万平方フィートのキッチン・流通センターを開設し、全国配送を支えている。英国では、Compass Groupが2026年7月、年間7,000万食の生産能力を持つ1万平方メートルの食品工場をダービーに設置すると発表し、調理済みミール製品向けの生産能力拡大が続いていることを示している。物流・貿易インフラへの投資も、冷蔵ポートフォリオの新たな余地を広げている。例えば、2026年6月に発表された、ロッテルダム・フードハブにおける冷蔵・冷凍保管施設およびターミナルインフラを備えた38ヘクタールの開発協定は、欧州における温度管理食品の輸入、加工、流通のスループット向上を後押ししている。
最近の産業開発事情 冷蔵加工食品市場
- 2026年6月:The Kraft Heinz Companyは、2026年7月1日付で発効する新たなグローバル運営体制を発表し、3地域への再編と調達・サプライチェーンの一元化を行った。この変更は、加工・冷蔵ポートフォリオにおける調達とコールドチェーン実行のエンドツーエンドの管理を強化しつつ、各市場での意思決定を簡素化することを目的としている。
- 2025年7月:BRFはサウジアラビアにおける国内展開を拡大するため、冷蔵チキンラインを導入した。この発売により、冷蔵タンパク質製品の現地入手性が高まり、コールドチェーン能力と近代的小売形態の拡大に伴って、冷蔵製品ラインナップの深化を支えている。
- 2024年8月:Mars IncorporatedはKellanovaの買収を完了し、Eggoブランドの朝食用食品やMorningStar Farmsなどのブランドをポートフォリオに追加した。この取引により、利便性主導の消費機会と重なる包装食品カテゴリーにおける規模が強化され、小売・フードサービスにおけるチャネル交渉力に影響を与える可能性がある。
冷蔵加工食品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場は冷蔵状態で加工・販売される包装食品を対象としており、購入・消費に至るまでの保管・輸送・小売の各段階を通じて冷蔵管理が維持されるものを指します。
対象外の範囲:冷凍加工食品、常温保存可能な包装食品、および加工されていない形態で販売される生鮮の食肉・水産物・農産物は対象外とします。
セグメンテーション概要
- 製品タイプ別
- 加工赤身肉
- 加工家禽肉
- 加工魚・魚介類
- 加工野菜・ポテト
- ベーカリー製品
- レディミール
- ピザ・スープ・麺類
- 包装別
- パウチ
- 箱
- その他
- 形態別
- 即食(RTE)
- 調理用(RTC)
- 流通チャネル別
- オフトレード
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア・食料品店
- オンライン小売店
- その他の流通チャネル
- オントレード
- オフトレード
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米
- 中東およびアフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東およびアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、冷蔵食品の供給、コールドチェーンの普及状況、および小売ダイナミクスに関する一貫した事実基盤を構築するために活用されました。消費量および価格系列については、USDA、ユーロスタット、FAO、各国統計局などの公的情報源を参照し、加工食品カテゴリーに関連する場合はUN Comtradeを用いて貿易フローを確認しています。
前提条件を現実的なものに保つため、カテゴリーエクスポージャーおよび地域別構成比に関する企業の年次報告書や投資家向けプレゼンテーション、ならびに冷蔵物流・包装・食品安全に関するトレード協会の最新情報や信頼性の高い報道も参照しています。特許データベースは、棚寿命延長やバリア包装を含む加工・包装技術の改善が商業化されている領域を把握するために選択的に活用しました。ここに挙げたデスクリサーチの情報源は網羅的なものではなく、データ収集・相互確認・明確化のために他の多くの公的参考資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、主要地域における冷蔵加工食品の実際の販売状況を検証し、価格変動・チャネルシェア・カテゴリー別成長率などのインプットをストレステストすることに重点を置きました。メーカー、流通業者、小売業者、コールドチェーン関係者など多様なステークホルダーへのヒアリングを実施しました。前提条件が単一の需要パターンに偏らないよう、アジア太平洋(APAC)、欧州・中東・アフリカ(EMEA)、南北アメリカ(アメリカズ)にわたってフィードバックを比較検討しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | 最高経営幹部(CXO):20% | アジア太平洋(APAC):47% |
| 中位層:43% | 部門・ユニットリーダー:25% | 欧州・中東・アフリカ(EMEA):35% |
| 中小規模プレイヤー:20% | マネージャー:55% | 南北アメリカ(アメリカズ):18% |
市場規模算定と予測
規模算定はトップダウン方式から始まり、包装食品の消費量を冷蔵連動指標を用いて冷蔵加工需要プールに再構成し、専門家インタビューで繰り返し言及された小売・フードサービスの分割比率を用いて地域別に総量を配分します。第一次推計の後、サンプリングしたカテゴリー数量に観察された価格帯とチャネルチェックを乗じるなど、選択的なボトムアップ近似値を現実確認として活用しました。
主要インプットとして扱われる市場の特徴的指標には、食品販売における近代的食料品店・eグロサリーのシェア、コールドチェーンの保管・輸送能力、冷蔵カテゴリーにおける平均価格の推移、プライベートラベルのシェアトレンド、および補充頻度を左右する典型的な棚寿命と廃棄率が含まれます。国別データにギャップが生じた場合は、比較可能な市場のプロキシ指標を使用し、インタビューフィードバックを用いてプロキシを調整することで、現地の小売構造と整合性を保ちました。
予測にはシナリオ分析を採用しました。冷蔵加工食品の成長は消費者所得、インフレによる購買層の下方シフト、コールドチェーンおよびラストマイル輸送能力の拡大速度に敏感であるためです。最終的な見通しは、一次調査回答者と変数の推移を検討した後に確定し、モデルのアウトプットは過去の需要動向に対して現実的な範囲内に収めました。
データ検証と更新サイクル
アウトプットは複数のステップで確認されました。まず地域・カテゴリー合計・一人当たり消費量の含意にわたる整合性チェックを行い、続いて価格・成長前提条件の分散レビューを実施しました。モデルが特定の国やチャネルで異常な急増を示した場合は、その要因を単一のインプットまで遡り、小売拡大・冷蔵保管の展開・貿易動向などの独立したシグナルと照合して再検証しました。
最終承認前に別のアナリストによるレビューが行われ、主要な前提条件が変化した場合や新たな公的統計が需要見通しを大幅に変化させた場合には再コンタクトが実施されます。レポートは年次で更新され、価格・コールドチェーン制約・消費者支出に重大な影響を与えるイベントが発生した場合には中間更新が行われます。納品直前には最終更新作業が完了し、クライアントが最新の見解を受け取れるようにしています。
Mordor Intelligenceの冷蔵加工食品市場規模と他の公表推計値との比較
冷蔵加工食品の公表数値はしばしば異なります。これは「冷蔵」として計上される製品リストが統一されていないこと、および価格とチャネルの扱い方が調査によって異なることに起因しています。また、価値が小売販売価格で測定されるか、サプライチェーンの上流時点で測定されるかの違い、ならびにインフレやカテゴリーミックスの変化に対して前提条件がどれだけ迅速に更新されるかによっても差異が生じます。
主な乖離は、冷蔵加工食品として何を計上するかというスコープの選択から生じています。Mordor Intelligenceは、冷蔵飲料や広義の冷蔵食品に分類されることのある生鮮カット農産物キットを含めるのではなく、小売および関連フードサービスチャネルを通じて追跡される冷蔵加工カテゴリーのみを計上しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 9,000億米ドル(2026年) | |
| 業界出版社A | 6,840億米ドル(2024年) | 2024年を基準年として使用しており、異なるスコープおよび価格ポイントを反映している可能性があります。一部の定義では特定の冷蔵カテゴリーと国別集計が強調されており、厳密な加工食品のみの扱いとは一致しない場合があります。 |
| グローバルコンサルタントB | 1,907.8億米ドル(2026年) | 工場出荷価格での価値を示しており、生鮮カット農産物キットや冷蔵飲料などの隣接する冷蔵品目を含んでいます。これにより、比較可能な加工食品合計が圧縮され、チャネルウェイトが変化する可能性があります。 |
表中の数値の乖離は、主にスコープに何を含めるか、およびサプライチェーンのどの時点で価値を測定するかによって説明されます。これにより、単位当たりの含意価格と成長ベースが変化します。インプットを明確な冷蔵加工カテゴリー、現実的なチャネル分割、および観察可能な価格変動に紐付けることで、最終数値は一回限りの前提条件ではなく、再現可能なステップに追跡可能なものとなっています。
レポートで回答される主要な質問
冷蔵加工食品市場の現在の規模はどのくらいですか?
冷蔵加工食品市場規模は2026年に9,000億米ドルに達し、2031年までに1兆2,100億米ドルに成長する見込みです。
このセクターで最も急速に拡大している地域はどこですか?
アジア太平洋が成長をリードしており、都市化、所得の増加、コールドチェーンの急速な整備に牽引され、2031年にかけてCAGR 7.92%が見込まれています。
最も強い将来成長を示す製品カテゴリーはどれですか?
レディミールはCAGR 7.62%を記録すると予測されており、時間に追われる消費者が便利な完成料理を優先する中、他のすべての製品タイプを上回る成長が見込まれています。
持続可能性のトレンドは包装の選択にどのような影響を与えていますか?
ブランドは、新興の廃棄物規制に準拠し消費者のエコ嗜好に応えるため、ファイバーベースの箱とリサイクル可能なモノマテリアルパウチへのシフトを進めています。