
非熱処理市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
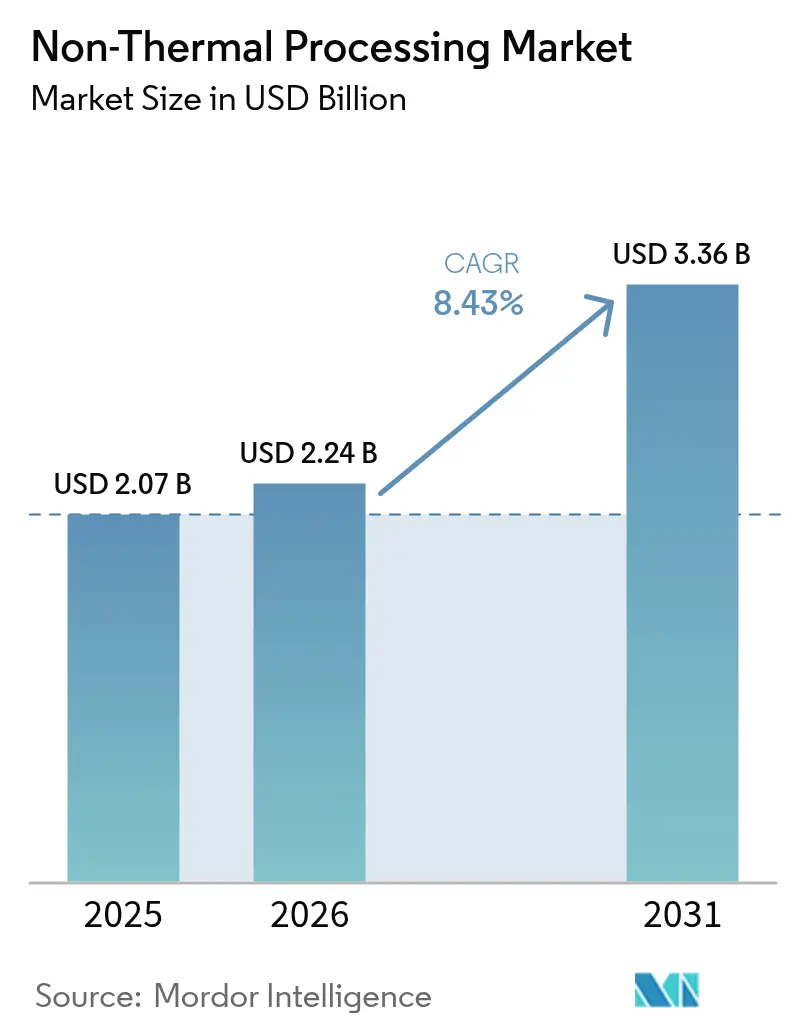
| 市場規模 (2026) | 2.24 十億米ドル |
| 市場規模 (2031) | 3.36 十億米ドル |
| Growth Rate (2026 - 2031) | 8.43 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる非熱処理市場分析
非熱処理市場の規模は2025年に20億7,000万USDと評価され、2026年の22億4,000万USDから2031年には33億6,000万USDに達すると推定されており、予測期間(2026年〜2031年)のCAGRは8.43%です。この成長軌跡は、クリーンラベル食品への需要の高まり、世界的な食品安全規制の厳格化、そして高圧処理がプレミアム飲料分野において実証した商業的成功を反映しています。FDAの2024年食品規則補足やUSDAの家禽類におけるサルモネラ菌を汚染物質として認定するという宣言などの規制改正が、食肉、ジュース、ペット栄養分野における技術の普及を加速させています[1]出典:米国食品医薬品局、「食品規則補足2024」、fda.gov。装置サプライヤーは、労働需要を削減し予知保全を可能にするモジュール式の完全自動化システムで対応しています。パルス電界および超音波ソリューションは、栄養素を保護しながらエネルギー使用量を削減するため、持続可能性目標もさらなる普及を後押ししています。競争の激しさは中程度にとどまっており、地域専門企業やスタートアップ企業が既存の大手企業と提携し、非熱処理市場のフットプリントを拡大する余地があります。
主要レポートの要点
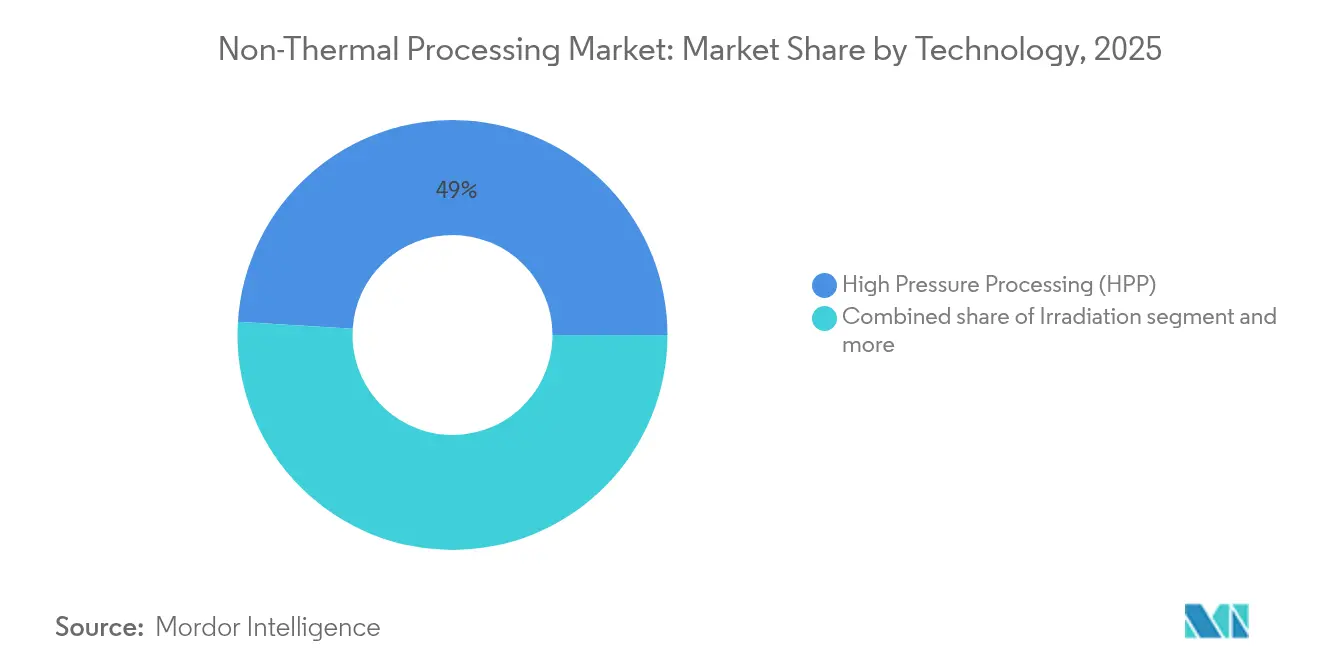
- 技術別では、高圧処理(HPP)が2025年の非熱処理市場において49.02%のシェアを獲得してトップとなり、パルス電界(PEF)は2031年にかけて最も急速な10.12%のCAGRで成長しています。
- 用途別では、食品・飲料が2025年に94.88%のシェアを保持しており、ペットフードは特に北米において10.28%のCAGRで最も急速な成長が見込まれています。
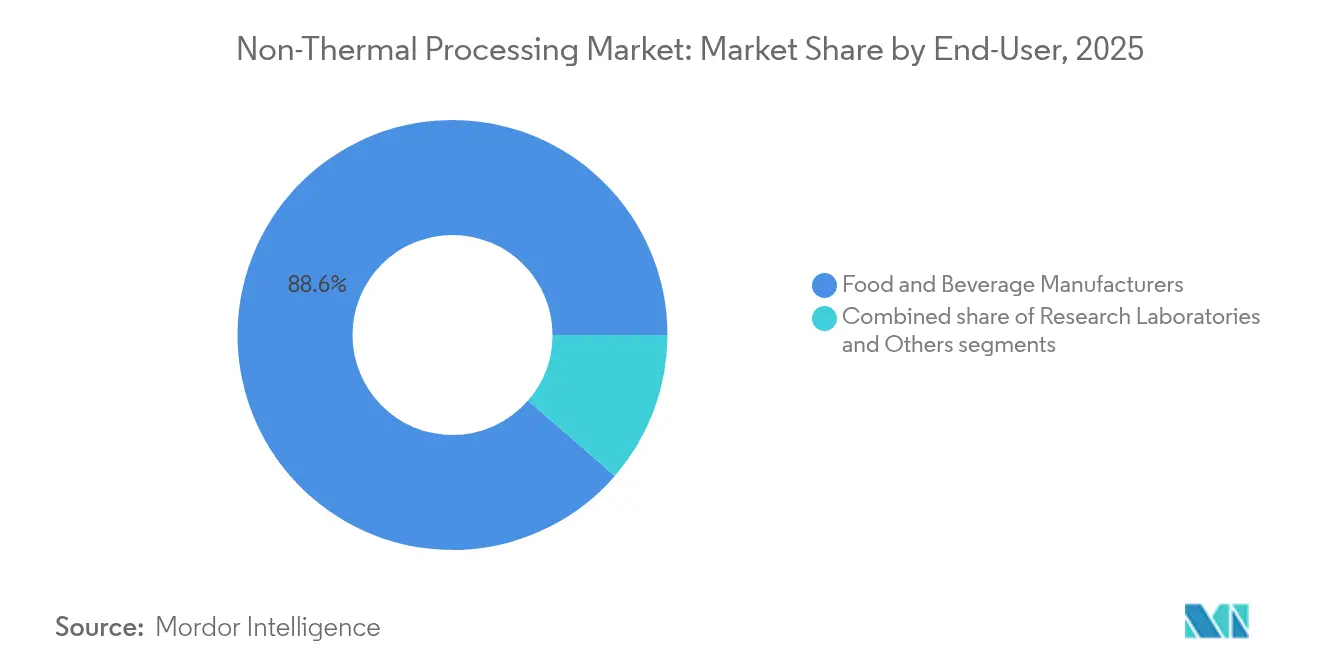
- エンドユーザー別では、食品・飲料メーカーが2025年に88.62%の需要を占めており、研究機関はプロセス検証作業に対する政府の資金援助を受け、9.74%のCAGRで拡大する見通しです。
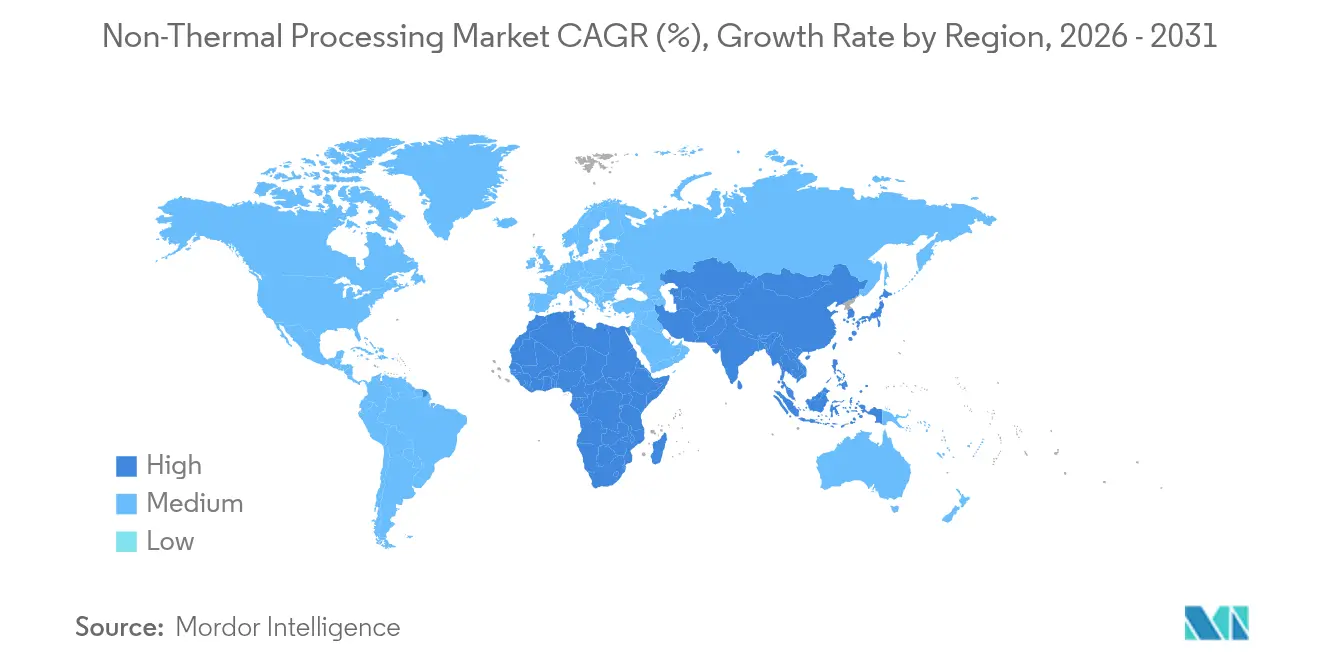
- 地域別では、北米が2025年の非熱処理市場規模の40.78%を占め、アジア太平洋地域が2031年にかけて最も高い9.98%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への(概算)影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クリーンラベルおよび最小限加工品への需要の高まり | +2.1% | 北米・欧州で最も強い | 中期(2〜4年) |
| 栄養・官能特性の保持 | +1.8% | アジア太平洋の新興市場 | 長期(4年以上) |
| 食品安全と賞味期限延長への関心の高まり | +2.3% | 先進国市場における規制主導 | 短期(2年以内) |
| 装置と自動化における技術的進歩 | +1.5% | 北米・欧州を中心に、アジア太平洋へ波及 | 中期(2〜4年) |
| 飲料・食肉分野における急速な商業化 | +1.2% | 北米・欧州での早期利益 | 短期(2年以内) |
| 機能性食品・栄養補助食品の拡大 | +0.9% | 先進国市場で最も強い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クリーンラベルおよび最小限加工品への需要の高まり
食品メーカーは、自分の食品に何が含まれているかを正確に知りたいという消費者のニーズに応えており、先進国市場ではクリーンラベル製品の価格が上昇しています。食品業界は、クリーンラベル生産においてパルス電界技術を活用することに成功しており、これは従来のブランチング手法に比べてエネルギーと水の使用量を90%削減しながら、化学的保存料の必要性をなくすことができます[2]出典:DLG、「エネルギー効率の高いパルス電界の応用」、dlg.org。規制が厳格化し、消費者がよりクリーンな製品を求め続ける中、食品企業はクリーンラベルの定着が費用の正当化につながるオーガニック飲料やスペシャリティ食肉などのプレミアム食品カテゴリーを中心に、非熱処理手法をますます採用しています。メーカーは、特にプレミアム価格設定が可能な高マージン製品を生産する際に、非熱処理装置への投資がビジネス的に合理的であると判断しています。
栄養・官能特性の保持
食品メーカーは、従来の熱処理方法と比較して、熱に敏感なビタミン、抗酸化物質、および生理活性化合物をより効果的に保持できることから、非熱処理技術の採用を積極的に進めています。この進歩は、工業的な食品加工における栄養損失という長年の課題を解決するのに役立っています。企業はこの技術が食品の風味と食感を維持しながら製品の賞味期限を延長できるという恩恵を受けています。例えば、ベビーフードメーカーのGroGroは高圧処理(HPP)を実施し、保存料を使用せずに手作りのような味の製品を製造しています。より多くの消費者が機能性食品や栄養補助食品を求める中、非熱技術を活用する食品加工業者は栄養価を高めた製品を提供することで競争上の優位性を獲得しています。
食品安全と賞味期限延長への関心の高まり
世界中の規制当局が病原体管理要件を強化しています。USDAの2024年の枠組みは、サルモネラ菌レベルが1グラムあたり10コロニー形成単位(CFU/g)を超える家禽製品を汚染物質として分類しており、製品品質を維持しながら病原体を低減する非熱処理ソリューションへの需要が高まっています[3]出典:食品安全検査局、「生鶏肉製品に関するサルモネラ菌の枠組み」、fsis.usda.gov。高圧処理はリステリア・モノサイトゲネスの4対数低減およびサルモネラ・エンテリカの6対数低減を達成し、規制要件を上回っています。この技術はまた、未処理品と比較して製品の賞味期限を2〜4倍延長します。厳格な規制執行と賠償責任への懸念の組み合わせが、病原体管理がブランドの評判と市場アクセスに影響を与える高リスク食品カテゴリーを中心に、非熱処理技術への一貫した需要を生み出しています。食品安全上の利点と賞味期限の延長を合わせることで、メーカーは廃棄物を最小化し、流通ネットワークを拡大し、より長い鮮度期間を持つ製品にプレミアム価格を設定することが可能になります。
装置と自動化における技術的進歩
食品加工装置メーカーは、改良されたシステムを通じて運用効率とアクセシビリティの向上を続けています。HiperbaricのHPPシステムには、労働需要を最小化し安定したスループットを確保する自動化マテリアルハンドリング機能が搭載されています。Pulsmasterは、1時間あたり1〜60トンの処理能力を持つモジュール式PEFシステムを開発しており、衛生要件を満たしながら異なる生産環境にまたがる柔軟な導入を可能にしています。超音波技術では、Herrmann Ultraschallが接着剤を使用せずにコーティングされていない紙をシールする独占的な権利を取得し、包装における環境への影響を低減しています。インダストリー4.0機能の採用により、Dukaneの超音波切断システムが20〜40kHzで動作し、精度の向上と廃棄物の削減を実証したように、装置の監視と保全予測が可能になっています。これらの自動化の改善により、操作が簡素化され、技術的な専門知識の要件が低下し、中小規模の加工業者にとって非熱処理がよりアクセスしやすくなっています。
制約の影響分析*
| 制約 | CAGR予測への(概算)影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期投資コスト | -1.8% | 新興市場に特に影響を与えるグローバル | 中期(2〜4年) |
| 包装適合性の限界 | -0.9% | 途上国地域でより強い影響を持つグローバル | 短期(2年以内) |
| 表示と消費者コミュニケーションの曖昧さ | -0.7% | 消費者直接セグメントに特に影響を与えるグローバル | 中期(2〜4年) |
| 粒子状・固形食品のスケールアップの課題 | -1.1% | 工業的加工に重点を置くグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期投資コスト
非熱処理装置は多大な資本投資を必要とし、工業規模のHPPシステムおよびPEFの設置には相当な資金が必要です。こうした高いコストが、新興市場を支配する中小規模加工業者にとっての参入障壁となっています。資本要件は、施設の改修、特殊な包装要件、およびオペレーター研修を考慮するとさらに増加し、総導入コストに大きな影響を与える可能性があります。研究機関は、包括的な非熱処理能力のためのパイロットスケール装置の高コストにより追加の制約に直面しており、技術の検証とスケールアップの機会を制限しています。食品加工技術向けに特別に設計された融資オプションが限られていることにより、投資の障壁がさらに拡大します。なぜなら、従来の装置融資モデルは、非熱処理システムの特殊な性質と長い回収期間に適切に対応していないからです。価格に敏感なセグメントでは、加工業者が長期的な品質と安全性の利点よりも即時のコスト削減を優先するため、市場浸透は依然として制限されています。
包装適合性の限界
非熱処理技術は特定の包装材料を必要とし、選択肢を制限してコストを増加させます。これは特に、コスト上の考慮からフレキシブル包装が普及している途上国地域の加工業者に影響を与えます。高圧処理(HPP)は最大600MPaの圧力に耐えられる材料を必要とするため、硬質容器が排除され、設計の選択肢が制限されます。UV処理の効率は包装の透明性と厚さに依存するため、賞味期限延長に一般的に使用される多層バリアフィルムの使用が制限されます。これにより、処理効果と製品保護の間のトレードオフが生じます。輸出志向の加工業者は、非熱処理の要件と、堅牢な多層バリア包装を必要とする国際輸送基準との間のバランスを取るという追加の課題に直面しています。新興市場では、食品加工投資に有利な経済条件にもかかわらず、特殊な包装材料へのアクセスが限られているため、技術の採用に影響を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
確立されたHPPのリーダーシップとPEFの勢い食品加工業界は、2025年に49.02%という相当な市場シェアを獲得した高圧処理(HPP)の大幅な普及を目撃しています。この技術は様々な食品用途においてその価値を証明しており、パルス電界(PEF)技術は2031年にかけて10.12%のCAGRという予測成長率を持つ有望なソリューションとして台頭しています。HPPの成功は、その強固な規制上の位置づけと、食品安全性の向上と賞味期限の延長によってプレミアム価格を正当化できるジュースや即食食品を中心としたプレミアム食品セグメントへの広範な普及に起因しています。
実証された安全記録にもかかわらず、照射技術は消費者の抵抗に悩まされており、その用途は主にスパイスとハーブの処理に限定されています。市場は分断を示しています。高圧処理(HPP)の確立されたプレイヤーが装置の進歩とプロセス最適化を通じて運用効率の向上に注力している一方で、パルス電界(PEF)技術を先駆けるプレイヤーは植物性タンパク質処理と生理活性化合物抽出に取り組んでいます。この探求には、健康とウェルネスへの関心の高まりにより需要が増している栄養素と機能性化合物の抽出改善が含まれています。これらの進展は、業界内での活気あるそして変革的な進化を総体として示しています。
注記: すべての個別セグメントのシェアはレポート購入後に入手可能


用途別:
ペットフードの急増の中で食品・飲料が優位を維持2025年には、食品・飲料業界が非熱処理用途を支配し、94.88%という相当な市場シェアを占めています。この分野では、食肉加工が病原体低減を目的とした厳格な規制に適応し、最小限に加工されたタンパク質への消費者の需要の高まりに応えながら先頭に立っています。食肉加工における非熱処理技術の採用は、健康志向の消費者にとってますます重要になっている製品の自然な食感と風味を保持しながら、食品安全基準への準拠を確保します。一方、飲料セクターはこれらの技術を巧みに活用しており、特にHPP処理されたコールドプレスジュースや機能性飲料の製造において、商業的滅菌と栄養的完全性のバランスを達成しています。これらの進歩により、飲料メーカーは賞味期限を延長した新鮮で栄養豊富な製品への消費者の好みを満たすことができるようになりました。
業界で最も活気あるセグメントとして台頭しているペットフードは、2031年にかけて10.28%という堅調なCAGRを示す見通しです。この急増は主に、特に生のペットフード生産における食品安全に対する業界の厳格な姿勢に起因しています。HPP技術の採用を積極的に進めることで、メーカーは病原体を抑制するだけでなく、目の肥えたペットオーナーが優先する栄養基準を保持しています。ペットフード生産におけるHPPの使用は、消費者がペットのために高品質で最小限に加工されたオプションを求めるペットフード市場のプレミアム化という成長傾向とも一致しています。これは安全性と品質への二重のコミットメントを示しており、製品が規制要件と消費者の期待の両方を満たすことを確保しています。
エンドユーザー別:
メーカーがリードしながら研究機関がイノベーションを推進2025年には、食品・飲料製造業界が非熱処理市場の88.62%という支配的なシェアを占めています。このリーダーシップは主に、効率的なスケーリングと安定した製品品質を可能にする業界の確立された生産インフラと商業オペレーションに起因しています。既存システムへの高度な非熱技術の統合能力がリーダーシップの地位をさらに強化しています。一方、研究機関は急速に存在感を高めており、2031年にかけて9.74%のCAGRという予測を持つ最も急成長しているエンドユーザーセグメントとして台頭しています。この成長は、非熱処理方法の革新的な用途の開発と有効性の向上にますます注力する中で、プロセス最適化と技術検証における専門知識を強化する研究機関によって推進されています。
大規模食品加工業者は、量ベースの経済性を通じて資本投資を効果的に正当化できるため、HPP技術の主要な採用者であり続けています。これにより、小規模メーカーがHPP技術にアクセスするためのトーリングサービスへの需要の高まりを報告しているJBTのAvure部門のような企業に機会が生まれています。研究分野では、研究機関が培養肉生産や代替タンパク質処理などの新興用途に特に焦点を当てて、バイオプロセシングのスケールアップと技術検証への投資を通じて関与を拡大しています。製造ロボティクスの計測科学へのNISTの投資を含む政府のイニシアチブが、研究環境におけるHPP技術の採用を引き続き支援しています。
注記: すべての個別セグメントのシェアはレポート購入後に入手可能
地理的分析
北米非熱処理市場
北米市場は2025年に40.78%という圧倒的なシェアを占め、非熱処理技術における世界的リーダーとしての地位を確立しています。この優位性は、確立された規制の枠組みと、プレミアム食品セグメント全体におけるHPP技術の広範な普及に起因しています。米国では、FDAの明確なガイドラインおよびUSDAの病原体管理要件、非熱処理の普及に有利な環境を生み出しています。同地域のイノベーションへの取り組みは、Believer Meatsがノースカロライナ州に大規模な培養肉施設を建設するといった動向にも明確に表れています。カナダは、食品技術の発展に対する強力な政府支援と、米国の食品加工拠点との地理的近接性という優位性を活かし、この成長を補完しています。
アジア太平洋非熱処理市場
アジア太平洋地域は最前線に躍り出ており、2031年までに9.98%という力強いCAGRが見込まれています。この急成長は、絶え間ない工業化と食品加工インフラへの多額の投資によって牽引されており、生産効率と製品品質の向上を促進しています。中国は政府主導のイニシアチブにより、食品安全と技術革新に注力しながら国内外の需要に応えるべく、市場での地位を強化しています。成熟した市場を持つ日本は、進化する消費者ニーズに応える高付加価値製品に焦点を当て、プレミアム用途へとシフトしています。一方、ベトナムは目覚ましい発展を遂げており、OctoFrostとメコンデルタとのパートナーシップに代表されるように、新的な加工技術の導入における同国の高まる能力が示されています。
欧州非熱処理市場
欧州は安定性の拠点として、非熱処理を支持する規制の枠組みに支えられた成熟した市場を誇っています。同地域は、持続可能性と健康志向のトレンドに合致した先進的な加工技術に対してプレミアムを喜んで支払う消費者が存在する、オーガニックおよびプレミアム食品セグメントにおいて最も輝きを放っています。欧州委員会は、新規食品承認に対する進歩的な姿勢のもと、UV処理された昆虫タンパク質が非熱処理のより広範な用途への道を開くと考えています。この規制上の支援と強力なイノベーションへの注力が相まって、欧州は最先端の食品加工方法の普及を牽引する主要プレイヤーとしての地位を確立しています。

規制環境
非熱処理技術の導入は、技術ごとの認可制度よりも、成果に基づく食品安全要件によって形作られている。米国では、2024年フードコード補遺などのFDAの更新が安全な取り扱いと検証済み管理に関する期待を強化しており、肉・鶏肉に対するFSISの監督は、HACCPベースのシステムのもとで検証された病原体低減性能を重視しており、高圧処理や照射などの介入措置に対する検証活動も含まれる。生鶏肉に関するUSDA-FSISの2024年サルモネラ枠組みは、定められた汚染レベルを超える製品を不良品として扱うものであり、鶏肉やその他の高リスク分野における検証済みの非熱的殺菌工程の価値をさらに高めている。
欧州では、新規手法により処理された食品や原材料は新規食品(Novel Food)の枠組みに該当する場合があり、EFSAと欧州委員会は、認可経路が発動された際に規則(EU) 2015/2283および関連する行政指導(2025年11月時点で更新)を適用する。同時に、HPP、PEF、UV、超音波の多くの導入例は、一般的な衛生・食品安全規則(例えば、規則(EC) No 852/2004に基づくHACCPおよび適正衛生規範の要件)のもとで進められている。このアプローチにより、製造業者は単一の統一された技術別承認に依存するのではなく、微生物不活化の同等性を文書化し、しっかりとした検証パッケージを維持することが求められる。
競争環境
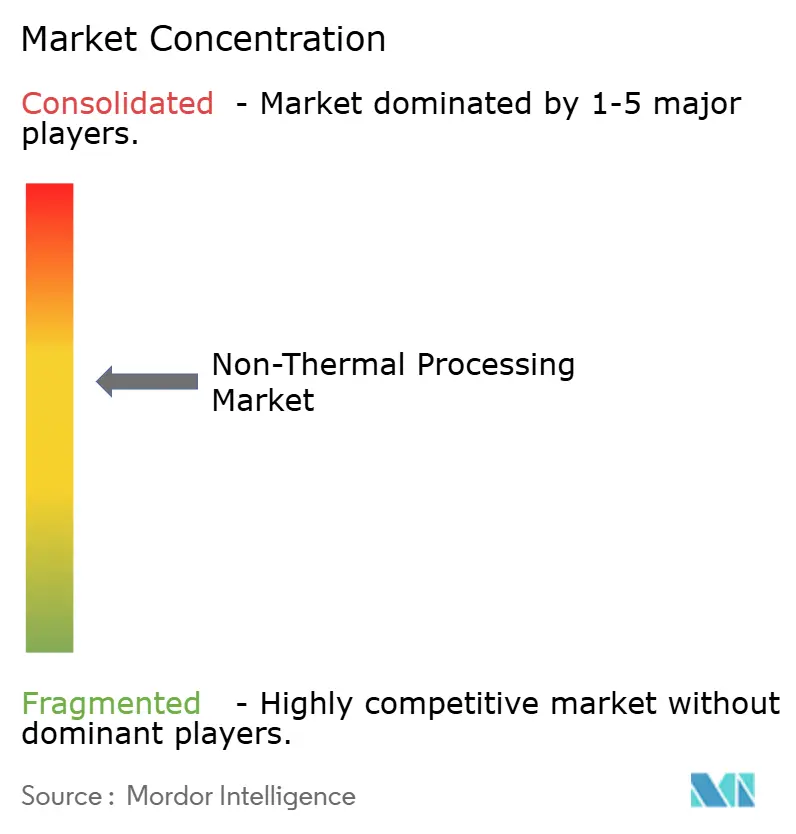
非熱処理業界は中程度の集中度を示しています。非熱処理市場における技術リーダーは、強力な特許ポートフォリオと深い顧客関係を通じて競争上の地位を保持する一方で、新参プレイヤーはニッチな用途に特化し、異なる地域への拡大によって市場シェアを確保しています。装置、プロセス改善、および継続的な技術支援を統合した完全なソリューションを提供できる企業が優位に立っており、顧客はますます包括的なソリューションを求めています。
確立されたHPP装置ベースと広範なトーリングネットワークを持つJBT Corporationは、引き続き市場をリードしています。一方、Hiperbaricは戦略的パートナーシップと高度な自動化ソリューションに支えられたイノベーションと世界展開を通じてプレゼンスを構築しています。企業は、よりエネルギー効率が高く、自動化され、柔軟な技術を開発することで差別化を図っています。良い例がPulsmasterで、異なる生産環境にまたがって容易にスケールできるモジュール式PEFシステムを導入しています。
様々な非熱処理方法を融合させたハイブリッド処理技術は、培養肉処理や代替タンパク質生産などの急成長セクターを中心に新たな見通しを明らかにしています。これらの技術は、食品生産におけるエネルギー効率、製品品質、スケーラビリティなどの課題に対処するための革新的なソリューションを提供しています。注目すべき例は、培養肉生産のためのバイオリアクター技術の強化の採用を加速しているGEAとBeliever Meatsのコラボレーションです。このパートナーシップは、装置メーカーと食品加工業者の協力が技術の進歩を推進し、これらのイノベーションの迅速な市場受容を促進することを示しています。
非熱処理業界リーダー
JBT Corporation
Hiperbaric
Thyssenkrupp Uhde GmbH
Nordion (Canada) Inc.
Universal Pure, LLC
- *免責事項:主要選手の並び順不同
非熱処理市場
- JBT Corporation
- Hiperbaric
- Thyssenkrupp Uhde GmbH
- Nordion (Canada) Inc.
- Universal Pure, LLC
- Dukane
- Symbios Technologies
- Pulsemaster
- Elea Technology
- GRAY STAR, Inc.
- Emerson (Branson)
- Buhler Group
- Hydrolock
- ULTRAAQUA
- Alfaa UV
- Wycombe Water Ltd
- Atlantic Ultraviolet Corporation
- Correct Food Systems
- Lacerta Group, LLC
- North House Foods

市場機会と将来展望
受託加工能力の拡大は、クリーンラベルによる保存期間延長を望みながらも自社ラインへの全面投資を正当化できないブランドにとって、簡便な商業化の道筋であり、最新の大型HPP導入事例はそのギャップを一層裏付けている。American Pasteurization Companyは2026年2月、ミルウォーキー工場にHiperbaric 525を設置し、Universal Pureは2025年11月、ペンシルベニア州マルバーンの拠点にHiperbaric 525iシステムを追加した。これらの追加投資は、冷蔵飲料、調理済み食品、新興のペット栄養フォーマットに向けた共用キャパシティモデルへの継続的な投資を示している。
確立されたHPPの用途を超えて、より複雑な原料構成に対応する非熱処理技術を支える省エネ処理と制御自動化に機会が集中している。水産物加工向けのSCADAベースのPEFシステムに関する最近の取り組みは、消費電力の低減とより厳密な工程検証を目指す、計器化されリアルタイム制御可能な非熱処理ラインを示しており、再現性のある殺菌効果と品質保持を求める製造業者の需要に合致している。アジアでは、サプライヤー主導の現地化も新規のグリーンフィールド設置を後押ししており、Quintus Technologiesが安徽省のWakeFreshにQIF 600Lプレスを供給し2026年4月の設置スケジュールを予定していることがその例であり、地域の飲料・生鮮食品ハブが非熱処理の展開範囲を広げる役割を強調している。
Recent Industry Developments in 非熱処理市場
- 2026年2月:American Pasteurization Companyは、クリーンラベルの食品・飲料顧客向けにHPP能力を拡大するため、ウィスコンシン州ミルウォーキーの工場に新しいHiperbaric 525高圧処理システムを設置した。この追加システムにより、処理を外部委託するブランド向けの利用可能なスループットが増加し、即時の自社資本支出なしでより迅速な商業化を支援する。
- 2025年10月:Hiperbaricは、2025年中に世界で30台のHPP機械を設置したと報告し、新たな提携を通じた受託加工ネットワークの拡大を強調した。設置台数の増加とサービスネットワークの密度向上は、アフターサービス支援を強化し、複数の工場や地域でHPPを標準化する加工業者にとっての導入障壁を低減する。
- 2024年10月:Quintus Technologiesは、600リットルのサイクル容量と18.5インチの圧力容器直径を備えたQIF 600L高圧処理システムを発売し、荷積み効率とスループットを改善した。より大きなバッチ処理能力と生産性向上は単位当たりコストの削減を支え、HPPが高級ニッチ市場を超えてより大量処理のラインへ拡大することを後押しする。


非熱処理市場 レポートの範囲と調査方法論
市場定義と範囲
本市場は、高熱を使用せずに食品・飲料の安全性と保存期間を改善するために使用される非熱処理ソリューションを対象としている。支出は、エンドユーザーに販売された機器および関連ソリューションの価値として捉えられている。
対象外の範囲:基本的な熱による殺菌および標準的な加熱・調理工程は含まれない。非熱処理を含まない下流のパッケージングのみのサービスも除外される。
セグメンテーション概要
- 技術別
- 高圧処理(HPP)
- パルス電界(PEF)
- 紫外線(UV)処理
- 超音波処理
- 照射
- その他
- 用途別
- 食品・飲料
- 果物・野菜
- パン・菓子類
- 食肉・家禽・海産物
- 乳製品・乳製品代替品
- 飲料
- その他
- ペットフード
- その他
- 食品・飲料
- エンドユーザー別
- 食品・飲料メーカー
- 研究機関
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米のその他
- 欧州
- ドイツ
- フランス
- 英国
- スペイン
- オランダ
- イタリア
- スウェーデン
- ポーランド
- ベルギー
- 欧州のその他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- インドネシア
- タイ
- シンガポール
- アジア太平洋のその他
- 南米
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- ペルー
- 南米のその他
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- サウジアラビア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカのその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、まず対象範囲の境界を固定することから始まり、その後、毎年確認可能な需要指標の明確なリストを構築する。まず、食品安全と加工管理に関するUSDAおよびFDAの参考資料、FAOの食品生産系列、関連機械カテゴリーのUN Comtrade貿易フロー、食品加工投資を説明する世界銀行のマクロ指標などの公的資料が検討される。
これらの参照ポイントを実用的なモデルに変換するため、企業の年次報告書、投資家向け説明資料、工場拡張の発表、および高圧処理や類似の非熱処理手法に注力する業界団体の刊行物も使用する。企業財務およびニュース向けの有料サブスクリプションは、主に収益タイミングを標準化し、非公開企業の開示におけるギャップを減らすために使用される。特許データベースは、新しい手法がどこで商業化されているかを追跡するために調査される。これらの例は網羅的ではなく、収集、相互確認、明確化のために他の公的資料も検討された。
一次インタビューと調査
一次調査は、特に高圧処理やPEFなどの技術における導入速度や価格動向について、デスクリサーチの指標が示す内容を検証するために用いられる。APAC、EMEA、アメリカ地域全体の機器サプライヤー、インテグレーター、食品・飲料メーカー、技術専門家にインタビューを行い、回答が初期推定と異なる場合には、利用率、更新サイクル、サービス付帯に関する前提を調整する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:39% | 経営幹部(CXO):14% | APAC:48% |
| 中堅層:46% | 部門/事業部門リーダー:37% | EMEA:32% |
| 中小規模企業:15% | マネージャー:49% | アメリカ地域:20% |
市場規模算定と予測
市場規模算定はトップダウン方式で構築されており、地域の食品・飲料加工活動を再構築した上で、非熱処理工程を導入できる現実的なラインの割合でふるいをかける。これらの需要プールは、インタビューで検証された技術構成比と平均販売価格帯を用いて市場価値に変換される。
結果は、サンプル抽出したサプライヤー収益の積み上げ、チャネル確認、既存設備の更新ロジックを含む選択的なボトムアップ推定によって裏付けられる。市場の特徴的指標は、需要に直接反映されるため注視されており、例えば包装済み食品・飲料生産の成長、高スループット加工工場での能力増強、熱に敏感なカテゴリーにおける製品タイプの導入状況、標準的な機器更新サイクル、サービス・保守の付帯率などが含まれる。
サプライヤーの開示が不完全な場合、比較可能な同業他社の範囲を用いてギャップを処理し、その後、地域の出荷指標とインタビューフィードバックで範囲を絞り込む。予測は、主要な需要要因に対する回帰分析による検証に支えられたシナリオ分析を用いて作成され、その後、規制監視、クリーンラベル需要、エネルギー・コスト圧力に関する専門家の見解に基づいて調整される。最終化の前に、モデルが示唆するCAGRが実際の設備増強や導入制約と整合しているかを確認する。
データ検証と更新サイクル
検証は、地域の食品加工投資動向、関連機械の貿易動向、予測を支えるために必要となる暗示的な既存設備の成長など、独立した指標に対してモデルの合計を三角測量することによって行われる。異常値は早期に特定され、範囲やタイミングでは説明できない差異がある場合には、前提を再確認し、選定された回答者に再度連絡して明確化を図る。
その後、承認前に計算、通貨換算、価格推移ロジックが内部的に整合していることを確認するため、複数段階のレビューが実施される。レポートは毎年更新され、大規模な工場発表、規制の変化、または急激な通貨・インフレの変動が市場価値に有意な影響を与える可能性がある場合には、中間更新が実施される。提供直前には、クライアントが利用可能な最新情報に基づいた最新の見解を受け取れるよう、追加のチェックが行われる。
Mordor Intelligenceの世界の非熱処理市場規模と他の公表推定値との比較
非熱処理に関する公表済みの市場数値は、類似の技術を対象としていても大きく異なることがある。タイミングと価格設定の選択によって報告される値が変わり得るのは、研究間で最終用途の範囲、機器価格の反映方法、より短期的な機器サイクルかより長期的な導入シナリオをモデル化しているかが異なるためである。
本調査では、更新頻度と通貨タイミングを慎重に扱っているため、年ごとの変化は為替変動よりも実際の購買パターンをより正確に反映している。ASPの動向は、合計を確定する前にインタビューフィードバックと照合されており、これがMordor Intelligenceの市場規模がこのように整合している理由である。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.24 B (2026) | |
| 業界出版社A | USD 2.84 B (2025) | 異なる基準年とより長期の予測期間を使用しており、また食品加工以外の隣接用途も含んでいるように見受けられ、これが近期の合計を過大に見せる可能性がある。 |
| 市場アドバイザリーB | USD 2.55 B (2025) | 公開されている抜粋では対象範囲の詳細が明確でなく、技術バンドルやサービスの扱い方、および世界合計に使用される通貨換算のタイミングによって値が変動する可能性がある。 |
全体として、この差は主に基準年の選択、隣接用途に関して何を計上するか、価格と通貨がモデルを通じてどのように反映されるかによって説明される。前提を観察可能な導入指標に結び付け、更新時にASP範囲を再検証することで、最終的な数値は再現可能な手順に対して追跡可能な状態が保たれている。


レポートで回答される主要な質問
非熱処理市場の現在の価値はいくらですか?
市場は2026年に22億4,000万USDと評価されており、8.43%のCAGRで2031年までに33億6,000万USDに達する見込みです。
非熱処理市場でどの技術がリードしていますか?
高圧処理は49.02%のシェアを持ち、広範な規制上の受け入れと飲料・食肉分野での商業的設置に支えられています。
アジア太平洋地域が最も急成長している地域である理由は何ですか?
急速な工業化、食品安全規制の改善、そしてプレミアム生鮮食品への中産階級の需要の拡大が、アジア太平洋地域での2031年にかけての9.98%のCAGRを押し上げています。
どの用途セグメントが最も急速に成長していますか?
ペットフードは、調理なしに病原体管理が必要なプレミアム生食ダイエットを背景に、10.28%のCAGRで最も高い勢いを示しています。
最終更新日:



