
南アフリカフレキシブル包装市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
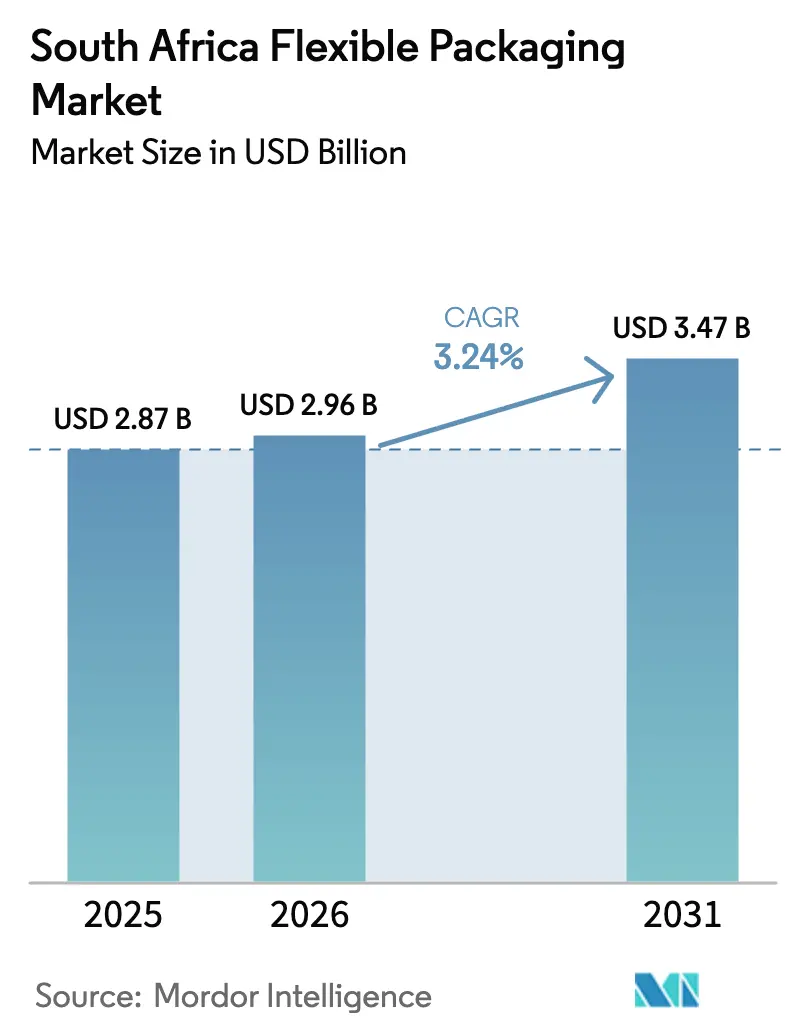
| 基準年の市場規模 (2025) | 2.87 十億米ドル |
| 市場規模 (2026) | 2.96 十億米ドル |
| 市場規模 (2031) | 3.47 十億米ドル |
| 成長率 (2026 - 2031) | 3.24 % |
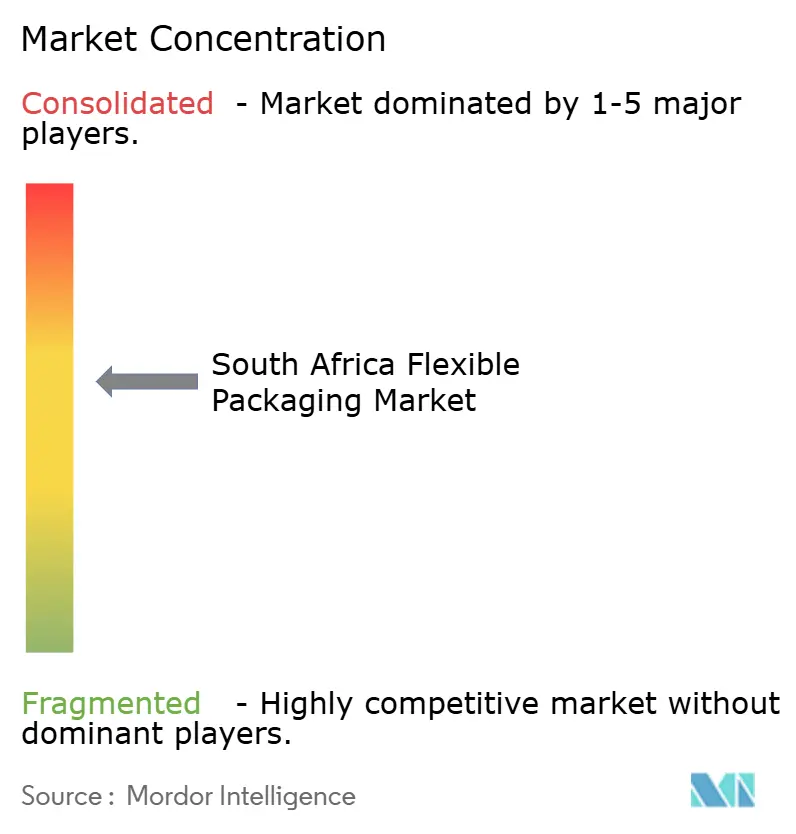
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南アフリカフレキシブル包装市場分析
南アフリカフレキシブル包装市場規模は2026年に29億6,000万米ドルと推定され、2025年の28億7,000万米ドルから成長し、2031年には34億7,000万米ドルが見込まれており、2026年から2031年にかけて3.24%のCAGRで成長しています。この安定した成長軌跡は、持続可能性、利便性、デジタルエンゲージメントをますます重視する成熟した消費者基盤を反映しています。食品加工、パーソナルケア、Eコマースにおける支出の増加は、モノマテリアルフィルム、リサイクル可能なパウチ、高精細デジタル印刷への着実な投資を促しています。同時に、拡大生産者責任(EPR)法制は、生産者が廃棄後の回収を簡素化する設計に向けて転換することを促し、バイオプラスチックおよび紙系ラミネートの普及を支援しています。通貨変動やポリマー価格の変動はコスト圧力を加えていますが、確立されたコンバーターは長期供給契約と軽量設計を活用してマージンを守っています。詰め替えフォーマットやオンザゴー向け容量に関するイノベーションが、全体的なGDP成長率が控えめな状況においても南アフリカフレキシブル包装市場の競争力を維持しています。
レポートの主な要点
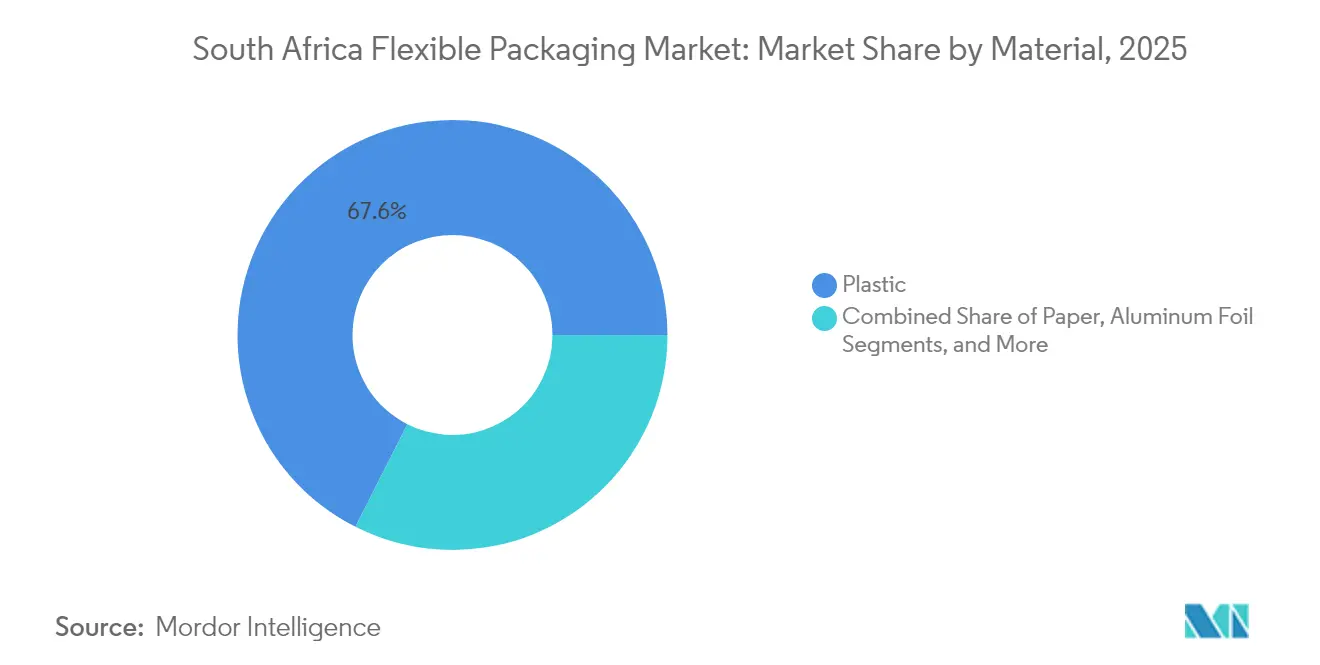
- 素材別では、2025年の南アフリカフレキシブル包装市場シェアにおいてプラスチックが67.55%を占め、バイオプラスチックおよびコンポスタブル素材は2031年に向けて5.56%のCAGRで拡大する見込みです。
- 製品タイプ別では、パウチが2025年の売上シェアで46.62%をリードし、サシェおよびスティックパックは2031年に向けて4.47%のCAGRで拡大する予測です。
- エンドユーザー産業別では、食品加工が2025年の南アフリカフレキシブル包装市場規模の30.05%を占め、パーソナルケアおよびコスメティクスは2031年にかけて4.71%のCAGRで拡大しています。
- 印刷技術別では、フレキソ印刷が2025年の南アフリカフレキシブル包装市場規模の44.58%を占め、デジタル印刷は2031年にかけて4.93%のCAGRという最も強い見通しを示しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
南アフリカフレキシブル包装市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| Eコマースの拡大および利便性の高い包装への需要 | +0.8% | ハウテン州、西ケープ州 | 中期(2~4年) |
| 食品・飲料加工セクターの成長 | +0.7% | クワズール・ナタール州、西ケープ州 | 長期(4年以上) |
| パーソナルケアおよびコスメティクスへの需要増加 | +0.6% | 主要都市圏 | 中期(2~4年) |
| モダン食料品小売におけるプライベートブランドの普及 | +0.5% | 全国 | 短期(2年以内) |
| リサイクル可能素材を加速する義務的EPR | +0.4% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースの拡大および利便性の高い包装への需要
2022年に2,700万人のオンラインショッパーから2027年には3,790万人へと急速に増加し、ラストマイル物流および包装指標を変革しています。オンラインチャネルでの返品率が約40%に達するのに対し、店舗では5~10%にとどまるため、ブランドは二次包装なしで逆物流に耐えられる耐久性のある再封可能なパウチを指定するようになっています。クイックコマースのフルフィルメントは、高頻度注文を保護しながら容積重量を削減する軽量フォーマットへの需要を促進しています。サブスクリプションサービスは、開封体験とブランドストーリーテリングを高めるプレミアムスタンドアップデザインを後押ししています。AmcorがL'Oréal向けに開発したモノマテリアル詰め替えパウチは樹脂使用量を75%削減し、EコマースがフレキシブルフォーマットをいかにEコマース市場で加速させるかを示しています。
食品・飲料加工セクターの成長
フードサービスの売上は2023年に55億米ドルに達し、前年比27%増を記録し、携帯可能なオンザゴー向けラッパーの基礎需要を支えています。[1]米国農務省農業海外局、「フードサービス - ホテル・レストラン・施設向け年次報告」、fas.usda.gov タウンシップの拡大により、非公式流通に耐えられる低コストながら堅牢なラミネートが必要とされています。健康志向の買い物客は、清潔な原材料を際立たせる透明・高バリアフィルムを選択しています。クラフト飲料は鮮明なグラフィックと酸素保護を兼ね備えたメタライズドパウチを採用し、電子レンジ対応のリッディングが利便性の高い夕食シーンを支える調理済み食品に活用されています。
パーソナルケアおよびコスメティクスへの需要増加
プレミアムビューティーブランドが美観を損なわずにサステナビリティ目標を達成するため、詰め替えパウチとモノマテリアルサシェが新製品の主流となっています。ユニリーバは包装研究開発への支出を倍増させ、リサイクル可能なスタンドアップフォーマットと、リサイクルコンテンツ使用時の色調変化を予測するデジタルカラーマッチングを加速しています。[2]ワカス・クレシ、「ユニリーバ、包装研究開発への投資を拡大」、packagingnews.co.uk シャンプーやローション用のスパウトパウチは、漏れを防ぐ配送とサンプルプログラムを求めるEコマース購買者に訴求しています。メタライズドフィルムは引き続き高級ラインに採用され、バリア性能とシマー効果を組み合わせ、棚での訴求力を高めています。
リサイクル可能素材を加速する義務的EPR
2020年後半からEPR規則が施行され、生産者は回収およびリサイクルに要するコストを負担することが義務付けられ、リサイクル適性試験をクリアするモノマテリアルポリエチレンおよびポリプロピレンフィルムへの転換が促進されています。MetPac-SAおよびファイバー・サークルがコンプライアンスを調整し、報告システムを持たない中小コンバーターに対して規模の大きなプレーヤーに有利な条件を生み出しています。採用後5年以内に実施が求められるライフサイクルアセスメントは、新製品の設計段階でのリサイクル配慮を全体的に強化しています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 環境への懸念とリサイクルインフラの不足 | -0.6% | 全国、農村部およびタウンシップ地区で深刻 | 長期(4年以上) |
| ポリマー価格の変動とランド相場の変動 | -0.4% | 全国、輸入依存型メーカーへの影響が最大 | 短期(2年以内) |
| 硬質包装および再利用可能包装との競合 | -0.3% | 全国、プレミアムセグメントおよび産業用途 | 中期(2~4年) |
| 高度なバリアフィルムリサイクル技術の低普及率 | -0.2% | 全国、設備投資要件による制約 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
環境への懸念とリサイクルインフラの不足
多層ラミネートは仕分けが困難なため、フレキシブルフィルムがカーブサイド(路肩収集)システムから外れることが多く、特に主要都市以外の世帯ではリサイクル可能との主張に疑問を持つケースがあります。その結果、ブランドレピュテーションに悪影響を及ぼす埋立廃棄量の増加を招いています。汚れたフィルム廃棄物向けのアグロメレーション技術は依然として少なく、資本集約的であることから、回収パイロットや地域のアップサイクル事業を制約しています。
ポリマー価格の変動とランド相場の変動
ほとんどの樹脂グレードが輸入品であるため、コンバーターは石油連動の原料価格とランド相場の変動という二重のショックに直面しています。中東での供給過剰はポリエチレン価格を押し下げる一方で契約の不安定化ももたらし、ランドの急激な変動は中小企業のヘッジを困難にしています。厳格な信用条件は運転資金を圧迫し、固定価格のFMCG契約を持つ企業をマージン悪化にさらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:プラスチックがバイオシフトの中でもスケールリーダーシップを維持
プラスチックは2025年の南アフリカフレキシブル包装市場の67.55%を占め、ポリエチレンおよび二軸延伸ポリプロピレンのコストパフォーマンス比の高さが評価されています。コンバーターがすでに最適化された押し出し加工および印刷設備を保有しているため、このセグメントは大量の食品、飲料、家庭用途での支配的地位を維持しています。一方、バイオプラスチックおよびコンポスタブル素材に結びついた南アフリカフレキシブル包装市場規模は、EPRスコアカードと小売業者の誓約を背景に2031年まで年率5.56%で成長する見込みです。紙系ラミネートは、カーブサイド回収対応の主張と低炭素フットプリントを求めるブランドを引き付け、ホイルは湿気に敏感な乳製品および製薬SKU向けの定番素材であり続けています。中期的には、Mondiなどのグローバルサプライヤーが、強度目標を達成しながらリサイクル性を損なわないハイブリッド紙プラスチック設計を拡大しています。
モノマテリアルへの需要増加は、複雑なバリア接着層なしで剛性と耐熱性を実現する高密度PEラインへの投資をフィルムメーカーに促しています。国内のポリマー改質剤メーカーは、機械的リサイクルを容易にする相溶化剤を提供し、国内フィルム再押し出しの原料を拡大しています。南アフリカフレキシブル包装市場が循環型指標に整合するにつれ、コンバーターはプレミアム入札を獲得するためのゆりかごからゆりかごへの認証を打ち出し、硬質代替品へのシェア喪失を抑制しています。


製品タイプ別:パウチがリーダーシップを維持し、サシェが加速
パウチは2025年の南アフリカフレキシブル包装市場で46.62%のシェアを占め、大型表示面、再封機能、低輸送重量が評価されています。高精細デジタル印刷は棚での訴求力を高め、季節限定グラフィックをサポートする一方、レーザースコアの開封ラインが消費者の利便性を向上させています。サシェおよびスティックパックは年率4.47%の成長が予測されており、都市部の一人前スナックと農村部の価格手頃な需要を満たしています。また、低コスト流通に依存するインフルエンサーのサンプリングキャンペーンも支えています。
フィルムおよびラップは、品質検査のために透明性が求められる生鮮農産物、乳製品、フードサービス向けラップを保護しています。バッグおよび袋類は、耐穿刺性が必要な大量の肥料や建築添加剤に対応し、リッディングフィルムは調理済み食品トレーを密封します。南アフリカフレキシブル包装市場におけるラベルスリーブのシェアは、シュリンクトンネルに対応したコンタープラップによる差別化を追求するクラフト飲料ブランドから恩恵を受けています。
エンドユーザー産業別:食品が支配的、パーソナルケアが加速
食品加工は2025年の南アフリカフレキシブル包装市場規模の30.05%を占め、スナック、焼き菓子、食肉カテゴリーが腐敗を遅らせる酸素・湿気バリアを必要とするためです。Tiger Brandsなどの大口プレーヤーは大量受注を実現し、フレキソ印刷のコスト効率を最大化しています。パーソナルケア包装は4.71%のCAGRで拡大し、オンラインで販売される美容液、ジェル、ヘアマスクを充填した詰め替えパウチおよびラグジュアリーサシェにシフトしています。
飲料のプレミアム化は、プレミアムクラフトビール向けのメタライズドまたは紙系ソリューションを支援し、ヘルスケアラインは薬局法コンプライアンスが認定された高バリアラミネートを採用しています。化学・産業用ドラムは、汚染防止と再利用を促進する多層ライナーをますます指定するようになっています。これらのニッチな需要は、南アフリカフレキシブル包装市場を多くのマイクロ機会に細分化し、専門コンバーターが安定したマージンを確保する場を生み出しています。

印刷技術別:フレキソ印刷がスケールを維持し、デジタル印刷が台頭
フレキソ印刷は2025年の南アフリカフレキシブル包装市場の44.58%を占め、版コストが迅速に償却される大口SKUで支持されています。8色CIプレスはかつてグラビア印刷でしか実現できなかった写真画質のグラフィックを実現しています。それでも、デジタルプレスは版不要でSKUの多様化、地域限定プロモーション、シリアル化されたQRコードを可能にすることで、4.93%のCAGRという最も急峻な成長を示しています。
インクジェットユニットとフレキソデッキを組み合わせたハイブリッドプレスへの投資は、コンバーターに高速ベタ印刷と可変データを両立する手段を提供しています。グラビア印刷はオーバーラップや長尺調味料サシェでは依然として有効ですが、シリンダーのリードタイムの長さという課題があります。スクリーン印刷およびコールドホイルユニットは、高級コスメティクスパウチにおける繊細な触覚効果に対応しています。デジタルワークフローとEPR対応インクを組み合わせたコンバーターは、アジャイルなブランドオーナーにとって第一選択のパートナーとして位置づけられ、南アフリカフレキシブル包装市場のよりスムーズな発展を支えています。
地理的分析
ハウテン州と西ケープ州は、本社の意思決定者、モダンリテール、輸出志向の食品工場が集積しているため、全国生産の半分以上を占めています。2024年第4四半期の家計消費は前年比2.3%増加し、広義の製造業が3.2%縮小するなかでも小売包装量を支えました。クワズール・ナタール州は港湾アクセスを活かして樹脂を輸入し、南部アフリカ開発共同体全域に食品を輸出し、東ケープ州の自動車産業回廊は産業用ライナーおよびコンポーネントラップへの需要を牽引しています。
農村州はリサイクルインフラが遅れていますが、タウンシップ市場は低単価を背景に相当量のサシェを購入しています。全国EPRフレームワークは統一されたコンプライアンスを実現し、コンバーターが複数都市から消費後フィルム廃棄物を集約して再処理できる環境を整えています。ケープタウンの循環型経済パイロットは、ブランドの回収拠点がフィルム回収率を高める方法を示し、他地域への展開モデルを提示しています。
南アフリカの関税同盟の結びつきにより、国内コンバーターは追加関税なしでナミビア、ボツワナ、エスワティニに向けて製品を供給でき、余剰キャパシティを満たす輸出受注を拡大しています。ただし、越境販売は通貨ミスアライメントと物流ボトルネックという課題に直面しており、主要幹線道路近くへの倉庫配置を促しています。この地域ゲートウェイ戦略は輸送距離を抑制し、南アフリカフレキシブル包装市場を国内マクロ変動から緩衝しています。
規制環境
南アフリカの軟包装規制は、国家環境管理:廃棄物法(NEMWA)と、GN R.1184(2020年)を通じて導入された拡大生産者責任(EPR)制度によって支えられている。この枠組みでは、包装の義務対象生産者は登録を行い、費用を支払い、承認された生産者責任機関(PRO)または自社運営スキームを通じてリサイクルおよび回収義務を満たす必要がある。実務上、コンプライアンスはPackaging SAなどの業界団体や部門別PROの役割を強化し、ブランド所有者やコンバーターに対して、入札や顧客資格審査の一環として、材料選択、報告、廃棄後の処理経路の文書化を求める動きを促している。
政策の方向性は、リサイクル性を考慮した設計指針によってさらに強化されており、その中には、2023年に公表されたDFFEの「リサイクル性を考慮した設計(Recyclability by Design)」ガイドラインが含まれ、これは収集、分別、リサイクルがより容易な構造への包装の移行を促すものである。戦略レベルでは、2025年12月に公示された国家廃棄物管理戦略(NWMS)2026の草案が、経済全体で廃棄物発生防止、収集、リサイクルの優先事項がどのように組織化されるかについての現時点での参照基準を示し、軟包装の仕様がリサイクル性や報告要件とどのように整合していくかを形作っている。
バリューチェーン分析
南アフリカにおける軟包装のバリューチェーンは、ポリエチレンおよびポリプロピレン樹脂、添加剤、バリア基材を含む上流の樹脂・基材供給から始まる。コンバーターは、ポリマーや特殊材料を調達する際に、主要な原材料の輸入依存度、そして物流や通貨の変動の影響を受けやすい。加工活動は主要な産業回廊に集中しており、ハウテン州が中心的な生産・流通拠点として機能し、沿岸部の物流拠点が原材料の輸入とFMCGおよび産業顧客向けの完成品パックの輸出を支えている。
中流には、フィルム押出業者、ラミネート加工業者、印刷業者(フレキソ印刷、および増加しているデジタル印刷利用者)、そして食品、飲料、パーソナルケア、産業・化学分野の最終需要者に供給するパウチ・サシェ加工業者が含まれる。下流では、PROおよび協調的な業界イニシアチブを通じて実施されるEPR関連の収集・リサイクルシステムが、ブランド所有者、小売業者、廃棄物管理パートナーの連携をますます強めている。これにより、トレーサビリティ、リサイクル可能な構造の選択(可能な場合はモノマテリアル)、そしてPCR対応フォーマットを提供するコンバーターにとって適切なリサイクル原料へのアクセスの重要性が高まっている。
競合状況
競合フィールドは国内大手とグローバル資本を持つ新規参入者が混在し、専門プレーヤーの余地を残す中程度の集中度を持つ市場を形成しています。Nampakは2024年に飲料缶および多様化された包装に集中するため、27億ランド(1億4,900万米ドル)相当の非中核プラスチック資産を売却し、缶ラインのデボトルネッキングに設備投資を振り向けました。[4]Nampak、「Nampak 2024年業績発表」、nampak.com Mpactの2024年の収益は100億ランド(5億5,300万米ドル)に達し、ボードミルの効率改善と垂直統合を深める選択的買収を反映しています。
Amcor、Mondi、Mauser Packagingなどのグローバルプレーヤーは、リサイクルコンテンツ、サステナブル紙、産業用ドラムを供給するパートナーシップを通じてスケールを構築しています。AmcorとKolon Industriesの提携は食品グレード仕様を満たす化学的リサイクルポリエステルを開発し、MondiのŠtětí拡張はクラフト紙の生産能力を引き上げ、紙系パウチのデュアルソーシングを可能にしています。
デジタル能力が現在のプレーヤーを差別化しており、HP IndigoまたはXeikonプレスを導入したコンバーターは、ニッチなコスメティクスブランドに超短納期を提案し、従来のフレキソ印刷業者が見落としていた付加価値部分を取り込んでいます。EPRデータ報告に関するコンプライアンスの強さも、ブランドオーナーがリスクの低いサプライヤーを求める中で入札の獲得に影響を与えています。これらの要素が収束するにつれ、南アフリカフレキシブル包装市場は研究開発の深さ、資産の幅、循環型経済への対応力を兼ね備えた多拠点グループへと重心を移しています。
南アフリカフレキシブル包装産業のリーダー企業
Amcor plc
Mondi plc
Constantia Flexibles Group GmbH
Huhtamaki Oyj
Sonoco Products Company
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
EPRコンプライアンスとDFFEの2023年リサイクル性設計指針は、多材料ラミネートをモノマテリアルのPEまたはPP構造へ転換できるコンバーター、インクや接着剤をリサイクル性に適した形に簡素化できるコンバーター、そしてPROスキームを通じた生産者報告を支える文書化を提供できるコンバーターにとって明確な空白領域を生み出している。これは、パウチ(2025年のシェア46.62%)や急拡大するサシェ・スティックパック分野など、大量出荷カテゴリーにおいてリサイクル可能・軽量フォーマットへの明確な転換が見られる市場動向と一致しており、これらの分野では設計変更が収集・分別の結果に実質的な影響を与える可能性がある。
詰め替え(リフィル・アット・ホーム)や回収(リターン・フロム・ホーム)フォーマットを含む循環型モデルは、パーソナルケアや家庭用品カテゴリーのブランド所有者にとって、性能や便利さを維持しながら未使用樹脂の使用を減らす実用的な道筋を提供する。南アフリカで拡大するeコマース購買層と、オンラインチャネルにおける返品フローの増加も、耐久性があり再封可能な軟包装パックへの需要や、二次包装の削減を後押ししている。これは、シール強度と耐穿刺性を向上させたフィルム、そしてモダンリテールおよびダイレクト・トゥ・コンシューマー向けプログラムのためのデジタル印刷対応SKU拡大における機会を支えている。また、Packaging SAやPRO主導のイニシアチブとの業界連携は、設計変更を収集・リサイクル結果に結びつけるパイロット事業の道筋を提供し、これは確立された報告能力と安定したリサイクル原料へのアクセスを持つコンバーターによって拡大可能である。
最近の業界動向
- 2026年7月:Coleus Packagingは、南アフリカの生産拠点における生産技術のアップグレードのために、過去3年半にわたり2億ZARの投資を行ったことを公表した。このアップグレードは、顧客がより高性能な構造とより持続可能なパック形式を求める中で、地元コンバーターによる継続的な生産能力と技術力の強化を示している。加工能力の高度化が進むことで、同様の投資余力を持たない小規模企業に対する競争圧力も高まっている。
- 2026年6月:Mpactは、安価な輸入品からの持続的な圧力を理由に、Springs Millにあるコーテッドカートンボード製造機BM6を永久停止した。この閉鎖により、特定のボードグレードの国内供給が引き締まり、輸入または代替材への依存が高まる可能性があり、これは下流の包装調達戦略やリードタイムに影響を与えうる。また、包装材料選択全体において、コストとサプライチェーンの耐性の重要性も高まっている。
- 2026年4月:Wyda Packagingは、Hulamin Containersから事業用資産の取得を完了し、17基のプレス機と200を超える金型を追加してアルミニウム包装製造能力を拡大した。この動きは硬質包装を中心としたものであるが、地元の包装製造基盤を強化し、FMCGおよび産業バイヤーの間で包装支出配分やサプライヤー統合行動に影響を与える可能性がある。隣接する包装フォーマットにおける国内生産能力の拡大は、共通の顧客や運営資源をめぐる競争を一層激化させる可能性もある。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、南アフリカで販売される軟包装を対象とし、包装および保護のために最終需要者に供給されるパックおよび包装材料の価値として測定する。
対象範囲の除外:硬質包装フォーマットおよび包装機械は除外し、また包装流通に関連する物流サービスも除外する。
セグメンテーション概要
- 素材別
- プラスチック
- ポリエチレン(PE)
- 二軸延伸ポリプロピレン(BOPP)
- キャストポリプロピレン(CPP)
- ポリ塩化ビニル(PVC)
- その他のプラスチック
- 紙
- アルミホイル
- バイオプラスチック・コンポスタブル素材
- その他の素材
- プラスチック
- 製品タイプ別
- パウチ
- バッグおよび袋類
- フィルムおよびラップ
- サシェおよびスティックパック
- ラベルおよびスリーブ
- リッディングおよびシール
- エンドユーザー産業別
- 食品
- 焼き菓子
- スナック
- 食肉・家禽・水産
- 菓子類
- ペットフード
- その他の食品
- 飲料
- ヘルスケアおよび医薬品
- パーソナルケアおよびコスメティクス
- 産業・化学
- その他のエンドユーザー産業
- 食品
- 印刷技術別
- フレキソ印刷
- グラビア印刷
- デジタル印刷
- その他の印刷技術
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクトップリサーチは、需要側の基準点の整理から始まり、モデルが実際に国内で包装されているものを反映するようにした。Statistics South Africaの製造業およびCPI発表、South African Revenue Serviceの貿易統計(輸出入)、そしてPlastics SAやPackaging SAなどの業界団体といった公開情報源を確認し、材料、回収、消費パターンに関する背景情報を得た。
その後、コンバーターおよび樹脂関連企業の開示情報から供給側の兆候を確認し、年次報告書、投資家向け説明資料、信頼できる報道記事などを用いて、価格の転嫁動向や生産能力の傾向を把握した。一部の有料サブスクリプションは、企業財務情報およびインテリジェンス、特許動向の追跡、出荷レベルの輸出入確認のためにのみ使用され、公開データの粒度が十分でない場合のギャップを減らすのに役立った。上記のデスクリサーチ情報源は例示的なものであり網羅的ではなく、データ収集、検証、明確化のために他の参照資料も使用された。
一次インタビューおよび調査
一次調査では、実際の販売価格や構成比の変化(例えば、フィルム対パウチの需要、リサイクル可能な構造への移行)の検証、そして食品、飲料、ホームケア、パーソナルケア分野における購買側の調達行動に重点を置いた。また、材料供給業者、コンバーター、印刷業者、流通業者など、バリューチェーン全体の関係者と対話を行い、地域の規制やコスト圧力を反映するよう、議論は南アフリカに特化した内容とした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:35% | CXO:13% |
| ミドルティア:45% | 機能・部門責任者:29% |
| 小規模企業:20% | マネージャー:58% |
市場規模算定と予測
中核となる規模算定ロジックは、包装製品の生産量、主要材料の貿易フロー、最終用途別の観測された包装強度から軟包装需要を再構築するトップダウン方式を採用し、その後、実務的な価格水準を用いて価値に変換した。総額を現実的なものに保つため、サンプル抽出したコンバーターの収益、フィルムおよびラミネートの販売価格に関するチャネル確認、代表的なゲージおよび歩留まりの仮定を用いた量から価値への変換など、選択的なボトムアップ推計と照合した。
特に重要な入力要因は、ポリマーおよび紙の価格変動、国内食品・飲料生産動向、フィルムおよびラミネートの輸入浸透度、軽量化率、そして日常消費財カテゴリーにおける包装消費の割合であった。ニッチなフォーマットで直接的な数量指標が欠けている場合は、代替指標(関連する包装製品出荷の成長など)を用いてギャップを補い、その後インタビューによるフィードバックを通じて調整した。予測はシナリオ分析を用いて構築され、GDPに連動した消費、樹脂コストサイクル、リサイクル性に関する規制圧力がストレステストされ、一次回答者の間で共有された最も一般的な予想に合わせて調整された。
データ検証と更新サイクル
モデルの出力は、包装材料の輸入、包装製品生産の動向、そして年ごとの価値変化を説明できる価格動向線など、独立した指標と照合された。示唆される成長ステップが基礎需要に対して大きすぎる、あるいはコストインフレを考慮すると小さすぎると判断された場合、前提を再検討し、必要に応じて専門家に再度連絡して二次確認を行った。
承認前には、最終用途別総額の分散チェックや、数量と価格ロジックの整合性チェックを含む、複数段階のアナリストレビューを実施している。レポートは毎年更新され、価格、規制、または最終市場需要に重大な影響を与える出来事が発生した場合は、中間更新が行われる。納品直前には、アナリストが最終的なデータチェックを行い、クライアントが最新の内容を受け取れるようにしている。
Mordor Intelligenceの南アフリカ軟包装市場推定値と他の公表推定値との比較
南アフリカの軟包装に関する公表市場価値は、各発行元が市場の境界を異なる方法で定義し、総額を得るために異なる価格・数量の代理指標を用いるため、しばしば一致しない。基準年の選定、通貨換算のタイミング、インフレの扱い方も、数値を上下に変動させる要因となる。
フィルムおよびラミネートに関する税関の輸出入データ、および国内包装食品生産指標は、Mordor Intelligenceの推定値を、ラベルやその他の隣接する加工包装品目を含む可能性のある、より広範な加工包装収益プールではなく、南アフリカの最終用途需要に供給される軟包装に結び付けておくための証拠確認として機能している。特に樹脂価格の変動期においては、想定される平均販売価格の違いも、価格更新のタイミングや製品構成が一致していない場合にギャップを生む要因となる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | 2.87億米ドル(2025年) | |
| 業界ポータルA | 7.75億米ドル(2024年) | 複数の加工品目や隣接する包装構成要素を含む可能性のある、より広範な「加工軟包装」の範囲を用いており、南アフリカの最終需要者に供給される軟包装と比較して総額が過大になっている。 |
| 貿易概況B | 3.25億米ドル(2023年) | 包装全体のプールに軟包装の割合を適用し、その後ヘッドラインインフレ率で投影して導出されることが多く、これによりダウンゲージングやラミネート構造需要の変化といった構成比の変化を見落とす可能性がある。 |
この比較から、差異は主に範囲の定義の違いと、樹脂・紙のコストサイクル中に価格がどのように更新されるかによって生じていることがわかる。対象範囲を南アフリカの最終用途需要に販売される軟包装に限定し、貿易および生産指標と照合することで、この推定値は計画用途において透明性と再現性を保っている。


レポートで回答される主要な質問
南アフリカフレキシブル包装市場の現在の市場規模は?
市場は2026年に29億6,000万米ドルと評価されており、2031年までに34億7,000万米ドルに達する見込みです。
サステナブル素材への需要はどの程度の速さで成長していますか?
バイオプラスチックおよびコンポスタブルフォーマットは2031年まで5.56%のCAGRで拡大する予測であり、従来のプラスチックを大幅に上回るペースです。
フレキシブル包装における売上リード製品タイプはどれですか?
パウチが46.62%の売上シェアを占め、軽量性、再封機能、高い棚訴求力が牽引要因です。
最も急速に拡大しているエンドユーザーセグメントはどれですか?
詰め替えシステムとEコマースのサンプリングが量を押し上げているため、パーソナルケアおよびコスメティクスは4.71%のCAGRで成長しています。
EPR規制は包装設計にどのような影響を与えますか?
生産者は回収およびリサイクルに要するコストを負担しなければならないため、多くの新製品は機械的にリサイクル可能なモノマテリアルPEまたはPPフィルムを優先する傾向にあります。
どの印刷技術が勢いを増していますか?
デジタル印刷は短納期、パーソナライゼーション、迅速な製品投入をサポートするため、4.93%のCAGRという最高の成長率を示しています。
最終更新日:



