
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.42 百万トン |
| 市場取引高 (2026) | 1.49 百万トン |
| 市場取引高 (2031) | 1.92 百万トン |
| 成長率 (2026 - 2031) | 5.17 % |
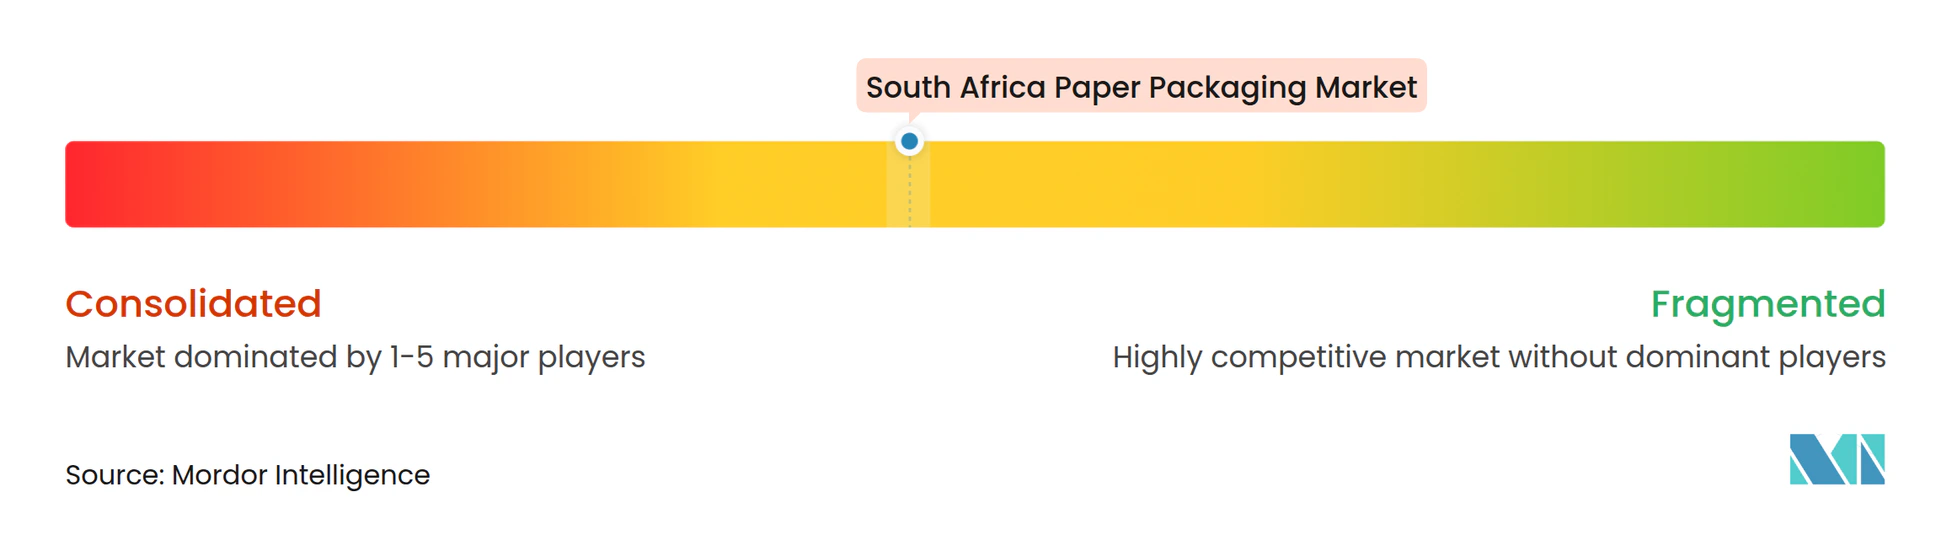
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
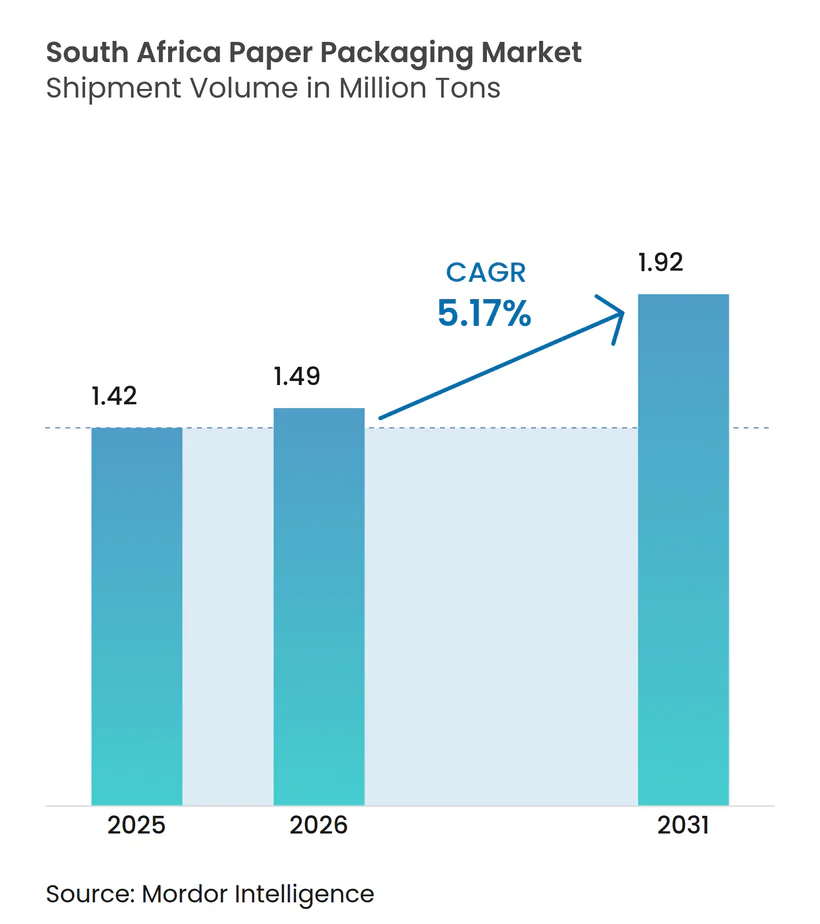
Mordor Intelligenceによる南アフリカ紙包装市場分析
南アフリカ紙包装市場規模は、2025年の142万トンから2026年には149万トンへと成長し、2026年~2031年のCAGR 5.17%で2031年までに192万トンに達すると予測されています。規制当局は国家炭素税率の引き上げとプラスチック規制の強化を続けており、ほとんどのポリマー代替品よりもライフサイクルフットプリントが低い繊維ベースのフォーマットへの需要を押し上げています。ロードシェディングの混乱により、製造所は自家用太陽光発電や電力融通型風力発電への投資を促進され、Scope 2排出量を削減しながら業務上の強靭性を向上させています。日用消費財および農業分野のブランドオーナーは、産地、栄養価、責任ある調達の証明を伝えるコネクテッドかつトレーサブルな包装を採用しています。同時に、高グラフィック対応のフレキソ印刷システムおよびデジタル印刷システムにより、コスト効率の高い短納期ランが実現し、eコマースの販売サイクルに対応したデザイン刷新が促進されています。
主要レポートのポイント
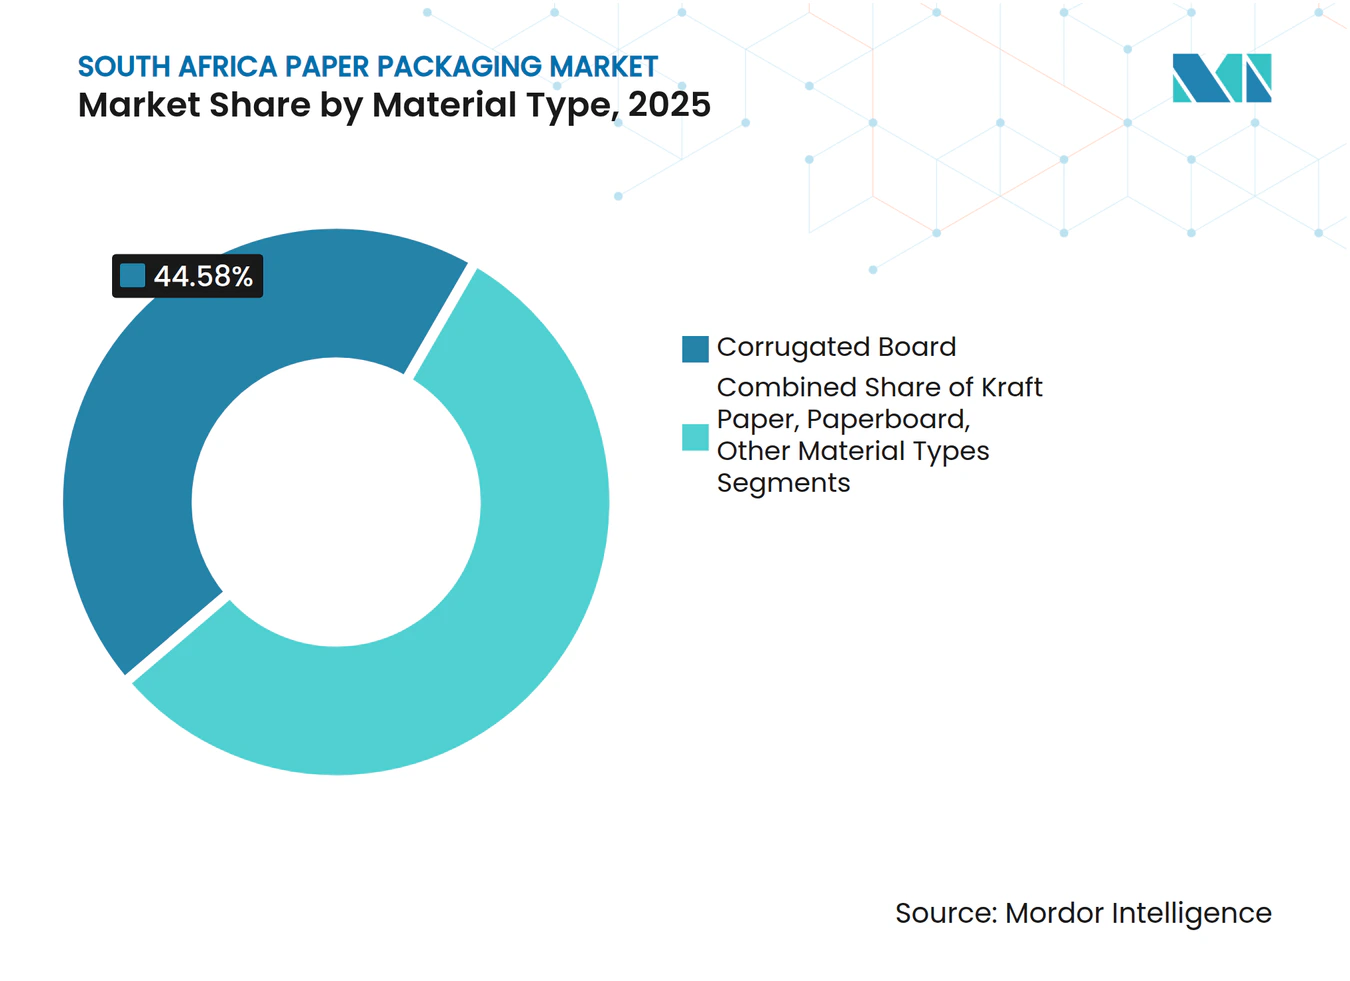
- 材料タイプ別では、段ボールが2025年の市場シェアの44.58%を占めました。一方、クラフト紙は2031年までにCAGR 6.56%で最も急速な拡大を示すと予測されています。
- 製品タイプ別では、リジッド紙包装が2025年の収益シェアの54.12%を占め、フレキシブル紙包装は2031年までにCAGR 6.08%で拡大する見込みです。
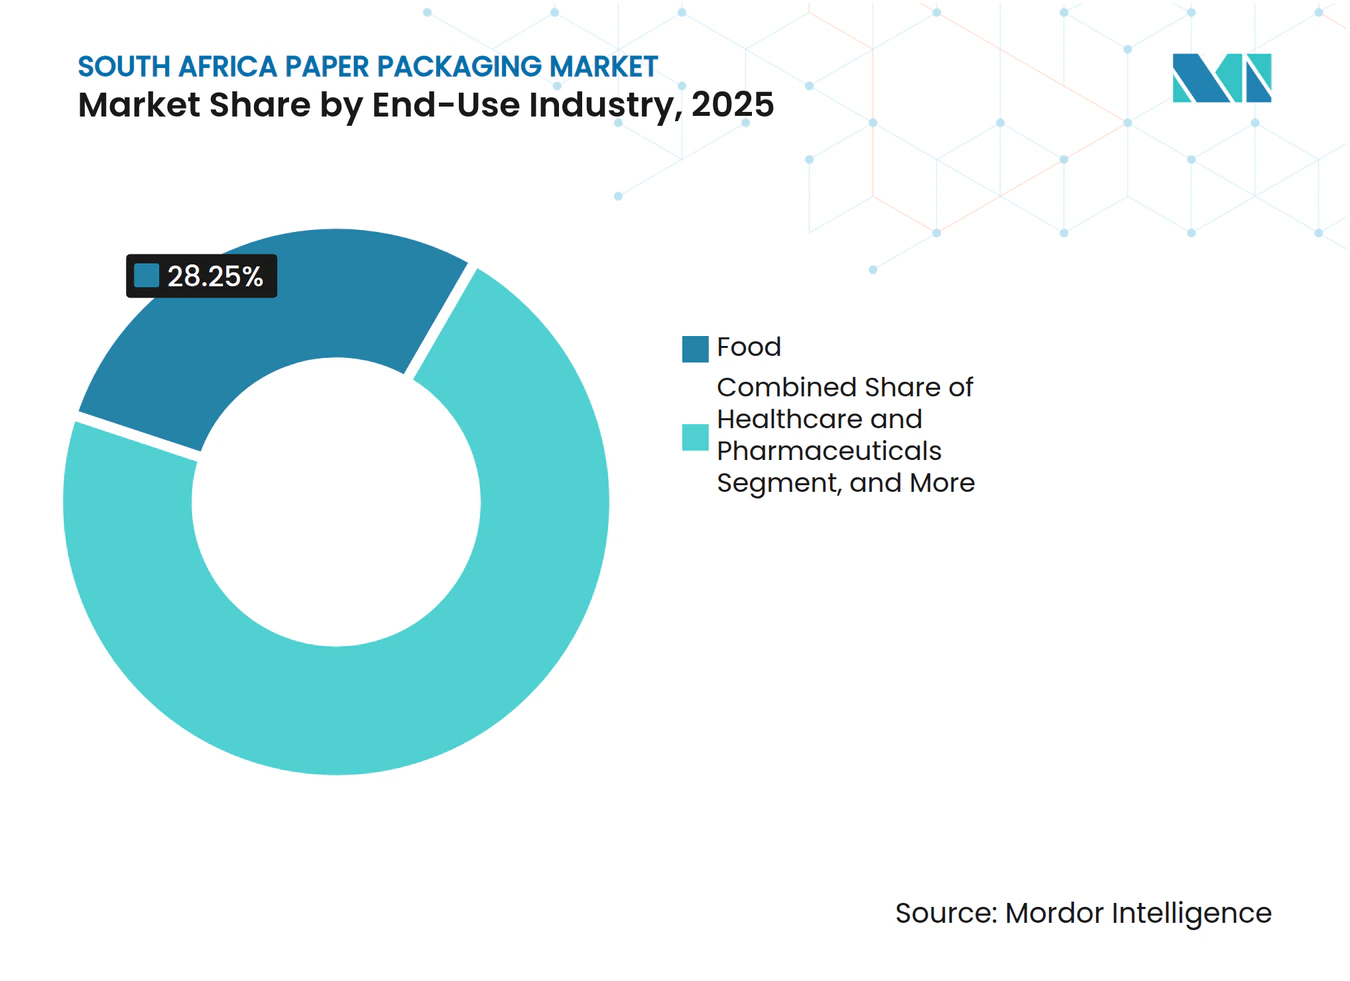
- 最終用途産業別では、食品セクターが2025年の需要の28.25%を占めましたが、ヘルスケアおよび医薬品が2031年までにCAGR 6.65%で最も高い成長を記録すると予想されています。
- 流通チャネル別では、直接販売チャネルが2025年の数量の56.18%を占め、間接販売は2031年までにCAGR 6.72%で拡大すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
南アフリカ紙包装市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | CAGRの予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 食品・飲料セクターの包装需要拡大 | +1.2% | 全国的、西ケープ州およびハウテン州に集中 | 中期(2~4年) |
| eコマースフルフィルメント需要 | +0.8% | 都市部:ケープタウン、ヨハネスブルク、ダーバン | 短期(2年以内) |
| プラスチック禁止法制 | +1.0% | 全国的、州によって異なる | 長期(4年以上) |
| 輸出向け果物用段ボール箱の革新 | +0.6% | 西ケープ州、東ケープ州の柑橘類産地 | 中期(2~4年) |
| 幼児安全機能付き大麻製品用段ボール箱 | +0.3% | 全国的、新興規制枠組み | 長期(4年以上) |
| 炭素税を契機とした軽量化 | +0.7% | 全国的、エネルギー集約型製造業者に影響 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
食品・飲料セクターの包装需要拡大
食品・飲料加工業者は、棚での保存期間を延長し、廃棄物を削減し、産地証明を示すために包装を刷新しています。PepsiCoの買収後の投資プログラムにより、段ボール、カートンボード、バリア紙の多様なフォーマットを消費する40以上の製造拠点が追加されました。棚安定型乳製品メーカーのWoodlands Dairyは、インタラクティブなQRコード対応カートンを導入した後、売上が30%上昇し、コネクテッド包装の商業的な効果が実証されました。MpactのFreshpactシリーズは、完全にリサイクル可能かつ堆肥化可能な一重フルートのクラフト製箱を食料品小売業者に供給し、義務的な回収目標の達成を支援しています。これらの取り組みが南アフリカ紙包装市場における持続的な数量成長を牽引しています。
eコマースフルフィルメント需要
2024年にはオムニチャネル事業者がラストマイルネットワークを通じて在庫を流通させたことで、オンライン小売に関連した宅配便の取扱量が増加しました。配送業者は、多様なフルフィルメントセンターに対応できる堅牢かつ軽量な箱を必要としており、マルチデプス段ボールSKUやカスタムフィット空間充填材への発注が増加しています。DHLは、小売業の近代化によって購買者の志向が自宅配送およびクリック・アンド・コレクトに移行しており、ブランド展開可能でフラストレーションフリーな包装への需要が高まっていると報告しています。都市部の消費者も、一回使い捨てのプラスチック製封筒よりもリサイクル可能なボードを好む傾向が強まっています。これらのトレンドが総じて、南アフリカ紙包装市場の強靭な成長パイプラインを下支えしています。
プラスチック禁止法制
相次ぐ省令により、リサイクル不可能または回収困難なプラスチック製品の使用が制限され、段階的な回収目標が設定されています。執行上のギャップは依然として存在しますが、政策の方向性は生分解性かつリサイクル可能な基材を明確に支持しています。林業・漁業・環境省は、5年以内に包装廃棄物の58%以上を埋め立て地からの転換を目指しており、この目標は紙の品種を対象にすでに整備されたリサイクルインフラと直接合致しています。繊維コンバーターは、ブランドオーナーを紙ベースのフォーマットへと誘導する規制上の追い風から恩恵を受け、長期的な需要が強化されています。
輸出向け果物用段ボール箱の革新
南アフリカの柑橘類輸出業者は、EUおよび中国の低温処理規則に準拠した耐温度性段ボール箱を必要としています。軽量フルートプロファイル、高いエッジクラッシュ強度、RFIDラベルは、レモンおよびオレンジの輸送においていまや一般的なものとなっています。Produce Reportは、2023/24シーズンのレモンおよびライムの輸出が12%増加すると予測しており、冷蔵物流向けに最適化された特殊ボードへの発注を維持しています。FSC認証を取得した結露防止機能付き箱を供給するメーカーは、輸出パックハウスにおける優先サプライヤーの地位を享受しています。
抑制要因の影響分析*
| 抑制要因 | CAGRの予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| パルプおよび回収紙の価格変動 | -1.4% | 全国的、全メーカーに影響 | 短期(2年以内) |
| 森林管理・森林破壊の制限 | -0.6% | クワズール・ナタール州、ムプマランガ州の林業地域 | 長期(4年以上) |
| ロードシェディングによるエネルギー供給の混乱 | -1.8% | 全国的、工業地帯に集中 | 中期(2~4年) |
| バリア紙リサイクルの限界 | -0.4% | 都市部リサイクルセンター、ケープタウン中心 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
パルプおよび回収紙の価格変動
グローバルなクラフトパルプ価格および国内回収紙価格の変動が粗利益率を圧迫し、予算サイクルの策定を困難にしています。Mondiの2024年中間決算は、為替ヘッジが有利であったにもかかわらずパルプコストが上昇したことを明らかにし、繊維価格変動に対する収益の感応度を示しました。垂直統合を持たない小規模なシートフィードコンバーターはコスト変動をより大きく受け、新規包装ラインへの設備投資が遅延する可能性があり、南アフリカ紙包装市場の短期的な成長を鈍化させています。
ロードシェディングによるエネルギー供給の混乱
断続的な停電により、製造所は紙製造機を停止するか、高額なディーゼル発電機のコストを負担せざるを得ません。Investecは、近年の四半期において断続的な停電がGDPの2.1%を削減したと推計しており、重工業に対するマクロレベルの影響を示しています。設備のアップグレードや現地での再生可能エネルギー導入により強靭性は向上していますが、多くの中小コンバーターは迅速にその移行を資金調達できません。生産の遅延やコストインフレにより、南アフリカ紙包装市場の堅調な拡大軌道が抑制されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別 - 段ボールが圧倒的なシェアを保持
段ボールは2024年に最大の数量を生み出し、農業、eコマース、日用消費財に供給されました。Mpactの9工場からなる段ボールプラントのネットワークは、ブランドのマーケティングカレンダーに対応した短納期とカスタムダイカット加工を提供しています。段ボールに割り当てられた南アフリカ紙包装市場規模は、オンライン小売業者および農産物輸出業者が高いスタッキング強度の箱を好む傾向から、着実に拡大すると予測されています。クラフト紙は絶対量では小さいものの、最も急速に拡大しています。コーティングおよび非コーティングのクラフト品種は水性バリアコーティングを統合し、かつてラミネートが主流だった冷凍食品や乾物用途を解放し、南アフリカ紙包装市場において新たな機会領域を創出しています。
上位の材料タイプに加え、板紙は菓子、医薬品、美容セグメント向け折り畳みカートンにおける強靭なニッチ市場を維持しています。Sappiがグラフィック紙から包装品種への転換を進めていることは、カートンボード需要に対する長期的な楽観論を示しています。耐油性包装紙や医薬品インサートなどの特殊品種が材料ポートフォリオを補完し、トレーサビリティと衛生性能が求められるコンプライアンス重視の最終市場に対応しています。



製品タイプ別 - リジッドフォーマットが依然として多数派のシェアを占める
リジッド紙包装は、段ボール箱、固体漂白硫酸塩カートン、工業用スリーブの広範な使用により、出荷量を支配しました。顧客はこれらのフォーマットが提供する圧縮強度と棚陳列の汎用性を重視しています。リジッドフォーマットの南アフリカ紙包装市場シェアは、フレキシブル紙包装が加速するにつれてわずかに緩やかになると予想されています。Sappiのチェンジメーカーコンセプトなどの最近の製品投入は、印刷可能なカートンボードと先進バリア紙を組み合わせ、多層フィルムに代わる再封可能かつヒートシール可能なポーチを提供しています。
フレキシブルソリューションはまた、プロモーションキャンペーン向けのマイクロランに対応するクイックターングラビア印刷機やデジタル印刷機の恩恵も受けています。都市部のミレニアル世代をターゲットとする消費者ブランドは、食品安全を維持しながら環境への配慮をアピールするスタンドアップクラフトポーチやツイストラップを好んでいます。この変化は、水性バリアコーティングと精密スリッティングをマスターしたコンバーターにとって増分的な数量をもたらしています。
最終用途産業別 - ヘルスケアおよび医薬品が急速に拡大
食品が2024年の数量で最高を維持した一方、医薬品および医療機器メーカーが突出した成長を牽引しています。南アフリカ医療製品規制当局(SAHPRA)の規則改定により、規制対象の治療薬に対して改ざん防止機能付きおよび幼児安全機能付きカートンが義務付けられ、精密なカリパー制御を備えたボード品種への需要が高まっています。2025年3月に施行された大麻由来製品の規制はさらに調達を複雑化させており、深い規制専門知識を持つコンバーターが有利な立場に置かれています。
飲料ブランドは高級ワインの輸出に高級カートンを活用し、パーソナルケア企業は販売時点においてブランドストーリーを伝える高光沢折り畳みカートンを採用しています。産業・電子機器セクターは引き続き、金属・プラスチック部品の工場内移動のための重量段ボールビンとコーナープロテクションセットに依存しています。

流通チャネル別 - 直接販売が優位を維持、間接販売が勢いを増す
大口購入者は引き続き、予測可能な数量を確保し、カスタム仕様を共同開発するために垂直統合製造所から直接調達しており、直接販売が多数派を占めています。統合サプライヤーは技術サービス、ライナーボード供給、回収プログラムをバンドルし、購買者の囲い込みを強化しています。しかし、専門流通業者を通じた間接販売が急速に拡大しています。小規模eコマース事業者やクラフト食品生産者は、低最小発注量と迅速なデザインテンプレートを提供するオンラインポータルを重視しています。デジタル化により取引コストが低下し、流通業者は直接最低発注量の充足が困難な地方の中小企業にアクセスできるようになっています。流通業者のフットプリントの拡大は、南アフリカ紙包装市場へのアクセスルートを多様化し、製造所の営業チームに対する競争圧力を高めています。
地理的分析
西ケープ州は、柑橘類、テーブルグレープ、ワインに結びついた輸出志向の需要を牽引しています。高湿度とコールドチェーンの要件により、コンバーターは複数週間にわたる海上輸送に耐えられるワックスフリーかつ耐水性の段ボール品種を供給することを求められています。経済の中心地であるハウテン州は、最大のFMCGカートンボード数量を吸収しています。小売本部との近接性が設計承認サイクルの短縮とジャストインタイム配送を加速させています。
クワズール・ナタール州は、南アフリカ最大のコンテナハブであるダーバン港の恩恵を受けていますが、混雑により一部の輸出業者がマプトへ移行しています。ダーバンのコンバーターはこの変化を活用し、国境を越えた倉庫サービスを提供しています。東ケープ州の自動車産業回廊では、触媒コンバーター、シートフレーム、電子ハーネスを保護するリターナブル段ボールダンネージおよび消耗品輸出パックへの需要が生じています。
ムプマランガ州などの内陸州は林業の原材料を供給し、FSCおよびSAFASスキームの認証を受けたバイオマス豊富な植林地を有しており、持続可能な原材料調達を支えています。これらの森林はコミュニティの小規模農家も雇用しており、包摂的な経済発展を支援しています。全州にわたり、製造所はロードシェディングを緩和するために屋上太陽光発電や電力融通型風力契約を段階的に導入しており、南アフリカ紙包装市場の業務上の強靭性を維持しています。
規制環境
南アフリカの紙包装は主に国家環境管理:廃棄物法(NEMWA)の下で規制されており、拡大生産者責任(EPR)規制(GN 1184、2020年11月5日付)により、包装(紙・紙包装を含む)の生産者および輸入業者は登録を行い、EPRスキームを自ら運用するか、生産者責任機関(PRO)を通じて参加することが求められている。林業・水産・環境省(DFFE)はまた、「設計による包装リサイクル性」ガイドライン(GN 3604、2023年)を発行し、包装形態全体にわたるリサイクル設計の期待を制度化し、収集および再加工の実情に基づいて材料選択、コーティング、ラベリングに関する判断を導いている。
パッケージ上の表示とコンプライアンスについては、SANS 289(2022年)がプレパッケージ商品の表示要件(品名、内容量、責任事業者情報)を定め、紙ラベル、カートン、および小売流通に使用される印刷段ボールに影響を及ぼしている。並行して、プラスチック製手提げ袋および平袋は、強制規格VC 8087によるNRCSの執行対象となっており、消費後再生材含有率の義務付けが2025年1月1日から75%、2027年1月1日から100%へと段階的に引き上げられ、性能および食品接触要件が許す範囲でリサイクル可能な繊維系フォーマットへの代替圧力を強めている。
バリューチェーン分析
バリューチェーンはバージン繊維(林業・パルプ)と古紙回収から始まり、製紙・板紙製造、加工(段ボール、折りたたみカートン、袋、特殊紙)、印刷・仕上げへと進む。そこから製品は、ミル直販や販売代理店を含む流通チャネルを通じて顧客に到達し、食品、飲料、ヘルスケア・医薬品、パーソナルケア、産業用途、電子商取引にわたる最終用途消費へと至る。南アフリカでは垂直統合が特徴的であり、大手企業は古紙回収、製紙工場、加工資産を組み合わせて原料を確保し、古紙価格変動時のコストを安定化させ、主要各州および輸出回廊全体でのリードタイムを短縮している。
業界の協調とコンプライアンス要件が、参加者の事業運営の在り方を形作っている。南アフリカ製紙業者協会(PAMSA)は同国のパルプ、紙、板紙、ティッシュ製造業者の90%以上を代表し、業界データ、サステナビリティプログラム、政策関与の中核団体となっている。EPRの実施は、2022年に設立された紙・包装PROアライアンスをはじめとするPRO活動を通じて運用化されており、義務の調整、回収インフラプロジェクトの支援、包装設計とリサイクル性ガイドラインとの整合を後押しし、コンバーターやブランドオーナーが主流の回収ストリームに向けて採用する仕様に影響を与えている。
競争環境
市場集中度
MPACTは合計40万トン以上の年間生産能力を持つ3つの製紙工場を運営し、リサイクル可能な包装のための国内最大の回収ネットワークを管理することで、回収繊維へのコスト効率の高いアクセスを確保しています。Sappiは高輝度板紙で差別化を図り、Scope 2排出量の削減とエネルギーコストの緩衝を目的とした年間175 GWhの電力購入契約を締結しています。[1] Mondiはグローバルな垂直統合を誇り、このスケールはDS Smithの119億ランド(63億米ドル)での買収後にさらに強化され、コンテナボードのフットプリントと南アフリカの段ボール生産能力が拡張されています。
競争戦略は、クレードル・ツー・クレードルの設計、軽量化、カーボンニュートラル宣言の実現をますます重視しています。森林管理と水の安全保障におけるMondiのリーダーシップは、二重A CDPレーティングによって際立っています。[2] 地域の中小コンバーターは、クイックターンフレキソ印刷や特殊バリアコーティングにおいてニッチ市場を開拓しようとしていますが、垂直統合大手の研究開発予算に匹敵するだけの設備投資に制約があります。Guala ClosuresによるColeus Packagingの買収など、継続的な業界再編は、周辺サプライヤー間のさらなる合理化を示しています。
南アフリカ紙包装産業のリーダー企業
-
Sappi Limited
-
Mondi plc
-
Nampak Limited
-
Mpact Limited
-
Corruseal Holdings (Pty) Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
EPR主導の循環性と紙回収の段階的な向上は、リサイクルに整合した包装設計とリサイクル関連インフラにホワイトスペースを生み出している。南アフリカは2025年に紙リサイクル率を63.3%に高め、約130万トンの回収に達したが、リサイクルが難しい紙包装フォーマット(液体紙容器やコーティング紙・湿潤強度紙など)は、回収とパルプ化の両面で依然として制約となっている。このギャップは、DFFEの設計によるリサイクル性フレームワークとPROの運用上の必要性に支えられ、バリア性能を提供しつつ一般的なリサイクルストリームとの互換性を保つことができるコンバーターおよび材料サプライヤーにとっての機会を支えている。
2026年、Fibre Circleは液体紙容器(LBP)の回収キャンペーンを開始し、年間4,000トンの増加を目標とするとともに、先進的な湿潤強度紙、ラミネート紙、コーティング紙包装の崩解性を試験するKadant Autolabのパイロットプラントを開始した。これらの取り組みは、水分や油分に敏感な分野において、既存の紙回収チャネルへのアクセスを維持しつつ、ブランドオーナーに紙ベースの代替品を拡大するより実践的な道筋を提供する。これらのパイロットに加え、現行のインフラ下で機械的リサイクルが実現不可能な場合に、リサイクル不可能な古紙(カップストックやフリーザーボードなどの多層グレードを含む)向けの廃棄物由来燃料(RDF)といった構想も、埋立依存を減らす出荷先経路を生み出している。
最近の業界動向
- 2026年6月:MondiはSappiが公にその申請を支持する中、輸入オフィス用紙に対するアンチダンピング関税保護について南アフリカ当局と協議した。この動きは、低価格輸入品に対抗し、包装グレードや加工活動を支える国内紙バリューチェーンを保護するために、貿易救済措置への依存が高まっていることを示している。
- 2026年3月:Sappiは南アフリカ国際貿易委員会(ITAC)に対し、輸入新聞用紙への5%関税を求める申請を提出した。新聞用紙はグラフィックグレードであるが、この申請は現地製紙工場に対する安価な輸入品からの継続的な圧力を浮き立たせ、紙・板紙ポートフォリオ全体における投資余地と生産優先順位への影響の可能性を示唆している。
- 2024年3月:Mondiは約1,190億ランド(63億米ドル)でDS Smithを買収することに合意した。この統合により、Mondiの世界的なコンテナボードおよび段ボール事業基盤が強化され、南アフリカの段ボール・紙包装サプライベースにおける競争力に影響を与える可能性のある技術移転や調達規模の拡大を支えている。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、南アフリカで使用される紙ベースの包装材を対象とし、調査期間中に主要な最終用途において生産・消費された紙包装材の総量をメトリックトンで報告する。
対象外の範囲:プラスチック、ガラス、金属などの非紙系包装材料は除外し、トン数との整合が取れない収益のみによる市場規模算定も除外する。
セグメンテーション概要
- 材料タイプ別
- クラフト紙
- 板紙
- 段ボール
- その他の材料タイプ
- 製品タイプ別
- フレキシブル紙包装
- ポーチおよびバッグ
- ラップおよびフィルム
- その他のフレキシブル紙包装
- リジッド紙包装
- 折り畳みカートン
- 段ボール箱
- その他のリジッド紙包装
- フレキシブル紙包装
- 最終用途産業別
- 食品
- 飲料
- ヘルスケアおよび医薬品
- パーソナルケアおよび化粧品
- 産業・電子機器
- その他の最終用途産業
- 流通チャネル別
- 直接販売
- 間接販売
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、南アフリカにおける紙包装の需要背景を構築することから始まり、毎年一貫して追跡可能な測定可能な指標に結びつける。南アフリカ統計局の刊行物、南アフリカ歳入庁の貿易統計、林業・漁業・環境省の通知(EPR関連ガイダンスを含む)、包装資材および紙製品に関する関税・税率スケジュールなどの公開情報を活用する。また、業界団体のリリースや会議資料を精査し、グレードの変化、変換能力、リサイクル回収パターンの変化を把握する。
ボリュームモデルを実用的なものにするため、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道資料を精査し、設備増強、製紙工場の稼働停止、包装フォーマットの変化を確認する。財務的な文脈がセンスチェックに必要な場合は、企業財務・インテリジェンスの有料サブスクリプションを活用するとともに、主要な紙・板紙カテゴリーの貿易フローを検証するために輸出入の積荷レベルデータベースを使用する。これらのデスクソースはあくまで例示であり、収集、クロスチェック、前提条件の明確化のために他にも多数の参考資料を使用している。
一次インタビューおよびサーベイ
一次調査は、主要な最終用途において実際にどれだけの包装材が流通しているか、また顧客が段ボール、折りたたみカートン、その他の紙フォーマット間でどの程度の速さで切り替えているかについて、デスク調査の前提を検証するために活用される。サプライチェーン全体にわたるコンバーター、流通業者、大口購買者、業界専門家と対話し、南アフリカの文脈において価格、稼働率、輸入代替のシグナルを確認する
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:27% | CXO:16% |
| 中位層:55% | 部門・ユニットリーダー:34% |
| 中小規模プレイヤー:18% | マネージャー:50% |
市場規模算定と予測
規模算定は、生産、貿易、変換シグナルを南アフリカにおける紙包装の年間ボリューム視点に再構築し、主要エンドユーザー産業における使用パターンに整合させるトップダウンアプローチを用いて構築される。総量は、サンプリングされたコンバーター産出量チェック、出荷ランレートに関するチャネルフィードバック、価格情報が入手可能な場合のトンベースASP逆算を含む選択的なボトムアップ近似を用いて裏付けられる。
モデルの主要インプットには、紙・板紙の生産および貿易動向、食品・飲料および家庭用必需品からの段ボール・カートン需要の手がかり、繊維供給に影響するリサイクル回収・回収率トレンド、稼働率変化や稼働停止など供給をシフトさせる可能性のある操業上の制約が含まれる。短期的な動きはノイズが多い可能性があるため、予測にはシナリオ分析を使用し、輸入、設備変化、最終用途需要見通しなどの変数を、一次回答者が安定を見込む要素と変化を見込む要素に基づいて調整する。
中小規模コンバーターや非公式チャネルに対してボトムアップシグナルが不完全な場合、ギャップは需要プールに対してキャリブレーションされた浸透率ファクターを適用することで対処し、その結果を貿易・設備の実態と照合して、合計値が市場が物理的に供給できる水準から乖離しないようにする。
データ検証と更新サイクル
アウトプットは複数のステップで確認され、まず生産、輸入、輸出、推定消費量にわたる内部整合性テストから始まる。次に、設備増強の発表、回収率、主要最終用途の活動状況などの独立したシグナルと合計値を比較し、大きな乖離があれば追加レビューを実施する。
承認前に、アナリストチーム全体で異常値を議論し、主要な前提条件が想定以上に変動した場合はフォローアップコールを実施する。レポートは年次で更新され、政策変更、大規模な設備変化、急激な通貨連動コスト変動など重要なイベントが発生した場合は中間更新を追加する。納品直前に最終確認を実施し、クライアントが同一の繰り返し可能なチェックに裏付けられた最新の見解を受け取れるようにする。
Mordor Intelligenceの南アフリカ紙包装市場規模算定と他の公表推計との比較
この市場の公表数値が大きく乖離して見える場合があるのは、一部のソースが価値とボリュームを混在させているためであり、また輸入包装品、リサイクルループ、隣接する包装材料を計上対象の需要に含めるかどうかについても差異がある。もう一つの一般的な理由はタイミングであり、換算に使用される価格年度とマクロインプットの更新サイクルが、基礎となるトン数が類似していても推定合計値をシフトさせる可能性がある。
実際には、最大のギャップ要因はボリュームを価値視点に変換する方法、為替レートのタイミング、および想定ASP推移が最近の貿易・コストシグナルを用いて更新されているか、それとも繰り越されているかによって生じる。輸入、輸出、操業シグナルに対して価格・通貨タイミングを再確認する更新主導型モデルこそが、Mordor Intelligenceを南アフリカ紙包装の最新トンベースの実態に固定し続けるものである。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 142万トン(2025年) | |
| 貿易出版社A | 58.5億米ドル(2025年) | 南アフリカの総包装収益数値を使用しており、非紙系材料や幅広い包装活動を含む可能性があるため、明確な対象範囲の橋渡しなしには紙包装ボリュームと直接比較することはできない。 |
| 業界ブリーフB | 113.3億米ドル(2025年) | より広範な包装産業の価値プールを表しており、通常は収益会計とカテゴリーミックスを反映しているため、材料区分と価格年度の通貨前提が分離されていない場合、紙包装を過大評価する可能性がある。 |
この表は、乖離の主な原因が対象範囲と単位の問題であり、次いで物理的需要をドルに換算する際の価格年度と通貨タイミングの取り扱いの差異であることを示している。ロジックをまずトンに遡及可能な状態に保ち、慎重に更新された換算チェックを適用することで、推計値は再現可能であり、実際の市場シグナルとの照合が容易になる。
レポートで回答する主要な質問
2031年における南アフリカ紙包装の予測数量はどれくらいですか?
市場は2026年の149万トンから2031年には192万トンに達する見込みです。
南アフリカ紙包装において最も成長が速いセグメントはどれですか?
クラフト紙が2031年までにCAGR 6.56%でリードしています。
電力供給の停止(ロードシェディング)が包装メーカーに与える影響はどのようなものですか?
製造業者は、紙製造機の稼働時間を維持しエネルギーコストを管理するために、現地での再生可能エネルギーおよびバックアップ発電機を導入しています。
柑橘類輸出業者が特殊な段ボール箱を求めている理由は何ですか?
耐熱性および結露防止機能を備えた段ボール箱は、EUおよび中国市場向けの低温処理規則に準拠しており、長期にわたる海上輸送中の果実の品質を保護します。
競争環境はどの程度集中していますか?
上位5社が生産量の約60%を占めており、地域コンバーターが参入する余地のある適度に集約された市場を反映しています。