
ソーシャルコマース市場規模とシェア
Mordor Intelligenceによるソーシャルコマース市場分析
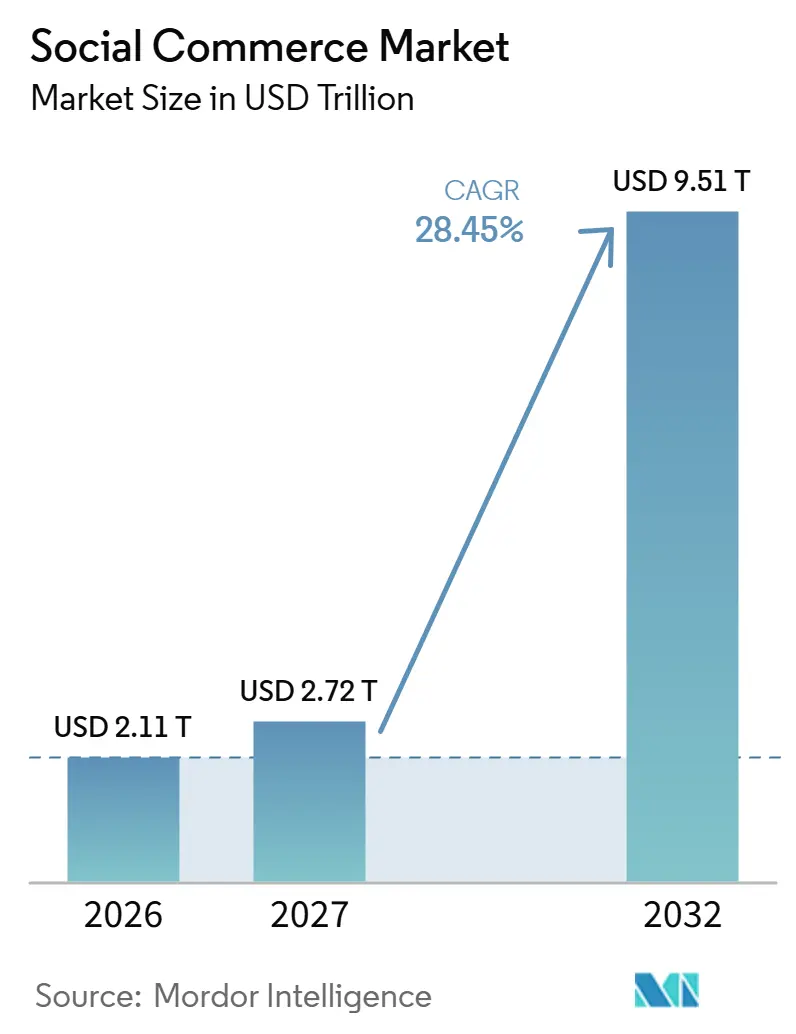
ソーシャルコマース市場規模は2026年に2.11 トリリオン 米ドルと評価され、2027年の2.72 トリリオン 米ドルから2032年には9.51 トリリオン 米ドルに達すると推定され、予測期間(2027年〜2032年)においてCAGR 28.45%で成長する見込みです。
このビジネス機会は、クリエイター主導の商品発見とアプリ内商品リンクおよびパーソナライズされた商品フィードを結びつけるものです。中国では、確立されたオンライン購買習慣がライブショッピングに既存の小売基盤を提供しています。欧州では、パーソナライズされたファッション発見がコンテンツ配信と商品の関連性を結びつけることができます。より広範な加盟店の参加とデータ許諾の選択が、プラットフォームが販売者と潜在的な購買者にサービスを提供する方法を変えています。広告コストの圧力により、これらの選択は商業的に重要な意味を持つようになっており、販売者はオーディエンスリーチを収益性の高い購買に転換する必要があります。
主要レポートのポイント
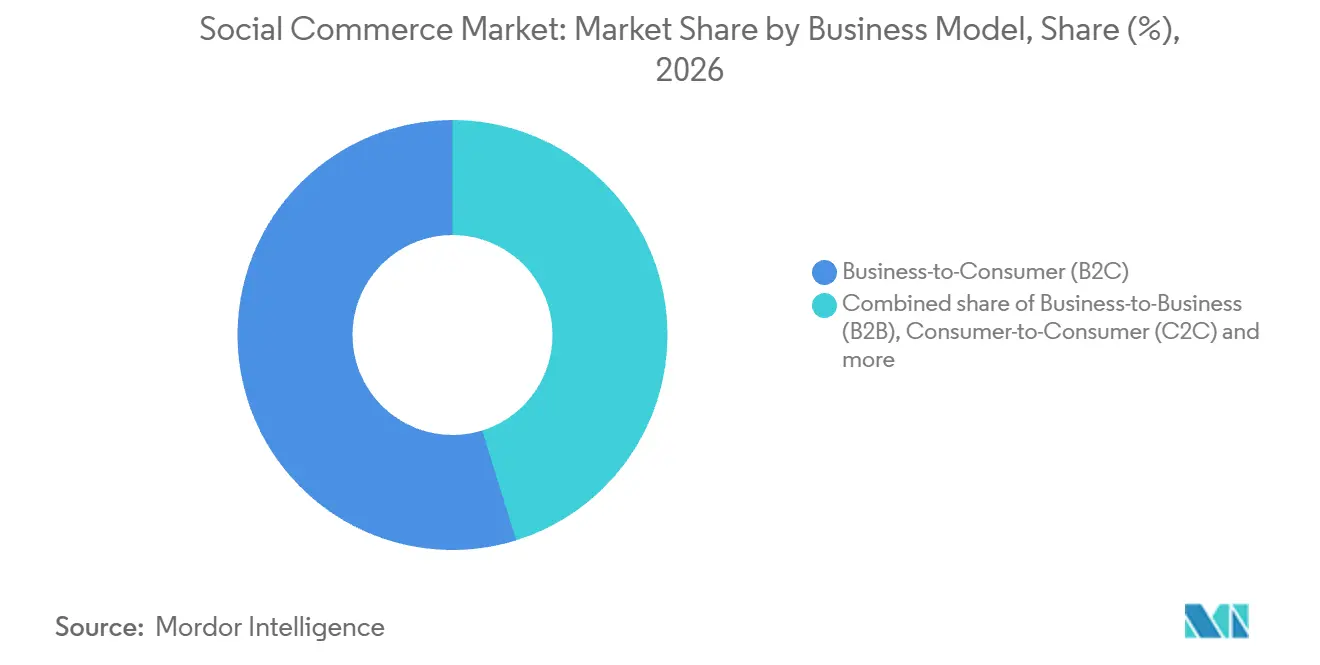
- ビジネスモデル別では、企業間消費者取引(B2C)が2026年のソーシャルコマース市場シェアの54.79%を占めてトップとなり、消費者間取引(C2C)は2027年〜2032年にかけてCAGR 33.1%で最も速く成長すると予測されています。
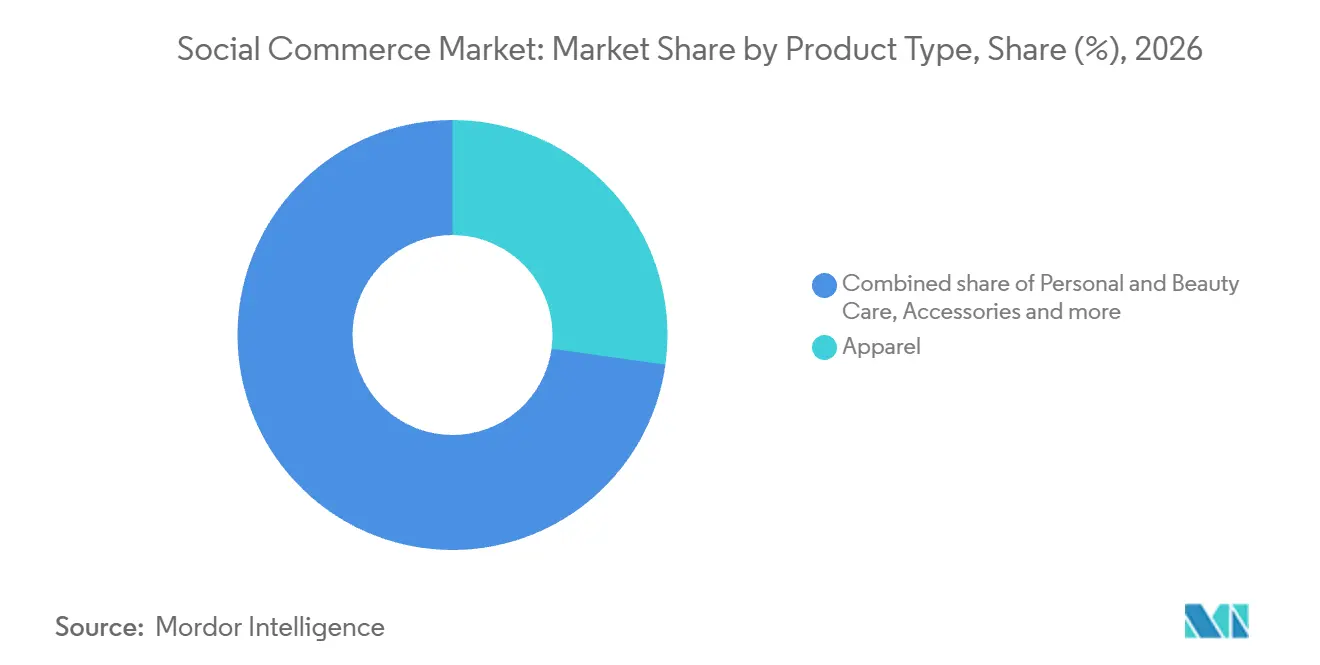
- 製品タイプ別では、アパレルが2026年のソーシャルコマース市場規模の27.2%のシェアを占めてトップとなり、パーソナルケア・ビューティーケアが2027年〜2032年にかけてCAGR 32.5%で最も速く成長すると予測されています。
- デバイス別では、スマートフォンが2026年の市場収益の91.82%を占めてトップとなり、2027年〜2032年にかけてCAGR 29.6%で最も速く成長すると予測されています。
- 販売チャネル別では、ビデオコマースが2026年の市場収益の42.62%を占め、ソーシャルリセリングが2027年〜2032年にかけてCAGR 33.6%で最も速く成長すると予測されています。
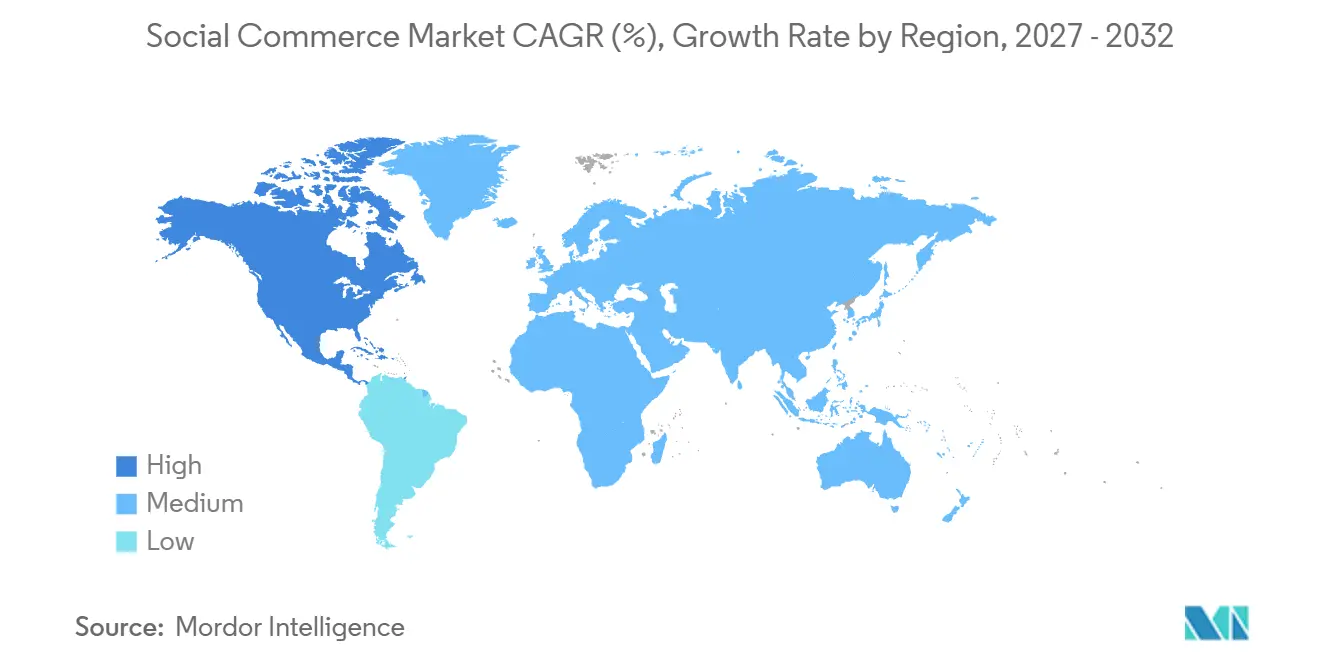
- 地域別では、アジア太平洋が2026年の市場収益の34.15%を占めてトップとなり、北米が2027年〜2032年にかけてCAGR 30.5%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 東南アジア全域におけるアプリ内ワンクリック決済の急速な普及 | +8% | インドネシア、マレーシア、フィリピン、シンガポール、タイ、ベトナム | 短期(2年以内) |
| 中国および米国におけるZ世代のライブストリームビデオショッピングの急増 | +7.5% | 中国、アメリカ合衆国、イギリス、ドイツ | 短期(2年以内) |
| 欧州における平均注文単価(AOV)を押し上げるハイパーパーソナライズドAIレコメンデーションエンジン | +6% | 欧州市場全域 | 中期(2〜4年) |
| 北米におけるソーシャルファーストDTCブランドの急増 | +5.5% | アメリカ合衆国全域 | 中期(2〜4年) |
| 組み込み型ロジスティクスAPIによるクロスボーダーソーシャルショッピングの実現 | +4% | ドイツ、スペイン、イタリア、フランス | 中期(2〜4年) |
| ソーシャルウォレット(例:WeChat Pay、KakaoPay)の統合によるコンバージョン促進 | +3% | マレーシア全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
東南アジア全域におけるアプリ内ワンクリック決済の急速な普及
商品動画からアプリ内購入への導線は、ソーシャル販売者にとって決済の準備状況を重要なものにしています。商品承認後、TikTok Shopの動画リンクにより、インドネシア、マレーシア、フィリピン、シンガポール、タイ、ベトナムの買い物客はアプリ内で購入を完了できます。マレーシアの電子決済取引件数は2025年に25%増加し、カード、電子マネー、FPX、DuitNowオンラインバンキング・ウォレットを合わせて184億件に達しました。[1] FPXおよびDuitNowオンラインバンキング・ウォレットは、電子商取引の購入に一般的に利用されています。商品ページはリンクをタップした閲覧者が注文できる場所であるため、マレーシアの買い物客がすでに利用している決済インフラが、そのタップを購入に転換する機会を形成しています。
中国および米国におけるZ世代のライブストリームビデオショッピングの急増
中国のライブコマースユーザー数は2025年に6億6,000万人に達しました。2026年10月にアメリカ合衆国、イギリス、ドイツを対象に実施されたCensuswide調査では、Z世代の回答者の47%が1年前よりもライブショッピングを利用する頻度が増えたと回答しました。2025年に390名の回答者を対象としたライブコマース研究では、配信者の専門知識、実演、インタラクションが商品の知覚価値と信頼感に関連し、それらが購買意向と結びついていることが示されました。ブランドにとって、これは出演者の選定がオーディエンスリーチに関する選択であると同時に、マーチャンダジング上の意思決定でもあることを意味します。この研究が配信者のスキルを知覚商品価値・信頼感と結びつけ、さらにそれらを購買意向と結びつけていることから、配信者の能力は、配信がオーディエンスに届いた後にブランドがコントロールできるレバーとなります。
欧州における平均注文単価(AOV)を押し上げるハイパーパーソナライズドAIレコメンデーションエンジン
パーソナライズされた商品発見は、ソーシャルショッピングセッションをより幅広い関連商品の選択肢と結びつけることができます。2025年10月15日、ZalandoはAI搭載の発見フィードが22市場で稼働していることを発表し、パーソナライズされたファッション・ライフスタイルのレコメンデーションと購入可能な動画・ライブストリームを組み合わせています。[2] これは2025年7月に6市場での初期展開に続くものです。このフィードはブランドとクリエイターのコンテンツをほぼリアルタイムでパーソナライズされた個人ストリームにまとめました。ファッション販売者にとって、レコメンデーションとコンテンツ配信を組み合わせることで、同一の発見体験内でクロスセリングへの導線が生まれます。バスケット価値の拡大は、追加レコメンデーションが買い物客にとって有用であることに依存するため、商品の関連性はコンテンツ量だけよりも商業的に重要になります。
北米におけるソーシャルファーストDTCブランドの急増
確立されたブランドにとって、ソーシャルストアフロントは既存の小売ネットワークを補完することができます。2025年9月、Beauty By Imaginationが所有するWet Brushは、アメリカ合衆国でブラシの直接消費者向け販売を再開し、TikTok Shopにも出店しました。消費者はブランドから直接購入できるほか、主要な電子商取引チャネルやオムニチャネル小売業者を通じても購入できます。ブランドにとって、これは自社サイト、TikTok Shopストアフロント、小売業者流通の間のチャネル配分に関する意思決定を生み出します。Wet Brushが小売業者流通を維持しながら自社サイトとTikTok Shopを追加したことで、この拡大は確立されたブランドが新たに形成されたソーシャルファーストブランドを超えて直接ソーシャルコマースを拡大できることを示しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 成熟プラットフォームにおけるユーザー獲得コストの上昇 | -2.5% | アメリカ合衆国およびカナダ | 短期(2年以内) |
| 断片化したデータプライバシー規制(EU-DMA、CPRA、PDPA) | -1.8% | 欧州連合、カリフォルニア州、シンガポール | 中期(2〜4年) |
| クリエイターとプラットフォーム間の収益配分の対立によるコンテンツ供給の抑制 | -0.8% | イギリス全域 | 短期(2年以内) |
| 中国におけるライブストリームコマース規制の上限設定 | -0.6% | 中国全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
成熟プラットフォームにおけるユーザー獲得コストの上昇
広告価格の上昇により、ソーシャルショッパーを獲得するための経済性においてコンバージョンパフォーマンスがより重要になっています。Metaのアプリ全体における世界平均広告単は、2026年第2四半期に前年同期比12%上昇しました。有料露出のうち購入に転換する割合が変わらない加盟店にとって、露出コストの上昇は各注文から残る貢献利益を減少させます。Metaは、アメリカ合衆国とカナダのユーザー地域カテゴリーを合わせた平均広告単価が2026年第2四半期に前年同期比20%上昇したと報告しました。したがって、有料オーディエンスアクセスは、買い物客の関心が低下しなくても、収益性の高い拡大に対する制約となり得ます。
断片化したデータプライバシー規制(EU-DMA、CPRA、PDPA)
プライバシーの断片化は、ソーシャル販売者がオーディエンスと商品を結びつけるために使用できるデータの組み合わせを制限します。2026年1月1日に施行されたカリフォルニア州のCCPAルールは、衣料品販売者のソーシャルメディアサービスプロバイダーが、提供された顧客メールリストを使用して、販売またはデータ共有をオプトアウトした消費者をターゲティングすることを禁止しています。このルールは、集計または人口統計に基づく広告を許可しています。EU デジタル市場法は、指定されたゲートキーパーが特定のユーザー同意なしにサービス間での個人データの組み合わせまたは再利用を制限し、よりパーソナライズ度の低い代替手段を提供することを義務付けています。シンガポールは一般的に、個人データの収集、使用、または開示に対して実際のまたは推定される同意を必要とし、個人データ保護法(PDPA)または他の成文法が同意なしに許可する場合を除きます。したがって販売者は、適用される各許諾制度に合わせてオーディエンスの活性化を適応させるための継続的なコストを負担することになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビジネスモデル別:
中小ブランドとピア販売が参加を拡大企業間消費者取引(B2C)は2026年のソーシャルコマース市場規模の54.79%のシェアを占めました。TikTok Shopにおける年間収益が1,500万米ドル未満の米国中小企業は、2024年と比較して2025年の売上が66%増加しました。これらの企業は消費者に直接販売しているため、その売上成長は主要モデルを支える加盟店参加を示しています。
消費者間取引(C2C)は最も成長が速いセグメントであり、2027年〜2032年にかけてCAGR 33.1%が見込まれています。2025年6月に実施された1,109名の中古品販売者を対象とした米国調査では、57%がピアツーピア販売を好むと回答し、誤差の範囲は±3パーセントポイントでした。委託販売サービスは代わりに出品と価格設定を手数料を高くして代行し、販売者に異なるサービス提案を提供します。ソーシャルプラットフォームにとって、ピア販売は完全な委託販売モデルを採用せずに個人の出品決定と直接の買い手との連絡をサポートする機会を生み出します。取引における販売者の役割を維持するツールは、すべての個人販売者を管理された再販サービスの顧客として扱うのではなく、明確な好みに対応できます。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
製品タイプ別:
アパレルがトップ、ビューティーが拡大アパレルは2026年のソーシャルコマース市場シェアの27.2%を占めました。TikTok Shopは、クリエイターアフィリエイトを活用するドイツのシェイプウェアブランドCreamy Fabricsの2025年7月以降の週次平均収益成長率が78%であったと報告しました。2025年にドイツのTikTok Shopで初めて迎えたブラッフライデーでは、Creamy Fabricsはこれまでで最高の平均日次収益も記録しました。この結果は、アパレルブランドが季節的な買い物客のトラフィックをプラットフォーム上の記録的な平均日次売上に転換したことを示しています。
パーソナルケア・ビューティーケアは最も成長が速いセグメントであり、2027年〜2032年にかけてCAGR 32.5%が見込まれています。2026年3月29日に終わる52週間において、NIQのビューティーグループはTikTok Shopヨーロッパの日用消費財(FMCG)金額売上の41%を占めました。これにはコスメティクス、ヘアケア、フレグランス、スキンコンディショニング・保湿、洗顔、サンケアが含まれます。2026年第1四半期までに、TikTok Shopはイギリス、スペイン、アイルランド、ドイツ、イタリア、フランス、アメリカ合衆国のトップオンラインビューティー小売業者の一つにランクインしました。

注記: 個別セグメントのシェアはレポート購入時に入手可能
デバイス別:
スマートフォンの利便性がチャネル選択を形成スマートフォンセグメントは最大かつ最も成長が速いセグメントであり、2026年の市場収益の91.82%のシェアと2027年〜2032年にかけてCAGR 29.6%が見込まれています。SOTIの2025年調査では、10カ国の18歳〜65歳の消費者12,000名を対象に、65%が購入において携帯電話が最も便利な方法と考えていることが示されました。この好みは、ソーシャル販売者が商品発見を携帯電話利用を中心に設計された購入体験と結びつける実際的な理由を与えます。
Salsifyの2025年1月31日の調査では、複数回答形式の質問において、12%がソーシャルメディアアプリをスマートフォンショッピングの好ましい方法として選択しました。サンプルは米国の557名と英国の558名の買い物客で構成され、合計1,115名の回答者でした。この限られた好みは、携帯電話ファーストの販売者がソーシャルコマースチャネルに買い物客を引き付ける必要があることを意味します。加盟店にとって、デバイスへのアクセスとソーシャルアプリの好みは、商品がどのように発見・提示されるかについて別々の意思決定を必要とします。スマートフォンのリーチはアクセスポイントを提供しますが、有用なソーシャルショッピング体験は顧客のモバイル購入方法の選択の中で地位を確立する必要があります。
販売チャネル別:
ビデオの規模とメッセージング主導の販売ビデオコマースは最大のセグメントであり、2026年の市場収益の42.62%を占めました。TikTok Shopマレーシアは2026年に、LIVEと動画がそれぞれプラットフォーム売上の約3分の1を占めると述べました。これらの個別の貢献は、このマレーシアのプラットフォームにおけるチャネルの規模がライブストリームだけに依存していないことを示しています。
ソーシャルリセリングは最も成長が速いセグメントであり、2027年〜2032年にかけてCAGR 33.6%が見込まれています。インドの2025年度直接販売業界では、WhatsAppとデジタルメッセージングプラットフォームが直接販売者と消費者の主要な販売チャネルとして台頭していました。メッセージングは販売者のコミュニケーションを購入への導線に組み込み、商品説明と顧客対応が同じやり取りを通じて発展することを可能にします。ソーシャルリセリングにとって、これは中央集権的に運営されるショップフロントに完全に依存することなく、会話を通じて販売活動を拡大するメカニズムを提供します。プロバイダーは、会話型販売にその独自の運営モデルを与える直接的な接触を維持しながら、販売者主導の商業関係をサポートできます。
地域分析
アジア太平洋ソーシャルコマース市場
アジア太平洋は2026年のソーシャルコマース市場規模の34.15%のシェアを占めました。中国のオンライン物品販売は2025年に消費財小売総額の26.1%を占め、確立されたオンライン購買環境を示しています。中国のライブストリームコマース取引額は2025年に10%以上成長しました。[3] 中国の消費財小売の4分の1以上がすでにオンラインであることから、ライブストリーム事業者は視聴者を既存の加盟店カタログに接続でき、加盟店統合がオーディエンス拡大と並ぶ規模拡大への道となっています。
北米ソーシャルコマース市場
北米は最も成長が速い地域であり、2027年〜2032年にかけてCAGR 30.5%が見込まれています。TikTok Shopは、2025年の4日間のブラックフライデーおよびサイバーマンデー期間中に購入した米国の買い物客が2024年のイベントと比較して約50%増加したと報告しました。米国の販売者にとって、これはソーシャルストアフロントの活動を集中した小売カレンダーと結びつけ、商品デモンストレーションとプロモーションコンテンツに購買顧客に対応する明確な期間を与えます。これらの購入はイベント後の継続的な商品発見の機会を生み出し、ソーシャルストアフロントがプロモーション自体を超えた販売関係を発展させることを可能にします。
欧州のクリエイタールートは、ドイツ、フランス、スペイン、イタリアで顕著であり、2026年7月9日に終わる90日間においてアフィリエイトがTikTok Shopの推定商品取扱高の約70%を占めました。南米では、CNDLとSPC Brasilの2025年調査で、ブラジルの回答者の49%が過去12カ月間にソーシャルネットワークを通じて直接購入したと回答しました。中東のUAEの事例は信頼リスクを浮き彫りにしており、Visaの2026年調査では、過去12カ月間に金融詐欺を経験した回答者の38%がその事件をソーシャルメディア上のものと位置付けました。アフリカでは、Stitchの2026年レポートのために調査されたデジタルアクティブな南アフリカ人約3,000名のうち27%が、複数回答可の形式でソーシャルコマースを好ましいチャネルとして選択しました。UAEにおける報告された詐欺の場としてのソーシャルメディアの優位性は信頼をコンバージョンの問題にしている一方、4つの欧州諸国におけるアフィリエイト主導の販売はクリエイターへのアクセスを流通上の意思決定にしています。
規制の枠組みと見通し
この比較は、法令遵守した消費者向けマーケットプレイス事業者の観点から選択された法域を評価しています。マーケットプレイスの義務は提供されるサービスによって異なり、ドイツとブラジルでは免除があり、UAEでは活動固有の要件があります。明確な義務は法令遵守した参加を支援できますが、より広範な確認および記録持の責任はプラットフォームにより多くの作業を必要とします。
規制テーブル
| 意思決定要因 | アメリカ合衆国 | ドイツ | 中国 | ブラジル | アラブ首長国連邦 | ナイジェリア |
|---|---|---|---|---|---|---|
| 主要当局 | 連邦取引委員会 | 連邦ネットワーク庁、デジタルサービスコーディネーター | 国家市場監督管理総局および国家インターネット情報弁公室 | SENACON(消費者保護・経済防衛局)、SEDIGIおよびSPDIGIの技術支援を受けて | 経済省および管轄する連邦または地方当局 | 消費者法に関する連邦競争・消費者保護委員会;プラットフォーム調和に関する連邦通信・イノベーション・デジタル経済省 |
| 主要な法令または方向性 | 消費者レビューおよび証言規則;2026年10月のプラットフォーム詐欺規制立案通知 | EUデジタルサービス法(DSA);信頼できるフラッガーガイダンス草案 | 2026年2月1日施行のライブストリームコマース措置;2026年7月の電子商取引法草案(2026年8月4日にパブリックコメント終了) | 消費者保護法典;2026年9月の有料広告ポルタリアからのマーケットプレイス除外 | 現代技術的手段による取引に関する連邦政令第14/2023号 | 連邦競争・消費者保護法;2026年販売促進改正草案;2026年7月のプラットフォーム調和指示 |
| 商業的効果 | 商業的影響を実質的に偽る指標を購入または調達することは、購入者がそれが偽物であることを知っていたか知るべきであった場合に禁止される | 対象マーケットプレイスにおける取引者の追跡可能性と法令遵守したインターフェース設計(中小・零細企業を除く) | ライブストリームコマースプラットフォーム事業者に対する本人確認、リスク管理、取引記録の義務 | マーケットプレイスプロバイダーは消費者法およびその他の適用義務を維持しつつ、特別な有料広告要件から除外される | 対象活動には適用されるライセンス、安全なシステム、公開取引条件、デジタル請求書が必要 | 法定義務は引き続き執行可能;2026年7月の指示は調和の下で特定の横断的要件を延期 |
| 現在の政策の魅力度 | 高 | 中 | 低 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 強化 | 変化なし | 強化 | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||||
アメリカ合衆国の標的を絞った偽影響力規制は中国のより広範なプラットフォーム義務と対照的であり、それぞれ2026年10月と2026年7月の政策提案が強化の判断を支持しています。ドイツの既存のDSA手続きとガイダンス草案は継続性を支持しており、ブラジルの有料広告段階的導入中のマーケットプレイス除外も同様で、消費者法上の義務は維持されています。UAEの「中」および「変化なし」の判断は、施行中の政令に基づく適用ライセンスと消費者向け義務を反映しており、2025年の決議がその違反に対する行政罰則を扱っています。ナイジェリアの「中」および「変化なし」の評価は、調和の下で特定の要件を延期しながら法定義務を維持するという2026年7月の指示を反映しており、別の9月草案が販売促進規則と通知手数料を扱っています。
バリューチェーンの段階
バリューチェーンの比較は、加盟店システムからソーシャル発見および注文履行までの引き渡しを追います。サプライヤーの収益は異なるコミットメントから生じ、加盟店はプラットフォームアクセスに対して支払い、クリエイターは販売が発生した場合にのみコミッションを受け取ります。これにより販売者は、チャネル維持のコストと取引によって発するコストを分離する理由を持ちます。運営上の回復力は、より広いコンテンツ配信がその背後にある商品および履行業務によって対応できるよう、これらの引き渡しを調整することに依存します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | 回復力への対応 |
|---|---|---|---|---|
| 加盟店カタログとチャネル統合 | Shopifyなどのコマースプラットフォームプロバイダー | コマースプラットフォームのサブスクリプション | 販売チャネル全体での一貫した商品データ | チャネル固有の検証を備えた共有カタログの維持 |
| ソーシャル発見とアフィリエイト配信 | アメリカ合衆国のTikTok Shopなどのアフィリエイトプログラム事業者と参加クリエイター | 販売発生時のクリエイターコミッション | クリエイターの収益は露出だけでなく販売に依存する | 商品とクリエイターをマッチングし、販売フィードバックを使用してコンテンツを調整する |
| ソーシャル注文の保管と履行 | イギリスのTikTok Shop(Fulfilled by TikTok(FBT)を通じて)などの履行プロバイダー | 販売者が支払う保管料とアイテムごとの運営手数料 | 長期保管は追加の保有コストリスクを生む | 入荷在庫を販売消化に合わせ、動きの遅いアイテムを見直す |
| 情報源: Mordor Intelligence | ||||
英国のFBT保管料は在庫期間と数量によって異なり、立方メートル、在庫管理単位(SKU)、日ごとに適用されますが、運営手数料はサイズと重量に基づいてアイテムごとに課金されます。これにより、在庫の滞留時間は、販売時に支払われるクリエイター報酬とは異なるコストリスクとなります。カタログの正確性、販売帰属、および履行計画を結びつけるプロバイダーは、各活動がどのコストを生み出すかについての可視性を維持しながら、加盟店が流通を拡大するのを支援できます。
競合ランドスケープ
市場集中度
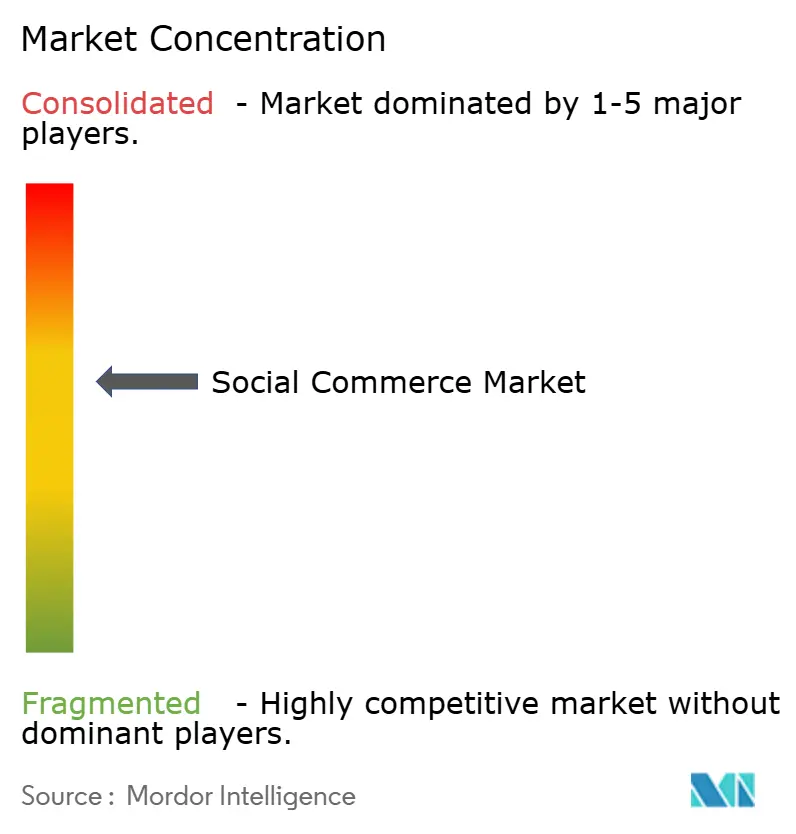
Meta Platforms Inc.はFacebook Marketplaceを運営し、ByteDance Ltd.はTikTokを所有しており、TikTok Shopを通じて異なるソーシャルコマース環境で販売者と潜在的な買い手を結びつけています。Alibaba Group Holding Ltd.のタオバオとTmallは2025年の6.18フェスティバル中にライブストリーム販売を主催し、PDD Holdings Inc.はPinduoduo上でソーシャルシェアリングと低価格のチーム購入を結びつけています。Pinterest Inc.はビジュアル発見と購入可能な商品を結びつけ、2025年に世界月間アクティブユーザー数6億1,900万人を報告し、前年同期比12%増加しました。この構造はプラットフォーム主導であり、大規模な発見ネットワークと加盟店参加および独自の購買メカニズムを組み合わせているため、サービスが到達できるオーディエンスの規模と並んで取引設計が重要です。
TikTok Shopは2026年5月時点でアメリカ合衆国で215,000社以上の中小企業が積極的に販売しており、前年同期比25%増加し、年間収益は1,500万米ドル未満でした。より大きな加盟店基盤は潜在的な品揃えを増やす一方で、販売者の差別化をサービスへのアクセスを得ることよりも具体的な問題にします。PDD Holdingsのオンラインマーケティングサービスおよびその他と取引サービスからの収益は、2024年と比較して2025年に9.7%増加し、収益のほぼすべてが中国のサードパーティ加盟店から得られました。販売者にとって、競争上の問題は、オーディエンスアクセスやアクティブな販売者基盤だけが拡大しているかどうかではなく、プラットフォームが発見を加盟店の経済性にどれだけ効果的に転換するかです。
規制上のポジショニングもプラットフォームの商業設計の一部となっています。2026年1月末までに、MetaはEUユーザーに対して、完全にパーソナライズされた広告のためにすべてのデータを共有するか、より限定的なパーソナライズ広告のためにより少ないデータを共有するかの選択を提供しました。この選択はMetaの有料広告なしオプションに加えて提供されました。Pinterestは2025年10月にPinterestアシスタントを発表し、会話型ビジュアル検索と購入可能な商品レコメンデーションを組み合わせました。したがって、発見の質は広告ターゲティングに利用可能なユーザー依存のデータ深度と並ぶ競争上のレバーとなっています。
ソーシャルコマース産業のリーダー
-
Meta Platforms Inc.
-
ByteDance Ltd.
-
Alibaba Group Holding Ltd.
-
PDD Holdings Inc.
-
Pinterest Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ソーシャルコマース市場 このレポートでカバーされる企業
- Meta Platforms Inc.
- ByteDance Ltd.
- Alibaba Group Holding Ltd.
- PDD Holdings Inc.
- Pinterest Inc.
- Amazon.com Inc.
- Snap Inc.
- X Corp. (Twitter)
- Shopify Inc.
- Etsy Inc.
- Tencent Holdings Ltd. (WeChat)
- Kakao Corp.
- Meesho Limited (Meesho)
- Roposo (Glance InMobi)
- LY Corporation
- PT Bukalapak.com Tbk
- MercadoLibre Inc.
- SIA Joom
- Depop Ltd.
- JD.com Inc.
- Kuaishou Technology
市場参加者にとっての主要な機会
これらの機会は、小売品揃え、マーケットプレイスカタログ、ビデオプラットフォームアフィリエイトにわたるクリエイター主導の販売ルートを比較しています。その商業的価値は、有用な商品デモンストレーションを、関連する販売者が実際に対応できる購入ルートと結びつけることに依存します。これは、すべての追加ソーシャルサーフェスを等しく準備の整った販売チャネルとして扱うのではなく、焦点を絞ったコンテンツとカタログ作業を優先します。
市場機会テーブル
| 機会 | 今なぜか | 購買者・リードセグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 選定されたテクノロジー製品のクリエイターデモンストレーション | Best Buyは2026年10月下旬に予定されているTikTok Shopローンチに向けて約10,000の選定製品を発表した | Best Buyの選定品揃えにあるテクノロジーブランド | 購入可能な動画と写真のための商品固有のデモンストレーションを構築する | 多様なテクノロジーカテゴリーにわたる有用なデモンストレーションの制作 | Best Buy、TikTok Shop、参加クリエイター |
| インドのマーケットプレイス商品のアフィリエイトマーチャンダイジング | Flipkartグループの2026年6月の発表では、Facebookの後の計画フェーズとしてInstagramが特定された | インドでFlipkartおよびMyntra商品を宣伝するクリエイター | 焦点を絞ったカタログを中心に正確な商品タグとコンテンツを準備する | マーケットプレイスカタログ全体での商品とコンテンツの正確性の維持 | Flipkart、Myntra、Meta、参加クリエイター |
| フランスのビデオアフィリエイト販売 | YouTubeショッピングは2026年10月にAmazonのカタログを含む資格基準の緩和とカタログ拡大とともにフランスのアフィリエイトプログラムを開始した | 資格のあるフランスのビデオクリエイター | 動画、ショート、ライブストリームのデモンストレーションを関連する商品タグと結びつける | カタログ拡大に伴う正確な商品マッチングの維持 | YouTube、Amazon、参加クリエイター |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、正確な商品リンクを持つ商業的に再利用可能なクリエイターコンテンツです。Best Buyの計画されたルートは注文履行を小売業者に置き、クリエイターは購入可能なコンテンツを通じて選定品揃えを提示します。Best Buy、FlipkartとMyntra、Amazonはこれらのクリエイタールートの背後にある品揃えを提供し、カタログプロバイダーが別の企業のソーシャルプラットフォームを通じて生成された需要を獲得できるよう位置付けています。
最近の産業開発事情 ソーシャルコマース市場
- 2026年10月:GoogleはフランスでYouTubeショッピングのアフィリエイトプログラムを開始し、資格のあるクリエイターが動画、ショート、ライブストリームで商品をタグ付けできるようにし、Amazonをカタログパートナーとして指名しました。
- 2026年9月:Best Buyは、クリエイター主導の購入可能な動画と写真によってサポートされた、約10,000の選定テクノロジー製品を含む2026年10月下旬のTikTok Shopローンチ計画を発表しました。
- 2026年9月:Pinterestはビジュアル検索広告を発表し、その後数週間以内に広告市場の資格のある広告主向けにベータ版を提供する予定です。
ソーシャルコマース市場 レポートの範囲と調査方法論
市場の定義と対象範囲
ソーシャルコマース市場は、発見、エンゲージメント、購入がソーシャル環境で行われるソーシャルメディア主導のジャーニーを通じて購入された商品およびサービスへの年間支出を測定します。世界全体の需要をカバーしています。
スコープの除外:ソーシャルメディアを広範な広告のみに使用し、ソーシャルまたはソーシャルに連携したショッピングフロー以外でチェックアウトを完了する従来の電子商取引購入、ソーシャルプラットフォームの広告収益、およびデバイスとしてのノートパソコン、デスクトップ、スマートフォンの販売は除外されます。
セグメンテーションの概要
- ビジネスモデル別
- 企業対消費者(B2C)
- 企業対企業(B2B)
- 消費者対消費者(C2C)
- 製品タイプ別
- アパレル
- パーソナルケア・ビューティーケア
- アクセサリー
- ホーム製品
- 健康サプリメント
- 食品・飲料
- その他の製品タイプ
- デバイス別
- ノートパソコンおよびデスクトップ
- スマートフォン
- 販売チャネル別
- ビデオコマース
- ソーシャルネットワーク主導型コマース
- ソーシャルリセリング
- グループ購買・チーム購入
- 製品レビュー・発見プラットフォーム
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
国際電気通信連合のファクト・アンド・フィギュアーズシリーズ、国連貿易開発会議の電子商取引測定作業およびデジタル経済レポート、米国国勢調査局の小売電子商取引シリーズなどの公的・公式ソースは、デジタルアクセス、電子商取引測定、小売コンテキストに関する情報を提供できます。これらのソースは取引支出のコンテキストとクロスチェックを提供し、地理、対象範囲、定義に注意を払っています。
企業の提出書類、投資家向け資料、プラットフォームの発表、およびソーシャルプラットフォーム販売者に関するModern Retailの報道などの信頼できるビジネスプレスは、開示された商取引活動、販売者参加、チャネル変更、運営条件について確認し、公開小売および接続性指標と照合することができます。挙げられたソースは網羅的なものではなく例示的なものであり、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
インタビューと構造化サーベイには、世界市場全体のソーシャルプラットフォーム、加盟店、クリエイターコマース、決済、履行の専門家が含まれ、回答者は企業規模と職能的責任にわたって選定されます。回答者は、適格な購入ジャーニー、取引価値、チャネルおよび製品ミックス、地域の運営条件に関する二次ソースの解釈をテストし、欠落または比較不可能な情報を強調します。アナリストはこれらの見解を公開証拠と照合し、報告された定義または推定が矛盾する場合はフォローアップ質問を使用します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部(CXO):20% | アジア太平洋:40% |
| 中位層:45% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ(EMEA):30% |
| 小規模プレイヤー:25% | マネージャー:45% | 南北アメリカ:30% |
市場規模算定と予測
トップダウン推定はグローバルオンライン小売および電子商取引活動から始まり、発見、エンゲージメント、購入がソーシャル環境で行われる購入を分離します。過去の電子商取引売上、インターネットおよびモバイルアクセス、ソーシャルプラットフォームの利用、開示されたプラットフォームまたは販売者の商取引活動は、対応可能な取引プールとソーシャルショッピングが購入ルートになる速度を示します。製品ミックス、ビジネスモデル、デバイス、販売チャネル、地域の小売条件がその合計の配分に影響します。多変量回帰はこれらの指標を過去の市場動向に関連付けることができ、シナリオ分析は予測期間にわたる採用、加盟店参加、チェックアウト統合の違いを繰り越します。アナリストは、これらの入力が利用可能な場合に取引件数を乗じたサンプリングされた平均注文単価と開示された販売者ボリュームに対して選択された地域またはチャネル推定を確認できますが、そのような確認を完全なモデルとして扱うことはありません。ソースがソーシャル主導の購入を一般的な電子商取引から分離していない場合、モデルは最も近い比較可能なシリーズを境界として使用し、未解決のコンポーネントを内部で文書化し、シナリオ全体で効果をテストします。関連する運営上の役割を持つ回答者は、個々のドライバーとセグメントパターンの方向性と妥当性を評価するよう求められ、矛盾するアカウントはモデルの提が調整される前に公開証拠と比較されます。
データ検証と更新サイクル
アナリストは公開市場推定、小売および接続性指標、企業開示、一次回答を三角測量し、各観察が取引境界、地理、期間に適合することを確認します。重大な差異、シリーズの断絶、および不合理なセグメントまたは地域の動きを元のソースと独立したシグナルに対して調査し、解決を文書化して承認前に第二のアナリストレビューを取得します。回答者の定義、期間、または報告された運営変更が不明確であるか、他の証拠と実質的に矛盾する場合に再接触が行われます。モデルは毎年更新され、重大な市場または規制イベントの後にサイクル間でレビューされ、納品前に新鮮なソースと計算レビューが行われます。
Mordor Intelligenceのソーシャルコマース市場規模と他の公開推定値との比較
公開推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力が異なる場合があります。ソーシャルコマース市場は、発見、エンゲージメント、購入がソーシャル環境で行われるソーシャルメディア主導のジャーニーを通じて購入された商品およびサービスへの年間支出を測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリングの選択が含まれます。多変量回帰はこれらの指標を過去の市場動向に関連付けることができ、シナリオ分析は予測期間にわたる採用、加盟店参加、チェックアウト統合の違いを繰り越します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.72 T 米ドル(2027年) | |
| グローバルコンサルタンシーA | 2.52 T 米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値2.72 T 米ドルより2年後で7.4%低い。その以前のグローバルベースは本レポートの現在の比較年より前であり、これが低い比較値に寄与しています。 |
| グローバルコンサルタンシーB | 1.48 T 米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値2.72 T 米ドルより2年後で45.6%低い。その以前のグローバルベースは本レポートの現在の比較年より前であり、これが低い比較値に寄与しています。 |
Mordor Intelligenceのアナリストは公開市場推定、小売および接続性指標、企業開示、一次回答を三角測量し、各観察が取引境界、地理、期間に適合することを確認します。
レポートで回答される主要な質問
ソーシャルコマース市場の規模と予測成長率は?
2026年に2.11 トリリオン 米ドルと評価されました。2027年〜2032年にかけてCAGR 28.45%で、2027年の2.72 トリリオン 米ドルから2032年には9.51 トリリオン 米ドルに成長すると推定されています。
ソーシャルプラットフォームを通じた購買を促進するものは何ですか?
承認済み商品のアプリ内リンク、ライブショッピング、パーソナライズされた発見がコンテンツと購買を結びつけています。2025年の中国の6億6,000万人のライブコマースユーザーは、ライブ販売のオーディエンス基盤を示しています。
ソーシャルコマース販売をリードする製品カテゴリーはどれですか?
アパレルが2026年の市場収益の27.2%を占めてトップとなりました。パーソナルケア・ビューティーケアは最も成長が速いセグメントであり、2027年〜2032年にかけてCAGR 32.5%が見込まれています。
ソーシャルコマースの競争を形成している企業はどこですか?
主要参加者にはMeta Platforms Inc.、ByteDance Ltd.、Alibaba Group Holding Ltd.、PDD Holdings Inc.、Pinterest Inc.が含まれます。
ソーシャルコマースにおける収益性の高い成長を制約するものは何ですか?
Metaの平均広告単価は2026年第2四半期に前年同期比12%上昇し、有料顧客獲得のコスト投入を引き上げました。EUのゲートキーパー同意規則もサービス間のパーソナライズ広告に影響を与えています。
規模と予測されるソーシャルコマース成長においてどの地域がトップですか?
アジア太平洋が2026年の市場収益の34.15%を占めてトップとなりました。北米は2027年〜2032年にかけてCAGR 30.5%で最も速く成長すると予測されています。