
デジタル財市場規模およびシェア
Mordor Intelligenceによるデジタル財市場分析
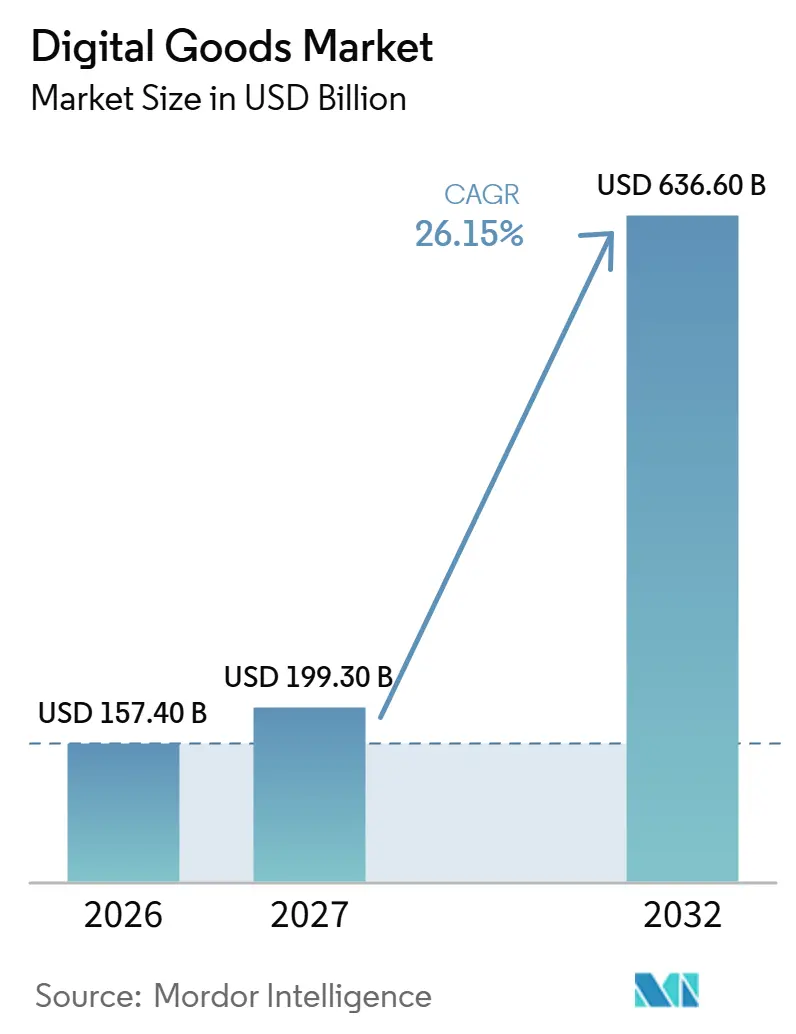
デジタル財市場規模は2026年に1,574億米ドルと推定され、2027年には1,993億米ドル、2032年には6,366億米ドルに達し、2027年から2032年にかけてCAGR 26.15%で成長すると予測されています。
インドにおけるモバイルアクセスは、ゲームおよびストリーミングコンテンツの実質的な視聴者層を拡大し、クリエイターによるマネタイズはコンテンツとの関係に収益経路を加えています。バンドルはそのアクセスをバーチャルアイテムやオーディオブックのアドオンと結びつけ、同一サービスの商業的価値を拡張します。サブスクリプションの積み重ねとプラットフォーム手数料は、更新判断とサプライヤーの収益に圧力をかけています。競争はコンテンツ、視聴者集約、および取引管理にまたがり、大規模なコンシューマープラットフォームと並んで専門プロバイダーに商業的役割をもたらしています。商業的成長は、追加の有料利用の価値と、コンテンツ供給を維持するために残る純収益に依存しています。
主要レポートのポイント
- タイプ別では、オンラインゲームおよびバーチャル財が2026年のデジタル財市場シェアの38.17%をリードし、2027年から2032年にかけてCAGR 28.6%で最も速く成長すると予測されています。
- 支払いモデル別では、サブスクリプションが2026年のデジタル財市場規模の56.18%を占め、その他の支払いモデルは2027年から2032年にかけてCAGR 29.6%で最も速く成長すると予測されています。
- スマートフォンおよびタブレットがデバイスカテゴリーをリードし、2026年の市場シェアは62.98%で、2027年から2032年にかけてCAGR 27.9%で最も速く成長すると予測されています。
- 性別では、男性消費者が2026年に50.77%の市場シェアを保有し、その他セグメントは2027年から2032年にかけてCAGR 30.4%で最も速く成長すると予測されています。
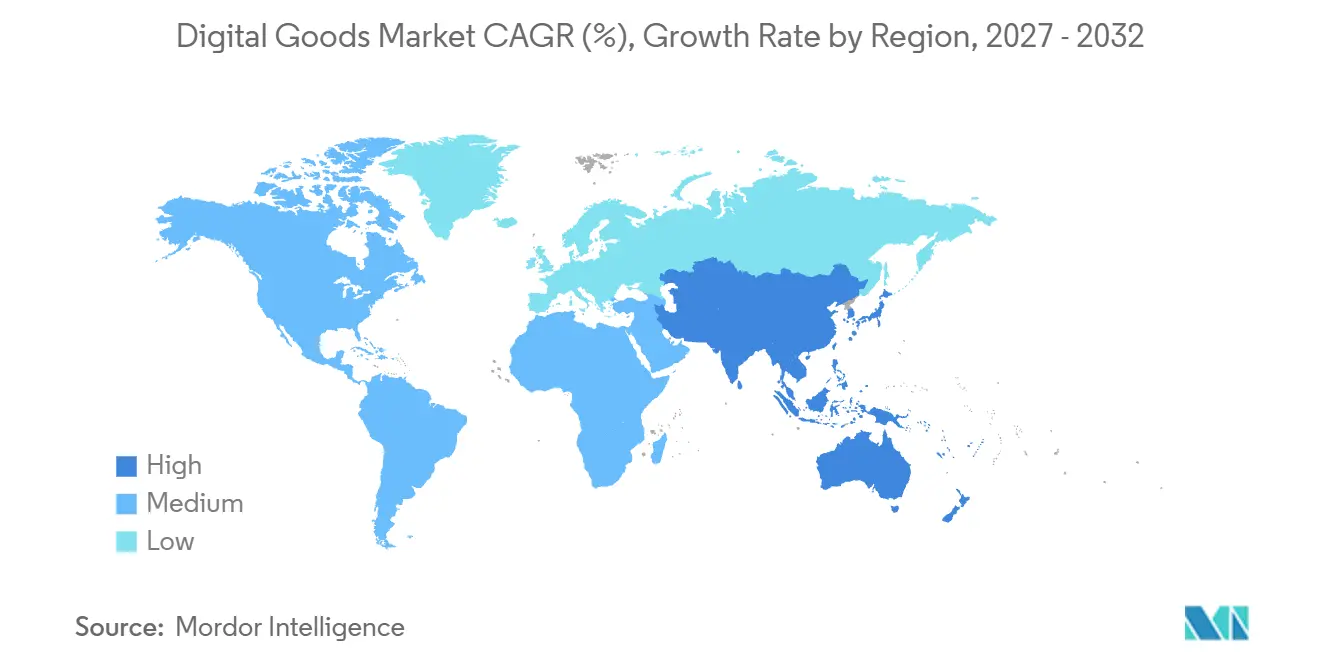
- 地域別では、北米が2026年に32.38%の市場シェアを保有し、アジア太平洋地域は2027年から2032年にかけてCAGR 26.5%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 新興アジア太平洋地域におけるモバイルファーストの爆発的普及 | +9% | アジア太平洋地域、特にインド | 中期(2〜4年) |
| クリエイターエコノミーマーケットプレイスのマネタイズ(例:NFT、アプリ内チップ) | +7.5% | 北米、欧州およびアジア太平洋地域 | 短期(2年以内) |
| クラウドゲーミングおよびクロスプラットフォームプレイによるゲーム内購入の促進 | +6.5% | カナダおよびイギリス | 中期(2〜4年) |
| ポッドキャストおよびオーディオブックアドオンとのオーディオストリーミングバンドル | +5.5% | イギリス、ドイツ、フランス、オーストラリアおよびニュージーランド | 短期(2年以内) |
| 北米および北欧諸国のK-12教育テクノロジーにおける電子書籍の規制推進 | +1.5% | アメリカおよびノルウェー | 長期(4年以上) |
| 中東・アフリカ地域での普及を促進する通信会社バンドル型サブスクリプションモデル | +2% | 中東および北アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
新興アジア太平洋地域におけるモバイルファートの爆発的普及
新興アジア太平洋地域において、スマートフォンの広範な普及はデジタルコンテンツ供給者が専用デバイスを別途必要とせずに消費者へアクセスする経路を提供しており、同地域全体のデジタル財市場の成長を支えています。インド国家統計局は、2025年1月から3月の調査前3か月間に15歳から29歳の携帯電話ユーザーの96.4%がスマートフォンを使用したと推計しました。インド電気通信規制庁(TRAI)は、インドにおける無線データ加入者1人当たりの月間平均無線データ使用量が2024年度の21.53 GBから2025年度には25.51 GBへと18.49%増加したと報告しました。[1] 2025年のインドでは、動画OTTに料金を支払っている1億4,300万世帯のうち1億世帯以上がeコマース、アグリゲーター、または通信会社のバンドルを利用しました。有料世帯の大半がeコマース、アグリゲーター、または通信会社のバンドルを通じて獲得されていることから、パートナー経由の流通がインドにおける有料動画加入者への主要な経路となっています。
クリエイターエコノミーマーケットプレイスのマネタイズ(例:NFT、アプリ内チップ)
クリエイターマーケットプレイスは、収益が個人のコンテンツ制作者にとって商業的に意義あるものとなる場合に、デジタルコンテンツの供給を拡大できます。Roblox Corporationのクリエイターは2025年にデベロッパーエクスチェンジを通じて15億米ドルを獲得し、2024年の9億2,280万米ドルと比較して増加しました。支払いはプログラムの適格要件に従うものであり、デジタル財市場における収益機会の大きさを示しています。2026年5月、Twitch(Twitch Interactive, Inc.)は適格なストリーマーを象にサブスクリプション、ビッツ、エモート、バッジ、チャンネルポイントをグローバルに拡大しました。ストリーマーが現金支払いを受け取るにはパートナーまたはアフィリエイトのステータスが必要でした。実証された大規模な支払いプールとより広範なマネタイズアクセスの組み合わせにより、クリエイターはデジタル体験とオーディエンスとの関係から収益を得る経路が増えました。支払い適格性はマネタイズツールへのアクセスと現金収入を分離しているため、より大きなクリエイター機会は適格要件を満たすことと有料オーディエンスを獲得することの両方にかかっています。
クラウドゲーミングおよびクロスプラットフォームプレイによるゲーム内購入の促進
クラウドゲーミングのサブスクリプションは、バーチャルアイテムの特典をプレイヤーに提供する定期的な価値の一部として組み込むことができます。Microsoft Corporationは2025年11月18日にFortnite CrewをXbox Game Pass Ultimateに追加し、FortniteのメリットとXbox Cloud Gamingを含むサブスクリプションを組み合わせました。ローンチパッケージは、加入者が継続している間、Fortniteショップのアイテム向けに毎月1,000 Vバックスを提供しました。加入者はXboxコンソール、PC上のXbox、またはサポートされているゲーミングハンドヘルドでFortniteおよびRocket Leagueにログインした後、特典の積算を開始しました。Microsoft Corporationはまた、2025年11月18日のFortniteのXbox Play Anywhere対応も発表し、進行状況と購入履歴がXboxコンソール、PC、サポートされているゲーミングハンドヘルド間でプレイヤーに追従するようにしました。バーチャルアイテムはプレイヤーがサポートされているデバイスを切り替えても有用性を維持できるため、購入価値が単一のプレイ環境を超えて広がります。
ポッドキャストおよびオーディオブックアドオンとのオーディオストリーミングバンドル
オーディオブックを確立された音楽・ポッドキャストサービスにバンドルすることで、同じリスニング関係の中に追加の購入機会が生まれます。Spotify Technology S.A.は、2026年10月までの1年間でオーディオブックサービスの月間リスナーが約40%増加したと報告しました。2026年10月までに、Spotify Technology S.A.はAudiobooks+の加入者が100万人を超え、年間経常収益がローンチから1年余りで1億米ドルを超えたと報告しました。[2] 2025年7月16日、Spotify Technology S.A.はプレミアムユーザー向けに追加リスニング時間を提供する月額定期アドオン「Audiobooks+」を、英国、ドイツ、オーストラリアを含む11か国でローンチしました。2025年11月18日にはスウェーデン、デンマーク、フィンランド、アイスランド、モナコにも拡大しました。Audiobooks+はプレミアムの上乗せとして販売されているため、その加入者数は基本プランを超えて支払いをしているリスナーを測定するものであり、プレミアムにバンドルされた利用枠ではこの数値は示されません。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| OECD市場におけるサブスクリプション積み重ねによる消費者疲弊 | -2.5% | イギリス | 短期(2年以内) |
| アプリストア手数料への規制強化と代替請求義務の高まり | -1.8% | 欧州連合およびイギリス | 短期(2年以内) |
| 無許可デジタルライブラリによる海賊行為が市場を阻害 | -1% | 日本、中国、ベトナム、フランス、アメリカおよびブラジル | 長期(4年以上) |
| クロスプラットフォームの移植性を妨げるデジタルアセット標準の断片化 | -0.5% | 北米、欧州およびアジア太平洋地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
OECD市場におけるサブスクリプション積み重ねによる消費者疲弊
サブスクリプションの積み重ねにより、継続率は世帯の有料コンテンツへの総合的なコミットメントの中でのサービスの位置づけに依存するようになります。YouGovの2025年10月のイギリス調査では、視聴者の23%が、すでに保有しているサブスクリプションの数がストリーミングサービスの解約に影響すると回答しました。コストは70%にとって考慮事項であり、サブスクリプション数だけでなく、手頃な価格がより広範な懸念事項となっています。これらの圧力は、別の定期課金が既存サービスと並んでその位置を正当化しなければならないため、追加のサブスクリプションを制約します。コストが視聴者の最も多く挙げる反対意見である場合、タイトルを追加しても定期課金は減らないため、更新を守るためには明確な定期的利用が必要です。
アプリストア手数料への規制強化と代替請求義務の高まり
Apple Inc.のEU向けApp Store規約は2026年10月1日に発効し、代替アプリ内決済処理を通じて購入されたデジタル財およびサービスに20%の手数料を課しています。リンクアウト購入には15%が適用され、特定のプログラムに参加する開発者には10%の引き下げ率が適用されます。EU域内の開発者は選択した支払いオプションを12か月間維持する必要があり、チェックアウト経路の選択に対するコミットメントが加わります。これらの手数料は、開発者が標準の課金システム外で決済を手配した場合でも、コンテンツ制作や価格引き下げに充てられる収益を減少させます。Alphabet Inc. (Google)は2026年6月にEEAおよび英国向けの課金選択肢の拡大を発表し、代替取引に対する別途課金手数料を免除する一方でサービス手数料を維持し、デジタル財産業の開発者にとってさらなる検討事項を加えました。代替チェックアウトは課金手数料を排除できますが、サービス手数料またはコミッションは残るため、開発者はプラットフォーム手数料から逃れるのではなく、手数料体系を選択することになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ゲームのマネタイズは視聴者リーチを超えて拡大オンラインゲームおよびバーチャル財は2026年のデジタル財市場規模の38.17%のシェアを占め、2027年から2032年にかけてCAGR 28.6%で最も急成長しているセグメントです。VNGのゲーミングセグメントは、課金率が2024年の3.7%から2025年には4.6%へと0.9ポイント上昇したと報告しました。VNGは2025年に主力のエバーグリーンタイトルにおける価格設定と進行システムの更新を通じてマネタイズの改善を実現したと説明しました。パブリッシャーはオーディエンス拡大のみを成長手段とせず、確立されたタイトルのより深いマネタイズを追求できます。
動画およびOTTストリーミングは異なる需要基盤を提供しており、2026年第1四半期には英国の世帯の70%が少なくとも1つのサブスクリプション動画オンデマンドサービスを保有していました。この世帯アクセスモデルにより、供給者はカタログ全体にわたる継続的な関係を持つことができ、デジタル財市場がサブスクリプション型消費へと進化するにつれてコンテンツの幅が製品提案の一部となります。デジタル音楽とポッドキャストも視聴覚利用を示しており、2026年第1四半期には13歳以上の米国の週次ポッドキャスト消費者の80%が音声のみのポッドキャストを聴いたことがあると回答しました。同調査では、78%がリスニング中に動画ポッドキャストを積極的に視聴したことがあると回答しました。視聴と音声のみのリスニングの同程度のリーチは、すべての消費嗜好が音声のみで満たされると仮定するのではな、デュアルフォーマットでのリリースを支持します。


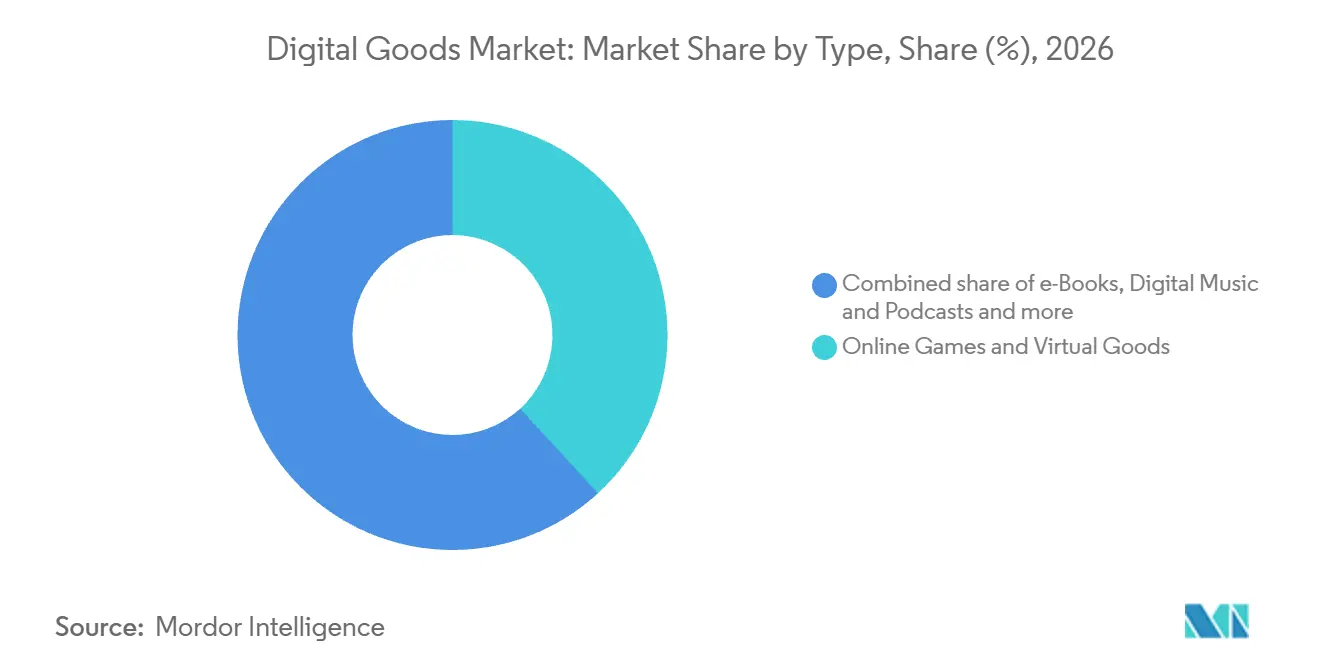
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
支払いモデル別:
価格設定と有料活動が収益を形成サブスクリプションは2026年のデジタル財市場シェアの56.18%を占め、最大のセグメントとなっています。Spotifyは2026年第2四半期にプレミアム加入者が3億人に達し、2025年第2四半期から9%増加したと報告しました。プレミアムの平均収益(ユーザーあたり)は同期間に為替一定ベースで7.4%上昇しました。有料リーチとユーザーあたり収益は、定期アクセスビジネスに2つの異なる拡大源をもたらします。製品と市場のミックスがSpotifyの値上げ効果の一部を相殺したため、加入者あたりの実現収益は価格設定のみが示唆するよりも少ない成長となりました。
その他の支払いモデルセグメントは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 29.6%の成長が予測されています。Robloxは2026年第2四半期に、トップ10以外の体験でのRobux支出が前年比20%超の成長を報告しました。PLAYSTUDIOSのゲームは無料であり、歴史的にほぼすべての収益を任意のゲーム内バーチャル通貨購入から得ており、定期アクセス料金なしのマネタイズを示しています。一回限りの購入・ダウンロードは別のモデルを提供しており、Electronic ArtsのFY2026デジタルフルゲームダウンロドの純収益は17億1,000万米ドルで、FY2025から16%増加し、主にコンソールおよびPCゲームと一部のライセンス収益をカバーしています。そのRobuxの成長はRobloxのトップ10以外の体験から生じたため、ゲーム内通貨への支出は少数のリーディングタイトルを超えて広がっており、このセグメントの急成長と一致しています。

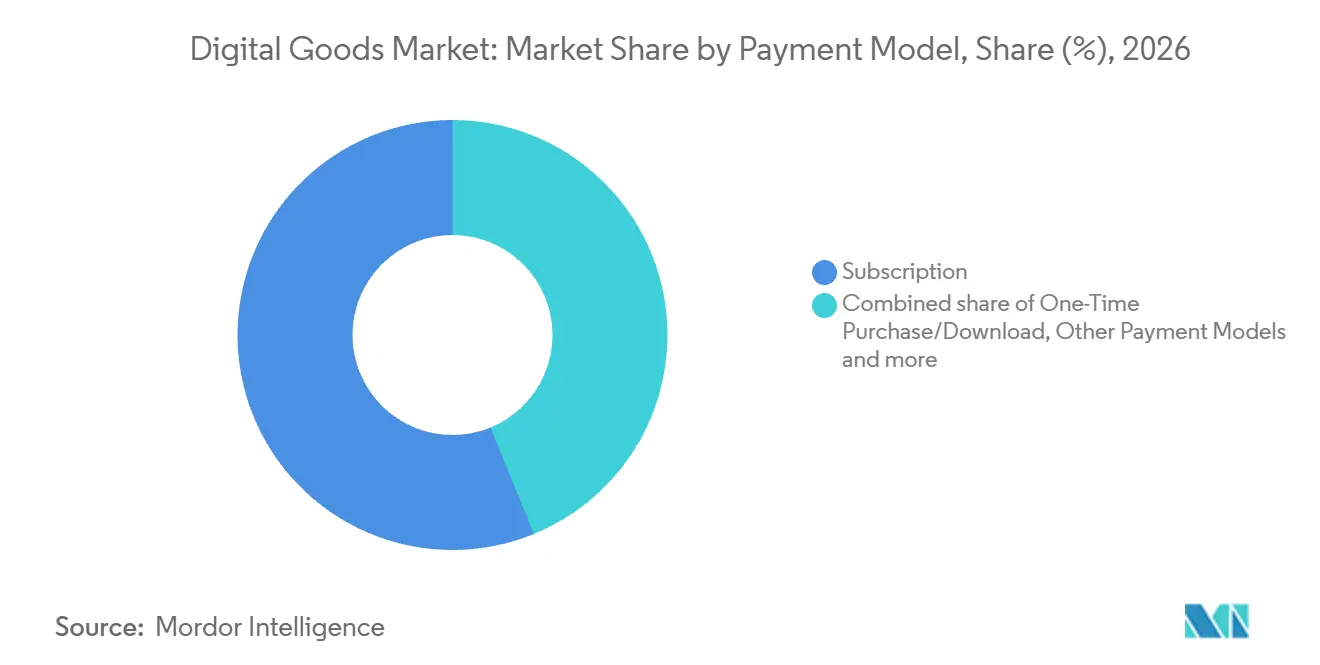
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
デバイス別:
モバイルの規模とタイトルレベルのサイクルスマートフォンおよびタブレットは2026年に62.98%のシェアでトップとなり、2027年から2032年にかけてCAGR 27.9%が見込まれる最も急成長しているセグメントです。Sensor Towerは、2025年のグローバルモバイルゲームのアプリ内購入収益が820億米ドルに近づき、2024年から1.3%増加したと推計しました。企業レベルの参考として、Bilibili Inc.は2026年上半期のモバイルゲーム収益が29億1,000万人民元(2026年6月30日の便宜レートで4億2,950万米ドル)となり、前年同期比13%減少したと報告しました。同社はこの減少を「三国:謀定天下」の前年高水準の比較基準によるものとし、同タイトルが成熟フェーズに入ったと説明しました。Bilibili Inc.の結果は、成熟したヒットタイトルがパブリッシャーのモバイル収益を押し下げる可能性を示しており、チャンネルリーチがデジタル財産業における個別リリースへの依存を排除しないことを示しています。
その他のデバイスはデジタル音声の補完的な経路を提供しており、スマートスピーカーは家庭内リスニングの用途に対応しています。2025年、英国のスマートスピーカー所有者の63%がデバイスを音楽ストリーミングに使用していると回答しました(Ofcom調べ)。同調査では、58%がラジオ聴取にデバイスを使用していることが判明しました。これらの所有者の間でラジオ利用も一般的であることから、同じスピーカー上の音楽サービスはリスニング時間をめぐってラジオ聴取と競合します。
性別:
購買パターンが異なるコンテンツオファーを形成男性消費者は2026年に50.77%のシェアで最大のセグメントを形成しました。Eurostatは、過去3か月間にインターネットを使用した16歳から74歳のEU男性インターネットユーザーの17%が2025年にゲームのダウンロード購入を行ったことを明らかにしました。同じ母集団において、9%が2025年にゲームストリーミングサービスの有料サブスクリプションを保有していました。これら2つの購入モードはゲーム供給者に異なる商業的関係をもたらし、個別のダウンロード販売と継続的なアクセスがデジタル財市場全体で異なる用途に対応しています。ダウンロードはゲームストリーミングサブスクリプションの約2倍の男性EUインターネットユーザーシェアに達したため、一回限りの販売がこれらの購入者にとってより広範な購入経路でした。
その他の性別セグメントの消費者は最も急成長しているセグメントであり、2027年から2032年にかけてCAGR 30.4%が見込まれています。過去3か月間にオンラインであった16歳から74歳のEU女性インターネットユーザーは、2025年に電子書籍またはオーディオブックをオンラインで購入する可能性が男性よりも3ポイント未満高い結果となりました。その他は3つの性別グループの中で最小であるため、総支出の一定の増加は大きなグループと比較してより大きな比率的な増加を表します。
地域分析
北米デジタル商品市場
北米は2026年のデジタル財市場規模の32.38%を占め、最大の地域となっています。Deloitteの2026年5月の米国調査では、消費者の90%以上が世帯で少なくとも1つの動画ストリーミングサブスクリプションに料金を支払っていると回答し、加入世帯は平均4つのサービスを利用していました。加入世帯は、サービス全体で月平均76米ドルの有料動画ストリーミング支出を報告しました。世帯の高い普及率は、米国の動画収益成長の源泉として加入世帯あたりの支出により大きな比重を置き、調査では前年比9%の増加が報告されています。
アジア太平洋地域デジタル財市場
アジア太平洋地域は最も成長が速い地域であり、2027年から2032年にかけてCAGR 26.5%の成長が予測されています。業界団体の月次レポートによると、中国の国内ゲーム市場の実際の販売収益は2026年8月に前年比8.08%増加しました。同月、国内モバイルゲームの実際の販売収益は前年比8.6%増加し、クライアントゲームの収益は2.13%増加したため、成長はモバイル配信に傾いていました。新しいコンテンツを配分するパブリッシャーにとって、8月の結果は、クライアントゲームの継続的な活動と並んで、中国のモバイルゲームに対するより強い収益成長の根拠を提供しています。
欧州のサブスクリプション視聴者にはEUが含まれており、2025年にはインターネットユーザーの33%が映画、シリーズ、またはスポーツのストリーミングサービスに加入していました。南米では、2025年8月にブラジルの5つの最高視聴者数VoDプラットフォームのカタログ作品の6.3%をブラジル作品が占め、これらのカタログは主に外国作品でした。中東にはサウジアラビアに定期支払いの視聴者がおり、SCOPの2025年調査では約10人中7人のプレイヤーが毎月電子ゲームの支払いをしていました。アフリカでは、MTNウガンダが2026年8月にAfromobileとともにMTNTVをローンチし、ローカルおよびインターナショナルのテレビ、ラジオ、映画、スポーツ、ニュース、オンデマンドコンテンツを組み合わせました。EUとサウジアラビアでは確立された有料参加がコンテンツのマネタイズを支え、ウガンダの通信会社主導のアグリゲーションはパブリッシャーに流通パートナーを提供し、ブラジルのカタログミックスはローカルコンテンツの配置決定を浮き彫りにしています。
規制の枠組みと見通し
選択された法域は、子どものプライバシーとコンテンツ保護からアプリ審査、税務管理、ゲーム展示に至るまで、消費者向けデジタルコンテンツプラットフォームに影響を与えるルールを通じて比較されています。評価はプラットフォーム運営者の観点から、これらの特定の義務とその実施方向を反映しています。プラットフォームのコンプライアンスへのエクスポージャーは、そのユーザー、コンテンツ生成機能、および流通モデルに従うため、単一のカタログが法域をまたいで異なる義務を負う可能性があります。
規制テーブル
| 決定要因 | アメリカ | ドイツ | 中国 | ブラジル | アラブ首長国邦 | 南アフリカ |
|---|---|---|---|---|---|---|
| 主要当局 | 連邦取引委員会 | 連邦ネットワーク庁のデジタルサービスコーディネーター;最も厳格な超大型プラットフォームルールについては欧州委員会 | 中国サイバースペース管理局;権限に応じた電気通信、公安、放送当局 | 国家データ保護庁(ANPD) | 連邦税務局 | 映画出版委員会 |
| 主要な手段または方向性 | 改正COPPA子どものプライバシー規則;ほとんどのコンプライアンスは2026年4月22日までに必要 | EU デジタルサービス法(DSA);デジタルサービス法(ドイツ) | 2025年9月1日から施行されているAIコンテンツラベリング措置;2026年7月の草案は、適用規則および強制的な国家標準の下でAI生成サービスプロバイダーによるラベリングを提案 | ECAデジタル、法律15.211/2025、2026年3月17日発効;年齢確認の執行措置は2027年1月から予定 | 電子書籍、オンデマンド音楽、映画、ゲームを含む自動配信コンテンツに対する電子サービスVATガイダンス | 映画出版法;2026/27年実施計画 |
| 商業的影響 | 13歳未満の子どもを対象とするサービス、またはその子どものデータを意図的に収集するサービスの運営者は、収集、使用、または開示の前に保護者に通知し、検証可能な同意を得なければならない | 対象プラットフォームに対するDSA監督、特定のマイクロ・中小企業の例外あり | アプリプロバイダーがAI生成またはシンセティックコンテンツサービスを提供する場合、アプリ配布者はラベリング資料を確認しなければならない | 子どもや青少年を対象とする、またはアクセスされる可能性のあるサービスは、年齢情報を受け取り、オペレーティングシステム・アプリストアの措置に関わらず、年齢不適切なアクセスを防ぐための独自のメカニズムを実装しなければならない | 課税対象のアラブ首長国連邦供給の非居住者販売者は、別のアラブ首長国連邦当事者がVATの決済に責任を負わない限り登録しなければならない;電子サービスの場所は使用と享受に従う | デモ・予告編を含む公開ゲーム展示前の分類;年齢制限違反は犯罪 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 低 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 強化 | 強化 | 変化なし | 強化 |
| 情報源: Mordor Intelligence | ||||||
アメリカとドイツが中評価を受けているのは、確立された保護者の同意とプラットフォーム監督義務が運営上の作業を追加する一方で、その運用フレームワークが継続性を支えているためです。中国の条件付きアプリ審査義務と2026年7月のAIプロバイダー提案は中評価と強化を正当化し、アラブ首長国連邦の条件付きVAT登録義務は中程度の魅力度と継続性を支えています。ブラジルが低評価と強化を受けているのは、独立した年齢保護義務が2026年8月〜11月の適応期間と2027年1月からの予定された年齢確認執行措置と組み合わさっているためです。南アフリカの中評価は公開展示の分類と年齢制限を反映し、強化の見通しは映画出版委員会の計画された2026/27年実施作業に基づいています。
バリューチェーンの段階
コンテンツ制作、デジタル流通、取引管理にわたる価値獲得が比較されています。Take-Two Interactive Software, Inc.は主にRockstar Games、2K、Zyngaを通じてインタラクティブエンターテインメントを開発・運営・パブリッシュし、ダウンロード、バーチャル通貨、追加コンテンツからデジタル収益を得ています。[3] 独立したマーチャント・オブ・レコードサービスが収益分配モデルの下で取引収入を獲得しており、管理業務がコンテンツ制作と並ぶ供給者ビジネスとなり得ることを示しています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | バリューキャプチャー | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| コンテンツ制作とパブリッシング | Rockstar Games、2K、およびZyngaを通じたTake-Two Interactive Software, Inc.などのゲーム開発者およびパブリッシャー | デジタルダウンロード、バーチャル通貨、およびアドオン販売 | タイトルの成熟に伴う有料エンゲージメントの維持 | タイトルラインナップの多様化とアドオンリリースの段階的展開 |
| デジタルディスカバリーと流通 | Apple Inc.やValve Corporation(Steam)などのアプリおよびゲームストアフロント運営者 | Appleの販売手数料;Valveのオンボーディング費用(条件付き回収可能) | ストアフロントの商業条件への依存 | 適格な流通ルートのミックスを活用 |
| 取引および支払い管理 | Bright Market, LLC(FastSpring)などのマーチャントオブレコード | 収益分配モデルの下での取引手数料 | 完了した各販売に対する手数料負担 | 製品レベルの価格設定に取引手数料を組み込む |
| 情報源: Mordor Intelligence | ||||
Valveの新規アプリ1件あたり100米ドルの返金不可のSteam Direct手数料は、製品がSteamストアまたはアプリ内購入から少なくとも1,000米ドルの調整後総収益に達した後、後の支払いで回収可能です。コンテンツパブリッシャーは自社製品への需要からバリューを獲得し、ストアフロントおよび取引プロバイダーは販売が経由するルートからバリューを獲得します。各バーチャルアイテムの取引はダウンロード販売後に手数料収入を生み出すことができ、仲介者の収益をパブリッシャーの継続的な有料活動に結びつけます。
競合環境
市場集中度
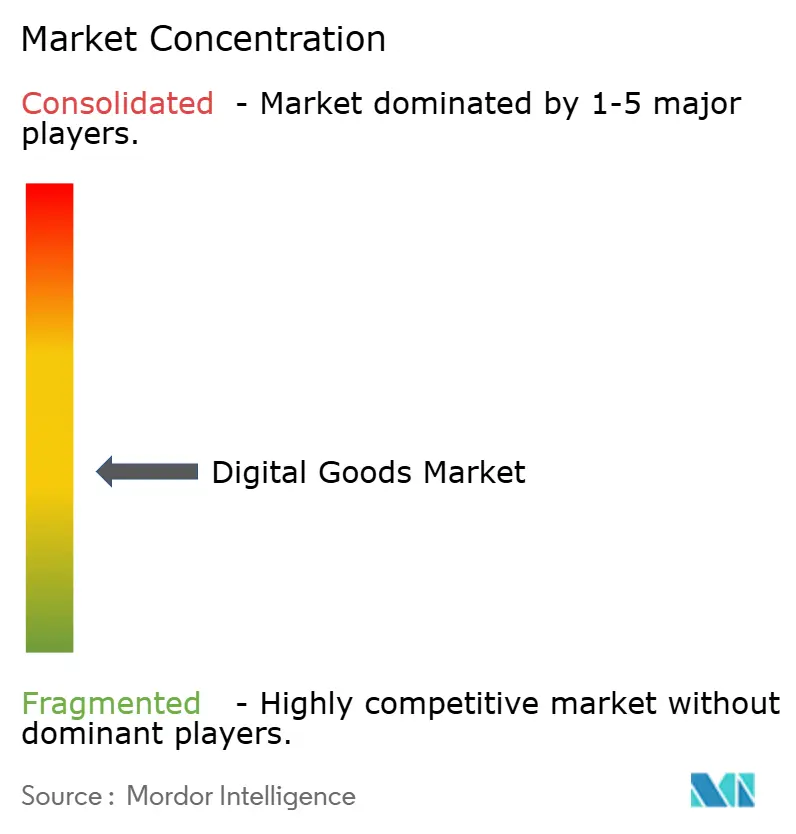
競争はコンテンツとコマースの役割にわたって断片化しており、大規模なコンシューマープラットフォームが専門的なサブスクリプションおよび取引仲介業者と並んで運営されています。Apple Inc.のApp Storeは2025年に175カ国・地域で週平均8億5,000万人以上のユーザーを獲得し、コンシューマー流通プラットフォームのリーチを示しています。Netflix, Inc.とWalt Disney Companyは、Netflixのサブスクリプション提供とDisneyの米国ESPN直接消費者向けサービスを含むストリーミングサービスを通じて動画エンターテインメントで競合しています。Bright Market, LLC(FastSpring)はマーチャントオブレコードサービスを提供し、Skillshare, Inc.はサブスクリプション会員制を通じてオンラインクリエイティブクラスへの無制限アクセスを販売しています。視聴者規模とコンテンツの専門化が異なる競争上のポジションを支え、取引管理はデジタルコンテンツ販売への参加の独自の方法として残っています。
Netflixの収益は2026年第2四半期に前年比13.4%増加し、125億6,000万米ドルに達し、主に会員数の増加、価格設定、および広告収益の増加によって牽引されました。これらの共同収益ドライバーは、ストリーミングビジネスに視聴者リーチ、サブスクリプション収益、および広告収入を1つのオファリングに組み合わせた複数の商業的レバーをもたらします。Disneyは、その子会社ESPNがFY2025第4四半期に米国向けの完全な直接消費者向けサビスと強化されたアプリをローンチし、ネットワークスイートをファンに直接利用可能にしたと報告しました。戦略的な対比は、既存のストリーミング関係のマネタイズを深めることと、完全なスポーツポートフォリオへの直接アクセスを開くことの間にあり、有料コンテンツ利用の拡大への異なるルートがあります。
2026年5月、FastSpringはLLR Partnersからの戦略的投資を確保したと発表し、LLR Partnersは既存の財務支援者であるAccel-KKRに加わりました。このイベントは、コンシューマーストリーミングプラットフォームの視聴者とコンテンツ資産と並んで、コマースプロバイダーに独自の形態の競争リソースを追加します。マーチャントオブレコードとして、FastSpringはそのプラットフォームを通じた販売に対する税金を収集、申告、および送金し、顧客の所在地と製品タイプによって計算します。この業務の分担により、デジタルコンテンツ販売者はパブリッシャー、クリエイター、または製品プロバイダーとしての役割を維持しながら、取引税務管理を外部化する道を得ます。FastSpringはまた、2025年5月にインド向けのUPIサポートとブラジルでのHipercardおよびEloサポートを発表し、マーチャントが使用するチェックアウトにローカル支払い方法を追加しました。
デジタル財産業リーダー
-
Apple Inc.
-
Netflix, Inc.
-
Walt Disney Company
-
Bright Market, LLC (FastSpring)
-
Skillshare, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
デジタルグッズ市場 このレポートでカバーされる企業
- Apple Inc.
- Amazon.com, Inc.
- Alphabet Inc. (Google)
- Tencent Holdings Ltd.
- Sony Group Corporation
- Netflix, Inc.
- Spotify Technology S.A.
- Adobe Inc.
- Epic Games, Inc.
- Roblox Corporation
- Microsoft Corporation
- Walt Disney Company
- Shopify Inc.
- Bright Market, LLC (FastSpring)
- Udemy, Inc.
- Coursera Inc.
- Skillshare, Inc.
- Bandcamp, Inc.
- Valve Corporation (Steam)
- Deezer S.A.
市場参加者にとっての主要な機会
機会はオーディオブック流通とクリエイター構築ゲームにわたって比較され、サプライヤーが視聴者にリーチし、追加のコンテンツ利用から収益を得る方法に焦点を当てています。2026年10月7日、Spotifyは2026年末までにオーディオブックアクセスを22市場から180以上の市場に拡大する計画を発表しました。この計画された流通の増加は、カタログの利用可能性を拡大し、より大きなオーディオオファリング内でのディスカバリーを改善するための別々の見通しを提供します。Robloxは2025年7月24日にデイリーエンゲージメントリワードを開始し、オーディエンスエクスパンションリワードには良好な状態のID確認済みアカウントと有効なDevExアカウントが必要です。
市場機会テーブル
| 機会 | 今なぜか | 購入者・リードセグメント | 推奨プレイ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 新規参入市場でのオーディオブック流通 | Spotifyの2026年末の地理的展開計画 | 新規参入オーディオブック市場のリスナー | 新規リスナー向けに焦点を絞った初期オーディオブックカタログを提供 | 展開スケジュールへの依存 | オーディオブックパブリッシャー、著者、およびSpotify |
| 専門オーディオブックカタログのディスカバリー | 新規市場向けに35万タイトル以上を計画 | 焦点を絞ったオーディオブック選択を求めるリスナー | 明確なテーマ的提案を使用して専門カタログを差別化 | 計画されたカタログの幅の中で目立つこと | 専門オーディオブックパブリッシャーおよび著者 |
| エンゲージメントベースのゲームマネタイズ | 2025年7月24日のデイリーエンゲージメントリワード開始に続くオープンクリエイターリワードプログラム | エンゲージングなゲームを構築するRobloxクリエイター | 持続的なエンゲージメントのためにデザインし、オーディエンスエクスパンションリワードに別途資格を取得 | 持続的なエンゲージメントの獲得;オーディンスエクスパンションリワードにはID確認、良好な状態、および有効なDevExアカウントも必要 | 資格を持つRobloxゲームクリエイターおよびRoblox |
| 情報源: Mordor Intelligence | |||||
中心的な機会はSpotifyの計画された拡大内での焦点を絞ったオーディオブック流通です。計画されたカタログの幅は、流通とコンテンツポジショニングを共同の商業的決定にします。明確に定義されたリスニング関心を中心とした焦点を絞ったローンチは、オーディオブックパブリッシャーに実行可能な参入プレイを提供し、Robloxクリエイターはオーディエンスエクスパンションリワードに対して別途アカウント資格条件に直面します。
最近の産業開発事情 デジタルグッズ市場
- 2026年10月:Spotifyは2026年末までにオーディオブックアクセスを22市場から180以上の市場に拡大する計画を発表し、ストリーミングと購入オプションを提供。
- 2026年8月:Appleは欧州連合のアプリに対する改訂されたビジネス条件を発表し、2026年10月1日に発効。
- 2026年5月:Twitchは5月13日から始まる週に、資格を持つストリーマーに対してチャンネルポイント、サブスクリプション、エモート、バッジ、およびBitsへのアクセス拡大を開始。
デジタルグッズ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
グローバルデジタル財市場は、世界中でデジタル形式で配信またはアクセスされる無形財およびコンテンツへの年間支出を測定します。消費者および企業の購入者による有料購入および継続的アクセスを対象とし、製品タイプ、支払いモデル、デバイス、エンドユーザーの性別、地域別に分類されます。
対象外の範囲:紙の書籍、ディスク、その他の物理的メディア、別途販売される物理的デバイス、別途販売される通信・インターネットアクセス・クラウドインフラまたはホスティング、および無償または海賊版のデジタルコンテンツは除外されます。
セグメンテーション概要
- タイプ別
- 電子書籍
- デジタル音楽およびポッドキャスト
- ビデオおよびOTTストリーミング
- オンラインゲームおよびバーチャル財
- その他のデジタルコンテンツ(ストックフォト、テンプレート、ソフトウェアキー)
- 支払いモデル別
- 一回限りの購入・ダウンロード
- サブスクリプション
- その他の支払いモデル
- デバイス別
- スマートフォンおよびタブレット
- PCおよびラップトップ
- その他のデバイス
- 性別別
- 男性
- 女性
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- メキシコ
- 南米その他
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
EurostatのICT調査メタデータを含む文化的購入統計などの例示的なソースは、有料デジタルサブスクリプションおよびダウンロードを物理的購入から区別し、これらの指標の背後にある母集団を明確にするのに役立ちます。国際電気通信連合(ITU)のグローバル接続性推計は地域別のアドレサブルリーチを把握するための情報を提供し、米国経済分析局の供給・使用フレームワークおよび世界知的所有権機関(WIPO)のクリエイティブエコノミーに関する研究はデジタル製品の境界とクリエイター、サービス、流通の役割を整理するのに役立ちます。
企業の開示書類、10-K、投資家向け資料、信頼性の高いプレスリリースは、カテゴリーおよび地域シグナルとの照合のために報告されたデジタル収益、加入者数、価格設定、製品に関するエビデンスを追加できます。これらの指定ソースは網羅的なものではなく例示的なものであり、収集、検証、明確化にはさらなるソースが活用されます。
一次インタビューおよびサーベイ
デジタルコンテンツパブリッシャー、ソフトウェアプロバイダー、プラットフォームおよびサブスクリプション運営者、決済専門家、企業購入者とのインタビューおよび構造化サーベイは、グローバル地域全体の有料カテゴリー、取引価値、チャンネルアトリビューションに関する二次エビデンスを検証できます。回答者は主要な予測変数とセグメントシェアを確認し、顧客支出と供給者受取額の差異を明確にし、開示書類、公的統計、比較可能な企業開示との三角測量のためのギャップを特定できます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | 最高経営幹部(CXO):20% | アジア太平洋:40% |
| 中位層:40% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ:32% |
| 小規模プレイヤー:24% | マネージャー:45% | 南北アメリカ:28% |
市場規模算定と予測
推計はトップダウンで対象デジタル製品およびアクセスへのグローバル年間有料支出から始まり、報告された販売ミックス、利用・購買指標、供給者開示を用いてタイプ、支払いモデル、デバイス、性別、地域別に価値を配分します。主な入力値は、アドレサブルな接続人口、有料採用率と購買頻度、サブスクリプション継続率、有料ユーザー1人当たりの実現支出、製品・地域別の報告デジタル売上です。それぞれがオーディエンス成長と購入者1人当たりの支出変化を区別するのに役立ちます。シナリオ分析はこれらのドライバーを地域・カテゴリー別に将来に向けて展開し、一次回答者が採用、継続、支出の前提の方向性と実際の範囲を確認します。
選択的なボトムアップ検証は、サンプリングされたプロバイダーおよびチャンネルの収益集計、または観察された平均販売価格を乗じた有料ボリュームをトップダウン合計と比較します。企業カバレッジや価格が不完全な場合、アナリストは開示された収益ミックス、公的購買データ、比較可能な地域または製品エビデンスをプロキシとして使用し、観察された売上として扱うのではなくギャップをレビュー対象として保持します。
データ検証と更新サイクル
アナリストは企業開示、公式購買・接続性指標、カテゴリーレベルの市場シグナルを三角測量し、承認前にカバレッジ、タイミング、通貨、顧客対供給者価値の差異を調査します。異常値と大きな乖離はソースと計算のレビューを受け、回答者の回答が文書化されたエビデンスと矛盾する場合や重要な定義が不明確な場合は再コンタクトが行われます。モデルは年次で更新され、重要な市場イベント後にサイクル間で再検討され、納品前の新たなレビューで再確認されます。
Mordor Intelligenceのデジタル財市場規模と他の公表推計との比較
公表推計は、計上する取引・製品および需要モデリングに使用する入力値が異なる場合があります。グローバルデジタル財市場は、世界中でデジタル形式で配信またはアクセスされる無形財およびコンテンツへの年間支出を測定します。
主なギャップ要因には、本調査の定義された対象範囲と市場固有のモデリング選択が含まれます。推計はトップダウンで対象デジタル製品およびアクセスへのグローバル年間有料支出から始まり、報告された販売ミックス、利用・購買指標、供給者開示を用いてタイプ、支払いモデル、デバイス、性別、地域別に価値を配分します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,993億米ドル(2027年) | |
| グローバルコンサルタンシーA | 357億米ドル(2025年) | 2025年の基準値において、この推計は本レポートの2027年値1,993億米ドルを2年後に82.1%下回っています。2025年のコンテンツ推計はツール・サービスおよび4フォーマットの分類体系を使用しており、採用された見通しよりも緩やかな予測パスを示しています。 |
| グローバルコンサルタンシーB | 1,522億米ドル(2025年) | 2025年の基準値において、この推計は本レポートの2027年値1,993億米ドルを2年後に23.6%下回っています。この推計は工場出荷時収益を使用し、物理的デバイスと広告支援型配信を含んでおり、採用された見通しよりも緩やかな予測パスを示しています。 |
Mordor Intelligenceのアナリストは企業開示、公式購買・接続性指標、カテゴリーレベルの市場シグナルを三角測量し、承認前にカバレッジ、タイミング、通貨、顧客対供給者価値の差異を調査します。
レポートで回答される主要な質問
デジタル財市場の規模と成長見通しは?
規模は2027年に1,993億米ドル、2032年までに6,366億米ドルと予測され、2027年から2032年にかけてCAGR 26.15%で成長します。
有料デジタルコンテンツの需要を牽引しているものは何ですか?
モバイルアクセス、クリエイターによるマネタイズ、クラウド対応ゲームバンドル、およびオーディオアドオンが需要を支えています。Spotifyは2026年10月までに100万人以上のAudiobooks+加入者を報告しました。
最大のシェアを持つデジタル財カテゴリーはどれですか?
オンラインゲームおよびバーチャル財が2026年に38.17%のシェアでリードし、2027年から2032年にかけてCAGR 28.6%で成長すると予測されています。
デジタル財の主要な参加企業はどこですか?
Apple Inc.、Netflix, Inc.、Walt Disney Company、Bright Market, LLC(FastSpring)、およびSkillshare, Inc.が主要な参加企業です。
デジタルコンテンツサブスクリプションの主要な課題は何ですか?
サブスクリプションの積み重ねは更新判断に圧力をかける可能性があります。YouGovの2025年10月のイギリス調査では、視聴者の23%が既存のサブスクリプション数がストリーミングサービスの解約に影響すると回答しました。
デジタル財の需要と成長をリードしている地域はどこですか?
北米が2026年に32.38%のシェアを保有し、アジア太平洋地域は2027年から2032年にかけてCAGR 26.5%で最も速く成長すると予測されています。