
Eコマースアプリ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 3.48 兆米ドル |
| 市場規模 (2031) | 5.07 兆米ドル |
| 成長率 (2026 - 2031) | 7.82 % |
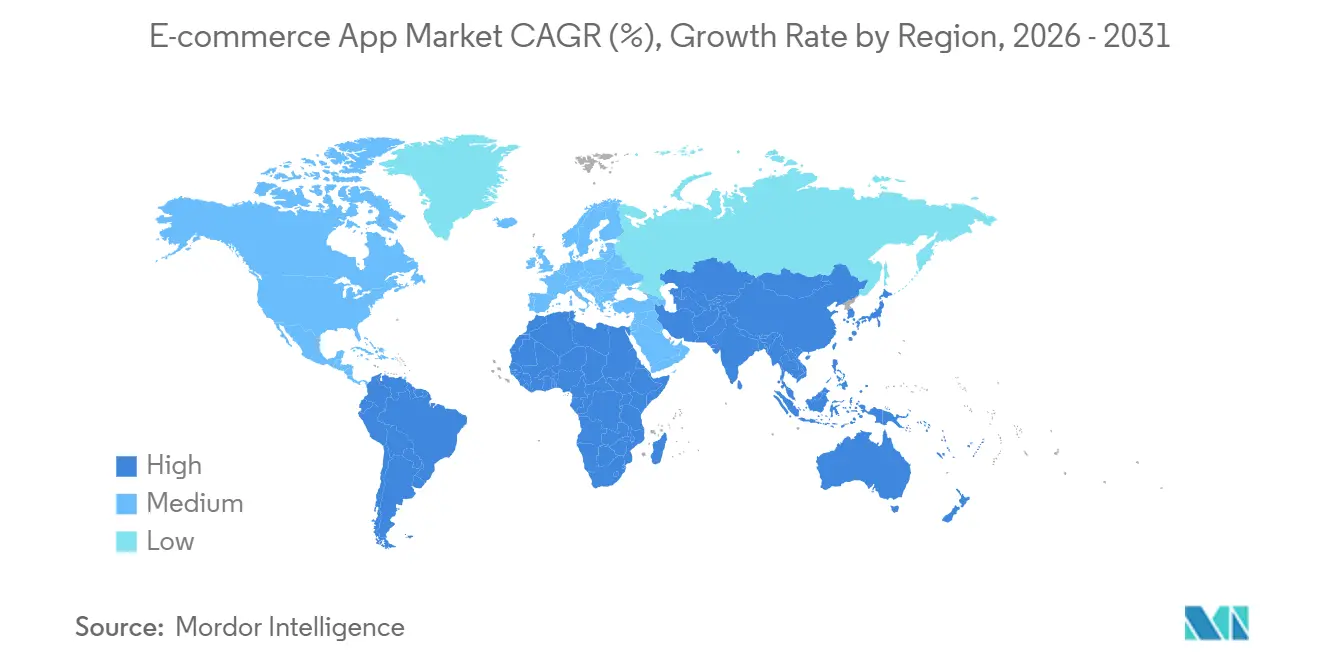
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | アジア太平洋地域 |
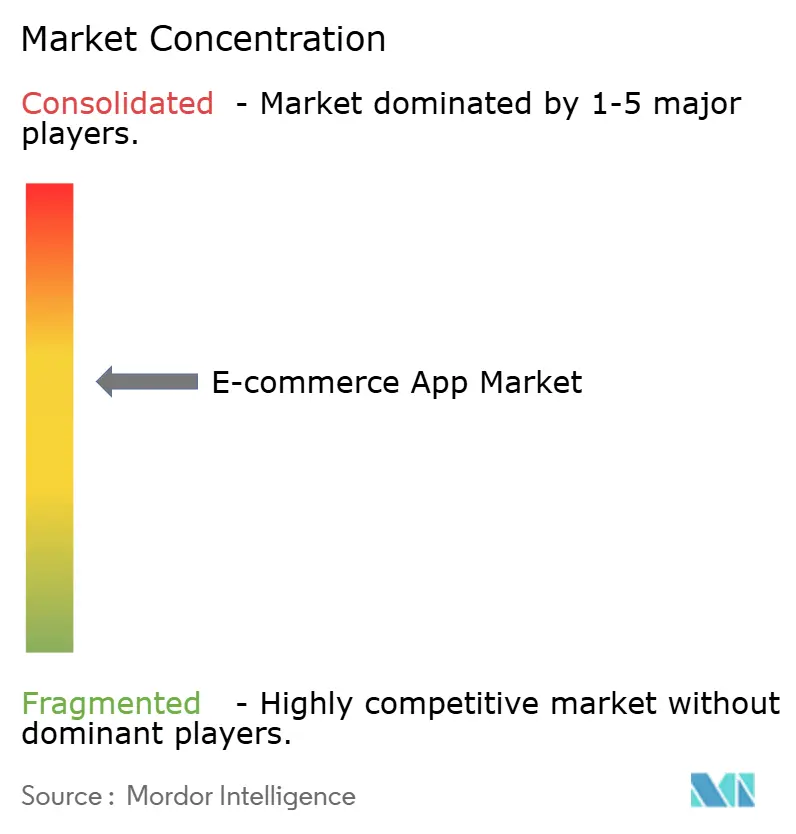
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるEコマースアプリ市場分析
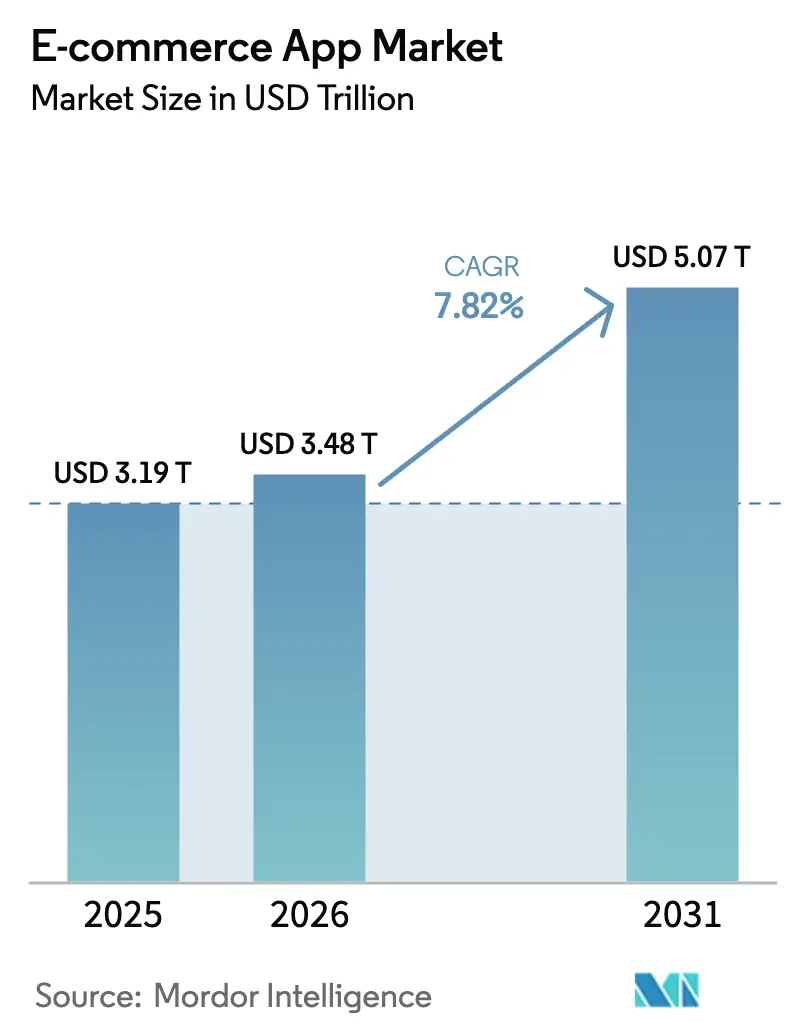
Eコマースアプリ市場規模は、2025年に3兆1,900億米ドル、2026年に3兆4,800億米ドルと予測され、2026年から2031年にかけてCAGR 7.82%で成長し、2031年までに5兆700億米ドルに達する見込みです。5Gネットワークによってページ読み込み時間の中央値が40%短縮され、没入型の拡張現実試着が実現したことで、ファッションおよびホームファニッシング分野のコンバージョン率が18%〜22%向上しました。消費者が一回払いの手数料から使い放題の配送会員制に移行するにつれ、サブスクリプションモデルが勢いを増しており、この変化はプラットフォームを景気循環的な支出減少から守る効果があります。短尺動画プラットフォームにおけるソーシャルコマース統合により、発見からチェックアウトまでが90秒以内に完結するようになり、ブランドは検索広告予算の15%〜20%をクリエイターパートナーシップへ振り向けています。一方、アフリカにおけるモバイルマネーの相互運用性とインドにおける即時決済インフラは決済摩擦を解消し、潜在需要を拡大させ、競争参入を促進しています。
主要レポートのポイント
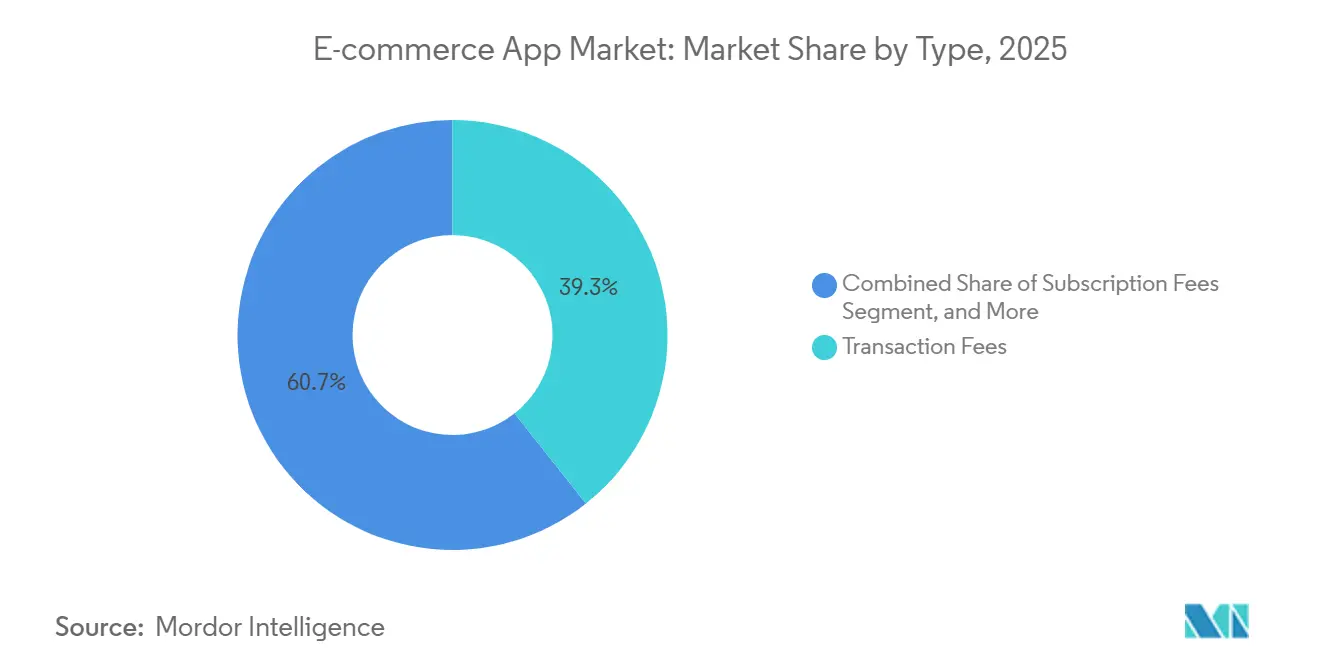
- タイプ別では、取引手数料が2025年に39.34%の収益シェアでトップとなり、サブスクリプション料金は2031年までにCAGR 8.82%で拡大する見込みです。
- プラットフォーム別では、Androidが2025年にEコマースアプリ市場シェアの72.67%を占め、スーパーアプリのミニプログラムが2031年までのCAGR 8.24%で最高の成長率を記録する見込みです。
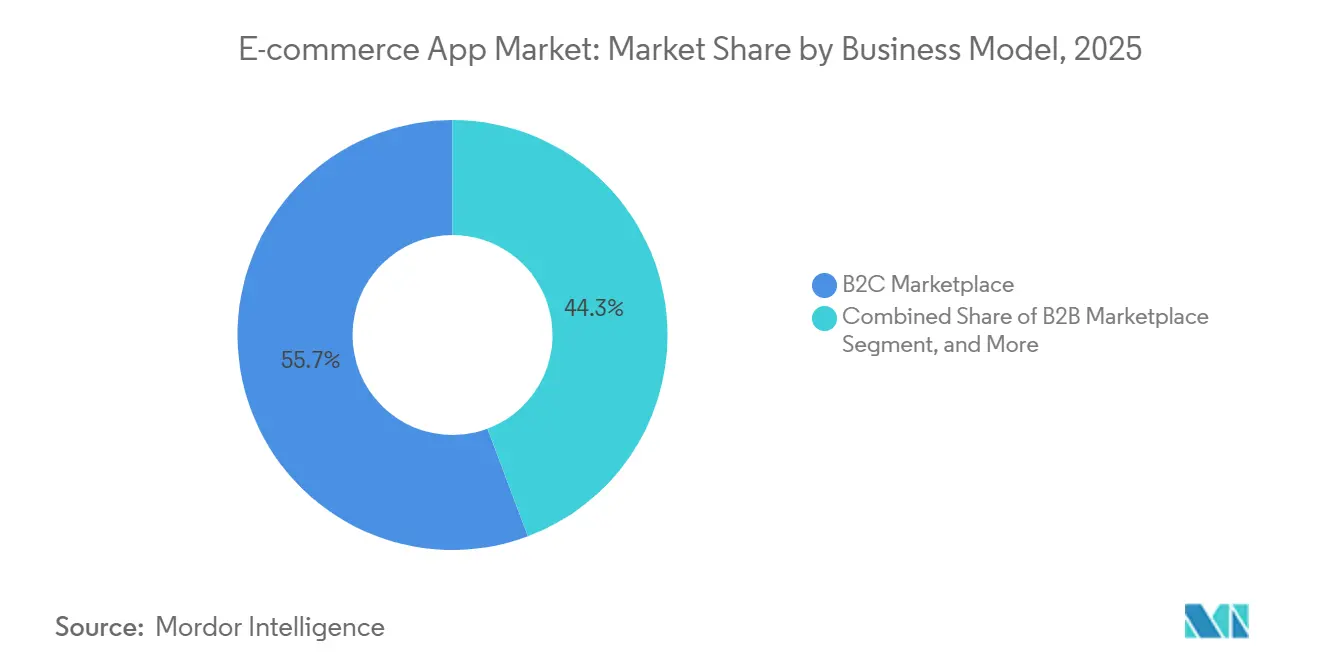
- ビジネスモデル別では、企業対消費者マーケットプレイスが2025年のEコマースアプリ市場の55.71%を占め、ピアツーピアの中古品再販は2031年までCAGR 8.41%で拡大しています。
- 製品カテゴリ別では、ファッション・アパレルが2025年に28.66%のシェアを占め、食料品・FMCGは2031年までCAGR 9.11%で成長する見込みです。
- 地域別では、アジア太平洋が2025年の収益の42.48%を占め、アフリカが最も成長の速い地域であり、2031年までのCAGRは8.89%です。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルEコマースアプリ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5Gの普及によるモバイルコマース体験の向上 | +1.2% | 韓国、米国、中国を中心にグローバル展開 | 中期(2〜4年) |
| 後払い決済(BNPL)統合の急速な拡大 | +1.4% | 北米、ヨーロッパ、オーストラリア | 短期(2年以内) |
| 短尺動画プラットフォームを通じたソーシャルコマース融合の進展 | +1.6% | アジア太平洋が中心、北米・ヨーロッパへの波及 | 短期(2年以内) |
| AIによるパーソナライゼーションによる平均注文額の増加 | +1.3% | 北米・アジア太平洋主導でグローバル展開 | 中期(2〜4年) |
| 新興経済圏における低価格スマートフォンの普及拡大 | +1.5% | アフリカ、南アジア、東南アジア | 長期(4年以上) |
| デジタル決済・電子インボイスに向けた政府の推進 | +1.0% | インド、ブラジル、中東、アフリカでのパイロットプログラム | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
5Gの普及によるモバイルコマース体験の向上
5Gのシングルデジットミリ秒レイテンシーにより、4Gでは実現が困難だったリッチな商品ビジュアライゼーションが可能になりました。韓国では2024年に5G普及率が50%に達し、AR対応リスティングは静止画像と比較してクリックスルー率が2.3倍に達しました。[1]Samsung Electronics、「ARフィーチャーがエンゲージメントを促進」、news.samsung.com 小売業者はネットワークスライシングを活用してフラッシュセール中に50ミリ秒未満のチェックアウトを保証し、カート放棄による年間180億米ドルの損失を抑制しています。通信事業者も東南アジアやラテンアメリカの価格に敏感な市場でアプリ利用を補助するゼロレーティングデータプランをバンドルしており、Eコマースアプリの普及を後押ししています。
後払い決済(BNPL)統合の急速な拡大
BNPLは2024年に米国のEコマース取引の9.8%を占めましたが、クレジットカード融資への再分類により、レギュレーションZの紛争解決義務が課せられ、コンプライアンスコストが年間12億米ドル増加する可能性があります。規制強化にもかかわらず、PayPalはBNPLユーザーが一回限りの購入者と比べてライフタイムバリューが35%高いことを公表しており、分割払いの柔軟性が需要の触媒として有効であることを裏付けています。[2]PayPal Holdings、「2025年アニュアルレポート」、pypl.com 独自データでリスクを引き受けられる既存企業は、Eコマースアプリ市場の進化に伴い、競争上の優位性をさらに拡大する可能性が高いです。
短尺動画プラットフォームを通じたソーシャルコマース融合の進展
TikTok Shopは2024年に東南アジア全体で200億米ドルのGMVを処理し、ショッパブルライブストリームが購買ファネルを90秒未満に圧縮できることを実証しました。Instagramは2025年に27カ国追加でアプリ内チェックアウトを展開し、ソーシャル経由のトラフィックの40%が離脱する原因となっていたリダイレクトの摩擦を解消しました。[3]Meta Platforms、「フォーム10-K 2025」、meta.com ブランドは現在、従来のアルゴリズム推薦の3倍のコンバージョン率を達成するインフルエンサーパートナーシップにパフォーマンス支出の最大20%を配分しています。配送先住所を自動入力するロジスティクスAPIにより、放棄率が22ポイント低下し、ソーシャル動画が持続的な需要ドライバーとして定着しています。
AIによるパーソナライゼーションによる平均注文額の増加
精度85%を超えるレコメンデーションエンジンは平均注文額を12%〜15%引き上げており、この指標はAmazonの2025年株主書簡でも確認されています。ダイナミックバンドリングを有効にしたShopifyのマーチャントは、2025年6月のAIアップグレード後にカート金額が18%拡大しました。予測サイジングツールを導入した小売業者では返品率が23%低下し、粗利益率が拡大するとともにロジスティクスの負担も軽減されました。プライバシー規制の強化により、ロイヤルティプログラムを通じたファーストパーティデータ収集への投資が促進され、パーソナライゼーションが重要な競争力として定着しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アプリトラッキングの透明性に関する規制強化 | -0.9% | 欧州連合・米国で最も厳格な執行が行われ、グローバルに展開 | 短期(2年以内) |
| 中小企業向け越境ロジスティクスコストの上昇 | -0.7% | アフリカ、ラテンアメリカ、東南アジアで深刻、グローバルに展開 | 中期(2〜4年) |
| データプライバシー侵害に対する消費者の懸念の高まり | -0.6% | 北米・ヨーロッパ、アジア太平洋での意識向上 | 中期(2〜4年) |
| モバイルサイバーセキュリティエンジニアリングの人材不足 | -0.5% | 北米・ヨーロッパで最も深刻、グローバルに展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アプリトラッキングの透明性に関する規制強化
Appleのアプリトラッキング透明性フレームワークへのオプトイン率は2024年までに25%に低下し、リターゲティングを支えていたクロスアプリ識別子グラフが断絶され、Metaのモバイル広告収益に推定100億米ドルの損失をもたらしました。欧州連合は2023〜2024年にGDPR非準拠のEコマースアプリに対して21億ユーロの制裁金を課し、開発者はファーストセッションデータの収集量が40%減少する同意フローの再構築を余儀なくされました。プラットフォームはコンテキスト広告やファーストパーティのロイヤルティスキームへの転換を進めていますが、Eコマースアプリ市場全体で短期的な収益圧力が続いています。
中小企業向け越境ロジスティクスコストの上昇
小口配送料金は2024年に18%上昇し、契約交渉に必要な取引量を持たない中小企業の利益率を圧迫しました。欧州の輸入管理システム2(ICS2)における税関デジタル化の遅延により、2024年10月の展開時に入荷荷物の22%が5日以上保留されました。FlexportなどのフレートアグリゲーションプラットフォームはSMEの出荷を集約してスポット価格より25%低いコンテナ料金を確保していますが、アフリカや東南アジアではアクセスが依然として不均一です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:サブスクリプションモデルが手数料疲弊に対抗
取引手数料は2025年に収益シェアの39.34%を占め、マーケットプレイスが完了した販売ごとに収益化を図りましたが、サブスクリプション料金は2031年までにCAGR 8.82%で拡大する軌道にあります。Amazon Primeはこのモデルの典型例であり、2025年に2億3,000万人の会員が年間400億米ドルの手数料を拠出し、裁量的支出の減速に対する収益の緩衝材となっています。サブスクリプション利用の増加は、予測可能なロジスティクス特典や限定商品が多くの買い物客にとって柔軟性の喪失感を上回ることを示しており、Eコマースアプリ市場の成熟に伴いこのトレンドは深化すると予想されます。
定期課金は規制の枠組みによってますます支持されています。欧州のデジタル市場法は独自決済システムの強制使用を禁止しており、取引手数料に関連するアプリ内コミッションの支配力を低下させています。取引収入とサブスクリプションモデルを統合したEコマースアプリケーションは収益変動性が30%低下しており、多様化の利点が強調されています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


プラットフォーム別:ミニプログラムが二強体制を切り崩す
Androidは2025年にインストールベースの72.67%を維持し、アジアとアフリカで普及している100米ドル未満のデバイスが牽引しました。iOSはダウンロード数の19%にとどまりましたが、北米とヨーロッパの富裕層ユーザーコホートに支えられてGMVの45%を占めました。2025年、WeChatはスーパーアプリプラットフォーム上に450万のミニプログラムを擁し、合計4,200億米ドル相当の取引を処理し、このセグメントのCAGR 8.24%という印象的な成長を記録しました。
ミニプログラムは親アプリの認証情報と決済方法を引き継ぐため、新規インストールの70%が30日以内に離脱するスタンドアロンアプリと比較してリテンションが向上します。中国の規制当局はミニプログラムへの事業者登録番号の表示を義務付けており、コンプライアンスの負担が増す一方で消費者の信頼が強化されています。北米での反トラスト規制がスーパーアプリの拡大を抑制しているものの、アジア全域でのミニプログラムの普及はEコマースアプリ市場における持続的な成長の柱としてこのフォーマットを位置付けています。
ビジネスモデル別:中古品再販プラットフォームが循環型成長を牽引
企業対消費者マーケットプレイスは2025年の収益の55.71%を占め、比類のない品揃えの幅を提供していますが、出品者の利益率は3%〜5%と非常に薄いです。CAGR 8.41%で拡大するピアツーピアの中古品再販は、出品手数料ではなく認証サービスやカーボンオフセットバッジを収益化することでこのダイナミクスに対抗しています。2025年、Depopのカーボンニュートラルチェックアウトは平均注文額を11%引き上げ、持続可能な取り組みが消費者の購買行動に与えるポジティブな影響を浮き彫りにしました。
企業対企業プラットフォームは調達プロセスを効率化しています。在庫レベルが設定された閾値を下回ると自動的に再注文を発動するERPのAPIを活用しています。ただし、規制上の義務は一様ではありません。例えば、中古品再販アプリケーションは偽造品に関する責任を最も多く負います。この課題を受けてPoshmarkは高度なコンピュータービジョンフィルターを導入し、92%という印象的な精度を達成し、出品が公開される前に審査が行われることを保証しています。これらのモデルは総じて、Eコマースアプリケーション市場における価値プールの断片化を明らかにしています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
製品カテゴリ別:クイックコマースが利便性を再定義
ファッション・アパレルは2025年の収益の28.66%を占め、頻繁な補充とソーシャルメディアに触発されたループに支えられました。しかし食料品・FMCGは、10分配送がハイパーローカルなダークストアを通じてラストマイルコストを圧縮することで、CAGR 9.11%を記録する見込みです。2025年末までに、インド発のZeptoとBlinkitはそれぞれ800のマイクロフルフィルメントセンターを設置し、ムンバイとベンガルールの食料品支出の12%を獲得しました。
下取りプログラムは、ブランドエコシステム内での電子機器・メディア販売における二次市場価値の回収を促進する上で重要な役割を果たしています。これらのプログラムは製品のライフサイクルを延ばすだけでなく、再利用とリサイクルを促進することで持続可能な取り組みにも貢献しています。各垂直市場は特定の課題と消費者ニーズに対応するためにテクノロジーを戦略的に適応させており、Eコマースアプリ市場におけるセグメンテーションの深さとイノベーションを際立たせています。
地域分析
アジア太平洋は2025年の収益の42.48%を生み出しており、中国のスーパーアプリエコシステムが小売、決済、ソーシャルネットワーキングを単一プラットフォームに統合し、1日450万件のミニプログラム取引を処理しています。インドの統合決済インターフェース(UPI)は月間116億件の取引を決済し、街頭の露天商でさえPaytmやPhonePeを通じてQRコード決済を受け付けられるようになりました。東南アジアのライブストリームコマースはGMVで1,800億米ドルに達し、発見から購入までのサイクルを100秒未満に圧縮しました。
北米は2025年に28%のシェアを占め、米国がAmazon Primeの国内1億8,000万人の会員による翌日配送経済を牽引し、8,200億米ドルを貢献しました。メキシコではMercadoPagoのマイクロローンが銀行口座を持たない消費者に信用を拡大したことで、アプリ普及率が48%に跳ね上がりました。カリフォルニア州消費者プライバシー法はサードパーティのデータ共有を制限し、Eコマースアプリ市場全体でコンテキスト広告戦略への転換を迫りました。デジタル市場法に基づき、ヨーロッパは相互運用可能な決済を義務付け、ゲートキーパーの手数料率を8〜12ポイント引き下げ、サードパーティの開発者に恩恵をもたらしました。ブレグジット後、英国では通関摩擦により配送時間が5日延長され、二重のフルフィルメント拠点が必要となり、ロジスティクスコストが増加しました。ロシアは決済ネットワーク制裁による課題に直面しましたが、国内のミール決済網によって部分的に緩和されました。
アフリカはCAGR 8.89%で最も成長の速い地域であり、越境手数料を7%から1%未満に削減するモバイルマネーの相互運用性によって牽引されています。Jumiaはナイジェリアとエジプトで60%の代金引換モデルを採用し、正式な住所が少ない地域にGPSタグ付きの受け取りポイントを展開しました。アフリカ大陸自由貿易地域(AfCFTA)の下での実施の遅れにより、通関処理は依然として7〜10日かかっており、デジタルブローカーにとって解決すべき障壁となっています。ブラジルのPixは月間32億件の即時決済取引を処理し、3日間の決済遅延を解消しました。MercadoLibreの1,800カ所のフルフィルメント拠点により、主要都市圏での翌日配送が可能となり、地域全体のサービス期待値が高まっています。アルゼンチンの消費者はインフレによる購買力の侵食に対抗するために分割払いプランを活用しており、Eコマースアプリ市場に対するマクロ経済の変動の影響力を浮き彫りにしています。
中東市場は2025年に48%の普及率に達し、年間収益がSAR 100万を超える企業にデジタル決済の受け入れを義務付ける規制に支えられました。NoonとAmazon.aeは、生鮮品ロジスティクスに課題をもたらす摂氏45度の夏にもかかわらず、当日配送サービスで競い合っています。UAEのVAT還付アプリにより、観光客は対象購入品の税金を即座に取り戻すことができ、シームレスで効率的なプロセスを提供しています。このイニシアチブは高級品アプリの購入を14%増加させることに大きく貢献しており、消費者支出に対するポジティブな影響を示しています。

規制環境
eコマースアプリに関する規制は、プラットフォームの責任、販売者の透明性、データ利用の観点から厳格化が進んでおり、欧州連合が最も明確な執行姿勢を示している。2026年、EUのマーケットプレイス規則は、大規模プラットフォームに対する販売者検証とアルゴリズムの透明性を重視するデジタルサービス法型のリスク管理策や関連するプラットフォーム規則パッケージを通じて、実務上さらに拡大した。大手のクロスボーダー・マーケットプレイスに対する執行措置は、模倣品や違法出品への露出に伴うコンプライアンスコストを浮き立たせた。
プラットフォーム統治規則と並行して、クロスボーダー貿易や各国のeコマース関連法が運用上の要件を再構築している。ベトナムでは、産業貿易省が政令248/2026/ND-CPを通じて改定制度を推進し、国内外のプラットフォームに対する義務を詳細化しており、オンボーディング、カタログ管理、決済に影響する報告義務や運営条件を含んでいる。中国では、国家市場監督管理総局が営業秘密および機密保護に関する措置(2026年6月1日施行)を進め、電子商務法改正の草案作業は、プラットフォーム統治と対外貿易上の圧力との結びつきがより強まることを示唆している。
バリューチェーン分析
eコマースアプリのバリューチェーンは、加盟店獲得とカタログ取り込みから始まり、発見(検索、ソーシャルコマース、レコメンデーション)、決済、注文管理、フルフィルメント、ラストマイル配送、そして返品・返金・カスタマーサポートといった購入後サービスへと続く。多くのマーケットプレイスでは、取引手数料と広告収入に価値の獲得が集中する一方、(配送や会員特典に関する)サブスクリプションは並行的な収益化レイヤーを形成し、物流特典とアプリ内エンゲージメントを組み合わせる主要エコシステムに見られるように、収益の変動性を緩和する効果を持つ。
2026年には、コンプライアンスと物流のデジタル化が、バックオフィスの付加機能としてではなく、バリューチェーンの運用層に組み込まれつつある。EUのマーケットプレイス関連コンプライアンス義務は、販売者検証とコンテンツ監視のハードルを引き上げ、固定費を増加させ、中小規模のマーケットプレイスの退出を招くことで統合を促した。大手プラットフォームはこの支出をより多く吸収し、規模の優位性を強化した。物流面では、相互運用可能な電子貨物情報や、データの相互運用性とトレーサビリティに関するOECD支援フレームワークを含むデジタルサプライチェーン標準の採用拡大が、運送業者、倉庫、プラットフォームにAPI経由での統合を促し、例外処理と返品処理を改善する一方、共通のデータ標準や監査対応記録への依存度も高めている。
競争環境
Eコマースアプリ市場は中程度の断片化が特徴です。上位5社(Amazon、Alibaba、Shopify、Walmart、JD)が2025年の収益の38%を占める一方、MercadoLibre、Jumia、Flipkartなどの地域チャンピオンは、ロジスティクスと決済インフラを現地の実情に合わせることでローカルニッチを支配しています。水平型スーパーアプリは配車、フード、小売を単一ログインに集約し、垂直型スペシャリストは農場から玄関先までのサプライチェーンを掌握しています。
Alibabaの統合コマースプロトコルは12億SKUの更新を毎日同期し、80ミリ秒以内に最寄りのノードに注文をルーティングしており、この規模が新規参入者にとっての技術的障壁を形成しています。クイックコマースの破壊者であるZeptoとBlinkitは15分以内の食料品配送を活用して都市部のトップアップ需要を獲得し、従来の食料品業者に同等のサービス提供を迫っています。Shopifyが2025年半ばに展開したAI発見ツールは、追加の顧客獲得コストなしにカートサイズを18%引き上げ、利益率拡大に対するテクノロジーのレバレッジを示しました。
データ管理が消費者の信頼を左右する市場では、プライバシーバイデザインのアーキテクチャがリーダーと遅れをとる企業を分ける要因となっています。転送中のデータを暗号化し、保持期間を短縮したプラットフォームは、購買者調査で信頼スコアが22%高く、プライバシー制裁金に対する法的リスクが40%低いです。Eコマースアプリ市場で規制が強化されるにつれ、このコンプライアンス上の優位性が拡大し、これらの基準を遵守する企業に強固な競争上の地位と消費者信頼の向上をもたらす可能性があります。
Eコマースアプリ業界リーダー
Amazon.com, Inc.
eBay Inc.
Walmart Inc.
Alibaba Group Holding Limited
Shopify Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
規制および貿易政策の変化は、コンプライアンスを製品機能として組み込めるeコマースアプリに具体的な空白領域を生み出している。ベトナムはその明確な例である。電子商取引法および政令248/2026/ND-CP(2026年7月1日施行)は、より強固な販売者KYC、標準化された報告、監査可能な取引記録といったプラットフォーム機能への需要を高める。これらの機能は、国内および越境販売者向けのオンボーディング、加盟店向けツール、組込型決済に組み込むことができる。EUでは、マーケットプレイスに対する義務の強化と執行の強度が、プラットフォームの責任を軽減しつつコンバージョンを支える信頼・安全性ツール、模倣品検出ワークフロー、販売者検証サービスの価値を高めている。
サプライチェーンのデジタル化とデータ相互運用性も、特に信頼できるステータス可視性に依存するクロスボーダーコマースやクイックコマースモデルにおいて、実践的な機会領域となっている。AI主導のリスク管理や環境トレーサビリティのための相互運用可能なデータ標準に関するOECDの取り組みは、物流状況、返品、カーボン関連属性を購買体験や加盟店向けダッシュボードに統合するeコマースアプリと整合している。別の観点では、2026年から2030年の計画サイクルに紐づく中国の政策指針など、eコマースと実体経済の統合を優先する各国の産業戦略は、スーパーアプリやマーケットプレイスのエコシステム内における、プラットフォーム基盤への投資、加盟店支援、オンラインからオフラインへのフルフィルメント連携の継続を後押ししている。
最近の業界動向
- 2026年7月:Buy Boxの仕様変更を世界的に展開。単独の販売者パフォーマンス適格性チェックを撤廃。EU/英国では2026年7月20日施行。この統治上の変化は、マーケットプレイス販売者間の可視性と価格競争を再配分する。ブランドはBuy Boxでの競争力を維持するため、監視戦略と価格戦略の適応が求められる。
- 2026年7月:出品者出荷型プライム(SFP)の新しい配送スピード基準を導入。プライム商品における翌日配送・2日以内配送要件を強化(2026年7月6日施行)。配送スピードに関する統治は、マーケットプレイスのフルフィルメントの力学を再構築する。基準の厳格化により、販売者は期待に応えるため物流・運送能力への投資を進めている。
- 2026年5月:Alexa for Shopping AI技術をAWS経由で第三者小売業者にライセンス提供し、カスタムAIショッピングアシスタントの導入を可能に。AI対応ショッピングアシスタントは、eコマースアプリ内での発見とコンバージョンを拡大する。この取り組みは、加盟店向けAI基盤の役割を広げ、アプリレベルの体験を再構築する可能性がある。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査において、eコマースアプリ市場とは、閲覧、注文、決済がアプリ環境内で完結するモバイル起点のコマースアプリケーションを通じて販売された商品・サービスの総額を指す。
対象範囲の除外事項:本市場規模には、オフラインの小売販売、アプリを介さない純粋なデスクトップWebでの決済、およびスタンドアロンの広告やアプリ開発サービスといった非コマース系アプリ収益は含まれない。
セグメンテーション概要
- タイプ別
- アプリ内購入
- 広告
- サブスクリプション料金
- 取引手数料
- フリーミアムアップセル
- プラットフォーム別
- Android
- iOS
- スーパーアプリミニプログラム
- ビジネスモデル別
- B2Cマーケットプレイス
- B2Bマーケットプレイス
- C2C/ピアツーピア
- ダイレクトトゥコンシューマーブランドアプリ
- 製品カテゴリ別
- ファッション・アパレル
- 電子機器・メディア
- 食料品・FMCG
- ホーム・家具
- 健康・美容
- その他の製品カテゴリ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要プールの出発点を設定し、地域間で想定を現実的に保つために活用された。安定した時系列を持つ、デジタル経済および接続性に関する公式指標、さらに決済および小売コマースに関する情報を活用した。
本作業で使用した公開情報源には、ITUのモバイルブロードバンド統計、デジタルアクセスおよびマクロ基準に関する世界銀行の指標、UNCTADのeコマースおよびデジタル貿易に関するノート、OECDのデジタル経済関連刊行物、クロスボーダーコマースの文脈が必要な場合のWTOデータなどの資料が含まれる。また、規制当局や中央銀行の刊行物からアプリエコシステムの開示情報やコマース政策の更新も確認し、企業の開示資料、投資家向け資料、信頼性のある経済メディアと方向性を照合した。有料サブスクリプションは、企業の財務インテリジェンス、必要に応じた出荷レベルの貿易確認、そして機能主導の普及テーマを検証するための特許データベースについて、限定的に利用した。ここに挙げた情報源は例示にすぎず、最終的な入力値を収集、検証、明確化するために、他の多数の公開情報源も参照した。
一次インタビューおよび調査
一次調査は、広範なデジタルコマース関連の情報を、アプリ固有のコンバージョンおよび収益化に関する想定に転換し、それらの想定を地域ごとに検証することに重点を置いた。事業者、チャネルパートナー、加盟店、支援サービス関係者と対話し、アプリでの決済方法の構成比、有料機能の利用状況、カテゴリー別の季節性の実際の傾向を確認し、公開データセットに残るギャップを補完した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:26% | 経営幹部(CXO):12% | アジア太平洋:41% |
| ミッドティア:60% | 機能部門/事業部門責任者:31% | 欧州・中東・アフリカ:37% |
| 小規模プレイヤー:14% | マネージャー:57% | 南北アメリカ:22% |
市場規模算定および予測
市場規模算定は、小売およびデジタルコマースの総額をアプリ内で実行される割合に結び付けるトップダウン型の需要再構築から始まり、プラットフォームの利用パターンおよび決済完了率に基づき調整した。総額の妥当性を確保するため、アプリ対応のGMVから収益への関係のサンプル抽出、テイクレートに関するチャネル関係者との対話、入手可能な範囲での大手アプリの開示情報を用いた妥当性確認など、選択的なボトムアップ検証によって算出結果を裏付けた。
特に重要な入力値には、スマートフォンおよびモバイルブロードバンドの普及率、デジタルウォレットおよびアカウント間決済の採用状況、オンライン取引におけるアプリの占める割合、主要製品カテゴリー別の平均注文額の変化、輸入フローの多い市場における越境注文の強度が含まれる。アプリ単独の分割データが公表されていない場合は、インタビューでのフィードバックに基づく範囲でギャップを補い、その後国ごとに一貫したルールを用いて絞り込んだ。予測は、接続性、決済インフラの普及、消費者支出見通しを含む少数の説明変数に支えられたシナリオ分析を用いて構築した。最終的な道筋は、実務家が最も可能性の高いベースケースと述べた内容に合わせて調整した。
データ検証および更新サイクル
検証は、モデルの出力結果、独立した指標、そしてインタビュー対象者がコンバージョンや注文額について実現可能と述べた範囲との間の三角測量によって行われた。外れ値は早期に特定され、通貨タイミング、一時的な販促期間、カテゴリー構成の変化による急激な変動を確認するアナリスト間の相互チェックを通じて見直された。
デスクインプットで変動を説明できない場合は、回答者に再度連絡を取り、想定を変更すべきか、あるいは異常値が実際の市場動向によるものかを確認した。レポートは年次で更新され、決済における大幅な規制変更、急激な消費者需要の変化、重要なプラットフォーム政策の変更など、重大な事象が発生した際には中間更新を実施する。提供前には最終確認を行い、クライアントが最新の公開情報に基づく最新の見解を受け取れるようにしている。
Mordor Intelligenceのeコマースアプリ市場規模と他の公開推計との比較
eコマースアプリの公開市場規模は、必ずしも一致しない。これは、各調査が異なる金銭フローを対象とすることが多く、また基準年も異なるためである。主な要因は通常、アプリベースのコマースとして何を扱うか、クロスボーダーの価値をどのようにUSDに変換するか、新たな決済および小売データが公表された際にモデルをどの程度速やかに更新するかに帰着する。
一部の推計は、モバイルブラウザ経由で完結するコマースを含めることで対象範囲を広げていたり、複数年にわたって旧来のFXレートの平均を用い続けている。Mordor Intelligenceは、購入プロセスがアプリ内決済環境で完結する場合にのみ価値を計上し、また予測を行う前に、最新の年次データに基づくモビリティ、決済、消費者支出の指標を用いて短期的な入力値を更新している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 3.48兆米ドル(2026年) | |
| 業界出版社A | 3.90兆米ドル(2024年) | より古い基準年を採用しており、より広範なモバイルコマース活動をアプリ価値に混合しているように見受けられる。これは、モバイルWeb決済がアプリ内取引と併せて計上される場合に総額を押し上げる可能性がある。 |
| リサーチブティックB | 6.09兆米ドル(2026年) | 2026年のより高い数値を示しており、これはより広範な取引プールと、より積極的な収益化の進展を想定していると考えられ、アプリのみの決済比率や通貨タイミングに関する可視的な検証は限られている。 |
総合的に見ると、この差異は主に対象範囲およびタイミングの選択によるものであり、算術上の相違によるものではない。総額をアプリ内で完結した決済に関する指標と結び付け、通貨・年次の取り扱いを一貫させ、実務的なチャネルからのフィードバックと相互確認することで、この推計は更新の際に見直し可能な、再現性のある入力値の集合として追跡可能な状態を保っている。


レポートで回答される主要な質問
2026年のEコマースアプリ市場規模と予想される成長率は?
Eコマースアプリ市場規模は2026年に3兆4,800億米ドルであり、2031年までに5兆700億米ドルに達すると予測されており、CAGR 7.82%を反映しています。
グローバルインストール数をリードするプラットフォームはどれですか?
Androidは2025年にインストール数の72.67%を占め、アジア、アフリカ、ラテンアメリカ全域での低価格スマートフォンの恩恵を受けています。
収益モデル別で最も成長の速いセグメントはどれですか?
消費者が使い放題の配送会員制や広告なし閲覧を選択するにつれ、サブスクリプション料金は2031年までにCAGR 8.82%で拡大する見込みです。
最も高い成長勢いを示す地域はどこですか?
アフリカは地域別CAGRが8.89%で最速であり、越境手数料を削減する相互運用可能なモバイルマネーシステムによって牽引されています。
5Gネットワークはモバイルコマースにどのような影響を与えていますか?
5Gのシングルデジットミリ秒レイテンシーにより、拡張現実試着と50ミリ秒未満のチェックアウトウィンドウが実現し、視覚的カテゴリのコンバージョン率が最大22%向上しています。
広告収益に最も影響を与える規制変更は何ですか?
AppleのアプリトラッキングTransparencyフレームワークはグローバルのオプトイン率を25%に引き下げ、クロスアプリターゲティングを減少させ、主要プラットフォームに数十億米ドルの広告収益損失をもたらしました。
最終更新日:



