
- アイスランド
- アイルランド
- アジア
- アメリカ合衆国
- アラブ首長国連邦
- アルゼンチン
- アルバニア
- イギリス
- イタリア
- インド
- インドネシア
- エジプト
- エストニア
- オーストラリア
- オーストリア
- オマーン
- オランダ
- カタール
- カナダ
- キプロス
- ギリシャ
- クウェート
- クロアチア
- サウジアラビア
- シンガポール
- スイス
- スウェーデン
- スペイン
- スロベニア
- セルビア
- チェコ
- チリ
- デンマーク
- ドイツ
- トルコ
- ナイジェリア
- ニュージーランド
- ノルウェー
- バーレーン
- パナマ
- ハンガリー
- フィンランド
- ブラジル
- フランス
- ブルガリア
- ベトナム
- ベルギー
- ポーランド
- ポルトガル
- マルタ
- マレーシア
- メキシコ
- モルドバ
- ヨーロッパ
- ラトビア
- リトアニア
- ルーマニア
- ルクセンブルク
- 韓国
- 香港
- 台湾
- 中国
- 中東とアフリカ
- 南アフリカ
- 日本
- 北マケドニア
- 北米
Mordor Intelligenceによるフィリピンのエコマース市場分析
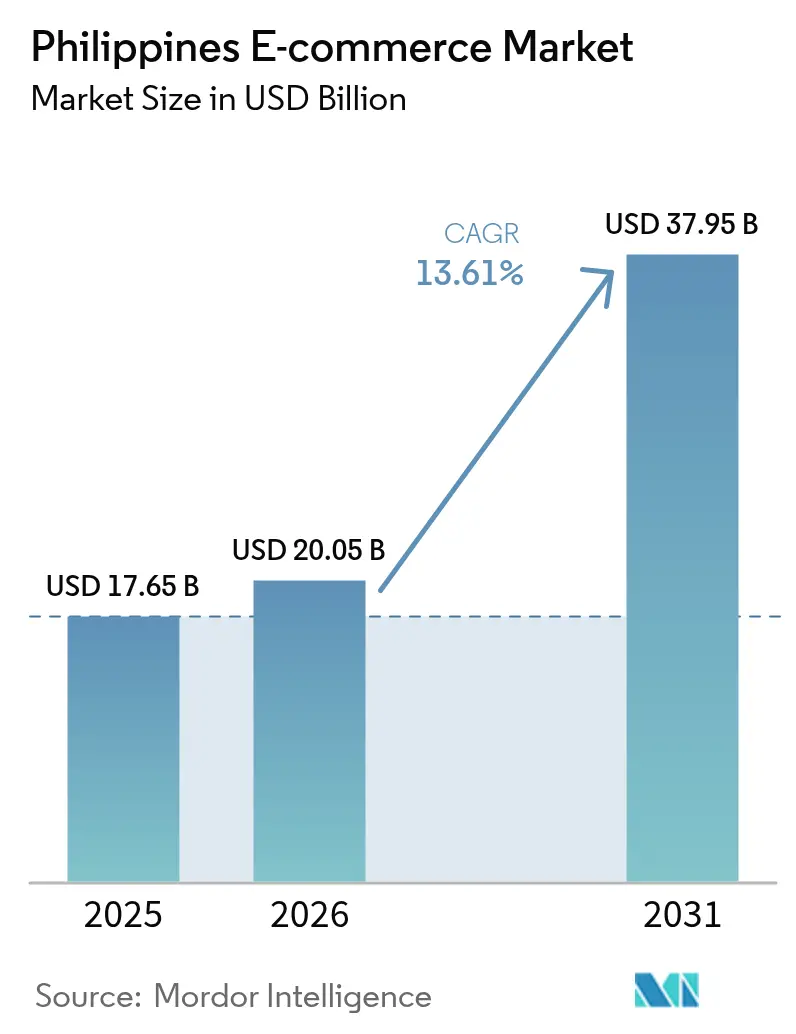
フィリピン Eコマース市場規模は、2026年の20.05 ビリオン 米ドル、2027年の22.78 ビリオン 米ドルから2032年には44.09 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 14.12%を記録すると予測されています。
フィリピンにおける事業拡大は、デジタル決済へのアクセス、利用可能な販売チャネル、および地方の配送拠点を一体的な取引として結びつけることにかかっていま。モバイルファーストの注文体験は、購入者がオンラインチェックアウト内で支払いを完結できるウォレットや分割払いオプションによって支えられています。事業者は地方都市にフォワードウェアハウスを設置し、物流アプリ内に決済リンクを組み込むことで対応しています。地方の小包配送料は配送コストを押し上げ、VATと売上税の別々の申告経路はオンライン販売者の事務負担を増加させます。フォワード在庫配置は、メトロマニラ以遠の小口販売者にとって特に重要です。チェックアウトの利便性向上だけでは、長距離配送のコスト問題は解決されないためです。
レポートの主要ポイント
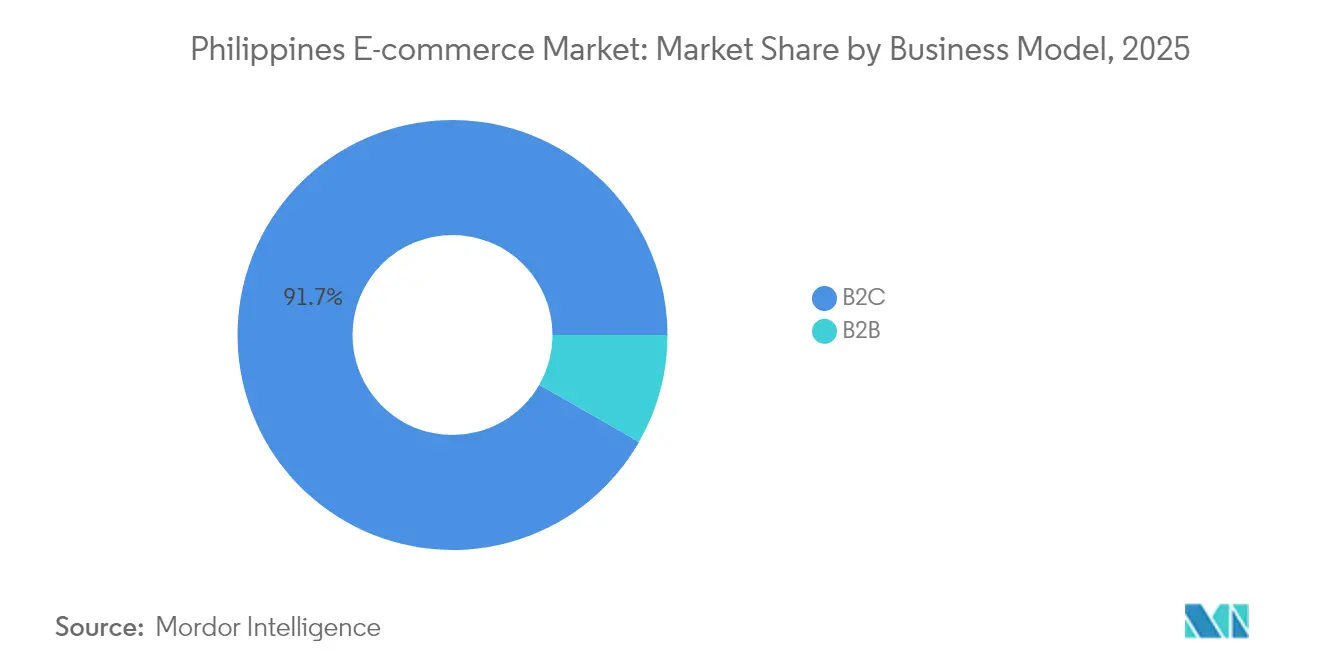
- ビジネスモデル別では、B2Cが2026年のフィリピン Eコマース市場シェアの91.64%を占め、B2Bは2027年から2032年にかけてCAGR 15.2%で最も速く成長するセグメントです。
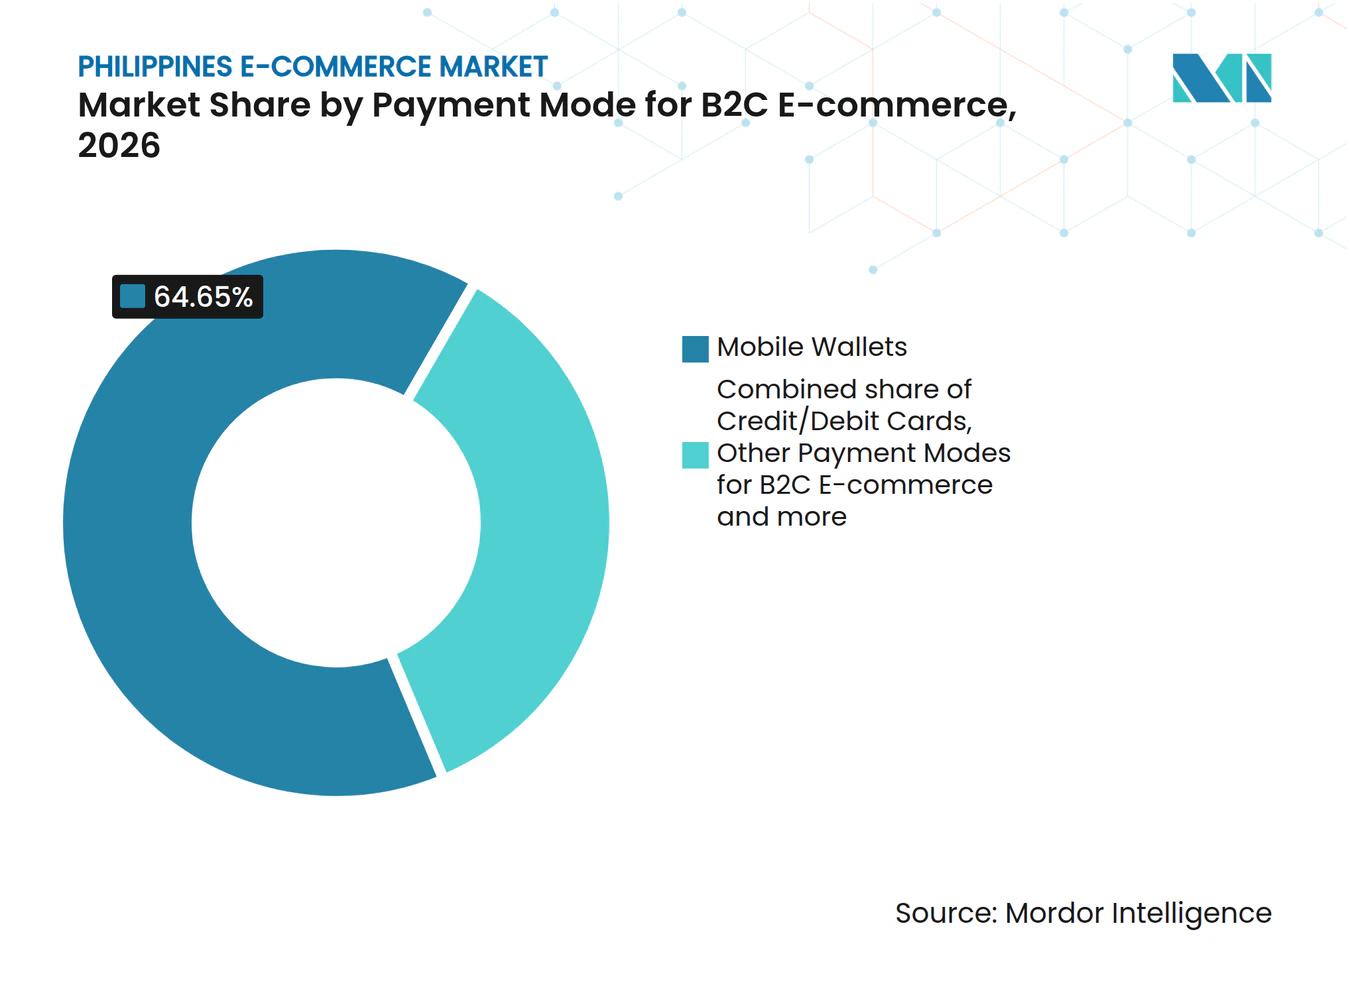
- B2C Eコマースの決済手段別では、モバイルウォレットが2026年の市場価値の64.65%のシェアで首位を占め、その他のB2C Eコマース向け決済手段は2027年から2032年にかけてCAGR 15.85%で最も速く成長すると予測されています。
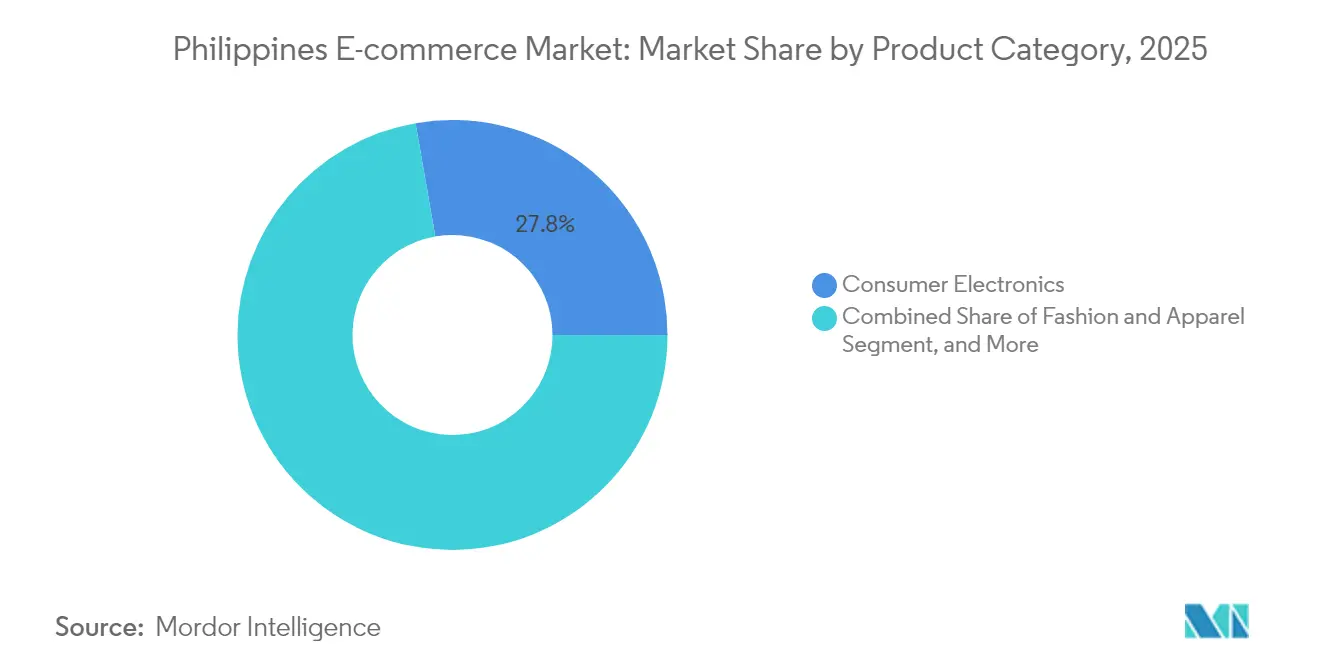
- 製品カテゴリー別では、家電が2026年のフィリピン Eコマース市場規模の27.58%のシェアを占め、食品・飲料は2027年から2032年にかけてCAGR 14.85%で最も速く成長すると予測されています。
- 購買デバイス別では、スマートフォンが2026年の市場価値の78.9%を占める最大セグメントであり、2027年から2032年にかけてCAGR 14.4%で最も速く成長すると予測されています。
- 地域別では、メトロマニラ(NCR)が2025年の支出をリードし、セントラルビサヤスが最も速く成長する地域市場となっています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 成長要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モバイルウォレット普及率の急上昇(GCash、Maya) | +5.1% | 全国 | 短期(2年以内) |
| 地方都市における物流ミニハブ | +4.8% | カガヤン・デ・オロ | 中期(2〜4年) |
| クロスボーダーソーシャルコマースの急速な普及 | +3.9% | 全国 | 短期(2年以内) |
| 政府手数料に対すデジタル決済義務化 | +1.6% | 全国 | 中期(2〜4年) |
| 中小零細企業のオンボーディング促進策 | +1.2% | 全国 | 短期(2年以内) |
| AIを活用したライブコマースエンゲージメント | +0.7% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
モバイルウォレット普及率の急上昇(GCash、Maya)
確立された電子マネー口座基盤は、オンライン加盟店にとってデジタル決済の潜在的な利用者プールを提供します。バンコ・セントラル・ン・ピリピナス(BSP)の消費者金融・金融包摂調査によると、フィリピン人成人の電子マネー口座保有率は2025年に36%で、2021年から横ばいを維持しています。GSMアソシエーション(GSMA)は2025年12月、ユーザーが加盟店のチェックアウトゲートウェイでGCashを選択し、SMSで決済を承認するオンライン決済経路を説明しました。この接続により、既存のウォレット口座がオンライン注文の決済手段となり、加盟店はウォレットを選択する保有者にサービスを提供できます。成人の口座保有率が横ばいであっても、受け入れ拡大と口座あたりの購入回数増加を通じてウォレット主導の需要は拡大し得ます。
地方都市におけ物流ミニハブ
地方の配送拠点は、物流事業者が商業的に実行可能な注文の範囲を変える可能性があります。2025年、J&T Expressはカガヤン・デ・オロに物理的な倉庫とフォワードフルフィルメントのためのフォワードウェアハウスを開設しました。この開設により、同事業者の物流ネットワークに地方拠点が加わりました。このようなノードに商品を配置することで、注文後に処理が必要な配送経路の一部を短縮できます。フォワードフルフィルメントモデルは、最終顧客注文の前に流通業務の一部を前倒しすることで、より広いサービスエリアを実現可能にします。主要在庫拠点から遠い購入者にサービスを提供する販売者が最も恩恵を受けます。事前配置により、その後の各注文から長距離配送の工程を省くことができるためです。
クロスボーダーソーシャルコマースの急速な普及
クロスボーダーソーシャルコマースは、アプリ内ショッピング環境でフィリピンの購入者にリーチする販売者を拡大できます。2025年1月12日発効のTikTok Shopのグローバル販売規約に基づき、中国本土または香港に通常住または登録している販売者は、クロスボーダー販売者アカウントを使用して、フィリピンを含む利用可能な市場の顧客に販売します。販売は特定のアカウントに提供された管轄区域においてのみ許可され、規約および現地の製品法令の遵守が条件となります。売買契約は販売者と顧客の間で締結され、TikTok Shopはマーケットプレイスを提供します。追加の適格販売者はフィリピンの購入者に対する製品の選択肢を広げ、海外の供給とアプリ内の需要を結びつけます。
政府手数料に対するデジタル決済義務化
公共サービスの支払いは、デジタル決済プロバイダーに任意のオンラインショッピングを超えた受け入れ機会を提供します。2022年に採択されたフィリピンの大統領令第170号(EO 170)の施行規則に基づき、対象機関は税金、手数料、通行料その他の料金のデジタル徴収を提供しなければなりません。同規則は、デジタルチャネルと並行して現金および従来の支払い方法を引き続き利用可能にすることを義務付けています。また、機関の運営能力に応じた準備状況ベースの段階的移行を規定し、最長3年を上限としています。Eコマース事業者にとって、受け入れ拡大は同一の決済チャネルを公共取引と商業取引の両方で有用にし、アクセス可能なデジタル口座を維持する理由を強化します。規則の下で現金が引き続き利用可能であるため、デジタル徴収は機関と決済プロバイダーがデジタルオプションを自発的な利用に十分なほど便利にすることにかかっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| NCR以外のラストマイルコストの高さ | -1.6% | ルソン島地方、ビサヤス、ミンダナオ | 長期(4年以上) |
| 加盟店間のVATコンプライアンスの断片化 | -0.8% | 全国 | 中期(2〜4年) |
| 中小企業におけるデータプライバシースキルのギャップ | -0.5% | 全国 | 中期(2〜4年) |
| 港湾混雑と通関遅延 | -0.3% | マニラ、バタンガス、スービック湾 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
NCR以外のラストマイルコストの高さ
地方の配送料は、小口オンライン注文の経済性の不均衡な部分を吸収する可能性があります。2026年6月27日の料金表において、GoGo Expressは縦24センチ×横36センチ、重量3キログラム以内のポーチをグレーターメトロマニラからミンダナオへ配送する場合、PHP 200(3.27 米ドル)と設定しました。グレーターメトロマニラ内の同等料金はPHP 71.43(1.17 米ドル)で、いずれの料金にもVATが適用されます。グレーターメトロマニラにはメトロマニラと指定された周辺都市が含まれており、これは同宅配業者が定義する配送ゾーンの比較となります。これらの目的地にサービスを提供する販売者にとって、高い料金は配送費用を経済的に分散させるために必要な最低注文金額を引き上げます。その差額を吸収すれば販売者の収益が減少し、転嫁すれば購入者の配送込み価格が上昇します。
加盟店間のVATコンプライアンスの断片化
異なる税務申告経路は、加盟店がオンライン販売活動を拡大する際に分類作業を生じさせます。内国歳入庁(BIR)のガイダンスは、総売上高の閾値を超えるオンライン販売者およびVAT登録を選択した販売者にVAT申告を割り当てています。VAT対象の事業者については、売上高が閾値を超えず、かつVAT未登録の場合に売上税申告が適用されます。これによ、登録の選択と売上水準の両方が正しい申告経路に関連します。閾値付近の販売者は申告義務の変化の可能性を考慮する必要があります。閾値を超えるか、またはVAT登録を選択することで、提出すべき申告書が変わるためです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビジネスモデル別:
消費者規模とビジネスネットワークの拡大B2Cは2026年のフィリピン Eコマース市場規模の91.64%のシェアを占めました。フィリピンのビデオコマース取引量は2025年に前年比35%増加しました。ビデオ主導のB2C販売において、この増加はプラットフォームと販売者が処理する取引を増やします。同年、フィリピンのビデオコマース販売者数と店舗数は90%増加し、取引成長が大幅に拡大した販売者基盤を伴いました。
B2Bは2027年から2032年にかけてCAGR 15.2%で最も速く成長するセグメントと予測されています。2025年3月、Shoppable Businessはフィリピンのサプライチェーンネットワークに1,000社以上のバイヤー企業と2,500社以上のサプライヤーを擁すると報告しました。同社はマネージドB2Bマーケットプレイスを運営し、企業バイヤーとサプライヤーを共通の商業環境集めています。サプライヤーの幅広さはそのネットワークをより多くのビジネスニーズに対応させ、企業バイヤー基盤の拡大は潜在的な取引相手のプールを増やします。企業バイヤーにとって、マネージドネットワークは各調達関係を個別に構築するのではなく、一つのマーケットプレイス内でサプライヤーを比較する手段を提供します。


注記: 各セグメントのシェアはレポートご購入後にご確認いただけます
B2C Eコマースの決済手段別:
ウォレットアクセスと分割払いの普及モバイルウォレットは最大セグメントであり、2026年の市場価値の64.65%を占めました。MyntのGCashはアプリ上に600万社以上のパートナー加盟店とソーシャル販売者を擁すると報告しています。2025年7月、GCashの親会社であるMyntと物流プロバイダーのFlash Expressはフィリピンでウェブペイ決済オプションを導入しました。ローンチ時、ウェブペイはユーザーがFlash ExpressアプリでGCashを使って支払いを行えるようにしました。[1] これによりGCashは配送アプリ内に決済ポイントを獲得し、個々の加盟店のチェックアウトを超えた利便性を拡大しています。
その他のB2C Eコマース向け決済手段は、2027年から2032年にかけてCAGR 15.85%で最も速く成長するセグメントと予測されています。2026年9月、BilleaseとSwiftpayはフィリピンのSwiftpayオンラインチェックアウトでバイナウペイレイターを利用可能にしました。[2] Swiftpayを通じてすでに決済を受け付けている加盟店は、既存の設定からBilleaseを有効化できます。確立されたチェックアウトを通じたアクセスは、分割払いオプションの追加に伴う実装作業を軽減できます。Billeaseは有効化を選択したSwiftpay加盟店にリーチするため、分割払いの広範な利用可能性は個々の加盟店の有効化に依存し、チェックアウト統合だけでは実現しません。

注記: 各セグメントのシェアはレポート購入後に入手可能
製品カテゴリー別:
家電のリーチと食料品注文家電は2026年のフィリピン Eコマース市場シェアの27.58%を占めました。2025年に香港貿易発展局(HKTDC)が報告した調査では、調査対象のフィリピン人オンライン購入者の90%が過去12ヶ月に家電を購入していました。HKTDCのカテゴリー定義は、家電製品、コンピューター関連製品、スマートフォン、タブレット、ウェアラブルおよびアクセサリーに及びます。調査対象者内での高い購入率は、初めての家電購入者を獲するよりも、リピート購入、買い替え、追加デバイス購入の余地が大きいことを示しています。
食品・飲料は2027年から2032年にかけてCAGR 14.85%で最も速く成長するセグメントと予測されています。2025年、食品・飲料はフィリピンのビデオコマース総商品価値のわずか3%を占めるにとどまり、そのチャネル内でのカテゴリー拡大の基盤は小さいままです。2026年6月までに、WalterMart Grocery Deliveryのレシピ機能により、配送エリア内の購入者はワンクリックでレシピの食材をオンラインカートに追加できるようになりました。ワンクリックのレシピバスケットは、食料品店が一つの食事アイデアから複数の食材を販売する機会を提供し、注文あたりの商品数を増やす可能性があります。
注記: 各セグメントのシェアはレポートご購入後にご確認いただけます
B2C Eコマースのデバイスタイプ別:
スマートフォンのリーチとデバイスファイナンシングスマートフォンは最大セグメントであり、2026年の市場価値の78.9%を占め、2027年から2032年にかけてCAGR 14.4%で最も速く成長するセグメントと予測されています。2025年、フィリピン人成人の86%がスマートフォンを所有しており、2021年の81%から上昇しました。この所有基盤は相当数の成人層にデバイスアクセスを提供し、スマートフォン向け販売に広い潜在顧客プールをもたらします。2021年から2025年にかけての5ポイントの増加は、スマートフォン所有成人の基盤を拡大し、同セグメントの予測成長ポジションと整合しています。
別の商業的メカニズムとして、デバイス自体のファイナンシングがあります。Home Credit Philippinesは2024年1月から2025年8月にかけて約250 ミリオン台のスマートフォンをファイナンスしました。Home Creditは2025年8月時点で1日平均5,000台のファイナンス実績を報告しており、消費者金融を通じた端末アクセスへの継続的な経路を提供しています。モバイル加盟店にとって、デバイス貸し手は小売プロモーションが購入者のスマートフォンに届く前に必要なハードウェアへのアクセスを支援します。
地理的分析
NCR Eコマース市場
NCRは2025年の地域別Eコマース支出をリード、マーケットプレイスと連携した物流インフラが最大地域としての役割を支えています。2026年8月、SMウェアハウスはパシグの40,000平方メートルの施設をShopeeのパートナーであるSPX ExpressとScommerce Philippinesに引き渡しました。密度の高い物流インフラと当日配送がこの地域的地位を支えています。パシグへの追加により、Shopeeの物流パートナーは都市部の購入者に近い場所により多くのスペースを確保し、NCRの支出リーダーシップを支えるローカルフルフィルメントインフラを強化しています。
セントラルビサヤス Eコマース市場
セントラルビサヤスは最も速く成長する地域市場であり、販売者の準備がより広いデジタル参加への経路を提供しています。2026年3月2日、セブから少なくとも70社の零細・中小企業がオンラインマーケティングとデジタル販売のワークショップに集まりました。Shopeeはセブ州政府および貿易産業省(DTI)と共同でこのワークショップを実施しました。参加企業にとって、実際の商業的課題は製品プロモーション能力を注文・配送可能なオファーに転換することです。既存のセブ企業のトレーニングは、新規設立を必要とせずに準備の整ったマーケットプレイスサプライヤーのプールを拡大できます。
ミンダナオの販売者オンボーディングとクラークの空港連携建設計画は、地域の商業環境の異なる部分に対処しています。2025年6月までに、Lazada Philippinesは過去数ヶ月で500社以上のミンダナオ販売者をオンボーディングしたと発表しました。2026年5月19日、Robinsons Land CorporationとAsian Infrastructure and Holdings Corporationはクラーク・フリーポート・ゾーンのクラーク国際空港にFedExの物流施設建設の起工式を行いました。計画されている15ヘクタールの開発は約78,000平方メートルの延床面積を提供する予定で、2028年第1四半期の完成を目標としています。Lazadaのオンボーディング数は2025年半ばまでのミンダナオへのプラットフォームリーチを示す一方、クラーク施設は2028年第1四半期の完成を目標とする、より長い時間軸の物流プロジェクトです。
規制の枠組みと見通し
この比較は、小規模・中規模・大規模のオンライン物品販売者の観点から、フィリピンの国家的枠組みとケソン市の地方事業許可制度を対象としています。インターネット取引法は、当事者がフィリピンに所在するか、販売者またはプラットフォームが最低限の接触をもってフィリピン市場にサービスを提供するB2BおよびB2C取引を対象とし、貿易産業省(DTI)が規制します。オンラインメディアコンテンツおよび消費者間取引は除外され、DTIがEコマースの管轄を管理します。ケソン市に事業拠点を持つ販売者にとって、地方の許可要件はその国家的枠組みに別の行政的層を加えます。
規制表
| 判断要素 | フィリピン国家的枠組み | ケソン市地方制度 |
|---|---|---|
| 主管機関 | Eコマースに関する貿易産業省、税務行政に関する内国歳入庁 | ケソン市事業許可・ライセンス部門 |
| 主要な法令または方針 | インターネット取引法、RMC No. 98-2026 | ケソン市歳入条例第21条第67節、市条例No. SP-3013、S-2021 |
| 商業的効果 | 小規模・中規模・大規模のEコマース納税者に対し2026年12月31日までに電子インボイスを義務付け、零細納税者は免除 | 市内で事業を営む企業は発行日から1年間有効な許可証が必要 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来的方向性 | 強化 | 緩和 |
| 情報源: Mordor Intelligence | ||
国家的魅力度はDTIの明確な管轄権を踏まえて「中程度」であり、「強化」は小規模・中規模・大規模のEコマース納税者に対する2026年12月31日までの電子インボイス義務化(零細納税者は免除)を反映しています。電子販売報告は別途BIRの施行方針に依存しており、その義務はインボイス発行とは区別されます。2026年10月16日、ケソン市と消防局はオンライン許可・検査システムの連携を調整しており、2026年第4四半期末までの完全実施を目標としています。ケソン市は許可義務が発行日から毎年更新されるため「中程度」と評価され、計画されているシステム連携が許可・検査行政を調整することで「緩和」を支持しています。
バリューチェーンの段階
価値の獲得はマーケットプレイスへのアクセスから決済受け入れ、小包配送へと移行し、各段階が完了した注文の異なる部分を収益化します。2026年5月11日から、Shopee Philippinesは成功した取引の総決済価格に対するパーセンテージとして計算されるカテゴリー依存の販売者成長支援手数を追加しました。これは販売者の最初の出品から90日後に開始されますが、Shopeeが別の期間を決定し販売者に通知した場合はその限りではありません。このタイミングは初期参入と通常販売の間にコスト移行を生み出し、プラットフォームの追加収益を完了した取引に連動させます。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| マーケットプレイス販売と注文配置 | Shopee Philippinesなどのマーケットプレイス運営者 | 成功した取引に対する販売者手数料 | 初期出品期間後の販売者手数料負担 | 製品レベルの貢献計算に手数料開始日を含める |
| 決済受け入れと処理 | PayMongo Philippines, Inc.などの決済サービスプロバイダー | GCash決済処理手数料 | 処理控除により加盟店の純受取額が減少 | 最低限の取引貢献に受け入れ手数料を含める |
| 小包の集荷と配送 | J&T Global Express Limitedなどの統合宅配グループ | 小包配送サービス料 | 料金は小包のサイズ、重量、経路その他の要素によって異なる | 配送価格を確定する前に小包の構成と目的地を確認する |
| 情報源: Mordor Intelligence | ||||
PayMongoはVAT別でGCash決済処理手数料2.23%を提示しています。J&Tは2025年の年次報告書において、フィリピンの特定の法人および個人顧客への統合配送を説明し、小包のサイズ、重量、経路その他の要素を使用して料金を決定しています。パーセンテージベースのデジタル手数料と小包ベースの配送料は、注文の異なる特性に応じて変動します。販売者は決済手数料を注文金額に対して、小包料金をサイズ、重量、経路に対して、それぞれ別個のコストとしてモデル化する必要があります。
競争環境
市場集中度
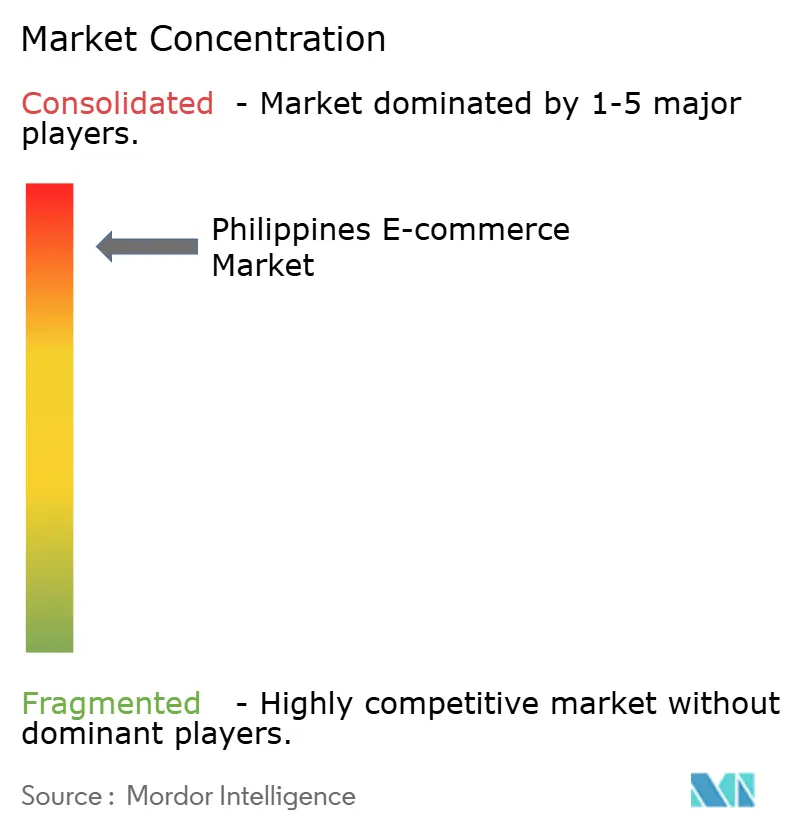
競争環境は、多国籍マーケットプレイスグループ、ファッション専門プラットフォーム、および輸出促進サービスが組み合わさって形成されています。主要参加企業には、Shopee Philippines(Sea Ltd.)、Lazada Philippines(Alibaba Group)、TikTok Shop Philippines(ByteDance Ltd.)、Zalora Philippines(Global Fashion Group)、およびAmazon Global Selling Philippines(Amazon.com Inc.)が含まれます。2025年、Shopeeのグローバル流通取引総額(GMV)は前年比27%増加し、利払い・税引き・償却前調整後利益(EBITDA)は880 ミリオン 米ドルを超えました。このようなプラットフォーム経済性は、運営能力の構築と持続可能な収益の達成が求められる新規参入者にとって、汎用販売サービスの複製をより困難にする可能性があります。
2025年9月24日、Lazada PhilippinesとフィリピンDOST(科学技術省)は、DOST支援のMSME(中小零細企業)をLazMallおよびLazadaマーケットプレイスに登録するための覚書(MOU)に署名しました。TikTok ShopのフィリピンSeller Academyは、2026年6月24日にAIライブストリームコンパニオンを導入し、選定されたセラーおよびアフィリエイトクリエイターに対してカスタマイズされた提案とスクリプトを提供しています。TikTokは、AIが誤りを犯す可能性があるため、ユーザーに対して推奨内容の正確性とコンプライアンスを確認するよう促しています。Zalora Philippinesは、地元の独立セラーと全国配送を備えたファッションマーケットプレイスを運営しており、Amazon Global Sellingはフィリピン拠点のセラーに対してAmazon.comを通じた米国向け販売リソースを提供しています。Lazadaの協定は支援対象のMSMEを対象とし、TikTok ShopはAIガイダンスで選定ライブストリームセラーを支援し、Zaloraはファッションセラーに全国配送を提供し、Amazonは輸出リソースを提供しており、セラーサポートが競争の独自の次元となっています。
TikTok Shop Philippinesの公共政策担当責任者は、2025年に国内セラーの売上が200%成長したと報告しました。Zaloraの親会社であるGlobal Fashion Groupは、2025年に東南アジアの純流通取引総額(NMV)が固定為替レートベースで前年比15.2%減少し、第4四半期には9.7%減まで縮小したと記録しました。挑戦者にとって、これらの異なるパフォーマンスシグナルは、ターゲットセラーのカテゴリーと販売チャネルを競争力あるオファーの中心に据えることを意味します。インターネット取引法(Internet Transactions Act)はまた、Eマーケットプレイスに対して、ユーザーまたはプラットフォーム情報を違法とみなす消費者および販売者のために、効果的かつ迅速な報告手段を提供するとを義務付けています。Eマーケットプレイスを運営する新規参入者は、同法がすべてのEマーケットプレイスに義務を課しているため、セラー獲得と並行してその報告メカニズムをサポートしなければなりません。DTI(貿易産業省)は2025年7月に「Eコマース・フィリピン・トラストマーク」を開始し、消費者が正規のオンライン販売者を識別し、より安心して取引できるよう支援しています。[3] その購買者向けの目的により、認証済みセラーのアイデンティティはオンラインオファーの提示において商業的に重要となります。認証サポート、セラートレーニング、および調達に関する協議は、それぞれ販売者が顧客への具体的なルートを準備するのに役立ちます。
フィリピンEコマース業界のリーダー
-
Shopee Philippines(Sea Ltd.)
-
Lazada Philippines(Alibaba Group)
-
TikTok Shop Philippines(ByteDance Ltd.)
-
Zalora Philippines(Global Fashion Group)
-
Amazon Global Selling Philippines(Amazon.com Inc.)
- 注:主要企業の掲載順は順位を示すものではありません。
フィリピン Eコマース市場 このレポートでカバーされる企業
- Shopee Philippines (Sea Ltd.)
- Lazada Philippines (Alibaba Group)
- TikTok Shop Philippines (ByteDance Ltd.)
- Zalora Philippines (Global Fashion Group)
- Amazon Global Selling Philippines (Amazon.com Inc.)
- Alibaba.com Philippines (Alibaba Group)
- Globe Fintech Innovations Inc. (GCash)
- Maya Philippines Inc.
- SM Retail Inc.
- Robinsons Retail Holdings Inc.
- UnionBank of the Philippines
- GrabExpress Philippines
- Ninja Van Philippines
- J&T Express Philippines
- Entrego Fulfillment Solutions Inc.
- LBC Express Holdings Inc.
- PayMongo Philippines
- Dragonpay Corporation
- Xendit Philippines
- Meta Platforms Inc. (Facebook Marketplace PH)
- Kumu, Inc.
市場参加者にとっての主要な機会
短期的な販売機会は、販売者が消費者の信頼、実践的なストアフロントの立ち上げ、または機関調達の協議へのアクセスのいずれを必要とするかによって異なります。DTI(貿易産業省)は2025年7月に「Eコマース・フィリピン・トラストマーク」を開始し、消費者が正規のオンライン販売者を識別し、より安心して取引できるよう支援しています。[3] その購買者向けの目的により、認証済みセラーのアイデンティティはオンラインオファーの提示において商業的に重要となります。認証サポート、セラートレーニング、および調達に関する協議は、それぞれ販売者が顧客への具体的なルートを準備するのに役立ちます。
市場機会表
| 機会 | 今が好機な理由 | バイヤー/リードセグメント | 推奨アクション | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| トラストマーク支援による零細加盟店の店舗開設 | DTI登録済み零細企業向けの初回トラストマーク登録料が2026年12月31日まで免除 | 適格なオンライン零細加盟店 | 使いやすい店舗とトラストマーク申請および明確な販売者アイデンティティを組み合わせる | ウェブ管理費と印紙税は引き続き適用 | 適格な零細加盟店とその消費者購入者 |
| 生計産品のソーシャル店舗 | DSWD第1フィールドオフィスとTikTok Shopが2026年9月3日にルソン島複数地域の生計販売者をトレーニング | 持続可能な生計プログラムの参加製品販売者 | トレーニングを販売準備の整った製品オファーと実用的な注文処理プロセスに転換する | 製品プロモーションと実際の注文の間の運営ステップを完了すること | 参加販売者とTikTok Shop |
| 機関調達のためのデジタル発見 | DTIのバイヤーズデー2026イニシアチブを通じた商談会の調達議論が継続中 | フィリピン製品を求める機関とMSMEサプライヤー | バゴン・ピリピナス・マーケットプレイスのB2Bエンゲーメントと交渉経路を通じてサプライヤーオファーを提示する | 初期段階のマッチングと交渉を合意した取引に移行すること | 調達経路を利用するフィリピンのMSMEサプライヤーと機関バイヤー |
| 情報源: Mordor Intelligence | |||||
最も明確な即時の機会は、適格な零細加盟店の販売準備の整った店舗と期間限定のトラストマーク優遇措置を組み合わせることです。ウェブ管理費と印紙税により残余の申請コストが生じます。ソーシャルプロモーションは依然として注文に転換され、機関マッチングは合意した取引に転換される必要があるため、両経路とも手数料免除を超えたステップに依存します。申請準備の整った零細加盟店にとって、免除終了前にトラストマークを申請することが最も時間的制約のある決断です。
最近の産業開発事情 フィリピン Eコマース市場
- 2026年10月:Hapag-Lloydはすべての出発地と航路からマニラ、バタンガス、スービック湾への新規予約を停止し、停止は2026年12月31日まで予定されています。
- 2026年9月:内国歳入庁は、Eコマースまたはインターネット取引に従事する小規模・中規模・大規模納税者に対し、2026年12月31日までに電子インボイスを発することを義務付け、零細納税者は免除としました。
- 2026年9月:BilleaseとSwiftpayはフィリピンのSwiftpayオンラインチェックアウトでバイナウペイレイターを利用可能にしました。Swiftpayを通じてすでに決済を受け付けている加盟店は、既存の設定からBilleaseを有効化できます。
フィリピン Eコマース市場 レポートの範囲と調査方法論
市場の定義と対象範囲
フィリピン Eコマース市場は、フィリピン国内の購買者に対してオンラインチャネルを通じて販売された商品およびサービスの年間取引額を測定するものであり、企業間(B2B)および企業対消費者(B2C)取引を対象としています。金額は米ドルによる年間取引支出であり、ビジネスモデルおよび品カテゴリー別に分類され、B2C購入については決済手段および注文デバイス別にも分類されます。
対象外の範囲:オフラインのみの小売販売、個人間の純粋なC2C転売、オンラインメディアやライドヘイリングなどの非商取引デジタルサービス、およびフィリピン国外の購買者との取引は除外されます。
セグメンテーション概要
- ビジネスモデル別
- B2B
- B2C
- B2C Eコマースの決済手段別
- クレジット/デビットカード
- モバイルウォレット
- B2C Eコマースのその他の決済手段
- 製品カテゴリー別
- 美容・パーソナルケア
- 家電
- ファッション・アパレル
- 食品・飲料
- 家具・ホーム
- 玩具・DIY・メディア
- B2C Eコマースのその他の製品カテゴリー
- B2C Eコマースのデバイスタイプ別
- スマートフォン
- デスクトップ/ノートパソコン
- B2C Eコマースのその他のデバイスタイプ
データソース、市場規模の算定、および検証
デスクリサーチ
本調査は、米国国際貿易局のフィリピン Eコマースガイド、世界銀行によるインターネット接続とデジタルトランスフォーメーションのレビュー、e-Conomy SEAカントリーレポート、およびBusinessWorldによるオンラインコマースとデジタル経済に関する報道など、フィリピンの市場・政策コンテキストに関する情報源を活用しています。これらの資料は、アクセス環境、モバイル利用、デジタル決済、オンライン小売チャネル、ビデオコマース、および購買者リーチと取引活動に影響を与える実際の制約を評価するのに役立ちます。
上場企業の開示書類、投資家向け資料、および信頼性の高いビジネス報道は、プラットフォームの活動状況、販売者サービス、決済商品、フルフィルメント能力、および重要な市場動向を確認することで、このエビデンスを補完することができます。記載されている情報源は網羅的なものではなく、収集・検証・明確化にはさらなる情報源が活用されます。
一次インタビューおよびサーベイ
フィリピンのマーケットプレイスおよび販売者リーダー、決済プロバイダー、フルフィルメント事業者、オンラインセラーを対象とした構造化インタビューを実施し、購買者からのサーベイ入力を活用して購入頻度、チャネル利用、製品ミックス、取引金額を明確化します。回答者は、ビジネスモデル、カテゴリー、決済手段、デバイス別の二次エビデンスと前提条件を検証するのに役立ち、未解決の相違点は基礎となる定義、年度、または対象範囲に遡って追跡され、独立した市場シグナルと比較されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:18% | |
| 中位層:40% | 部門/ユニットリーダー:32% | |
| 中小規模プレイヤー:25% | マネージャー50% |
市場規模の算定と予測
モデルはフィリピンの購買者による年間オンライン取引支出のトップダウン推計から始まり、選定された合計値をサンプリングされた平均注文金額に注文数量を乗じた値、および販売者またはチャネルエビデンスの限定的な積み上げと照合します。主要インプットには、オンライン購買者数およびインターネットユーザー数、購入頻度と平均注文金額、主要都市圏外における販売者およびフルフィルメントのリーチ、ならびに決済利用状況が含まれ、これらの指標は支出基盤とその予測される変化を説明するのに役立ちます。ビジネスモデル合計値、ならびにB2C製品・決済・デバイスパターンからのエビデンスを用いて、市場合計に整合するセグメントシェアを導出します。シナリオ分析は、購買者の採用状況、支出、デジタル決済利用、配送カバレッジの変化が予測にどのような影響を与えるかを検証します。フィリピン市場参加者へのインタビューは、変数レベルの前提条件を検証し、トップダウン合計値と選択的なチャネル確認との間のギャップを説明することができます一方、入手不可能な観測値は、根拠のない精度ではなく、透明性のあるプロキシ範囲と感度分析によって処理されます。
データ検証と更新サイクル
アナリストは、オンライン購買、デジタル決済、セラー活動、プラットフォーム開発、配送リーチの独立した指標に対して年間取引支出を三角測量し、情報源の推計間の外れ値と重大な差異を調査します。第二のレビューでは、計算の経路、境界、単位、セグメントシェア、および年度の整合性を確認し、定義、対象範囲、または報告値が相違する場合には情報源への再確認を検討します。アナリストはサインオフ前に異常を解決し、モデルを年次で更新し、重大な市場または政策イベント後に関連インプットを再検討し、納品前に新たな検証パスを実施します。
Mordor Intelligenceのフィリピン Eコマース市場規模と他の公表推計との比較
公表されている推計は、計上する取引・製品の範囲や需要モデリングに使用するインプットによって異なる場合があります。フィリピン Eコマース市場は、フィリピン国内の購買者に対してオンラインチャネルを通じて販売された商品およびサービスの年間取引額を測定するものであり、B2BおよびB2C取引を対象としています。
主要なギャップ要因には、本調査の定義された対象範囲と市場固有のモデリング上の選択が含まれます。主要インプットには、オンライン購買者数およびインターネットユーザー数、購入頻度と平均注文金額、主要都市圏外における販売者およびフルフィルメントのリーチ、ならびに決済利用状況が含まれ、これらの指標は支出基盤とその予測される変化を説明するのに役立ちます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 22.78 ビリオン 米ドル(2027年) | |
| グローバルデータプロバイダーA | 24.77 ビリオン 米ドル(2025年) | 2025年ベースのこの推計は、2年後の本レポートの2027年値である22.78 ビリオン 米ドルを8.7%上回っています。そのページでは、オンライン小売収益の15〜20%成長と同様の近期予測レンジが報告されており、より速い予測パスを示しています。 |
| グローバル市場調査出版社B | 24 ビリオン 米ドル(2025年) | 2025年ベースのこの推計は、2年後の本レポートの2027年値である22.78 ビリオン 米ドルを5.4%上回っています。その予測は消費者小売GMVベースから上昇しており、B2Bデジタル取引および一部のサービスを除外しているにもかかわらず、より高い予測パスを示しています。 |
Mordor Intelligenceのアナリストは、オンライン購買、デジタル決済、セラー活動、プラットフォーム開発、配送リーチの独立した指標に対して年間取引支出を三角測量し、情報源の推計間の外れ値と重大な差異を調査します。
レポートで回答される主要な問い
フィリピン Eコマース市場の規模と成長見通しは?
規模は2027年の22.78 ビリオン 米ドルから2032年には44.09 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 14.12%を記録すると予測されています。
フィリピンのEコマース需要を支える要因は何ですか?
ウォレットの受け入れ、地方のフルフィルメント、クロスボーダーソーシャルコマースが需要を支えています。MyntとFlash Expressは2025年7月にFlash ExpressアプリでのGCash決済のためのウェブペイを導入しました。
フィリピンのEコマースをリードするビジネスモデルはどれですか?
B2Cは2026年の総市場価値の91.64%を占め、最大のビジネスモデルセグメントとなっています。
フィリピンのEコマースの主要参加者はどの企業ですか?
主要参加者にはShopee Philippines(Sea Ltd.)、Lazada Philippines(Alibaba Group)、TikTok Shop Philippines(ByteDance Ltd.)、Zalora Philippines(Global Fashion Group)、Amazon Global Selling Philippines(Amazon.com Inc.)が含まれます。
フィリピンのオンライン販売者の拡大を制約するものは何ですか?
GoGo Expressの2026年6月のグレーターメトロマニラからミンダナオへのポーチ料金は、グレーターメトロマニラ内の同等料金を上回りました。VATと売上税の申告経路も、適用される売上高と登録条件によって異なります。
フィリピンのEコマース支出と成長をリードする地域はどこですか?
NCRが2025年の支出をリードし、セントラルビサヤスが最も速く成長する地域市場となっています。