
Mordor Intelligenceによるインド不動産市場分析
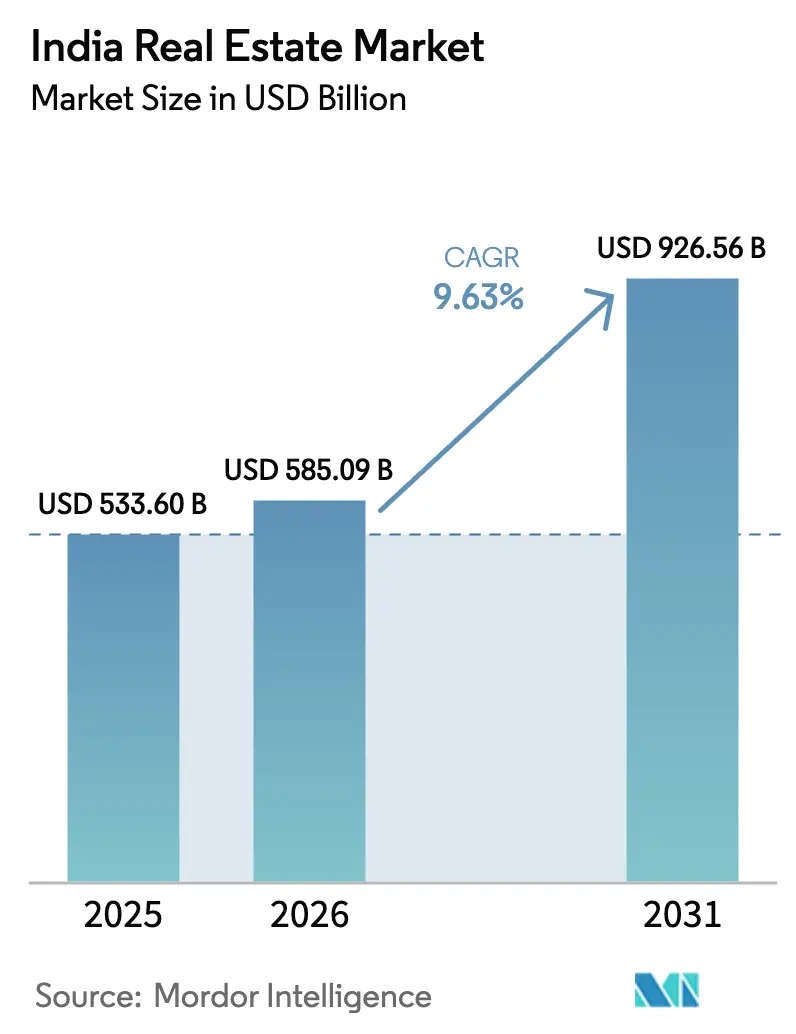
インド不動産市場規模は、2026年の5,851億米ドルから2027年には6,414億米ドルに増加し、2032年までに9,924億米ドルに達する見込みで、2027年から2032年にかけて9.12%のCAGRで成長します。
大規模な都市人口、名目所得の上昇、および企業の事業拡大がインド全土における住宅・職場需要を支えています。住宅ローン補助金の重点的な活用と情報開示の義務化により、対象となる住宅購入の実現可能性が高まり、引渡し約束の評価が容易になります。2026年2月に西アジアで始まった米国・イラン戦争により、インドでは建設コストへの上昇圧力が加わっています。資材費が上昇する中、補助金対象の住宅購入者または確約済みの企業入居者を対象としたプロジェクトは、より高い建設コストを吸収するために必要な予約受注と賃料収入を確保できる需要チャネルを持つため、商業的優位性があります。
主要レポートのポイント
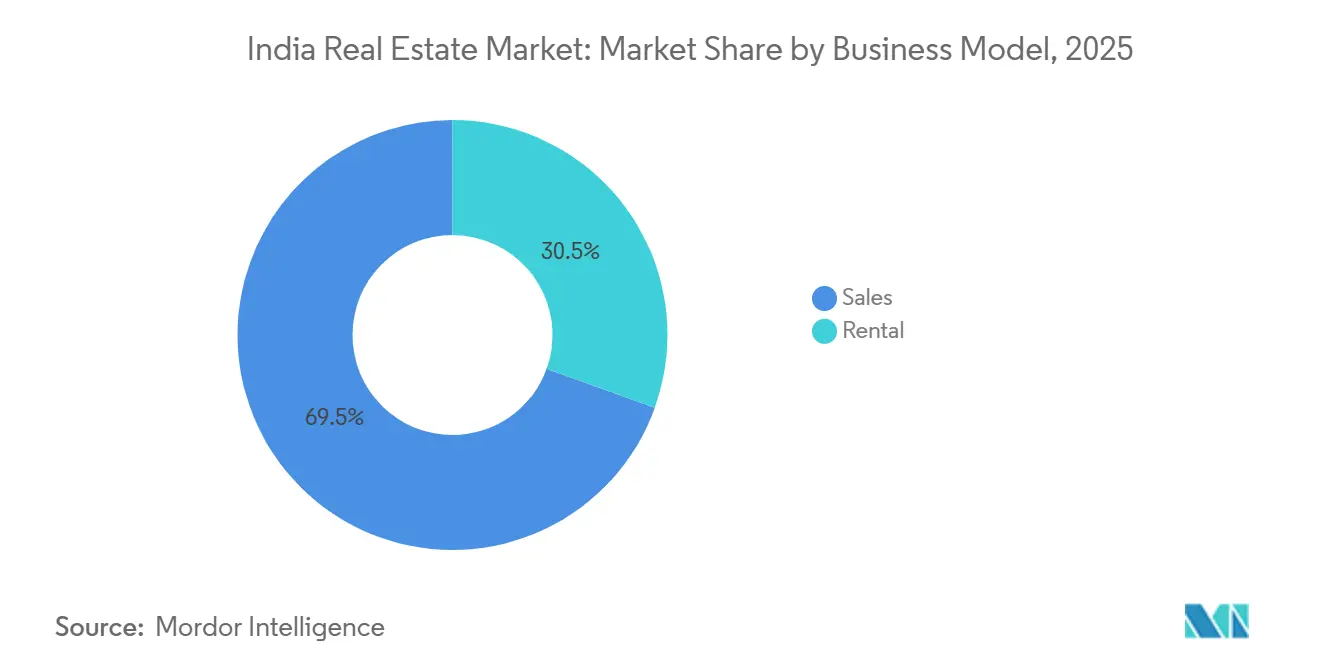
- ビジネスモデル別では、販売が2026年のインド不動産市場シェアの69.09%を占め、賃貸は2027年から2032年にかけて10.55%のCAGRで最も速く成長すると予測されています。
- 地域別では、ムンバイ首都圏が2026年のインド不動産市場規模の28.3%のシェアを占め、ハイデラバードは2027年から2032年にかけて10.95%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市化と所得上昇が大都市圏および成長回廊全体における住宅需要を牽引 | +3.4% | ムンバイ、ニューデリー、コルカタ | 長期(4年以上) |
| 規制改革(例:RERA)と制度化による透明性と投資家信頼の向上 | +2.2% | ウッタル・プラデーシュ州の都市地区 | 中期(2~4年) |
| 住宅ローンの利用可能性と安定した月次均等返済額(EMI)が手頃な価格帯および中所得層セグメントを支援 | +2% | インド全土の都市部 | 短期(2年以内) |
| GCC/IT-ITeSの拡大と製造業・倉庫業の成長が商業・産業需要を促進 | +3% | 全国 | 中期(2~4年) |
| 不動産投資信託(REIT)と機関投資家資本による流動性と出口手段の深化 | +1.2% | 全国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
都市化と所得上昇が大都市圏および成長回廊全体における住宅需要を牽引
大規模な都市人口と所得上昇が住宅需要を支えていますが、その機会は特定の開発回廊に集中しています。国連は2025年の都市化度の定義に基づき、ニューデリーの人口を3,000万人、コルカタの人口を2,300万人と推計しました。インドの一人当たり純国民所得は、暫定推計によれば2025年度から2026年度にかけて現行価格で7.9%成長しました。ムンバイの周辺中央郊外は、2025年下半期における同市の住宅新規給の28%および住宅販売の28%を占めました。デベロッパーにとって、供給と販売の分布が一致していることは、より大きな都市住宅機会の中で、地域需要との整合性が具体的な用地選定の規律となることを示しています。
規制改革(例:RERA)と制度化による透明性と投資家信頼の向上
制度化は、購入者がコミットする前にデベロッパーの実行約束を精査しやすくすることで、住宅需要を支えます。ウッタル・プラデーシュ州不動産規制局は2025年に308件の不動産プロジェクトをウッタル・プラデーシュ州で登録し、2024年の259件から増加しました。[1] 2026年3月9日、同局はリマインダーおよび通知後も義務的な四半期進捗報告書のアップロードを繰り返し怠ったとして、ラクナウの2名のプロモーターに対するペナルティを報告しました。登録は情報チャネルを生み出し、執行はそれに伴う報告義務に実質的な重みを与えます。情報開示によって引渡し進捗が当初の約束と並んで評価可能になる場合、未完成住宅の購入者は恩恵を受けることができます。そのような透明性を維持できるデベロッパーは、建物が完成する前に競争力を発揮する手段を持ちます。
住宅ローンの利用可能性と安定した月次均等返済額(EMI)が手頃な価格帯および中所得層セグメントを支援
住宅ローン金利が購入判断を制約する場合、対象を絞った住宅ローン支援は、対象世帯が持ち家取得に向けて前進するのを助けることができます。PMAY-U 2.0金利補助スキームは、住宅購入、再購入または建設を目的とした、経済的弱者層、低所得層および中所得層に属する対象都市世帯を支援します。対象条件には、所得、物件価格、ローン価格、カーペット面積および期間の制限が含まれ、対象ローンは2024年9月1日以降に承認・実行されます。2026年8月9日時点で、同スキームはインドの都市部において136,000戸の住宅をカバーしていました。[2] 手頃な価格帯の住宅デベロッパーにとって、これは対象住宅を提供できる明確な資金調達チャネルを生み出します。その商業的価値は、住宅と借り手を同じ補助金条件に合致させることにかかっています。
GCC/IT-ITeSの拡大と製造業・倉庫業の成長が商業・産業需要を促進
企業の拡大は、オフィス占有と物理的な生産・流通に必要なスペースの両面を通じて不動産需要を支えます。グローバル・ケイパビリティ・センターは2026年第1四半期にインドで約980万平方フィートのオフィススペースを賃借し、前年同期比43%増となりました。Knight Frankは、製造業の入居者が2026年上半期にインドの8つの産業・倉庫市場で1,700万平方フィートを賃借し、前年同期比17%増(日用消費財および耐久財を除く)と報告しました。自動車、エンジニアリング、電子機器、エネルギー企業が産業需要の主な牽引役として挙げられています。この入居者の構成は、産業用不動産オーナに複数の産業にわたる生産に連動した需要チャネルをもたらします。2つの形態にまたがるポートフォリオは、特定の職場タイプに完全に依存することなく、企業投資に参加することができます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 用地取得、許認可、コンプライアンスの手続き期間によるプロジェクト実行の遅延 | -1% | コルカタ市の許認可管轄区域 | 短期(2年以内) |
| 建設コストの上昇と中小デベロッパーの資金制約 | -1.2% | 全国 | 短期(2年以内) |
| 第1層都市における住宅価格の手頃さへの圧力が高価格帯での吸収を制限 | -0.5% | ムンバイ、首都圏(NCR)、ベンガルール、プネー、ハイデラバード、チェンナイ、コルカタ、アーメダバード | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
用地取得、許認可、コンプライアンスの手続き期間によるプロジェクト実行の遅延
許認可のボトルネックは、デベロッパーが意図する供給開始スケジュールと、プロジェクトが市場に参入できる日付を乖離させる可能性があります。2026年8月までに、コルカタ市建築委員会の会議6ヶ月間開催されなかったことで、複数のカテゴリーにわたる300件以上のプロジェクトが滞留しました。この凍結は、商業開発および500平方メートルの区画における住宅提案などのカテゴリーの許認可に影響を与え、供給開始を妨げました。委員会の審査積み残しは、それ自体は別個のプロジェクトを同じ行政手続きの段階で足止めにする可能性があります。その許認可チャネルにさらされているデベロッパーにとって、建設・販売スケジュールを計画された供給開始に合わせて調整することが難しくなります。その結果生じる制約は、準備が整った供給が不動産取引を生み出し始めるタイミングに対するコントロールの喪失です。
建設コストの上昇と中小デベロッパーの資金制約
建設インフレは、プロジェクトを完成させようとするデベロッパーにとって、限られた資金の柔軟性をより重大なものにします。NAREDCO会長パルビーン・ジャイン氏は2026年9月14日、2026年2月に西アジアで始まった米国・イラン戦争を受けて、インドの不動産建設資材費が6ヶ月間で25%上昇したと推計しました。[3] 2026年4月、コタック・マヒンドラ・インベストメンツは、インド準備銀行のプロジェクトファイナンス規制の厳格化がデベロッパーの追加融資へのアクセスを制限しており、より大きな前払い資金枠の確保を促していると述べました。2026年8月、インディア・トゥデイはKnight Frankの調査を引用し、インドの手頃な価格帯住宅の大部分を供給している中小・地域デベロッパーの間で、資金調達、実行、規制上の制約が生じていると報告しました。また、手頃な価格帯住宅における民間デベロッパーの利益率は10%から12%であるのに対し、プレミアム・高級物件では25%から30%であることも報告されました。資材費の上昇と追加融資へのアクセス制限の両方に直面する中小デベロッパーは、手頃な価格帯住宅プロジェクトの計画予算内で建設超過コストを吸収する余地が少なくなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビジネスモデル別:
販売規模と賃貸の再価格設定販売は2026年のインド不動産市場規模の69.09%のシェアを占め、最大のセグメントとなりました。Knight Frank Indiaは、2026年1月から9月にかけてインドの主要8都市で258,238件の住宅販売を報告し、前年同期からほぼ横ばいでした。これらの都市の住宅在庫は、2026年第3四半期に現行の販売ペースに基づく推計で6.1四半期分の販売期間を要し、前年同期の5.8四半期から増加しました。これは、この指標における4四半期連続の増加でした。したがって、販売主導のデベロッパーは、既存在庫の販売に時間がかかる中でも大規模な取引が共存できるため、吸収状況に合わせて供給開始のペースを調整する理由があります。
賃貸は最も成長が速いセグメントであり、2027年から2032年にかけて10.55%のCAGRが予測されています。インドのオフィス市場は2026年上半期に3,790万平方フィートの総賃貸借を記録し、2025年上半期に次ぐ過去2番目に高い上半期の取引量となりました。オフィス賃料も、JLLが追跡する全7都市市場において2026年2四半期に前年比で上昇しました。大規模な入居者活動と賃料上昇は、オフィスオーナーが資産の収益力を拡大できる別々のルートを提供します。この組み合わせは、新規賃貸スペースの量が記録を更新しない場合でも、賃料設定を商業的に重要なものにします。


注記: 全セグメントの個別シェアはレポート購入後に入手可能
地域分析
ムンバイ首都圏不動産市場
ムンバイ首都圏は2026年のインド不動産市場シェアの28.3%を占め、最大の地域となりました。Knight Frank Indiaは、2026年1月から9月にかけて72,804件の住宅販売を報告し、同地域の2018年以来最高の9ヶ月間の販売量となりました。デベロッパーは同期間に72,673戸の住宅を供給開始し、低価格帯の住宅が引き続き取引の大部分を占めていたものの、販売成長は高価格帯の住宅によってますます牽引されました。高価格帯の成長が大規模な低価格帯の購入者層および新規供給と購入の近似した一致を伴う場合、全体的な供給開始規模と同様に製品ミックスが重要になります。
ハイデラバード不動産市場
ハイデラバードは最も成長が速い地域であり、2027年から2032年にかけて10.95%のCAGRが予測されています。オフィスの総賃貸借は2026年第3四半期に421万平方フィートに達し、前年同期比49.5%増(事前コミットメントおよび契約更新を含む)となりました。小売賃貸借は同四半期に45万平方フィートに達し、前年同期比18.3%増となりましたが、年初来の賃貸借は2025年の同期間を17.7%下回りました。銀行・金融サービス・保険が第3四半期のオフィス賃貸借の39.7%を占め、IT-BPMが13.4%を占め、ガチボウリサブマーケットが同四半期の賃貸借の89%を占めました。オフィスオーナーは小売回復に依存することなくこれらの企業入居者を対象にすることができ、オフィス施設が同市における明確な商業的拡大ルートとなっています。
デリーNCRの2026年第3四半期の供給開始はニュー・グルガオン、ゴルフコース・エクステンション、ドワルカ・エクスプレスウェイに中し、住宅開発の露出を特定の回廊に集約しました。一方、ムンバイのオフィス事例は入居者のコミットメントを示しており、例えば住友三井銀行が2026年10月6日にバンドラ・クルラ・コンプレックス(BKC)のGoisu Realty Private Limitedから49,820平方フィートを5年間賃借しました。Mindspace Business Parks REITは、K Raheja Corp所有のAscent Worliにおいて2026年6月30日時点で96.7%のコミット済み稼働率を報告しました。住宅の事例としては、Bombay Realtyが2026年5月にダダールでの超高級物件THREE ICCの供給開始を発表したこと、および米国在住の非居住インド人夫婦が2025年9月3日にバンドラ・ウェストのSatguru Kismetアパートメント2戸の購入登記を行ったことが挙げられます。Raymond Realtyの2026年7月15日のパレルにおける住宅共同開発契約は開発へのアクセスを提供しており、入居者コミットメントが証明されたオフィスと並んで、購入者コミットメントへの転換が商業的な試金石となります。
規制の枠組みと見通し
この比較は、住宅または商業用物件を販売するコンプライアント・デベロッパーの観点から選択された管轄区域を評します。インドのRERA法は、法定の例外を除き、対象プロジェクトが販売促進、予約または販売を行う前に関連する州または連邦直轄地の当局に登録することを義務付けています。2026年5月7日に発効した改正RERAセクション68に基づき、控訴審判所の命令に従わない区画権者は、区画、アパートまたは建物の費用の最大10%のペナルティに直面します。州の文書化および実行手続きは、デベロッパーが日常的なプロジェクト決定において国家的な枠組みをどのように経験するかを決定します。
規制表
| 意思決定要因 | インド:国家的枠組み | マハラシュトラ州 | ウッタル・プラデーシュ州 |
|---|---|---|---|
| 主要当局 | 関連する州または連邦直轄地のRERA | マハラシュトラ州不動産規制局 | ウッタル・プラデーシュ州不動産規制局 |
| 主要な手段または方向性 | RERA法(2016年);対象プロジェクトの登録およびプロジェクト口座管理 | RERA法;債務不履行後の実行に関するMahaRERA通達50/2025 | 州RERA規則(2016年);2026年3月の苦情申立て改正 |
| 商業的効果 | 区画権者受取額の70%を別口座で管理し、土地および建設にのみ用;引き出しは完成度に比例し、エンジニア、建築士および公認会計士が証明 | プロモーターまたは区画権者が債務不履行に陥った後、当局の指名者が命令された売買契約または解除証書を実行・登記できる | 前年度の監査済み貸借対照表、3年分の税務申告書、権原および担保権書類;未登録プロジェクトに関する区画権者の苦情における救済前に免除を決定 |
| 現在の政策の魅力度 | 中程度 | 中程度 | 中程度 |
| 政策の魅力度の将来的な方向性 | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||
国家登録とプロジェクト口座使用の制限は、コンプライアント・プロモーターの観点からインドの「中程度」評価を正当化します。マハラシュトラ州の「中程度」評価は、登録と2025年11月18日に発効した文書実行手続きを反映しており、プロモーターまたは区画権者が債務不履行に陥った後に命令された売買契約または解除証書の実行を許可します。ウッタル・プラデーシュ州の「中程度」評価は、追加の財務・権原書類の提出と、未登録プロジェクトに関する区画権者の苦情における救済前に登録免除の決定を義務付る2026年3月24日の改正を反映しています。区画権者固有のセクション68改正はプロモーターの義務を変更せず、住宅・都市問題省は2026年7月に前年にわたってRERA改正の必要性について協議を行ったと報告しており、現行のプロモーター登録およびプロジェクト口座義務が「変化なし」の方向性を支持しています。
バリューチェーンの段階
バリューチェーンは、土地開発、建設、不動産移転、オフィス賃貸がどのように異なる能力をサプライヤーの収益に変換するかを比較します。Lodha Developers (Lodha)は、2025年度に土地所有者との共同開発契約を活用してプロジェクトパイプラインを支援したと報告しました。同社の不動産開発会計は、履行義務が充足された後に住宅または商業用物件の支配が移転した時点で収益を認識します。建設後、物件移転と保有物件の賃貸は代替的な収益ルートを提供し、それぞれが土地確保を超えた商業的課題を拡張します。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 土地の確保と開発の構造化 | Lodha Developers (Lodha)などの不動産デベロッパー | 対象物件移転時の不動産販売収益 | 土地権利と供給開始シーケンスの調整 | 署名済み土地契約を中心とした段階的コミットメント |
| 住宅建物の建設 | Larsen & Toubro Limitedなどの住宅建設請負業者 | 建設請負収益;コストプラス契約の回収可能コストに合意マージンを加算 | 未完成の契約履行中のコストエクスポージャー | 建設フェーズを契約上のマイルストーンに合わせる |
| 購入者への物件移転 | Lodha Developers (Lodha)などの不動産販売業者 | 支配が移転した時点の不動産開発収益 | 物件移転の履行義務の充足 | 引渡しと取引文書の調整 |
| オフィス資産の賃貸 | Brookfield India Real Estate TrustのアセットSPV(Arnon、Aspen、Oakを除く)などのオフィスオーナー | オフィス運営賃料 | テナント間の空室 | 満期の分散とテナントコミットメントの更新 |
| 情報源: Mordor Intelligence | ||||
請負業者は、履行義務が充足されるにつれてコストプラス契約収益を時間の経過とともに認識することができ、その収益シーケンスはデベロッパーの物件移転モデルとは異なります。Lodha Developers (Lodha)はまた、一部小売・オフィス物件を賃貸しており、統合型デベロッパーに住宅開発と並行した継続的収益ルートを提供しています。テナントのために建物を保有することはオーナーの商業的エクスポージャーを占有段階まで拡張するため、レジリエンスは建設完了後のリース契約の維持に依存します。
競合環境
市場集中度
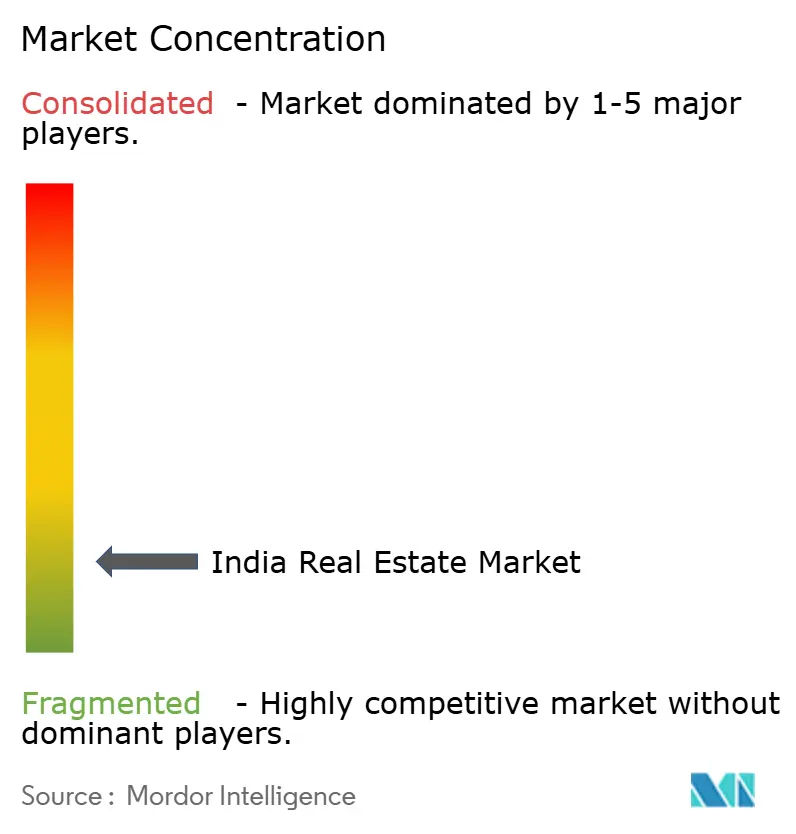
競争は不動産デベロッパーと賃貸オーナーを組み合わせており、DLF Ltd、Lodha Developers (Lodha)、Godrej Properties Ltd、Prestige Estates Projects、Oberoi Realtyが主要参加者に含まれます。DLF Ltdは住宅物件の開発・販売と商業・小売物件の賃貸を行い、2026年5月13日時点で約5,000万平方フィートの賃貸ポートフォリオを95%の稼働率で保有していると報告しました。Lodha Developers (Lodha)とPrestige Estates Projectsは住宅物件を開発し、Godrej Properties Ltdは2025年度に2,700万平方フィートを販売したと報告しました。Oberoi Realtyは住宅、オフィス、小売、ホスピタリティ、社会インフラ物件を開発しており、競争が単一の住宅販売チャネルではなく、異なる購入者と入居者のニーズにまたがって展開していることを示しています。
Lodha Developers(旧Macrotech Developers Limited)は、2027年度第1四半期の事前販売が前年同期比4%増加したと報告しました。事前販売とは、購入者からの会社報告の予約受注です。同四半期中、Lodha Developers (Lodha)は190万平方フィートの販売可能面積を持つプネーの1プロジェクトを開発パイプラインに追加しました。事前販売は予約受注を測定するため、追加されたプネーの販売可能面積は、Lodha Developers (Lodha)が将来の購入者コミットメントに転換できる能力として商業的に重要です。
2025年度、Prestige Estates ProjectsはNCRで初の住宅プロジェクトを供給開始し、ムンバイで初の主要住宅プロジェクトを完成させました。これらのマイルストーンは、あるロケーションで新たな住宅供給を確立しながら、別のロケーションで引渡し能力を実証するデベロッパーを示しています。対象プロジェクトについて、RERAは販売促進、予約または販売の前に関連する州または連邦直轄地の当局への登録を義務付けており、登録が新規供給による拡大の前提条件となっています。Prestige Estates Projectsはまた、2025年度比77%増の2,228万平方フィートという2025年度の販売量を報告しました。地域の住宅競合他社は、追加の都市市場でプロジェクトを供給開始・完成させた経験と増大する販売量を組み合わせた拡大中のデベロッパーに直面することになります。
インド不動産業界のリーダー
-
DLF Ltd
-
Lodha Developers (Lodha)
-
Godrej Properties Ltd
-
Prestige Estates Projects
-
Oberoi Realty
- 注:主要企業の掲載順は順位を示すものではありません。
インド不動産市場 このレポートでカバーされる企業
- DLF Ltd
- Godrej Properties Ltd
- Lodha Developers (Lodha)
- Prestige Estates Projects
- Oberoi Realty
- Sobha Ltd
- Brigade Enterprises
- Puravankara Ltd
- Mahindra Lifespace Developers
- Tata Realty & Infrastructure / Tata Housing
- L&T Realty
- Kolte-Patil Developers
- Sunteck Realty
- Hiranandani Group
- Signature Global (India)
- Shriram Properties
- Phoenix Mills (retail)
- Embassy Office Parks REIT
- Mindspace Business Parks REIT
- Brookfield India Real Estate Trust
- Nexus Select Trust (Retail REIT)
- K Raheja Corp
- RMZ Corp
市場参加者にとっての主要な機会
この機会は、政策または入居者需要が不動産供給を支援する手頃な価格帯の所有住宅、物流倉庫、製造施設を比較します。2026年6月17日のPMAY-U 2.0の承認には、16州にわたる23,602戸のパートナーシップによる手頃な価格帯住宅が含まれていました。Cushman & Wakefieldは、インドの主要8都市における2026年上半期の物流・産業の総賃貸借が3,620万平方フィートで前年同期比18%増となり、サードパーティ・ロジスティクス(3PL)が34%を占めたと報告しました。これらの機会は、政策に裏付けられた住宅需要または入居者のスペースニーズを、実際に供給可能な不動産に転換することにかかっています。
市場機会表
| 機会 | 今なぜか | 購入者/主要セグメント | 推奨される戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 供給可能な手頃な価格帯の所有住宅 | PMAY-U 2.0パートナーシップ承認が活発 | 対象都市住宅購入者 | 物件価格を確定する前に土地パートナーシップを確保 | 高い土地コストと限られた都市用地 | 土地と引渡しコストを管理できるデベロッパー |
| ムンバイの賃貸物流倉庫 | 8都市の物流・産業賃貸借拡大における3PL参加 | サードパーティ・ロジスティクス事業者 | 確保した区画とアンカー入居者を中心に倉庫開発を段階的に進める | コア・ビワンディにおける大規模区画の限定的な供給(中期的に倉庫立地を再編すると予想) | 使用可能な用地を持つ倉庫デベロッパーおよびオーナー |
| ムンバイの製造施設 | 製造業の入居者需要が限られた地域の産業用供給を伴う | 製造企業 | 確約済みの製造テナントを中心に産業施設を開発 | 利用可能な産業施設の希少性 | 産業用不動産デベロッパーおよびオーナー |
| 情報源: Mordor Intelligence | |||||
Cushman & Wakefieldは、2026年上半期にムンバイの産業賃貸借が供給不によって制約されたと述べました。Knight Frankは、同上半期にムンバイで1,070万平方フィートの産業・倉庫賃貸借が行われ、インド市場の中で最大の半期合計となったと報告しました。Knight Frankは2025年のレポートで、コア・ビワンディにおける大規模な連続区画の希少性が中期的にムンバイの倉庫地理を徐々に再編すると予想しました。使用可能な産業施設または倉庫用地を供給できるオーナーは、適切なスペースや用地が代替手段を制限している強い入居者需要に対応することができます。
最近の産業開発事情 インド不動産市場
- 2026年10月:住友三井銀行が2026年10月6日、ムンバイのバンドラ・クルラ・コンプレックスにあるGoisu Realty Private LimitedのSumitomo C65タワーで49,820平方フィートを5年間賃借することに合意。
- 2026年9月:Embassy Developments Limitedが2026年9月16日、北ベンガルールで85エーカーの住宅開発プロジェクト「Embassy Origins」を供給開始。
- 2026年8月:Man Infraconstruction Limitedが、ムンバイのバンドラ(ウェスト)パリ・ヒルで超高級住宅プロジェクト「Marina Vista」を供給開始。
インド不動産市場 レポートの範囲と調査方法論
市場定義と対象範囲
インド不動産市場は、インドにおける住宅・商業物件の販売および賃貸への年間支出を測定します。入居者またはその他の物件利用者による物件購入代金および賃料支払いを計上します。
調査範囲の除外:別途販売される建設材および機器、独立した建設・開発請負費用、独立した不動産管理費用、ならびに住宅ローンの元本および利息支払いは除外されます。
セグメンテーションの概要
- ビジネスモデル別
- 販売
- 賃貸
データソース、市場規模算定、および検証
デスクリサーチ
公開情報は、世帯・雇用状況の把握のための統計・計画実施省の定期労働力調査、住宅支援のための報道情報局のPMAY-U 2.0リリース、一次住宅販売と価値のためのCREDAIのインド住宅レポートなどのソースから収集できます。JLLのインドオフィス賃貸借アップデートはオフィス吸収と賃貸需要を示すことができ、州の登記データと公表価格シリーズは取引活動と価格を区別するのに役立ちます。
企業の年次報告書・取引所提出書類、投資家向けプレゼンテーション、信頼性の高い報道記事は、デベロッパーの販売、オーナーの賃貸ポートフォリオ、プロジェクトパイプライン、資金調達状況をクロスチェックするために活用できます。記載されたソースは網羅的ではなく、収集、検証、明確化にはさらなるソースが活用されます。
一次インタビューおよびサーベイ
インタビューと構造化サーベイは、インドを拠点とする住宅・商業デベロッパー、オーナー、不動産アドバイザー、ブローカー、住宅金融専門家、企業入居者を対象とし、販売、賃貸、価格、稼働率、プロジェクトタイミングに関する質問が含まれます。アナリストは回答を活用して二次ソースの定義と地域市場のシグナルを確認し、報告されたカバレッジやタイミングに矛盾がある場合はフォローアップし、残存するギャップを取引、賃料、供給指標に対して三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部(CXO):20% | |
| 中位層:45% | 部門・ユニットリーダー:35% | |
| 中小プレイヤー:20% | マネージャー:45% |
市場規模算定・予測
全国推計は、住宅・商業物件の販売および賃料支払いのトップダウンモデルを使用し、観察された取引・稼働パターンから販売・賃貸モデル、物件タイプ、エンドユーザー、インドの都市にセグメント価値を配分します。主要インプットには、販売された住宅ユニット数と取引価格、オフィス・物流の賃貸借と賃料水準、世帯形成と所得、住宅ローンの利用可能性と金利、登録プロジェクトと完成パイプラインが含まれます。多変量回帰はこれらの指標を年間市場価値に関連付け、吸収、価格、賃料、プロジェクト引渡しの変化についてシナリオ分析を行います。選択的なボトムアップ検証は、サンプリングされた取引価値と観察された賃料を乗じた賃貸面積を対応する全国合計と比較します。アナリストは不動産取引・賃貸証拠からセグメントシェアを導出し、一次回答者を活用して変数レベルの予測の方向性と地域的関連性を確認し、都市、物件タイプ、または年度で比較可能なシリーズが欠如している場合は、明確に特定されたプロキシまたはトレンド延長を使用する前にギャップを文書化します。
データ検証・更新サイクル
アナリストは販売・賃貸推計を独立した不動産取引、価格、賃貸借、賃料、住宅ローン、プロジェクト登録シグナルに対して三角測量し、承認前に異常値と重大な差異を調査します。第2のアナリストがソースの日付、定義、計算、セグメント調整をレビューし、範囲、タイミング、たは地域市場の動向が一致しない場合は回答者への再コンタクトを行います。データセットは年次更新され、重要な政策、資金調達、市場イベント後にサイクル間で更新され、納品直前に新たなソースおよび計算レビューが実施されます。
Mordor Intelligenceのインド不動産市場規模算定と他の公表推計との比較
公表推計は、計上する取引・製品および需要モデル化に使用するインプットによって異なる場合があります。インド不動産市場は、インドにおける住宅・商業物件の販売および賃貸への年間支出を測定します。
主要なギャップの要因には、本調査の定義された対象範囲と市場固有のモデリング選択が含まれます。主要インプットには、販売された住宅ユニット数と取引価格、オフィス・物流の賃貸借と賃料水準、世帯形成と所得、住宅ローンの利用可能性と金利、登録プロジェクトと完成パイプラインが含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6,414億米ドル(2027年) | |
| グローバル・コンサルタンシーA | 4,410億米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値6,414億米ドルを2年後の時点で31.2%下回っています。より早い測定年と継続的な価値成長の公表予測は、比較年においてより低い値を示しています。 |
| グローバル・コンサルタンシーB | 5,326億1,000万米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年値6,414億米ドルを2年後の時点で17.0%下回っています。より早い測定年と継続的な市場成長の公表予測は、比較年においてより低い値を示しています。 |
Mordor Intelligenceのアナリストは販売・賃貸推計を独立した不動産取引、価格、賃貸借、賃料、住宅ローン、プロジェクト登録シグナルに対して三角測量し、承認前に異常値と重大な差異を調査します。
レポートで回答される主要な質問
インド不動産市場の規模と成長見通しは?
2027年には6,414億米ドル、2032年までに9,924億米ドルと予測されており、2027年から2032年にかけて9.12%のCAGRで成長します。
インドにおける住宅・商業不動産需要を支えているものは何ですか?
住宅ローンの重点的な活用と企業の入居が需要を支えています。PMAY-U 2.0は2026年8月9日時点で金利補助スキームの下で136,000戸の都市住宅をカバーし、グローバル・ケイパビリティ・センターは2026年第1四半期に約980万平方フィートのオフィスを賃借しました。
インドにおける不動産支出をリードするビジネスモデルはどれですか?
販売は2026年のインドの不動産販売・賃貸支出の69.09%を占め、賃貸は2027年から2032年にかけて10.55%のCAGRで最も速く成長すると予測されています。
インドの不動産市場をリードする企業はどこですか?
主要参加者にはDLF Ltd、Lodha Developers (Lodha)、Godrej Properties Ltd、Prestige Estates Projects、Oberoi Realtyが含まれます。
インドにおける住宅プロジェクトの供給と販売を制約する可能性があるものは何ですか?
建設コストの上昇と許認可の遅延が供給を制約する可能性があります。NAREDCO会長パルビーン・ジャイン氏は2026年9月14日時点で建設資材費が6ヶ月間で25%上昇したと推計しました。
インドの不動産セクターの見通しをリードする地域はどこですか?
ムンバイ首都圏は2026年の全国不動産販売・賃貸支出の28.3%を占め、ハイデラバードは2027年から2032年にかけて10.95%のCAGRで最も速く成長すると予測されています。