
インドネシア不動産市場規模とシェア
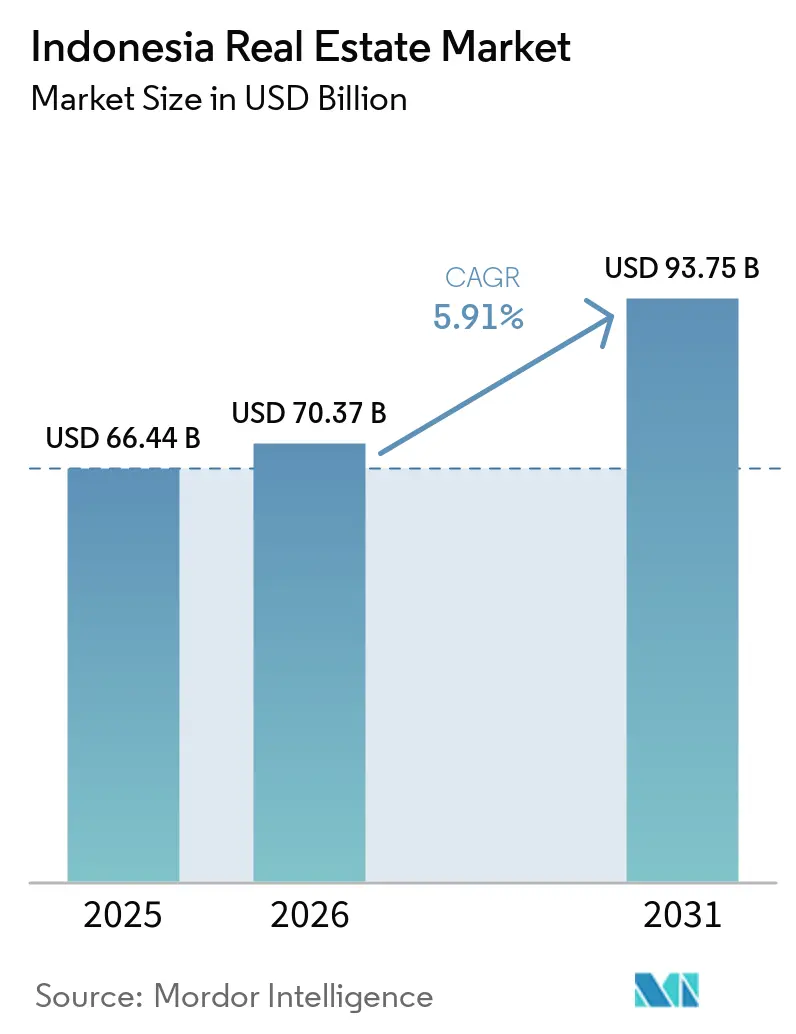
Mordor Intelligenceによるインドネシア不動産市場分析
インドネシア不動産市場規模は、2026年の70.37 ビリオン 米ドルから2027年には74.53 ビリオン 米ドルに増加し、2032年までに97.04 ビリオン 米ドルに達すると予想されており、2027年~2032年にかけてCAGR 5.42%で成長します。
住宅金融へのアクセスと使用可能な倉庫・ホスピタリティスペースへの需要が、インドネシアの不動産活動を支えています。土地利用の不確実性と建設コストの上昇圧力は、その需要を完成・入居済み資産の転換を妨げる可能性があります。建売住宅向けの補助金付き融資は購入者の所有権へのアクセスに対応し、産業・ホスピタリティ需要は入居可能なスペースに対する別の機会を生み出しています。融資対象の購入者向け完成建売住宅と稼働可能な商業スペースは、新規建設を遅らせる可能性のある土地利用の決定や建設コストの変動に対して、相対的に影響を受けにくい状況にあります。
主要レポートのポイント
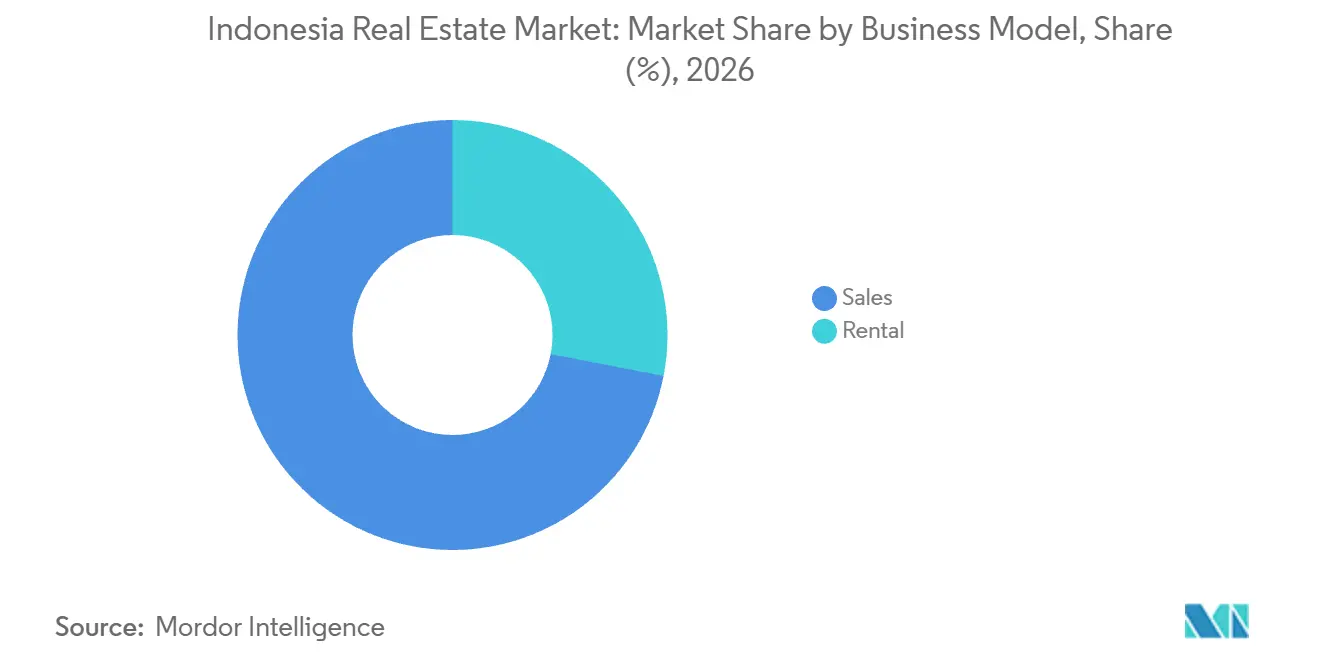
- ビジネスモデル別では、販売が2026年のインドネシア不動産市場シェアの71.95%を占め、賃貸は2027年~2032年にかけてCAGR 6.45%で最も速く成長すると予測されています。
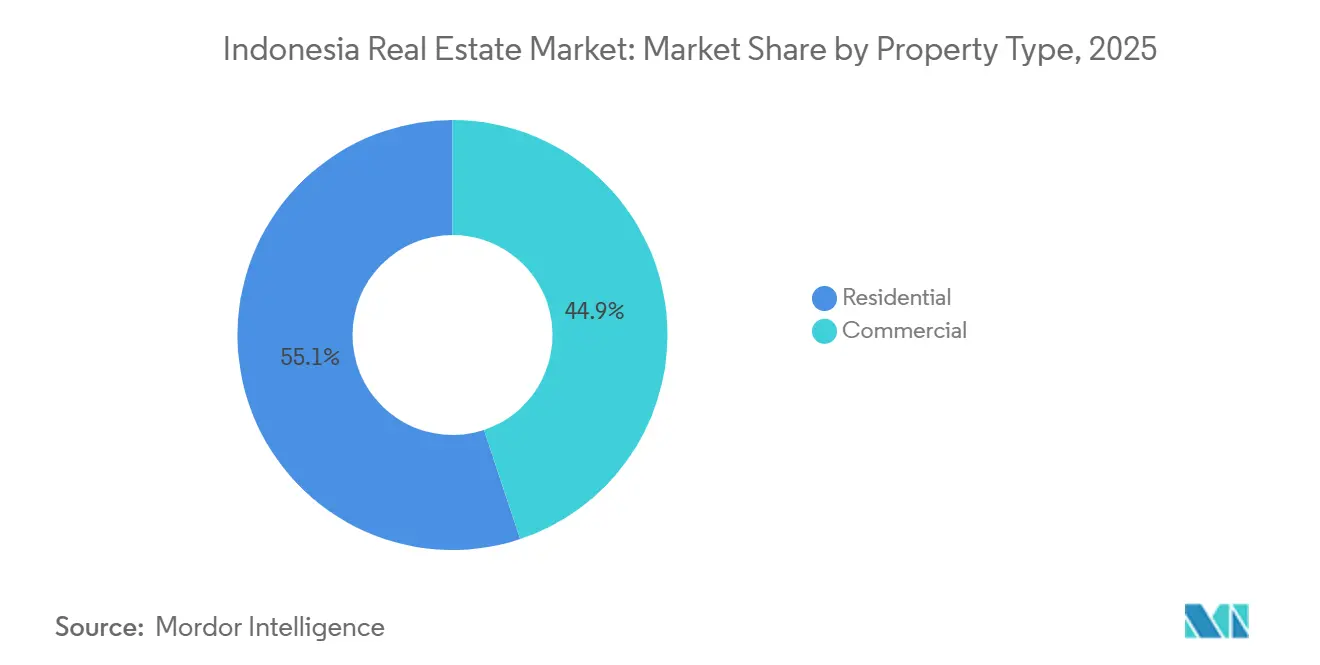
- 物件タイプ別では、住宅が2026年のインドネシア不動産市場規模の54.79%のシェアでトップとなり、商業は2027年~2032年にかけてCAGR 6.15%で最も速く成長すると予測されています。
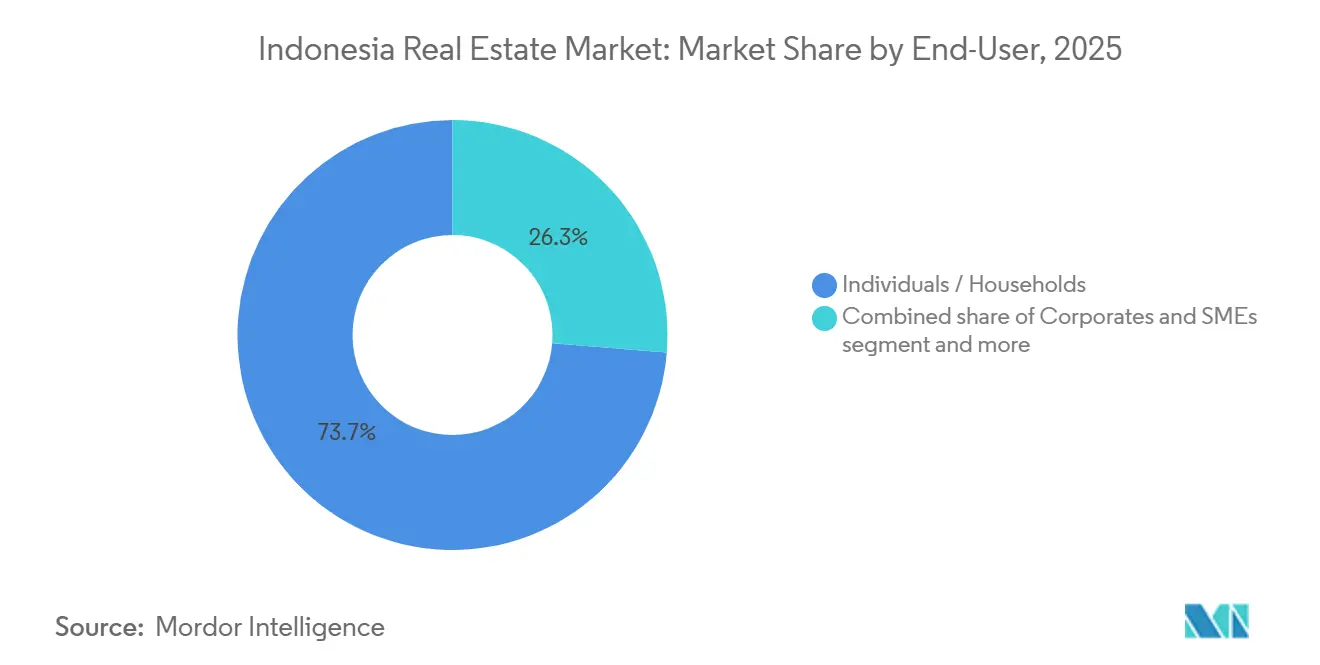
- エンドユーザー別では、個人・世帯が2026年に73.51%の最大シェアを占め、法人・中小企業は2027年~2032年にかけてCAGR 6.35%で最も速く成長すると予測されています。
- インドネシアの地域別では、DKIジャカルタが2026年に39.19%最大シェアを占め、東ジャワ(ジャワ・ティムール)は2027年~2032年にかけてCAGR 6.55%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 強力な人口動態、都市化、および拡大する中間層が住宅・小売・サービス需要を押し上げている。 | +2.2% | 全国 | 長期(4年以上) |
| インフラ整備と新首都(IKNヌサンタラ)が開発回廊と複合用途パイプラインを開放している。 | +1.8% | IKNヌサンタラ開発地域 | 長期(4年以上) |
| 「チャイナ・プラスワン」FDIと製造業の成長が工業団地、倉庫、労働者向け住宅を牽引している。 | +1.6% | ジャカルタおよび全国の工業団地 | 中期(2~4年) |
| 観光の回復とMICE活動がホテル、リゾート、ライフスタイル複合用途プロジェクトを支援している。 | +1.3% | 全国 | 短期(2年以内) |
| REITおよび集団投資スキームとプロップテックの普及が資本アクセスと透明性を向上させている。 | +0.7% | 全国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
強力な人口動態、都市化、および拡大する中間層が住宅・小売・サービス需要を押し上げている。
公的住宅貯蓄機関であるBP Taperaおよび住宅金融流動性ファシリティ(FLPP)を通じた補助金付き住宅金融は、建売住宅を重視した住宅取引への道筋を世帯の需要に提供しています。BP Taperaは、2026年10月9日時点でインドネシアの住宅向けに177,161件の補助金付きFLPP住宅ローンを実行したと報告しています。[1] KPRとして知られるこれらの住宅ローンは、177,140戸の建売住宅と21戸のアパートをカバーしていました。世界銀行の2025年住宅評価もインドネシアの世帯における新規住宅の相当な需要を確認しています。その需要に対し、実行の内訳は建売住宅をこの融資チャネルの中心に置いています。建売住宅デベロッパーは、住宅を必要とするすべての世帯を購入準備済みの顧客として扱うことなく、この実行の内訳から実証済みの融資対象購入者チャネルを得ています。
インフラ整備と新首都(IKNヌサンタラ)が開発回廊と複合用途パイプラインを開放している。
IKNヌサンタラの支援施設は、新首都開発からより幅広い商業用不動産用途への道筋を提供しています。2026年、PT Panca Karya Sentosa、PT Maxi Nusantara Raya、PT Borneo Berkah Abadiは、IKNの施設に関する開発協定に署名しました。協定は開発エリア1Aおよび1Cにおけるショッピングセンター、飲食エリア、スポーツ施設をカバーしていました。IKNヌサンタラ首都庁(オトリタIKN)は、2026年の3月18日から29日および4月3日から5日のイードとイースターの休暇期間中に411,778人の来訪者があったと報告しています。これらの来訪は、新首都における将来の小売・飲食施設にとって具体的な顧客機会を提供しています。公共スペースの休暇利用は、1Aおよび1Cの個別施設に潜在的な来客をもたらしますが、それ自体の商業需要を確立するものではありません。
「チャイナ・プラスワン」FDIと製造業の成長が工業団地、倉庫、労働者向け住宅を牽引している。
産業系テナントは、世帯の購買サイクルではなく事業運営に連動した需要基盤を完成済み倉庫に提供しています。産業大臣によると、インドネシアの工業団地には2026年1月時点で11,970社のテナント企業が入居していました。別途、JLLは2026年第2四半期にジャカルタの近代的物流倉庫で高い稼働率を報告し、多様な業種からの問い合わせとインドネシアに新規参入するブランドの存在も確認されました。テナント基盤は産業利用の規模を示し、倉庫の実績は事業者が追加施設を求めるチャネルを特定しています。倉庫オーナーにとって、これらの問い合わせを正式なリースに転換するには、意図する活動に対応できるスペースを提示することが必要です。全国の工業団地テナントとジャカルタの倉庫新規参入候補は、既存の事業基盤と新規問い合わせにそれぞれ対応する、異なるリース機会を表しています。
観光の回復とMICE活動がホテル、リゾート、ライフスタイル複合用途プロジェクトを支援している。
観光は客室利用とイベント活動を通じてホスピタリティ物件を支援し、オーナーに複数の事業提案をもたらしています。インドネシア統計局は、2026年1月から8月にインドネシアへの外国人観光客訪問数が1,058万人に達し、2025年1月から8月比で5.38%増加したと記録しています。また、ICCAの国・都市ランキングによると、同国は2025年に110件の国際協会会議を開催しました。PT Eastparc Hotel Tbkは、2025年にスレマンのイーストパーク・ホテル・ヨグヤカルタで平均稼働率93.39%を報告しました。客室利用はホテル事業者に商業基盤を提供し、協会会議はイベント施設を備えた宿泊施設に対する独立した需要根拠を提供しています。イーストパークの稼働率は、ホスピタリティ資産の取得または賃借を検討する際に、将来のオーナーまたは賃借人が評価できる物件固有の運営実績を提供しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 土地・権原の複雑さ、ゾーニング・許認可の遅延、地域政策の変動が実行を遅らせている。 | -1% | ヌサ・トゥンガラ・バラット | 長期(4年以上) |
| 高い資金調達コストと建設インフレが新規着工の実現可能性を圧迫している。 | -0.8% | 全国 | 短期(2年以内) |
| セグメント固有の供給過剰・不均一な回復(例:ジャカルタのオフィス)が賃料と吸収率を圧迫している。 | -0.4% | DKIジャカルタのオフィス地区 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
土地・権原の複雑さ、ゾーニング・許認可の遅延、地域政策の変動が実行を遅らせている。
未確定の空間計画は、住宅デベロッパーが提案された住宅用途を実現可能な物件に転換することを妨げる可能性があります。2026年7月6日、不動産インドネシア(REI)ヌサ・トゥンガラ・バラット支部(REI NTB)の議長ヘリー・アトマジャ氏は、地域の空間計画と水田の住宅地への転換に関する確実性を待ちながら、地元デベロッパーの大半が新規住宅プロジェクトを延期していると述べました。これらの報告された決定は、敷地の法的適合性が、購入者需要の問題が決定的になる前に開発を制約し得ることを示しています。デベロッパーにとって、意図する用途を解決する前に建設リソースをコミットすることは、より強い販売関心では取り除けない中断リスクにプロジェクトをさらす可能性があります。実行コストは、建設実績が試される前であっても、販売可能な住宅コンセプトがいつ実現可能な供給になれるかという不確実性です。
高い資金調達コストと建設インフレが新規着工の実現可能性を圧迫している。
建設インフレは、販売価格が高い建設コストを回収する余地をほとんど提供しない場合、プロジェクトの実現可能性を低下させる可能性があります。インドネシアの不動産建設卸売物価指数は、2025年4月の0.8%に対し、2026年4月には前年比8.1%上昇しました。住宅不動産価格は2026年第1四半期に0.6%上昇し、バンク・マンディリのアナリストは不完全なコスト転嫁が不動産会社のマージンを侵食する可能性があると評価しました。同アナリストはまた、借入コストの上昇がデベロッパーのキャッシュフローを圧迫し拡大を妨げる可能性があり、住宅ロー金利の上昇が購入延期を促す可能性があるとも述べました。これらの圧力が重なることで、建設中の販売スケジュールの遅れを吸収するために利用できるマージンが縮小する可能性があります。その結果、負債依存の新規プロジェクトは、コストクッションの縮小と、完成住宅が売れるまでより長期間在庫を融資するリスクの両方に直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビジネスモデル別:
住宅ローンアクセスが販売を支援し、リースが需要を拡大販売は2026年のインドネシア不動産市場規模の71.95%のシェアを占めました。バンク・インドネシアの18都市調査では、2026年第2四半期の一次市場住宅物件に対する消費者購入スキームのうち、KPR住宅ローン融資が70.05%を占めていることが判明しました。[2] この最大セグメントにとって、融資の集中は住宅販売業者に購入関心を完了した取引に転換するための実質的なチャネルを提供しています。購入者の要件を満たす完成住宅であっても、住宅ローン依存の購入が成立する前に融資ルートが必要です。したがって、住宅ローン承認は、これらの一次市場住宅購入者にサービスを提供する販売業者にとって取引完了の依存条件となります。
賃貸は最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 6.45%が予測されています。バンク・インドネシアの商業用不動産賃貸需要指数は、2026年第1四半期の0.17%縮小後、2026年第2四半期に前年比1.32%成長しました。ホテル需要は調査対象都市の大半で増加し、コンベンションホール需要はジャカルタで増加しました。これらの異なる用途は、賃貸事業者に旅行と組織的な集会に対応できる需要基盤を提供し、商業機会は使用可能なスペースとテナントを誘致する能力に結びついています。賃貸事業者は、回復しているホテルおよびコンベンションホール需要に対応することで、完成したホスピタリティおよびイベント物件から収入を得ることができます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
物件タイプ別:
住宅の規模と選択的な商業拡大住宅は2026年のインドネシア不動産市場シェアの54.79%を占めました。バンク・インドネシアは18都市の一次市場住宅を調査しました。調査では、2026年第1四半期の7.69%縮小に続き、2026年第2四半期に前四半期比9.39%の販売成長が記録されました。ただし、販売は2026年第2四半期に前年比2.36%縮小しました。四半期ベースの活動再開は販売業者に弱い第1四半期からの回復をもたらしますが、前年比較が低いため、その反発を持続的な拡大として扱う根拠は限定的です。
商業は最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 6.15%が予測されています。ゴールデン・グースとCOSは2026年第2四半期にジャカルタの主要小売立地を通じてインドネシアに参入しました。ACEハードウェアとKKVも以前の撤退後、2026年第2四半期に店舗を再開しました。新規入者と復帰小売業者は潜在的なテナントの異なるプールを表しており、ショッピングセンターのオーナーに完成スペースへの事業者誘致に向けた複数のルートを提供しています。新規参入者の最初の出店と復帰事業者の次の施設を区別したリースは、ショッピングセンターが対応するテナントプールを拡大し、単一タイプの小売拡大への依存を低減できます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
世帯の所有ニーズが需要を支え、法人の移転が活動を追加個人・世帯は最大セグメントであり、2026年の市場の73.51%を占めました。インドネシア統計局(BPS)は、2026年3月時点で約929万世帯のインドネシア人世帯が自己所有の住宅を持っていないと集計しました。2026年9月4日付で、BP Tapera規則1/2026が規則9/2021に取って代わり、KPRスジャフテラFLPPの資格をインドネア国籍を持つ低所得の未婚個人または既婚カップルに限定しました。彼らは一つの県または市に登録されており、住宅を所有せず、所得上限を満たし、法律が別途定める場合を除き、住宅ローンまたは自助住宅ローンを通じた政府補助金または融資支援を受けていないことが必要です。資格のある世帯がFLPP販売機会を定義するため、このチャネルにサービスを提供するデベロッパーは、所有ニーズと補助金付き融資の資格を区別する必要があります。
法人・中小企業は最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 6.35%が予測されています。クッシュマン・アンド・ウェイクフィールドは、2026年第2四半期にジャカルタのスディルマン・サブマーケットのディストリクト8への銀行テナントによる3,000平方メートルの移転を記録しました。同四半期、中国系企業1社が更新を除くリース統計の中で、移転によりディストリクト8で1,000平方メートルを賃借しました。これらの移転は、中国系企業を含む法人テナントがジャカルタのスディルマン・サブマーケットでオフィスリースを締結し、更新をえた取引をセグメントの正式なリース活動に追加していることを示しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
DKI ジャカルタ不動産市場
DKIジャカルタは2026年のインドネシア不動産市場規模の39.19%のシェアを占めました。ジャカルタCBDオフィスは2026年上半期に45,500平方メートルの正味吸収を記録し、その相当部分はグレードAオフィスが貢献しました。このリース活動は中央ビジネス地区内に活発なオフィス需要基盤が存在することを示しており、完成ビルのオーナーにテナント誘致のための実践的なチャネルを提供しています。グレードAの貢献は差別化されたオフィス提案を支持しており、オーナーのリターンは州の規模に依存してすべての物件を等しく魅力的にするのではなく、ビルをテナントの用に合わせることにかかっています。
東ジャワ(ジャワ・ティムール)不動産市場
東ジャワ(ジャワ・ティムール)は最も速く成長する地域であり、2027年~2032年にかけてCAGR 6.55%が予測されています。PT PP Properti Tbkは、2025年に東ジャワのマーケティングエリアで236ユニットのマーケティング販売量を記録し、2024年の204ユニット、2023年の394ユニットと比較されます。スラバヤ東海岸のパクウォン・シティは600ヘクタールをカバーし、1994年の開発開始以来5,000戸以上の住宅が建設されています。スラバヤは2025年に、デベロッパー名義でない土地権原、未払い固定資産税、敷地計画通りに建設されていない施設に関わる住宅インフラ引き渡しの障害を報告しました。PP Propertiの部分的なマーケティング回復は、確立されたタウンシップ基盤と並行した販売活動の再開を示し、スラバヤの経験は住宅インフラを引き渡すために必要な別個のコンプライアンス作業を示しています。
西ジャワ(ジャワ・バラット)では、BP Taperaが2026年1月1日から8月19日にかけて補助金付きKPRスジャフテラFLPP住宅ローンプグラムの下で31,229ユニットを配布したと報告しました。このチャネルは住宅デベロッパーに、定義された公的融資プログラムを利用する購入者と完成住宅を結びつける方法を提供しています。インドネシアその他地域では、州観光局によると、バリの星付きホテルが2025年を通じて平均60.62%の客室稼働率を達成しました。観光宿泊施設は異なる不動産提案を生み出し、完成ホテルの有用性を客室需要を誘致する事業者の能力に結びつけています。したがって、地域の選択は、世帯融資チャネルを通じて販売される住宅と、宿泊事業者への売却または正式リースを支援できる運営上の魅力を持つホスピタリティ資産との間で異なります。
規制の枠組みと見通し
この比較は選択された管轄区域を対象とし、完成した住宅・商業物件を供給するデベロッパーの観点から、インドネシアの国家的枠組みをDKIジャカルタおよび東ジャワと比較して評価しています。政策の魅力は、計画の枠組みが各提案用途に必要な適合性を維持しながら開発への使用可能なルートを提供するかどうかにかかっています。国家空間計画規則が枠組みを確立し、州の手段がデベロッパーが完成に持ち込める物件を形成する地域計画条件を規定しています。
規制表
| 決定要因 | インドネシア | DKIジャカルタ | 東ジャワ(ジャワ・ティムール) |
|---|---|---|---|
| 主要機関 | 農地・空間計画省/国家土地庁 | DKIジャカルタ州政府 | 東ジャワ州および関連地方政府 |
| 主要手段または方向性 | 空間計画および計画手続きに関する政府規則21/2021および大臣規則6/2026 | 詳細空間計画とゾーニングに関する知事規則31/2022 | 州規則10/2023、2023年~2043年空間計画 |
| 商業的効果 | 提案用途は空間計画に適合する必要がある | サブゾーン用途と建物強度規制が開発オプションを形成する | スペース利用活動は適用法の下で適合性が求められ、ルートは活動によって異なる |
| 現在の政策魅力度 | 中程度 | 中程度 | 中程度 |
| 政策魅力度の将来の方向性 | 緩和 | 緩和 | 緩和 |
| 情報源: Mordor Intelligence | |||
インドネシアの中程度の評価は、計画が利用可能な場合でも提案用途が計画の枠組みに適合することを要求する空間適合義務を反映しています。DKIジャカルタの中程度の評価はサブゾーンおよび建物強度規制を反映しており、緩和は既存の詳細計画の将来の改訂手続きに関するものです。東ジャワの中程度の評価は長期計画と活動依存の適合ルートを反映しており、緩和は改正手続きの下での州改訂と地域詳細計画の策定に関するものです。2026年5月12日に採択された大臣規則6/2026は、2026年の公布時に発効し、州および地方の空間計画の利用可能性を加速するための国家手続きを改正しました。[3]
バリューチェーンの段階
バリューチェーンは建物建設、取引仲介、完成物件の運営を比較しており、各段階で異なる収益メカニズムがあります。建設は使用可能な資産を生み出し、仲介は購入者またはテナントに結びつけ、不動産運営は継続的な入居から得られる収入を支援します。この順序は、建物を引き渡す商業的価値を、取引の手配に関連する手数料および所有者または事業者が得られる継続的収益から分離しています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 建物建設 | PT Wijaya Karya (Persero) Tbkなどの建設請負業者 | 建設サービスへの支払い | 安全でない、または不適合な作業が引き渡しを中断する可能性がある | 現場レベルの作業停止権限と危険な状態の是正 |
| 販売・リース仲介 | PT Era Graharealty Tbkなどの不動産代理店およびブローカー | 代理店・仲介手数料または契約収入 | 取引可能な購入者またはテナントと利用可能な物件のマッチング | クロージング前に取引相手を審査し取引要件を調整する |
| リースおよび不動産運営 | PT Pakuwon Jati TbkおよびPT Intiland Development Tbkなどの不動産オーナーおよび事業者 | スペース賃料、サービス料、不動産管理収入 | 未入居スペースは賃貸収入を生む資産基盤を制限する | 入居を維持できる用途を中心にリースと運営を調整する |
| 情報源: Mordor Intelligence | ||||
2025年、PT Wijaya Karya (Persero) Tbk(WIKA)は、危険な行為や状態、または適用規則に準拠しない作業に遭遇した場合に、従業員および業パートナーが作業を停止する権限を付与しました。この会社固有の安全権限は、建物が購入者または入居者に届く前に、建設中の危険な作業を中断することができます。下流では、PT Pakuwon Jati Tbkが2025年にスペース賃料とサービス料を得、PT Intiland Development Tbkがオフィスリースおよび不動産管理収入を得ました。建設管理は一つの中断ポイントに対処しており、ブローカーと事業者は完成スペースが取引を引き付け入居を維持するかどうかというリスクにさらされたままです。
競争環境
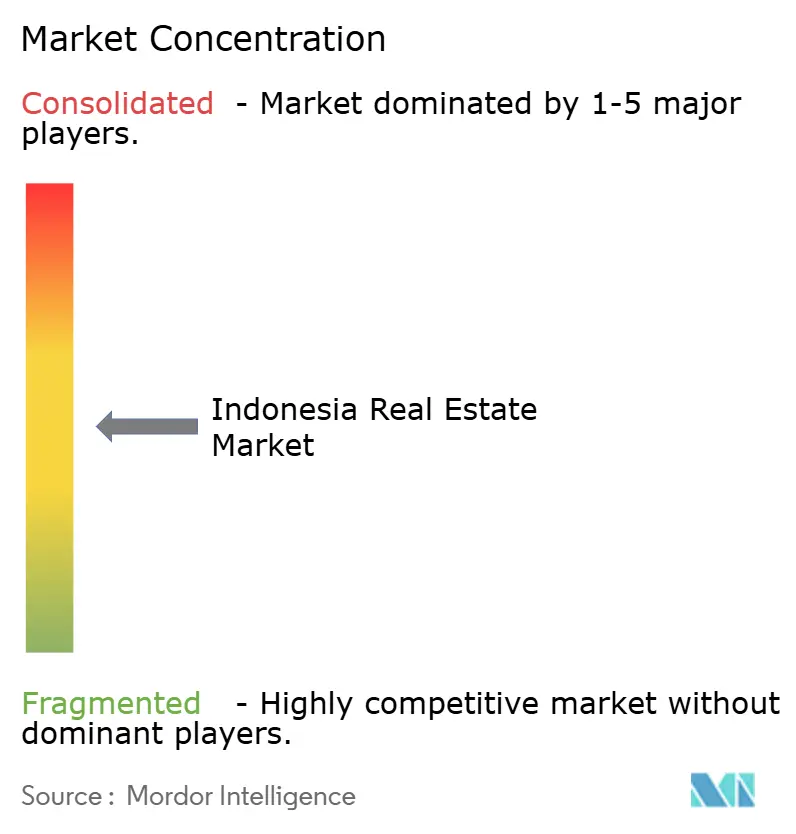
競争フィールドは、複数の確立されたデベロッパーが供給する工業団地、建売住宅、タウンシップ、サービスアパートメントにまたがっています。主要参加者には、PT Intiland Development Tbk、Tokyu Land Indonesia、Agung Podomoro Land、Ciputra Group、Sinar Mas Landが含まれます。インティランドは2025年にマーケティング販売目標の80.4%を達成し、マーケティング販売は2024年をわずかに下回りました。Tokyu Land IndonesiaとJapan Overseas Infrastructure Investment Corporation for Transport & Urban Developmentは、2025年4月1日にアコールが管理する240ユニットのスイスオテル・リビング・ジャカルタ・メガ・クニンガン・サービスアパートメントをオープンしました。東急の運営事例は、開発能力とホスピタリティマネージャーが特定の資産形式においてどのように組み合わさるかを示しており、購入者と入居者に従来の住宅提案を超えた選択肢を提供しています。
Sinar Mas LandのフラッグシップBSDシティのデベロッパーであるPT Bumi Serpong Damai Tbkは、2026年上半期のマーケティング販売が2025年同期比1%上回ったと報告しました。2025年3月、Sinar Mas LandとHankyu Hanshin Properties Corp.はBSDシティで住宅プロジェクトを開発する合弁会社PT Sinar Hankyu Hanshin Masを発表しました。Agung Podomoro Landは2026年第1四半期に合算販売・営業収益が前年比232%成長したと報告しました。Sinar Mas Landが発表したBSDシティの合弁事業はパートナーとともに新規住宅供給を追求する立場に同社を置くものであり、報告された業績は既存事業に関するものです。
PT Ciputra Development Tbkは一般的にプロジェクト完成前に物件を先行販売し、その収益を開発資金に充てています。2025年のマーケティング販売は目標の94.6%に達し、計画された販売目標に近い購入者コミットメントを示しています。購入者は完成物件が利用可能になる前にコミットするため、購入から引き渡しまでの期間にさらされます。PT Pakuwon Jati Tbkは対照的に、2025年のマーケティング販売が主にスラバヤのパクウォン・モールとパクウォン・レジデンシズ・ブカシのアパートから得られ、グランド・パクウォンとパクウォン・シティのタウンシップの建売住宅に支えられたと報告しました。目標に近い先行販売はシプトラの述べた融資モデルを支持しており、その販売実績はプロジェクト資金調達と需要の両面で重要性を持ちます。
インドネシア不動産産業のリーダー企業
-
PT Intiland Development Tbk
-
Tokyu Land Indonesia
-
Agung Podomoro Land
-
Ciputra Group
-
Sinar Mas Land
- 注:主要企業の掲載順は順位を示すものではありません。
インドネシア不動産市場 このレポートでカバーされる企業
- PT Intiland Development Tbk
- Tokyu Land Indonesia
- Agung Podomoro Land
- Ciputra Group
- Sinar Mas Land
- PP Properti
- Lippo Group
- Trans Property
- Agung Sedayu Group
- PT Pakuwon Jati Tbk
- Summarecon Agung
- LOGOS Property Indonesia
- ESR Indonesia
- DP World Indonesia
- PT Bumi Serpong Damai Tbk
- PT Alam Sutera Realty Tbk
- PT Modernland Realty Tbk
- PT Astra Land Indonesia
- PT Wika Realty
- Perum Perumnas
市場参加者にとっての主要機会
機会は、追加の補助金付き住宅容量、発表された2027年住宅税インセンティブ向けの完成在庫、および融資を通じて進展できる公共設備完備の住宅を比較しています。これらの取り組みは、来の購入者向けに物件を追加することから、既存の開発を入居に適した状態に持ち込むことまで、異なる商業的課題に対応しています。物理的な準備状況と定義された世帯融資チャネルへのアクセスが、これらの提案が完成した販売になれるかどうかを共同で決定します。
市場機会表
| 機会 | 今なぜか | 購入者・リードセグメント | 推奨される取り組み | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| FLPP購入者向けの追加完成住宅 | BP Taperaは2026年10月9日時点で潜在需要39,155ユニット、潜在供給27,443ユニットを報告 | 補助金付き住宅融資を求める世帯 | 特定可能なプログラム購入者を中心に追加の完成住宅を段階的に供給 | 潜在的な購入者の関心を融資済み購入に転換すること | FLPP世帯にサービスを提供するデベロッパー |
| 発表された2027年消費税支援向けの完成在庫 | 政府は2026年9月30日に、発表された価格帯内の適格住宅購入に対する継続を発表 | 適格住宅購入者 | 完成在庫を準備し、有効な2027年条件に合わせてオファーを調整する | 有効な購入者需要が確立される前に引き渡し能力をコミットること | 適格完成在庫を持つ住宅販売業者 |
| 公共設備完備の補助金付き住宅 | 銀行は2026年10月に、特に電気・水道の供給など物理的な工事の進捗がFLPP融資の制約であると特定 | 入居可能な住宅を待つFLLP購入者 | 公共設備接続を完了し、参加銀行と住宅の準備状況を調整する | 電気・水道の準備が完成と融資を制約している | 公共設備完備の住宅を引き渡せるデベロッパー |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、融資関心から実際の入居へと進展できる補助金付き住宅です。2026年10月、参加銀行は特に電気・水道の供給など物理的な建設の進捗が住宅とその融資の完了に対する制約であると特定しました。したがって、公共設備の準備状況は、将来の購入者が特定されている場合でも、接続が整う前に補助金付きユニットを追加することの商業的価値を制限します。
最近の産業開発事情 インドネシア不動産市場
- 2026年9月:インドネシア政府は、適格住宅購入に対する消費税支援が2027年も継続されると発表し、適格住宅取引に対する将来のインセンティブを創出しました。
- 2026年8月:PT Intiland Development Tbkは、西スラバヤのグラハ・ナトゥラにおいて23戸の限定リリースであるオーロラ・レジデンスを発売し、引き渡しは2027年第4四半期を目標としています。
インドネシア不動産市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インドネシア不動産市場は、インドネシアにおける完成した住宅・商業物件の販売および正式リースの年間総額を測定します。販売は完成物件の取引価格で評価され、賃貸は正式リース下の賃料として評価されます。
対象外:建物のない土地のみの取引、正式リースを通じて把握されない非公式な賃貸契約、未完成物件の販売、および別途販売される建設・不動産管理サービスは除外されます。
セグメンテーションの概要
- ビジネスモデル別
- 販売
- 賃貸
- 物件タイプ別
- 住宅
- アパート・コンドミニアム
- ヴィラ・建売住宅
- 商業
- オフィス
- 小売
- 物流
- その他(工業、ホスピタリティなど)
- 住宅
- エンドユーザー別
- 個人・世帯
- 法人・中小企業
- その他
- 地域別
- DKIジャカルタ
- 西ジャワ(ジャワ・バラット)
- 東ジャワ(ジャワ・ティムール)
- インドネシアその他地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、一次市場の価格、販売、融資に関するバンク・インドネシアの住宅不動産価格調査、世帯の住宅ニーズと政策背景を提供する世界銀行のインドネシア住宅評価、地域投資・住宅・工業団地・オフィスビル活動を提供する投資・下流産業省/BKPMの投資リリース、賃貸需要シグナルを提供するバンク・インドネシアの商業用不動産シリーズなどのソースを活用しています。これらの指標は、完成物件の販売と正式リースの境界に対してテストできる需要、融資、価格、活動を説明しています。
企業の開示書類と投資家向けプレゼンテーションは完成販売、賃貸収入、プロジェクトのタイミング、地理的エクスポージャーを明確にし、信頼できるインドネシアのビジネス報道は公開記録に対して日付のある開業、取引、政策変更を確認するのに役立ちます。このようなソースは物件タイプ、ビジネスモデル、エンドユーザー、州の証拠の変化を説明するために使用されます。挙げられたソースは網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
一次調査は、取引慣行、リースカバレッジ、タイミング、地域差を明確にるために、インドネシアの住宅・商業デベロッパー、不動産オーナーおよびオーナー、ブローカー、貸し手、計画専門家とのインタビューおよび構造化サーベイを活用しています。インタビューと構造化サーベイは二次ソースの解釈をテストし、完成販売と正式賃料に関する証拠のギャップを特定し、観察された活動が述べられた市場境界内に属するかどうかを確認します。測定値が入手できない場合、独立した取引、価格、融資、企業開示シグナルが比較され、未解決の入力はフォローアップのために文書化されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | |
| 中位層:40% | 機能・ユニットリーダー:35% | |
| 小規模プレイヤー:25% | マネージャー:45% |
市場規模算定と予測
インドネシアの推計は、完成した住宅・商業物件の販売と正式賃料のトップダウン年間価値モデルを使用し、平均年間為替レートで米ドルに換算し、規模をテストするためにサンプリングされた物件レベルのチェックを行っています。モデルは販売と賃料を離し、利用可能な取引、価格、稼働率、賃貸証拠、企業開示、融資指標から物件タイプ、エンドユーザー、州のシェアを構築します。主要インプットには、完成住宅の販売と一次市場の価格動向、正式な住宅・商業賃貸需要、取引または稼働量、住宅ローン活動、プロジェクト完成またはリース活動が含まれ、これらは取引量、実現価格、賃貸利用率が価値にどのように影響するかを示します。多変量回帰はこれらの需要、価格、融資指標を市場価値に関連付けることができ、インフラ、政策、資金調達条件が実質的に異なる経路を生み出す場合にシナリオ分析が使用されます。選択的なボトムアップチェックは、サンプリングされた完成物件取引に観察された価格を乗じ、サンプリングされた正式リーススペースと賃料を組み合わせ、それらのロールアップをトップダウン合計と比較することができ、サンプリングカバレッジのギャップは完全市場カウントとして扱うのではなく、文書化された市場指標と企業開示を使用して境界が設定されます。一次専門家はこれらの変数の役割と方向性、予測の前提、セグメントおよび地域レベルの重要なギャップをレビューし、異なる見解は独立した証拠に対して確認されます。
データ検証と更新サイクル
アナリストは取引価値と賃料を独立した価格、販売、稼働率、融資、完成、企業報告シグナルに対して三角測量し、サインオフ前にソースまたは期間間の外れ値と重要な差異を調査します。第二のレビューは境界処理、単位、通貨換算、セグメントおよび地域合計、予測の一貫性を確認し、定義が矛盾する場合、証拠が欠落している場合、または予期しない変化が調整できない場合にアナリストは回答者に再連絡します。データセットは年次で更新され、重要な政策、融資、または市場イベントが証拠を変える場合はサイクル間で更新され、新鮮な事前納品レビューが行われます。
Mordor Intelligenceのインドネシア不動産市場規模と他の公表推計との比較
公表された推計は、カウントする取引・製品と需要モデル化に使用するインプットが異なる場合があります。インドネシア不動産市場は、インドネシアにおける完成した住宅・商業物件の販売および正式リスの年間総額を測定します。
主要なギャップ要因には、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。主要インプットには、完成住宅の販売と一次市場の価格動向、正式な住宅・商業賃貸需要、取引または稼働量、住宅ローン活動、プロジェクト完成またはリース活動が含まれ、これらは取引量、実現価格、賃貸利用率が価値にどのように影響するかを示します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 74.53 ビリオン 米ドル(2027年) | |
| グローバルコンサルタントA | 149.2 ビリオン 米ドル(2024年) | 2024年ベースでは、この推計は3年後の本レポートの2027年値74.53 ビリオン 米ドルを100.2%上回っています。土地と不動産投資という広く述べられたカテゴリーは、完成物件の販売と正式リース賃料の外に価値を追加する可能性があります。 |
| 産業出版社B | 66 ビリオン 米ドル(2025年) | 2025年ベースでは、この推計は2年後の本レポートの2027年値74.53 ビリオン 米ドルを11.4%下回っています。2025年の推計は2027年の比較年より前であり、その述べられたカバレッジには仲介、資産管理、継続的な不動産収入も含まれています。 |
Mordor Intelligenceのアナリストは取引価値と賃料を独立した価格、販売、稼働率、融資、完成、企業報告シグナルに対して三角測量し、サインオフ前にソースまたは期間間の外れ値と重要な差異を調査します。
レポートで回答される主要な質問
インドネシア不動産市場の規模と成長見通しは?
市場は2027年に74.53 ビリオン 米ドル、2032年までに97.04 ビリオン 米ドルに達すると予想されており、2027年~2032年にかけてCAGR 5.42%で成長します。
インドネシアの不動産需要を支えるものは何ですか?
住宅金融と産業稼働率が需要を支えています。公的住宅貯蓄機関であるBP Taperaは、2026年10月9日までに住宅金融流動性ファシリティの下で177,161件の補助金付き住宅ローンを実行したと報告し、工業団地には2026年1月時点で11,970社のテナント企業が入居していました。
インドネシア不動産でリードする物件タイプはどれですか?
住宅は2026年に54.79%の最大シェアを占め、商業は2027年~2032年にかけてCAGR 6.15%で最も速く成長すると予測されています。
インドネシアの不動産セクターで競合する企業はどこですか?
主要参加者には、PT Intiland Development Tbk、Tokyu Land Indonesia、Agung Podomoro Land、Ciputra Group、Sinar Mas Landが含まれます。
インドネシアの不動産開発を制約する可能性があるものは何ですか?
建設コストの上昇圧力と土地利用の不確実性が開発を制約する可能性があります。2026年7月、不動産インドネシア(REI)ヌサ・トゥンガラ・バラット支部議長のヘリー・アトマジャ氏は、地元デベロッパーの大半が空間計画と水田転換の確実性を待ちながら住宅プロジェクトを延期していると述べました。
インドネシアのどの地域が不動産活動と予測成長をリードしていますか?
DKIジャカルタが2026年に39.19%の最大シェアを占め、東ジャワ(ジャワ・ティムール)は2027年~2032年にかけてCAGR 6.55%で最も速く成長すると予測されています。