
インド住宅用不動産市場規模とシェア
Mordor Intelligenceによるインド住宅用不動産市場分析
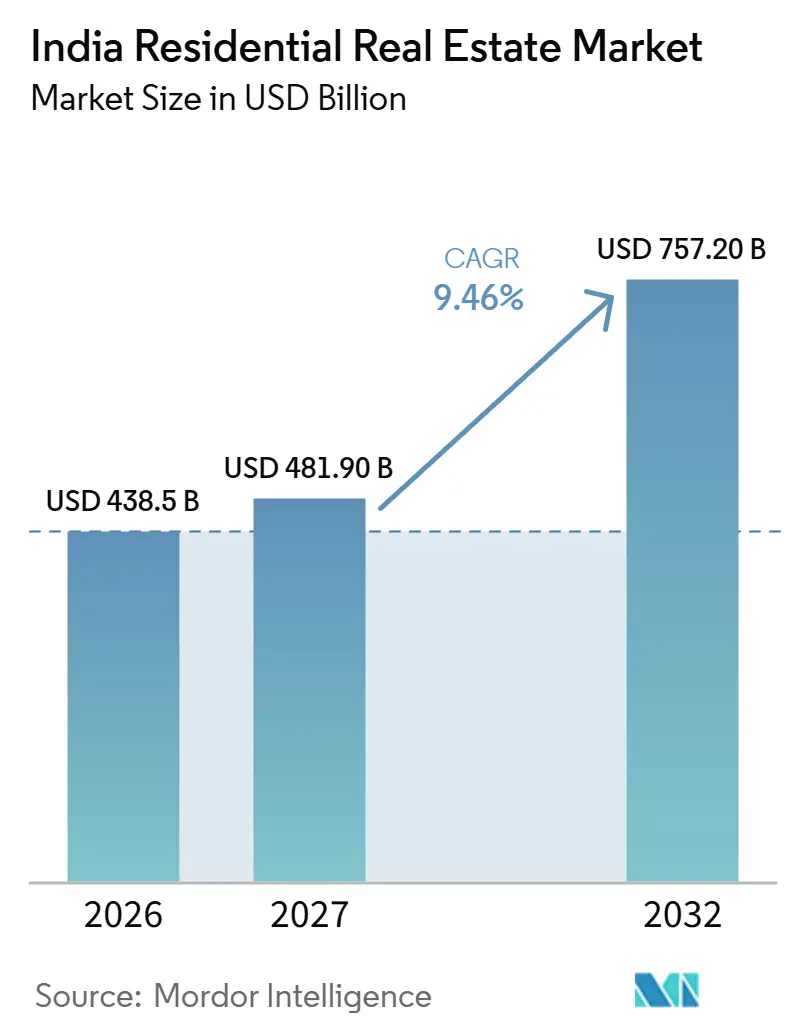
インド住宅不動産市場規模は、2026年の4,385億米ドルから2027年には4,819億米ドルに増加し、2032年までに7,572億米ドルに達すると予想されており、2027年~2032年にかけてCAGR 9.46%で成長します。
インドでは、住宅ローンコストの以前の低下がアパート購入者層の拡大にどのように寄与するかを示しており、新たな雇用拠点が実行可能な住宅供給エリアを広げています。住宅支援は購入チャネルを追加しますが、支援が住宅取引に転換されるかどうかは、適格な供給が購入者に届くかどうかにかっています。これらの機会に対応するデベロッパーは、販売コミットメントと建設資金および引き渡しを結びつける必要があります。なぜなら、予約と引き渡しは異なる商業段階を表すからです。コインバトールのような雇用ハブでは、職場の拡大をアクセスしやすいアパート供給に転換するデベロッパーが、確立された大都市圏以外の購入者にリーチできます。
主要レポートのポイント
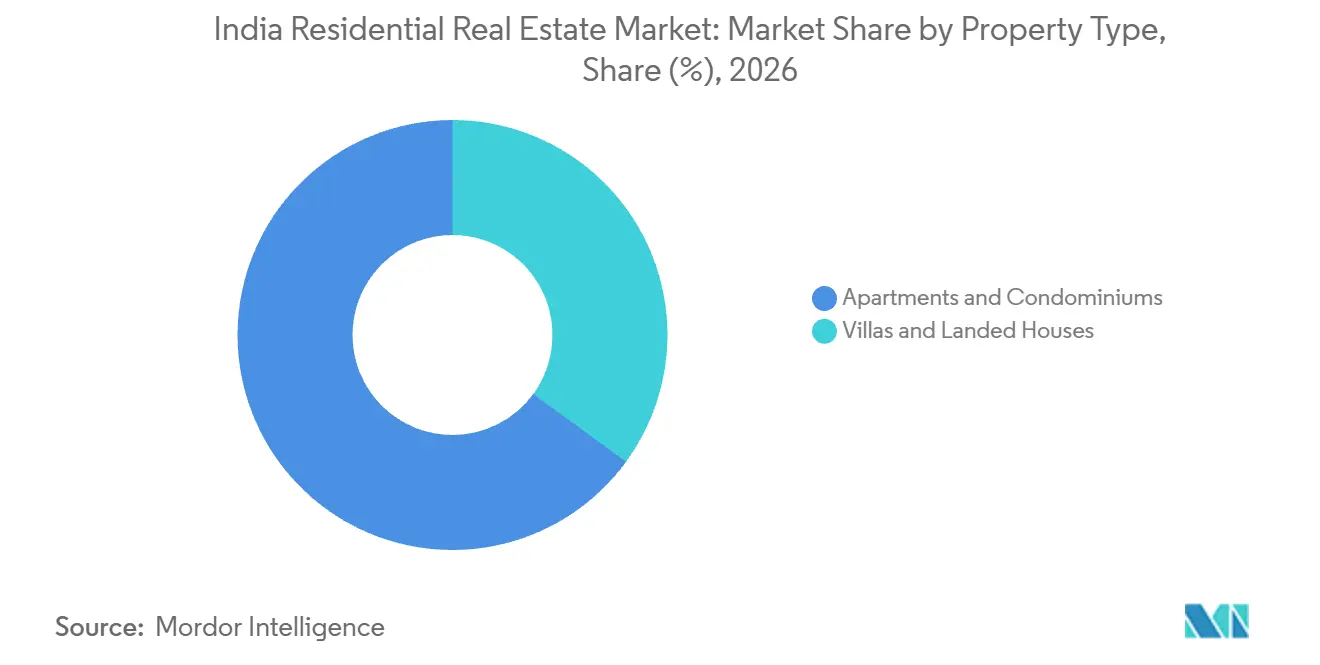
- 物件タイプ別では、アパート・コンドミニアムが2026年のインド住宅不動産市場シェアの64.96%を占めてトップとなり、ヴィラ・一戸建て住宅は2027年~2032年にかけてCAGR 10.12%で最も速い成長が予測されています。
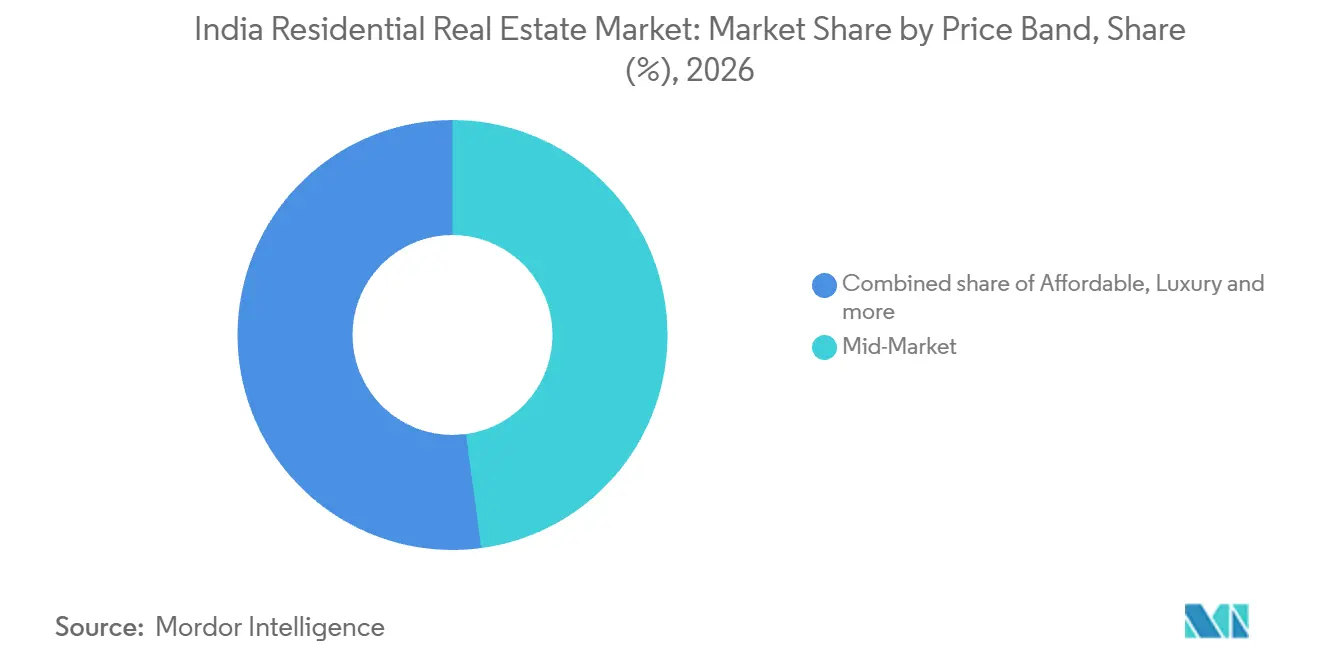
- 価格帯別では、ミッドマーケット住宅が2026年のインド住宅不動産市場規模の47.86%のシェアを占め、アフォーダブル住宅は2027年~2032年にかけてCAGR 10%で最も速い成長が予測されています。
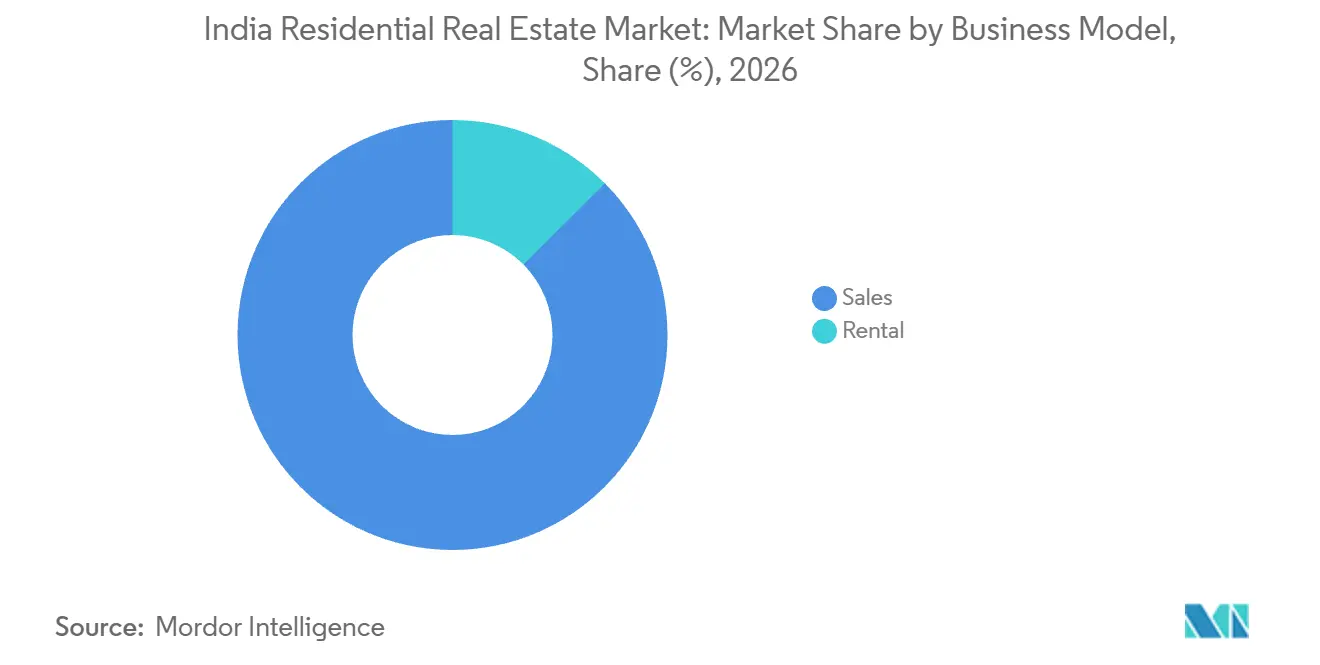
- ビジネスモデル別では、販売が2026年の市場価値の87.45%のシェアでトップとなり、賃貸は2027年~2032年にかけてCAGR 10.3%で最も速い成長セグメントとなる見込みです。
- 販売形態別では、新築住宅が2026年の市場価値の63.43%を占め、中古住宅の再販は2027年~2032年にかけてCAGR 10.2%で最も速い成長が予測されています。
- 地域別では、ムンバイが2026年の市場価値の14.72%を占める最大都市であり、ハイデラバードは2027年~2032年にかけてCAGR 10.35%で最も速い成長が予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 2025年第1四半期からのインド準備銀行利下げサイクルがティア1都市全体の住宅ローン負担能力を再活性化 | +4.5% | 全国 | 短期(2年以内) |
| 2025年連邦予算「グリーンホーム」税控除が持続可能な住宅ユニットの発売を加速 | +0.5% | 全国 | 中期(2~4年) |
| ティア2ハブへのIT・GCC拡大が新たな住宅コリドーを開放 | +3.2% | コインバトールおよび近隣住宅コリドー | 中期(2~4年) |
| 「全国民への住宅」目標の進展が潜在的なアフォーダブル需要を解放する可能性 | +2.8% | ウッタル・プラデーシュ州、ビハール州、テランガーナ州、西ベンガル州、グジャラート州 | 中期(2~4年) |
| APIベースの全国土地記録デジタル化が海外在住インド人のデューデリジェンス期間を短縮する可能性 | +0.4% | 全国 | 中期(2~4年) |
| 分割所有・REITライトプラットフォームがミレニアル世代の資本をプレミアムプロジェクトに引き込む | +0.2% | ベンガルールのサルジャプール・ロードおよびホスール・ロード | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
2025年第1四半期からのインド準備銀行利下げサイクルがティア1都市全体の住宅ローン負担能力を再活性化
住宅ローン金利の低下は、月々の返済上限を引き上げることなく、世帯の借入能力を拡大できます。インド準備銀行は、新規ルピー建て住宅ローンに対するスケジュール商業銀行の加重平均金利が2025年2月の8.7%から2026年2月には7.61%に低下したと報告しました。インド国立銀行は、インド準備銀行のレポレート引き下げを受け、2025年2月15日付で住宅ローン金利を25ベーシスポイント引き下げ8.25%としました。適格な購入者にとって、この時期の緩和措置は、一定の返済上限で賄える金額を増加させ、住宅購入能力を強化しました。
2025年連邦予算「グリーンホーム」控除が持続可能な住宅ユニットの発売を加速
グリーンホーム控除は、適格な購入者にとってその価値が住宅の追加コストの一部を相殺する場合にのみ需要を強化します。控除を申請できる世帯にとって、関連する比較は税節約後の購入価格と代替住宅の価格となります。このメカニズムにより、デベロッパーは購入者にコスト差全額を負担させることなく、より持続可能なユニットを供給する余地が生まれます。この恩恵は、適格性、利用可能な税控除、および世帯が購入を完了しやすくなる価格に依存します。したがって、持続可能な住宅の発売は、グリーン認定の存在だけでなく、購入者の実質的な取引コストに応じて反応することになります。
ティア2ハブへのIT・GCC拡大が新たな住宅コリドーを開放
新しいエンジニアリング職場周辺の住宅需要は通勤圏に依存しており、小規模な雇用ハブに住宅拡大への特定のルートを与えます。2026年9月のEY-CIIレポートは、2026年にコインバトールに75のグローバル・ケイパビリティ・センター(GCC)があると集計しました。ミラクロンは2026年7月20日、60名以上のエンジニアからなる成長チームのために専用施設でコインバトール初のGCCを開設しました。[1] このような職場の追加は、世帯に雇用に基づく立地選択の理由を与えることで、近隣の住宅需要を支援できます。デベロッパーはコインバトールのアクセスしやすい職場に住宅用地を合わせ、定義された雇用圏を中心に住宅供給を集中させることができます。
「全国民への住宅」目標の進展が潜在的なアフォーダブル需要を解放する可能性
住宅支援は、自力では住宅取引を賄えない世帯に購入ルートを提供できます。住宅・都市問題省(MoHUA)は2026年10月16日、プラダン・マントリ・アワス・ヨジャナ・アーバン2.0(PMAY-U 2.0)の追加住宅を193,000戸以上承認しました。この承認後、同スキームの累計承認数は208万戸に達しました。承認は、受益者主導の建設および官民連携アフォーダブル住宅(AHP)を通じて、11州の適格な都市部の経済的弱者層世帯を対象としています。AHPルートにより、受益者は公共または民間の住宅プロジェクトで住宅を購入できます。デベロッパーにとって、AHPルートは支援を住宅購入に結びつけるため、販売ポテンシャルはプログラムの購入連動部分が取引に転換されるかどうかにかかっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 既存のキャピタルゲイン付加税が短期的な住み替えを抑制 | -0.7% | 全国 | 短期(2年以内) |
| 周辺マイクロマーケットの在庫過剰(グレーター・ノイダ・ウェスト、イェラハンカ)が価格上昇を抑制 | -0.6% | グレーター・ノイダ・ウェストおよびイェラハンカ | 中期(2~4年) |
| インフラ大型プロジェクトへの熟練建設労働者の流出が住宅完工を遅延 | -0.5% | 全国 | 中期(2~4年) |
| 証券取引委員会のBRSRコアESGコンプライアンスコストが中規模デベロッパーの利益率を圧迫 | -0.3% | 全国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
既存のキャピタルゲイン付加税が短期的な住み替えを抑制
早期の住み替えを検討している住宅所有者は、代替住宅のコストを、表面上の値上がり益ではなく、税引き後の売却収入と比較する必要があります。インドでは、土地・建物が長期資本資産として認定されるために24ヶ月の保有期間が設けられています。2024年7月以降のインドの税制における譲渡については、上場有価証券以外の短期資産からの利益は通常税率で課税され、適用される付加税およびセスが加算されます。[2] 影響を受ける売主にとって、この税負担は既存物件が値上がりしていても、より広い住宅への住み替えに利用できる資産を減少させる可能性があります。これにより、短期保有後の住み替えは追加貯蓄への依存度が高まります。なぜなら、売却価格が高くても、住み替えに十分な利用可能な資産が得られるとは限らないからです。
周辺マイクロマーケットの在庫過剰(グレーター・ノイダ・ウェスト、イェラハンカ)が価格上昇を抑制
多くの類似した周辺住宅が同じ購入者を競い合う場合、追加在庫は売主の価格引き上げ能力を弱める可能性があります。グレーター・ノイダ・ウェストまたはイェラハンカでは、関連する制約は実用的な通勤圏内の競合住宅の数となります。類似した近隣住宅に代替できる購入者は、デベロッパーが取引を遅らせることなく希望価格を引き上げる余地を狭めます。この影響は、他のプロジェクト義務が継続する中で未販売住宅が開発資本を拘束する場合に特にコストがかかります。このような余剰に直面するデベロッパーにとって、残る選択肢は資本回収の遅延を受け入れるか、売却を確保するために低い価格を受け入れるかです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物件タイプ別:
アパートの規模とプロジェクト固有のヴィラ需要アパート・コンドミニアムは2026年のインド住宅不動産市場規模の64.96%のシェアを占め、最大セグメントとなりました。Embassy Developmentsは、ノース・ベンガルールのEmbassy Greenshoreアパートプロジェクトが2026年10月5日までに完売したと報告しました。2025年12月の第1フェーズ発売は、878戸・2フェーズのプロジェクト内の700戸で構成されていました。大規模なフェーズ発売から完売報告への進展は、相当規模のアパート供給を吸収するプロジェクト固有の能力を示しています。供給者にとって、共同開発はユニットレベルの繰り返し取引のプラットフォームを提供し、発売規模はプロジェクト固有の購入者需要の深さによって支えられています。
ヴィラ・一戸建て住宅は最も成長の速いセグメントであり、2027年~2032年にかけてCAGR 10.12%が予測されています。Century Real EstateのFerie Villas(ノース・ベンガルールのイェラハンカ・ドッダバッラプラ・ロード沿いのCentury Wintersun内)は2025年4月1日までに完全予約となりました。このプロジェクトレベルの結果は、ヴィラデベロッパーに特定の住宅提供と立地に結びついた需要シグナルを与えます。この形式では、提案は個別の一戸建て住宅を中心としているため、拡大は適切な開発用地とその製品を合わせることに依存します。したがって、供給を拡大するには実行可能な地域プロジェクトの連続が必要であり、各用地は供給者がその形式を繰り返し可能な販売源として扱う前に独自の購入者反応を必要とします。

価格帯別:
ミッドマーケットの深度とアフォーダブル配分の制約ミッドマーケット住宅は2026年のインド住宅不動産市場シェアの47.86%を占め、最大セグメントとなりました。Ajmera Realty & Infra India Ltd.は、2026年6月30日時点でベンガルールのLugaanoおよびFlorenzaプロジェクトにおいて、260,288平方フィートのカーペットエリアのうち257,699平方フィートの累計販売を報告しました。デベロッパーはこれらのプロジェクトをミッドマーケットポートフォリオとして位置づけ、70%の所有権を保有しており、報告されたエリアはプロジェクト全体をカバーしていました。完成により、残りの住宅は建設前のコミットメントとは異なる提案を持つことになります。なぜなら、購入者は既存の開発を評価できるからです。これらの完成プロジェクト全体でのほぼ完全な販売実績は、Ajmeraのミッドマーケット購入者基盤の深さを示しており、同じ開発からのさらなる販売の余地は限られています。
アフォーダブル住宅は最も成長の速いセグメントであり、2027年~2032年にかけてCAGR 10%が予測されています。マハラシュトラ州住宅・地域開発局のプネー委員会は、2026年2月10日にプネーおよびマハラシュトラ州の他の地区で4,186戸のアフォーダブル住宅ユニットの販売抽選を完了し、215,965名の適格申請者がいました。このような限定的な配分プロセスにより、世帯が物件購入を完了する前に、適格な購入者の関心を可視化できます。購入者の参加は利用可能な配分を超える可能性がありますが、即座に住宅取引の増加をもたらすわけではありません。したがって、配分可能な住宅の供給と、配分を購入に転換する能力が、申請者プールだけよりも商業的なペースをより直接的に決定します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ビジネスモデル別:
販売コミットメントと賃貸運営販売はビジネスモデル別で最大セグメントであり、2026年の市場価値の87.45%のシェアを占めました。Godrej Propertiesは、2026年3月終了のFY26において、インドで17,513戸に関連する販売予約を報告し、予約数量は前年比5%増加しました。各販売は住宅の購入価値に関わるものであり、このモデルに住宅リース支払いの流れとは異なる資本回収パターンを与えます。したがって、Godrej Propertiesの予約は、開発資本を回収する完成した住宅取引に転換される場合にのみ商業的に重要となります。
賃貸はビジネスモデル別で最も成長の速いセグメントであり、2027年~2032年にかけてCAGR 10.3%が予測されています。2026年2月2日時点で、MoHUAは83,298戸が承認されたプログラムのうち、住宅および寮宿泊施設を含む可能性のあるモデル2アフォーダブル賃貸住宅複合施設の完成ユニットが36,450戸に達したと報告しました。公共および民間事業者がこれらのユニットを都市部の貧困世帯、産業従業員、その他の適格グループのために建設・運営・維持管理しています。完成した供給はオペレーターがテナントを求める基盤を作りますが、収益は時間をかけてリースが賃を生み出すことに依存します。オペレーターは持続可能な賃料収入と入居率および維持管理を一致させる必要があるため、その責任は住宅の完成から継続的な居住利用の管理にまで及びます。
販売形態別:
調整された新規供給と中古住宅のマッチング新築住宅は販売形態別で最大セグメントであり、2026年の市場価値の63.43%のシェアを占めました。Prestige Estates ProjectsはFY26の住宅セグメントで11,692戸の販売を報告しました。デベロッパーはプロジェクト内のユニット構成を形成し、発売を順序立てることができ、個々の住宅所有者が開始する個別取引とは異なる調整された供給対応を可能にします。規模の優位性は、プロジェクト全体の住宅提供の構成とタイミングを管理することにあり、供給の意思決定を意図した購入者グループと開発の実行能力に合わせて整理できます。
中古住宅の再販は販売形態別で最も成長の速いセグメントであり、2027年~2032年にかけてCAGR 10.2%が予測されています。Liases Forasによるインスペクター・ジェネラル・オブ・レジストレーションデータの分析では、2026年1月から9月にかけてマハラシュトラ州市場全体で124,379件の再販登録が集計されました。この登録数量は、新規建設を待たずに購入者にサービスを提供できる既存ストックを通じた取引チャネルを示しています。供給は個々の所有者が売却を決定することに依存しており、ブローカーは特定の立地と状態を求める購入者と利用可能な住宅をマッチングさせる必要があります。これらの所有者保有住宅を取引に持ち込むことで、再販は建設済み住宅ストックの回転を通じて拡大する余地があります。
地域分析
ムンバイ住宅不動産市場
ムンバイは2026年のインド住宅不動産市場規模の14.72%のシェアを占め、都市市場をリードしました。2025年7月25日、DLF Ltd.の完全子会社であるDLF Home Developers Ltd.は、アンデリー・ウェストのThe WestparkのPhase 1が完全に完売したと報告しました。その子会社はTrident Realtyと4タワーフェーズでパートナーシップを組み、416戸の住宅で構成され、1週間以内に完売しました。2タワーではなく4タワー全てを発売することで、購入者需要をより大きな地域供給に転換しました。
ハイデラバード住宅不動産市場
ハイデラバードは最も成長の速い都市であり、2027年~2032年にかけてCAGR 10.35%が予測されています。Prestige Estates Projectsは2026年4月から9月にかけて、ハイデラバードで全社の住宅プレセールスの32%を記録しました。Knight Frank Indiaは、デベロッパーが2026年1月から9月にかけてハイデラバードで32,577戸の住宅ユニットを発売し、前年比6%増加したと報告しました。同社の評価では、これらの月間の住宅販売数は29,125戸で、2025年1月から9月比で2%増加したとも集計されました。より大きな発売パイプラインはハイデラバードの住宅供給を広げる可能性がありますが、販売成長の鈍化により、その供給を購入に転換することがデベロッパーの拡大における主要な制約となっています。
民間開発の例としては、三井不動産の2026年2月のベンガルールのホワイトフィールド・メトロ・コリドーにおけるMahindra Lifespace Developersとのパートナーシップ決定、および2026年3月31日時点でのGodrej Propertiesのプネーにおける16プロジェクトポートフォリオが挙げられます。Mahindra Lifespacesは2026年9月1日にチェンナイのMahindra Lakewoods Phase IVを発売し、Ambuja Neotiaは2026年7月15日にコルカタの最初のUrvisha戸建てを引き渡しました。一方、公共チャネルは購入者の適格性を制限しており、デリー開発局のKarmayogi Awaas Yojana 2025(デリー首都圏のナレーラ向け先着順スキーム)は指定された政府・公共部門機関の現職および退職職員を対象としています。アーメダバードおよびガンディーナガルのPMAY-U AHP住宅(都市部の貧困世帯向け)は2026年3月31日に開所式が行われ、インドその他のコインバトールでは2025年9月9日までにPMAY-U完工が記録されました。したがって、供給者は民間プロジェクトでは立地ベースの販売、公共住宅チャネルでは適格性ベースのアクセスという状況に直面しています。
規制の枠組みと見通し
この比較は、対象となる住宅プロジェクトを販売するプロモーターの観点から選択された管轄区域を検討しています。インドのRERA(不動産規制・開発法)の枠組みでは、広告、マーケティング、予約、または販売の前に登録が必要であり、プロジェクトの詳細と承認の開示も求められています。また、住宅購入者からの受領金の70%を土地・建設コストに充てることを制限しており、収集資金の使途をプロジェクトの資金調達構造の一部としています。マハラシュトラ州の登録段階での銀行申告は、そのプロジェクト口座規律に特定の行政手続きを追加しています。
規制テーブル
| 決定要因 | インド | マハラシュトラ州 |
|---|---|---|
| 主要機関 | 関連する州または連邦直轄地の不動産規制当局 | マハラシュトラ州不動産規制局(MahaRERA) |
| 主要な手段または指 | RERA登録、開示、および別口座義務 | 命令34/2022の銀行申告;提案されているサードパーティ品質検査の枠組み |
| 商業的効果 | 登録はマーケティングおよび予約に先行;住宅購入者受領金の70%が土地・建設に充当 | 登録時の申告および銀行詳細;提案されている検査によりプロジェクト品質レビューが追加される |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来的な方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
対象プロモーターにとって、全国評価は定義された登録ルートと購入者資金の使途制限のバランスを取っています。2026年7月30日、MoHUAはRERA実施、標準業務手順、および必要な改正に関する前年の協議を報告し、起草済み、採択済み、または予定された改正は特定されませんでした。マハラシュトラ州の評価は、プロモーターがプロジェクト受領金を許可された用途に合わせることを要求する登録段階の申告と口座規律を反映しています。命令34/2022の口座義務はマハラシュトラ州の運用基盤として残っており、建設進捗、引き渡し前、および是正確認のための3段階検査提案には発表された採択日がないため、プロモーターへの商業的効果は変わらないままです。
バリューチェーンの段階
バリューチェーンは、プロジェクトの起案、建設の実施、および住宅販売を比較し、各供給者が収益を得てどこで実行リスクを負うかを示しています。Godrej PropertiesはFY2024-25レポートで、土地所有者との開発・プロジェクト管理契約について説明しており、プロジェクト収益は取引価格で測定され、発生主義で認識されています。ラーセン・アンド・トゥブロの2026年7月の受注は、ムンバイの再開発のための各120メートルの高さの26棟の住宅タワーの設計・建設をカバーしていました。Godrej Propertiesの土地所有者契約は開発・プロジェクト管理収益を生み出し、ラーセン・アンド・トゥブロのターンキー役割は建設契約収益を得ており、価値を獲得する異なる方法を示しています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| プロジェクトの起案と開発管理 | Godrej Propertiesなどのデベロッパーおよびプロジェクトマネージャー | 取引価格で測定された開発・プロジェクト管理収益 | 土地所有者契約とプロジェクトの責任の整合 | 実行リソースをコミットする前に開発権、スコープ、および支払いマイルストーンを定義する |
| 住宅建設の実施 | ラーセン・アンド・トゥブロなどのターンキー建設請負業者 | 建設契約収益 | 設計、構造工事、仕上げ、および電気機械設備の引き渡しの調整 | ラーセン・アンド・トゥブロは2026年7月にこのプロジェクトのスケジュールを満たすために大型壁パネルプレキャスト建設の計画を発表 |
| 住宅販売 | DLF Ltdなどの住宅デベロッパーおよび売主 | 住宅ユニット販売収益 | 開発支出を住宅取引に転換すること | 取引完了前に拘束される資本を制限するために、フェーズ販売コミットメントと引き渡し支出を調整する |
| 情報源: Mordor Intelligence | ||||
ラーセン・アンド・トゥブロが提案するプレキャスト工法は、建設の一部をコンポーネント製造と現場組立に移行させるため、これらの活動間の調整が2026年7月のスケジュール対応を推進します。このような工法は建設作業の組織化方法を変える可能性がありますが、住宅デベロッパーの収益は依然として住宅を販売収益に転換することに依存しています。開発ミットメントと建設能力のより強固な統合は、ある段階での収益が次の段階への管理されていない引き継ぎに依存するリスクを軽減できます。
競合環境
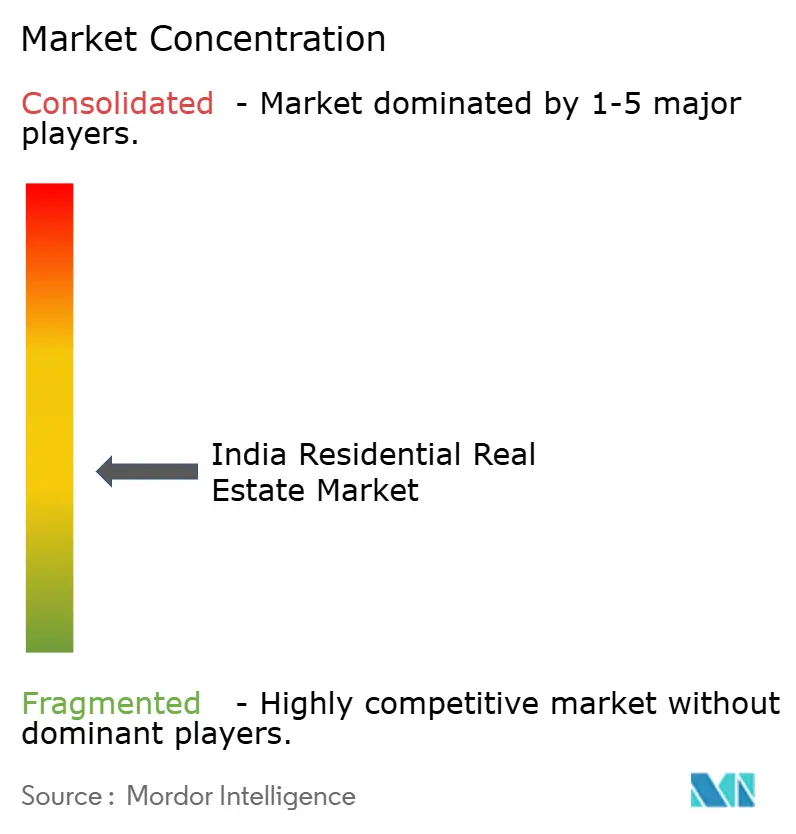
競争は、広範なデベロッパー群と、複数の地域住宅市場を同時に追求できるブランド企業を組み合わせています。主要参加者にはGodrej Properties、Prestige Estates Projects、DLF Ltd、Phoenix Mills、L&T Realtyが含まれており、競争力は特定のプロジェクトと立地、および企業規模に依存しています。Godrej Propertiesはインド全土で住宅プロジェクトを開発しており、15以上の都市での開発フットプリントを説明しています。この広さは地域の需要状況全体にリスクを分散できますが、各プロジェクトは個別に購入者のコミットメントを獲得する必要があり、特定の地域により密接に合った住宅提供を持つ競合他社に余地を残しています。
発売段階の需要と建設資金は、大規模プロジェクトを実行する住宅デベロッパーにとって異なる競争上の試練を生み出します。DLFは、グルガオンのPrivana Northの住宅プロジェクトで2025年6月の発売から1週間以内に予約を報告しました。これらの予約はプロジェクトの購入者コミットメントを確立し、供給者に実行を順序立てる基盤を与えますが、建設に利用可能な金額は回収額とその他の資金調達に依存します。予約は回収ではないため、発売結果はプロジェクトへの購入者需要を示しますが、建設に利用可能な現金を示すものではありません。
完成した引き渡しは、予約を引き付ける能力を補完する実行の別の指標を提供します。L&T RealtyはFY26にナビムンバイ、ムンバイ、ベンガルールのプロジェクトで1,000戸の住宅ユニットを引き渡しました。この引き渡し実績は、建設調整と占有のタイミングを、住宅の設計と立地と並んで競争の商業的に重要な側面にします。RERA登録は広告、マーケティング、予約、または販売に先行する必要があるため、挑戦者は購入者を競うために登録済みプロジェクトが必要であり、その要件をすでに満たしているデベロッパーに有利です。結果として生じる競争の方向性は、販売コミットメントと引き渡し可能な住宅を結びつけるデベロッパーを優遇し、購入者が購入に同意するものと供給者が引き渡せるものとのギャップを縮小します。
インド住宅用不動産業界リーダー
-
Godrej Properties
-
Prestige Estates Projects
-
DLF Ltd
-
Phoenix Mills
-
L&T Realty
- 注:主要企業の掲載順は順位を示すものではありません。
インドの住宅用不動産市場 このレポートでカバーされる企業
- DLF Ltd
- Godrej Properties
- Prestige Estates Projects
- Brigade Enterprises
- Sobha Ltd
- Oberoi Realty
- L&T Realty
- Phoenix Mills
- Mahindra Lifespace Developers
- Puravankara Ltd
- Kolte-Patil Developers
- Sunteck Realty
- Lodha Group (Lodha Developers)
- Embassy Developments
- NBCC (India)
- Omaxe Ltd
- Ansal Properties & Infrastructure
- Bharti Realty
- Total Environment
- Casagrand Builders
市場参加者にとっての主要な機会
この比較は、アフォーダブルな住宅所有と新規賃貸供給へのルートを検討し、販売収益と長期的な賃料回収を区別しています。PMAY-U 2.0は、民間デベロッパーの官民連携プロジェクトを自社の担保なし土地で許可しており、混合プロジェクトでは少なくとも25%の経済的弱者層(EWS)ユニットが必要で、インセンティブのためには少なくとも100戸の住宅が必要です。[3] したがって、ユニット構成が混合プロジェクトがインセンティブの対象となるかどうかを決定します。
市場機会テーブル
| 機会 | 今なぜか | 購入者・リードセグメント | 推奨される戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 専用アフォーダブル所有プロジェクト | 2026年スキーム手続きにおける官民連携アフォーダブル住宅ルート | 適格なEWS住宅購入者 | スキームの条件と承認に従い、自社の担保なし土地に専用EWSプロジェクトを提案する | 適切な土地の確保と引き渡しコストを適格購入者に合わせること | 適格な土地保有民間デベロッパーおよびEWS購入者 |
| 混合所得住宅開発 | 適格な混合プロジェクトは適用される州の規則に基づき残りのユニットを公開市場で販売できる | EWS世帯および公開市場の住宅購入者 | 承認を求める前に適格なユニット構成を設計する | 必要なアフォーダブル配分とプロジェクト収益のバランスを取ること | 適格な民間デベロッパーおよび両購入者グループ |
| 新規アフォーダブル賃貸住宅 | MoHUAは2026年7月27日に公共および民間の賃貸住宅提案に関する関心表明を報告 | アフォーダブルな住宅リースを求める世帯 | 適用されるスキームルートに基づき賃貸主導の供給戦略を策定する | 定期的な賃料収入を通じた開発資本の回収 | 適格な公共および民間住宅提案者 |
| 情報源: Mordor Intelligence | |||||
最も明確な機会は、住宅構成がすべてのユニットにインセンティブを頼ることなくスキームの条件を満たせる、土地準備済みのアフォーダブルプロジェクトです。決定は、許可された公開市場部分が開発コストのシェアを負担できる一方で、適格住宅がアフォーダブルなままでいられるかどうかにかかっています。賃貸主導のプロジェクトは定期的な賃料を通じて資本を回収するため、その資金調達は住宅を販売するプロジェクトよりも長い運営フェーズを支援する必要があります。
最近の産業開発事情 インドの住宅用不動産市場
- 2026年10月:住宅・都市問題省は10月16日にPMAY-U 2.0の追加住宅を193,000戸以上承認し、同スキームの累計承認数を208万戸に引き上げました。
- 2026年10月:DLFは10月4日、グルガオンのセクター63にあるラグジュアリー・シニアリビングコミュニティThe Aurevaの172戸全てが売却されたと発表しました。
- 2026年9月:Mahindra Lifespacesは2026年9月1日にチェンナイのMahindra LakewoodsのPhase IVのプレミアム住宅を発売しました。
インドの住宅用不動産市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インド住宅不動産市場は、インドにおける住宅販売および賃貸の年間価値を測定します。法的に住宅用途として指定されたエリアにおける個人居住目的の住宅取引を対象としています。
対象外:インフォーマルな自己建設住宅、インド国外に所在する住宅セカンドホーム投資、商業用不動産、および土地のみの販売は除外されます。
セグメンテーションの概要
- 物件タイプ別
- アパートおよびコンドミニアム
- ヴィラおよび戸建住宅
- 価格帯別
- 手頃価格帯
- ミッドマーケット
- ラグジュアリー
- ビジネスモデル別
- 販売
- 賃貸
- 販売形態別
- 一次取引(新築)
- 二次取引(既存住宅の再販)
- 地域別
- ベンガルール
- ムンバイ
- デリー首都圏
- ハイデラバード
- プネー
- チェンナイ
- アーメダバード
- コルカタ
- インドその他
データソース、市場規模算定、および検証
デスクリサーチ
インド準備銀行の貸出金利シリーズは住宅ローン負担能力の評価に役立ち、国家住宅銀行のRESIDEXはインドの都市全体の住宅価格動向を追跡し、住宅・都市問題省のPMAY-U資料はアフォーダブルな所有および賃貸住宅チャネルを文書化しています。Liases Forasとの2025年レポートなど、CREDAIのインド住宅リリースは、より広範なインド市場全体の活動を把握するための一次市場の販売、価格帯、および都市指標を提供しています。
企業の財務報告書、投資家向けプレゼンテーション、規制上の開示、および信頼できるインドのビジネス報道は、公開市場指標との相互確認のための発売、予約、完工、および賃貸運営シグナルを追加できます。これらの例は網羅的ではなく、さらなるソースが収集、検証、および明確化に役立てられます。
一次インタビューおよびサーベイ
インドに特化した住宅デベロッパー、ブローカー、住宅金融専門家、家主、および不動産アドバイザーとのインタビューおよび構造化サーベイにより、取引タイミング、地域の価格・賃料パターン、および予約、完成した販売、リースの違いが明確になります。機能リーダーおよびマネージャーは、物件タイプ、価格帯、販売対賃貸、新築対再販、および都市カバレッジに関する二次ソースの前提条件をテストでき、上級回答者は資金調達、供給、および購入者活動の変化を説明できます。回答または公開記録にギャップが残る場合、アナリストは独立した指標と代表的な都市サンプルを比較し、関連する回答者から的を絞ったフォローアップを求めます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:15% | |
| 中位層:50% | 機能・ユニットリーダー:35% | |
| 小規模プレイヤー:20% | マネージャー:50% |
市場規模算定と予測
アナリストはインドの住宅活動のトップダウンビューから住宅販売および住宅賃料の全国年間価値を推定し、サンプリングされた成約取引または代表的な価格を乗じた検証済み販売量を使用したボトムアップチェックで選択された都市と物件タイプをテストします。住宅販売・完工指標、住宅価格指数、住宅ローン金利と世帯購買条件、新規供給、および利用可能な賃料・入居率証拠がモデルに反映されます。取引量と価格が販売価値を設定し、入居済み賃貸ストックと賃料水準がリース価値を反映します。アパートおよび一戸建て住宅取引、アフォーダブル・ミッドマーケット・ラグジュアリー価格、一次・再販チャネル、賃貸活動、および都市市場に関する証拠がセグメントシェアを支援し、各住宅取引は適用される分類に一度割り当てられます。これらの指標がインドの住宅境界に調整されると、多変量回帰が価値を予測し、シナリオ分析が負担能力、住宅供給、および賃貸の正式化に関する代替パスをテストします。代表的な都市サンプルと裏付けとなる公開シリーズが、あまり頻繁に報告されない賃貸・立地指標を支援し、関連する専門家が観察されていない事実として未裏付けの入力を扱うことなく変数の前提条件と予測の妥当性をレビューします。
データ検証と更新サイクル
公式の住宅、貸出、価格、およびプログラムデータは、デベロッパーの開示、市場レポート、報道、および的を絞った一次証拠と三角測量され、各項目はインドにおける住宅販売または住宅リースを表すことが確認されます。アナリストは価格、取引、セグメントシェア、都市合計の異常な変化、および独立した推定値間の差異を調査し、ソースまたは単位の不一致を解決し、定義、日付、または地域の条件が不明確な場合は関連する回答者からフォローアップを取得します。第2のアナリストがソースの追跡可能性、計算、境界処理、および予測ロジックを承認前にレビューします。データセットは年次で更新され、重要な政策または市場イベント後にサイクル間で再検討され、新たな納品前レビューで再確認されます。
Mordor Intelligenceのインド住宅不動産市場規模と他の公表推定値との比較
インド住宅不動産市場は、インドにおける住宅販売および賃貸の年間価値を測定します。住宅販売・完工指標、住宅価格指数、住宅ローン金利と世帯購買条件、新規供給、および利用可能な賃料・入居率証拠がモデルに反映されます。
主要なギャップドライバーは、一貫した取引境界、市場固有の需要インプット、および調査全体にわたる相互確認を通じて対処されています。公式の住宅、貸出、価格、およびプログラムデータは、デベロッパーの開示、市場レポート、報道、および的を絞った一次証拠と三角測量され、各項目はインドにおける住宅販売または住宅リースを表すことが確認されます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4,819億米ドル(2027年) | |
| グローバルコンサルタンシーA | 3,435.3億米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年値4,819億米ドルを2年後に28.7%下回っています。報告された収益推定値は以前の測定年と販売・賃貸取引の提示を使用しています。 |
| 地域コンサルタンシーB | 3,990億米ドル(2024年) | 2024年のベースでは、この推定値は本レポートの2027年値4,819億米ドルを3年後に17.2%下回っています。この推定値は以前のベース年を使用しており、物件の分類には住宅境界を超えた区画または土地区画も含まれています。 |
Mordor Intelligenceは推定値を調査の定義された対象範囲と需要モデルに結びつけています。公式の住宅、貸出、価格、およびプログラムデータは、デベロッパーの開示、市場レポート、報道、および的を絞った一次証拠と三角測量され、各項目はインドにおける住宅販売または住宅リースを表すことが確認されます。
レポートで回答される主要な質問
インド住宅不動産市場の規模と成長見通しは?
規模は2026年の4,385億米ドルから2027年には4,819億米ドル、2032年までに7,572億米ドルに増加すると予想されており、2027年~2032年にかけてCAGR 9.46%となります。
インドの住宅需要を支えているものは何ですか?
住宅ローン金利の低下により、2026年初頭にかけて購入者の負担能力が拡大しました。インド準備銀行は、新規ルピー建て住宅ローンに対するスケジュール商業銀行の加重平均金利が2025年2月の8.7%から2026年2月には7.61%に低下したと報告しました。
インドの住宅取引でリードしている物件タイプはどれですか?
アパート・コンドミニアムが最大の物件タイプであり、2026年の市場価値の64.96%を占めました。
インドの主要な住宅デベロッパーは誰ですか?
主要参加者にはGodrej Properties、Prestige Estates Projects、DLF Ltd、Phoenix Mills、L&T Realtyが含まれます。
インドにおける住み替えの見通しを制約するものは何ですか?
インドでは、土地・建物が長期資本資産として認定されるために24ヶ月の保有期間が設けられています。影響を受ける売主にとって、適用される税金、付加税、およびセスが代替住宅のために利用可能な資産を減少させる可能性があります。
インドの住宅セクターをリードしている都市はどこですか?
ムンバイは2026年の市場価値の14.72%を占め、都市市場をリードしており、ハイデラバードは2027年~2032年にかけてCAGR 10.35%で最も速い成長が予測されています。