
Mordor Intelligenceによるインド商業用不動産市場分析
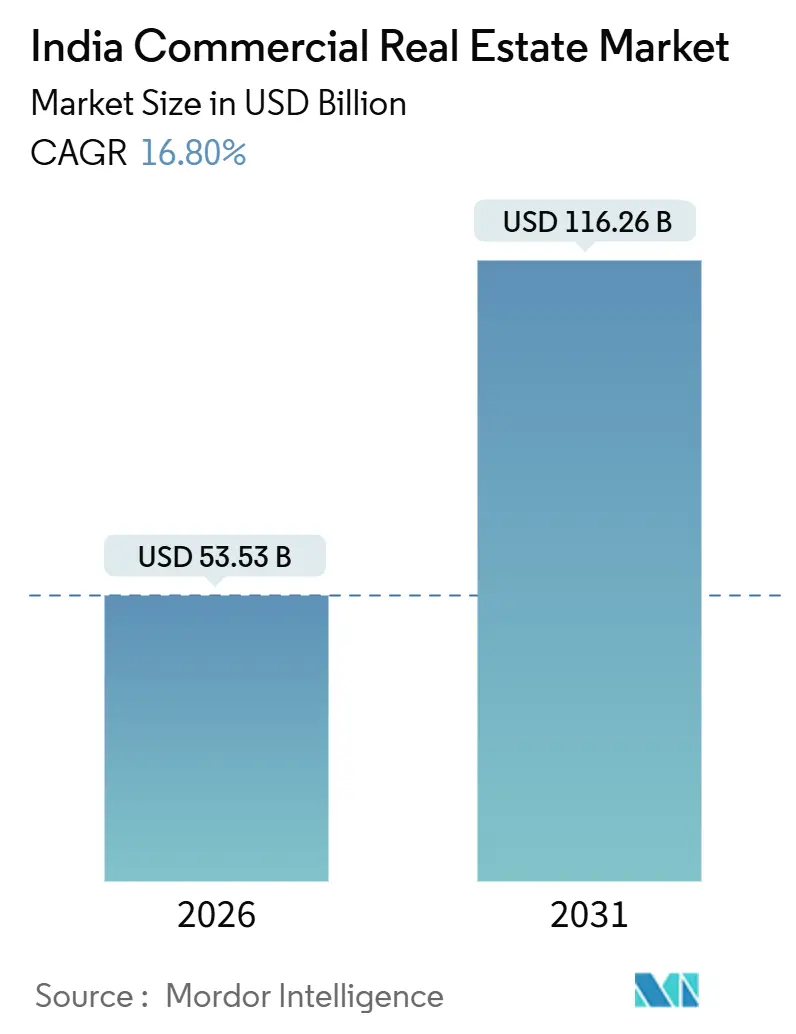
インド商業用不動産市場規模は、2026年の53.53 ビリオン 米ドルから2027年には62.52 ビリオン 米ドルに増加し、2032年までに133.3 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけて16.35%のCAGRで成長します。
インドでは、ケイパビリティセンターの拡大とオンライフルフィルメントが、オフィスキャンパスと物流施設への需要を事業テナントの業務拠点と結びつけています。デベロッパーは、拡張ニーズに対応できる近隣のオフィスキャパシティを通じて競争力を高めることができます。より広範な国内機関投資チャネルが資産移転を支援できる一方、竣工に連動した借り換え条件はデベロッパーの既存債務へのエクスポージャーを長引かせる可能性があります。GCCが集積し物流需要の高い立地において、認証取得済みで入居可能な建物を保有するデベロッパーは、テナントへのサービス提供と、REITを通じた特別目的事業体の信用ファシリティに対する銀行融資の借り換えの竣工条件を満たすうえで、より強固な立場にあります。
主要レポートのポイント
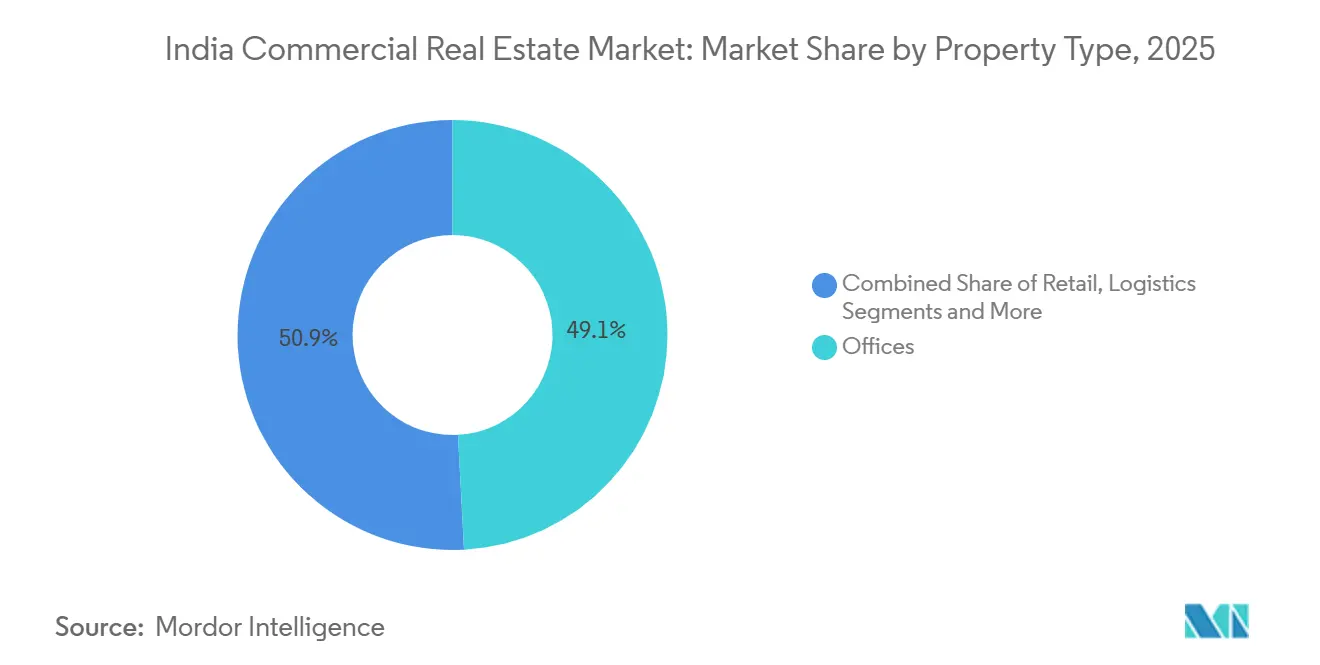
- 物件タイプ別では、オフィスが2026年のインド商業用不動産市場シェアの48.86%を占め、物流は2027年から2032年にかけて18.2%のCAGRで最も急成長するセグメントと予測されています。
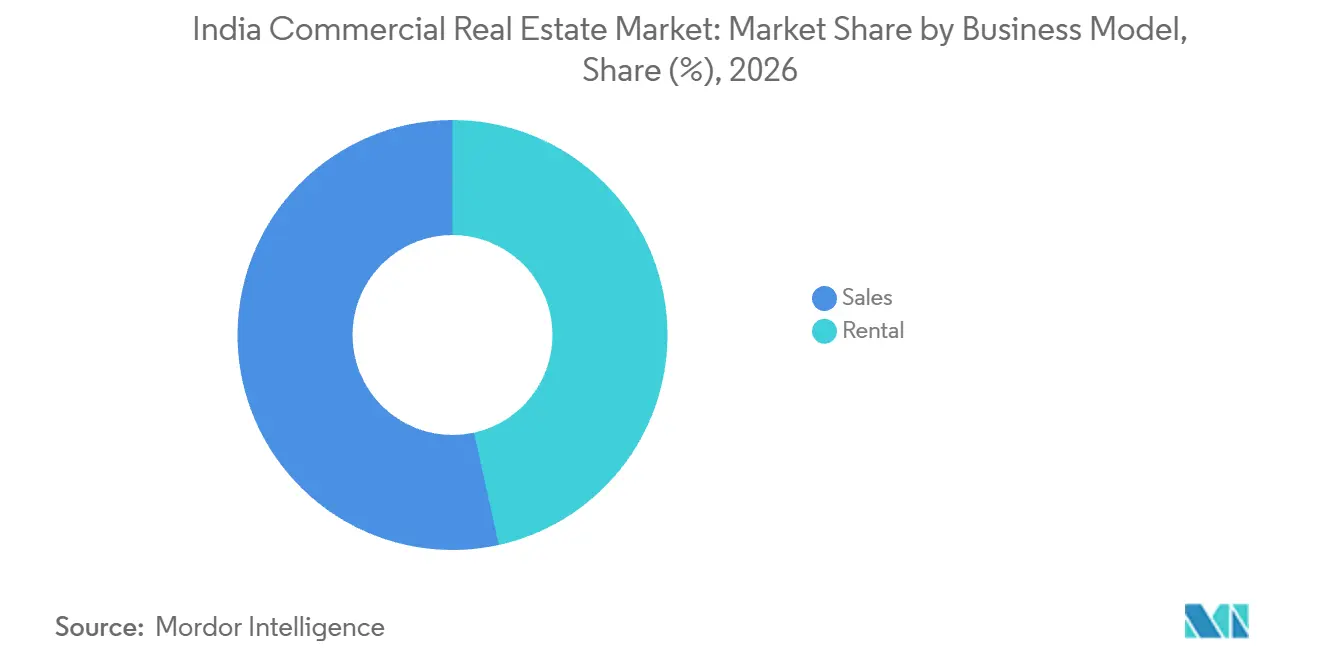
- ビジネスモデル別では、販売が2026年のインド商業用不動産市場規模の53.46%のシェアでリードし、賃貸は2027年から2032年にかけて18.1%のCAGRで最も急成長すると予測されています。
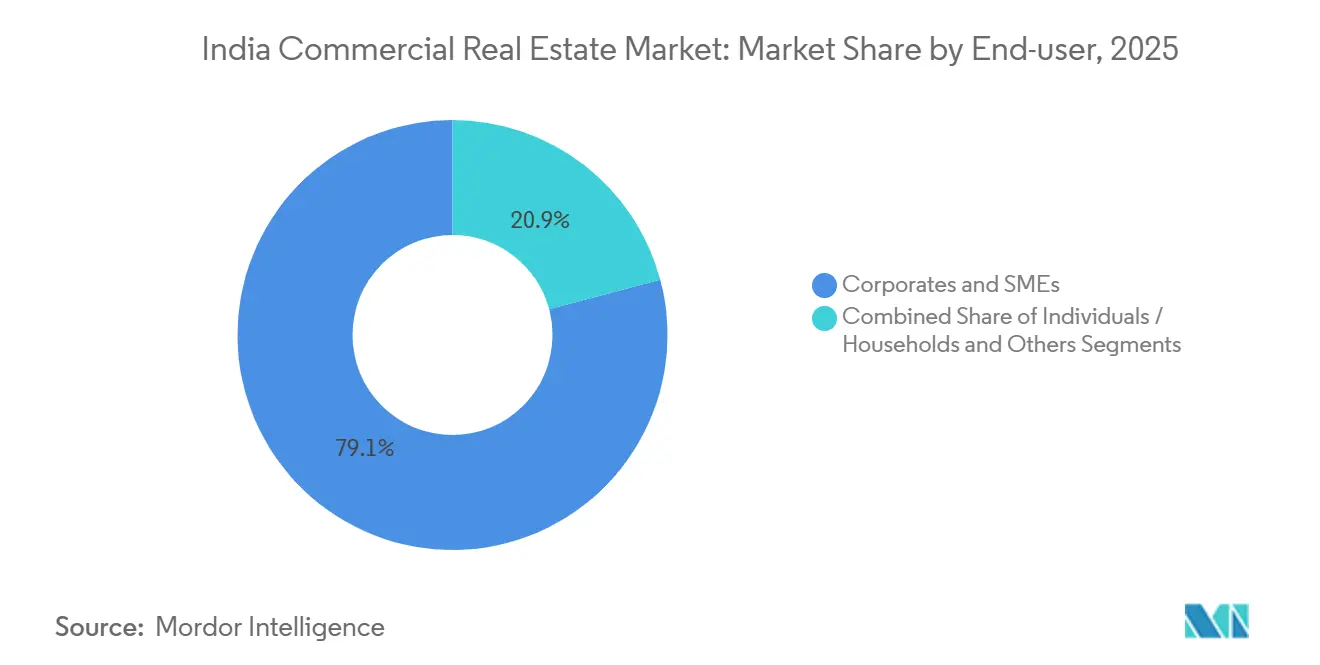
- エンドユーザー別では、法人・中小企業が2026年に78.99%のシェアでリードし、個人・世帯は2027年から2032年にかけて17.9%のCAGRで最も急成長すると予測されています。
- 地域別では、南部が2026年に41%のシェアでリードし、北部は2027年から2032年にかけて18.3%のCAGRで最も急成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI主導のGCC拡大によるグレードAのITオフィス需要の増加 | +5.8% | 全国 | 短期(2年以内) |
| Eコマースとクイックコマースの成長による大型都市型物流ハブの需要拡大 | +4.3% | 全国 | 短期(2年以内) |
| REITパイプラインの拡大と外国投資アクセスによる機関資本の解放 | +3.6% | 全国 | 中期(2年~4年) |
| 国家インフラプログラムによる接続性と土地価値の向上 | +3% | インド西部および南部 | 長期(4年以上) |
| データセンターのコロケーションとエッジコンピューティングキャンパスによる工業用地の転用 | +1.8% | ナビムンバイ、マハラシュトラ州 | 中期(2年~4年) |
| サステナビリティ連動リースとESG意識の高い入居者からのグリーン改修需要 | +1.4% | 全国 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
AI主導のGCC拡大によるグレードAのITオフィス需要の増加
キャンパスの連続性は、成長するグローバルケイパビリティセンター(GCC)にとって近隣のオフィスキャパシティを商業的に重要なものにする可能性があります。Colliersは、2026年上半期にGCCがインドの主要7都市でグレードAオフィスを1,660万平方フィートリースし、オフィスリース総量の46%を占めたと報告しました。2026年7月、Target IndiaはAIおよびエンジニアリング能力を拡大しながら、Embassy Manyata Business ParkのベンガルールにおけるEmbassy Manyata Business Parkの追加スペースについて契約を締結したと発表しました。同社は、建物の近接性がシングルキャンスの雰囲気を生み出すと述べました。同パーク内に近隣スペースを保有するオーナーは、他の同等の建物では満たせないシングルキャンパス要件に応えることができます。
Eコマースとクイックコマースの成長による大型都市型物流ハブの需要拡大
オンラインフルフィルメントは、大型倉庫と分散型ダークストアの両方のスケールで需要を生み出します。Eコマースの入居者は、2026年上半期にインドの主要8都市で20万平方フィートを超える工業・倉庫取引の30%以上を占めました。2026年6月30日時点で、Swiggy Instamart のアクティブなダークストアネットワークは131都市の1,171店舗にわたり490万平方フィート以上をカバーしていました。[1] このプラットフォームは同四半期中に28のダークストアを純増しました。これらのフォーマットは異なるスペース要件を生み出し、大型の連続施設とより分散した小規模な業務施設のネットワークを結びつけています。倉庫オーナーと都市型不動産オーナーは、同じフルフィルメントネットワークの異なる部分に対応でき、オンライン小売需要にさらされる商業施設の種類を広げています。
REITパイプラインの拡大と外国投資アクセスによる機関資本の解放
機関投資家のアクセスは、不動産投資信託(REIT)を通じて保有される商業用不動産の買い手基盤を広げることができます。Knowledge Realty Trustは2025年8月18日、インドの国立証券取引所とボンベイ証券取引所に、時価総額でインド最大のオフィスREITとして上場しました。2026年1月1日から、インド証券取引委員会はREITへの投資信託および特定投資ファンドの投資を株式関連商品として分類しました。2025年12月31日時点での債券スキームおよび特定投資ファンド戦略における既存保有分はグランドファザリングされ、資産運用会社は市場環境、流動性、投資家の利益を考慮した売却を検討するよう促されました。追加の上場オフィスビークルとより広範なファンド参加の組み合わせは、収益を生む資産のより深い取得チャネルを支援できます。その取得チャネルにより、商業用不動産オーナーは完成したオフィスから資本を解放し、その後の開発に充てることができます。
国家インフラプログラムによる接続性と土地価値の向上
交通アクセスの改善は、デベロッパーが建物キャパシティを追加する前に、商業的に利用可能な立地の選択肢を広げることができます。CREDAIとColliersは、高速道路、地下鉄、空港、地域鉄道の拡張をインドの中小都市や主要都市の周辺部における商業ハブと結びつけました。インド西部および南部の州では、2021年度から2025年度にかけての地下鉄、高速道路、産業回廊への投資が開発キャッチメントを拡大し、土地市場を解放しました。これにより、個々の敷地が回廊アクセスを利用可能な施設に転換できる場合に限り、商業活動が既存の中心地を超えて拡大するルートが生まれます。したがって、商業的な機会は、土地評価の上昇だけでは入居者に業務スペースを提供できないため、不動産の供給を改善されたアクセシビリティに合わせることにありす。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政策金利の上昇と銀行融資基準の厳格化による借り換えリスクの増大 | -1.3% | 全国 | 短期(2年以内) |
| ハイブリッド・リモートワークの継続によるCBDの純吸収量の低迷 | -1.1% | 全国 | 中期(2年~4年) |
| 土地取得の遅延と複数機関による承認によるプロジェクト着工の遅れ | -0.8% | ノイダ、ウッタル・プラデーシュ州 | 長期(4年以上) |
| 沿岸資産に対する気候リスク保険料の上昇による投資家IRRの低下 | -0.4% | 全国 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
政策金利の上昇と銀行融資基準の厳格化による借り換えリスクの増大
商業資産に潜在的な機関投資家がいる場合でも、借り換えアクセスはプロジェクトの竣工に依存する可能性があります。2026年10月1日付で施行されたインド準備銀行の規則により、特別目的事業体の信用ファシリティを借り換えるためのREITへの銀行融資は、竣工証明書、入居証明書、またはそれに相当するものを取得した完成プロジェクトに限定されます。[2] したがって、その認証を待っているプロジェクトは、建設段階の信用を置き換えるためにこの特定の借り換えルートに頼ることができません。商業的な制約は、竣工前の資金調達ニーズと必要なマイルストーン後の適格性との間のタイミングのミスマッチです。認証取得まで、REIT移転を検討しているデベロッパーは既存の債務とそれに関連する資金調達コストにさらされたままになる可能性があります。
ハイブリッド・リモートワークの継続によるCBDの純吸収量の低迷
ハイブリッドスケジュールを採用しているオフィス入居者は、全従業員を毎日収容する組織よりも、恒久的に割り当てられたワークスペースが少なくて済む場合があります。中央ビジネス地区の家主にとって、テナントがオフィスプレゼンスを維持していても、追加のフロアエリア需要が制限される可能性があります。関連するリース要件は、ピーク時の出席率と入居者が共有ワーク用に持するスペースの量によって異なります。したがって、CBDビルの純吸収量は、更新テナントがリースを継続しながらもスペースを返却した場合に減少します。リース満了時に、テナントがフロアの一部のみを保持するCBDの家主は、別の入居者が見つかるまで解放された残りのスペースを空室として抱えることになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物件タイプ別:
オフィス規模と物流拡大オフィスは2026年のインド商業用不動産市場規模の48.86%のシェアを占めました。Knight Frank Indiaは、2026年1月から9月にかけて主要8市場でのオフィスリースが6,670万平方フィートに達したと報告しました。このリース面積は2025年の同期間とほぼ変わりませんでした。集計リースが安定している場合でも、この実質的な活動基盤は大規模な家主機会を支援できますが、デベロッパーが追加供給が自動的に拡大する需要を見つけると仮定する理由は少なくなります。したがって、オフィスのリーダーシップは、既存の入居者要件を獲得することと増分的な入居スペースを創出することを区別する必要性とともに、相当な取引の深さを組み合わせています。
物流は2027年から2032年にかけて18.2%のCAGRで最も急成長するセグメントと予測されています。主要8都市の倉庫リースは2026年上半期に2,430万平方フィートに達し、前年同期比11%増となりましたが、2025年下半期比では6%減となりました。サードパーティ物流の入居者は、2021年から2026年上半期にかけてインドで累計1億1,000万平方フィートを超える倉庫総吸収量を別途記録しました。この累計記録はサードパーティ物流を実質的な入居者基盤として確立する一方、最新の半期比較はリースが均等に進まないことを示しています。したがって、倉庫デベロッパーは、単一のリースピークに基づくキャパシティ決定よりも、これらの入居者の複数年にわたるスペース要件を優先する理由があります。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ビジネスモデル別:
販売リードと賃貸の急成長販売は2026年のインド商業用不動産市場シェアの53.46%を占めました。Mindspace Business Parks REITは2026年6月8日、AIGP2 Chennai 1 Pte. Limitedからチェンナイのワン・ラジアル・オフィスキャンパスを所有するSPVの51%の持分を取得しました。360 Oneとその関連会社が残りの49%を保有しました。別途、JLLによると、オフィスは2026年上半期にインドの機関投資家向け不動産投資資本の54%を引き付けました。キャンパス所有SPVの過半数持分により、REITは少数持分を保持する投資家と大型オフィス資産へのエクイティコミットメントを共有できます。
賃貸は2027年から2032年にかけて18.1%のCAGRで最も急成長するセグメントと予測されています。フレキシブルワークスペースオペレーターは2026年1月から9月にかけてインドの主要8オフィス市場で1,190万平方フィートをリースし、前年同期比42%増となりました。これにより、仲介者がワークスペースビジネスを運営するために施設を占有する賃貸需要チャネルが生まれます。このチャネルにサービスを提供する家主は、基礎なる不動産とその賃貸収入機会を保持しながら、オペレーター主導の需要にアクセスできます。オペレーターがリースを締結する場合、オーナーの直接的な賃貸エクスポージャーはそのビジネスとそのコミットメントを維持する能力に対するものとなります。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
法人需要が個人投資を支える法人・中小企業は2026年に78.99%で最大のエンドユーザーシェアを保持しました。Cushman & Wakefieldは、GCCが2026年1月から9月にかけてインドの主要8都市でオフィスを2,530万平方フィートリースしたと報告しました。これは同社の同都市・同期間のオフィスリース量の39%を占めました。家主はこのカテゴリーを使用してリース提案を定義しながら、法人需要プールと特定の建物が対応できる顧客を区別することができます。したがって、GCCを対象としたオフィスプロジェクトは、大規模な法人需要プールに対応しながら、識別可能な一つの入居者カテゴリーにエクスポージャーを集中させることができます。
個人・世帯は2027年から2032年にかけて17.9%のCAGRで最も急成長するセグメントと予測されています。Sonu Nigamは2026年8月6日に売買契約が登録され、Singular Health Private Limitedからムンバイのアンデリー・ウェストにあるAstonの商業用オフィスを購入しました。The Economic Timesは別途、個人の富裕層投資家がインドの各都市でビジネスにリースされた小規模オフィスを購入していると報じました。すでにリースされているユニットを取得する個人は、オフィスビル全体を所有することなく商業用賃貸エクスポージャーを得ることができます。単一テナントのオフィスユニットを保有する投資家にとって、リース満了時の空室はそのユニットの賃貸収入全体を別のビジネスがスペースを取得するまで中断させます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
南部商業用不動産市場
南部は2026年のインド商業用不動産市場規模の41%のシェアを占めました。ベンガルールは2025年にオフィス純吸収量1,690万平方フィートを記録し、ハイデラバードは同年に810万平方フィートを記録しました。チェンナイは2025年にさらに580万平方フィートのオフィス純吸収量を追加し、別の南部ビジネスセンターにおける入居スペース需要を示しました。この分布により、デベロッパーはオフィス供給のための複数の実質的な都市市場を持ち、地域全体での単一の大都市圏の前提への依存を制限しながら、プロジェクト規模の決定において地域の需要の深さが中心的な役割を果たします。
北部商業用不動産市場
北部は2027年から2032年にかけて18.3%のCAGRで最も急成長する地域と予測されています。デリーNCRは2026年第3四半期にオフィス純吸収量220万平方フィートを記録し、追加の入居スペースを反映しました。同四半期のオフィス総リースは380万平方フィートに達し、新規取得、公開市場での更新、プレリースが含まれます。デリーNCRのオフィス純吸収量は2025年に1,230万平方フィートに達し、2024年の940万平方フィートから30.2%増加しました。この年間増加は、需要が追加の入居済みストックに転換されていることを示しており、北部のオフィスデベロッパーに既存リースの更新を超えた拡大チャネルを提供しています。
西部と東部は、リースエクスポージャーを多様化しようとする家主に異なるオフィス入居者基盤を提供しています。ムンバイでは、2026年第3四半期にプロフェッショナルサービスがグレードAオフィスの総リースをリードし、銀行・金融サービス・保険がそれに続きました。コルカタの同四半期のグレードAオフィス総リースはITおよびビジネスプロセス管理がリードし、エンジニアリングおよび製造がそれに続きました。これらの都市の例は、商業用オーナーが各地域内で需要を追求できる異なるテナントセクターを示しています。2都市にまたがるポートフォリオはセクターエクスポージャーを広げることができますが、各建物のリース提案は依然としてその立地でアクティブなビジネスに適合する必要があります。
規制の枠組みと見通し
選択された管轄区域は、対象となる商業プロジェクトを開発するプロモーターの観点から、現金使用義務と区画開発手続きを通じて比較されています。インドの不動産(規制および開発)法2016年は、プロジェクト割当者から実現した金額の70%を建設費および土地費用のために別の指定銀行口座に入金することを義務付けています。マハラシュトラ州の2025年改正は、地域の開発規制が関連する証明書を定義していない場合に、区画開発契約書式と証明書の解釈を提供しています。これらの要件は、プロジェクトの資金調達と文書化をプロモーターの商業開発実行能力と結びつけています。
規制テーブル
| 意思決定要因 | インド | マハラシュトラ州 |
|---|---|---|
| 主要機関 | 州および連邦直轄地の不動産規制当局 | マハラシュトラ州不動産規制局 |
| 主要な法令または指針 | 不動産(規制および開発)2016年の別口座義務 | 区画プロジェクトの書式と条件付き証明書解釈をカバーする2025年一般改正規則 |
| 商業的効果 | プロジェクト割当者受取金の規定割合が土地および建設費に限定 | 書式1、2、2Aおよび3の関連セクションのみが区画プロジェクトに適用 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
インドの中程度の魅力度は、特定のプロジェクトへの資金供給と割当者受取金に対するプロモーターの裁量制限のバランスを反映しています。継続的なプロジェクト固有の現金使用義務は、その資金調達制約に対する「変化なし」の見通しを支持しています。マハラシュトラ州の中程度の評価と「変化なし」の見通しは、定義された区画プロジェクト書式と証明書のデフォルト解釈を反映しています。地域の開発規制に定義がない場合、改正は区画開発プロジェクトにおける着工証明書、入居証明書、竣工証明書の解釈方法を規定しており、対象プロモーターは地域の定義に依存する必要がありません。
バリューチェーンの段階
バリューェーンは、開発、建設、テナント配置、不動産運営を、サプライヤー収益の異なる源泉を通じて比較しています。DLFの2026年度事業は、そのポートフォリオ全体でオフィスおよび小売の開発・リースとアセットマネジメントサービスを組み合わせました。2025年10月、L&Tはベンガルールで提案されている590万平方フィートのグレードAオフィスITパークのターンキー受注を確保し、2フェーズでの引き渡しが計画されています。[3] 受注した建設契約と稼働中の不動産のこの分離は、請負業者の契約収益と完成したキャンパスが後に得られる賃料を分けています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 商業用不動産開発 | DLFなどのオフィスおよび小売デベロッパー | 不動産売却収益 | テナント収入前にコミットされた資本 | リースマイルストーンに合わせた段階的開発コミットメント |
| 建物建設 | L&Tなどのターンキー建設請負業者 | 建設契約収益 | タワー、建物システム、段階的引き渡しの調整 | フェーズ境界の定義と建物システム設置の順序付け |
| テナント配置 | JLL Indiaなどの商業リースアドバイザー | リースアドバイザリー手数料 | 利用可能な施設と入居者要件のマッチング | 引き渡し可能なスペースとテナント探索の整合 |
| 不動産運営とアセットマネジメント | DLFなどの商業用オーナーオペレーター | 賃料およびアセットマネジメントサービス収入 | 連続するテナント期間を通じたサービス提供の維持 | リース決定と不動産運営の統合 |
| 情報源: Mordor Intelligence | ||||
所有権を保持することで、デベロッパーは建設契約終了後に賃貸収入とサービス収入を追求できます。リースアドバイザーは引き渡されたスペースと入居者を結びつけることができ、アセットマネジメントサービスはオーナーの商業的役割を建設引き渡し後ま延長します。より強固な統合ポジションは、施設を引き渡す能力と、後のリースサイクルを通じてそれらの施設を有用に保つために必要な運営能力を組み合わせています。
競争環境
市場集中度
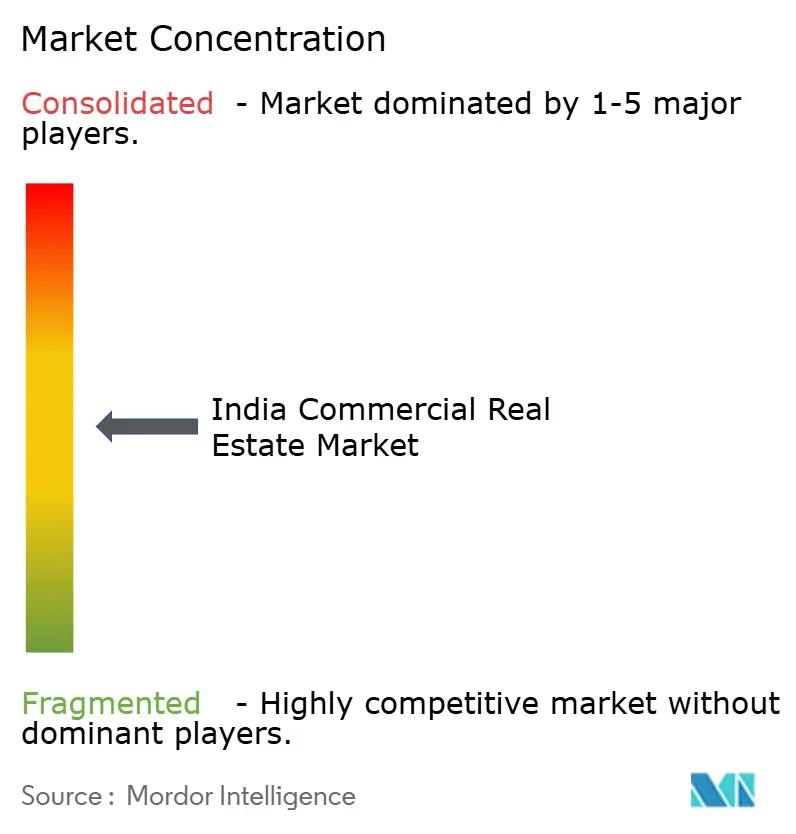
競争は中程度に分散しており、確立されたデベロッパーと商業用不動産プラットフォームが異なる運営ポートフォリオ、開発プロジェクト、立地を追求しています。主要な競合他社には、DLF Ltd、Godrej Properties Ltd、Oberoi Realty、Prestige Estates Projects Ltd、Brigade Enterprises Ltdが含まれます。Godrej Propertiesは2026年度第4四半期のプレゼンテーションで、合計585万平方フィートの5つの稼働中商業資産を報告しました。DLFの子会社であるDLF Cyber City Developers Limited(DCCDL)は、2026年度に連結オフィス賃貸収入が前年比17%増加したと報告しました。GodrejのオペレーティングアセットとDCCDLの賃貸ビジネスは、確立されたデベロッパーが収益を生むポートフォリオを通じてテナントを競い合っていることを示しており、挑戦者に対応すべき運営ビジネスを提供しています。
Brigadeのオフィスおよび小売リースビジネスは、2027年度第1四半期収益が2026年度第1四半期比9%増加したと報告しました。同社の2027年度第1四半期プレゼンテーションでは、ベンガルールのホワイトフィールドにおける約200万平方フィートの複合用途開発のためのBain Capitalとの戦略的パートナーシップも報告されました。稼働中のリースビジネスと開発パートナーシップを組み合わせることで、既存物件からの収入と別のプロジェクトの実行要件の間で商業的エクスポージャーを分散させることができます。このアプローチは、デベロッパーがプロジェクト引き渡し間のプレゼンスを支える賃貸ビジネスを保持しながら、追加の入居者フォーマットに対応できるよう、稼働中のポートフォリオと並行して将来の施設へのルートを生み出します。
競争の方向性は、オーナーが稼働中資産からの収入を保護しながら利用可能な施設を追加する方法に依存します。Oberoi Realtyは2027年度第1四半期にCommerz I、II、IIIおよびOberoi Mallの合算稼働率がほぼ100%に近いと報告しました。Brigade Enterprisesは2025年度に約200万平方フィートの商業用オフィススペース開発を開始しました。デリー開発局および関係する地方自治体の管轄区域では、2016年の附則規則は特定の村、コロニー、特別地域の通知と合わせて読むと、入居証明書なしに占有または占有を許可することを禁じています。開発の開始は将来の競争を広げる可能性がある一方、合法的な占有のために準備が整った施設を提供する挑戦者は、建設と認証を待てない要件を持つテナントに対応できます。
インド商業用不動産産業のリーダー
-
DLF Ltd
-
Godrej Properties Ltd
-
Oberoi Realty
-
Prestige Estates Projects Ltd
-
Brigade Enterprises Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
インド商業用不動産市場 このレポートでカバーされる企業
- DLF Ltd
- Godrej Properties Ltd
- Oberoi Realty
- Prestige Estates Projects Ltd
- Brigade Enterprises Ltd
- Brookfield India REIT
- Mindspace Business Parks REIT
- Embassy Office Parks REIT
- Lodha Group (Lodha Developers)
- Embassy Developments
- SOBHA Ltd
- K Raheja Corp
- Phoenix Mills Ltd
- RMZ Corp
- Tata Realty & Infrastructure Ltd
- Mahindra Lifespace Developers Ltd
- CBRE South Asia Pvt Ltd
- JLL India
- Colliers India
- Piramal Realty
- Hiranandani Group
- Unitech Ltd
- Awfis Space Solutions*
市場参加者にとっての主要な機会
機会は、オフィス拡大、小売施設、スポンサー付き工業団地を比較しており、CBRE South Asiaの2026年4月から6月の調査回答者の77%が今後2年間でインドのオフィスポートフォリオが拡大すると予想しています。国内小売業者は2026年第3四半期に主要8都市の小売リースの86.3%を占め、小売オーナーにとってアクティブなテナント基盤を特定しています。商工省の産業振興・国内貿易局のバーラト・アウドヨギク・ビカス・ヨャナ(BHAVYA)工業団地プログラムの下、州または連邦直轄地のスポンサー付き提案に参加する民間デベロッパーはインドに登録されている必要があります。プロジェクトコストの15%のプラスの純資産を示し、過去10年以内に50エーカーのプロジェクトを完了し、過去3年間に資格停止またはブラックリスト登録がないことが必要です。
市場機会テーブル
| 機会 | 今なぜか | バイヤー・リードセグメント | 推奨プレイ | 主な障壁 | 潜在的な受益者 |
|---|---|---|---|---|---|
| プレリース済みの好立地オフィス拡大 | 2026年4月から6月以降の2年間にわたる調査済み拡大意向 | 法人オフィス入居者 | 段階的引き渡し前にテナントコミットメントを確保 | 調査対象入居者の約40%が2028年まで質の高い好立地スペースの確保を懸念 | Embassy Office Parks REITなどのオフィスオーナーデベロッパー |
| リース準備済みの小売施設 | 2026年第3四半期の国内小売業者の活動 | 国内小売ブランド | 店舗要件を既存施設または段階的な新規スペースに合わせる | 主要7都市の新規モール供給は2026年上半期に前年比64%減少し、82万平方フィートとなた | Phoenix Mills Ltdなどの小売主導デベロッパー |
| スポンサー付き工業団地不動産開発 | BHAVYAフェーズI第2ラウンドの申請期限は2026年10月31日 | 開発済み区画または建設済みスペースを購入またはリースする工業入居者 | スキーム審査の下で州または連邦直轄地のスポンサーと提携 | 土地の準備状況と規定のデベロッパー適格性 | タミル・ナードゥ州工業開発公社とともにMahindra World City Chennaiを開発するMahindra Groupなどの潜在的な民間パートナー |
| 情報源: Mordor Intelligence | |||||
オフィス拡大は、調査された成長期待が2028年まで質の高い好立地スペースの確保に関する懸念と一致しているため、最も明確な機会を提供しています。工業団地の代替案は、州または連邦直轄地のスポンサーシップとスキーム審査に依存しており、スポンサー機関が申請時に90%の担保権のない土地を保有しています。オフィスオーナーにとって、段階的引き渡し前にテナントの立地とスペース要件について合意することで、建設の概要を定義し、不適切な施設を追加するリスクを制限できます。
最近の産業開発事情 インド商業用不動産市場
- 2026年10月:Colt DCSとRMZがナビムバイのデータセンターキャンパスでMumbai 3の建設を開始しました。この施設は竣工時に64MWを供給するよう設計されています。
- 2026年7月:Target IndiaはAIおよびエンジニアリング能力を拡大しながら、Embassy Manyata Business Parkのベンガルールにおける追加オフィススペースについて契約を締結したと発表しました。
- 2026年6月:Mindspace Business Parks REITは6月8日、チェンナイの約260万平方フィートのワン・ラジアル・オフィスキャンパスを所有するSPVの51%を取得しました。360 Oneとその関連会社が残りの49%を保有しました。
インド商業用不動産市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インド商業用不動産市場は、インドにおける収益を生む事業用不動産の販売と賃貸の年間価値を測定します。ビジネスモデル、エンドユーザー、地域別に分類された、オフィス、小売、物流、その他の商業用不動産をカバーしています。
対象外:住宅用住居、純粋な農業用地、および非公式の未登録不動産取引は除外されています。
セグメンテーションの概要
- 物件タイプ別
- オフィス
- 小売
- 物流
- その他(工業用不動産、ホスピタリティ不動産など)
- ビジネスモデル別
- 販売
- 賃貸
- エンドユーザー別
- 個人・世帯
- 法人・中小企業
- その他
- 地域別
- 西部
- 南部
- 北部
- 東部
データソース、市場規模算定、および検証
デスクリサーチ
Cushman & WakefieldのインドオフィスマーケットレポートやSavills IndiaのオフィスマーケットウォッチなどのソースはJLLのインドオフィスマーケットダイナミクスやインド証券取引委員会のREIT規制とともに、リース、吸収量、供給、賃料動向、資産カテゴリー、機関所有権に関する公開証拠を定義するのに役立ちます。報告された地域と期間は、オフィス、小売、物流、販売、賃貸の指標がインド市場に結びついたままになるよう、企業および不動産の開示と合わせて読まれます。
補足的な証拠は、上場デベロッパーおよびREITの年次報告書、取引所提出書類、投資家向けプレゼンテーション、公式投資・政策リリース、信頼できるインドのビジネスプレスから得られ、企業レベルのリース、プロジェクト完了、取引、賃料、資本市場のクロスチェックを提供します。ここで挙げられたソースは網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられています。
一次インタビューと調査
一次調査は、インドを拠点とする商業用不動産デベロッパーおよびオーナー、リースおよびアセットマネジメントリーダー、法人不動産ユーザー、ブローカーとの構造化インタビューと短期調査を中心としています。質問は需要、賃料、供給タイミング、取引活動、不動産利用に関する二次調査の結果を検証しながら、公開データでは捉えられない可能性のある地域の状況を特定するよう回答者に求めます。公開された証拠にギャップがある場合、アナリストは回答者の説明を提出書類、リースおよび取引指標、その他の独立したソースと比較し、フォローアップと三角測量のために残る範囲または不確実性を記録します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:45% | 機能・ユニットリーダー:35% | |
| 中小規模プレイヤー:25% | マネージャー:45% |
市場規模算定と予測
トップダウン推計は、インドの商業用不動産の年間価値を売却対価と賃として測定し、公開された市場シェア、取引サマリー、運営指標から物件タイプ、ビジネスモデル、エンドユーザーグループ、西部・南部・北部・東部地域別のシェアを導出します。過去の較正には5つの観察可能なインプットを使用します:オフィスリースと賃料、小売・物流リース、商業売却価値と開示された機関取得、完成および計画中の不動産供給、産出量や雇用などの広範なビジネス成長。リースは入居需要を示し、売却価値と賃料水準は年間不動産価値を示します。シナリオモデルは、オフィス入居者の拡大、物流の取得、資金調達アクセス、建設完了、賃料トレンドを考慮した、より強い需要、中央値、より遅い引き渡しのパスで予測期間を通じてこれらの関係を延長します。インドを拠点とする不動産専門家が各変数の方向性とタイミングを地域の状況と照合します。選択的なボトムアップチェックは、開示された都市またはポートフォリオの取引と賃料証拠を集計するか、両方が利用可能な場合は面積あたりのサンプル賃料と入居床面積を組み合わせ、カバレッジが異なる場合は比較可能な公開市、物件タイプ、または企業の開示と範囲でギャップを埋めます。
データ検証と更新サイクル
アナリストは不動産会社の提出書類、取引・リース証拠、市場レポート、一次回答を三角測量し、吸収量、賃料、新規供給、完成、投資活動などの独立したシグナルを比較します。サインオフ前に期間、地域、物件タイプにわたる異常と重大な差異を調査し、ソースを文書化して第2のアナリストレビューを通じて矛盾を解決します。重要な点が不明確であるか予測を変更する場合、回答者に再連絡します。データセットは年次で更新され、重要な政策、資金調達、供給、または入居者イベントが市場状況を変化させた場合にサイクル間で更新され、新たな引き渡し前パスで再度レビューされます。
Mordor Intelligenceのインド商業用不動産市場推計と他の公開推計との比較
公開された推計は、カウントする取引と製品、および需要をモデル化するために使用するインプットが異なる場合があります。インド商業用不動産市場は、インドにおける収益を生む事業用不動産の販売と賃貸の年間価値を測定ます。
主要なギャップドライバーには、研究の定義された対象範囲と市場固有のモデリング選択が含まれます。トップダウン推計は、インドの商業用不動産の年間価値を売却対価と賃料として測定し、公開された市場シェア、取引サマリー、運営指標から物件タイプ、ビジネスモデル、エンドユーザーグループ、西部・南部・北部・東部地域別のシェアを導出します。
ベンチマーク比較
| ソース | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 62.52 ビリオン 米ドル(2027年) | |
| 市場調査出版社A | 70.89 ビリオン 米ドル(2026年) | 2026年のベースでは、この推計は本レポートの2027年の値である62.52 ビリオン 米ドルを1年後に13.4%上回っています。公開された対象範囲にはレジャー不動産が含まれており、レポートの定義された商業用不動産対象範囲を超えた物件カテゴリーが追加されています。 |
| 市場調査出版社B | 49.58 ビリオン 米ドル(2025年) | 2025年のベースでは、この推計は本レポートの2027年の値である62.52 ビリオン 米ドルを2年後に20.7%下回っています。古いベース年はレポートの現在年より前でり、公開された予測はそのベースから上昇しています。 |
Mordor Intelligenceのアナリストは不動産会社の提出書類、取引・リース証拠、市場レポート、一次回答を三角測量し、吸収量、賃料、新規供給、完成、投資活動などの独立したシグナルを比較します。
レポートで回答される主要な質問
インド商業用不動産市場規模はどのように変化すると予想されますか?
市場規模は2026年の53.53 ビリオン 米ドルから2027年には62.52 ビリオン 米ドルに増加し、2032年までに133.3 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけて16.35%のCAGRで成長します。
インドの商業施設への需要を牽引しているものは何ですか?
グローバルケイパビリティセンターの拡大とオンラインフルフィルメントがスペース需要を支えています。Swiggy Instamartのアクティブなダークストアのフットプリントは、2026年6月30日時点で131都市にわたり490万平方フィートを超えました。
インドの商業用不動産セクターをリードする物件タイプはどれですか?
オフィスは2026年に48.86%で最大のシェアを保持しました。物流は2027年から2032年にかけて18.2%のCAGRで最も急成長すると予測されています。
インドの商業用不動産における主要な競合他社はどの企業ですか?
主要な競合他社には、DLF Ltd、Godrej Properties Ltd、Oberoi Realty、Prestige Estates Projects Ltd、Brigade Enterprises Ltdが含まれます。
インドの商業開発に影響を与える資金調達上の課題は何ですか?
2026年10月1日付で施行されたインド準備銀行の規則により、特別目的事業体の信用ファシリティを借り換えるためのREITへの銀行融資は、竣証明書、入居証明書、またはそれに相当するものを取得した完成プロジェクトに限定されます。
インドのどの地域が商業用不動産活動と予測成長をリードしていますか?
南部は2026年に41%で最大の地域シェアを保持しました。北部は2027年から2032年にかけて18.3%のCAGRで最も急成長すると予測されています。