
Mordor Intelligenceによる紙包装市場分析
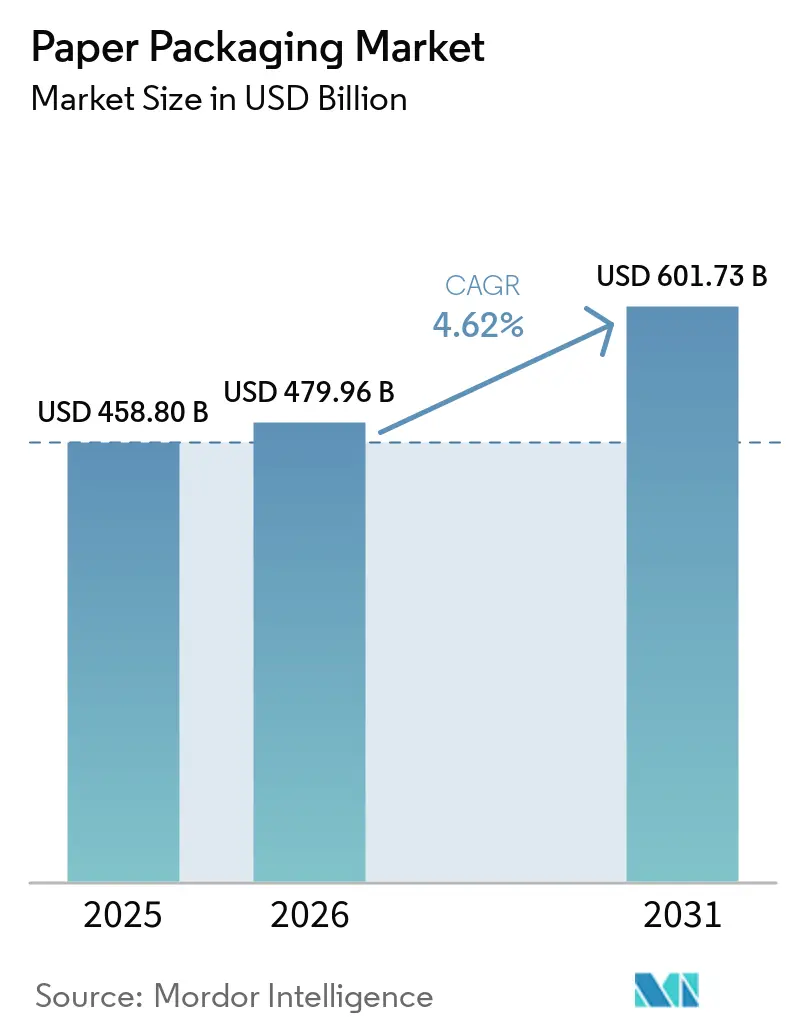
紙包装市場規模は、2026年の4,800億米ドル、2027年の5,021億米ドルから2032年までに6,231億米ドルへと拡大し、2027年から2032年にかけてCAGR 4.41%を記録する見込みです。
バリアコーティング紙器用板紙は食品包装の選択肢を生み出し、インドにおけるフルフィルメントの成長は輸送用包装需要への追加的な経路を提供しています。英国におけるリサイクル可能性に連動した廃棄費用は、適格な家庭用包装デザインを商業的に魅力的なものとし、機能的性能と使用後処理を同一の包装決定の中に結びつけています。買収により地域製造拠点が拡大される方、製品固有のコンプライアンス支援はMetsä Boardにコンバーター関係への別の経路を与えています。EU追跡可能性要件に直面するタイのファイバー包装輸出業者と、古段ボール(OCC)を消費する北米生産者は、調達リスクや原材料コスト圧力を増大させることなく、新たな包装用途を認定しなければなりません。
主要レポートのポイント
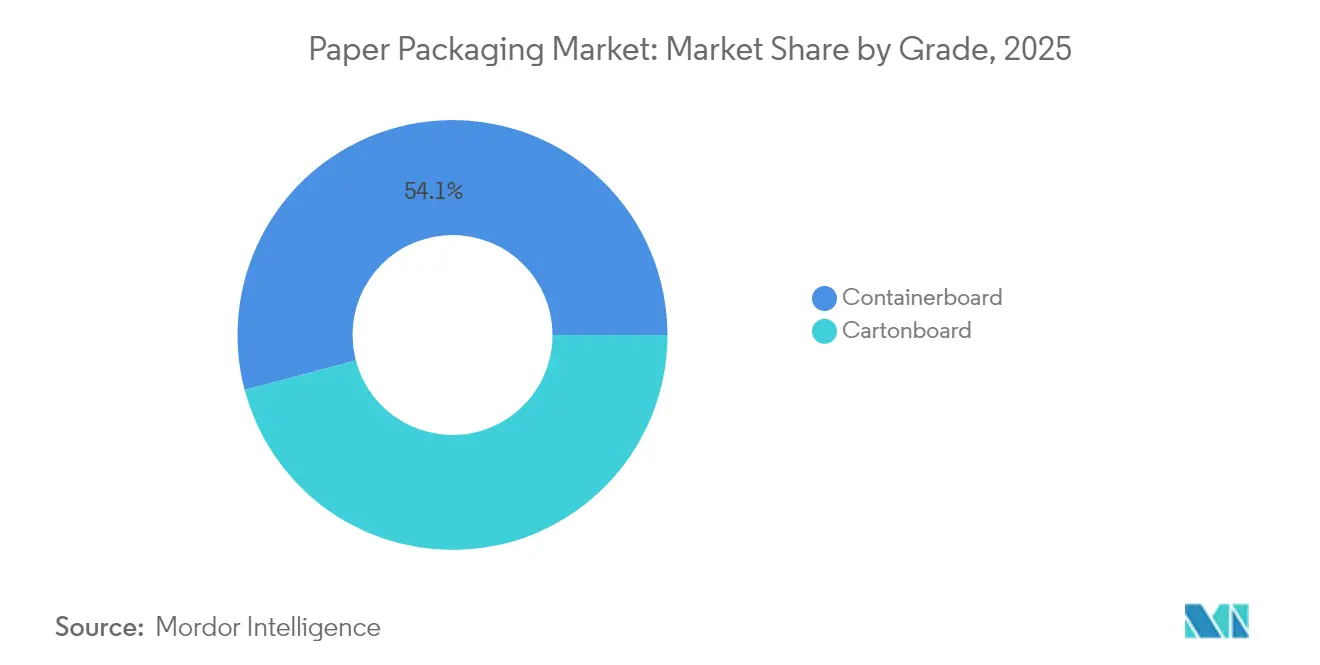
- グレード別では、コンテナボードが2026年の紙包装市場シェアの53.03%を占め、カートンボードは2027年から2032年にかけてCAGR 6.85%で最も速く成長すると予測されています。
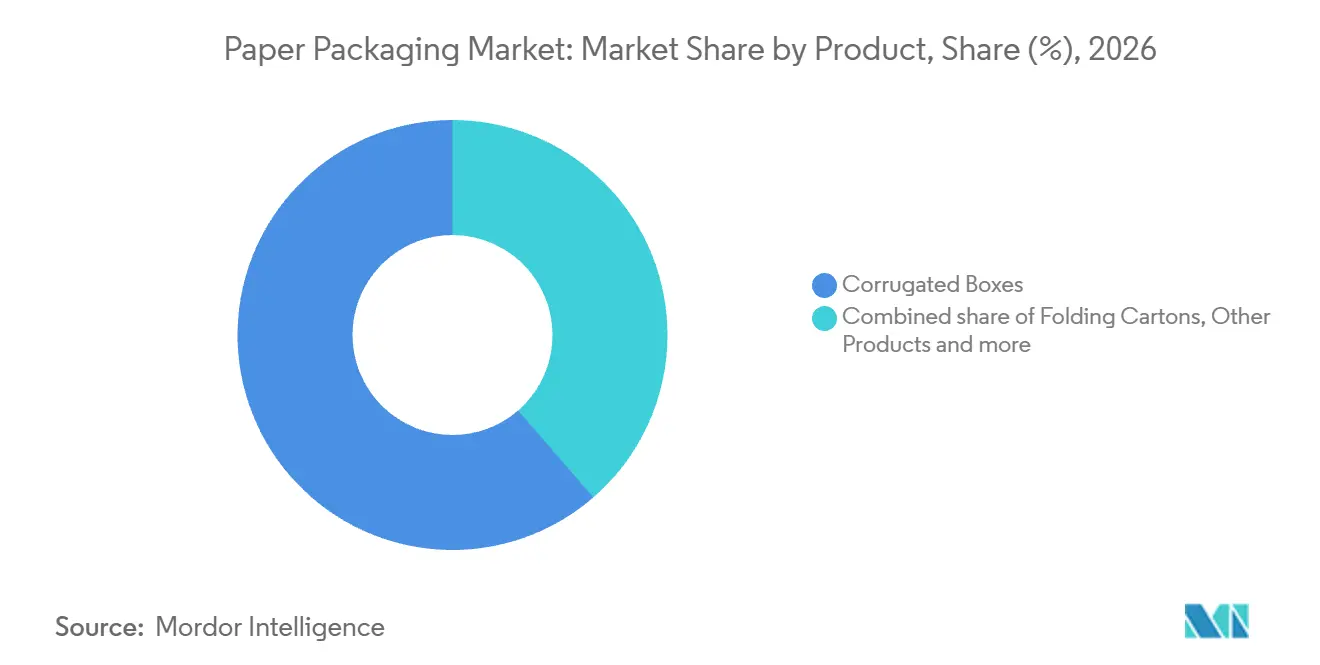
- 製品別では、段ボール箱が2026年の紙包装市場規模の61.37%のシェアを占め、折りたたみカートンは2027年から2032年にかけてCAGR 4.92%で最も速く成長すると予測されています。
- エンドユーザー産業では、食品が2026年に39.45%のシェアで最大セグメントとなり、パーソナルケアは2027年から2032年にかけてCAGR 6.88%で最も速く成長すると予測されています。
- 包装形態別では、段ボールおよびソリッドボードを含む硬質包装が2026年に45.35%のシェアを占め、成形ファイバーおよびパルプは2027年から2032年にかけてCAGR 6.42%で最も速く成長すると予測されています。
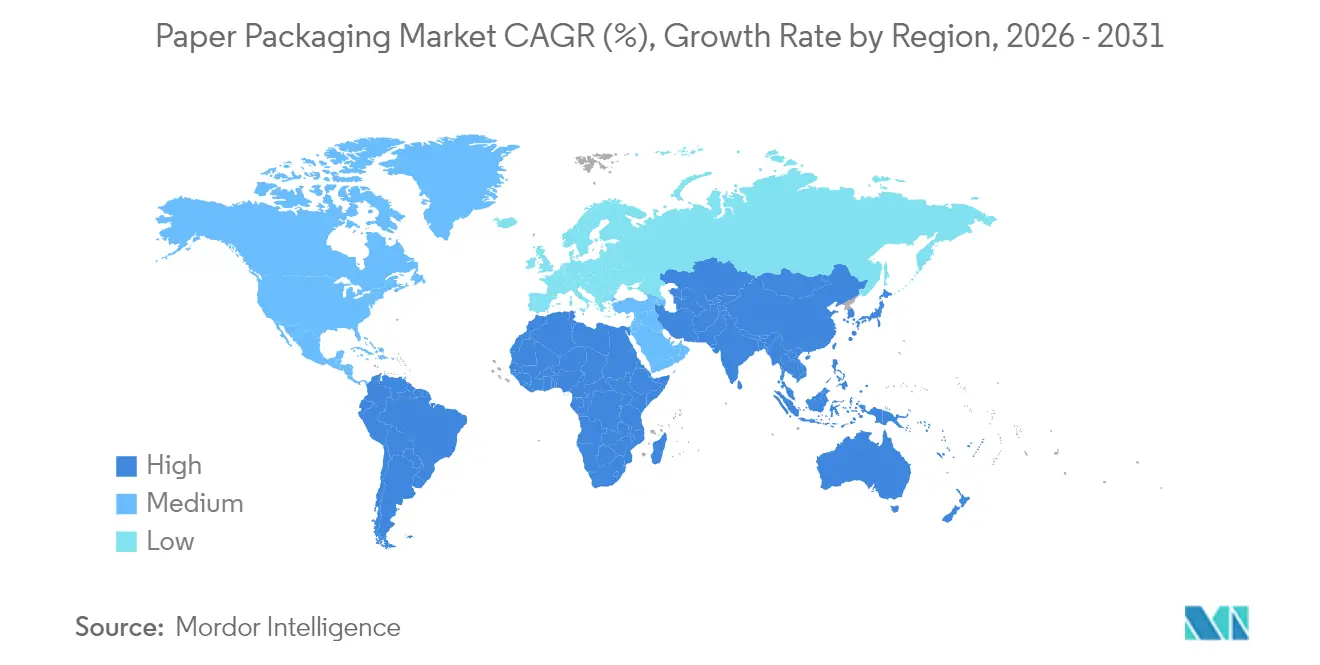
- 地域別では、アジア太平洋が2026年に48.02%のシェアで最大地域となり、2027年から2032年にかけてCAGR 5.31%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| 成長要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バリアコーティング紙器用板紙ソリューションの開発 | +1.5% | アジア太平洋、欧州、北米 | 中期(2〜4年) |
| eコマース向け段ボール需要の増加 | +1.4% | 北米およびインド | 短期(2年以内) |
| ブランドオーナーによるモノマテリアルパックへの移行 | +1.2% | フランス、ベルギー、英国 | 中期(2〜4年) |
| 拡大生産者責任(EPR)義務 | +1% | 英国および欧州連合 | 短期(2年以内) |
| ナノセルロースバリアの技術的突破 | +0.2% | アジア太平洋および欧州 | 長期(4年以上) |
| コンバーティングプラント内オンサイトデジタル印刷の経済性 | +0.4% | ドイツの小包配送拠点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
バリアコーティング紙器用板紙ソリューションの開発
食品バイヤーが紙包装を検討する際、コーティングシステムが決定的な要素となる場合があります。2025年5月、イスタンブールを拠点とするMetpackは、BASFのecovio 70 PS14H6コーティングを使用した食品包装向けEzycompostコーティング紙および紙器用板紙を提供しました。この製品は、液体、油脂、グリース、鉱物油に対するバリア性と、認定済みの家庭コンポスト可能性を組み合わせています。BASFは、ポリ乳酸(PLA)より40%薄いコーティングを報告しました。このコーティングはFDAの食品接触承認も取得しており、100℃までの沸騰水温度でも安定しているため、コンバーターがその構造を提供できる食品用途が広がります。
eコマース向け段ボール需要の増加
物流とeコマースは合わせて、段ボールサプライヤーにとって重要なエンドマーケットを提供しています。International Paper Companyは、2025年における北米の段ボール包装産業需要の19%を物流とeコマースが占めると推定しました。2025年、Amazon Indiaは12のフルフィルメントセンターを新設し、6か所を拡張して、860万立方フィートの保管容量を追加しました。戦略的物流パートナーが新拠点を運営・管理し、2025年の祭典シーズン前に稼働準備が整いました。箱メーカーにとって、インドの拡大は、北米の合算エンドマーケットと並んで、追加の輸送用包装用途への潜在的な経路を提供しています。
ブランドオーナーによるモノマテリアルパックへの移行
ブランドオーナーによる代替は、複数コンポーネントパックの特定の層において紙包装需要を生み出す可能性があります。2025年、Mondelēz InternationalはフランスとベルギーおよびイギリスにおいてLUのVéritable Petit Beurreビスケットにモノ紙二次包装を採用しました。Saica Flexと共同開発されたこの紙製外装パックは、パックあたりのバージンプラスチック使用量を約63%削減した一方、個別の内側ビスケット袋はプラスチックのままでした。紙の要件が外装構造であるため、コンバーターの提案は、保持された内袋との適合性および製品の保護ニーズに焦点を当てることができます。サプライヤーは、定義された二次構造を通じて複数国の紙パック要件に対応でき、ブランドオーナー包装層ごとに素材変更を段階的に進める方法を提供します。
拡大生産者責任(EPR)義務
英国の包装EPRスキーム管理者であるPackUKによる廃棄費用の差別化は、責任を負う家庭用包装生産者にとって包装設計を直接的なコスト決定事項にする可能性があります。2025年の包装データを使用した英国の2026年から2027年の評価年度において、PackUKのグリーン評価を受けた家庭用包装は、アンバーの基本料率より低い廃棄費用が適用されます。[1] モジュレーションは家庭用包装廃棄費用にのみ影響し、総額を増やすことなく費用を再配分します。グリーン割引はレッド評価の費用によって賄われ、その最水準は素材カテゴリー全体の報告包装データに依存します。紙パックサプライヤーは、元の包装タスクを果たしながら適格なリサイクル可能性評価を達成するデザインで競争できます。責任を負う生産者は、より広範な紙への転換を決定する前に、回収可能なデザインを認定する具体的な理由を持っています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 森林破壊とファイバー供給の精査 | -0.5% | タイおよび欧州連合 | 短期(2年以内) |
| 再生ファイバー価格の変動 | -0.4% | 米国およびカナダ | 短期(2年以内) |
| PFAS「永遠の化学物質」廃止コスト | -0.3% | 欧州連合加盟国 | 短期(2年以内) |
| 新興市場における回収物流の限界 | -0.2% | ブラジルの住宅地収集エリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
森林破壊とファイバー供給の精査
生産者が物理的な素材へのアクセスを持っていても、ファイバーの追跡可能性は商業的に使用可能な供給を制約する可能性があります。2025年のリスク報告において、SCG Packaging(SCGP)は、追跡可能性を検証できない場合、欧州連合向けのパルプよび紙包装輸出が混乱する可能性を指摘しました。同社はまた、原材料調達においてコストの上昇と遅延が生じる可能性も指摘しました。このリスクにさらされている輸出業者にとって、利用可能なファイバー源は、その文書が仕向地の要件を満たせない場合、価値が低下します。SCGPはEU森林破壊規制に基づく追跡可能性のためのFSCサプライチェーン管理システムを強化しており、引き続きシステムの改善を進めていると述べています。検証が確実になるまで、原産地証明のコストと遅延の可能性は輸出業者に残ります。
再生ファイバー価格の変動
回収ファイバー価格の上昇は、再生原料から製造された包装の価格競争力を弱める可能性があります。北米では、古段ボール(OCC)価格の上昇が、2026年7月まで当該素材を消費する包装会社を圧迫しました。コンテナボード生産者は、自社価格引き上げの理由の一つとしてOCC価格の上昇を挙げました。原材料価格の上昇はリサイクル業者に利益をもたらす一方、その素材を購入する企業に負担をかけるため、チェーン全体でのリスクエクスポージャーは異ります。コンテナボード生産者が2026年に2度価格を引き上げ、その理由の一つとしてOCC価格の上昇を挙げたため、ボードを購入するコンバーターはチェーンの一段下で原材料コスト増加に直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:
操業規模と選択的な設備能力拡大コンテナボードは2026年の紙包装市場規模の53.03%のシェアを占めました。米国のコンテナボード生産量は2025年に3,610万ショートトンとなり、2024年から4.4%減少しました。[2] 米国森林・製紙協会(AF&PA)は、米国のコンテナボード設備能力が2025年に5.1%低下し、製紙工場が設備能力の91.9%で稼働したと報告しました。米国の設備能力が生産量より速く低下したため、高い稼働率は拡大ではなく需要への設備能力適応を示しています。残存する米国製紙工場ベースからの収益は、したがって、コンバート済み箱需要がその生産量を吸収することに依存しています。
カートンボードは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 6.85%が予測されています。世界の上流カートンボード消費量は2025年に2%増加した一方、欧州需要は停滞し、特に中国において世界的な供給過剰が続きました。Stora EnsoのフィンランドのOuluコンシューマーボードラインは2025年初頭に稼働を開始し、折りたたみ箱用板紙とコーティング未晒クラフト紙を合わせた年間75万メートルトンの設備能力を持ちます。2026年上半期も引き続きランプアップが続き、2027年中に満設備能力が見込まれる中、その合算設備能力のカートンボード部分は、Stora Enoが2種類のボード製品間でラインをどのように配分するかによって決まります。


注記: 全個別セグメントのシェアはレポート購入時に入手可能
製品別:
ネットワークカバレッジとバイヤー契約が需要を形成段ボール箱は2026年の紙包装市場シェアの61.37%を占めました。Smurfit Westrockの段ボール事業は、2025年に北米で約1,000億平方フィート、欧州・中東・アフリカおよびアジア太平洋全体で約968億平方フィートを出荷しました。中南米セグメント(中央アメリカおよびカリブ海を含む)は、同年に約230億平方フィートの段ボールコンテナを出荷しました。北米の約1,000億平方フィートは、同社の3つの報告セグメント全体で出荷された約2,200億平方フィートの半分未満であり、その段ボール規模は複数地域のネットワークに依存しています。
折りたたみカートンは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 4.92%が予測されています。Mayr-Melnhof KartonのMM Food & Premium Packaging部門は世界中に約1,100社の顧客を持ち、部門収益の約88%が多国籍グループによって生み出されています。しかし同部門は2026年上半期に折りたたみカートン需要の低迷を報告し、第2四半期後半に一部市場で受注が選択的に改善しました。多国籍顧客は通常、上流入札に続く複数年契約を通じて供給を手配します。このバイヤー構造は予測される機会をプログラム受注を通じて導く一方、選択的な受注改善は近期の需要基盤が不均一であることを示しています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー産業別:
食品の数量と化粧品カートンが異なる経路を提供食品は最大セグメントであり、2026年の産業総価値の39.45%を占めました。2025年について、欧州委員会の共同研究センターは、ドイツ市場に投入された調理済み食品に関連する一次および二次紙包装を84,868.7メートルトンと推定しました。2026年上半期、The Pack Corporationは食品一次容器および持ち帰り・デリバリー食品向けの紙カートン販売が堅調であると報告しました。ドイツの推定は複数の包装層を捉えており、企業事例はカートンを一次容器と調理済み食品の流通の両方に結びつけています。食品コンバーターは、直接容器から販売に伴う紙包装まで、同じ食事に関する異なる包装ニーズに対応できます。
パーソナルケアは最も速く成長するセグメントであり、2027年から2032年かけてCAGR 6.88%が予測されています。資生堂は、ANESSAとELIXIRの二次包装をプラスチックから持続可能性認証紙に切り替えると述べています。同社のClé de Peau Beauté ブランドは、全製品の個別カートンに森林管理協議会(FSC)認証紙を使用しています。これらの事例は、商業的な開口部を外装パック層に位置づけており、確立された紙カートン用途と並んで積極的な転換が進んでいます。ANESSAとELIXIRの転換を同一ブランドオーナー内で完了することで、一次容器の変更を必要とせずに追加需要が生まれる可能性があります。
包装形態別:
確立された段ボール規模と成形ファイバーへの投資段ボールおよびソリッドボードを含む硬質包装は、2026年に45.35%のシェアで最大セグメントでした。欧州段ボール製造業者連盟(FEFCO)の2025年産業統計によると、欧州では年間約510億平方メートルの段ボール生産が行われています。この素材フローは、硬質包装内において段ボールコンポーネントに広範な操業基盤を与えています。Georgia-PacificとGalloは、Galloのワイン包装を段ボールZディバイダーで再設計し、積み重ねたケースの構造的安定性を維持しました。これは、特定の用途においてボードが完成した硬質パックになる方法を示しています。
成形ファイバーおよびパルプは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 6.42%が予測されています。Generaは2025年7月にテネシー州ヴォノアの拡張を完了し、年間成形ファイバー包装設備能力を20億個以上に引き上げました。2025年10月までに、PulPacのライセンシーであるHZ Green Pulpがマレーシアでドライ成形ファイバーコーヒーリッドの本格的な商業生産を開始しました。Huhtamakiの成形ファイバー製品を含むファイバー包装セグメントは、2026年上半期に6%の比較純売上成長を記録し、生産投資に売上成長シグナルを加えました。
地域分析
アジア太平洋の紙包装市場
アジア太平洋は2026年の紙包装市場シェアの48.02%を占め、2027年から2032年にかけてCAGR 5.31%を記録すると予測されており、最大かつ最も速く成長する地域となっています。Oji India Packagingは2025年3月21日にスリシティに5番目のインド工場を開設し、南インドの需要拡大に対応するため包装アクセサリー生と年間1億平方メートルの段ボール箱設備能力を備えています。2026年9月、SCG Packagingはタイのチョンブリにあるファイバー包装メーカーであるJin Zhong Fa Paper Industrialの90%の株式を取得しました。タイの紙包装生産指数は2025年に0.50%上昇し、特に国内市場消費によって牽引されました。南インドの箱需要とタイの生産指数上昇を支えた国内消費は、国別の生産カバレッジを支持しており、買収は既存の地域製造基盤への別の経路を提供しています。
北米では、米国の包装用紙生産量が2025年に1.7%増加した一方、紙および板紙の総生産量は3.7%減少し、包装が国内生産ミックスの中で独自の操業命題となっています。欧州では、2025年5月までにMondiがeコマース顧客のサイズと保護要件を満たすため、ポーランドのクラプコヴィツェに新ラインを設置して紙re/cycle MailerBAGの設備能力を拡大しました。米国の乖離は、集計された紙生産量が包装用紙の操業機会の指標として不適切であることを示しています。ポーランドのコンバーティング投資は特定のeコマース輸送形態を追加し、サプライヤーにその広範な生産基盤並んで用途主導の経路を提供しています。
南米では、食品製品が報告企業における2025年のブラジルの段ボール箱およびアクセサリー出荷量の51.1%を占めました。2025年、Smurfit Westrockはコロンビアのバランキージャにある段ボール包装工場に新ラインを発表し、消費者、産業、バナナ輸出顧客に対応するため設備能力が約30%増加すると報告しました。Greenlinerは、エジプトの第10ラマダン市において2025年10月のPM 1機械稼働開始を報告し、80グラム毎平方メートルからのコンテナボードを国内および輸出向けに供給しています。南米および中東・アフリカ全体で、これらの事例は食品向け箱需要、産業・輸出向けコンバーティング、上流ボード供給を区別しています。最も強い地域的提案は、顧客が特定の用途向けの完成箱を必要としているか、その後のコンバーティング用のボードを必要としているかによって異なります。
地域版
すべての地域
規制の枠組みと見通し
選択された法域は、消費者製品向け紙包装を供給する生産者の観点から比較されています。米国の項目はカリフォルニア州の枠組みを討し、ブラジルの項目は連邦システム報告と明示的なミナスジェライス州の移行を組み合わせています。魅力度は、各審査された枠組みの中でその生産者が直面する設計および回収義務と、商業的コミットメントのタイミングを反映しています。
規制表
| 決定要因 | 米国 | 英国 | 中国 | ブラジル |
|---|---|---|---|---|
| 主要機関 | カリフォルニア州資源リサイクル・回収局(CalRecycle) | 環境庁および地方環境規制当局 | 国家市場監督管理総局 | 連邦システム報告のための環境・気候変動省 |
| 主要な手段または方向性 | カリフォルニア州SB 54;2026年5月1日発効の恒久規制 | 対象生産者の包装リサイクル義務 | GB 23350-2021食品・化粧品販売包装規制 | 国家固形廃棄物政策、第32条;政令11,413/2023システム報告 |
| 商業的効果 | 対象の単回使用包装は2032年までにリサイクル可能またはコンポスト可能;生産者資金拠出は2027年開始 | 適格な紙・板紙およびファイバー系複合材のリサイクルノートは合算事業義務を満たすことができる | 食品・化粧品販売包装の空隙、層数、コスト制限;輸出品、輸送用包装、贈答品または非販売品として表示されたゼロ価格製品は除外 | 実現可能な場合は製品適合再使用、それ以外はリサイクル(規制された技術的・経済的例外に従う);システム管理者・運営者は7月30日までに前年度の結果を報告し、正当な機密保護が保障される |
| 現在の政策魅力度 | 中 | 中 | 中 | 中 |
| 政策魅力度の将来の方向性 | 強化 | 強化 | 変化なし | 強化 |
| 情報源: Mordor Intelligence | ||||
カリフォルニア州の2027年生産者資金拠出開始と、対象の単回使用包装に対する2032年のリサイクル可能性またはコンポスト可能性の期限は、将来のコンプライアンス負担を増大させます。英国では、紙・板紙およびファイバー系複合材の合算事業リサイクル目標が2026年の77%から2027年の79%に上昇します。中国の2026年5月の草案は引き続き協議中であり、公表時には缶詰食品、インスタント米・麺、ドリップバッグコーヒーの係数のみを改訂し、その他の対象包装の現行の空隙率、層数、コスト規制の継続性を支持します。2026年から2027年にかけて、ミナスジェライス州の回収目標は州市場に投入された包装の32.5%から35%に増加し、地域廃棄物管理ユニットのカバレッジ目標は85%から100%に上昇します。
バリューチェーンの段階
この比較は、紙および板紙の製造、段ボールシートの生産、完成包装へのコンバーティングを追っています。Smurfit Westrockの北米リサイクル事業が自社工場向けに回収ファイバーを調達するように、統合はこれらの活動を最終顧客への販売前に結びつけることができます。この構造は、素材供給とコンバーティング要件間の調整を、チェーンが販売可能なパックを生み出す方法の中心に置きます。商業的な区別は、別のメーカーに販売される中間素材と、バイヤーの使用のために供給される完成パッケージの間にあります。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 紙および板紙の製造 | Smurfit Westrock plcなどの北米統合製紙工場オペレーター | 自社コンバーティングに使用されないコンテナボードおよび紙器用板紙の外部販売 | 工場生産量と内部コンバーティング要件の整合 | 工場生産を下流コンバーティング需要に合わせる |
| 段ボールおよびシート生産 | Smurfit Westrock plcなどの段ボールシートメーカー | 箱メーカーへの段ボールシート販売 | シート寸法が顧客仕様に適合する必要がある | シートカットを下流の包装設計と調整する |
| 完成パックのコンバーティング | Smurfit Westrock plcおよびMondi plcなどの段ボールコンバーター | コンバート済み段ボール包装の販売 | 紙および労働コストを価格に転嫁できない場合のリスクエクスポージャー | 固定販売価格にコミットする前にコンバーティング生産性を向上させる |
| 情報源: Mordor Intelligence | ||||
Mondiは、主要市場での激しい競争により、2025年の段ボールソリューション事業において労働インフレと紙原材料コストの上昇を価格に転嫁できなかったと報告しました。これにより、生産者が上流素材へのアクセスを持っていても、コンバーティング段階が潜在的な圧力点となります。統合は供給を調整できますが、その商業的価値は最終的にコンバーティングコストを支える包装販売に依存します。販売価格が労働インフレを吸収できない場合、コンバーティング生産性は統合包装サプライヤーにとって重要なレバーとなります。
競合状況
市場集中度
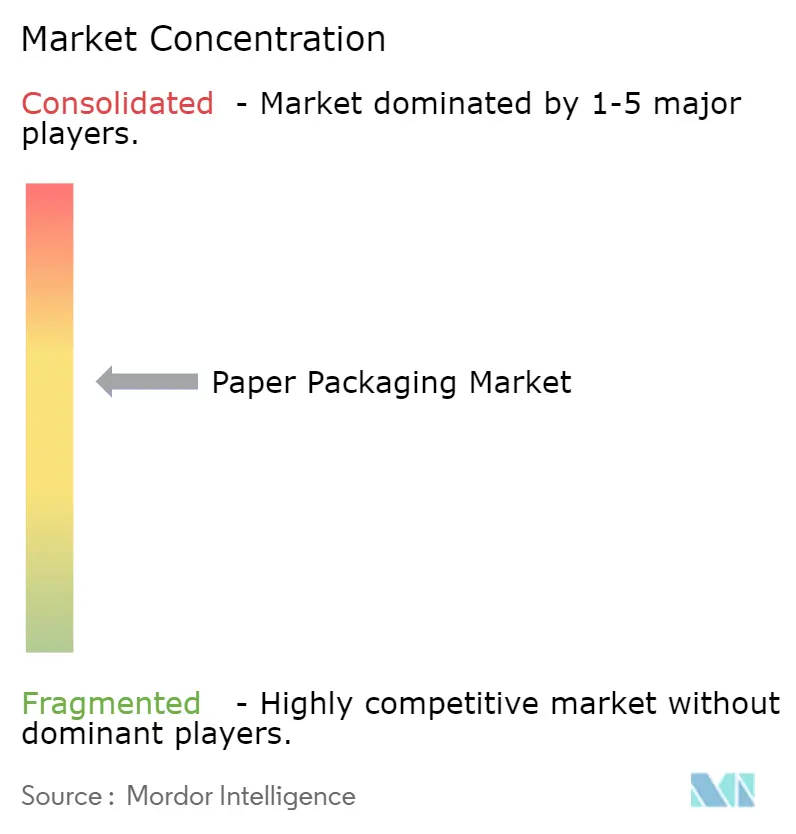
競争は統合製紙生産者とコンバーターを中心に適度に集約されており、その操業ネットワークは参入障壁を生み出しています。International Paper Companyはコンテナボードと段ボール包装を供給し、Smurfit Westrock plcは製紙生産と段ボールコンバーティングを組み合わせています。Mondi plcは段ボールソリューションを運営し、Packaging Corporation of Americaは2026年1月時点で10の製紙工場と91の段ボール製品工場および関連施設を報告しました。Stora Enso Oyjは新鮮なファイバーと再生ファイバーから作られた包装材料とソリューションを提供しています。素材供給とコンバーティング事業を顧客ネットワーク全体で調整することは、製紙工場への投資だけでは解決できない競争上のハードルです。
Packaging Corporation of Americaは2025年9月2日にGreifのコンテナボード事業の買収を完了し、米国内に2つのコンテナボード工場と8つのシートフィーダーおよび段ボール工場を追加しました。2026年6月4日、International Paper Companyはワシントン州ロングビューのNorth Pacific Paper Companyの買収を完了し、包装グレードの能力と西海岸のサービス範を拡大しました。[3] Packaging Corporation of Americaの買収は米国の工場とコンバーティング資産を組み合わせ、International Paperは軽量高性能グレードと西海岸サービスを強調しました。両買収は国内工場供給を深化させており、Packaging Corporation of Americaはコンバーティング工場を追加し、International Paperは西海岸サービスを追加することで、サプライチェーン管理が箱バイヤーにとっての競争上の差別化要因となっています。
2026年8月、Metsä Boardは紙器用板紙向けのマテリアル循環性ステートメントを発表し、製品固有の重金属および食品接触PFASに関する情報を含めました。リクエストに応じて入手可能なこのステートメントは、EUの包装および包装廃棄物規制に基づく顧客自身の評価と技術文書を支援する一方、顧客は完成包装の申告に対する責を保持します。これにより、素材情報が製品レベルで提供されるため、紙器用板紙の提案をコンバーターの認定プロセスに組み込みやすくなります。包装および包装廃棄物規制は2026年8月12日から適用され、紙器用板紙に対する最初の要件には重金属の制限と食品接触包装におけるPFASの制限が含まれます。Metsä Boardは、統合グループの製造拠点と並んで、定義されたコンプライアンス入力を通じてコンバーター関係を競うことができます。
紙包装産業リーダー
-
International Paper Company
-
Smurfit Westrock plc
-
Mondi plc
-
Packaging Corporation of America
-
Stora Enso Oyj
- 注:主要企業の掲載順は順位を示すものではありません。
紙包装市場 このレポートでカバーされる企業
- International Paper Company
- Smurfit Westrock plc
- Mondi plc
- Packaging Corporation of America
- Stora Enso Oyj
- Graphic Packaging International, LLC
- Nippon Paper Industries Co. Ltd.
- Sonoco Products Company
- Oji Holdings Corporation
- Georgia-Pacific LLC
- Nine Dragons Paper Holdings
- Lee & Man Paper Manufacturing
- Sappi Limited
- Ilim Group
- Klabin S.A.
- Asia Pulp & Paper (APP)
市場参加者にとっての主要な機会
この機会は、調理済み食品トレイ、家庭用製品ラッピング、ブランド食品包装のバイヤープログラムを比較しています。2025年5月16日、Marks and Spencer(M&S)はGrafic Packaging International, LLCを紙ファイバー調理済み食品トレイ試験のプロジェクトパートナーの一つとして指名しました。このコラボレーションは、より広範な展開決定の前に、バイヤー関係への製品固有の経路を示しています。商業的可能性は、適切なパックを顧客の意図する製品ラインへの反復可能な提案に変えることにかかっています。
市場機会表
| 機会 | 今ぜか | バイヤー・主要セグメント | 推奨アクション | 主な障壁 | 見込み受益者 |
|---|---|---|---|---|---|
| 紙ファイバー調理済み食品トレイの拡大 | M&Sは2026年3月28日終了年度においてより広範なDine In用途を評価し、顧客フィードバックを収集した | M&Sなどの調理済み食品小売業者 | より広範な供給を提案する前に追加製品向けのトレイデザインを認定する | より広範な製品ラインにわたる顧客受容性の実証 | バリアライン紙器用板紙トレイを提供するGraphic Packaging International, LLC |
| トイレットペーパー外装パックの転換 | カルフールの2026年6月の計画は2030年までにトイレットペーパー製品ライン全体で紙包装を目標とする | カルフールなどの家庭用製品小売業者 | 小売業者の製品ライン全体で繰り返し使用できる紙ラッピングを開発する | バイヤーのスケジュール内での製品ライン全体の転換実行 | カルフールおよび紙ラッピングを認定できるコンバーター |
| 複数市場の食品パック転換の支援 | BelはMini Babybel紙包装の2027年から50市場への拡大を計画 | Bel Groupなどの食品ブランドオーナー | 追加市場展開向けの反復可能な紙包装形態を提供する | 意図する市場全体での包装変更の調整 | Bel Groupおよび認定食品包装コンバーター |
| 情報源: Mordor Intelligence | |||||
中心的な機会は製品ライン拡大であり、定義されたバイヤープログラムが追加の紙包装に特定の商業的目的地を与えます。カルフールの2030年目標とBelの2027年から50市場への拡大計画は、異なる認定の時間軸を確立しています。コンバーターはそれらのスケジュールに対してデザイン承認を順序立てることができ、より広範な調理済み食品の採用はまずM&Sが評価している顧客の反応に依存します。
最近の産業開発事情 紙包装市場
- 2026年9月:SCG Packaging(SCGP)はタイのチョンブリにある段ボールコンテナメーカーであるJin Zhong Fa Paper Industrial Co., Ltd.の90%の株式取得を完了しました。
- 2026年6月:Smurfit Westrockは英国バーミンガムのSSK製紙工場の閉鎖を確認し、生産は2026年7月27日に停止する予定です。
- 2026年6月:International Paper Companyはワシントン州ロングビューのNorth Pacific Paper Companyの買収を完了し、包装グレードの能力と西海岸のサービス範囲を拡大しました。
紙包装市場 レポートの範囲と調査方法論
市場の定義と対象範囲
紙包装市場は、主に紙または紙器用板紙から製造された完成包装の年間出荷時販売価値を測定し、包装生産者が世界中で商品の保護、輸送、または提示のために事業顧客に販売するものです。完成パックの価値は、紙器用板紙レード、製品、エンドユーザー産業、包装形態、地域によって分類されます。
対象外:プラスチックのみ、金属、またはガラス包装、林業産出物および商品パルプ、包装原材料として個別に販売されるカートンボードまたはコンテナボードは除外されます。
セグメンテーションの概要
- グレード別
- カートンボード
- 固体漂白硫酸塩(SBS)
- 固体未漂白硫酸塩(SUS)
- 折りたたみ箱板(FBB)
- コーティングリサイクルボード(CRB)
- 非コーティングリサイクルボード(URB)
- その他カートンボードグレード
- コンテナボード
- ホワイトトップクラフトライナー
- その他クラフトライナー
- ホワイトトップテストライナー
- その他テストライナー
- 半化学フルーティング
- リサイクルフルーティング
- カートンボード
- 製品別
- 折りたたみカートン
- 段ボール箱
- その他製品
- エンドユーザー産業別
- 食品
- 飲料
- 医療
- パーソナルケア
- 家庭用品
- 電気・電子機器
- その他エンドユーザー産業
- 包装形態別
- 剛性(段ボール、固形板紙)
- 半剛性(折りたたみカートン)
- フレキシブルペーパー(小袋、ラップ)
- 成形繊維・パルプ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他アジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他アフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
FAOの林産物データ、欧州製紙産業連盟の統計、ユーロスタットの包装廃棄物統計、欧州連合の包装規制は、市場の枠組みと地域シグナルの確認に使用される生産、回収ファイバー、廃棄物、政策の証拠の例を提供しています。これらのソースは隣接する素材フローと規制条件を説明しているため、アナリストは上流生産量や廃棄物トン数を完成パック販売として扱うのではなく、包装生産者情報と並行して使用します。
企業の年次報告書および規制当局への提出書類、投資家向けプレゼンテーション、信頼できるビジネスプレスは、包装収益、設備能力、顧客用途、投資コンテキストで公開証拠を補完することができます。指名されたソースは網羅的ではなく例示的でありさらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
包装生産者、コンバーター、ボードサプライヤー、および事業顧客の調達・包装リーダーとのインタビューまたは構造化サーベイは、完成パック販売がどのように分類されているか、およびグレード、製品、形態、用途、地域によって需要がどのように異なるかをテストすることができます。回答者は二次ソースの解釈を確認し、欠落している用途や地理的証拠を特定し、報告された数値が完成包装を指すのか上流ボードを指すのかを明確にするのに役立ちます。一方、アナリストはこれらの説明を企業開示および独立した市場指標と比較し、個別の説明を市場合計として扱うのではなく、未解決のギャップをさらなる確認のために記録します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部(CXO):20% | アジア太平洋:45% |
| 中位層:45% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレーヤー:25% | マネージャー:45% | 南北アメリカ:25% |
市場規模算定と予測
このモデルは、包装生産者の収益と市場証拠からトップダウンで世界の完成パック販売を推定し、次にサプライヤーの開示、チャネル証拠、および出荷量に平均販売価格を乗じたサンプルを通じて選択された合計を確認します。アナリストは紙および板紙の生産と貿易を文脈として使用し、それらの上流フローを包装販売として計上するのではなく、生産者の包装収益、段ボールおよびカートンの出荷量、ボードおよび回収ファイバーの価格、エンドユーザー需要指標を使用して完成パック価値の規模と方向性を評価します。セグメントシェアは、報告された製品・グレードミックス、生産者ポートフォリオ、顧客用途、地域証拠から構築され、合計は定義された完成パック市場に照合されます。予測は、安定したドライバーが測定可能な関係を持つ場合は多変量回帰、系列が一貫している場合は時系列平滑化、規制または代替変化には シナリオ分析を使用できます。一次回答者は、変数の仮定と予測の方向性が操業条件に合致しているかどうかをテストできます。開示された数量または価格証拠が不完全な場合、アナリストは比較可能な企業および貿易指標を使用して選択的な確認を行い、ギャップを文書化し、上流の指標を完成パック推定として提示することを避けます。
データ検証と更新サイクル
アナリストは企業開示、公式生産・貿易データ、包装統計、需要指標を三角測量し、隣接する指標が完成パックの境界と一致しているかどうかを確認します。多段階のアナリストレビューの前に、外れ値、説明のつかない前年比変化、不整合な単位、ソース推定間の重大な差異を調査します。回答者の解釈が文書証拠と矛盾する場合、または重要な入力が不明確なままである場合、再接触が行われます。証拠は毎年更新され、重要なイベントが設備能力、規制、または需要を変化させた場合はサイクル間に更新され、納品前の新たな事前確認パスでレビューされ、承認前に異常が解決されます。
Mordor Intelligenceの紙包装市場規模と他の公表推定値との比較
公表された推定値は、計上する取引と製品、および需要モデル化に使用する入力におて異なる場合があります。紙包装市場は、主に紙または紙器用板紙から製造された完成包装の年間出荷時販売価値を測定し、包装生産者が世界中で商品の保護、輸送、または提示のために事業顧客に販売するものです。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。アナリストは紙および板紙の生産と貿易を文脈として使用し、それらの上流フローを包装販売として計上するのではなく、生産者の包装収益、段ボールおよびカートンの出荷量、ボードおよび回収ファイバーの価格、エンドユーザー需要指標を使用して完成パック価値の規模と方向性を評価します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5,021億米ドル(2027年) | |
| グローバルコンサルタンシーA | 4,133億米ドル(2026年) | 2026年ベースでは、この推定値は1年後の本レポートの2027年値5,021億米ドルを17.7%下回っています。公表された2026年ベースは本レポートの現在年より前です。 |
| グローバルコンサルタンシーB | 4,489億米ドル(2025年) | 2025年ベースで、この推定値は2年後の本レポートの2027年値5,021億米ドルを10.6%下回っています。公表された2.25%の予測成長率は本レポートの成長率を下回っています。 |
Mordor Intelligenceのアナリストは企業開示、公式生産・貿易データ、包装統計、需要指標を三角測量し、隣接する指標が完成パックの境界と一致しているかどうかを確認します。
レポートで回答される主な質問
紙包装市場の規模と成長見通しはどのくらいですか?
規模は2027年の5,021億米ドルから2032年までに6,231億米ドルに達し、2027年から2032年にかけてCAGR 4.41%を記録する見込みです。
紙系包装の需要を牽引しているものは何ですか?
バリアコーティング食品パックとインドにおけるフルフィルメントの拡大が需要を支えています。英国では、2026年から2027年の評価年度において、グリーン評価を受けた家庭用包装がアンバーの基本料率より低い廃棄費用を受け取ります。
最大のシェアを持つ紙包装製品はどれですか?
段ボール箱が2026年に61.37%のシェアで首位となり、折りたたみカートンは2027年から2032年にかけてCAGR 4.92%で最も速く成長すると予測されています。
紙系包装で競合している企業はどこですか?
主要参加者にはInternational Paper Company、Smurfit Westrock plc、Mondi plc、Packaging Corporation of America、Stora Enso Oyjが含まれます。
紙包装の見通しに影響するコスト上の課題は何ですか?
古段ボール(OCC)価格の上昇が2026年に当該素材を使用する北米の包装会社を圧迫しました。SCG Packagingの2025年リスク報告も、追跡可能性が検証できない場合、EU向けのパルプおよび紙包装輸出が混乱する可能性を指摘しました。
紙系包装でリードし、最も速く成長すると予測されている地域はどこですか?
アジア太平洋が2026年の産業総価値の48.02%を占め、2027年から2032年にかけてCAGR 5.31%で最も速く成長すると予測されています。