
オーバー・ザ・エア(OTA)テスト市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
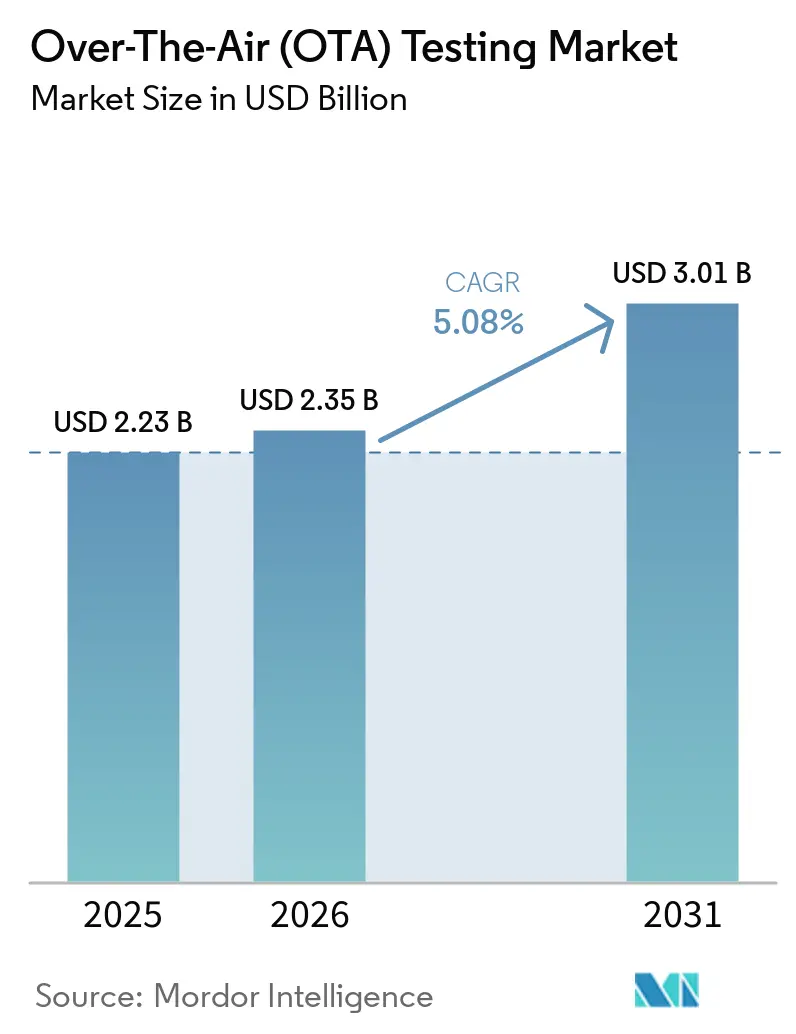
| 市場規模 (2026) | 2.35 十億米ドル |
| 市場規模 (2031) | 3.01 十億米ドル |
| 成長率 (2026 - 2031) | 5.08 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーバー・ザ・エア(OTA)テスト市場分析
オーバー・ザ・エアテスト市場規模は2025年に22億3,000万米ドルと評価され、2026年の23億5,000万米ドルから2031年には30億1,000万米ドルに達すると推定され、予測期間(2026〜2031年)のCAGRは5.08%です。
この成長軌跡は、依然として収益の48%を占める遠方界チャンバーの導入基盤、テストオーケストレーションを自動化するソフトウェア中心プラットフォームの年率13.4%の拡大、および衛星非地上系ネットワーク検証の急速な普及によって形成されています。5G新無線の展開、医療用ウェアラブル、プライベート5G工場と並行して需要が高まる一方、資本集約的なチャンバー建設とミリ波専門知識の不足が普及を抑制しています。OEMが所有するラボやテスト従量課金プロバイダーが従来の認証機関に代わる選択肢を提供するにつれ、競争の激化が進んでおり、既存事業者はハードウェアとソフトウェアを統合した製品提供と地域的な設備増強へと向かっています。
主要レポートのポイント
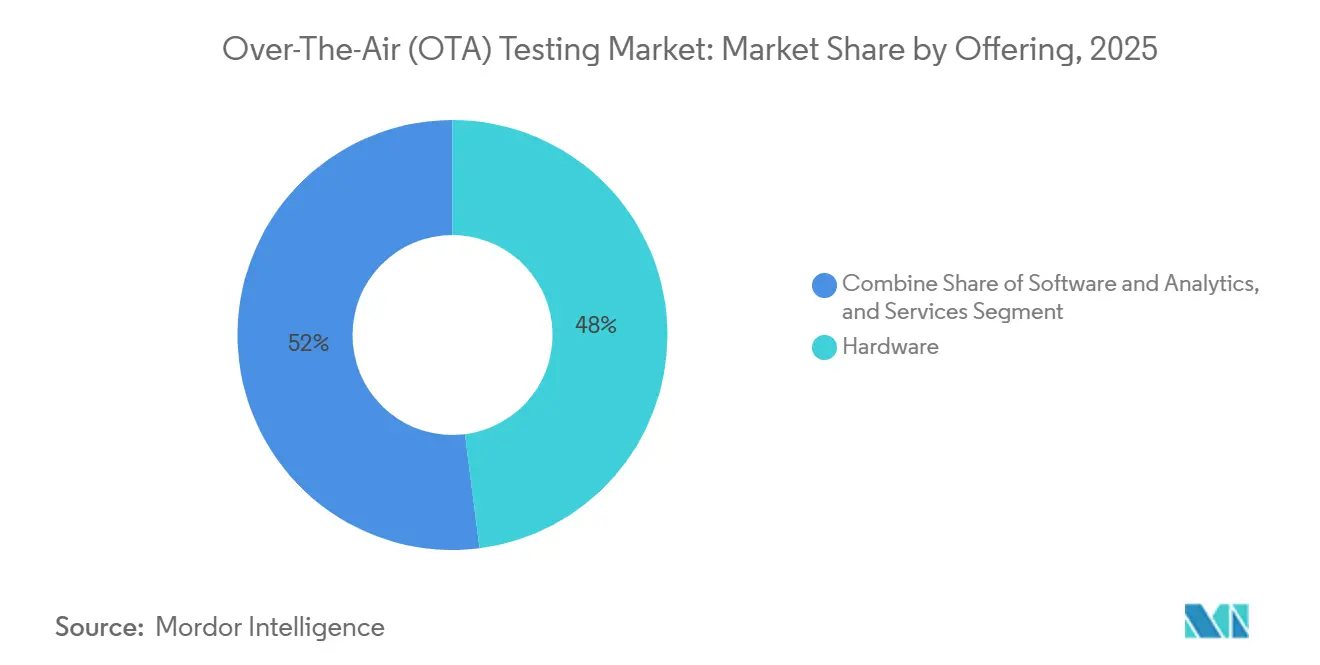
- 提供内容別では、ソフトウェア・アナリティクスプラットフォームが2031年までのCAGR 5.99%でリードし、ハードウェアは2025年に収益シェア48%を維持しました。
- 技術別では、5G新無線が2025年に収益シェア37.5%を獲得しました。衛星非地上系ネットワークは2031年までCAGR 6.21%で成長する見込みです。
- テストタイプ別では、適合性・認証が2025年のオーバー・ザ・エアテスト市場シェアの33.2%を占め、相互運用性テストは2031年までCAGR 5.78%で進展しています。
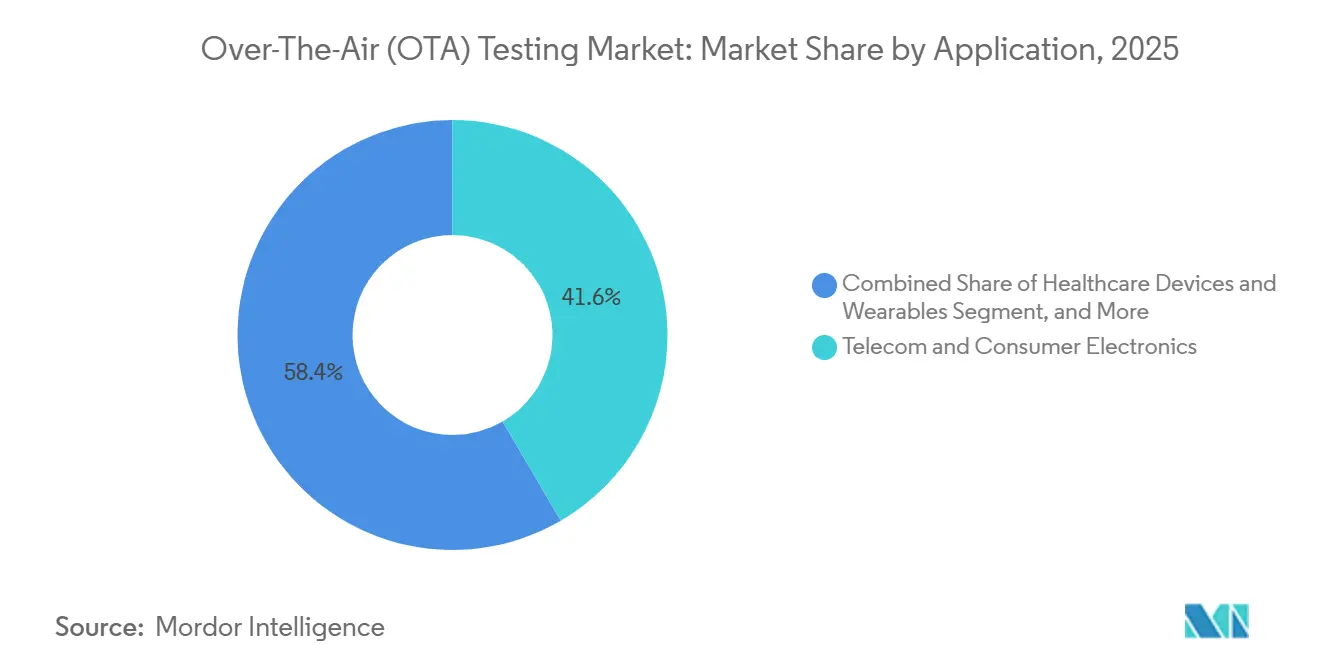
- アプリケーション別では、通信・民生用電子機器が2025年のオーバー・ザ・エアテスト市場規模の41.6%を占め、医療用ウェアラブルは2031年までCAGR 6.05%で拡大しています。
- テスト環境別では、遠方界チャンバーが2025年に収益シェア38.9%を維持し、近傍界システムは2031年までCAGR 5.85%で上昇する見込みです。
- 地域別では、アジア太平洋が2025年に収益シェア32.4%でリードし、地域の中で最も速いCAGR 5.56%で成長しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 新たな適合プロトコルを必要とする5G非スタンドアロンおよびスタンドアロン展開の普及 | +1.20% | アジア太平洋および北米に集中するグローバル | 中期(2〜4年) |
| 民生機器におけるミリ波およびマッシブMIMOアンテナのOTA適合需要の急増 | +1.00% | 北米、ヨーロッパ、アジア太平洋のコア市場 | 短期(2年以内) |
| 北米における自動車OEMのソフトウェア定義型およびV2X接続プラットフォームへの移行 | +0.80% | 北米、ヨーロッパへの波及あり | 中期(2〜4年) |
| 堅牢なRF検証を必要とするスマート工場向けヨーロッパにおける産業用プライベート5G展開 | +0.60% | ヨーロッパ、アジア太平洋製造拠点へ拡大 | 長期(4年以上) |
| IoTモジュール(BOM 10米ドル未満)に対するCTIAおよびGCFが義務付ける迅速な認証サイクル | +0.70% | グローバル、特にアジア太平洋のデバイスエコシステム | 短期(2年以内) |
| 新たな近傍界OTAプロトコルを必要とする衛星対デバイス直接リンクコンステレーションの加速 | +0.90% | グローバル、北米およびヨーロッパでの早期採用 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
新たな適合プロトコルを必要とする5G非スタンドアロンおよびスタンドアロン展開の普及
スタンドアロン5Gコアは2025年に大量市場の地位に達し、300以上のオペレーターがネットワークスライシングと低遅延サービスを有効化しました。第3世代パートナーシッププロジェクトリリース17は3.5 GHz以上の64ストリームマッシブMIMOのテストケースを導入し、同時サンプリングが可能な二重偏波プローブアレイをラボに設置することを義務付けました。[1]3GPP、「リリース17仕様」、3gpp.org セルラー通信産業協会はOTA 5.9仕様を厳格化し、52.6 GHzを超える周波数での放射スプリアス放射チェックを含めるよう改定し、デバイスメーカーにレガシー設備のアップグレードを強いました。非スタンドアロンアーキテクチャが段階的に廃止されるにつれ、スマートフォンベンダーはデュアルモード検証ウィンドウを短縮し、予算をスタンドアロン専用計測器に移行させ、内製設計センターラボ全体で需要を分散させています。[2]Ericsson、「5Gネットワークとサービス」、ericsson.com
民生機器におけるミリ波およびマッシブMIMOアンテナのOTA適合需要の急増
フラッグシップスマートフォンは現在最大16個のフェーズドアレイ素子を統合しており、それぞれが360度方位角および180度仰角平面にわたる全放射電力および等方性感度スイープを必要とします。24.25〜29.5 GHz帯に関する連邦通信委員会の規則により、チャンバー占有時間がサブ6 GHzテストと比較して40%延長され、グローバルキャパシティが逼迫しています。[3]FCC、「機器認証」、fcc.gov Appleの2025年ミリ波製品ローンチは契約製造業者からのオーバー・ザ・エア注文の急増を引き起こし、マルチプローブシステムのリードタイムが18ヶ月を超えました。同時に、China Mobileの192素子基地局は相反性キャリブレーションを必要とし、サービス停止なしにビームフォーミングを検証するポータブル近傍界スキャナーへの需要を生み出しています。
新たな近傍界OTAプロトコルを必要とする衛星対デバイス直接リンクコンステレーションの加速
AST SpaceMobileの2025年9月における改造なしのハンドセットへの音声通話およびStarlinkのFCC承認補完カバレッジは、直接対デバイスサービスへのシフトを例示しています。3GPP非地上系テストケースには現在、30度仰角以下のビームトラッキングおよび40 kHz以上のドップラーシフトが含まれており、これらのシナリオは従来の遠方界チャンバーに課題をもたらします。認証機関は2025年12月に新附属書に基づく最初の型式承認を発行し、市場の準備状況を確認するとともに、軌道運動エミュレーターを備えたコンパクトレンジへの投資を促進しました。
北米における自動車OEMのソフトウェア定義型およびV2X接続プラットフォームへの移行
ゼネラルモーターズは2027年以降の全モデルにセルラー車両対あらゆるもの(V2X)モデムを搭載する計画であり、FordのBlueCruiseは実世界のマルチパスリプレイに依存し、米国道路交通安全局は2029年モデルイヤーの車両に基本安全メッセージの義務化を提案しています。これらの動きにより、都市部および高速道路のフェージングプロファイルをエミュレートできるオーバー・ザ・エアリプレイチャンバーへの検証予算が向けられ、静的適合リグから動的シナリオテストベッドへの需要シフトが生じています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ティア2ラボによる採用を妨げる資本集約的な電波暗室および残響チャンバー | -0.90% | グローバル、特に南米およびアフリカで深刻 | 長期(4年以上) |
| ミリ波近傍界対遠方界変換アルゴリズムの技術的スキル不足 | -0.60% | グローバル、北米およびヨーロッパに集中 | 中期(2〜4年) |
| 市場収束を遅らせるLPWAN OTAテストの調和されたグローバル標準の欠如 | -0.40% | グローバル、地域認証機関全体で断片化 | 長期(4年以上) |
| テストインフラコストを押し上げるRF吸収材料のサプライチェーンの不安定性 | -0.50% | グローバル、供給は北米およびヨーロッパに集中 | 短期(2年以内) |
| 共有施設におけるリモートOTAテストベッド接続に関するサイバーセキュリティ懸念の高まり | -0.30% | 北米およびヨーロッパの自動車・防衛セクター | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ティア2ラボによる採用を妨げる資本集約的な電波暗室および残響チャンバー
5メートルのミリ波チャンバーのコストは250万〜400万米ドルであり、残響室は80万〜120万米ドルかかります。これらの支出は、稼働率60%未満では新興市場のラボが正当化するのに苦労する金額です。国際電気標準会議の2024年スターラー効率改定により改修サイクルが短縮され、投資回収期間が厳しくなりました。その結果、ラテンアメリカおよびアフリカのテストセンターはグローバルネットワークへのアウトソーシングを行い、リードタイムが増加し、収益が上位5社の認証機関に集中しています。
ミリ波近傍界対遠方界変換アルゴリズムの技術的スキル不足
球面近傍界変換、モード展開理論、および不均一グリッド上の高速フーリエ変換を習得しているエンジニアは世界で200人未満です。Keysight Technologiesのミリ波トラブルシューティングに関するフィールドサポートチケットは前年比65%増加し、Rohde and Schwarzの認証コースを修了したエンジニアは2025年に120人のみでした。このスキルギャップにより、パイロット段階にある自動アライメントルーティンへの依存度が高まり、需要が高まる時期にスループットが低下しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:
ソフトウェアプラットフォームがハードウェア中心のワークフローを再構築オーバー・ザ・エア テスト市場におけるハードウェアの市場規模は、2025年の総収益の48%を占めており、電波暗室、コンパクトレンジ、計測器スタックへの根強い投資を反映しています。一方、ソフトウェアおよびアナリティクス プラットフォームは、クラウドホスト型オーケストレーション ツールやOTAトランスミッション プラットフォームがレポート生成時間を短縮し、複数拠点の測定をリアルタイムで相関させることで、CAGR 5.99%で拡大しています。継続的インテグレーション パイプラインは、アプリケーション プログラミング インターフェースを通じてテスト スクリプトを呼び出すようになり、電波暗室を静的な設備ではなくオンデマンド資産へと転換しています。
サービスはカテゴリーを補完する形で存在しており、OEMは自動車セルラー V2X(Cellular Vehicle-to-Everything)の検証を専門ラボにアウトソーシングし、適合性、電磁適合性(EMC)、および安全性の申請を統合キャンペーとしてパッケージ化しています。ソフトウェア定義型無線計測の勢いは、単一の再構成可能なトランシーバーがサブ6 GHzおよびミリ波帯域をカバーできることから、個別ハードウェアの需要をさらに侵食しています。この変化は、コード ライブラリ、アナリティクス ダッシュボード、およびリモート アクセス コントロールをモジュール式エンクロージャーとバンドルできるベンダーに有利に働き、サブスクリプション モデルが一回限りの機器販売に取って代わるにつれて、継続的な収益ストリームへの道を開いています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


技術別:
衛星非地上系ネットワークがレガシープロトコルを上回る5G新無線は2025年に37.5%のシェアを占め、現代のハンドセット発売および固定無線アクセスポイントのベースラインとしての地位を確立しています。しかし、衛星直接リンクサービスは最も急成長しているセグメントであり、CAGR 6.21%で進展し、ラボに軌道運動エミュレーター、高ダイナミックレンジドップラーソース、低仰角ビームトラッカーの統合を強いています。長期的進化(LTE)およびマシンタイプ進化は、10年単位のライフサイクルが絶え間ない後方互換性を要求する産業用モノのインターネットセグメントで定番であり続けています。
逆に、オペレーターがスペクトルを再編するにつれて第2世代および第3世代セルラープロトコルは衰退していますが、認証機関は新興市場向けのレイトサイクルデバイスの処理を継続しています。Wi-Fi 6、Wi-Fi 7、Bluetoothローエナジー、超広帯域(UWB)がラインナップを補完しており、協調ビームフォーミングと320 MHzチャネルが新たなオーバー・ザ・エア要件を生み出しています。単一施設でマルチプロトコル・マルチバンド検証が可能なラボは、レガシーシングルバンド施設では対応できないクロステクノロジーシナジーを獲得できる立場にあります。
テストタイプ別:
相互運用性検証が勢いを増す適合性・認証は2025年収益の33.2%を占め、市場アクセスに不可欠なステータスを反映しています。しかし、相互運用性テストはCAGR 5.85%で最も急成長しているサブセットとして台頭しており、オープン無線アクセスネットワークの分解と、異種インフラ間のシームレスなハンドオフを要求する非地上系ローミングシナリオによって推進されています。
アンテナ性能テストは技術的基盤であり続け、完全球面スイープにわたる全放射電力、等方性感度、実効等方性放射電力の指標をカバーしています。テレマティクスユニットおよびウェアラブルの生産ラインスクリーニングがこの組み合わせを補完しており、自動車サプライヤーはフィールド故障率を削減するために100%放射チェックへと移行しています。収束圧力により認証機関は適合性と相互運用性を統合キャンペーンにバンドルするよう促されており、ラボは規制の厳格さと実世界シナリオの専門知識の両方を維持することを余儀なくされています。
アプリケーション別:
医療用ウェアラブルが最速の拡大を牽引通信・民生用電子機器は2025年に41.6%のシェアを占め、スマートフォン、タブレット、ホットスポットがセルラー通信産業協会およびグローバル認証フォーラムの必須ゲートを通過しました。医療用ウェアラブルは最も急成長しているセグメントであり、保護されたテレメトリー帯域で動作するリモート患者モニタリングデバイスの食品医薬品局の市販前申請を背景にCAGR 6.05%で拡大しています。
自動車・輸送アプリケーションはセルラー車両対あらゆるもの(V2X)の義務化から恩恵を受け、産業用スマート工場の展開ではプライベート5Gネットワークを使用してロボットおよびプログラマブルロジックコントローラー向けの超高信頼低遅延通信を検証しました。航空宇宙・防衛はニッチながら収益性が高く、妨害対策および周波数ホッピングのテスト要件によって牽引されました。スマートホームセグメントはMatter-over-Thread標準の断片化により遅れをとりましたが、認証経路が統合されれば調和化の取り組みが新たな需要を解放する可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
テスト環境別:
近傍界システムがコンパクトデバイス需要を獲得遠方界電波暗室は2025年に収益シェア38.9%を維持し、依然として古典的な静穏ゾーンを好む規制申請を支えています。しかし、近傍界システムはウェアラブルなどの電気的に小型のデバイスに対する小型フットプリントと迅速なスキャン時間を背景にCAGR 5.85%で上昇しています。コンパクトアンテナテストレンジは10メートルチャンバーなしで平面波照射を必要とする自動車サプライヤーに対応し、残響室は統計的電界分布下で大量のモノのインターネットモジュールにサービスを提供しています。
遠方界、近傍界、残響機能をモジュール式エンクロージャーに融合したハイブリッド施設はプレミアム投資であり続けていますが、変化するプロトコルスイートに対してキャパシティを将来対応させます。マルチモードチャンバーと統合制御ソフトウェアをパッケージ化するベンダーは、特にリリース18のテストケースが単一キャンペーンで地上系から衛星系へのローミングを検証できる柔軟なセットアップを要求するにつれて、この移行を乗り切るのに最適な立場にあります。
地域分析
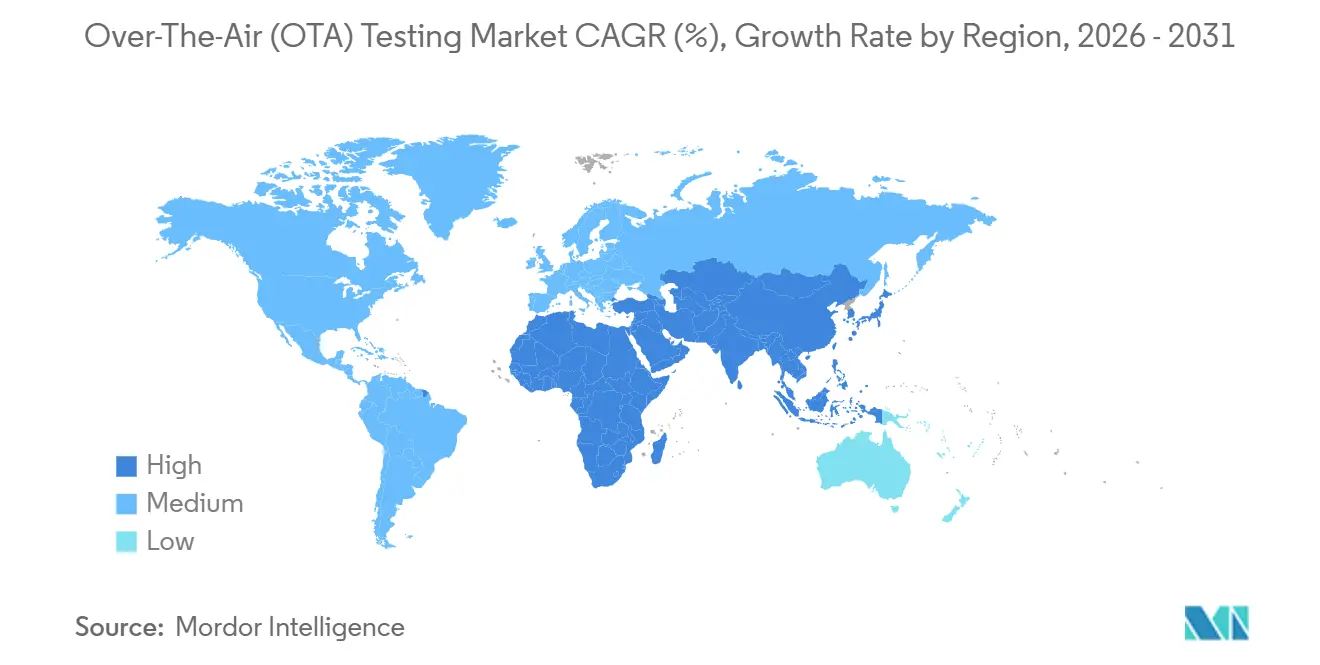
アジア太平洋地域のオーバー・ザ・エア(OTA)テスト市場
アジア太平洋地域は2025年の収益の32.4%を占め、2031年にかけて5.56%のCAGRで拡大すると予測されている。これは、2025年に1,200機種以上の5Gスマートフォンの認証を完了した中国の認証パイプラインと、国内ブランド向けのインドの電気通信工学センターによるファストトラック制度に支えられている。現地のデバイスメーカーはリードタイムを短縮するために自社ラボを設置するケースが増えているが、国内の専門知識が成熟するまでは、ミリ波の検証については外部プロバイダーに依存し続けている。韓国および日本における政府のインセンティブは、非地上系テストインフラへの補助金を通じて地域需要をさらに押し上げている。
北米のオーバー・ザ・エア(OTA)テスト市場
北米は第2位にランクされており、自動車OEMがセルラー車車間通信(Cellular Vehicle-to-Everything)の検証に予算を投入し、連邦通信委員会が厳格なミリ波放射限度を施行したことが背景にある。デトロイトおよびシリコンバレー周辺では自社ラボが急増したが、独立系認証機関は、実世界のマルチパスおよびドップラーをエミュレートするリプレイチャンバーに特化することで取扱量を維持した。カナダは、堅牢なデバイス検証を必要とする資源採掘現場におけるプライベート5G展開を通じて、段階的な成長に貢献した。
EMEAおよび南米のオーバー・ザ・エア(OTA)テスト市場
欧州は、時間依存型ネットワーキングコントローラーの無線検証を義務付けるドイツ、フランス、および北欧諸国におけるスマートファクトリーの展開を基盤として、着実な成長を記録した。残響チャンバーは産業用モノのインターネット(IoT)モジュールにおいて普及が進み、衛星非地上系テストはミュヘンおよびトゥールーズに集中した。南米では、ブラジルの5Gサービス開始を主導として緩やかな勢いが見られたが、認定ラボの不足により認証が北米施設に集中し、スケジュールが長期化した。中東およびアフリカは依然として黎明期にあるが、アフリカ電気通信連合の相互承認フレームワークは、スペクトラムオークションの進展に伴い、地域の能力を触媒する可能性がある。

規制環境
OTAテスト要件は、通信機器認証規則、業界認証プログラム、および急速に進化する3GPP主導の適合性手法によって形成されている。米国では、連邦通信委員会(FCC)が2025年8月に監督を強化し、認定電気通信認証機関(TCB)、試験機関、認定機関に対して、禁止事業体による所有または支配を受けていないことの証明と、5%以上の株式または投票権保有の報告を義務付ける規則を採用した。これにより、国境を越えた試験機関ネットワークのデューデリジェンス負担が増大している。
2026年5月、FCCは第2次追加規則制定案通知(Second Further Notice of Proposed Rulemaking)を進め、相互主義非対象地域(non-Reciprocal Territories)に所在する試験機関およびTCBの認定を禁止することを検討し、地政学と相互主義を試験機関選定と能力計画に組み込んだ。技術面では、3GPPの更新により放射測定の基準が引き続き高まっており、2026年3月にはNR FR1 TRP/TRSの高度なOTA試験方法に関する3GPP仕様の更新や、FR2マルチパネル・シナリオに関するRelease 19技術報告書に記載された新しい方法論が含まれる。並行して、CTIAおよびPTCRBの手順(例:NAPRD03の更新)は、試験報告書におけるMIMO OTAの変更に関して、より明確な根拠とより厳格な管理を求める傾向が強まっている。
競合ランドスケープ
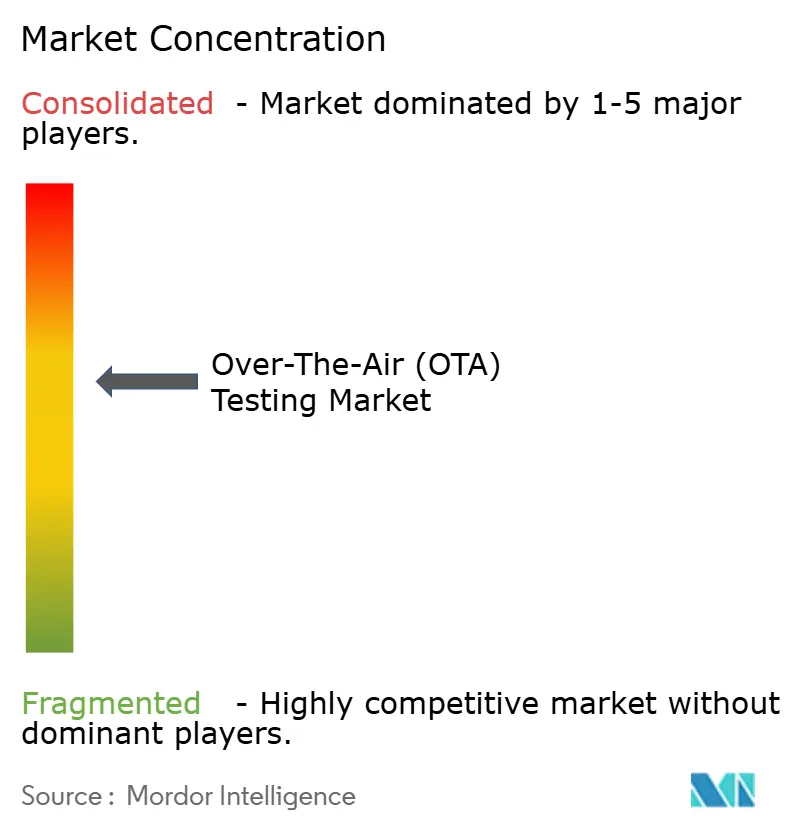
上位5社の機器ベンダーと上位3社の認証プロバイダーが2025年のグローバル収益の約60%を支配しており、中程度の集中度を示しています。Keysight Technologies、Rohde and Schwarz、Anritsuはソフトウェア自動化スイートに統合された幅広い計測器ポートフォリオで機器ティアを支えています。チャンバー専門家のETS-LindgrenとMicrowave Vision Groupは、新興帯域のリードタイムを短縮するモジュール設計で競争しています。認証大手のSGS、Intertek、Bureau Veritasは、OEMが内製ラボを構築するにつれてミリ波および衛星機能の追加を急いでいます。
BluFluxやCETECOMなどの新興ディスラプターはスタートアップの参入障壁を下げるクラウド接続型テスト従量課金サービスを推進し、VIAVI Solutionsは機械学習ルーティンを活用してチャンバー占有時間を25%削減し、資産稼働率を向上させています。再構成可能インテリジェントサーフェスおよびテラヘルツ帯テストにはホワイトスペースの機会が迫っており、測定不確かさが依然として商業展開を妨げています。競争優位性は、アジャイル開発サイクルを反映したサブスクリプションモデルの下でハードウェア、オーケストレーションソフトウェア、アナリティクス、認証をバンドルできるベンダーへとシフトしています。
既存事業者は買収によって混乱に対抗しています。Spirentの2025年のLabforge買収は継続的インテグレーションフックをオーバー・ザ・エアワークフローに統合し、Microwave Vision GroupのOrbit FR買収は車両搭載アンテナのチャンバーフットプリントを半減させました。全体として、価格競争は認証取得までの時間に対して二次的であり、ラボはデバイス発売ウィンドウ中の保証スロットアクセスに対してプレミアムを要求しています。
オーバー・ザ・エア(OTA)テスト業界リーダー
Intertek Group plc
Bureau Veritas S. A.
Anritsu Corporation
Rohde & Schwarz GmbH & Co KG
Keysight Technologies Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
オーバー・ザ・エア(OTA)テスト市場
- Keysight Technologies Inc.
- Rohde and Schwarz GmbH and Co. KG
- Anritsu Corporation
- SGS SA
- Intertek Group plc
- Bureau Veritas SA
- UL Solutions Inc.
- Eurofins Scientific SE
- Microwave Vision Group
- CETECOM GmbH
- BluFlux LLC
- Element Materials Technology
- National Technical Systems Inc.
- TÜV Rheinland AG
- Spirent Communications plc
- VIAVI Solutions Inc.
- ETS-Lindgren Inc.
- Chotest Technology Inc.
- Shenzhen Sunwave Communications Co., Ltd.

市場機会と将来展望
より高度な放射性能検証の分野で新たな余地が生まれており、試験機関やベンダーはチャンバー、エミュレーション、ソフトウェアオーケストレーションを組み合わせ、単一のワークフロー内でマッシブMIMO、ビームフォーミング、新興の地上・衛星試験ケースをサポートしている。投資の明確な兆候として、VIAVI Solutionsはアリゾナ州チャンドラーにあるVALOR Automated Lab-as-a-Service施設(2025年4月)を、マッシブMIMOおよびビームフォーミングOTA検証を支援するRF遮蔽電波吸収チャンバーで拡張し、単一目的の適合性試験装置からマルチベンダー・マルチレイヤーOTA検証への市場の転換を反映している。
また、4G、5G、Wi-Fiにわたる手動再構成を削減する、拡張性が高くプログラム可能なエンドツーエンドOTAプラットフォームにも機会が存在し、圧縮された機器リリースサイクルと限られたmmWave専門知識によって生じるスループット制約への対応を支援している。Spirent CommunicationsはLandslide E20 OTAソリューション(2025年6月)を、キャリアグレードの試験機関向けラックマウント型拡張性プラットフォームとして発表し、自動化中心の試験環境への需要を強化した。標準規格の展望では、NR向けOTA手法の強化を目指す進行中の3GPP作業項目や技術報告書、FR1 TRP/TRSの改良やFR2 OTA第3フェーズの調査活動を含み、無線経由で検証すべき対象が拡大しており、近接界システム、チャンバーのアップグレード、そして新たな試験ケースやマルチプロトコル共存要件に対応できるクラウド管理型試験オーケストレーションへの需要を後押ししている。
Recent Industry Developments in オーバー・ザ・エア(OTA)テスト市場
- 2026年6月:Rohde & Schwarzは台湾のBTL LaboratoryにCTIA認証要件に準拠したR&S TS8991 OTA試験システムを供給した。この導入により、アジア太平洋地域における認定OTA能力が強化され、高度な無線機能に対応する認証グレードの放射試験への迅速なアクセスを必要とする地域の機器メーカーを支援する。
- 2026年3月:Rohde & SchwarzはSoftware Radio Systems(SRS)を買収し、ソフトウェア定義移動通信機能を試験・測定ポートフォリオに追加した。この買収により、5G、非地上系ネットワーキング、AI支援試験ワークフローで使用されるプログラム可能な無線機とソフトウェアスタックにおける社内の専門性が強化され、これらはOTA検証との結びつきが強まっている。
- 2024年12月:Rohde & SchwarzとETS-Lindgrenは、次世代無線技術向けの統合OTAテストソリューションを提供するために提携した。計測機器とチャンバー基盤を組み合わせた協調的な提供により、新しい周波数帯やより複雑なアンテナシステムへ移行する試験機関向けに、ターンキー試験環境の迅速な展開を支援する。


オーバー・ザ・エア(OTA)テスト市場 レポートの範囲と調査方法論
市場の定義と対象範囲
OTAテスト市場は、実際の動作条件下で放射性能および適合性を検証するために、無線デバイスおよびアンテナをオーバー・ザ・エアでテストすることから得られる収益として定義されます。これには、ハードウェア設備、関連するソフトウェア、およびテスト サービスが含まれます。
対象範囲の除外事項:デバイス製造収益、および放射OTA測定に基づかない一般的なラボ テスト(純粋な伝導テストなど)は除外されます。
セグメンテーションの概要
- 提供内容別
- ハードウェア
- チャンバー(電波暗室、残響室、コンパクトレンジ)
- 計測器(信号発生器、スペクトラムアナライザー、コントローラー)
- ソフトウェア・アナリティクス
- サービス
- テスト・認証サービス
- コンサルティング・インテグレーション
- ハードウェア
- 技術別
- 5G NR(サブ6 GHzおよびミリ波)
- LTE、LTE-AおよびLTE-M
- UMTSおよびWCDMA
- GSMおよびCDMA
- Wi-Fi 6、Wi-Fi 7およびWi-Fi HaLow
- BluetoothおよびUWB
- LPWAN(NB-IoT、LoRaWAN、Sigfox)
- テストタイプ別
- アンテナ性能(TRP、TIS、EIRP、EIS)
- 適合性・認証
- 互換性・相互運用性
- 生産・ラインエンド
- アプリケーション別
- 通信・民生用電子機器
- 自動車・輸送
- 産業・製造IoT
- 航空宇宙・防衛
- 医療機器・ウェアラブル
- スマートホーム・ビルオートメーション
- テスト環境別
- 遠方界電波暗室
- コンパクトアンテナテストレンジ
- 近傍界システム
- 残響チャンバー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- 北欧諸国
- その他のヨーロッパ
- 南米
- ブラジル
- その他の南米
- アジア太平洋
- 中国
- 日本
- インド
- 東南アジア
- その他のアジア太平洋
- 中東
- 湾岸協力会議諸国
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスク リサーチ
デスク リサーチは、市場の背景を把握し、OTAテスト支出を牽引する主要な需要シグナルを特定するために活用されました。スペクトルおよびロールアウトの背景については国際電気通信連合(ITU)および各国通信規制当局の公開資料、テスト要件については3GPPおよびIEEEの標準文書、認証・適合性の手がかりについては米国連邦通信委員会(FCC)および欧州電気通信標準化機構(ETSI)のガイダンスを参照しました。
需要ペースの把握には、GSMAのデバイスおよびモバイル エコシステムの最新情報、テスト機器の動向に関連する税関・貿易統計、ならびにTRP(全放射電力)およびTIS(全等方性感度)測定手法を論じた査読済み論文などを参照しました。また、製品発売、テスト キャパシティの拡張、および地域投資サイクルを把握するために、企業の開示資料、投資家向けプレゼンテーション、および信頼性の高いプレス資料も確認しました。有料サブスクリプションは、体系的な企業財務データ、特許ランドスケープ、およびニュース追跡のみに限定して使用し、小規模な公開シグナルを見逃さないようにしました。記載されているデスク ソースはあくまで例示であり、データ収集、検証、および明確化のために他の多くの公開資料も活用しています。
一次インタビューおよびサーベイ
一次調査は、OTAテストのために実際に購入されているもの、および隣接する無線テスト予算にバンドルされているものを検証することに重点を置きました。アジア太平洋(APAC)、欧州・中東・アフリカ(EMEA)、および南北アメリカ全域のラボ オペレーター、テスト サービス チーム、デバイス メーカー、およびコンポーネント サプライヤーにヒアリングを実施しました。目的は、価格帯、稼働率パターン、および社内ラボとアウトソーシング テストの比率を確認し、モデルで使用した前提条件の妥当性を検証することでした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:12% | アジア太平洋(APAC):47% |
| 中位層:49% | 部門・ユニット リーダー:40% | 欧州・中東・アフリカ(EMEA):29% |
| 小規模プレイヤー:17% | マネージャー:48% | 南北アメリカ:24% |
市場規模算定と予測
市場規模は、トップダウンおよびボトムアップのアプローチを組み合わせて構築されています。標準主導のテスト要件とデバイス ロールウトの強度を用いて対応可能なOTAテスト需要プールを再構築し、選択的なサプライヤーおよびラボの収益概算と照合します。実際には、無線デバイスの出荷動向と主要技術世代ごとにOTA検証を経るデバイスの予想シェアから出発し、その需要を典型的なテスト サイクルと価格設定を用いてテスト支出に換算します。
主要な入力変数には、5G NRおよびLTEの展開ペース、放射テストを必要とするデバイス カテゴリーの構成(例:自動車用コネクティビティ モジュールと民生機器)、新規電波暗室やCATRシステムなどのラボ キャパシティの追加、認証経路に連動した適合性活動、およびテストの複雑性増大に伴うサービスの典型的な平均販売価格(ASP)の動向が含まれます。データが不足している場合は、インタビューで合意した範囲を通じてギャップを処理し、保守的な中間値を選択してから感度分析を実施します。
予測は、単純な多変量回帰に支えられたシナリオ分析を用いて行われます。支出は、デバイス出荷見通し、5G普及率、テスト複雑性指標などの説明変数に紐付けられ、認証強度とアウトソーシング トレンドに関する専門家の見解に基づいて調整されます。最終予測は地域ごとにレビューされ、アジア太平洋、欧州・中東・アフリカ、および南北アメリカ間の構成変化がグローバル合計に反映されます。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、市場合計が実世界のシグナルと整合性を保つようにしています。モデルの出力を、ラボ稼働率に関するコメンタリー、認証・適合性活動レベル、および電波暗室・テスト システムに関する大規模な設備投資(CAPEX)発表などの独立した指標と照合します。これらのチェックにより、変化が速すぎる、または遅すぎる値を検出します。
異常が検出された場合は、前提条件を再検討し、回答者に再連絡して、その問題が一時的なイベントなのかテスト構成の構造的変化なのかを確認します。承認前に、モデルとロジックをアナリストが段階的にレビューし、計算、単位換算、および地域集計が整合していることを確認します。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、その後、クライアントが最新の見解を受け取れるよう最終的な納品前チェックが実施されます。
Mordor IntelligenceのOTAテスト市場規模と他の公表推計値との比較
OTAテスト市場の公表数値がしばしば異なるのは、OTA専業の業務と広義の無線テストとの境界線の引き方が異なること、またすべての推計がサービス、ソフトウェア、およびラボ ハードウェアを同じ方法で扱っているわけではないためです。基準年の選択や通貨換算も、ストーリーが類似していても米ドル建ての数値を変動させる可能性があることから、タイミングも合計に影響します。
主なギャップは、放射OTAではない一般的なRF適合性業務などの隣接活動が市場に含まれているかどうか、および5Gと複雑なアンテナの普及に伴う価格上昇の前提がどの程度積極的かという点から生じています。一部のソースは異なる基準年を使用し、ラボ キャパシティ、稼働率、および認証量に明確に紐付けることなく、より速い成長曲線を適用しています。これにより、Mordor IntelligenceがTRPおよびTIS型測定に紐付けたOTAテスト支出として計上する方法と比較して、短期的な合計が膨らむ可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.35 ビリオン 米ドル(2026年) | |
| 業界出版社A | 2.62 ビリオン 米ドル(2026年) | OTAテストをより広義に解釈しており、非放射型無線テスト サービスが混在する可能性があり、複雑性の増大に伴う価格上昇の前提をより高く設定しています。これにより2026年の合計が増加しています。 |
| グローバル リサーチ ファームB | 2.37 ビリオン 米ドル(2025年) | 異なる基準年でモデルを構築しており、年度間の通貨タイミングを完全に正規化していない可能性があります。示唆される成長曲線は、ラボ キャパシティの追加や稼働率チェックとの関連性が明確ではありません。 |
全体として、この差異は主にスコープと開始年の選択によって説明されるものであり、コアとなる需要ドライバーに関する見解の相違によるものではありません。規模算定を観察可能なテスト要件、キャパシティ シグナル、およびインタビューで検証された価格帯に紐付けることで、市場が更新される際に追跡・再現しやすい結果が得られます。


レポートで回答される主要な質問
2031年に向けたオーバー・ザ・エアテスト市場の成長見通しは?
市場は2026年の23億5,000万米ドルから2031年には30億1,000万米ドルに上昇し、CAGR 5.11%で成長する見込みです。
最も急成長しているセグメントはどれですか?
衛星直接対デバイス非地上系ネットワークテストが2031年までCAGR 6.21%で最も急速な成長を記録しています。
なぜソフトウェアがオーバー・ザ・エア検証においてより重要になっているのですか?
クラウドベースのオーケストレーション、自動レポート作成、アナリティクスが認証サイクルを短縮し、アジャイルなデバイスリリースをサポートし、ソフトウェア収益をCAGR 13.4%に押し上げています。
医療用ウェアラブルはどのように需要に影響していますか?
無線テレメトリー向けの食品医薬品局の市販前申請が医療用ウェアラブルテストのCAGR 6.05%を牽引しており、アプリケーションの中で最速です。
オーバー・ザ・エアテスト需要をリードしている地域はどこですか?
アジア太平洋が32.4%で最大シェアを占め、中国とインドの高いデバイス認証量に支えられてCAGR 5.56%で最も速く成長しています。
最終更新日:



