
血液検査市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
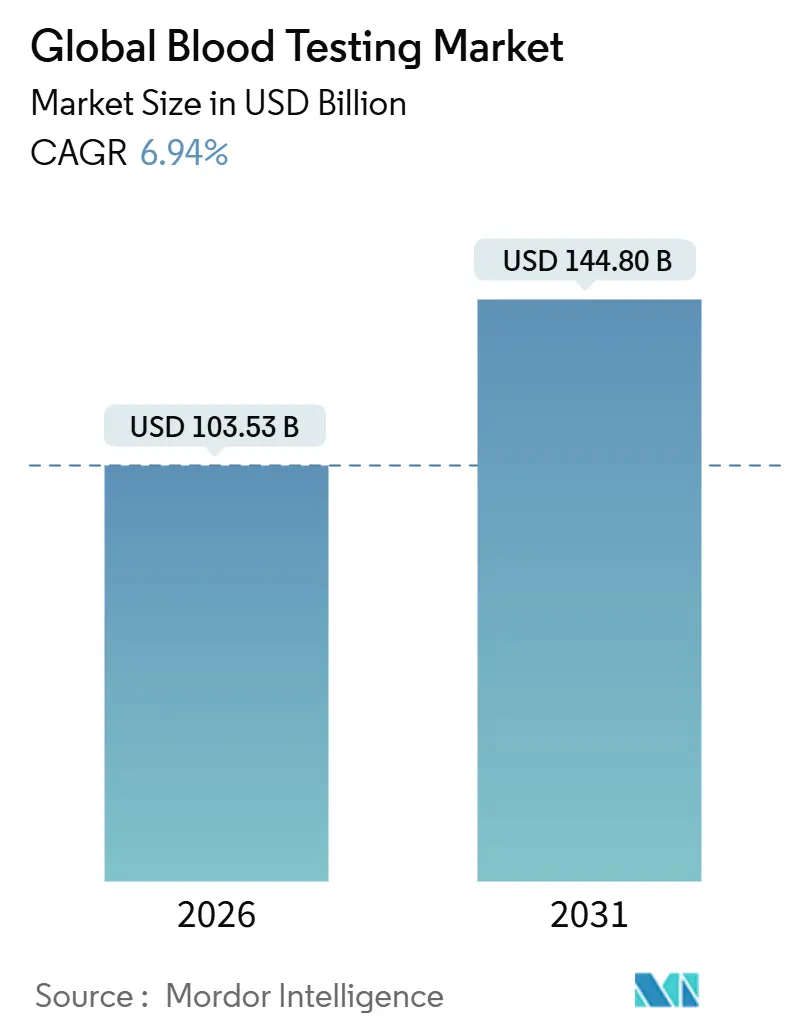
| 市場規模 (2026) | 103.53 十億米ドル |
| 市場規模 (2031) | 144.80 十億米ドル |
| 成長率 (2026 - 2031) | 6.94 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる血液検査市場分析
血液検査市場規模は2026年にUSD 1,035.3億に達する見込みであり、2031年までにUSD 1,448.0億に成長すると予測され、CAGR 6.94%で前進します。継続的モニタリングモデル、予防ケアガイドライン、および臨床検査室開発検査(LDT)の規制対象医療機器への再分類が、統合型分析装置および規制コンプライアンスへの投資を再編しています[1]。高齢化する人口、慢性疾患の急激な増加、およびグローバルなスクリーニング義務化が、病院および基幹検査室のメニューにおいてルーティン検査パネルを中心的な位置に据え続けています。同時に、迅速な検査自動化とポイント・オブ・ケア(POC)技術革新により、ターンアラウンドタイムが短縮され、トリアージワークフローが改善され、中央検査室以外での収益源が開かれています。プラットフォーム統合は、ミドルウェア、反射アルゴリズム、双方向電子健康記録(EHR)接続性を組み込んだベンダーエコシステムへの標準化が進む中、労働力不足や縮小する償還スケジュールへのヘッジとして継続しています。
主要レポートのポイント
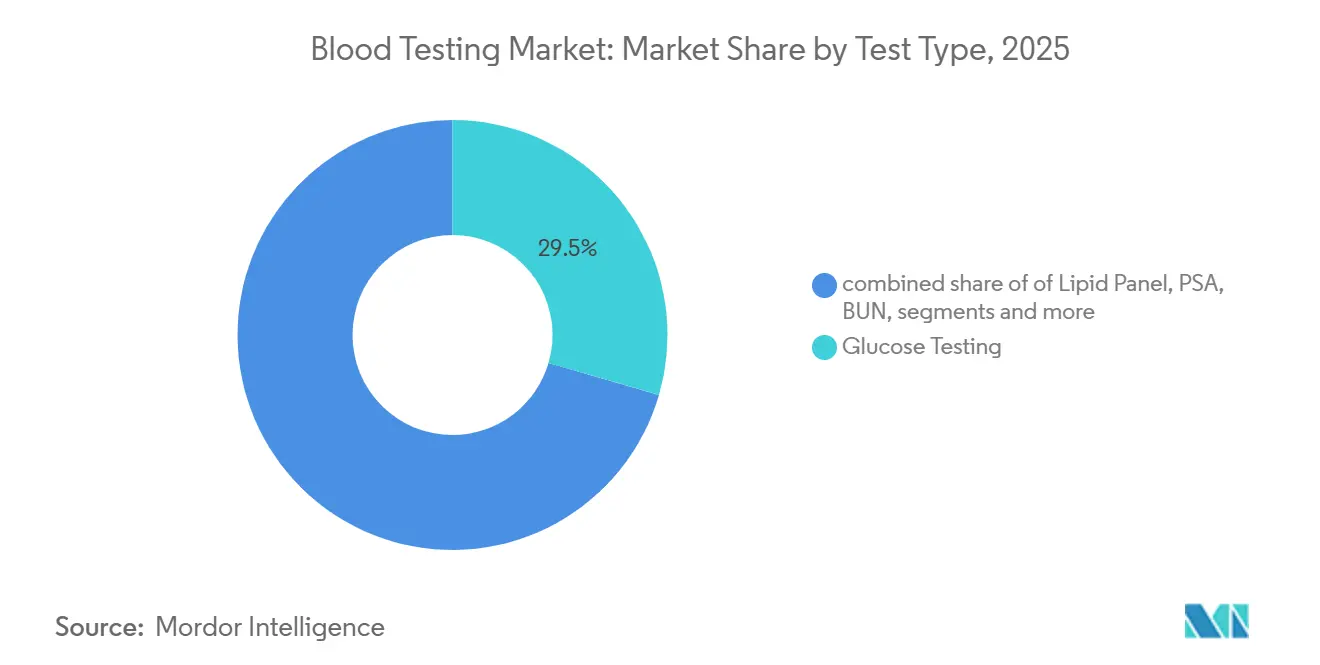
- 検査タイプ別では、グルコース測定法が2025年の血液検査市場シェアの29.5%を占め、感染症血清検査は世界保健機関(WHO)のB型・C型肝炎排除目標を背景に、2031年にかけて最速の8.12% CAGRを記録しました。
- 製品別では、消耗品が2025年の収益の55.4%を生み出しましたが、病院が統合型化学・免疫測定プラットフォームへの更新を進める中、機器は2031年にかけてCAGR 7.21%が見込まれています。
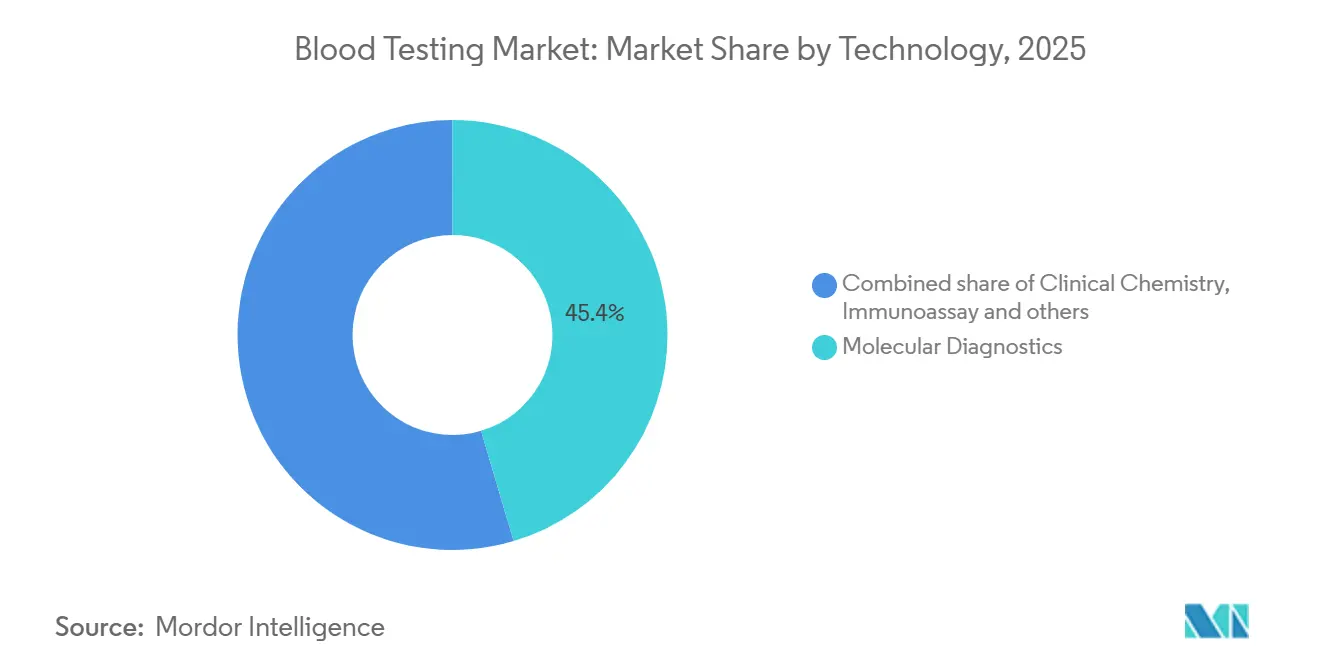
- 技術別では、2025年に分子診断が血液検査市場シェアの支配的な45.4%を占め、免疫測定法が最速の7.44% CAGRを記録し、2031年まで続く見通しです。
- エンドユーザー別では、診断検査室が2025年の支出の57.5%を占めましたが、救急部門が高感度トロポニンおよび乳酸POC測定法を採用する中、病院需要はCAGR 7.69%で増加しています。
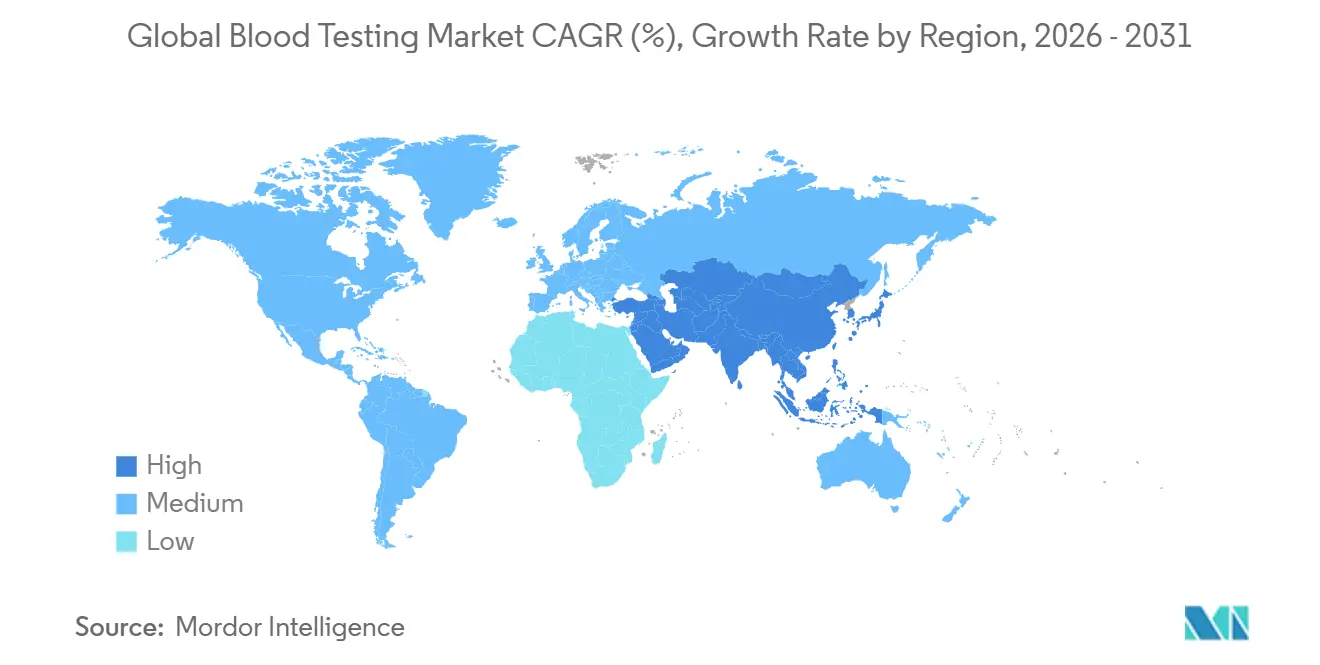
- 地域別では、北米が2025年の43.6%を占め、アジア太平洋は最速の地域ペースとなるCAGR 8.54%で成長する見通しです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性疾患負担の増大 | +1.8% | 世界全体;北米、欧州、都市部アジア太平洋で最大 | 長期(4年以上) |
| 迅速な自動化とPOC分析装置の技術革新 | +1.5% | 北米、欧州、GCC;新興アジア太平洋 | 中期(2~4年) |
| 政府主導のスクリーニングプログラム | +1.2% | 中国、インド、サウジアラビア、UAE、EU一部加盟国 | 中期(2~4年) |
| 検査室反射検査アルゴリズム | +0.9% | 北米、西欧;アジア太平洋のパイロット事業 | 短期(2年以下) |
| ホームマイクロサンプリング・DIY採血キット | +0.7% | 北米、欧州 | 短期(2年以下) |
| 検査室データセットを活用したAI主導の意思決定支援 | +0.6% | 米国、欧州の一部医療システム | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
慢性疾患負担の増大によるルーティン・予防的血液検査パネルの需要拡大
心血管疾患、糖尿病、慢性腎臓病は15億人に影響を及ぼし、年次健康診断における脂質、ヘモグロビンA1c、クレアチニン検査の繰り返し実施を促している [2]2024年の米国予防サービス特別委員会(USPSTF)の改訂により、脂質パネルの適用対象が40〜75歳のすべての成人に拡大され、米国のスクリーニング対象が2,000万人分拡大された。2024年における糖尿病の有病者数は成人5億3,700万人に達し、2045年までに7億8,300万人に達する可能性があり、年次血糖およびA1c検査の需要が継続的に確保されている。これらの定期パネルは、任意検査が軟化する局面においても検査室の検査量を安定させるが、バンドル払い契約の厳格化により現在マージンが抑制されており、血液検査市場全体でハイスループット自動化への依存度が高まっている。
迅速な自動化とポイント・オブ・ケア分析装置の技術革新
2025年3月のBeckman CoulterのDxC 500iのFDA承認により、地域病院向けに設計された毎時400検査のプラットフォームが提供されました。Abbottは2025年1月に、携帯型i-STATにおける高感度トロポニンI測定法のFDA承認を取得し、ベッドサイドでの15分間の心筋梗塞除外を可能にしました。SysmexはXW-100血液分析装置でCLIA免除ステータスを取得し、医師オフィスで検査技師なしに全血球計算を実施できるようにしました。POCデバイスはケアを加速させる一方、試薬コストは中央検査室の同等品より40~60%高く、コスト重視の施設に課題をもたらしています。
政府主導のスクリーニング・早期診断プログラム
中国の「健康中国2030」は4億人の都市部労働者を対象とした年次健康診断を義務付けており、国内の分析装置出荷台数を二桁成長へと牽引している。インドのアーユシュマン・バーラット制度は5億5,000万人の受益者を対象とした定期パネルに国家償還を適用しているが、請求決済に90〜120日を要するため、中小検査機関の資金繰りを圧迫している。サウジアラビアは「ビジョン2030」のもと、1日5万件のサンプル処理能力を持つ診断ハブ整備に640億米ドルを拠出した。国家契約により基礎的な検査量は確保されているものの、価格上限が設けられており、血液検査市場全体で垂直統合型サプライヤーが優位に立っている。
試薬廃棄を削減する検査室反射検査アルゴリズム
2024年の学術医療センター研究では、自動化された反射検査プロトコルにより全血球計算の再検査が15%削減され、年間USD 18万の節約が示されました。ベンダーはミドルウェアに設定可能なルールセットを組み込んでいますが、採用は専任のインフォマティクスチームを有する医療システムに集中しています。IT能力に乏しい小規模検査室は依然として手動レビューに依存しており、時間外労働コストが増大しています。
阻害要因の影響分析*
| 阻害要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 複数地域にわたる厳格な規制承認 | -0.8% | 世界全体、EUおよび中国で深刻 | 長期(4年以上) |
| 分析装置の高い初期投資・消耗品コスト | -0.6% | 北米、欧州、都市部アジア太平洋 | 中期(2~4年) |
| 訓練された検査技師の不足 | -0.5% | 北米、欧州、日本 | 長期(4年以上) |
| データプライバシーコンプライアンスの障壁 | -0.3% | 北米(HIPAA)、欧州(GDPR) | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
複数地域にわたる厳格な規制承認
EU体外診断規則(EU-IVDR)は数千の測定法を再分類しましたが、2024年末までに指定された認証機関はわずか4機関にとどまり、承認のボトルネックが生じ、研究開発予算が高需要パネルへとシフトしています。2024年5月のFDAの臨床検査室開発検査(LDT)規則は、分析物ごとにUSD 50万~200万の検証コストと12~24か月のタイムラインを課し、病院開発検査の参入障壁を高めています。中国の国家薬品監督管理局(NMPA)は200~500名の患者を登録した多施設試験を要求し、承認期間を30か月に延長しています。
次世代分析装置の高い初期投資・消耗品コスト
中スループットの化学システムはUSD 10万~25万で販売されており、完全な検査室自動化はUSD 200万~500万に達し、年間50万件以上の検査を実施する施設への採用を制限しています。試薬レンタル契約は資本支出から運営予算へとコストをシフトさせますが、機関をオープンチャネルより15~25%高い独自化学試薬に15~25年間拘束し、早期解約に対して急峻なペナルティを課します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
検査タイプ別:
感染症血清検査がWHO目標のもとグルコースを上回る成長感染症血清学は、WHOが2030年までにC型肝炎の診断率90%を目標に掲げ、サハラ以南のアフリカ全域でHIV迅速自己検査が承認を得る中、2031年までに最速の8.12% CAGRを記録すると予測されています。一方、グルコースアッセイは2025年時点で血液検査市場シェアの29.5%と最大のシェアを維持しており、これは5億3,700万人の糖尿病患者に支えられています。2024年3月にFDAが承認したDexcomのSteloを含む市販の持続血糖モニターの登場より、インスリン治療を受ける患者が断続的な指先穿刺検査から徐々に離れていくことが見込まれます[3]。脂質パネルは、5年ごとのスクリーニング間隔を推奨する2024年のUSPSTFガイドラインの恩恵を受けているものの、小売薬局のサービス提供が需要を分散させています。PSA検査量は、共同意思決定ガイドラインが年次スクリーニングを抑制することで軟化する一方、BUNおよびクレアチニンは慢性腎臓病の有病率により安定を維持しています。TSHおよびビタミンD検査の利用は支払者の精査に直面しており、低収益の予防的オーダーが削減されていますが、高感度CRPは循環器リスク層別化においてニッチな地位を維持しています。
需要の多様性は、単一分析物オーダーから試薬コストと臨床的価値を最適化するアルゴリズム主導のパネルへの構造的転換を裏付けています。血清学、グルコース、脂質アッセイを予防ケアパネルにまとめる検査機関は、より高いスループットを達成し、より多くの請求可能ユニットにわたって分析装置への投資を償却します。感染症血清学の血液検査市場規模が拡大するにつれ、抗原ライブラリーを拡充し多重迅速カードを開発するプラットフォームベンダーが公衆衛生入札においてシェアを獲得するでしょう。一方、自己モニタリング技術の成長は中央検査機関から小売チャネルへと収益をシフトさせており、血液検査市場が分散型エコシステムへと徐々に傾いていることを示しています。
注記: 個別セグメントのシェアはレポート購入後にご利用いただけます
製品別:
消耗品が支配的、機器が加速消耗品は2025年の収益の55.4%を占め、検査室の繰り返し試薬支出と、推定で有意なグローバルシェアを保有するBD Vacuainerチューブの普及を反映しています。縮小する手数料スケジュールにより、検査室は高量試薬契約の交渉と低収益の後続検査を削減する反射ロジックの採用を迫られています。しかし機器は、施設が前分析ソーティングとバーコード照合を自動化する統合型化学・免疫測定プラットフォームで老朽化した分析装置を更新する中、2031年にかけてCAGR 7.21%が見込まれています。このような更新は誤り率を低下させ、ターンアラウンドを短縮し、検査技師不足を緩和します。
資本予算は、オープンチャネルを使用しミドルウェアの相互運用性をサポートする分析装置を優先しています。機器の血液検査市場規模は、試薬コストが検査あたり高くなるにもかかわらず、POCデバイスが外来・救急設定に浸透する中でさらに拡大します。完全な検査室自動化はプレミアムニッチにとどまりますが、年間100万件以上の検査を処理する学術センターの間では普及が進んでおり、30~40%の人件費削減がUSD 200万~500万の支出を正当化しています。全体として、機器設置を試薬レンタルモデルとバンドルするサプライヤーは複数年の消耗品キャッシュフローを確保し、機器量が増加する中でも消耗品の収益支配を強化しています。
技術別:
分子診断が支配的、免疫測定法が加速分子診断は2025年の血液検査市場シェアの45.4%を生み出しており、血液検査市場規模が従来のPCR呼吸器パネルをはるかに超えたゲノムレベルの洞察へとシフトしていることを示しています。循環腫瘍DNAをプロファイリングするリキッドバイオプシーアッセイは、腫瘍専門医が1本の採血チューブから微小残存病変を追跡することを可能にし、検体を代謝スナップショットから継続的なゲノム監視ツールへと変革しています。CepheidのGeneXpertは2024年に2,300万本のテストカートリッジを処理し、結核およびHIVウイルス量パネルがサハラ以南のアフリカおよび南アジアにおける使用量の60%を占め、ポイントオブケアシステムがコールドチェーンの制約と熟練技術者不足を回避しています。
米国では、AbbottのID NOW迅速PCRネットワークが2024年までに18,000か所の医師事務所および緊急ケアクリニックに到達し、インフルエンザおよび連鎖球菌の結果を13分で提供し、不必要な抗生物質使用をおよそ4分の1削減しました。高感度トロポニンIを中心とし、甲状腺、生殖能力、腫瘍マーカーメニューを拡充するイムノアッセイ技術は、救急部門が心筋梗塞除外プロトコルを3時間から1時間に短縮し、外来ウェルネスプログラムがホルモンおよびがんリスクに関する消費者需要を収益化する中、2031年までに7.44% CAGRで進展すると予測されており、これは技術の中で最速のペースです。
注記: 個別セグメントのシェアはレポート購入後にご利用いただけます
エンドユーザー別:
病院が診断検査室との差を縮小診断検査室はQuest Diagnostics、LabCorp、およびSonic Healthcareがルーティン検査パネルと希少検査を集中化する中、2025年の支出の57.5%を占めました。Quest単独で2024年に2,200拠点を通じて1億6,500万件の検査依頼を処理しました。しかし病院検査室はCAGR 7.69%で2031年にかけて台頭しています。高感度トロポニン、乳酸、血液ガスPOC分析装置に依存する救急部門プロトコルが、入室から意思決定までの時間を時間単位から分単位に短縮し、入院件数を減らし病床回転率を向上させています。
病院はまた、外来採血クリニックを収益化し、分析装置のフットプリントが縮小するにつれて高量化学・免疫測定パネルを内製化することで委託漏れを取り込んでいます。一方、何千もの医師オフィス、緊急ケア施設、および小売薬局がCLIA免除デバイスを採用し、低量検査を分散させています。この「その他」セグメントは顕著に成長しますが、その分散した性質により交渉力が限られ、試薬コストが高止まりしています。予測期間において、病院統合と院内検査室と基幹検査パートナー間で検査を動的にルーティングするミドルウェアの展開が、セグメント間で検査量を再均衡させ、血液検査市場における競争ダイナミクスを再構築するでしょう。
地域分析
北米血液検査市場
北米は2025年の世界収益の43.6%を占め、予防パネルに対するメディケアの適用範囲と、Quest DiagnosticsおよびLabCorpの突出した規模によって牽引されている。米国の検査機関は2024年に140億件の検査を処理し、850億米ドルの収益を上げたが、高件数の20アッセイに対して平均8%のクリニカル・ラボラトリー・フィー・スケジュール削減に直面ており、利益率を圧迫している。人材不足が迫りつつある:2023年には検査機関の70%が人員不足を報告しており、米国労働統計局は2033年までの検査技師の雇用成長率をわずか11%と予測しており、退職者補充需要を下回っている。カナダは定期検査を州のハブに集約することでコストを削減しているが、外来患者の結果返却時間が24〜48時間に延びている。
アジア太平洋血液検査市場
アジア太平洋地域は8.54%のCAGRで最も成長が速い地域である。中国の「健康中国2030」政策は4億人の労働者に対する年次健康診断を義務付けており、多国籍企業より20〜30%低価格のMindray、Autobio、Maccura製分析装置への需要を刺激している。インドのアーユシュマン・バーラートは5億5,000万人の生活をカバーしているが、90日間の請求遅延が小規模検査機関を圧迫している。日本の超高齢化社会は脂質検査および腎機能検査の需要を押し上げているが、政府の価格上限により2024年に検査機関の診療報酬が5〜7%削減され、自動化投資の動機となっている。
欧州・中東・アフリカおよび南米血液検査市場
欧州はIVDR移行の障壁と、支出成長を年間1〜2%に制限する予算上限のバランスを取っている。ドイツの8,000か所の検査機関は2024年の6%の手数料削減後に急速に統合が進んだ一方、英国では2024年6月にランサムウェア攻撃がSynnovisを直撃し3週間のサービス停止が発生し、NHSのサイバーセキュリティ義務化を促した。フランスの価格設定された検査機関ネットワークは8〜12%の利益率を維持するために自動化に多額の投資を行っている。湾岸協力会議加盟国は石油収入を背景とした予算を診断ハブに充当しており、サウジアラビア単独で640億米ドルを拠出した一方、サハラ以南のアフリカはHIVおよびマラリア検査をドナープログラムに大きく依存しており、商業検査機関による血液検査産業の普及が遅れている。南米では中産階級の拡大が需要を押し上げているが、通貨の変動性と一貫性のない規制が多国籍企業の参入を阻み、DasaやChopoなどの地域チェーンが現地向けの現金払いモデルによって市場を支配している。
規制環境
血液検査に対する規制監督は、高リスクIVDおよびデジタル意思決定支援を中心に厳格化が進んでおり、地域間で顕著な差異が見られる。欧州連合では、IVDR施行に伴い、クラスD機器に対する外部監視がEU参照研究所(EURL)を通じてさらに強化されており、2024年10月1日より初期クラスD分類について独立した性能検証およびロット試験が開始された。さらに、Commission Implementing Regulation (EU) 2025/2526に基づき、2026年5月1日から特定の寄生虫感染マーカーおよび血液型マーカーに関する追加のEURL検証要件が発効し、輸血関連および感染症アッセイを供給する製造業者にとって、文書化および検証業務が増加している。
米国では、FDAの機器品質および登録要件が依然としてIVD製造業者にとって中心的なコンプライアンスの基盤であり、これに加えて2026年2月2日に発効した品質マネジメントシステム規則(QMSR)が、機器品質要件をISO 13485の概念とより密接に整合させている。また、FDAは2026年5月6日を、ほとんどのIVDが検査室で製造される場合の施設登録および機器リスト要件に関するコンプライアンス期限として設定した。英国では、MHRAガイダンスおよびクラスD IVDの共通仕様に関する英国政府の協議が、高リスクアッセイに関する継続的な整合努力を示しており、UK MDR 2002の改正案や、市場がパンデミック期の経路から移行する中でのCoronavirus Test Device Approvals(CTDA)プロセスの撤廃案が含まれている。
競合状況
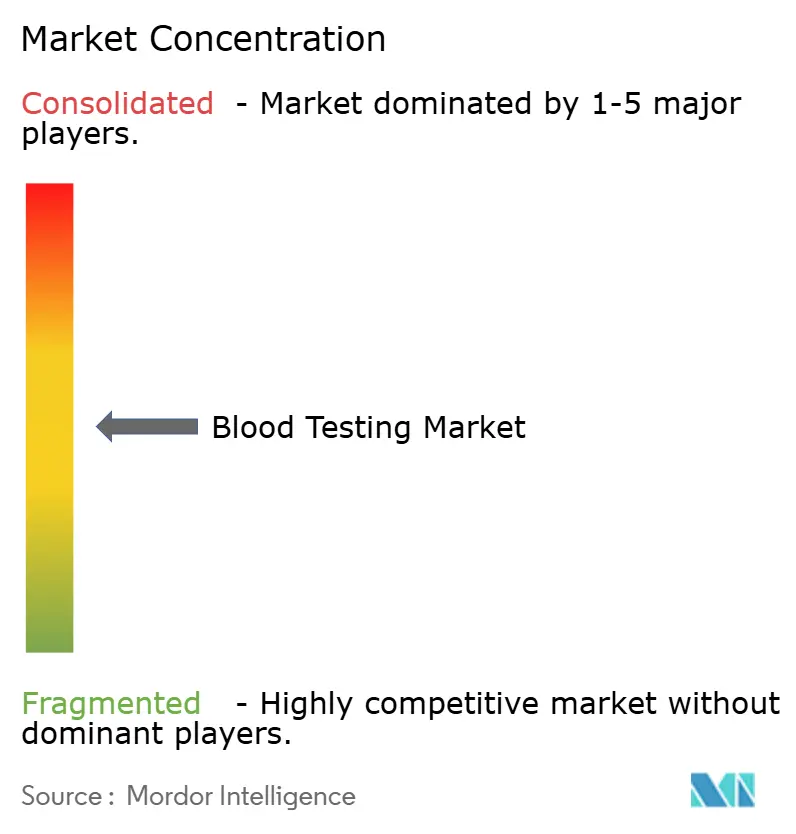
血液検査市場は中程度の断片性を維持しており、Roche Diagnostics、Abbott Laboratories、Siemens Healthineers、Danaher(Beckman Coulter)、およびSysmexが収益の大半をコントロールしています。Rocheのコバス(cobas)とAbbottのAlinity プラットフォームは顧客を試薬レンタル契約に拘束し、複数年にわたる消耗品の収益を確保しています。DiaSorinは感染症血清検査の強みを活かし、測定法の幅がプラットフォームの統一性を上回る公衆衛生入札を獲得しています。
Mindrayの中国における病院支配的シェアは、ローカライズされたサービス、近接したスペアパーツ、および30%の価格割引が既存企業を不安定にさせる様子を示しており、インドのメーカーTransasiaが今や南アジア全域に展開しているモデルです。乾燥血液スポット安定化の特許出願は2023~2025年に35%増加し、償還が未確定なままでも研究開発の勢いが示されています。
プライベートエクイティによる統合が加速しており、2024~2025年の米国における取引が独立系検査室を統合し、保険者との契約交渉力を強化しました。2030年までに、米国の検査量のかなりの割合が上位10事業者に集中する可能性があります。しかし、血清検査、遺伝子検査、および迅速POC分野における地域スペシャリストは依然として買収対象となっており、予測期間にわたる活発なディールパイプラインを確保しています。
血液検査業界リーダー
-
F.Hoffman La Roche
-
Abbott Laboratories
-
Siemens Healthineers
-
Danaher Corporation
-
Sysmex
- 注:主要企業の掲載順は順位を示すものではありません。
血液検査市場 このレポートでカバーされる企業
- Abbott Laboratories
- Beckton Dickinson
- bioMérieux
- Bio-Rad Laboratories
- Cepheid
- Danaher (-Beckman Coulter)
- DiaSorin
- Roche
- Grifols
- Hologic
- Laboratory Corp of America
- Mindray Medical
- Ortho Clinical Diagnostics
- PerkinElmer (-Revvity)
- Quest Diagnostics
- QuidelOrtho
- Siemens Healthineers
- Sysmex
- Thermo Fisher Scientific
- Trinity Biotech
市場機会と将来展望
規制主導の近代化と急性期医療における検査時間短縮のニーズが、大規模病院および検査センターのワークフローにおける自動化サンプル・トゥ・アンサー(検体投入から結果出力まで自動化された)システムの余地を拡大している。近い将来の商業化の証左として、2026年にはルーチンおよび専門検査メニューを拡大する血液検査システムおよびアッセイに対するFDA 510(k)承認の動きが見られ、2026年6月に承認されたBD BACTEC FXI Culture Systemは、血流感染症診断のバイアル投入と検出を自動化し、従来モデルに比べて検出時間を改善する。この成果は、人員制約への対応および微生物検査・重症患者対応経路における手作業の削減を目的とした標準化自動化を重視する購買戦略を後押しする。
また、機器、ミドルウェア、臨床意思決定支援を接続するアルゴリズム対応・分散型血液検査ワークフローを中心に新たな機会が生まれている。2026年5月にRocheが公認LiverPROアルゴリズムを搭載したLiver Disease Panelを発売したことは、単一分析物報告から、統合バイオマーカー+ソフトウェア提供への転換を示しており、これはルーチン化学検査および免疫測定の広範な設置基盤に展開可能である。同時に、遠心分離を用いない血漿分離やコンパクトなポイントオブケア検体処理に関する機器・マイクロ流体研究の進展が、緊急外来、診療所、外来診療の場において検査をより多く移行させることを目指した製品計画を後押ししており、CLIA適用免除および迅速システムが中央検査室の能力への依存を減らしている。
最近の産業開発事情 血液検査市場
- 2026年7月:Rocheは結核感染を検出するための血液検査についてCEマークを取得した。この承認により、Rocheの欧州における感染症血液検査ポートフォリオが拡大し、高スループット展開に向けてcobas連携アッセイメニューへの標準化を進める検査室を支援する。
- 2025年6月:AbbottはAlinity i Rubella IgGアッセイについてFDA 510(k)承認を取得した。この承認により、Alinity iプラットフォームにおける感染症・血清学メニューが強化され、段階的なアッセイ追加による設置基盤拡大の価値が高まった。
- 2024年3月:Dexcomは、市販の持続血糖モニターであるStelоについてFDA承認を取得した。市販アクセスの拡大により、血糖モニタリングの分散化が加速し、糖尿病検査活動の一部が、従来の間欠的な検査室ベースの指先穿刺式検査から持続的センシングエコシステムへと移行している。
血液検査市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、血液検査市場は、血液ベースの診断検査から生じる収益、ならびにあらゆるケア環境において結果を生成・報告するために使用される機器、試薬、および関連する検査ワークフローとして定義されます。
調査範囲の除外事項:尿、唾液、組織などの血液以外の検体、および診断的血液検査結果を含まない単独の治療的処置は除外します。
セグメンテーション概要
- 検査タイプ別
- グルコース
- 脂質パネル
- PSA
- BUN
- TSH
- 感染症血清検査
- ビタミンD
- 高感度CRP
- 製品別
- 機器
- 消耗品(キット、試薬、その他)
- 技術別
- 臨床化学
- 分子診断
- 免疫測定法
- その他
- エンドユーザー別
- 診断検査室
- 病院
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インタビューを実施する前に市場の文脈を設定し、明確な出発点となる前提を構築するために使用されました。CDCおよびNIHなどの情報源からの公衆衛生統計およびスクリーニングガイダンスをレビューし、WHOおよびOECDの健康指標を用いて地域間の検査強度を確認しました。
供給側については、診断および検査機関の政策変更に関するFDAのコミュニケーション、ならびに検査採用パターンおよびアッセイ移行トレンドに関する査読済み臨床ジャーナルを参照しました。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高いプレスは、典型的な製品収益の内訳と価格動向をマッピングするために使用されました。特定の企業レベルの財務シグナルおよび特許活動については、企業財務インテリジェンス、ニュースおよび財務情報、ならびに特許データベースの有料サブスクリプションを選択的に参照しました。ここに記載されている情報源は例示的なものであり、データ収集、検証、および明確化のために他の多くの公開参考文献も確認されました。
一次インタビューおよびサーベイ
一次調査は、定型パネルと専門アッセイのどちらに検査量のシェアがあるか、およびケアの場所によって調達と利用がどのように異なるかを検証することに重点を置きました。デスクリサーチのギャップを埋め、価格および量の前提を確認できるよう、主要地域の診断検査機関、病院検査機関、ポイントオブケアプログラムリーダー、ならびに流通業者またはチャネルスペシャリストと幅広く対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:14% | アジア太平洋:49% |
| 中位層:56% | 機能・ユニットリーダー:32% | 欧州・中東・アフリカ:31% |
| 小規模プレイヤー:15% | マネージャー:54% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップの両方のロジックを用いて構築されており、トップダウンのアプローチは地理およびケア環境別に検査需要プールを再構築するヘルスケア活動シグナルに基づいています。次に、検査ミックスシェア、関連する場合の1エンカウンターあたりの平均検査数、および機器関連収益と消耗品の定期収益を分離する平均販売価格の段階を実用的に組み合わせて、これらの需要プールを価値に換算しました。
合計値を現実的に保つため、サンプリングされたサプライヤー収益の積み上げ、分析装置設置状況のチャネルチェック、および大量定型パネルの平均販売価格×数量の近似値など、択的なボトムアップチェックが使用されました。ボトムアップデータが不完全な場合、例えば小規模検査機関や分散した外来検査については、インタビューを通じて検証され、その後公開利用シグナルと照合された浸透率の前提を用いてギャップを補完しました。
主要なモデル入力には、慢性疾患検査強度(糖尿病および脂質モニタリングを定期的な推進要因として)、定型パネル頻度の代理指標としての高齢化人口比率、ポイントオブケアの採用と分散化率、スループットに影響するオートメーションおよびミドルウェアの普及、ならびに検査メニューと検査機関開発検査の転換をシフトさせる可能性のある規制政策シグナルが含まれました。予測は、これらの変数が時間とともにどのように連動するかについての専門家コンセンサスに支えられたシナリオ分析に依拠し、シナリオ出力は非現実的な年次変動を避けるために平滑化されました。
データ検証と更新サイクル
検証は複数の層で実施され、最終的な数値が観察可能な市場動向と一致するよう維持されました。モデル化された合計値を、診断利用の方向性、分析装置設置の勢い、広範なヘルスケア支出シグナルなどの独立した指標と比較し、承認前に国および地域レベルで大きな差異をレビューしました。
レビュー中、外れ値はそれを生み出した正確な前提まで遡って追跡され、その後調整されるか、裏付けとなる参考文献またはインタビュー入力によって支持されました。主要な償還変更や注目すべき政策更新など、重大な変化が確認された場合は、数量と価格への影響を確認するためのフォローアップ通話が実施されました。レポートは年次で更新され、重要なイベントに対しては中間更新も実施した上で、クライアントが最新の更新されたビューを受け取れるよう最終的な納品前チェックを行います。
Mordor Intelligenceの血液検査市場推計と他の公表推計との比較
公表されている血液検査市場の数値は、同じ内容を扱っているように見えても大きく乖離することがあります。これは、計上される収益ストリームと時間基準が必ずしも一致していないためです。また、ある調査が企業の報告収益に重点を置き、別の調査が利用率の代理指標に重点を置く場合にも差異が生じ、価格が単純な方法で扱われる場合にはさらにギャップが広がります。
一部の公表数値は、より広範な診断および隣接する検体カテゴリーにまで拡張されているように見受けられ、ピーク年に基づく積極的な価格設定と検査頻度の前提を前倒しにしているものもあります。Mordor Intelligenceでは、合計値を血液ベースの検査収益に限定し、検査需要シグナルとケア環境ミックスから構築した上で、定型パネルにおける成長を過大評価しないよう機器設置状況と消耗品の消費ペースチェックを用いて検証しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 103.53 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 104.00 ビリオン 米ドル(2025年) | 2024年を基準年として2025年の値を使用しており、より広範な診断収益ラインと急速な平均販売価格の拡大を組み合わせている可能性があり、定型パネルが量を支配する場合に近期合計値を押し上げる可能性があります。 |
| 業界出版社B | 104.40 ビリオン 米ドル(2024年) | 2024年のスナップショットを基準として長期予測ウィンドウを延長し、広範な検査リストを使用してり、機器収益と消耗品収益が年次でどのように分離されているかを明確に示していません。 |
この差異は主に、年の選択とモデルが血液のみの検査収益にどれだけ厳密に準拠しているか、さらに価格と検査ミックスが予測全体を通じてどれだけ透明に反映されているかによって説明されます。調査範囲、通貨タイミング、および機器対消耗品の分割を一貫して維持することで、結果として得られる市場規模は将来の更新においても追跡・再現が容易になります。
レポートで回答される主な質問
グローバル血液検査市場の規模はどの程度ですか?
血液検査市場規模は2026年にUSD 1,035.3億に達する見込みであり、CAGR 6.94%でUSD 1,448.0億に達すると2031年に向けて予測されています。
最も急速に拡大している検査タイプはどれですか?
感染症血清検査が2031年にかけてCAGR 8.12%で成長をリードしており、肝炎とHIVスクリーニング目標によって牽引されています。
なぜ病院は院内血液検査能力を増強しているのですか?
高感度トロポニンおよび乳酸POC測定法の救急部門への採用が意思決定時間を短縮し、病院検査室においてCAGR 7.69%を牽引しています。
新しいFDA規制は臨床検査室開発検査(LDT)にどのような影響を与えますか?
2024年5月の規制により、LDTは510(k)審査の対象となり、分析物ごとにUSD 50万~200万の検証コストが追加され、承認タイムラインが最大2年延長されます。
最も高い成長を示す地域はどこですか?
アジア太平洋は中国とインドの大規模スクリーニングイニシアティブに牽引され、CAGR 8.54%で最も速い地域拡大を記録する見通しです。
サプライヤー間の競争はどの程度断片化していますか?
上位5社が収益の大半を占めており、中程度の統合が進む中、地域・ニッチ競合者にとっても大きな余地があることを示しています。