
グローバルGMOテスト市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
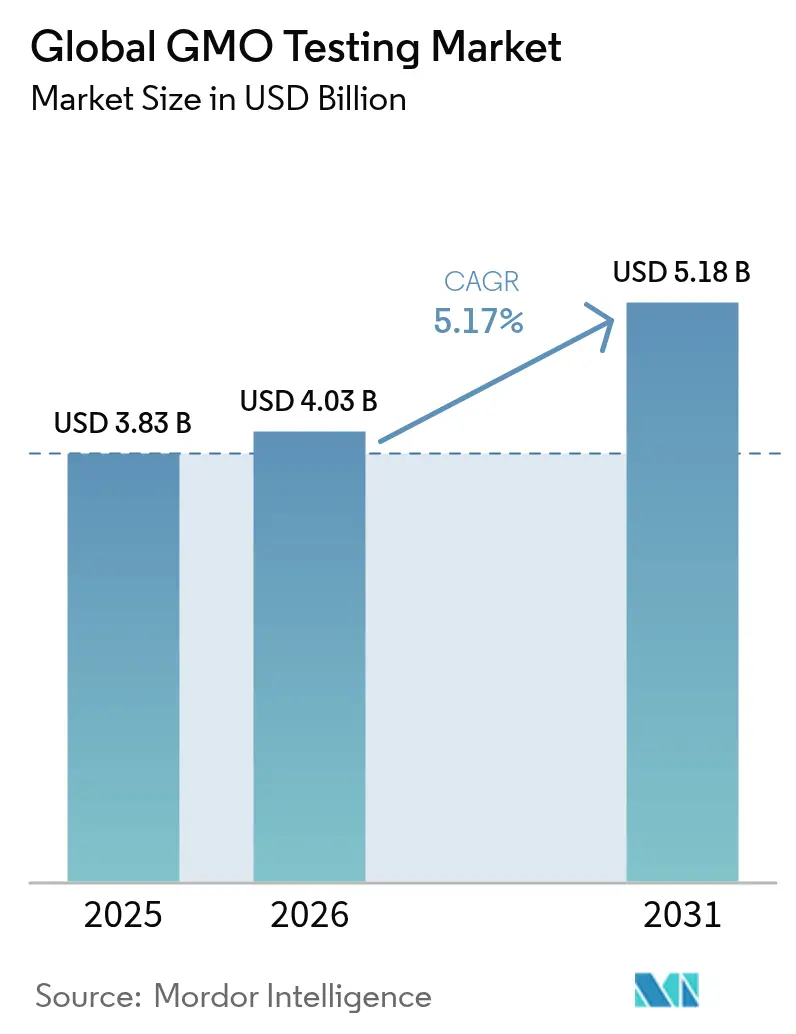
| 市場規模 (2026) | 4.03 十億米ドル |
| 市場規模 (2031) | 5.18 十億米ドル |
| Growth Rate (2026 - 2031) | 5.17 % |
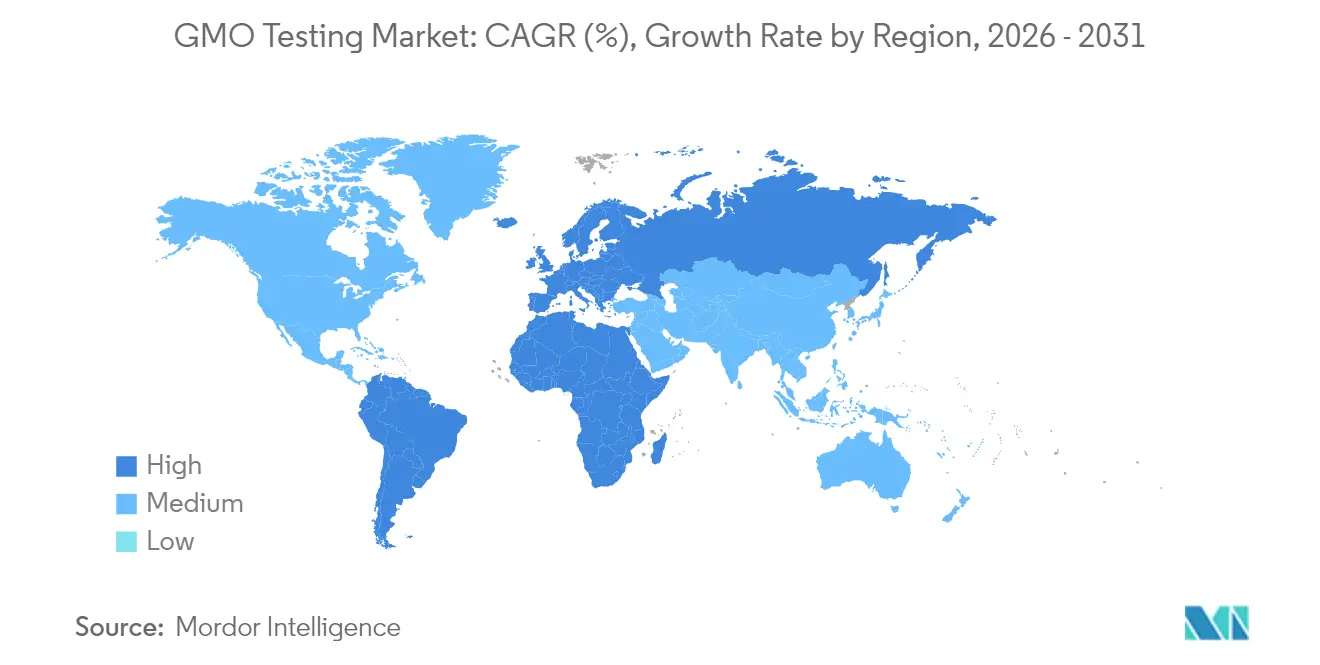
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | ヨーロッパ |
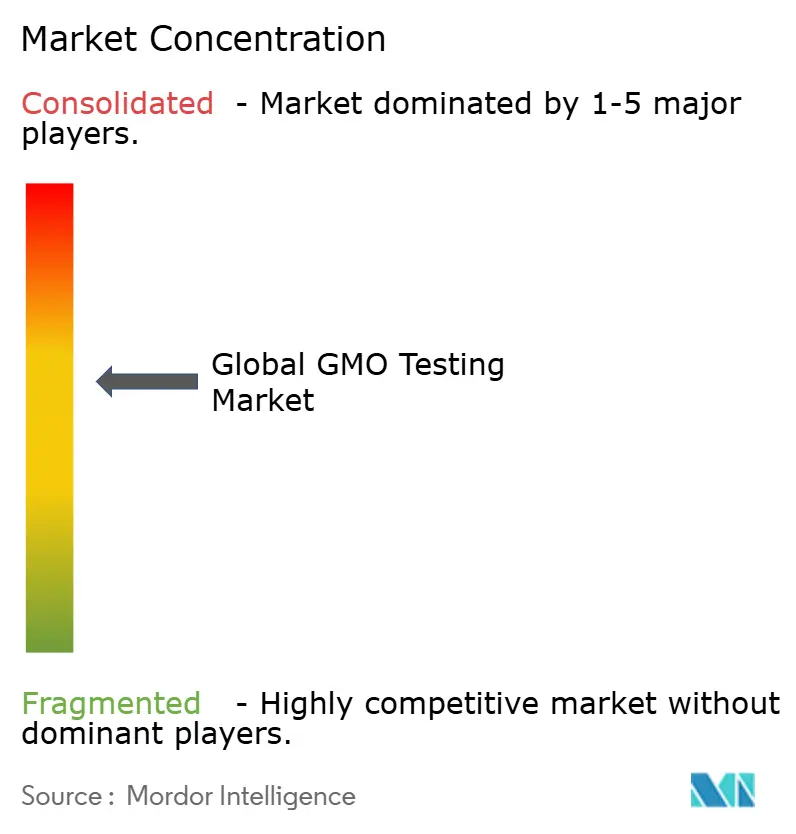
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるグローバルGMOテスト市場分析
GMOテスト市場規模は、2025年のUSD 38億3,000万から2026年にはUSD 40億3,000万に成長し、2026年〜2031年にかけて5.17%のCAGRで2031年までにUSD 51億8,000万に達すると予測されています。この成長は、遺伝子組換え生物に関する規制要件の強化と、バイオエンジニアリング作物の世界的な普及拡大によって牽引されています。米国農務省によると、遺伝子組換え品種は2024年に植え付けられた大豆作付面積の96%を占め、農業サプライチェーン全体にわたって大幅なテスト需要を生み出しています。非GMO認証を必要とするオーガニックおよびナチュラルフード市場の成長も、GMOテストサービスの需要増加に寄与しています。食品メーカーおよび農業生産者は、製品の主張を検証し、リスクを軽減し、消費者の信頼を確保するために高度なテスト技術を採用しています。規制の枠組みが発展し、バイオエンジニアリング作物の栽培が世界規模で拡大するにつれ、コンプライアンス要件と消費者需要の双方に支えられ、GMOテスト市場は拡大を続けています。
主要レポートのポイント
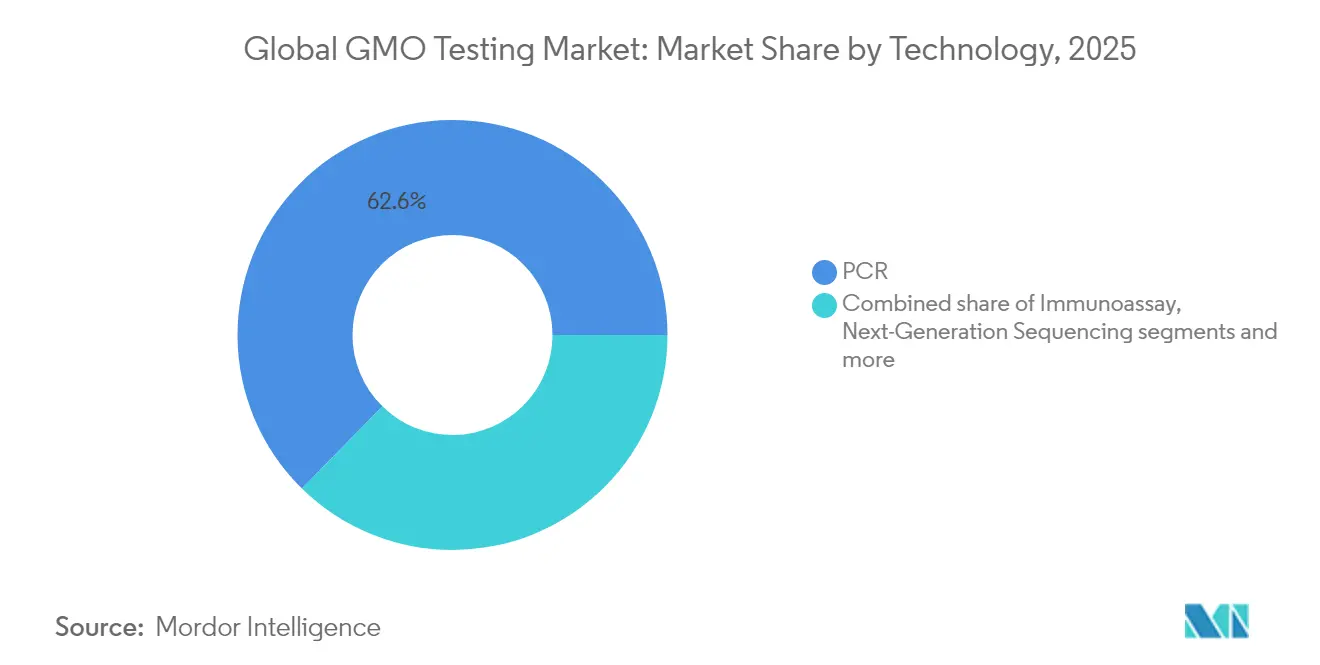
- 技術別では、PCRが2025年のGMOテスト市場シェアの62.65%を占め、次世代シーケンシングは2031年にかけて6.32%のCAGRで成長する見込みです。
- 作物タイプ別では、トウモロコシが2025年のGMOテスト市場規模の33.78%を占め、カノーラは2031年にかけて最も高い6.89%のCAGRを記録する見込みです。
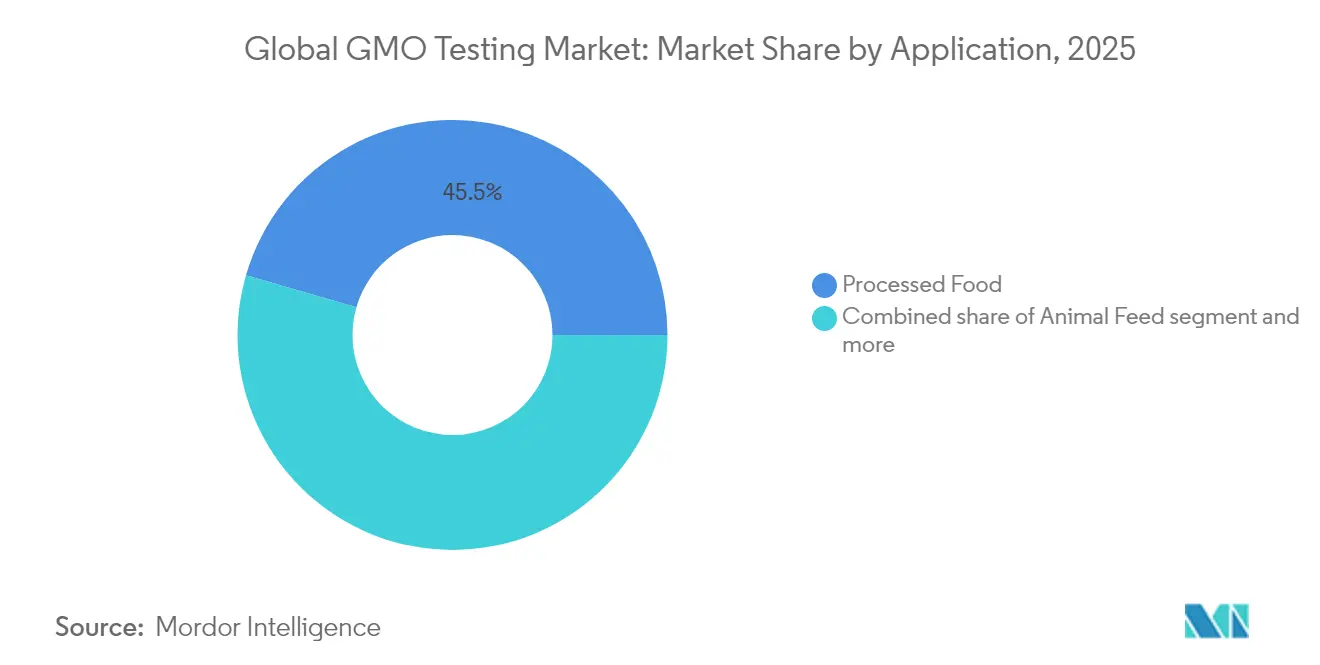
- 用途別では、加工食品テストが2025年のGMOテスト市場規模の45.52%を占め、種子テストは2031年にかけて6.18%のCAGRで拡大しています。
- 地理別では、欧州が2025年に30.95%の収益シェアでトップに立ち、中東およびアフリカ地域は2031年にかけて6.78%のCAGRで拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| GMOラベリングに関する政府の厳格な規制 | +1.2% | 欧州連合および北米に最も強い影響を及ぼすグローバル規模 | 長期(4年以上) |
| GMOフリー製品に対する消費者意識の向上と需要の増加 | +0.9% | 北米および欧州連合、アジア太平洋へ拡大 | 中期(2〜4年) |
| GM系トウモロコシ、大豆、綿花、カノーラの世界的な栽培増加 | +1.1% | グローバル、南北アメリカおよびアジア太平洋の一部市場に集中 | 長期(4年以上) |
| テストにおける技術的進歩 | +0.8% | グローバル、先進市場での早期採用 | 中期(2〜4年) |
| 食品ブランドによる非GMOラベルの採用拡大 | +0.6% | 主として北米および欧州連合 | 短期(2年以下) |
| GMOに関連した食品安全およびアレルゲンに関する懸念 | +0.5% | グローバル、規制環境によって異なる | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
GMOラベリングに関する政府の厳格な規制
食品医薬品局(FDA)の2024年2月のゲノム編集植物に関するガイダンスは、遺伝子操作食品および従来型食品の双方について、リスクベースの評価アプローチを確立しました。国家バイオエンジニアリング食品開示基準は、バイオエンジニアリング成分を含む製品のラベリングを義務付けており、米国農務省(USDA)は規制との整合性を維持するためにバイオエンジニアリング食品の年次見直しを実施しています。2024年9月、中国は食品加工における遺伝子組換え微生物に関する規制を拡大し、食品原材料として使用されるGMM(遺伝子組換え微生物)由来製品に対して安全性評価を義務付けました。欧州連合の規則2023/915は食品中の最大汚染物質レベルを定めており、コンプライアンスと消費者の安全を確保するために精密なテスト手法を必要としています。複数の法域にまたがるこれらの規制の枠組みは、メーカーがコンプライアンス要件を満たすべく取り組む中で、食品テストサービスへの継続的な需要を生み出しています。
GMOフリー製品に対する消費者意識の向上と需要の増加
グローバルGMOテスト市場は、GMOフリーかつ明確にラベル表示された食品に対する消費者需要の増加によって主に牽引されています。消費者は健康意識・環境意識・倫理意識を高めており、遺伝子組換え生物(GMO)に関する問題を含め、食品生産慣行に対する精査が強まっています。GMOに対する社会的認識は依然として慎重であり、潜在的な長期的健康および環境への影響に関する懸念が存在します。この意識の高まりにより、オーガニックおよび非GMOラベル食品への需要が増加しており、食品メーカーおよびサプライヤーは包括的なテストを通じて製品の非GMOステータスを検証することが求められています。英国食品基準庁(Food Standards Agency(UK))の2024年の調査によると、イングランド、ウェールズ、および北アイルランドの回答者の28%が遺伝子組換え食品について重大な懸念を示しました [1]出典:英国食品基準庁(Food Standards Agency(UK))、「遺伝子組換え食品に関する懸念レベル」、www.food.gov.uk。このデータは、食品安全の保証を求める人口の相当な割合を示しており、GMOテストサービスおよび検証システムへの需要増加に直接寄与しています。
GM系トウモロコシ、大豆、綿花、カノーラの世界的な栽培増加が種子および圃場レベルのテスト需要を牽引
遺伝子組換え(GM)作物(トウモロコシ、大豆、綿花、カノーラを含む)のグローバルな拡大が市場成長を牽引しています。アルゼンチンは世界第3位のGM作物生産国としての地位を維持しており、綿花および大豆の100%、トウモロコシの99%が遺伝子操作されています [2]出典:米国農務省(USDA)、「農業バイオテクノロジー年次報告書」、www.usda.gov。米国農務省(USDA)によると、同国は2023年〜2024年に5件の新たな遺伝子操作イベントを承認しました。USDAの2024年作物生産データによると、トウモロコシの生産量は149億ブッシェルで1エーカー当たり179.3ブッシェルという記録的な収量を達成し、大豆の生産量は43億7,000万ブッシェルに達しました。南米はバイオテクノロジーのハブとして発展しており、ブラジルおよびアルゼンチンがGM作物の商業化をリードし、チリはグローバル市場向けの主要な種子輸出センターとして機能しています。栽培の拡大によりテスト要件が増加しており、規制当局はサプライチェーン全体においてGM含有量の検証を義務付けています。
テストにおける技術的進歩
次世代シーケンシング(NGS)技術は、従来のサザンブロッティング法と比較して、全ゲノムシーケンシングデータの効率的な分析およびT-DNA挿入部位の同定を可能にすることで、GMO検出能力を向上させました。デジタルPCR(dPCR)の進歩により定量精度が向上しており、メキシコの国立計量センター(Centro Nacional de Metrologia)がGMO含有量の絶対定量を可能にするdPCRアッセイを開発し、テストで使用される認定参照物質の信頼性を向上させたことに示されています。QIAGENが2024年にQIAcuityデジタルPCRプラットフォームを100以上の新しい検証済みアッセイで拡充したことは、がん研究、感染症、GMO検出を含む食品安全応用における検出能力向上への業界のコミットメントを示しています。クリスパー(CRISPR)-Cas13a技術は、高感度かつ現場展開可能なアプリケーションを提供する植物RNAウイルスの迅速検出のための診断ツールとして台頭しており、GMOテストへの応用拡大が期待されます。これらの技術的発展により、テストコストが低減する一方で精度と速度が向上し、GMOテストが市場セグメント全体でより利用しやすくなっています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高度なGMOテスト技術の高コスト | -0.7% | グローバル、特に発展途上市場への影響が大きい | 中期(2〜4年) |
| グローバルな手法の標準化の欠如 | -0.5% | グローバル、特に国際貿易への影響 | 長期(4年以上) |
| 積み重ね形質の検出における技術的複雑性 | -0.8% | グローバル、主要GM作物生産地域への影響が最も大きい | 中期(2〜4年) |
| サンプリングおよび品質管理慣行の不統一 | -0.7% | 発展途上市場および新興規制の枠組みを持つ地域 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
高度なGMOテスト技術の高コスト
GMOテスト市場は、高度なテスト手法に必要な多大な設備投資により、重大な制約に直面しています。次世代シーケンシングプラットフォームおよびデジタルPCRシステムは、中小規模の研究室や新興市場参入者にとって大きな参入障壁となっています。積み重ね形質および新規ゲノム技術の検出には、高度な機器と専門的な専門知識が必要であり、市場参入を制限するコスト上の圧力が生じています。Bio-Rad Laboratories Inc.は2023年に総売上高USD 26億7,000万を報告しており、分子診断における競争力のある能力を維持するためにテスト会社が必要とする投資規模を示しています。規制コンプライアンスはさらなる財務的負担をもたらしており、テスト研究室は品質システムおよび人員訓練への継続的な投資を必要とする認証および検証プロトコルを維持しなければなりません。
グローバルな手法の標準化の欠如
国際貿易は、国ごとに異なるテスト基準および規制要件により課題に直面しており、グローバル食品サプライチェーンの効率性に影響を与えています。食品企業は、標準化されたテストプロトコルの欠如により、異なる市場で同一製品に対して複数のテストを実施しなければならず、操業コストの増加および市場参入の遅延を招いています。アルゼンチンのブラジル、パラグアイ、ウルグアイとの国際バイオセーフティーネットワークのような地域的な取り組みがバイオセーフティー評価の合理化を目指している一方、グローバルな標準化は依然として課題となっています。欧州連合の予防的規制アプローチは米国のリスクベースの枠組みと大きく異なり、国際的な食品メーカーにとって機会とコンプライアンス上の課題の双方を生み出しています。アフリカでは、限られたリソースと技術的専門知識が標準化されたGMOテストプロトコルの実施能力を制限しているため、各国が統一された規制の枠組みの確立に苦慮しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
PCRの優位性に次世代シーケンシングのイノベーションが挑戦PCR技術は2025年に62.65%の市場シェアを保持しており、信頼性、費用対効果、およびグローバルなテスト研究室における広範な採用を背景として支配的な地位を維持しています。この技術は定性的および定量的なGMO検出において有効であり、費用対効果が不可欠な発展途上市場を含む、コンプライアンステストの主要な選択肢となっています。次世代シーケンシングは、分子特性評価の申請に対する規制上の受け入れ拡大と複雑な遺伝子改変を分析する能力によって牽引され、2031年にかけて6.32%のCAGRという最も高い成長率を示しています。ELISAおよびラテラルフローアッセイを含むイムノアッセイ技術は、詳細な分析よりも迅速なスクリーニングが優先される特定の市場要件、特に現場テストおよび初期スクリーニング手順において市場ニーズに対応しています。
バイオセンサーベースの迅速テストは、農業および食品加工施設においてリアルタイムモニタリングを提供し、オンサイトテスト能力への高まるニーズに応えています。2024年3月に開催されたGMO分析および新規ゲノム技術(NGTs)に関する国際会議では、新規ゲノム技術の課題に対応するための強化された検出手法の必要性が強調されました。この動向は、技術セグメントが高度な分析手法へと進化していることを反映しています。LGC Biosearch Technologiesのインテリキューブ(IntelliQube)自動化PCR機器は、改善された感度と一貫性により効率的な遺伝子テストおよびGMO検出を提供し、業界が高スループットのマルチプレックス能力を重視していることを示す好例です。
注記: 各個別セグメントのシェアはレポートご購入後に入手可能


作物タイプ別:
トウモロコシのリーダーシップにカノーラの成長が挑戦トウモロコシタイプは2025年に33.78%の市場シェアを占めており、除草剤耐性および害虫抵抗性の改変を持つ世界で最も広く栽培されているGM作物です。この作物の遺伝子改変、特に複数の抵抗メカニズムを組み合わせた積み重ね形質は、包括的なテストプロトコルを必要とします。カノーラタイプは、米国および新興市場での栽培増加に牽引され、2031年にかけて6.89%のCAGRという最も高い成長率を示しています。米国カノーラ協会によると、米国では2024年に収穫されたカノーラの面積が270万エーカーを超え、2023年比15%増となりました。
大豆テストは農業サプライチェーン全体にわたって安定したテスト需要を生み出す重要な市場セグメントを構成しています。綿花テストは、米国やアルゼンチンなどの主要生産国において繊維品質および害虫抵抗性の改変に検証を必要とする特定の市場ニーズに対応しています。ジャガイモ、小麦、コメのテストは、バイオテクノロジー企業が栄養および農業上のニーズに対応するために従来の商品作物を超えて拡大するにつれ、開発中のGM品種を支援しています。特殊野菜や果物を含むその他の作物は、遺伝子編集の進歩が栄養プロファイルの改善と貯蔵寿命を目的とした標的改変を可能にするにつれ、成長機会を提供しています。
用途別:
加工食品テストが市場価値を牽引加工食品テストは2025年に45.52%の市場シェアを持ち、支配的な地位を占めています。このリーダーシップは、透明性に対する消費者需要の高まりと、サプライチェーン全体での徹底的な成分検証を必要とするラベリングに関する厳格な規制要件から生じています。このセグメントの重要性は、非GMOの主張を検証し、異なる規制管轄区域にわたる強制的な開示要件を満たす業界の義務を反映しています。
種子テストは2031年にかけて6.18%のCAGRという最も高い成長率を示しています。この成長は、バイオテクノロジー企業の遺伝子改変プログラムの拡大と、新品種の詳細な分子特性評価に関する規制要件によって牽引されています。このセグメントの拡大は、気候適応形質、栄養改善、および持続可能な農業手法に焦点を当てた農業バイオテクノロジーへの投資増加に支えられています。
注記: 各個別セグメントのシェアはレポートご購入後に入手可能
地理分析
ヨーロッパGMOテスト市
ヨーロッパは2025年に30.95%の市場シェアを占め、欧州連合の包括的な規制枠組みによって牽引されています。この枠組みは、GMO含有量が0.9%を超える製品へのラベル表示を義務付け、欧州食品安全機関(EFSA)の評価プロトコルを通じた徹底的な安全性評価を要求しています。この地域の確立された規制環境は、食品メーカーが各加盟国の要件に準拠するにあたり、それぞれ異なる消費者の嗜好と市場動向を持つ中で、一貫した検査需要を生み出しています。
中東・アフリカGMOテスト市場
中東・アフリカ地域は、2031年までのCAGRで6.78%という最も高い成長率を示しています。この成長は、農業バイオテクノロジーの採用拡大と、各国が改良された作物品種を通じて食料安全保障の強化を目指す中での規制枠組みの整備によるものです。アフリカ諸国は遺伝子工学に関するバイオセーフティ規制を導入しており、国によって進捗状況は異なります。
南北アメリカおよびアジア太平洋GMOテスト市場
北米は重要な市場プレゼンスを維持しており、米国が世界最大のGM作物生産国、カナダが主要なャノーラおよび小麦生産国となっています。バイオテクノロジー協調枠組みを通じたリスクベースの規制アプローチは、欧州連合の予防原則とは異なり、市場動向と検査プロトコルに影響を与えています。アジア太平洋地域では、中国農業省が2023年10月にGMトウモロコシ37品種およびGM大豆14品種を承認し、新たな検査要件が生まれました。日本は、肯定的な安全性評価にもかかわらず、厳格なモニタリングプロトコルの実施を継続しています。南米では、アルゼンチンとブラジルがGM作物生産をリードし、相当規模の検査需要を生み出しています。これらの国々は、GMOの受容水準や規制要件が多様な市場への輸出により、広範な検査サービスを必要としています。

規制環境
GMO検査需要は、主要な貿易圏における規制アプローチの相違によって形を変え続けている。欧州連合では、承認および公的管理の枠組みがイベント特異的検出に依拠しており、2026年6月の措置がこれを強化した。欧州委員会実施決定(EU)2026/1185は、大豆MON 94637の販売を承認し、EU参照試験所システムによって評価された妥当性確認済みのイベント特異的リアルタイムPCR検出法を要求した。同時に、規則(EU)2026/1388(2026年6月)は特定の新規ゲノム技術(NGT)によって得られた植物に関する特定条項を導入し、公的管理に関する規則(EU)2017/625を改正したことで、サプライチェーン全体で明確な分類、文書化、および目的適合型の分析検証手法への必要性が高まった。
北米では、監督は依然として米国の生物工学規制の協調枠組みに基づいており、FDA、EPA、USDAにまたがっている。ラベリングの遵守はUSDA AMSが管理する全国バイオ工学食品開示基準によって推進されている。2026年5月、USDA APHISは植物保護法に基づく特定の改変生物に関する規制上の考慮事項について情報提供要請(RFI)を発出し、製品が商取引にどのように参入・流通するか、そしてそれに伴って検査や文書化がどのように整備されるかについて、継続的な変化を示している。他の地域では、規制当局はコーデックス委員会の指針を基準として用いている。例えば、ブータンの食品医薬品庶(FDA)は2026年3月、コーデックス(CAC/GL 44-2003およびCAC/GL 45-2003)に整合したGM植物由来食品・飼料の安全性評価に関する改訂指針を公表し、新興市場における国際的に認知された評価・検査手法の採用を後押しした。
競争環境
GMOテスト市場は、10点満点中6点という中程度の集中度スコアを示しており、広範な研究室ネットワークと規制コンプライアンスの専門知識を通じて大手グローバルプレーヤーが支配しているのが特徴です。市場リーダーは、テストサービスとコンサルティングおよび認証能力を組み合わせた包括的な垂直統合戦略を実施し、クライアントとの関係を強化し市場シェアを拡大しています。主要プレーヤーには、Eurofins Scientific SE、Intertek Group plc、ALS Limited、Mérieux NutriSciences Corp.、およびCotecna Groupが含まれ、これらは世界的なプレゼンスとサービスポートフォリオを通じて市場ダイナミクスを形成しています。
Eurofins Scientific SEの2024年最初の9ヵ月間の収益がEUR 51億4,200万に成長したことは、戦略的な地理的拡大とサービス多様化によって達成された規模の優位性を示しています。同社によるSGSの作物科学事業の買収計画は、継続的な市場統合を示すとともに、市場ポジションとサービス能力を強化するための戦略的合併・買収という業界トレンドを浮き彫りにしています。市場参加者は、主要地域での競争優位を維持するために、テストインフラの拡大と専門知識の開発への継続的な投資を行っています。
各社は、サービス品質と業務効率を高めるために自動化、デジタル化、および高度な分析能力に多大な投資を行う戦略的技術採用を通じて差別化を図っています。規制の枠組みが発展し現地のテスト能力が依然として限られている新興市場は、専門プロバイダーにとって参入機会を提供する実質的な成長機会を提示しています。テストワークフローへの人工知能および機械学習の統合により、各社はテスト精度の向上とターンアラウンドタイムの短縮が可能となり、一方でブロックチェーン技術の実装はサプライチェーンのトレーサビリティとテスト結果の検証を強化し、市場における追加の競争優位を提供しています。
グローバルGMOテスト産業リーダー
Eurofins Scientific SE
Intertek Group plc
ALS Limited
Mérieux NutriSciences Corp.
Cotecna Group
- *免責事項:主要選手の並び順不同
グローバルGMOテスト市場
- Eurofins Scientific SE
- Intertek Group plc
- ALS Limited
- Merieux NutriSciences Corp.
- Cotecna Group
- Bio-Rad Laboratories Inc.
- Thermo Fisher Scientific Inc.
- QIAGEN N V
- N.H.P. Laboratories Inc.
- Neogen Corporation
- Bia Diagnostics
- Envirologix Inc.
- Neotron Pharma
- TUV SUD
- FoodChain ID
- SGS Societe Generale de Surveillance SA.
- LGC Group
- Microbac Laboratories Inc.
- Vimta Labs Limited
- Randox Food Diagnostics

市場機会と将来展望
従来型GMOとNGT由来製品との規制上の差別化により、目的適合型の検証を実行可能な検査プロバイダーにとって、より的を絞ったホワイトスペースが生まれている。EUの枠組みは依然として、承認のために堅牢な検出、識別、定量化方法の提出を要求している。規則(EU)2026/1388(2026年6月17日採択)はまた、特定のNGT植物に関する特定条項を正式化し、公的管理を改正した。これは、越境貿易における準拠したサンプリング計画、方法妥当性確認、および監査可能な文書化への実務的な需要につながっている。米国では、USDAの全国バイオ工学食品開示基準は複数の目的適合型検査手法を認めており、認知された方法枠組み(ISO、コーデックス、AOACなど)を参照している。これは、ブランドや小売業者のプログラム向けに、分析検査と記録管理およびサプライチェーン保証を組み合わせたサービス提供を支えている。
技術主導の機会は、方法性能、マルチプレックス化、および従来のPCRパネルが積み重ねられた形質や新興の製品タイプに対応できない場合の定量化に集中している。EUの最低性能要件(MPR)指針がデジタルPCRを含むよう拡大し、新規ゲノム技術によって開発された製品に関する考慮事項が加わったことは、より高精度な定量化を妥当性確認し、マトリックス間の比較可能性を示すことができる試験所への需要を示している。サービスの差別化は、規制上の地位や顧客基準に紐づいた迅速なポートフォリオ更新にも見られる。例えば、Eurofins GeneScanは大豆に対して特定の未承認イベントを検出するための感度の高いスクリーニング手法を導入し、大豆とアブラナのVLOG準拠分析パッケージを更新した。これらの更新は、加工食品や原材料のサプライチェーンにおいて、認証適合型の検査メニューとより速い対応への商業的な需要を反映している。
Recent Industry Developments in グローバルGMOテスト市場
- 2026年6月:Eurofinsは、遺伝子組換え大豆MON 94637の食品・飼料用途に関する欧州委員会の承認を強調した。この更新は、新たに承認されたイベントに実験室サービスメニューを整合させ、大豆由来原材料を扱う輸入業者・製造業者の準拠した市場アクセスを支援する。また、EU向けサプライチェーンにおいて、イベント特異的リアルタイムPCR能力と妥当性確認済み方法の重要性を再確認するものである。
- 2026年4月:Eurofins GeneScanは、EUで未承認のイベントであるHB4大豆を識別するための強化されたGMO分析戦略を大豆向けに導入した。この拡大されたスクリーニングは、食品・飼料事業者が未承認イベントに対するゼロトレランスリスクを管理するのに役立ち、非準拠ロットによる下流での混乱の可能性を減らす。この動きは、規制・貿易環境の変化に応じてプロバイダーがアッセイの対象範囲を調整する様子も示している。
- 2026年1月:Eurofinsは、ドイツの遺伝子工学不使用食品協会(VLOG)による改訂された最低要件に整合した、大豆とアブラナ向けの更新されたVLOG準拠分析パッケージを実施した。標準化されたパッケージは、ドイツおよび隣接するEU市場で非GMOを主張する製造業者の調達を簡素化する。この市場では民間基準が規制を補完している。この更新は、大量取引される原材料全体で一貫した監査可能な検査ワークフローへの需要を高めている。


グローバルGMOテスト市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、作物および作物由来の食品・飼料における遺伝子組換え物質の検出に使用される実験室検査およびオンサイト検査から生じる収益を対象とし、規制、ラベリング、サプライチェーン検証のために実施されるスクリーニングおよび確認ワークフローを含む。
対象範囲の除外事項:農業用資材の販売および作物生産の価値は除外される。また、遺伝子組換え種子および形質そのものの販売も除外される。
セグメンテーション概要
- 技術別
- ポリメラーゼ連鎖反応(PCR)
- イムノアッセイ
- ELISA
- ラテラルフロー
- 次世代シーケンシング
- バイオセンサーベースの迅速テスト
- 作物タイプ別
- トウモロコシ
- 大豆
- 綿花
- カノーラ
- ジャガイモ
- 小麦
- コメ
- その他
- 用途別
- 加工食品
- 動物飼料
- 種子テスト
- その他
- 地理別
- 北米
- 米国
- カナダ
- メキシコ
- 北米のその他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州のその他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋のその他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米のその他
- 中東およびアフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東およびアフリカのその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場のフレームを設定し、観察可能な指標にモデルを固定するために用いられた。バイオ工学食品開示の背景についてはUSDA、GMO規則および検査要件については欧州委員会およびEFSA、サンプリングと方法の実務についてはコーデックス委員会の指針、そして検査業務として数えられるものを理解するためにISO方法基準(PCR関連基準を含む)といった公的・公式な情報源を用いた。
活動を価値に変換するため、企業提出資料、投資家向け説明資料、実験室認定・方法に関する注記、および食品検査需要に関する信頼できる報道を検討した。並行して、企業財務・インテリジェンス、特許データベース、および出荷レベルの輸出入チェックのための有料サブスクリプションを、検査キットの流通状況や実験室サービスの露出を確認する上で有用な場合に利用した。これらのデスクソースは網羅的ではなく、追加の公的文書やデータポイントがデータ収集、検証、明確化を支えた。
一次インタビューおよび調査
一次調査は、検査を依頼する検査機関、方法開発者、食品・飼料の品質チームとのインタビューおよび短時間の調査に重点を置いた。価格設定や再検査の傾向について実務的に議論できる相手である。これは世界的な市場であるため、インタビューはAPAC、EMEA、およびアメリカ地域に広がって実施され、地域ごとのラベリング規則、作物構成、貿易関連の検査需要を、前提を最終化する前に相互確認できるようにした。
この回答者からの情報は、確認検査がどのように誘発されるか、陽性結果がどの程度再検査につながるか、そして日常的なスクリーニング量がどのように課金サンプルに変換されるかを精緻化するために用いられた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:34% | 経営幹部(CXO):13% | APAC:48% |
| ミッドティア:50% | 機能/部門リーダー:38% | EMEA:31% |
| 小規模プレイヤー:16% | マネージャー:49% | アメリカ地域:21% |
市場規模算定と予測
規模算定にはトップダウン方式が用いられ、主要な作物・食品フロー全体における規制上および自主的な検証需要から検査需要を再構築し、標準的な検査組み合わせと価格帯を通じて価値に変換した。総額は、サンプル抽出された実験室の収益内訳、サービスメニューの価格ポイント、およびチャネルでの対話から得た数量代理指標を用いた選択的なボトムアップチェックによって検証され、これにより外れ値の調整が行われた。
モデルの形成に用いられた入力要素には、ラベル付きおよびアイデンティティ保存型サプライチェーンの割合、日常的なスクリーニングで使用されるPCRと免疫測定法・ストリップ検査の組み合わせ、陽性結果が出た場合の再検査率、加工食品・飼料のバッチ当たりの平均サンプル数、および認定・報告要件における地域差が含まれる。直接的な数量指標が弱い場合は、輸出志向のコモディティ流通や認定実験室の設置数といった代理指標を用いてギャップを処理し、その後インタビューでのフィードバックによって範囲を絞り込んだ。
予測はシナリオ分析を用いて策定された。規制変更や貿易の混乱が検査需要を急速に変化させ得るためである。将来展望は主要な推進要因(バイオ工学形質の作付面積、ラベリング執行の強度、非GMO主張の増加)を予測し、その後、方法の組み合わせと価格設定における専門家による検証済みの変化を適用して、最終的な年次数値に到達した。
データ検証と更新サイクル
検証は複数回のパスを通じて行われ、まず数量、価格、方法シェアに関する内部整合性チェックから始まり、次に地域および用途別の分散チェックに移行した。出力は、実験室認定件数、規制上の検査要件、そして通常検証検査を促す輸出入パターンなどの独立した指標と比較された。
異常が現れた場合、根本的な前提を見直し、季節性や方法の変化で説明できない不一致については回答者に再度連絡を取った。レポートは年1回更新され、主要なラベリング規則の変更や急激なコモディティ貿易の変動といった重大な事象が発生した場合には、暫定的な更新が行われる。提供前には、アナリストが最終レビューを完了し、クライアントが明確な入力に裏付けられた最新の見解を受け取れるようにしている。
Mordor IntelligenceのGMO検査市場規模と他の公開推定値との比較
GMO検査に関する公開数値は、対象範囲の線引きが異なることや、検査価格および方法の組み合わせに関する前提が常に一貫して示されていないことから、しばしば異なる。差異は、使用される基準年や、規制・貿易の変化後に各モデルがどれだけ迅速に更新されるかからも生じる。
病原体・汚染物質パネルなどの隣接する食品安全分野の検査は、ここでのMordor Intelligenceの対象範囲外であり、これにより総額はより広範な実験室収益ではなく、GMO検出業務(PCR、免疫測定法、ストリップ式ワークフロー)に結び付けられている。他の推定値は、検査収益をサービスのみ、またはキットのみとして扱い、地域ごとの認定コストや再検査の傾向を捉えない単一の世界平均価格を用いている場合もある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.03 B (2026) | |
| 業界出版社A | USD 2.52 B (2024) | より早い基準年を使用しており、GMO検査をより狭いサービス限定の活動として扱っているように見え、確認再検査や地域ごとの方法の組み合わせの違いに対する配慮が限られている。 |
| 市場トラッカーB | USD 2.23 B (2024) | 市場をGMO検査サービスとして枠付けており、検査キットや日常的なスクリーニングワークフローを除外している可能性がある。これはPCRおよび免疫測定法によるスクリーニング量が重要な場合、総額を低下させる可能性がある。 |
公開されている数値間の差異は、主にサービスとキットの範囲に何が含まれるか、日常的なスクリーニングがどの程度数えられているか、そして近接する食品検査分野が一括されているかによって説明される。入力要素を観察可能な需要トリガーに結び付け、価格および方法に関する前提を実務者と確認することで、得られた推定値は計画上の議論において追跡可能かつ再現可能なものとなっている。


レポートで回答されている主な質問
GMOテスト市場の現在の価値はどのくらいですか?
GMOテスト市場は2026年にUSD 40億3,000万と評価されており、2031年までにUSD 51億8,000万に達する見込みです。
どの技術がGMOテスト市場で最大のシェアを保有していますか?
PCRは費用対効果と規制上の受け入れが評価され、2025年に62.65%のシェアで引き続き支配的な地位を占めています。
GMOテスト需要において最も速く成長している地理的地域はどこですか?
中東・アフリカ地域は、各国が食料安全保障強化のためにバイオテクノロジー作物を採用する中、2031年にかけて6.78%のCAGRで拡大しています。
なぜ加工食品テストが最大の用途セグメントとなっているのですか?
強制的なラベリング規則と消費者の透明性に対する要求が最終製品の検証を必要とし、加工食品は2025年に45.52%の収益シェアを占めています。
最終更新日:



