
手術室統合市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
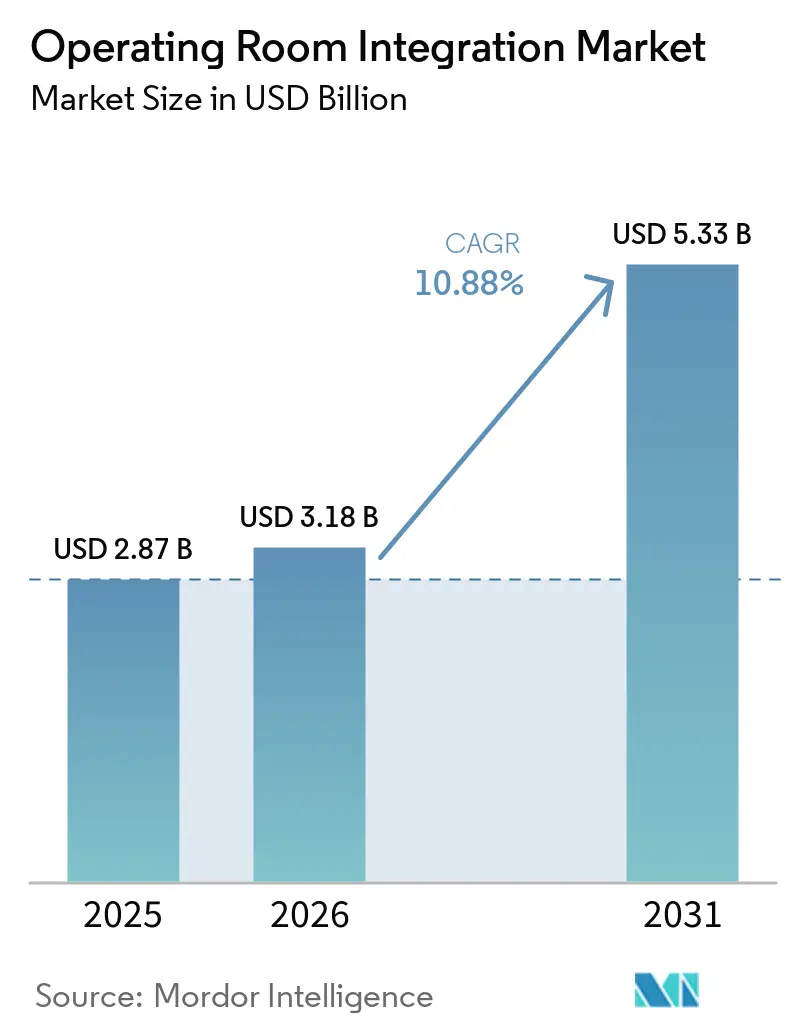
| 市場規模 (2026) | 3.18 十億米ドル |
| 市場規模 (2031) | 5.33 十億米ドル |
| 成長率 (2026 - 2031) | 10.88 % |
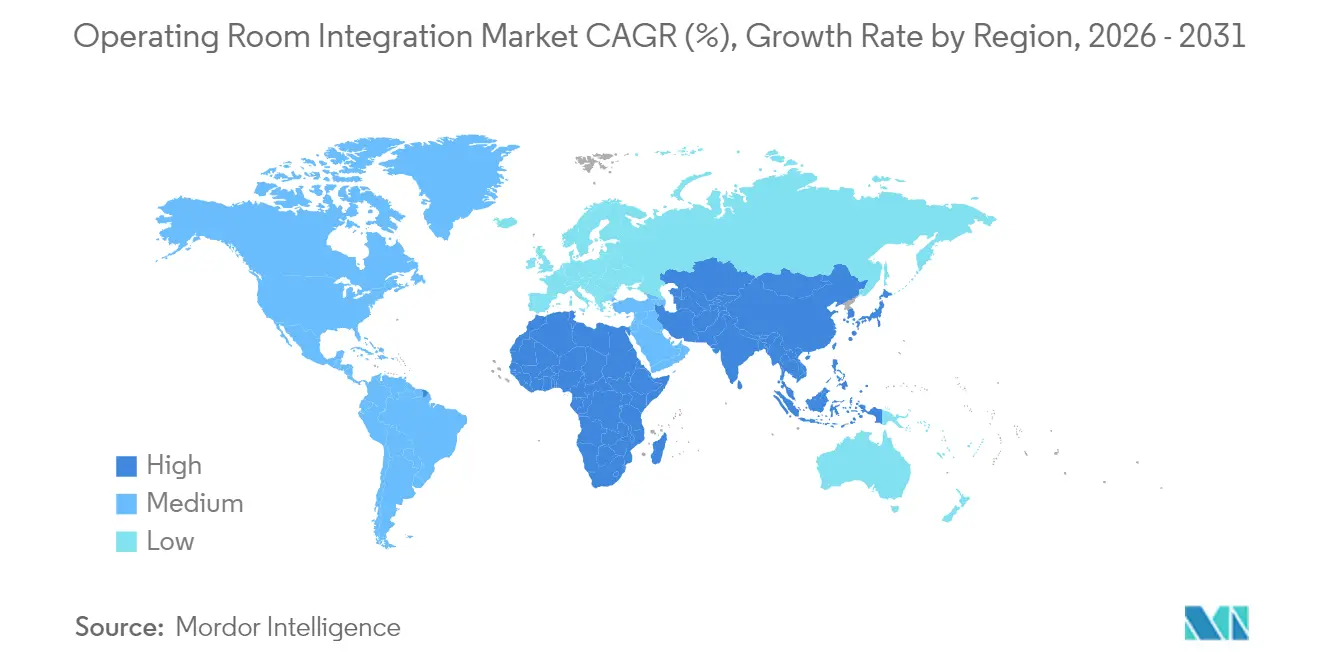
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
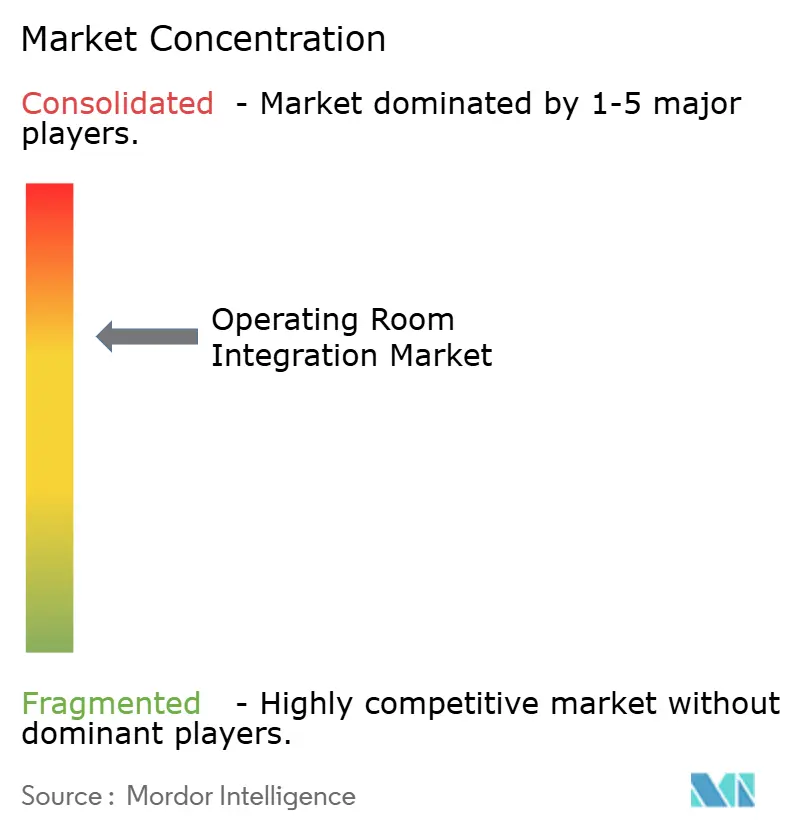
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる手術室統合市場分析
手術室統合市場規模は、2025年の28億7,000万米ドルから2026年には31億8,000万米ドルへと成長し、2026年~2031年の年平均成長率(CAGR)10.88%で2031年までに53億3,000万米ドルに達すると予測されています。この成長は、病院が孤立したデバイス購入から、画像診断、映像、ロボティクス、データ分析をリアルタイムで統合する完全接続型手術室への移行を反映しています。[1]米国病院協会、「外科的バックログへの取り組み」、aha.org待機手術の回復計画の迅速化、低侵襲手術の採用拡大、周術期経路における回避可能な遅延の排除への取り組みが、この拡大軌道を支えています。ソフトウェアプラットフォームは現在、価値の原動力としてハードウェアを凌駕しており、ハイブリッド手術室は単一の環境で複雑な治療に対応できることから支持を集めています。同時に、アジア太平洋地域の近代化プログラムが同地域を最も急成長する地域として位置づけており、北米は最大の導入基盤を維持しています。こうした動向の中、ベンダーはスタンドアロン機器の販売から、ソフトウェア、サービス、人工知能(AI)を融合した成果志向のデジタルパートナーシップの提供へと軸足を移しています。
主要レポートのポイント
- コンポーネント別では、ソフトウェアソリューションが2025年の収益シェアの44.12%をリードし、サービスは2031年にかけて最高の年平均成長率(CAGR)14.57%を記録すると予測されています。
- アプリケーション別では、一般外科が2025年の手術室統合市場シェアの36.25%を占め、脳神経外科は2031年にかけて年平均成長率(CAGR)13.22%で成長する見込みです。
- エンドユーザー別では、大規模病院が2025年の手術室統合市場規模の57.92%のシェアを保持し、外来手術センター(ASC)が年平均成長率(CAGR)13.98%で最も急速に拡大する見込みです。
- 手術室タイプ別では、ハイブリッド手術室が2025年の収益の50.86%を占め、年平均成長率(CAGR)15.02%で成長する見込みです。
- 地域別では、北米が2025年の市場シェアの39.12%を維持し、アジア太平洋地域は2031年にかけて年平均成長率(CAGR)13.94%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 外科的処置件数の増加 | +2.8% | 世界全体(特に北米およびアジア太平洋地域) | 中期(2~4年) |
| 低侵襲・画像誘導手術の普及 | +2.1% | 北米および欧州、アジア太平洋地域へ拡大中 | 短期(2年以内) |
| デジタル・モノのインターネット(IoT)対応手術室への病院投資 | +1.9% | 世界全体、北米および欧州が主導 | 中期(2~4年) |
| パンデミック後のバックログ解消プログラム | +1.6% | 北米および欧州 | 短期(2年以内) |
| 遠隔コラボレーション向けIPベース4K/8K映像ルーティング | +1.4% | 先進市場での早期普及 | 長期(4年以上) |
| エネルギー効率の高い手術室に対する環境・社会・ガバナンス(ESG)主導の需要 | +1.0% | 欧州および北米、アジア太平洋地域で新興 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
外科的処置件数の増加
世界中の病院では、高齢化人口と慢性疾患が処置需要を押し上げる中、手術スケジュールがより充実しています。統合ワークフローソフトウェアは、チームが手術室の回転を速め、器具を効率的に配分し、麻酔時間を短縮するのに役立ちます。その効果は、da Vinci Xiなどのプラットフォームが90%を超える精度を達成し、高コストな再手術を大幅に削減して追加患者のための容量を確保するロボット支援手術において最も顕著です。[2]Luthfi Gatam et al.、「低侵襲胸腰椎手術のためのロボット椎弓根スクリュー設置」、Frontiers in Surgery、frontiersin.orgこうしたスループット向上により、手術室統合市場の導入は財務的に魅力的となっており、特に人員不足や診療報酬の圧力に直面するシステムにとって有益です。
低侵襲・画像誘導手術の急速な普及
腹腔鏡および血管内技術は、高解像度映像、透視、ナビゲーションデータの同時可視化を必要とします。拡張現実オーバーレイは、顕微外科分野および脳神経外科における精度を向上させ、複雑な器具操作を効率化しています。[3]James Zhang et al.、「外科手術における拡張現実の影響:スコーピングレビュー」、Springer、springer.comそのため病院は、相互運用可能な映像ルーティング、低遅延画像処理、および無菌タッチインターフェースを優先しており、これらすべてが手術室統合市場を牽引しています。
デジタル・モノのインターネット(IoT)対応手術室プラットフォームへの病院投資
経営幹部の4分の3が手術室のデジタル化を「重要」と位置づけているにもかかわらず、多くはいまだ十分な資金を投じていません。現在のシステムはデバイスの使用状況や環境変数を監視し、アイドル資産や異常なワークフローのボトルネックを検出する分析データを生成しています。ランサムウェア攻撃が接続された手術室へのリスクを浮き彫りにする中、サイバーセキュリティ支出はIT予算の最大10%にまで増加しています。データを保護しながら予測インサイトを引き出すという取り組みが、統合された標準ベースのアーキテクチャへの需要を強化しています。
パンデミック後のバックログ解消プログラム
北米および欧州の医療ネットワークは手術室の稼働時間を延長し、高強度の手術リストを作成し、リスクの低い症例を外来手術センター(ASC)に振り向けました。強化学習スケジューリングエンジンは、バックログを効率的に解消する上で手動のブロック割り当て方式を上回る成果を示しました。[4]Sam M. Wiseman and Jason M. Sutherland、「待機手術を待つカナダ人のケアの質の向上」、Canadian Journal of Surgery、canjsurg.caこれらの経験により、集中型スケジューリングダッシュボードとデジタルケースカートの役割が確固たるものとなり、手術室統合市場をさらに押し上げました。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期費用およびライフサイクルメンテナンスコスト | -1.8% | 世界全体、特に中小規模病院で顕著 | 中期(2~4年) |
| 長期にわたる調達サイクルおよび予算凍結 | -1.2% | 欧州およびカナダ、一部の米国公的システム | 短期(2年以内) |
| 複雑な手術室ネットワーク向け生体医工学IT人材の不足 | -0.9% | 世界全体、農村部で深刻 | 長期(4年以上) |
| 接続された手術室におけるサイバーセキュリティおよびデータプライバシーリスク | -0.7% | 世界全体、規制は地域により異なる | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
手術室統合の高い初期費用およびライフサイクルメンテナンスコスト
初期ハードウェア費用に加え、病院はソフトウェアライセンス、パッチ管理、スタッフの再教育に資金を投じる必要があり、10年間にわたる総費用が初期費用を上回ることも少なくありません。手術件数が限られる小規模施設では投資対効果の閾値を超えることが難しく、地域医療環境への普及が遅れています。
公立病院における長期にわたる調達サイクルおよび予算凍結
複数年にわたる資本計画および競争入札法の遵守により、導入が当初の計画から18~24か月遅延する場合があります。欧州の施設では相互運用性および持続可能性に関する追加審査が課せられ、入札評価が長期化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
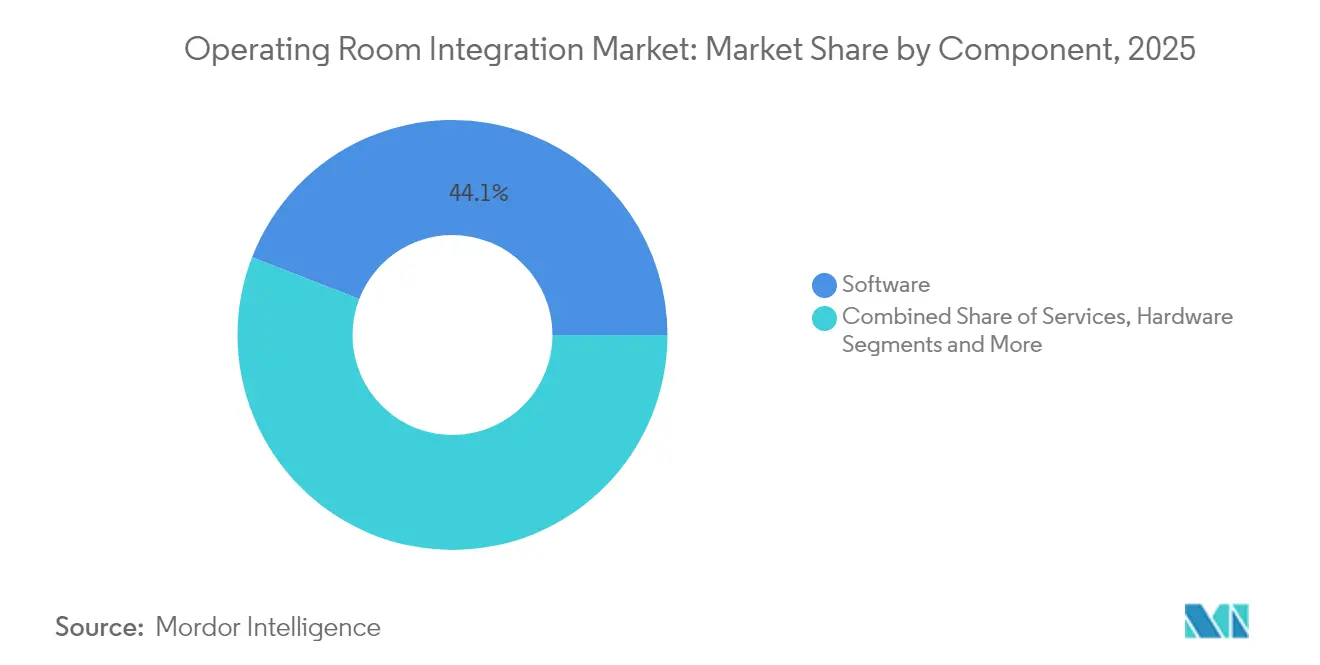
ソフトウェアが分析革命を主導ソフトウェアは2025年の収益の44.12%を占め、ケーブルやルーターからデータオーケストレーション、ワークフローガイダンス、AIベースの予測アラートへの移行を裏付けています。サービス契約は年平均成長率(CAGR)14.57%で増加すると予測されており、これはすべてのアップグレードが専門家による対応が最善とされる変更管理およびサイバーセキュリティ上の課題をもたらすことを顧客が認識しているためです。一方、天井ブームやモニターアームなどのコモディティ化したハードウェアは堅調ながらも緩やかな成長にとどまっています。サービスの手術室統合市場規模は、2025年の12億8,000万米ドルから2031年には29億米ドルへと拡大すると予測されており、業界の継続的収益へのシフトを反映しています。KARL STORZのArtisightとのコラボレーションを含むAI対応プラットフォームは、リアルタイム分析が回転時間を短縮し、スタッフの満足度を向上させる方法を示しています。
専用ミドルウェアは、マルチベンダーの画像診断、麻酔記録、病理レポートを統合されたタイムラインに統合し、外科医が術中にクエリを実行できるようにします。病院は、自動化されたプリファレンスカード管理と予測的デバイスサービスをソフトウェアの上位2つのメリットとして挙げています。これらの機能は、手術室統合市場が孤立したディスプレイルーターではなく、オープンAPI、きめ細かなサイバーセキュリティ制御、直感的なダッシュボードを提供するベンダーを評価するという見方を強化しています。


アプリケーション別:
脳神経外科の複雑性が需要を牽引一般外科は症例数の多さから2025年の収益シェアの36.25%を占めましたが、フレームレスナビゲーション、ロボットスキャフォールド、術中CT画像診断が標準化されるにつれ、脳神経外科が年平均成長率(CAGR)13.22%で最も急速に成長する見込みです。脳神経外科に関連する手術室統合市場規模は、2031年までにほぼ倍増すると予測されています。統合ガイダンスシステムはすでにハイブリッド手術室における椎弓根スクリュー設置精度を99%まで向上させ、再手術件数と被ばく線量を大幅に削減しています。
心臓血管外科、整形外科、泌尿器科は健全なシェアを維持していますが、その成長は外来および カテーテルベースの検査室への処置移行に依存しています。脳神経外科がゼロ遅延画像診断、冗長電源、振動制御を要求することから、次世代手術室仕様のベルウェザーとなっています。この軌道に早期に対応する病院は投資を将来にわたって保護し、紹介患者のパイプラインを強化することで、手術室統合市場全体の成長を支えています。
エンドユーザー別:
外来手術センターが外来統合を加速大規模三次病院は2025年の収益の57.92%を保持していますが、政策立案者が関節形成術などの高価値処置に対する入院専用制限を緩和する中、外来手術センター(ASC)は年平均成長率(CAGR)13.98%で最も急速に成長しています。外来手術センター(ASC)の手術室統合市場シェアは、2034年までに外来件数が4,400万件に近づくにつれ着実に上昇する見込みです。
外来手術センター(ASC)は、床面積を最小化し感染管理を簡素化するコンパクトなクラウド管理型コンソールを求めています。映像ルーティング、麻酔記録、遠隔指導をサブスクリプションバンドルにパッケージ化するベンダーは、初期費用を抑えることで支持を集めています。中小規模病院にとっては、ITメンテナンスをアウトソースするマネージドサービス契約が高度な統合への入口となり、手術室統合市場のフットプリントを拡大しています。
手術室タイプ別:
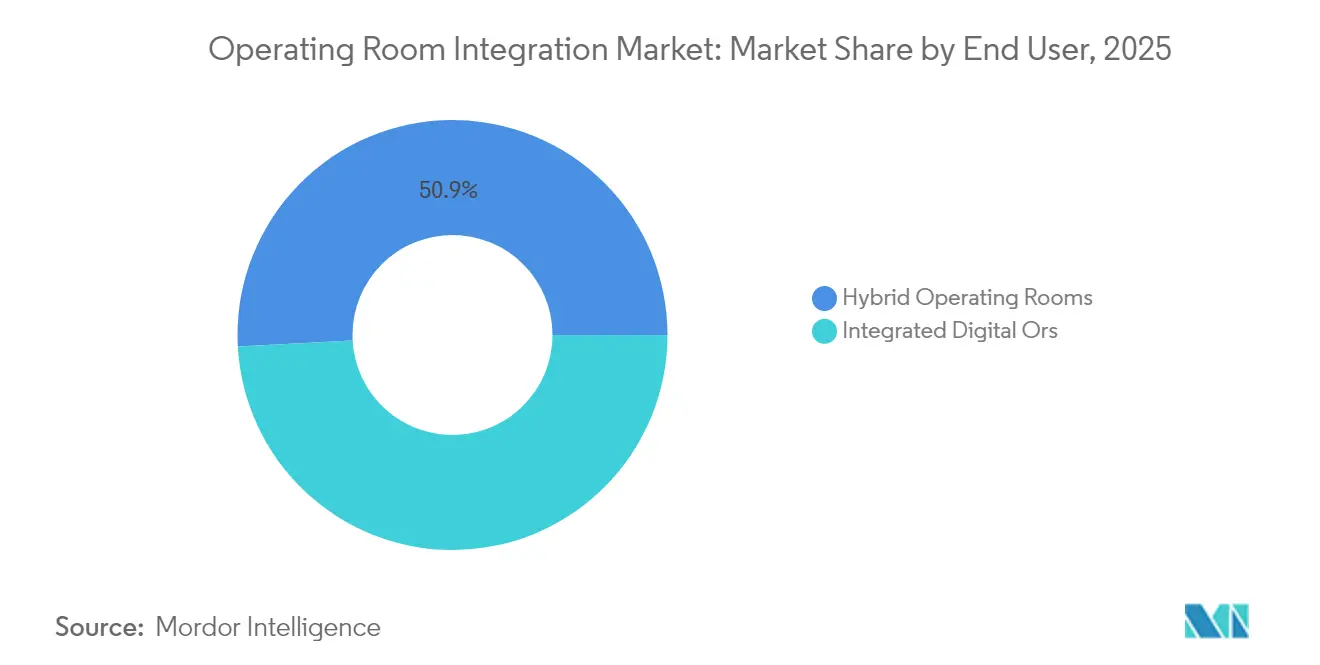
ハイブリッド手術室がイノベーションをリードハイブリッド手術室は、インターベンショナルラジオロジー、CT、または血管造影と開腹手術ツールを組み合わせ、2025年に50.86%の収益を獲得し、最も高い15.02%のCAGRを記録する見込みです。ハイブリッド手術室の手術室統合市場規模は、脳卒中血栓摘除術、血管内大動脈修復術、複雑な脊椎固定術を1回のセッションで対応できる能力から恩恵を受けています。チベットなど地理的に困難な地域の施設では、ロボット支援ポジショニングとリアルタイム透視機能を備えたハイブリッドスイートを導入した後、合併症発生率が大幅に低下したと報告されています。
従来の統合デジタル手術室は高件数の一般外科手術には十分ですが、先進的な病院はハイブリッド構成をケースックスの変化に対する不可欠なヘッジとして位置づけています。チケット単価が高いことから、ソフトウェア、イメージング、ロボティクスをバンドル提供しようとするベンダーも引き寄せられ、手術室統合市場の機会がさらに集中しています。
地域分析
北米手術室統合市場
北米は、確立された病院ネットワーク、償還制度の明確さ、およびデジタルヘルス義務の早期導入を背景に、2025年の収益の39.12%を維持した。システムは予測スケジューリングツールを活用し、パンデミック期間中に減少した選択的手術の件数を回復させている。米国単独の手術室統合市場規模は、2025年に1.1 ビリオン 米ドルを超えた。カナダの公的資金モデルは、統合型手術室への資本を充当する国家的な待機リスト削減基金を通じて勢いを加えている。
欧州手術室統合市場
欧州は成熟しながらも革新的なクラスターであり続けている。持続可能性指令が、従来のハロゲン照明をLEDアレイへ置き換えることを促進し、大規模資本プロジェクトごとにライフサイクルアセスメントの実施を求めている。ドイツの病院未来法などの注目度の高いプログラムが相互運用性アップグレードへの補助金を拠出し、安定した普及を支えている。一方、厳格な調達法が意思決定サイクルを長期化せ、北米と比較して手術室統合市場の成長率を抑制している。
アジア太平洋手術室統合市場
アジア太平洋地域は、予測CAGRが13.94%と最も急成長する地域を代表している。中国の公立病院はAI対応スマートワードを拡充し、増加する血管・腫瘍科の症例に対応するためハイブリッド手術室を導入している。日本では、Siemens Healthineersが札幌禎心会病院において完全デジタルかつ患者中心の「スマートOR」を構築し、救急搬送時間を短縮するショーケースプロジェクトを推進している。インドおよび東南アジアは、予算制約がある一方で手術件数の成長が著しい環境に適した、モジュール式でコスト最適化された手術室スイートを重視しており、手術室統合市場を拡大させている。
ラテンアメリカおよび中東・アフリカ手術室統合市場
ラテンアメリカおよび中東・アフリカは、通貨変動とインフラ格差により普及が緩やかにとどまっている。それでも、一部の民間グループが医療観光の誘致と優秀な外科医の確保を目的として戦略的投資を行い、将来の拡大に向けた基盤を整えている。

規制環境
デバイス制御、映像/画像ルーティング、組み込みソフトウェアを含む手術室統合ソリューションは、通常、医療機器規制の下で取り扱われ、米国製品は意図する用途と機能に応じて21 CFR Part 878に分類されることが多く、これがFDAクラスII要件と510(k)市販前通知の手続きを引き起こす可能性がある。欧州連合では、医療機器規則(EU MDR 2017/745)により、医療機器ソフトウェアの検証と品質管理に関する期待が高まっており、IEC 62304に準拠したライフサイクルプロセスを含み、これは統合OR プラットフォームに関するサイバーセキュリティ、ソフトウェア更新、相互運用性の主張についてベンダーがどのように文書化するかに影響を与える。
2026年の2つの更新により、統合されたソフトウェア主体のOR環境に対するコンプライアンス期待がより明確になった。2026年7月、IECは医療用電気機器の安全性と基本性能に関するIEC 60601-1:2026シリーズの更新を発表し、統合OR電気システム全体における試験・文書化の要件を強化した。別途、2026年にはEU MDR附属書XVIの規定が、意図された医療目的を持たないが手術環境で使用され得る特定の製品に対する施行をさらに進め、手術用照明、カメラ、デジタルテーブルなどの機器に使用される組み込みソフトウェアと制御機能について、それらのソフトウェア機能が臨床使用や安全性に影響を与える場合、監視が強化され、メーカーはより正式な認証と市販後管理へと向かうこととなった。
バリューチェーン分析
手術室統合のバリューチェーンは、医療グレードのディスプレイ、カメラ、照明、ブーム、ネットワークインフラ、さらにサイバーセキュリティおよびクラウドまたはエッジコンピューティングの構成要素を含む上流のコンポーネントサプライヤーとプラットフォームイネーブラーから始まる。中流では、Stryker、KARL STORZ、STERIS、Getinge、およびOracle HealthなどのEHRプロバイダーを含むOEMとソフトウェアベンダーが、映像管理、デバイス制御、ワークフローオーケストレーション、データ収集を組み合わせた統合スイートを組み立て、その機能を標準ベースの接続性と病院IT要件にマッピングする。下流では、チャネルパートナーとシステムインテグレーターが設計、設置、検証、トレーニングを提供し、その後、複数ベンダー環境全体でのソフトウェア更新、サイバーセキュリティ強化、稼働率サポートといった継続的なサービスが続く。
価値の獲得は、単発のハードウェア販売よりも、ソフトウェア、導入サービス、継続的な最適化にますます集中しており、これは病院が孤立したデバイス調達から接続されたスイートへ移行していることを反映している。最近のエコシステムの動きがこの方向性を示している。2026年6月、Oracle HealthはTheatorと提携し、AI駆動の手術インテリジェンスをOracle Healthのワークフローに組み込み、OR映像と分析をドキュメンテーションおよびEHRプロセスに結び付けた。2026年5月、Johnson and JohnsonはAbu Dhabi保健局と提携し、そのPolyphonicエコシステムを用いて複数のプロバイダーグループにわたるインテリジェント手術ネットワークを構築した。スケジューリング、滅菌処理、インプラント在庫システム間の相互運用性、さらにOR空間、ネットワークの準備状況、安全で低遅延な環境を維持するための生物医学IT要員の確保といった現場の制約など、ボトルネックは依然として残っている。
競合環境
手術室統合業界は中程度に分散しています。Stryker、KARL STORZ、STERISなどの既存デバイスメーカーは、ソフトウェアオーケストレーション、マネージドサービス、サイバーセキュリティを組み合わせたプラットフォーム中心のポートフォリオへと軸足を移しています。StrykerはiSuiteの提供に音声起動制御、AI強化手術映像分析、ロボティクスをバンドルし、アカウントの定着を強化しています。KARL STORZのNVIDIAおよびArtisightとのアライアンスは、独自ハードウェアからクラウドネイティブAIエコシステムへのシフトを体現しています。
新興のソフトウェアスペシャリストはベンダー非依存の接続性を重視し、外来手術センター(ASC)や中堅病院に訴求する軽量なサブスクリプションモデルを提供しています。OlympusはProximieと提携し、安全でリアルタイムの映像コラボレーションを実現し、内視鏡を超えてバーチャルメンタリングとデジタルアセット管理を包含する存在感を拡大しています。BrainlabのフランクフルトIPO計画は、整形外科および心臓血管アプリケーション全体にわたるデジタル手術プラットフォームの拡大資金調達を目的としており、サービス重視の収益ストリームへの投資家の信頼を示しています。
いかなる単一ベンダーも画像診断、ナビゲーション、ロボティクス、サイバーセキュリティ、分析をスケールで提供できないことを各社が認識する中、パートナーシップが主流となっています。その結果生まれたエコシステムアプローチは、クロスライセンスおよびホワイトラベル契約を育み、相互運用性標準を段階的に強化し、手術室統合市場内の統合を加速しています。
手術室統合業界リーダー
Stryker Corporation
Olympus Corporation
KARL STORZ SE & Co. KG
STERIS plc
Getinge AB
- 注:主要企業の掲載順は順位を示すものではありません。
手術室統合市場
- Stryker
- Karl Storz
- STERIS
- Olympus
- Getinge
- Brain Lab
- Canon
- Merivaara
- Skytron
- Doricon Medical Systems
- Barco NV
- Sony Medical Solutions
- EIZO Corp.
- Baxter
- Richard Wolf
- Koninklijke Philips
- Siemens Healthineers
- Conmed
- B. Braun
- Zimmer Biomet

市場機会と将来展望
ホワイトスペースの一つは、AIとアンビエントインテリジェンスを、単独の試験導入ではなく、OR統合の中核レイヤーとして運用化することであり、特にプラットフォームが映像、デバイステレメトリー、ドキュメンテーションをEHRに接続する場合に該当する。この転換は、Oracle Healthが2026年6月にTheatorと提携してAI駆動の手術インテリジェンスと自動化をOracle Health顧客のワークフローに導入した事例や、Ambientが2026年7月にそのアンビエントAIプラットフォームを拡大し、北米および欧州の450の手術室で稼働していると報告された事例などによって裏付けられている。ガバナンス、サイバーセキュリティ管理、ワークフロー変更管理をAIとともにパッケージ化できるベンダーは、人員不足と手術間隔の変動が課題として残る大規模病院と急成長するASC環境の両方の需要に対応できる。
もう一つの機会は、複数の病院と手術室を共有の運用モデルの下で接続する、標準ベースの相互運用性とマルチサイト手術ネットワークである。2026年5月、Abu Dhabi保健局とJohnson and Johnsonは、Polyphonicデジタルエコシステムを用いて首長国全体にわたるインテリジェント手術ネットワークを構築し、Cleveland Clinic Abu DhabiやNMC Healthcareなどのプロバイダーを連携させ、拡張性のあるベンダー非依存の接続性と集中化された分析に対する購入者の選好を反映した。技術的な側面では、ISO/IEEE 11073-10700:2024(サービス指向デバイス接続性、SDC)とIHE SDPiプロファイルが、プラグアンドプレイのデバイス-IT接続性に関する具体的なフレームワークを提供し、相互運用性を認証し、カスタムインターフェース作業を削減し、ハイブリッドルームおよびデジタル統合ORの検証を簡素化できる統合ベンダーの余地を生み出している。
Recent Industry Developments in 手術室統合市場
- 2026年6月:Oracle HealthとTheatorは、AIを手術室に拡張するための協業を発表し、Oracle Cloud Infrastructureを使用して手術インテリジェンスと映像分析をOracle Healthのワークフローに統合した。この取り組みは術中コンテンツをドキュメンテーションおよびEHRプロセスに結び付け、EHRプラットフォームがOR統合と分析主導サービスのハブとしての役割を強化している。
- 2025年7月:Brainlab AGは、デジタル手術および統合ORプラットフォームの事業拡大の資金調達のため、フランクフルト証券取引所への新規株式公開(IPO)を申請した。この申請は、ソフトウェアおよびサービス主導の手術ワークフローに対する投資家の関心を強調し、多専門統合を目指すプラットフォームベンダー間の競争的な勢いを支えている。
- 2024年4月:LEM SurgicalはDynamis Robotic Surgical Systemに関してFDA 510(k)認可を取得し、硬組織手術のための規制対象ロボット選択肢を拡大した。この認可は、接続された手術スイートへのロボティクスのより広範な統合を支え、相互運用可能なデバイス制御、可視化、ワークフロー調整に対する需要を高めている。


手術室統合市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートにおける手術室統合市場は、手術中に使用される一元管理された外科環境に、手術室デバイス、映像、音声、イメージング、およびワークフローツールを接続するリューションから得られる収益として定義されます。
対象外の範囲:統合手術室ソリューションの一部として販売または導入されない場合、単独の手術室機器の購入および一般的な病院ITシステムは除外されます。
セグメンテーション概要
- コンポーネント別
- ソフトウェア
- サービス
- ハードウェア(映像・音響管理、手術用ディスプレイ、手術室ブーム、照明)
- アプリケーション別
- 一般外科
- 整形外科
- 心臓血管外科
- 脳神経外科
- 泌尿器科・婦人科
- エンドユーザー別
- 大規模病院(500床以上)
- 中小規模病院(500床未満)
- 外来手術センター(ASC)
- 手術室タイプ別
- ハイブリッド手術室
- 統合デジタル手術室(非ハイブリッド)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチにより、実際の市場境界を設定し、手術件数、病院キャパシティ、および外科スイートにおけるテクノロジー導入に関する最初の仮定セットを構築しました。CDCおよびCMSデータセット、OECDヘルス統計、WHO医療費指標など、公的医療システム統計および病院稼働率データを参照しました。手術バックログおよびキャパシティ計画に関するコンテキストが必要な場合は、AHAのアップデートや査読済みの臨床・ヘルスIT専門誌などを活用し、需要側のシグナルを整合させました。
供給側については、製品ポジショニングおよび典型的な販売モデル(資本販売、ソフトウェア、サービス)をマッピングするため、企業の提出書類、年次報告書、投資家向け資料、プレスリリースを精査しました。特許データベーは、統合機能のトレンドを追跡するために限定的に活用し、その結果がプライマリーインタビューで使用する質問の方向性を導きました。また、非公開または情報開示が限られたサプライヤーのカバレッジを向上させ、主要契約や製品ローンチのタイムラインを検証するために、企業財務情報およびニュースの有料サブスクリプションも活用しました。これらは例示的なソースに過ぎず、調査中のデータ収集、検証、および明確化のために追加の参考資料を使用しました。
プライマリーインタビューおよびサーベイ
プライマリーインタビューおよびサーベイは、異なる病院ティアおよび外来手術センター環境における手術室統合の導入率、典型的なプロジェクト規模、および価格推移を検証するために活用しました。デスクリサーチのギャップを実際の調達・導入パターンで補完するため、OEMサイドのリーダー、システムインテグレーター、ディストリビューター、臨床エンジニアリング、および手術室マネージャーなど多様な関係者にヒアリングを実施しました。本レポートはグローバルタイトルであるため、特定の償還制度や資本予算サイクルにモデルが過適合しないよう、アジア太平洋、欧州・中東・アフリカ、および南北アメリカ全体でフィードバックをバランスよく収集しました。
プライマリーリサーチフィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位ティア:30% | CXO:13% | アジア太平洋:41% |
| 中位ティア:56% | 部門・ユニットリーダー:34% | 欧州・中東・アフリカ:35% |
| 中小プレイヤー:14% | マネージャー:53% | 南北アメリカ:24% |
市場規模算定と予測
市場規模算定は、病院および外来手術センターの手術件数、設備の整った手術室スイートで実施される手術の割合、および地域別の統合デジタルまたはハイブリッド手術室セットアップの普及率から需要プールを再構築するトップダウンアプローチから開始しました。モデルの信頼性を確保するため、統合プラットフォーム、ソフトウェア、サービスのサンプルプロジェクト価格設定や複数室展開パターンのチャネルチェックなど、選択的なボトムアップ推計を用いて結果を裏付けました。
モデルで使用した主要インプットには、選択的手術および複雑手術の成長、イメージングおよび心臓血管手術に関連したハイブリッド手術室の建設、病院の設備投資サイクル、ハードウェア・ソフトウェア・サービス間のミックスシフト、および既設のAVおよびビジュアライゼーションシステムの更新・アップグレードタイミングが含まれます。直接的な件数シグナルが得られない場合、例えば小規模病院の更新頻度に関する可視性が限られている場合は、保守的な導入バンドを使用し、臨床エンジニアリングおよび調達担当者からの繰り返しのインタビューフィードバックに基づいて調整しました。予測は主にシナリオ分析に依拠し、近期の資本予算シフト、手術バックログの正常化、およびテクノロジー更新サイクルを、単一の滑らかな成長ラインを強制することなく反映できるようにしました。
データ検証と更新サイクル
検証は、独立した需要シグナルと供給指標を三角測量し、平均販売価格、導入率、または地域別分布に異常な急変がないかをフラグするクロスチェックを通じて実施しました外れ値が発生した場合は、仮定を再検討し、裏付け資料を再確認し、現場での変化を確認するための専門家フォローアップを実施しました。最終承認前に、ユニットロジック、通貨換算、および時系列の整合性が揃っているかを確認するため、モデルとアウトプットを複数回のアナリストレビューにかけました。
レポートは年次で更新され、大規模な病院近代化プログラム、資本支出に影響する政策変更、または典型的な価格設定を変える主要プラットフォームリリースなど、重要なイベントが発生した場合には中間更新が行われます。納品直前に最終更新パスを実施し、クライアントが同一の再現可能なステップに基づく最新の見解を受け取れるようにしています。
Mordor Intelligenceの手術室統合市場規模と他の公表推計との比較
手術室統合の公表市場規模は、各出版社が統合収益として何をカウントするか、および複数年にわたる病院プロジェクトをどのように扱うかについて独自の判断を行うため、差異が生じることがあります。通貨換算年、調達遅延、およびソフトウェアサブスクリプショの収益認識も、基礎的な需要が同様であっても結果をシフトさせる可能性があるため、タイミングも報告数値に影響します。
一部の推計では、手術室の近くに存在するものの統合スイートとして販売されていない、より広範な手術室機器や一般的な外科ITを含むよう範囲を拡大しています。Mordor Intelligenceでは、ハードウェア、ソフトウェア、またはサービスが手術室統合プログラム(ハイブリッドおよび統合デジタル手術室タイプを含む)の一部として提供される場合にのみ収益をカウントし、単独デバイスの販売は合計に加算しません。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3.18 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 3.60 ビリオン 米ドル(2026年) | 隣接する手術室ハードウェアおよびより広範なデジタル外科インフラを取り込む可能性のある広範なバンドルを使用しており、スイートレベルの展開パターンに対する一貫したチェックなしに手術室あたりの高いアタッチレートを適用することが多い。 |
| 産業協会B | 2.70 ビリオン 米ドル(2025年) | 報告されたプロジェクトおよびメンバーの可視性に基づく保守的な見解を示しており、小規模な入札やサービス更新を過小評価する可能性があり、地域間で通貨タイミングを一貫して正規化していない場合がある。 |
この比較は、スプレッドが主に範囲と収益認識の選択から生じており、統合が成長しているという点での見解の相違ではないことを示しています。手術件数に連動した需要、手術室タイプの導入、およびインタビューで再確認された現実的なプロジェクト価格帯に合計を結びつけることで、推計は計画上の意思決定において追跡可能かつ再現可能な状態を維持しています。


レポートで回答される主要な質問
現在の手術室統合市場規模はどのくらいですか?
手術室統合市場規模は2026年に31億8,000万米ドルに達しました。
手術室統合市場はどのくらいの速度で成長すると予測されていますか?
年平均成長率(CAGR)10.88%を記録し、2031年までに53億3,000万米ドルに達すると予測されています。
最も急速に拡大しているコンポーネントセグメントはどれですか?
病院が統合手術室の継続的な最適化とサポートを求めているため、サービスは年平均成長率(CAGR)14.57%で増加すると予測されています。
ハイブリッド手術室が勢いを増している理由は何ですか?
ハイブリッド手術室は手術機能とインターベンショナル機能を組み合わせ、2025年の収益の50.86%を占め、複雑な処置における汎用性から年平均成長率(CAGR)15.02%で最も急速に成長しています。
最も高い成長ポテンシャルを持つ地域はどこですか?
政府が医療近代化に投資し処置件数が増加する中、アジア太平洋地域は年平均成長率(CAGR)13.94%が見込まれています。
最終更新日:



