
継続的インテグレーションツール市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
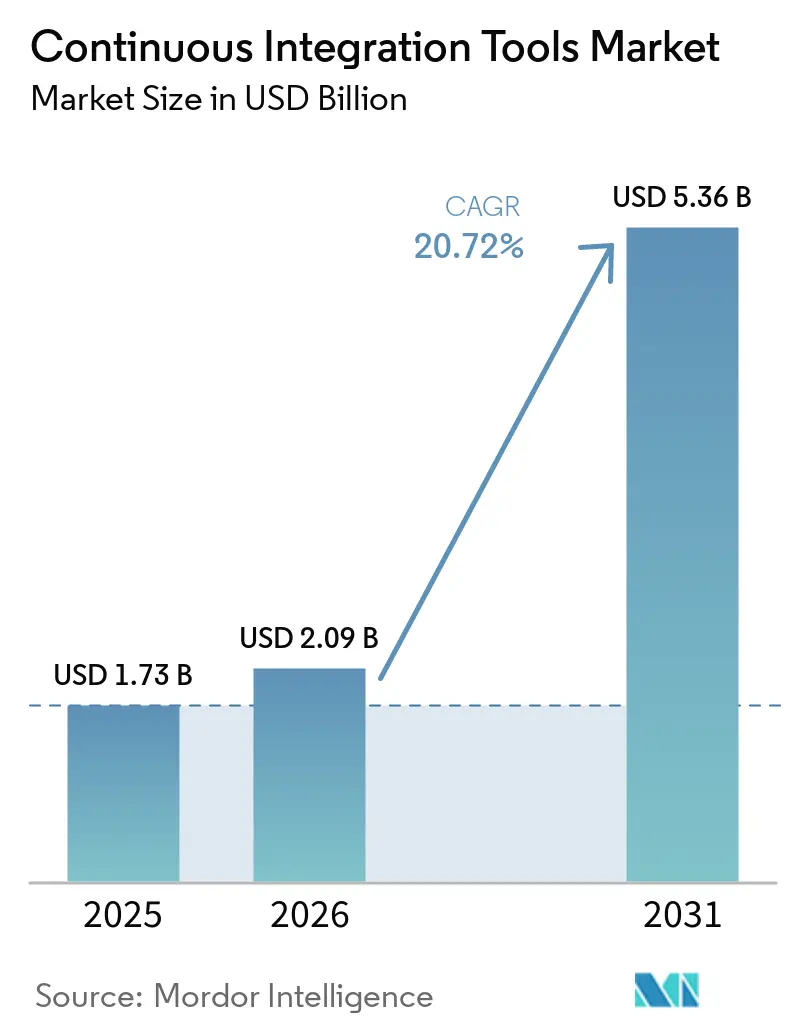
| 市場規模 (2026) | 2.09 十億米ドル |
| 市場規模 (2031) | 5.36 十億米ドル |
| 成長率 (2026 - 2031) | 20.72 % |
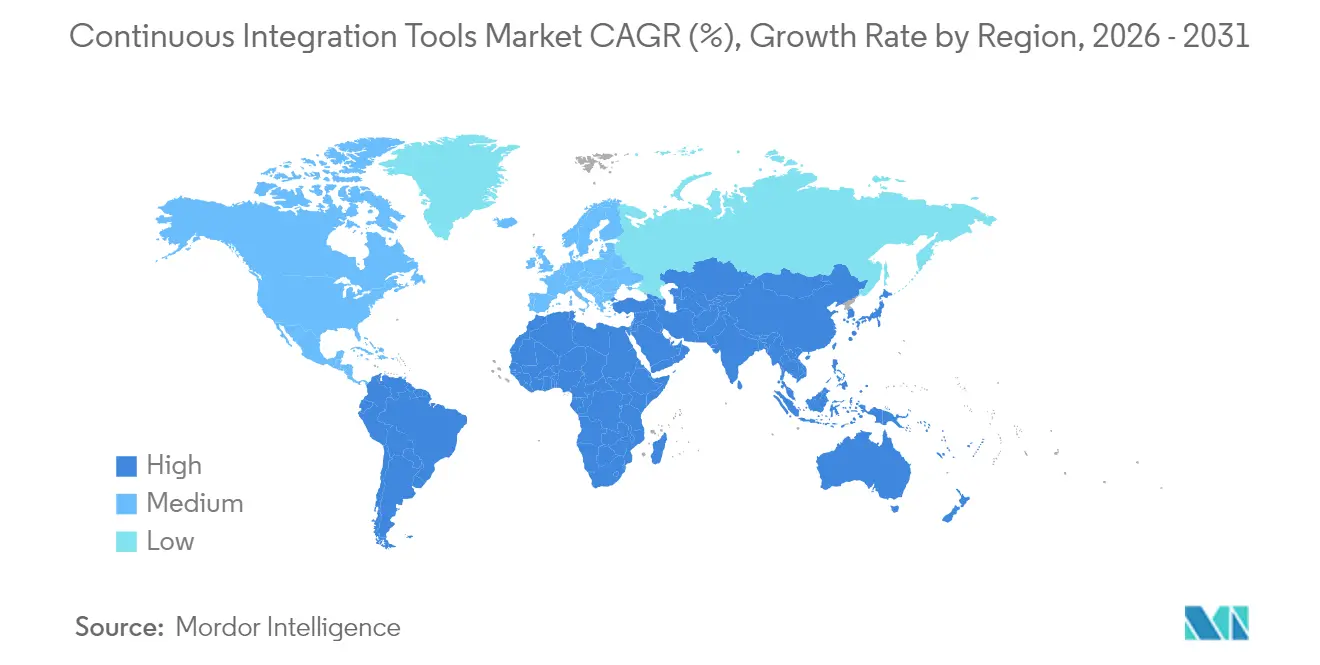
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
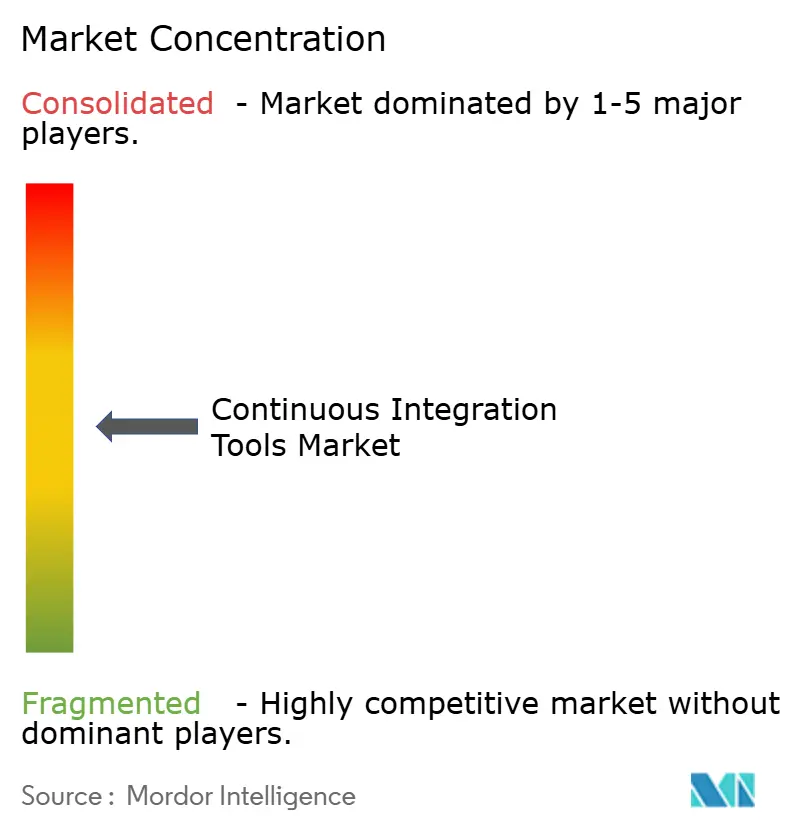
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる継続的インテグレーションツール市場分析
継続的インテグレーションツール市場規模は、2025年の1.73 ビリオン 米ドルから2026年には2.09 ビリオン 米ドルへと成長し、2026年から2031年にかけて20.72%のCAGRで2031年には5.36 ビリオン 米ドルに達すると予測されています。
この急速な成長は、企業がリリースサイクルを数時間単位に短縮し、マルチクラウドアーキテクチャを採用し、パイプラインの早い段階にセキュリティチェックを組み込んでいることに起因しています。AIを活用したコーディング、サプライチェーンセキュリティの自動化、ハイブリッド展開の柔軟性に対応するベンダが、突出した需要を獲得しています。クラウドネイティブSaaSの採用は引き続き主要なトレンドですが、もはや支配的な地位にはありません。規制産業では、機密性の高いワークロードをオンプレミスに維持しながらクラウドのスケーラビリティを確保するハイブリッドモデルの試験導入が増加しています。資金力のあるプラットフォームがエンドツーエンドのDevSecOpsスイートへと拡張する一方、オープンソースの既存プレイヤーはプラグインエコシステムとエンタープライズサポートの提供を通じてシェアを守っており、競争の激しさも増しています。
主要レポートのポイント
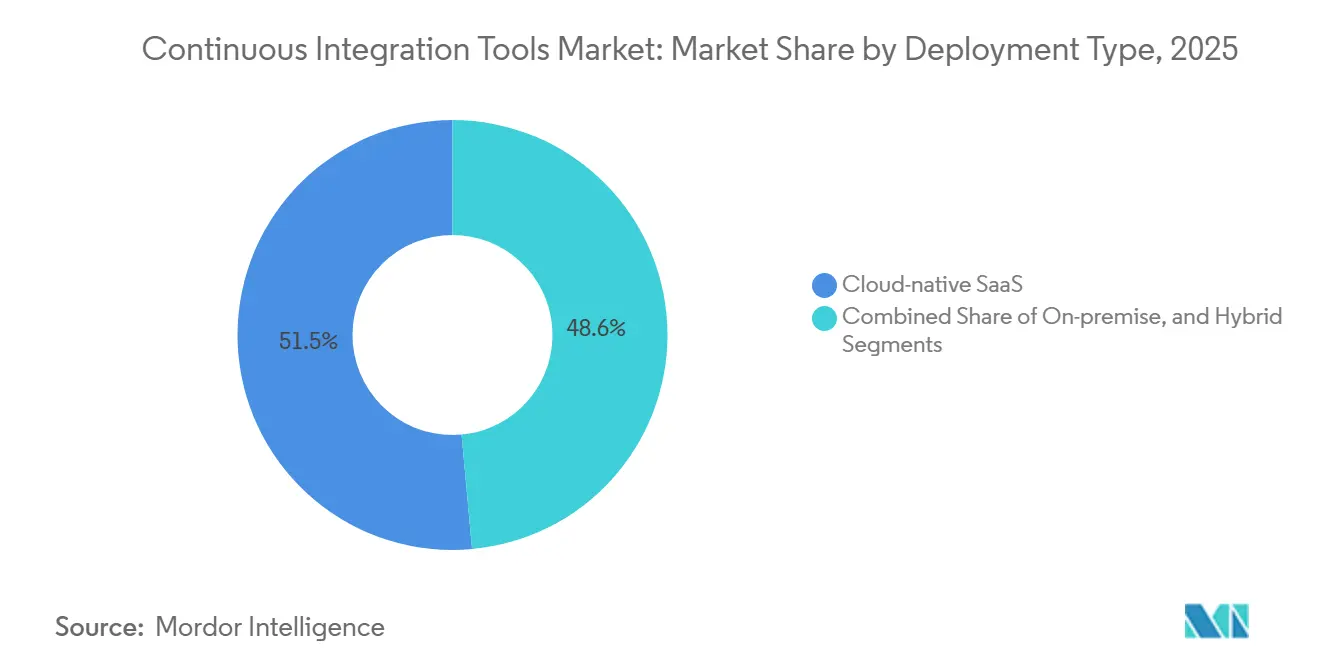
- 展開タイプ別では、クラウドネイティブSaaSが2025年の継続的インテグレーションツール市場シェアの51.45%を占め、ハイブリッド展開は2031年にかけて23.52%のCAGRで拡大する見込みです。
- 組織規模別では、大企業が2025年の継続的インテグレーションツール市場規模の60.58%を占め、中小企業は2031年にかけて21.22%のCAGRで成長すると予測されています。
- アプリケーションステージ別では、ビルド自動化が2025年に27.35%の収益シェアでトップとる見込みであり、テスト自動化は2031年にかけて24.10%のCAGRで成長すると予測されています。
- エンドユーザー産業別では、ITおよび通信が2025年の継続的インテグレーションツール市場の26.12%を占め、ヘルスケアおよびライフイエンスセクターが2031年にかけて22.28%のCAGRで最も速い成長を示すと予測されています。
- 地域別では、北米が2025年の収益の36.05%を占め、アジア太平洋地域は2031年にかけて22.32%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (〜)CAGRへの予測インパクト(%) | 地域的関連性 | インパクトの時間軸 |
|---|---|---|---|
| DevOpsの普及拡大と短いリリースサイクル | +6.2% | 北米、欧州 | 中期(2〜4年) |
| クラウドネイティブソフトウェア開発の増加 | +5.8% | グローバル;アジア太平洋地域での強い勢い | 長期(4年以上) |
| リモート・ハイブリッドワークモデルの拡大 | +3.4% | 北米、欧州 | 短期(2年以下) |
| AIアシストコーディングによるビルド頻度の増加 | +4.1% | 北米、欧州、および新興アジア太平洋地域 | 中期(2〜4年) |
| シフトレフトセキュリティの義務化 | +2.9% | 米国、欧州連合 | 長期(4年以上) |
| サプライチェーンセキュリティへの注目(SBOM) | +2.2% | 世界中の政府および規制対象セクター | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
DevOpsの普及拡大と短いリリースサイクルへの需要
企業は、1日に数十回デプロイするクラウドネイティブの競合他社に対応するため、デリバリーパイプラインの再構築を進めています。IBMの2024年調査によると、経営幹部の83%がモダナイゼーションを最優先事項と位置づけているものの、移行を完了しているのはわずか27%にとどまっています[1]。この実行ギャップが、ビルド、テスト、デプロイを単一の自動化ワークフローに統合するプラットフォームへの継続的な投資を促しています。統合ツールチェーンは引き渡しを減らし、ポイントソリューションが引き起こすレイテンシーを解消します。その結果、統合スイートを提供するベンダーが継続的インテグレーションツール市場において標準的なビルドサーバーを着実に置き換えています。
クラウドネイティブソフトウェア開発の増加
クラウドネイティブアプリケーションの世界的なストックは2025年までに7億5,000万件に達すると予測されています。コンテナ化されたマイクロサービスは、並行ビルド、動的テスト環境、GitOpsスタイルのデプロイメントを調整できるCI/CDパイプラインを必要とします。セルフホスト型Jenkinsのようなレガシーソリューションはそれらのニーズを満たすためにプラグインに依存しており、追加のメンテナンスオーバーヘッドが生じます。そのため、企業はネイティブKubernetes統合とマルチクラウドサポートを備えた製品を好み、継続的インテグレーションツール市場内でハイブリッドおよびSaaSモデルを強化しています。
AIアシストコーディングによるビルド頻度の増加
GitHub Copilotは2025年に1,500万人のユーザーを超え、前年比でユーザー数を4倍に増加させました。AIが生成するプルリクエストは、品質ゲートを維持しながら継続的に実行しなければならないビルドの量を増加させます。プラットフォームはインテリジェントなテスト選択、自動修復、予測的障害分析で対応しています。これらのAI駆動型ガードレールを組み込んだソリューションは開発者の手間を削減し、より高速なサイクルタイムを実現し、継続的インテグレーションツール市場における地位を強化しています。
リモート・ハイブリッドワークモデルの拡大
常時分散したチームは、どこからでも開発者がアクセスできるクラウドホスト型またはブラウザベースのCIサービスへと組織を向かわせています。CircleCIの収益が7億5,000万USDへと持続的に拡大していることは、グローバルに分散したチームにおけるSaaSパイプラインへの需要を示しています。特に中小企業は、従量課金制の消費によって初期インフラコストを回避し、継続的インテグレーションツール市場においてかつてはFortune 500の予算に限られていた機能を民主化し、対応可能な需要を拡大しています。
抑制要因インパクト分析*
| 抑制要因 | (〜)CAGRへの予測インパクト(%) | 地域的関連性 | インパクトの時間軸 |
|---|---|---|---|
| プラットフォームエンジニアリングにおける人材不足 | -3.8% | 北米、欧州 | 中期(2〜4年) |
| レガシーツールチェーンの複雑さと移行コスト | -2.9% | グローバル、大企業 | 長期(4年以上) |
| クラウドコスト精査の高まり(FinOps) | -2.1% | 世界中のコスト意識の高い企業 | 短期(2年以下) |
| SaaS CIに対する規制上のデータ主権の問題 | -1.7% | 欧州連合、アジア太平洋地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
CI/CDプラットフォームエンジニアリングにおける人材不足
パイプラインをスクリプト化し、Kubernetesクラスターを保護し、GitOpsデプロイメントを管理できる人材の需要が供給を上回り、採用の遅延とコンサルティング費用の増加を招いています。この人材不足は総所有コストを引き上げ、導入スケジュールを遅らせます。ベンダーはローコードパイプラインデザイナーやマネージドサービスで対応し、社内の専門知識の必要性を削減しています。それでも、人材ギャップは複雑なエンタープライズ環境における継続的インテグレーションツールの採用速度を妨げています。
レガシーツールチェーンの複雑さと移行コスト
数百のプラグインでJenkinsをカスタマイズした企業は、プラットフォームを切り替える前に数ヶ月のリファクタリングと再テストに直面します。移行中のダウンタイムのリスクにより、多くの組織は生産性向上のメリットを認識しながらもアップグレードを先延ばしにしています。この慣性により、既存の大手プレーヤーは新規参入者に対する緩衝材を持ち、継続的インテグレーションツール市場全体の成長ポテンシャルを抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開タイプ別:
ハイブリッドモデルがエンタープライズのセキュリティギャップを埋めるクラウドネイティブSaaSの展開は、インフラのメンテナンスを不要にしオンボーディングを加速させることで収益を維持しています。しかし、ハイブリッド展開は最高の23.52%のCAGRを記録すると予測されており、規制対象の購買者が機密性の高いワークロードに対してローカルコントロールを求めていることを示しています。ハイブリッド実装における継続的インテグレーションツール市場規模は、ベンダーがNIST.SP 800-204Dのゼロトラスト推奨事項を反映した柔軟な展開ブループリントを展開するにつれて急速に拡大すると予測されています。プライベーエージェントの実行またはカスタマー管理の暗号化キーを組み込んだSaaSプロバイダーは、クラウド採用を当初後押しした使いやすさの優位性を損なうことなくコンプライアンス上の障壁に対処しています。
企業はますます「両方の利点を活かす」姿勢を採用し、ビルドワーカーをオンプレミスでホストしながら、可視性と分析のためにクラウドダッシュボードを活用しています。このアーキテクチャはデータの外部流出を制限しつつ、バーストワークロードに対する弾力的なスケーリングを維持するものであり、継続的インテグレーションツール市場において共感を呼ぶバランスです。アーティファクトストア、シークレット管理、ポリシー適用を環境をまたいで同期できるベンダーが、優先パートナーとして台頭しています。


組織規模別:
中小企業の加速がエンタープライズ機能を民主化大企業は現在60.58%の収益シェアを占めており、DevOps成熟度とリソース可用性における歴史的なリードを反映しています。しかしながら、中小企業に起因する継続的インテグレーションツール市場規模は、従量課金制とフリーミアムティアの手頃な価格設定により急速に拡大しています。CircleCIの1シートあたり360USDのエントリーレベルプランは、スタートアップ向けの低い障壁を示しています。中小企業が成長するにつれ、自然に使用時間が増加し、ベンダーの継続的収益を押し上げます。
この民主化トレンドは顧客基盤を拡大し、ベンダーに対してテンプレート、自動ガバナンス、組み込みセキュリティスキャニングによるオンボーディングの合理化を求めています。これらの改善は内部オーバーヘッドの削減を求める大企業にも恩恵をもたらし、継続的インテグレーションツール市場の拡大を支える好循環を生み出しています。
アプリケーションステージ別:
テストオートメーションが差別化の戦場にビルド自動化は基本的な必須要件であり、最大の27.35%のシェアを維持しています。しかし、24.10%のCAGRで拡大しているテスト自動化は、企業がシフトレフトの品質保証を優先するにつれて、購買基準を左右するようになっています。Harnessなどのプラットフォームがカバレッジを維持しながら回帰テストスイートを60%削減する機械学習モデルを組み込む中、AIによるテストケース生成とインテリジェントな選択における継続的インテグレーションツール市場シェアは拡大しています。
リリース、展開、フィードバックの各ステージはもはやオプションの追加機能ではなく、購買者はエンドツーエンドのオーケストレーションをテーブルステークとして扱うようになっています。プログレッシブデリバリー、カナリアコントロール、自動ロールバックを組み込んだプロバイダーは、平均修復時間を短縮し顧客体験を向上させることができ、継続的インテグレーションツール市場における乗り換えの障壁をさらに高めています。

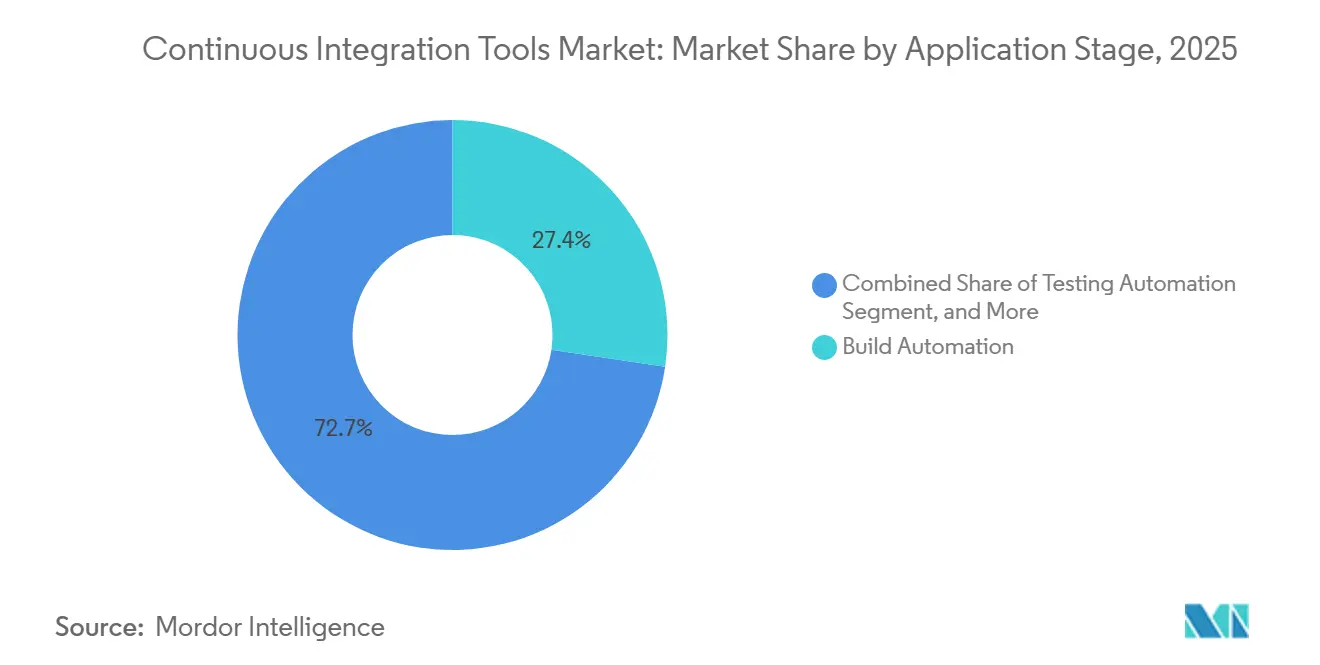
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー産業別:
ヘルスケアのコンプライアンスが予期せぬ成長を牽引ITおよび通信は、成熟したDevOpsカルチャーを背景に2025年の収益の26.12%を占めました。しかし、ヘルスケアおよびライフサイエンスは、FDAおよびPCI DSSの規制がSBOM生成とトレーサビリティの採用を促進することで、22.28%という最も高い成長率を示すと予測されています。コンプライアンスエビデンスを自動化するプラットフォームは、医療機器メーカー、病院ネットワーク、バイオテクノロジー企業の間でパイロット導入を獲得しています。
BFSI、小売、製造業もデジタルトランスフォーメーションおよびインダストリー4.0のユースケースに対応するために採用を加速させていますが、その成長ペースはヘルスケアと比較して緩やかです。HIPAA、PCI DSS v4、SOC 2監査向けに事前設定されたポリシーパックを提供するベンダーは、継続的インテグレーションツール市場のこのセグメントで差別化を図っています。
地域分析
北米の継続的インテグレーションツール市場
北米は36.05%の収益シェアを占めており、DevOpsの深い普及、ベンチャーキャピタル、およびSBOMレポーティングを義務付ける防衛調達によって牽引されています。米国の企業は、CI、CD、セキュリティスキャン、およびインフラストラクチャプロビジョニングを統合した包括的なスイートを好む傾向があり、継続的インテグレーションツール市場におけるプラットフォーム統合を強化しています。カナダとメキシコは、ニアショアリングイニシアチブおよ中規模製造業者のクラウド導入を通じて補完的な成長をもたらしています。
アジア太平洋地域の継続的インテグレーションツール市場
アジア太平洋地域は22.32%のCAGRで最も速い成長を遂げると予測れています。インド、韓国、シンガポールの政府インセンティブはクラウド移行を補助していますが、データローカライゼーション法により購買者はハイブリッド展開を選択する傾向があります。中国のプライベートクラウドAIモデルへの選好は、ホスト型コントロールプレーンから管理されるオンプレミスランナーと一致しており、柔軟なベンダーに新たな機会を開いています。CERT-Inの2024年SBOMマンデートも、インド全体でコンプライアンス自動化への需要を促進しています。
欧州の継続的インテグレーションツール市場
欧州は、GDPRおよび近く施行されるEUサイバーレジリエンス法によって支えられた安定した勢いを維持しており、いずれもサプライチェーンセキュリティ要件を高めています。購入者は、データレジデンシーを保証し、自動化された監証跡を生成できるソリューションを評価しており、地域ホスティングおよび暗号化証明書を持つプロバイダーへの予算配分を促進しています。ドイツ、フランス、および英国が最大の貢献国であり続ける一方、スカンジナビア諸国および東欧諸国は継続的インテグレーションツール市場における拡大するグリーンフィールド需要を示しています。
規制環境
規制環境下における継続的インテグレーション(CI)ツールの導入は、自動化パイプラインにセキュリティ管理を組み込む政府主導のセキュアソフトウェア基準と結びつきを強めている。米国では、大統領令14028号に関連するNISTの指針により、SBOMや署名付き証明といったソフトウェアサプライチェーンセキュリティのエビデンスに対する期待が高まっており、CI/CDは開発者の便宜のためのものではなく、施行の要点として位置づけられている。NIST SP 800-204Dは、来歴、証明、SBOM統合を軸にDevSecOpsパイプライン戦略を規定しており、機械可読なエビデンスを生成し、ポリシー・アズ・コードを実施できるCIプラットフォームへの需要を高めている。
2026年、NIST NCCoEはセキュアソフトウェア開発・セキュリティ・運用(DevSecOps)実践に関する取り組みを進め、2026年3月にはパブリックコメント版を、2026年5月20日にはプロジェクト更新版を公開した。これは、運用パイプラインに向けたSSDFに準拠した実装指針の継続的な進化を示している。NIST SP 800-218(SSDF)が連邦政府のソフトウェアセキュリティの主要な参照基準として位置づけられる中、CIツールへの要件は継続的なコントロール検証と監査対応可能なトレーサビリティへと拡大している。その結果、データ主権とエビデンス保持をクラウド規模の自動化と両立させようとする組織にとって、ハイブリッド展開パターンが浸透している。
バリューチェーン分析
CIツールのバリューチェーンは、コードおよびアーティファクトの入力(ソースリポジトリ、パッケージレジストリ、コンテナ、テストデータ、シークレット)と、クラウドおよびオンプレミス基盤全体でランナーとエージェントを通じてビルド、テスト、リリースを実行するオーケストレーション層から始まる。上流では、オープンソースエコシステムと標準化プロジェクトが、特に署名と来歴の分野において製品の方向性を形成している。Tekton Chainsなどのツールで用いられるパイプライン証明の手法や、Sigstore形式のアーティファクト署名パターンは、エンタープライズグレードのパイプラインの中核的な構成要素として扱われる傾向が強まっている。サプライチェーンセキュリティに対する期待が高まる中、FRSCAやOSS Rebuildといった再現可能なビルドおよび来歴アーキテクチャ、そしてパイプライン内でリスクの高い依存関係を阻止するポリシー実施層が、CIの実装においてより深く取り込まれつつある。
下流では、流通とマネタイズはSaaSマーケットプレイスとエンタープライズ直販が中心であり、システムインテグレーターとDevOpsコンサルティング企業が、従来のJenkins形式のプラグインスタックから、マネージド型プラットフォームやハイブリッドランナーへの移行を支援している。エコシステムはまた、CI中心のプラットフォームに隣接機能を取り込む買収によって統合が進んでいる。例えば、Datadogは2026年1月にPropolis(自律型QAテスト)を、2026年6月にはAdaptive ML(エージェント型RLOps)を買収した。Harnessが2026年6月にCodecovを買収したことで、デリバリーガバナンスに近い形でカバレッジインテリジェンスが追加された。これらの変化により、テスト、品質分析、セキュリティ検証がより多くプラットフォーム層に組み込まれ、切り替えコストが上昇し、SCM、ID管理、シークレット管理、可観測性、セキュリティツールとの統合の必要性が高まっている。
競争環境
市場集中度
継続的インテグレーションツール市場のトップ企業
市場は中程度の分散を示しています。Jenkinsは依然として多くのパイプラインを支えていますが、企業がマネージド型の製品を求めるにつれ、その47.13%のシェアは緩やかに低下しています。AtlassianのBitbucketはJiraおよびConfluenceとの統合を活用して18.36%のシェアを維持し、CircleCIは開発者フレンドリーなSaaSアプローチで5.85%を確保しています。既存プレーヤーの強さにもかかわらず、ベンチャーキャピタルは流入を続けており、Harnessは4億2,500万USDを集め、2025年3月にTraceableと合併してエンタープライズスケールでAIネイティブなDevSecOpsを提供しています。
戦略的パターンは、フルスタックプラットフォームへの収束を示しています。GitLabはソースコントロール、セキュリティスキャニング、デプロイメントをバンドルし、コミットから本番環境まで単一インターフェースとして自らを位置付けています。MicrosoftはGitHub ActionsとAzureを統合しながらCopilot AIを積み重ね、開発者を囲い込んでいます。IBMによるHashiCorpの買収は、OpenShiftにインフラストラクチャーアズアコードとポリシー適用を拡張し、オーケストレーションのギャップを埋めています[2]。これらの動きは、継続的インテグレーションツール市場においてエコシステムの幅広さとAI駆動型オートメーションに基づく差別化を激化させています。
ホワイトスペースの機会は、インテリジェントなコスト最適化、規制の厳しいワークロード向けのマルチテナント分離、およびNIST推奨のゼロトラスト原則に沿った自動生成アテステーションを中心としています。ニッチプレーヤーはこれらの分野でイノベーションを起こしていますが、大手プレーヤーは突破口を素早く製品化する市場開拓力を持っています。その結果、さらなる合併・買収が見込まれ、市場はFortune 100とスタートアップ顧客の両方にサービスを提供できる5〜6の幅広いプラットフォームを中心に統合されることが予想されます。
強力な統合トレンドを持つダイナミックな市場構造
継続的インテグレーションツール市場は、市場シェアを競うグローバルテクノロジーコングロマリットと専門的なDevOpsソリューションプロバイダーが混在しています。IBM、Microsoft、AWSなどの大手プレーヤーは、広範なクラウドインフラとエンタープライズとの関係を活用し、より広範な開発プラットフォームの一部として統合されたCIソリューションを提供しています。一方、GitLab、CircleCI、CloudBeesなどの専門プレーヤーは、深い統合可能性を持つベストオブブリードのCI機能の提供に注力しています。市場は戦略的な買収を通じた統合の増加を目撃しており、CloudBeesによるCodeShipの買収、HarnessによるDrone.ioの買収、および技術的能力と市場リーチの拡大を目的とした他の類似の動きがその証拠です。
競争ダイナミクスは高い競争激度によって特徴付けられており、企業は統合の容易さ、オートメーション機能、価格モデルなどの要因で競争しています。市場参加者は、特に規制対象セクターにおける産業固有のソリューションおよびコンプライアンス要件に焦点を当てるようになっています。オープンソースプラットフォームとコミュニティ主導の開発の台頭も競争環境に影響を与えており、企業は独自ソリューションとオープンソース互換性を組み合わせたハイブリッドアプローチを採用しています。パートナーエコシステムは市場での成功において重要な役割を果たしており、ベンダーはサービス提供を強化し顧客基盤を拡大するためにアライアンスを形成しています。
イノベーションと統合が市場の成功を牽引
既存プレーヤーが市場シェアを維持・拡大するために、いくつかの主要戦略が重要な成功要因として浮上しています。これらには、オートメーション機能の強化、セキュリティ機能の改善、および一般的なソフトウェア開発ツールおよびプラットフォームとのシームレスな統合を実現するためのR&Dへの継続的な投資が含まれます。企業は、異なるセクター全体で固有のコンプライアンスおよび規制要件に対応する産業固有のソリューションの開発に注力する必要があります。強力なパートナーエコシステムの構築、柔軟な展開オプションの提供、および包括的なサポートサービスの提供も、競争優位性を維持するために不可欠です。さらに、既存プレーヤーは標準化の必要性と多様な顧客要件を満たすカスタマイズ機能のバランスを取る必要があります。
市場への新規参入者および競合者は、大手プレーヤーが提供に空白を持つ可能性のある特定のユースケースや産業垂直分野に注力することで地位を確立できます。CI/CDワークフローのための人工知能、機械学習、高度なアナリティクスなどの分野でのイノベーションは差別化の機会をもたらします。資本要件の観点から参入障壁は比較的中程度であり、新規プレーヤーは革新的なソリューションで参入できますが、ブランド認知度とエンタープライズの信頼に関する課題を克服する必要があります。CIソフトウェアは現代のソフトウェア開発において本質的な性質を持つため代替のリスクは比較的低いですが、企業は関連性を維持するために技術的変化と進化する開発方法論の先を行く必要があります。
継続的インテグレーションツール産業のリーダー企業
-
Atlassian Corporation PLC
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Circle Internet Services, Inc.
-
GitLab, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
継続的インテグレーションツール市場 このレポートでカバーされる企業
- Atlassian Corporation Plc
- Amazon Web Services, Inc. (AWS)
- Microsoft Corporation (Azure DevOps and GitHub)
- GitLab Inc.
- Circle Internet Services, Inc. (CircleCI)
- CloudBees, Inc.
- JetBrains s.r.o.
- IBM Corporation
- Micro Focus International Plc (OpenText)
- Buddy Works sp. z o.o. sp. k.
- Thoughtworks, Inc.
- Travis CI GmbH
- CodeShip GmbH
- Bitrise Ltd.
- Harness Inc.
- Buildkite Pty Ltd.
- Semaphore (Rendered Text d.o.o.)
- Drone.io (Harness)
- AppVeyor Systems Inc.
- SUSE LLC (Rancher Pipelines)
市場機会と将来展望
主要な機会の一つは、AI支援開発を採用する規制対象企業のためのガバナンス管理を含むエージェント型CI/CDである。2026年、ベンダーのロードマップは、静的なYAMLパイプラインから、エージェントがパイプラインを構成し、脆弱性を修正し、実行を最適化しながらも、ポリシー、監査可能性、アクセス制御要件を満たすエージェント駆動型ワークフローへの移行を示している。GitLabはこの方向に動き、GitLab Duo Agent Platformが2026年1月に一般提供を開始し、2026年5月のGitLab 19.0リリースでは、セルフホスト型モデルのサポートやサプライチェーンの可視化といったエンタープライズ機能を追加した。これは、機密性の高いプロンプトやアーティファクトを管理外の外部サービスに送信せずにエージェント型自動化を望む買い手を支援するものである。
もう一つの機会は、AI生成コードの増加とテスト頻度の上昇に伴うビルド量の増大に対応する、CI基盤の強化とコスト管理機能である。GitHub Actionsは、決定論的ワークフロー、より細やかなシークレット管理、CI/CDの攻撃対象領域を減らすために設計されたネイティブ管理機能など、2026年のセキュリティ強化テーマを強調しており、これはベンダーがハイブリッドおよびマルチクラウド環境全体で同様の防護策をパッケージ化する余地を生んでいる。開発者体験の面では、投資はパイプラインをより構成可能かつポータブルにするツールに向かっており、JetBrains TeamCity 2026.1(2026年5月)では新しいCLIとModel Context Protocol(MCP)サポートが追加された。これはCIワークフローを新興のエージェントエコシステムと整合させ、CIとAIツールスタックの統合における摩擦を低減する。これらの変化は、SaaSとオンプレミス実行の両方にわたるポリシー実施、追跡可能なエビデンス、ランナーの柔軟性を兼ね備えたプラットフォームを優位に立たせている。
最近の産業開発事情 継続的インテグレーションツール市場
- 2026年6月:AtlassianはBitbucket Cloud向けMerge Queuesの一般提供を発表し、マージ前に必須チェックを伴うプルリクエストの順序付けを自動化した。これにより、失敗したマージや再作業を減らすことでCIの信頼性が向上し、カスタムパイプラインスクリプトではなく、より多くの検証ワークフローがネイティブなBitbucket Cloudに組み込まれるようになった。
- 2025年6月:MicrosoftはAzure DevOps向けにGitHub Secret ProtectionとGitHub Code Securityを単体製品として発表した。これにより、Azure DevOpsを継続利用するチームにとってセキュリティスキャンとシークレット管理へのアクセスが広がり、ポリシー主導の組み込み型防護策を備えたCIツールへの需要を支えるシフトレフトセキュリティの潮流が強化された。
- 2024年11月:Microsoftはビルドおよびデプロイエージェントの管理を簡素化するため、Azure DevOps向けManaged DevOps Poolsの一般提供を発表した。エージェントプール運用をマネージド型モデルに移行することで、組織はCI基盤のオーバーヘッドを削減し、プラットフォームエンジニアリングリソースを抑えながらランナー容量を拡張できるようになる。
継続的インテグレーションツール市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、開発チームが問題を早期に検出し更新をより迅速にリリースできるよう、コード変更を自動的にビルド、インテグレーション、検証するために使用されるソフトウェアツールを対象としています。クラウドおよびオンプレミス環境の両方に適用され、主要産業全体での使用状況が追跡されています。
対象範囲の除外事項:スタンドアロンのITオペレーション監視や一般的なプロジェクト管理ソフトウェアなど、継続的インテグレーションの実行に直接関連しない広範なDevOpsカテゴリは除外しています。
セグメンテーション概要
- 展開タイプ別
- オンプレミス
- クラウドネイティブSaaS
- ハイブリッド
- エンドユーザー企業規模別
- 大企業
- 中小企業(SME)
- アプリケーションステージ別
- ビルドオートメーション
- テストオートメーション
- リリースおよびデプロイメント
- モニタリングおよびフィードバック
- エンドユーザー産業別
- ITおよび通信
- BFSI
- 小売・Eコマース
- ヘルスケアおよびライフサイエンス
- メディアおよびエンターテインメント
- 教育
- 製造
- 政府および公共セクター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 中東
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模の定、および検証
デスクリサーチ
デスクリサーチは、ソフトウェア開発活動のトレンドとクラウドベースのデリバリーに向けた予算の動向を確認することから始まります。米国労働統計局、安全なソフトウェア開発に関する米国国立標準技術研究所の刊行物、OECDデジタル経済統計などの公開指標および標準ソースをレビューし、需要ドライバーと採用状況の背景を把握しました。
次に、そのコンテキストを、CIの機能がどのようにパッケージ化され価格設定されているかを明確にする年次報告書、決算メモ、投資家向けプレゼンテーション、製品ドキュメントなどの企業報告シグナルと結び付けました。市場の健全性確認のため、米国SEC提出書類、査読済みソフトウェアエンジニアリングジャーナル、オープン特許データベースも活用し、機能の進化と商業化パターンを検証しました。また、企業財務・インテリジェンスおよびニュース・財務情報に関する有料サブスクリプションを使用し、主に地域をまたいだクロスチェックの迅速化と更新漏れの削減に役立てました。これらのソースは例示的なものであり、データ収集、検証、および明確化のために他の多くの公開資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、購買者がCI機能に実際に支払う金額と、クラウドサブスクリプションとオンプレミス展開の間での支出の分配を確認するために使用しました。ツールプロバイダー、システムインテグレーター、エンタープライズユーザーを組み合わせてヒアリングを行い、アメリカ大陸、EMEA、APACにわたって回答を収集することで、最終モデリング前に地域別の採用曲線と価格帯を正規化しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:13% | アジア太平洋地域:47% |
| 中位層:50% | 機能・ユニットリーダー:29% | EMEA:33% |
| 小規模プレイヤー:17% | マネージャー:58% | アメリカ大陸:20% |
市場規模の算定と予測
規模の算定は、ソフトウェアデリバリー活動とエンタープライズ自動化の優先事項をCIツールへの現実的な支出プールに変換し、展開パターンと産業全体の典型的な採用状況でフィルタリングするトップダウンの視点から始まります。合計値を実用的に保つため、プラン別のサンプリングされたサブスクリプション価格、推定アクティブユーザー数またはシート範囲、異なるエンタープライズ帯における典型的な契約規模に関するチャネルフィードバックを含む選択的なボトムアップチェックでこれを裏付けています。
モデルを形成した主要なインプットには、エンタープライズのクラウド採用強度、開発者の人員数トレンド、ソフトウェアリリースの頻度、SaaSとインストール型ソフトウェアとして提供されるCIの割合、パイプライン自動化やセキュリティチェックなどの機能がよりバンドルされるにつれての価格推移の観察が含まれます。ボトムアップチェックにギャップが生じた場合は保守的な範囲を使用し、インタビューフィードバックを用いて正規化した後、トップダウンの合計値に対して結果を再テストしました。予測は主要ドライバーの短期トレンドラインに支えられたシナリオ分析を用いて構築され、最終的な見解は複数のシグナルが同じ方向を示した場合にのみ調整されました。
データ検証と更新サイクル
アウトプットは、採用ドライバーが示す成長、価格の妥当性チェック、ソフトウェアデリバリー活動の独立した指標など、複数のシグナルにわたるトライアングレーションによって検証されます。地域別の分割や展開シェアがインタビューおよび公開シグナルの示す内容から大きく乖離した場合は差異にフラグを立て、内部承認前に基礎となる前提を再検討します。
レポートは年次で更新され、需要、価格設定、またはパッケージングに重大な変化が生じ市場合計に影響を与える場合には中間改訂が行われます。納品前に最新の公開開示およびニュースで報告された変更が最終的な数値とナラティブに反映されているかを確認するための最終レビューを実施します。
Mordor Intelligenceの継続的インテグレーションツール市場推計と他の公表推計との比較
継続的インテグレーションツールの公表市場価値は、同じ領域を指しているように聞こえても異なる場合があります。これは、対象範囲の境界線が同じ場所に設定されておらず、展開モデルによって価格の前が異なるためです。また、モデルの更新頻度や、実際の契約範囲を検証するためにインタビューチェックが使用されているかどうかによっても差異が生じます。
スタンドアロンの継続的デリバリーリリースオーケストレーションおよびより広範なDevOpsプラットフォーム支出はMordor Intelligenceの本調査範囲外であり、これにより2026年の値はより広い自動化バスケットではなく、CIビルド、インテグレーション、および検証ツールに紐付けられています。他の推計では、隣接するパイプライン項目を含めるようにバスケットを拡大したり、購買者の予算とシート数が地域をまたいで並行して動いているかどうかを確認せずに積極的なSaaS価格成長を適用したりする場合があります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.09 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 3.10 ビリオン 米ドル(2026年) | より広範なCI/CDパイプライン自動化およびリリース管理支出を含み、シート成長と更新行動に一貫して紐付けられていない、より速いSaaS平均販売価格の上昇を使用しています。 |
| 業界誌B | 1.60 ビリオン 米ドル(2026年) | オンプレミスインストールに焦点を当てた狭いベンダーリストを使用しており、クラウドサブスクリプションおよびCI機能をより大きな開発者ツールスタックにバンドルするエンタープライズ全体の契約を過小評価する傾向があります。 |
差異の大部分は、隣接するパイプラインカテゴリが計上されているかどうか、およびクラウドサブスクリプション価格が年々どのように繰り越されるかによるものです。対象範囲をCIの実行に紐付け、展開ミックスや典型的な契約範囲などの主要な前提を再確認することで、推計は明確なインプットと再現可能なステップに遡りやすい状態を維持しています。
レポートで回答される主要な質問
継続的インテグレーションツール市場の規模はどれくらいですか?
継続的インテグレーションツール市場規模は2026年に20億9,000万USDに達し、年平均成長率(CAGR)20.72%で成長し、2031年までに53億6,000万USDに達する見込みです。
2031年の継続的インテグレーションツール市場規模はどれくらいになりますか?
継続的インテグレーションツール市場規模は2031年までに53億6,000万USDに達すると予測されています。
最も速く成長している展開モデルはどれですか?
ハイブリッド展開は最も速く成長しているモデルであり、企業がコントロールとクラウドのスケーラビリティのバランスを取る中で23.52%のCAGRで拡大しています。
テストオートメーションが勢いを増している理由は何ですか?
AIによるテスト生成とシフトレフトの品質要件が、テスト自動化を24.10%のCAGRへと押し上げており、最も急速に拡大するアプリケーションステージとなっています。
最も高い成長が見込まれる地域はどこですか?
アジア太平洋地域は、政府のデジタル推進施策とコンプライアンス要件の高まりにより、2031年にかけて22.32%のCAGRを記録し、最も高い地域成長を遂げる見込みです。