
メンテナンス・修理・運用(MRO)市場規模およびシェア
Mordor Intelligenceによるメンテナンス・修理・運用(MRO)市場分析
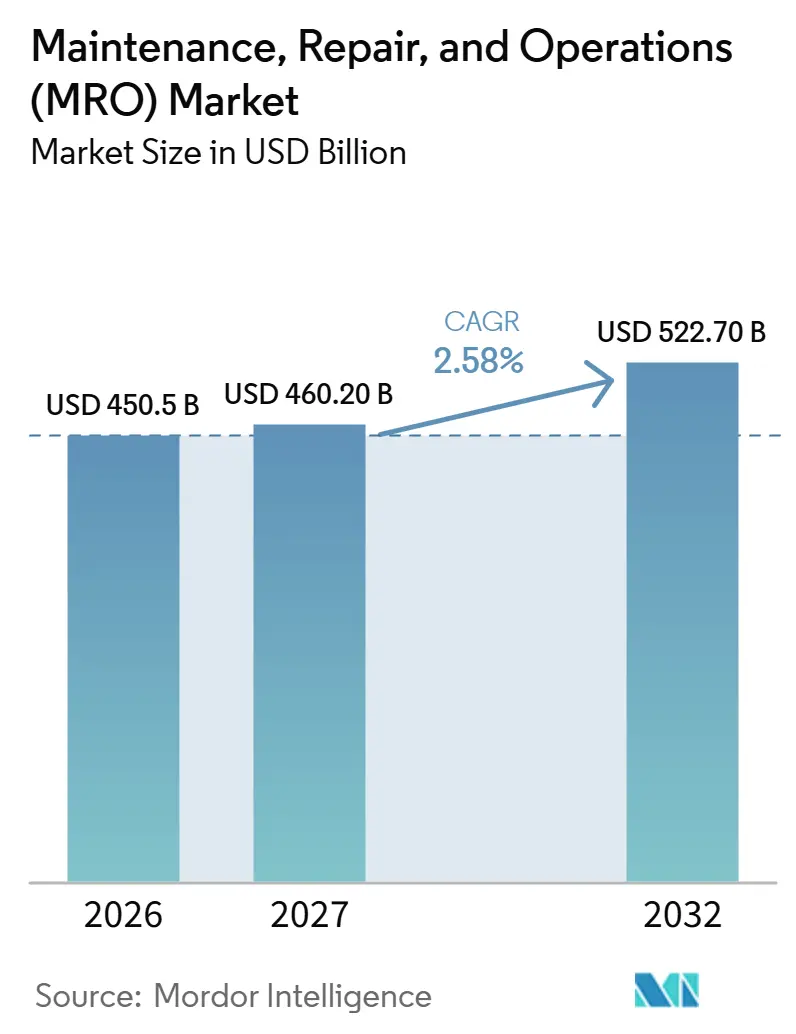
メンテナンス、修理、および運用(MRO)市場規模は、2026年の4,505億米ドルおよび2027年の4,602億米ドルから2032年まで5,227億米ドルへと拡大し、2027年から2032年にかけてCAGR 2.58%を記録すると予測されています。
スマートファクトリーの普及とコンディションモニタリングの拡大により、デジタル管理された製造設備をサポートするうえでのテクニカルサービスの役割が広がっています。米国では、画像診断機器のサポートが、スペアパーツへの安定したアクセスを求めるヘルスケア事業者の需要と、レジリエンス在庫の積み増しを結びつけています。販売業者は、顧客サイトプログラムおよびサプライ調整を通じて対応し、複数のサプライヤーへのアクセスを維持することができます。技術者不足と断片化した部品記録は、それぞれ実行効率と資本効率を制約しており、製品の入手可能性とメンテナンス作業の遂行能力を結びつけるサービス提供を有利にしています。
主要レポートのポイント
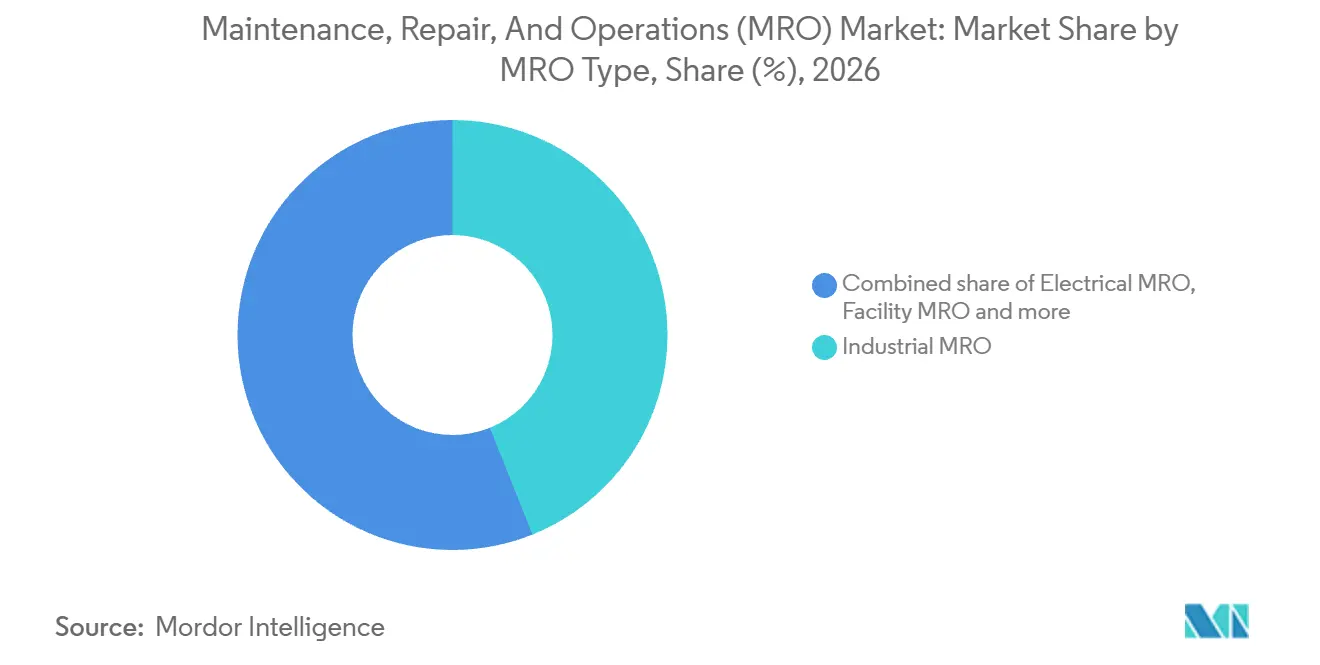
- MROタイプ別では、産業用MROが2026年のメンテナンス、修理、および運用(MRO)市場シェアの43.94%を占め、電気系MROは2027年から2032年にかけてCAGR 4.21%で最も速く成長すると予測されています。
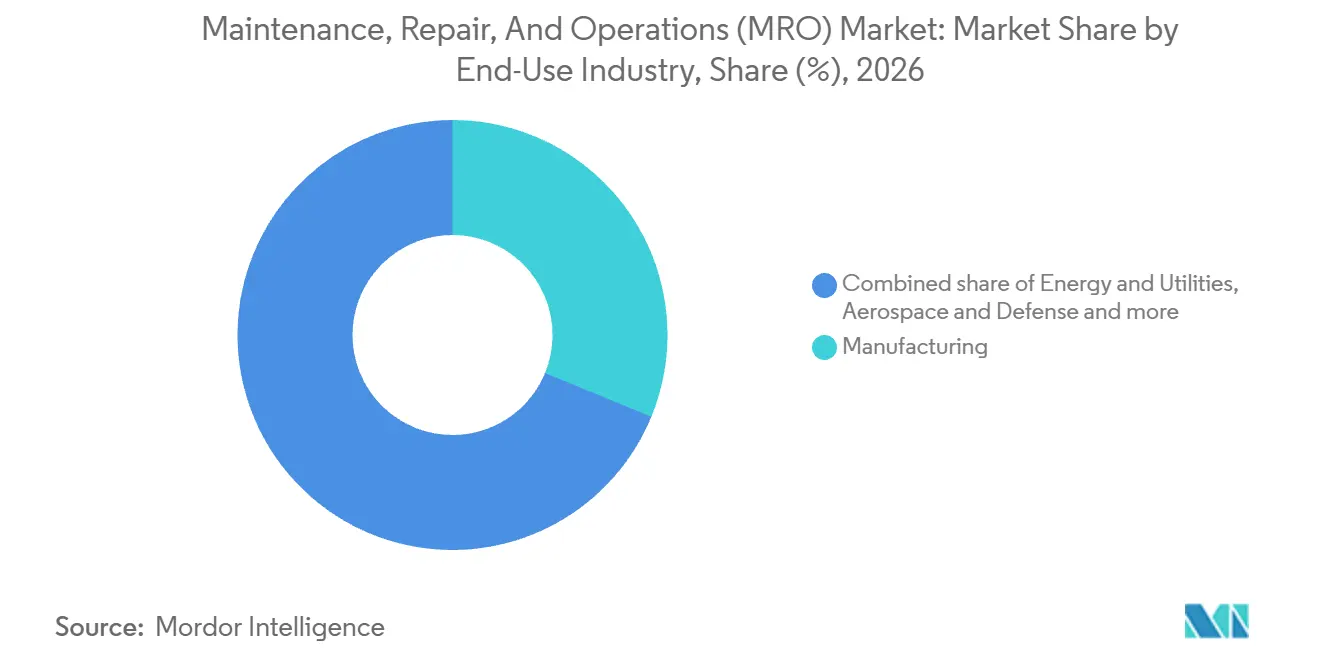
- 最終用途産業では、製造業が2026年のンテナンス、修理、および運用(MRO)市場規模の31.2%のシェアでトップとなり、ヘルスケアが2027年から2032年にかけてCAGR 5.13%で最も速く成長するセグメントと予測されています。
- 調達モデルでは、社内MROが2026年の市場の57.28%を占め、統合調達(ベンダー管理在庫および統合MRO)が2027年から2032年にかけてCAGR 3.52%で最も速く成長すると予測されています。
- メンテナンスアプローチでは、予防・定期保全が2026年に46.4%のシェアでトップとなり、予知・状態基準保全が2027年から2032年にかけてCAGR 4.97%で最も速く成長すると予測されています。
- 流通チャネル別では、オフライン販売業者が2026年に61.85%のシェアを占め、Eコマース流通が2027年から2032年にかけてCAGR 3.88%で最も速く成長すると予測されています。
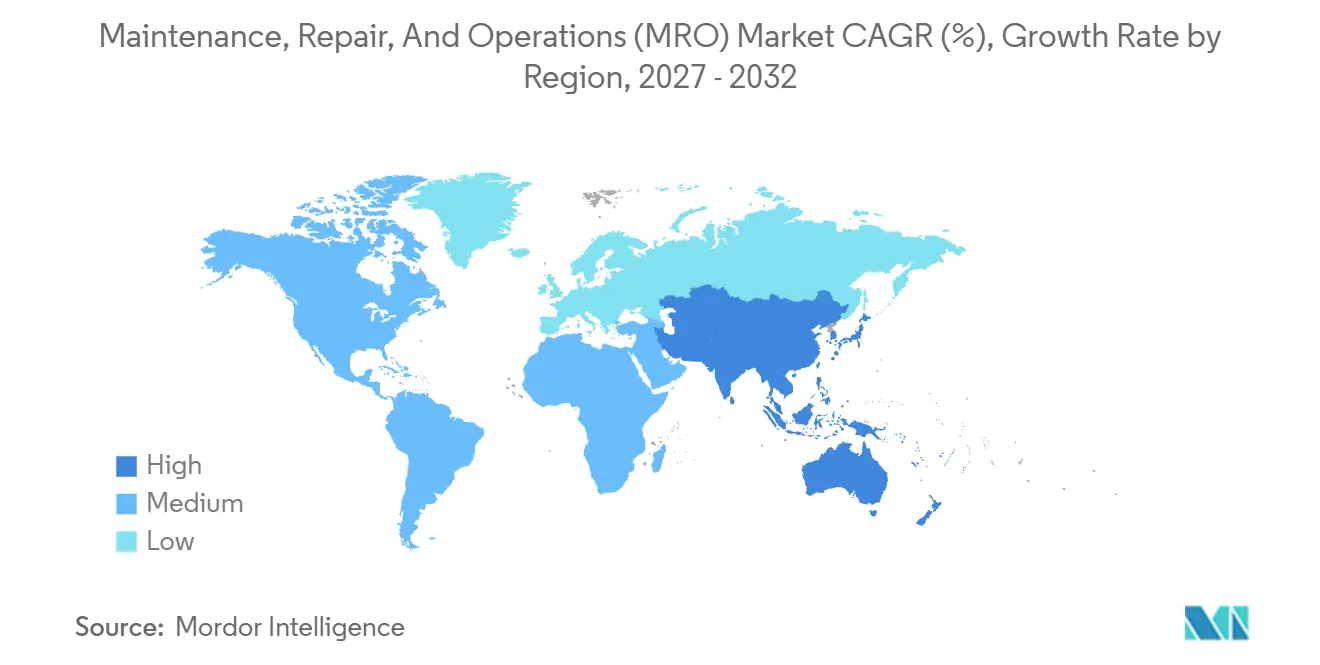
- 地域別では、北米が2026年に34.45%のシェアでトップとなり、アジア太平洋地域が2027年から2032年にかけてCAGR 6.1%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インダストリー4.0対応スマートファクトリーの採用拡大 | +1% | 米国、中国、ドイツ | 中期(2〜4年) |
| サプライチェーン強靭化プログラムによるMRO在庫の増強 | +0.9% | 米国のヘルスケアネットワーク | 短期(2年以内) |
| 予知保全およびIIoTセンサーへのシフト | +0.8% | フランスのドンバスル製造拠点 | 中期(2〜4年) |
| B2B MRO流通におけるEコマース普及 | +0.7% | 北米の産業センター | 短期(2年以内) |
| 北米およびヨーロッパにおける製造業のニアショアリング | +0.5% | 米国、ドイツ、ポーランド | 中期(2〜4年) |
| 老朽化施設のエネルギー効率改修の急増 | +0.4% | 英国、日本、欧州連合 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インダストリー4.0対応スマートファクトリーの採用拡大
スマートファクトリーの普及により、MROサプライヤーがデジタル管理された製造設備をサポートしなければならない運用環境が拡大しています。Rockwell Automationの2026年グローバル調査では、製造業者の59%が業務支援のためにスマート製造技術を積極的に活用していると回答しました。パイロット段階にあった回答者はわずか18%でした。導入済みのスマート製造システムにおいては、初期の自動化販売後に生産設備の稼働を維持する必要性に伴い、メンテナンス需要が生じます。
サプライチェーン強靭化プログラムによるMRO在庫の増強
レジリエンスプログラムは、サプライヤーが設備故障や需要急増に先立ってスペアパーツを配置する際にMRO需要を生み出します。Siemens Healthineersは2025年に、画像診断機器の顧客向けにニューヨークおよびオークランド都市にデポを設置し、米国の部品ネットワークを拡充しました。この拡充は、利用可能な部品在庫をほぼ3分の1増加させ、サプライチェーンの混乱や需要急増によるリスクを低減することを目的としていました。ヘルスケアプロバイダーにとって、このような在庫積み増しは、必要な部品を供給できるサービスネットワークを整備するという方向へメンテナンスの提案の一部をシフトさせます。
予知保全およびIIoTセンサーへのシフト
コネクテッドモニタリングは、経過時間だけでなく設備の状態に応じたメンテナンスの価値を高めます。2026年4月までに、Solvayは11カ国25の製造拠点に5,000台以上のコネクテッド産業用センサーを設置しました。[1] センサーは重要設備の振動と温度を継続的に計測し、Solvayの時間基準保全からリアルタイムデータ基準の介入へのシフトを支援しました。産業オペレーターにとって、このアプローチは修理判断のタイミングをサービス要件の一部とし、診断情報と実際の介入を結びつけられるサプライヤーに機会をもたらします。Solvayは設置済みセンサー数を2023年のわずか数百台から2026年4月までに5,000台以上へと拡大し、各拠点での修理判断を引き起こす設備状態シグナルを大幅に増加させました。
B2B MRO流通におけるEコマース普及
定型消耗品は、アプリケーションエンジニアリングを必要とするコンポーネントよりも、オンラインMRO需要へのより直接的な経路を提供します。2025年のDistribution Strategy Groupの調査では、Eコマースが北米の産業流通収益の14.9%を生み出していることが判明しました。同調査は、MRO消耗品がオンラインで容易に販売できる一方、エンジニアリングサポートを必要とする重要プロセスコンポーネントは依然として営業集約的であることを指摘しました。この区別は、販売業者がすべての品目をセルフサービス取引として扱うのではなく、繰り返し発生する消耗品需要を中心にオンライン提案を構築する理由となります。最も強い需要機会は、技術的支援を必要する注文からサポートを取り除くことなく、定型補充をより容易にすることにあります。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性的な熟練技術者不足 | -0.7% | 米国の施設ネットワーク | 長期(4年以上) |
| 断片化したSKUユニバースによる在庫コストの増大 | -0.5% | 米国の工場ネットワーク | 中期(2〜4年) |
| コネクテッドメンテナンスシステムにおけるサイバーセキュリティリスク | -0.3% | 英国の産業拠点 | 中期(2〜4年) |
| 産業投入物のインフレによる価格変動 | -0.2% | 英国、アイルランド、テキサス州 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
慢性的な熟練技術者不足
技術者の確保は、施設が特定可能な修理需要を抱えていても、完了したメンテナンスを制限する可能性があります。米国海兵隊基地ハワイの担当者は、2025年6月に人員確保の困難により、1人の配管工が複数の兵舎やカネオヘ湾の他の施設を担当する状況になったと米国政府説明責任局(GAO)に報告しました。GAOは、これが高い作業需要と配管工事の積み残しを引き起こしたと報告しました。施設オペレーターにとって、修理を実施するために必要な職種の技術者が不足している場合、追加の資材確保だけでは未完了の作業を解決するには不十分です。Walmartは2026年7月までに「アソシエイト・トゥ・テクニシャン」プログラムの修了者が600名を超えたと報告しており、人材育成への対応を示しています。熟練労働力が不足している場合、商業的な制約はメンテナンス需要の認識から作業実行までの遅延となります。
断片化したSKUユニバースによる在庫コストの増大
断片化した部品番号システムにより、工場ネットワーク全体で同一のスペアパーツが別々の要件として扱われる可能性があります。2025年のSMRP会議において、Nestlé USAの幹部は、20の工場が同じスペアパーツを20の異なるSAP品目番号で在庫管理していると述べました。また、膨張したスペアパーツ在庫が運転資本を拘束し、何が必要か、あるいはすでに利用可能かについての可視性が限られているとも説明しました。複数拠点を持つ製造業者にとって、このデータの断片化は、真の補充需要と同等部品の別の在庫を区別することを困難にします。追加の在庫積み増しは、独自の修理能力を追加することなく財務リスクを増大させる可能性があり、メンテナンス購買から得られる価値を制約します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
MROタイプ別:
産業サービスの規模が電気系メンテナンス需要に対応産業用MROは2026年のメンテナンス、修理、および運用(MRO)市場規模の43.94%のシェアを占めました。2025年2月6日、Babcock & Wilcoxは、子会社のBabcock & Wilcox Construction Co., LLCが北米の発電所および産業施設でのメンテナンスおよびサービス契約として3,500万米ドルを受注したと発表しました。[2] これらの契約はオリジナル設備ではなくメンテナンスおよびサービス業務に関するものであるため、初期設置のために購入された資産を除外するこのセグントが測定する維持費用の範囲内に含まれます。
電気系MROは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 4.21%が予測されています。2026年1月、リズバーン・アンド・キャッスルリー市議会は、その地域における電気系メンテナンスおよび修理業務、ならびに新規設置を対象とした枠組み契約を4社の請負業者に付与しました。これらの活動を組み合わせることで、単一の交換注文ではなく電気サービスプログラムを中心とした機会が生まれます。この枠組みには新規設置も含まれるため、初期設置のための資産購入はこの市場の範囲外となり、修理およびメンテナンス業務のみが電気系MROに計上されます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:
製造業の規模がヘルスケアサービス拡大を支える製造業は2026年のメンテナンス、修理、および運用(MRO)市場シェアの31.2%を占めました。米国の製造業は2025年に約1,260万人の労働者を雇用しました。2025年1月、ブラジルのスザノのトレス・ラゴアスパルプ工場は、123社のパートナー企業が参加するシャットダウン中に2本の生産ラインにわたって5,328件のメンテナンス作業指示を計画しました。定期シャットダウンメンテナンスにより、サプライヤーは新規プラント設備の購入とは独立して稼働中の生産資産にアクセスできます。同一シャットダウン内で両ラインをサービスすることは、その作業量の一部を求める請負業者にとって、複数の作業にわたる調整を商業的に重要なものにします。
ヘルスケアは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 5.13%が予測されています。イースト・ロンドンNHS財団トラストは2025年7月23日、CBRE Managed Services Limitedにハード施設管理契約を付与しました。その範囲は、法定コンプライアンス、事後対応および計画的メンテナンス、ならびに持続可能性への取り組みを組み合わせたものでした。ヘルスケアの購買者にとって、これらの責任を組み合わせることでサービスパッケージが単独の修理よりも広範なものとなり、定義された施設メンテナンス業務を管理できるプロバイダーへの経路が生まれます。CBREのサービスは2025年11月1日に開始され、その担当者は立ち上げ期間中に初期の事後対応需要の急増を報告しており、移行期間中の緊急対応能力の必要性を示しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
調達モデル別:
内部チームが管理を維持しながら統合調達が発展社内MROは最大の調達セグメントであり、2026年の市場の57.28%を占めました。2025年、Highwoods Propertiesは一般的に自社の米国オフィスポートフォリオのメンテナンスを自社スタッフで対応しました。2025年末時点で、同オーナーは315名のフルタイム従業員を擁し、そのうち約69%が部門オフィスで勤務し、その大部分がポートフォリオ管理とメンテナンスに従事していました。これらの役割には、プロパティマネージャー、メンテナンスエンジニア、および技術者が含まれます。外部サプライヤーにとって、この人員配置モデルは、メンテナンス機能全体を移管することなく部品や専門サポートを購入できる内部チーム内に顧客関係を位置づけます。
ベンダー管理在庫および統合MROを含む統合調達は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 3.52%が予測されています。RS Groupは、FY2025/26において、RS PROおよびその他のグループ事業との連携を通じて、同社のMRO顧客向けに幅広い製品アクセスを提供したと説明しました。同社は、この取り決めが他のRS統合調達サプライヤーにとって重要な独立性を維持したと述べました。統合調達プロバイダーにとって、独立したサプライヤー間の購買を調整することは、顧客が1つの販売業者の自社品揃えに依存することを求めることなく製品アクセスを拡大する方法を提供します。
メンテナンスアプローチ別:
定期プログラムが状態基準保全の成長を支援予防・定期保全は最大のセメントであり、2026年に46.4%のシェアを占めました。MaintainXの2026年調査(米国およびカナダのメンテナンスおよびオペレーションリーダー2,234名対象)では、64%が予防保全プログラムを使用していることが判明しました。これらのオペレーターはすでに予防保全の枠組みを持っているため、商業的機会は既存のルーティン内での実行改善から始めることができ、定義された保全作業が時間をかけてどのように整理されるかも含まれます。PMIの2025年調査では、包装・加工の最終ユーザーの99%が今後3年間で定期保全契約の支出を増加(41%)または維持(58%)すると予想していることが判明しました。
予知・状態基準保全は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 4.97%が予測されています。Flukeは、ドイツ、英国、および米国の製造業回答者における予知保全の採用率が1年以内に9%から18%へと倍増したと報告しました。これにより、オペレーターが状態情報を活用して介入のタイミングを判断するサービスへの機会が生まれ、技術的評価とメンテナンス行動を結びつけます。事後対応・是正全については、ウェスト・ミッドランズ消防救助局が2025年11月に緊急修理および短期修繕のための5ロット枠組み契約を付与した事例が示しています。建物、電気、配管、排水、および屋根のロットは、38の消防署を含む施設に対する常設の職種別対応範囲を示しています。
流通チャネル別:
物理的ネットワークがデジタルサービス改善を支えるオフライン販売業者は2026年に市場の61.85%を占め、最大の流通セグメントとなりました。産業・建設用品の卸売販売業者であるFastenal Companyは、2025年末時点で25カ国に1,595の支店を展開していました。同社のネットワークは北米、アジア、欧州の物流センターによって支えられていました。同社は取引の大多数が企業間取引であると述べました。Fastenal Companyはまた、自動販売機およびビンストック装置を使用しており、物理的チャネルに支店カウンター以外の補充メカニズムを提供しています。
Eコマース流通は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 3.88%が予測されています。RS Groupは、FY2025/26の後半にEMEAおよびアジア太平洋地の顧客向けにオンライン在庫状況と配送情報の早期提供を導入した後、平均注文額が4%増加したと報告しました。オリジナル機器メーカー(OEM)からの直接供給は設備に紐づいた関係を提供しており、Epiroc社の2025年の自社設備向けサービス契約がその例として挙げられます。デジタル販売業者は注文確実性で競争できる一方、OEMは設備そのものを中心とした独自のサービス関係を維持できます。
地域分析
北米のメンテナンス、修理、および運用(MRO)市場
北米は2026年のメンテナンス、修理、および運用(MRO)市場シェアの34.45%を占め、最大の地域市場となりました。W.W. Grainger Inc.のハイタッチソリューション北米セグメントは、2025年12月31日終了の年度において139.9億米ドルの純売上高を報告し、収益は主にMRO製品流通を通じて生み出されました。[3] この事業は交換製品供給のたの実質的な商業基盤を提供しており、流通がメンテナンスユーザーと設備関連製品サプライヤーを結びつけています。
アジア太平洋地域のメンテナンス、修理、および運用(MRO)市場
アジア太平洋地域は最も速く成長する地域市場であり、2027年から2032年にかけてCAGR 6.1%が予測されています。SIAエンジニアリング・カンパニーはFY2025/26においてシンガポール・チャンギ空港で162,608フライトを処理し、前年比3.3%増となりました。また、2026年3月31日終了の会計年度中に、アジア太平洋地域のライン整備ネットワークを9カ国39空港に拡大しました。処理フライト数の増加とライン整備範囲の拡大の組み合わせは、各ステーションで追加業務を引き受けながら空港カバレッジを拡大できるプロバイダーを有利にし、サービス能力とより多くの運用拠点へのアクセスを結びつけます。
南米のタービンサービス需要には、2026年2月に60カ月契約のもとブラジルで開始されたBaker HughesのPetrobras向け業務が含まれます。欧州では、Delamineが2026年10月にBilfingerのオランダ契約をプロジェクト、シャットダウン、おびメンテナンスを対象として3年間(2年間の延長オプション付き)更新しました。2026年3月、KBRはサウジアラビアのジュバイルで建設中のSATORPの拡張工事の試運転を支援する7年間のメンテナンス契約(3年間の延長オプション付き)を受注したと発表しました。アフリカでは、WärtsiläがKinross Gold Corporationの子会社であるTasiast Mauritanie Limited S.A.向けに2025年12月に3年間のメンテナンス更新を発表しました。同鉱山の60MWプラントは孤立した太陽光・蓄電池グリッドにベースロードおよびスピニングリザーブを供給しており、各事例の3〜7年の契約期間はサービス能力の継続性を商業的に重要なものにしています。
規制の枠組みと見通し
この比較は、記載された設備範囲内で事業を展開する産業メンテナンスサービスプロバイダーの観点から、選択された管轄区域を評価しています。雇用主管理、有資格者検査、および労働安全登録は、業務の組織化とプロバイダーのサービス提供の定義に対して異なる要件を生み出します。地域の事例はグレートブリテンおよびアブダビをカバーし、アルゼンチンの指定規制機関は連邦管轄内で運営されています。
規制表
| 判断要素 | 米国 | アルゼンチン | 英国 | 中国 | アラブ首長国連邦 | 南アフリカ |
|---|---|---|---|---|---|---|
| 主要機関 | 労働安全衛生局 | 連邦職場安全規制機関SRT | グレートブリテンの労働安全衛生庁および地方当局 | 緊急管理省および地方緊急管理部門 | アブダビ公衆衛生センターおよびセクター規制当局 | 雇用労働省主任検査官 |
| 主要規制または指針 | 29 CFR 1910.147、危険エネルギー管理 | 政令351/1979、第98条、電気設備の維持管理 | LOLER揚重設備検査規則、グレートブリテン | 労働安全法、第36条、安全設備 | アブダビ実施規範34.0;クドラット職業安全登録 | 2015年駆動機械規則 |
| 商業的影響 | 対象雇用主は手順、訓練、および定期検査を実施 | 事業所は訓練を受けた会社認定スタッフを使用し、安全基準に基づく定期点検を記録 | 設備義務者は有資格者による検査を手配 | 運営主体は安全設備を維持・定期検査し、業務を記録 | アブダビの雇用主は揚重メンテナンスを計画;職業安全プロバイダーは登録 | 駆動機械のメンテナンスおよび検査は安全の枠組みに含まれる |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 緩和 | 変化なし | 変化なし | 変化なし | 強化 | 変化なし |
| 情報源: Mordor Intelligence | ||||||
米国のエネルギー管理は実行上の負担を生み出しますが、OSHAが計画している2026年11月のコンピューター制御に関する提案は、生産性と負担軽減を目的として緩和の可能性を支持しています。アルゼンチンの訓練・記録義務と中国の定期保全の枠組みはサービス要件の継続性を支援しており、緊急管理省の2026年2月の提案は第36条の設備メンテナンス義務を改正することなく検査計画を改訂するものです。労働安全衛生庁の2026年9月のレビューはグレートブリテンの検査の枠組みの継続性を支持し、南アフリカの2025年一般機械規則草案は別個の駆動機械規則を廃止することなくより厳格なユーザー要件を提案しました。アブダビのメンテナンス計画は運営上の要件を伴い、2026年3月のクドラット開始により職業安全活動を行うプロバイダーへの登録が追加され、その範囲内での強化の判断を支持しています。
バリューチェーンの段階
バリューチェーンは、製品流通、使用拠点での在庫調整、およびメンテナンス実行を、サプライヤーが価値を獲得する方法と納品が失敗しうる場所に従って比較しています。MSC Industrial Direct Co. Inc.の北米事業はMRO製品流通と在庫管理サービスにまたがり、補充決定の両側で役割を担っています。商業的な区別は、品目を供給すること、その入手可能性を整理すること、およびメンテナンス作業そのものに対する責任を引き受けることの間にあります。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 製品流通 | MSC Industrial Direct Co. Inc.などのMRO販売業者 | 製品販売 | 注文品目とアプリケーション要件の照合 | 注文をリリースする前にアプケーション要件を確認 |
| 使用拠点での在庫調整 | MSC Industrial Direct Co. Inc.などの在庫管理プロバイダー | 在庫サービスに支えられた製品販売 | 消費量への可視性の限界 | 使用拠点の記録を補充の指針として活用 |
| メンテナンス実行 | KBR、Babcock & Wilcox Construction Co., LLCなどの産業メンテナンス請負業者 | メンテナンスサービス契約収益 | 実行前の不明確な作業範囲 | 作業範囲と受入基準を合意 |
| 情報源: Mordor Intelligence | ||||
在庫サービスは、製品供給と顧客の消費決定を結びつけることで、販売業者の商業的ポジションを強化できます。MSC Industrial Direct Co. Inc.の北米の提案には、自動販売機、ベンダー管理在庫、顧客管理在庫、電子調達、在庫ソフトウェア、およびオンサイトサービスが含まれます。これらのオプションにより、MSCはメンテナンス業務の実行に対する責任を負うことなく部品消費の管理に関与できます。
競合環境
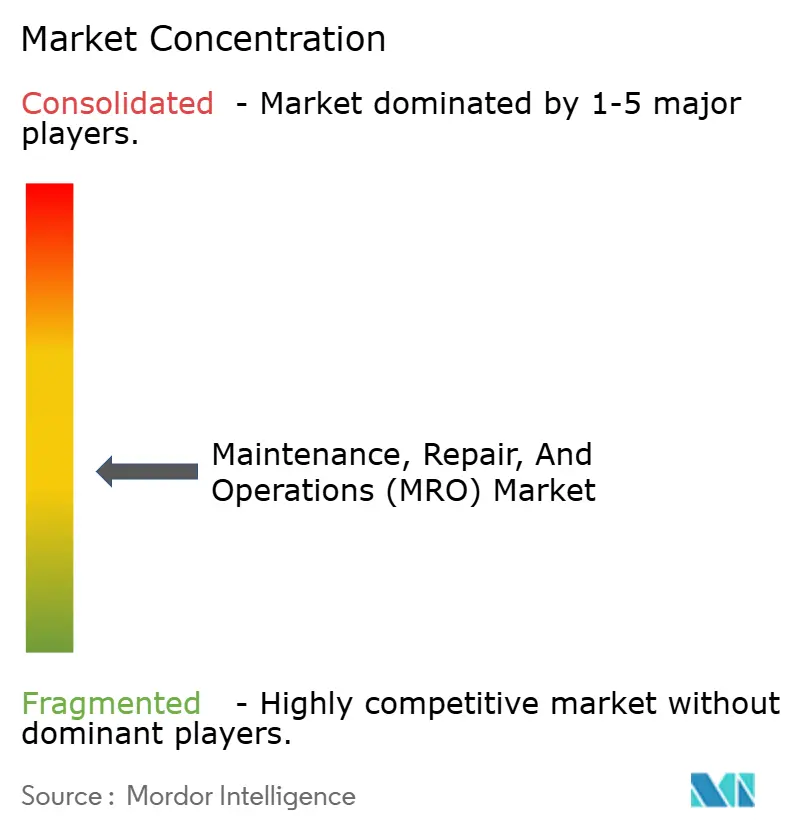
市場は広域流通、デジタル販売、およびサービス基盤の提供にわたって断片化しており、複数の大手プロバイダーがリーチとサポートの異なる組み合わせを通じて競争できます。W.W. Grainger Inc.は2025年品揃え全体で85,000以上の在庫管理単位(SKU)を純増し、幅広さを競争提案の具体的な要素としました。2025年、Würth Groupは組立・締結材料を販売し、デジタル販売チャネルを運営し、定義された製品専門性と顧客への複数の経路を組み合わせました。これらのアプローチは、サプライヤーがより幅広いメンテナンス要件をカバーできるか、また確立された製品をより入手しやすくできるかという別々の商業的テストを生み出します。
2025年度において、MSC Industrial Direct Co. Inc.は金属加工およびMRO流通と顧客サイトの自動販売機およびインプラントプログラムを組み合わせました。2025年、Motion Industries(Genuine Parts Co.)およびMotion Asia Pacificは、Genuine Parts CompanyのIndustrialセグメントが北米およびオーストラレーシアのMROおよびOEM顧客にサービスを提供する完全子会社でした。2026年2月17日、Genuine Parts Companyは自動車部門と産業部門を2つの独立した上場企業に分離する計画を発表し、後者はMotionとして運営されます。RS Group plc(RS Components)は2026年3月1日、英国およびアイルランドの産業オートメーションおよび制御売業者であるBPX Group Holdings Limitedを買収しました。顧客サイトプログラムと買収した専門能力は、より広範なメンテナンス関与への経路を提供し、製品のみの提案で参入する挑戦者の実行要件を高めます。
Genuine Parts Companyが2026年9月9日に2027年第1四半期に向けて予定通り進行中と述べた分離計画は、最終取締役会承認および有効なフォーム10登録届出書を含む慣例的な条件を条件としており、MotionをスタンドアローンのパブリックIndustrial販売業者として残すことになります。Motionは2025年に総売上高約89億米ドルを生み出し、2024年比2.3%増となりました。MotionのEコマース売上高は2025年に収益の約45%を占め、2024年から8パーセントポイント以上増加しました。これらの売上には顧客のデジタル統合およびMotion.comを通じた取引が含まれます。この区別は、幅広い製品品揃えを持つウェブサイトを単に運営するだけでなく、顧客の取引との統合が潜在的な競争障壁となることを示しています。
メンテナンス・修理・運用(MRO)産業リーダー
-
W.W. Grainger Inc.
-
Würth Group
-
MSC Industrial Direct Co. Inc.
-
Motion Industries (Genuine Parts Co.)
-
RS Group plc (RS Components)
- 注:主要企業の掲載順は順位を示すものではありません。
メンテナンス、修理、および運用(MRO)場 このレポートでカバーされる企業
- W.W. Grainger Inc.
- Würth Group
- MSC Industrial Direct Co. Inc.
- Motion Industries (Genuine Parts Co.)
- RS Group plc (RS Components)
- Fastenal Company
- HD Supply (Home Depot)
- Ferguson Enterprises Inc.
- Sonepar SA
- WESCO International Inc.
- Airgas Inc. (Air Liquide)
- Applied Industrial Technologies
- Rubix Ltd.
- ERIKS N.V.
- Hayley Group Ltd.
- McMaster-Carr
- Amazon Business
- Rexel SA
- Cromwell Group (Industrial)
- Anixter (WESCO)
- VEVOR
市場参加者にとっての主要機会
これらの機会は、オープンな施設メンテナンス調達における完全なメンテナンス提供と専門サービスおよび製品供給を比較しています。Town and Country Housingは、2027年4月から2031年3月までの推定初期期間(2035年3月までの延長可能性あり)で外部計画メンテナンスの単独プロバイダーを求めました。その範囲には定期修繕、塗装、窓の交換、および屋根修理が含まれ、入札期限は2026年10月23日でした。マージーサイド警察・犯罪コミッショナーは2026年10月19日に計画的および事後対応型の機械・電気メンテナンス入札を開始し、回答期限は2026年11月20日でした。
市場機会表
| 機会 | 今なぜか | 購買者・主要セグメント | 推奨アプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 複数年にわたる外部メンテナンス提供 | 将来のメンテナンス期間に向けた新規調達 | Town and Country Housingなどの住宅プロバイダー | 完全な外部メンテナンスサービス提案を構築 | 単独プロバイダーの範囲と技術能力条件 | 完全な作業範囲をカバーできる請負業者 |
| 計画的および事後対応型の機械・電気サービスの統合 | 新たに開始された機械・電気メンテナンス調達 | マージーサイド警察・犯罪コミッショナ | 計画的業務と事後対応型サービス提供を統合 | 1つの提案内で両サービスモードを調整 | 機械・電気メンテナンス請負業者 |
| メンテナンスプロバイダーへの修繕材料供給 | 新たに提供されたメンテナンスプログラムに含まれる屋根修理 | 住宅メンテナンスに従事する請負業者 | 修繕材料の調達をサービスプロバイダーの作業プログラムに合わせる | 広域サービスプロバイダーのサプライチェーンへのアクセス | 屋根修繕材料の販売業者 |
| 情報源: Mordor Intelligence | |||||
最も強い機会は、提案を購買者が選択した契約モデルに合わせることにあります。住宅業務については、調達が単独プロバイダーを求めているため、狭い修繕専門性はより広いサービス提案への経路を必要とします。これは、専門能力を完全なメンテナンス範囲の提供責任と結びつける提案を有利にします。
最近の産業開発事情 メンテナンス、修理、および運用(MRO)場
- 2026年10月:Delamineは、オランダのケミー・パーク・デルフゼイルでのプロジェクト、シャットダウン、およびメンテナンスを対象として、Bilfingerとの契約を3年間(2年間の延長オプション付き)更新しました。
- 2026年8月:W.W. Grainger Inc.は2026年8月19日、オレゴン州グレシャムに北西部物流センターを開設し、MRO製品およびサービスの太平洋岸北西部における流通拠点を拡大しました。
メンテナンス、修理、および運用(MRO)場 レポートの範囲と調査方法論
市場の定義と象範囲
メンテナンス、修理、および運用(MRO)市場は、産業資産および施設の稼働を維持するために使用される交換部品、消耗品、工具、ならびに委託メンテナンスおよび修理業務に対する世界の年間支出を測定します。この支出は、MROタイプ、最終用途産業、調達モデル、メンテナンスアプローチ、流通チャネル、および地域によって分類されます。
対象範囲の除外:新規生産ラインやグリーンフィールドプラントの設立のための主要な一時的設備投資、初期設置のために購入されたオリジナル設備および資産、MRO製品への組み込み前に別途販売される上流原材料、内部メンテナンス労働力および給与、ならびに購買産業の非メンテナンス産出物および無関係な売上は除外されます。
セグメンテーションの概要
- MROタイプ別
- 産業用MRO
- 電気用MRO
- 施設用MRO
- その他のMROタイプ
- 最終用途産業別
- 製造業
- エネルギーおよび公益事業
- 航空宇宙および防衛
- 建設
- ヘルスケア
- その他の最終用途産業
- 調達モデル別
- 自社
- アウトソーシング(第三者・統合施設管理)
- 統合サプライ(ベンダー管理在庫・統合MRO)
- メンテナンスアプローチ別
- 予防保全・定期保全
- 是正保全・事後対応保全
- 予知保全・状態基準保全
- 流通チャネル別
- オフライン販売業者
- オンライン・Eコマース
- メーカー直販
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
世界銀行の製造業付加価値および固定価格製造業成長に関する世界開発指標シリーズ、米国国勢調査局の製造業出荷・在庫・受注調査、ユーロスタットの鉱工業生産指数、および米国エネルギー情報局の製造業エネルギー消費調査などの公的指は、メンテナンス需要を形成する生産活動、受注残、在庫、エネルギー強度、および地域的変化の追跡に役立ちます。これらのシリーズはMROの直接合計ではなく需要とコストの文脈を提供するため、アナリストは企業の開示やセクターレベルの証拠とともに使用し、維持費用の購入と新規設備投資を区別します。
企業の年次報告書および規制当局への提出書類は、MRO製品販売、サービス収益、チャネルミックス、在庫プログラム、および設備投資を明確にできる一方、投資家向けプレゼンテーションや信頼性の高いビジネスメディアは買収、契約、および調達やメンテナンス慣行の変化の確認に役立ちます。アナリストはこのような開示を公式指標やその他の公開資料と比較し、定義や時期の不一致を特定します。これらの指定されたソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、および明確化に役立ちます。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイには、MRO販売業者、オリジナル機器サプライヤー、アウトソーシングメンテナンスプロバイダー、統合調達企業、ならびに製造業、公益事業、ヘルスケア、建設、およびその他の運営組織における購買またはメンテナンスリーダーが含まれる場合があります。質問は、回答者が商品、委託業務、サービスバンドル、チャネル販売、および購買産業を二次ソースの境界に照らしてどのように分類するかを検証し、価格、数量、調達、およびメンテナンス活動における説明のつかない差異を明確にするものとします。アナリストはこの証拠を使用してギャップを解消し、セグメントの前提を検証し、予測を三角測量できる一方、未解決の差異は1つの回答を市場合計として扱うのではなくレビューのために記録します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | アジア太平洋:40% |
| 中位層:45% | 機能・部門リーダー:35% | EMEA:30% |
| 小規模プレイヤー:25% | マネージャー:45% | 南北アメリカ:30% |
市場規模算定と予測
トップダウンモデルは、産業資産および施設の設置済みベースと運営活動にメンテナンス強度を適用ることで世界のMRO年間支出を米ドルで推定し、選択的なボトムアップのサプライヤー積み上げおよび交換製品の平均販売価格×数量推定のサンプリングで結果を確認します。主要指標には、製造業付加価値と成長、工場出荷・受注・在庫、鉱工業生産、施設および産業エネルギー使用、ならびにMRO商品および修理サービスの観察価格が含まれます。これらは直接の市場合計としてではなく、維持需要の規模と方向性、価格変化、および地域活動を示します。セグメントシェアは、企業の開示とチャネル証拠を使用して産業用、電気系、施設用商品、最終用途産業、調達取り決め、メンテナンスアプローチ、流通経路、および地域を区別し、顧客購買の報告された目的地とタイプに従います。シナリオ分析は、組み合わされた産出量、資産稼働率、価格、およびサービス需要シグナルを予測期間に投影し、企業およびセクターの専門家が購買とメンテナンス慣行の暗示された変化が妥当かどうかを確認します。サプライヤーまたはチャネルデータが不完全な場合、アナリストは入手可能な最も強いカバレッジを使用し、顧客取引時点で重複する売上を調整し、証拠を全体的な推定に組み込む前に代替の前提を検証します。
データ検証と更新サイクル
アナリストは企業の開示、公的指標、サプライヤーおよびチャネルの開示、ならびに一次証拠を三角測量し、独立した活動と価格シグナルが市場の方向性を支持するかどうかを確認します。異常値や重大な差異は、範囲、時期、通貨、価格、数量、またはチャネル処理の変化を追跡することで調査し、解決を文書化し、定義または報告された動きが不明確なままの場合は関連ソースに再連絡します。モデルは年次で更新され、重大な産業または経済イベントが需要を変化させた場合はサイクル間に再検討され、納品前に現在のソース証拠に照らして再度レビューされます。
Mordor Intelligenceのメンテナンス、修理、および運用(MRO)市場規模と他の公表推定値との比較
公表されている推定値は、計上する取引と製品、および需要をモデル化するために使用する投入物が異なる場合があります。メンテナンス、修理、および運用(MRO)市場は、産業資産および施設稼働を維持するために使用される交換部品、消耗品、工具、ならびに委託メンテナンスおよび修理業務に対する世界の年間支出を測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリングの選択が含まれます。主要指標には、製造業付加価値と成長、工場出荷・受注・在庫、鉱工業生産、施設および産業エネルギー使用、ならびにMRO商品および修理サービスの観察価格が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4,602億米ドル(2027年) | |
| グローバルコンサルタンシーA | 7,114.4億米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年値4,602億米ドルを2年後の時点で54.6%上回っています。工場出荷価格の商品価値には下流の卸売業者および販売業者への販売が含まれており、評価時点が顧客販売を超えて延長されています。 |
| グローバルコンサルタンシーB | 6,994億米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年値4,602億米ドルを2年後の時点で52.0%上回っています。その企業支出の定義は、工具および設備だけでなく建物構造物および運営システムの維持活動にまたがっています。 |
Mordor Intelligenceのアナリストは、企業の開示、公的指標、サプライヤーおよびチャネルの開示、ならびに一次証拠を三角測量し、独立した活動と価格シグナルが市場の方向性を支持するかどうかを確認します。
レポートで回答される主要な質問
メンテナンス、修理、および運用(MRO)市場規模の見通しはどうですか?
市場規模は2027年の4,602億米ドルから2032年までに5,227億米ドルへと成長し、2027年から2032年にかけてCAGR 2.58%を記録すると予測されています。
メンテナンス、修理、および運用製品・サービスの需を牽引している要因は何ですか?
スマートファクトリーの普及と予知保全が主要な要因です。Solvayは2026年4月までに11カ国25の製造拠点に5,000台以上のコネクテッドセンサーを設置しました。
最大のシェアを持つMROタイプはどれですか?
産業用MROが2026年に43.94%で最大のシェアを占めました。
主要なMROプロバイダーはどの企業ですか?
主要企業には、W.W. Grainger Inc.、Würth Group、MSC Industrial Direct Co. Inc.、Motion Industries(Genuine Parts Co.)、およびRS Group plc(RS Components)が含まれます。
MROサービス提供における主要な制約は何ですか?
技術者不足が業務を遅延させる可能性があります。GAOは、2025年6月に人員確保の困難により1人の配管工がカネオヘ湾の複数の施設を担当し、配管工事の積み残しが生じたと報告しました。
どの地域がMRO産業をリードしており、最も速く成長しているのはどこですか?
北米が2026年に34.45%のシェアでトップとなりました。アジア太平洋地域は2027年から2032年にかけてCAGR 6.1%で最も速く成長すると予測されています。