
オレオレジン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
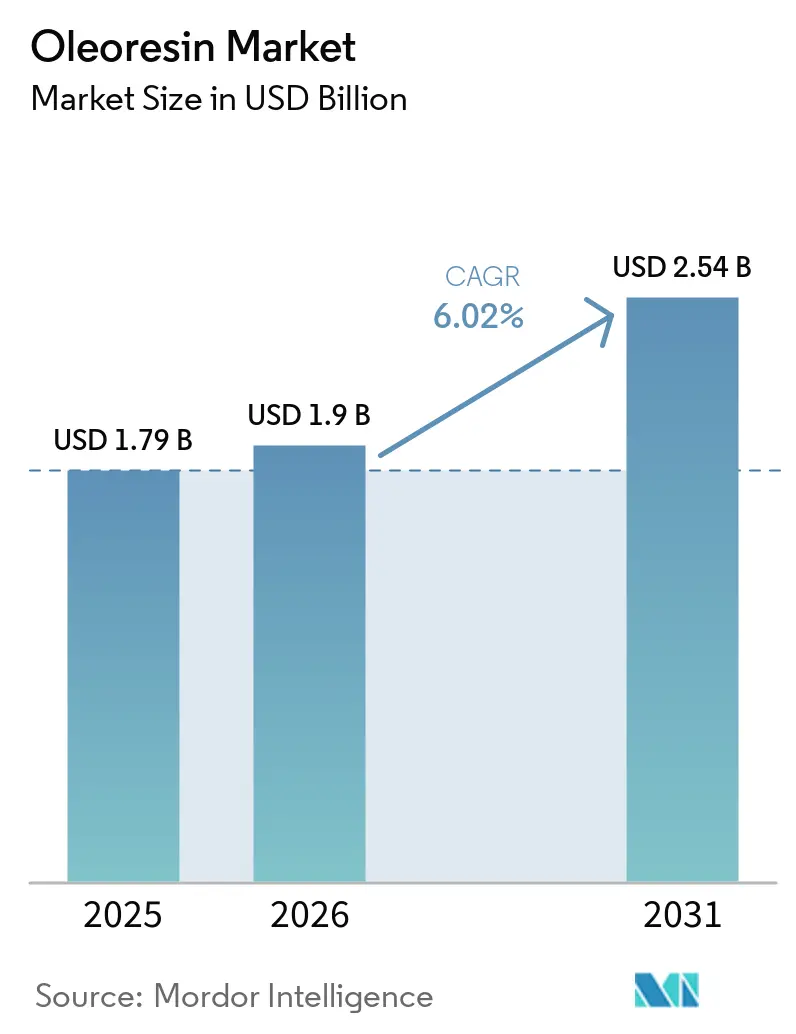
| 市場規模 (2026) | 1.9 十億米ドル |
| 市場規模 (2031) | 2.54 十億米ドル |
| 成長率 (2026 - 2031) | 6.02 % |
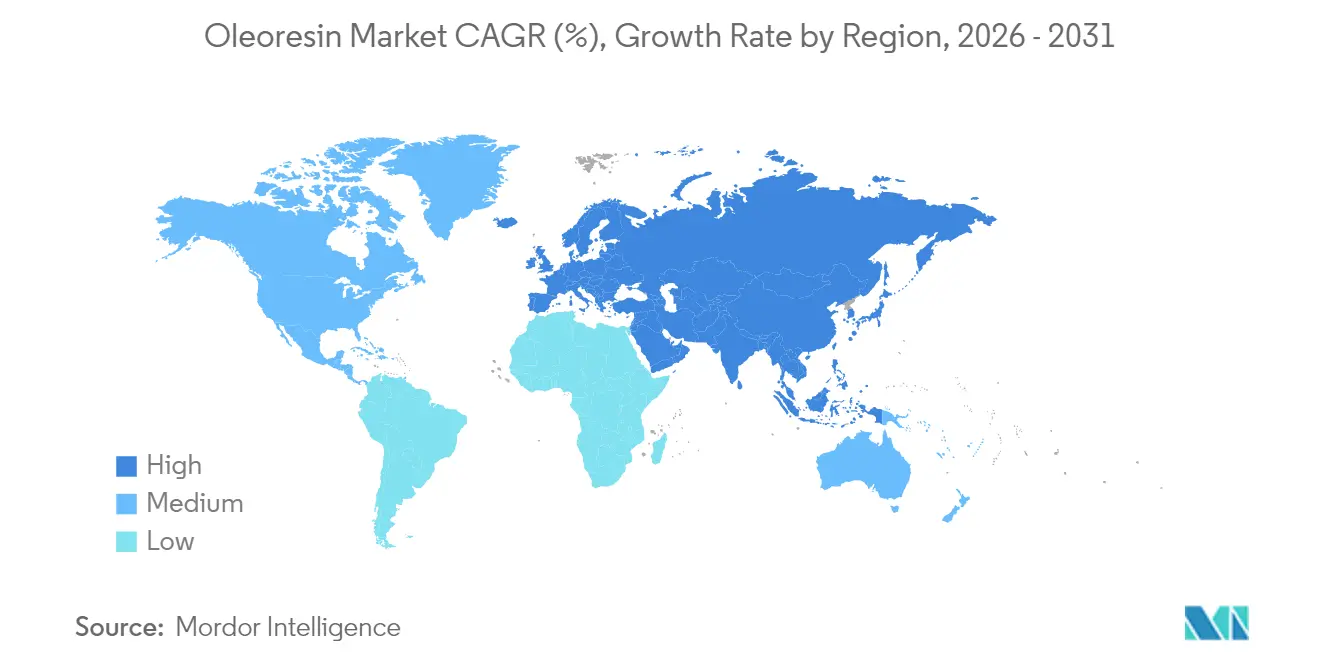
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
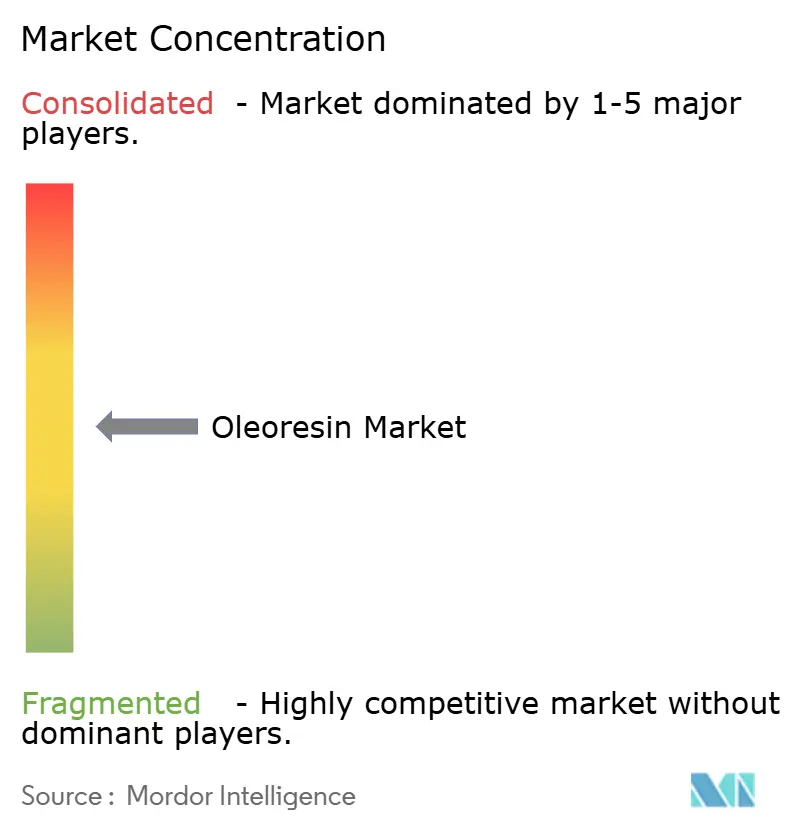
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオレオレジン市場分析
オレオレジン市場規模は、2025年の17億9,000万米ドルから2026年には19億米ドルへと成長し、2026年〜2031年の年平均成長率6.02%で2031年までに25億4,000万米ドルに達すると予測されています。市場拡大は、各産業における天然・クリーンラベル原料への世界的需要の増加によって牽引されています。オレオレジンは、安定性、長い賞味期限、濃縮された風味、および抗酸化・抗菌・抗炎症特性を含む健康上の利点から、合成添加物よりも好まれています。消費者の健康意識の高まりにより、ニュートラシューティカルや機能性食品におけるターメリック、ブラックペッパー、ジンジャー、カプシカムオレオレジンの使用が増加しています。市場成長は、製品品質と効率を向上させる超臨界CO₂や無溶剤抽出などの改良された抽出方法によってさらに支えられています。さらに、天然原料に関する有利な規制と研究開発投資の増加がオレオレジンの用途を拡大しています。
主要レポートのポイント
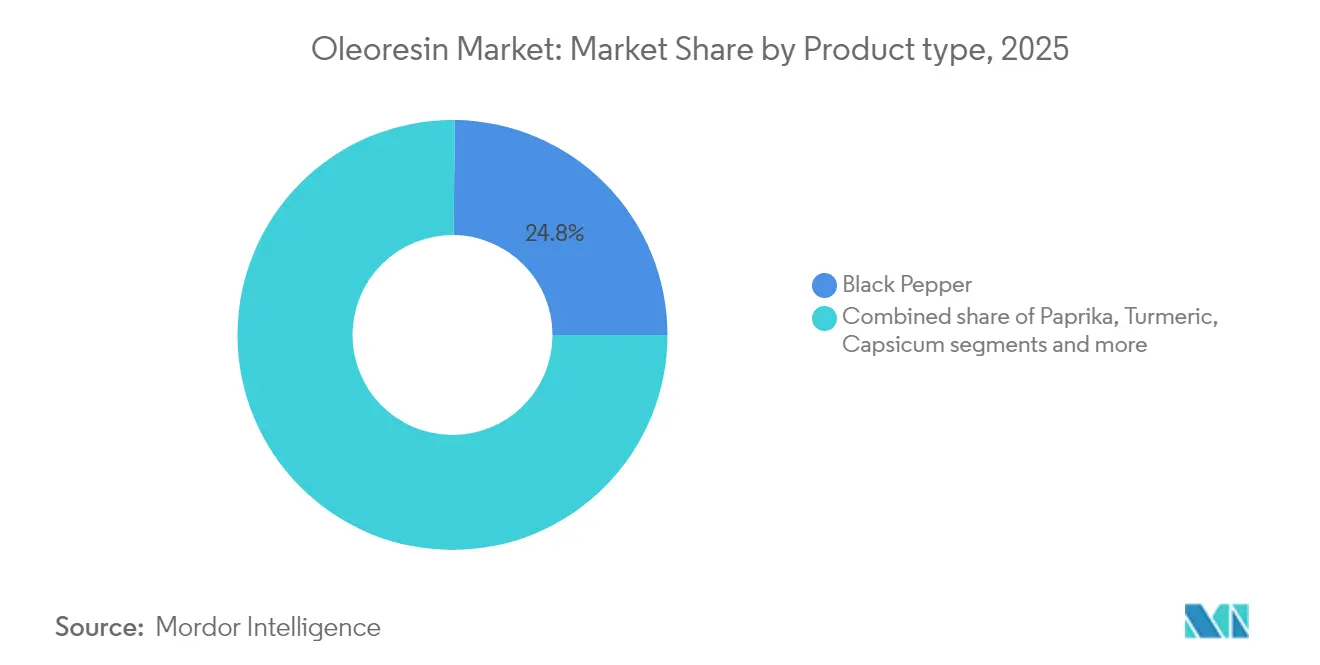
- 製品タイプ別では、ブラックペッパーが2025年のオレオレジン市場シェアの24.83%をリードし、ターメリックは2031年に向けて年平均成長率8.02%で上昇すると予測されています。
- 形態別では、油溶性液体タイプが2025年のオレオレジン市場規模の50.76%を占め、水溶性液体タイプが2031年まで年平均成長率7.12%で最も急速に成長しています。
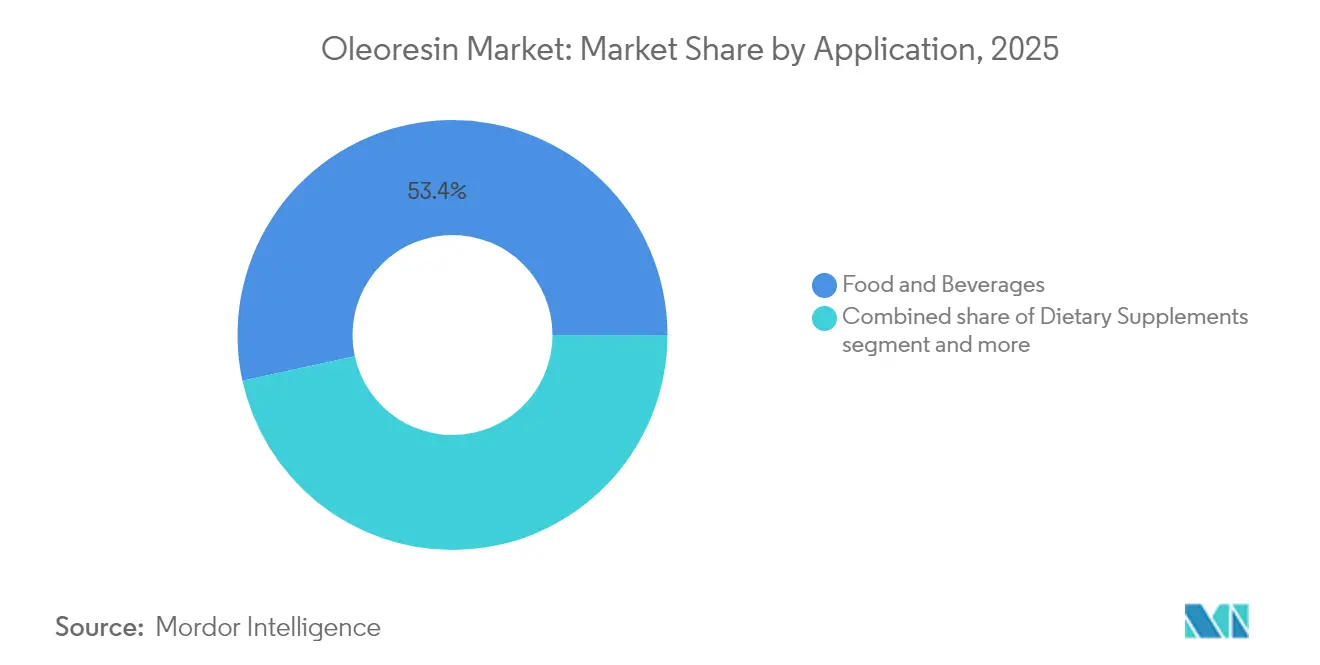
- 用途別では、食品・飲料が2025年に53.42%の収益貢献でトップを占め、栄養補助食品は今後10年の終わりに向けて年平均成長率6.98%で拡大しています。
- 地域別では、欧州が2025年収益の28.75%を占めていますが、アジア太平洋は年平均成長率6.78%を記録すると予測されており、最も速い地域ペースとなっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 加工食品における天然色素・香料に対する規制上の推進 | +1.8% | 北米と欧州連合で最も強い影響を持つグローバル | 中期(2〜4年) |
| 食品、飲料、ニュートラシューティカルにおけるクリーンラベル需要の高まり | +1.5% | 北米と欧州が主導し、アジア太平洋に拡大するグローバル | 長期(4年以上) |
| エスニックおよびスパイシーな風味に対する世界的需要の増加 | +1.2% | 北米と欧州で最も高い成長を示すグローバル | 中期(2〜4年) |
| オレオレジンの延長された賞味期限と物流上の利点 | +0.9% | 輸出志向市場に特に有益なグローバル | 長期(4年以上) |
| パーソナルケアおよび化粧品製品における使用の拡大 | +0.7% | 北米と欧州のプレミアム市場を持つグローバル | 長期(4年以上) |
| 栄養補助食品のニュートラシューティカル産業における採用の増加 | +1.1% | アジア太平洋と北米で最も速い成長を示すグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
加工食品における天然色素・香料に対する規制上の推進
規制の進展はオレオレジン市場のダイナミクスに大きな影響を与えており、食品医薬品局が2025年に3種類の天然色素添加物を承認したことがその一例です。承認された物質には、バタフライピーフラワーエキス、ガルディエリアエキストラクトブルー、および食品用途向けリン酸カルシウムが含まれます。この規制変更は、石油由来の合成染料からの体系的な移行を示しており、天然代替品を専門とするオレオレジンメーカーに大きな機会をもたらしています。欧州連合の規則1334/2008の施行は、すべての食品香料を欧州連合香料データベースに登録することを義務付けることでこれらの要件を強化し、天然原料の調達を必要としています。さらに、欧州食品安全機関によるローズマリーエキスとパプリカオレオレジンの科学的評価は、複数の製品カテゴリーにわたる天然原料利用のための包括的なプロトコルを確立し、一貫した市場拡大を促進しています。
食品、飲料、ニュートラシューティカルにおけるクリーンラベル需要の高まり
クリーンラベル製品に対する消費者の嗜好が原料選択基準を変えており、オレオレジンは機能性とラベルの透明性の両方を提供するソリューションとして台頭しています。クリーンラベル運動には持続可能性の認証と加工方法が含まれており、倫理的な調達と環境に優しい抽出技術を提供するオレオレジンサプライヤーに機会をもたらしています。国際食品情報評議会(IFIC)によると、2023年には米国の回答者の約29%がクリーン原料を含むと表示された食品・飲料を定期的に購入しており、これが食品用途における天然オレオレジンの需要に直接影響を与えています [1]。欧州市場はクリーンラベルの採用率が最も高く、有機認証が市場参入の基本要件となっています。飲料メーカーはクリーンラベルの需要に適応し、製品の透明性と安定性を維持しながら天然の着色と香味を提供する水溶性オレオレジン製剤を取り入れています。このトレンドはプレミアム価格設定を可能にし、消費者はクリーンラベルの認証を持つ製品により多くを支払う意欲があるため、これらの要件を満たすオレオレジンサプライヤーにとってマージン向上の可能性を生み出しています。
エスニックおよびスパイシーな風味に対する世界的需要の増加
料理の嗜好のグローバル化の進展により、エスニックな風味プロファイルへの実質的な需要が生まれており、オレオレジンは加工食品における本格的な味体験の主要な提供メカニズムとして機能しています。タイ・ケイジャンおよび中東・メキシコのフュージョン調味料は、特に多様な風味の組み合わせを積極的に追求するミレニアル世代とZ世代の消費者の間で、大きな市場プレゼンスを示しています。この人口動態の変化は植物性製品の拡大と対応しており、メーカーは特定のスパイスプロファイルを使用して肉代替品の風味特性を向上させ、一貫した辛さのレベルと複雑な風味属性を提供するオレオレジンの新たな用途を確立しています。用途は食品製造を超えて広がっており、化粧品メーカーは天然スキンケア製剤における抗酸化特性と感覚的特性のためにスパイス由来のオレオレジンを取り入れています。
オレオレジンの延長された賞味期限と物流上の利点
オレオレジンは従来のスパイスに比べて大きな安定性の利点を提供しており、サプライチェーンが混乱に直面し、メーカーが在庫最適化に注力する中で価値が高まっています。粉砕スパイスと比較して延長された賞味期限を提供し、最小限の保管スペースを必要とし、ホールスパイスの取り扱いに関連する汚染リスクを排除します。これらの利点により、食品メーカーの総所有コストが削減されます。オレオレジンの物流上の利点は、スパイスコモディティ市場が気候変動や地政学的要因による価格変動と供給問題を経験する中、サプライチェーンの変動時に戦略的に重要となります。オレオレジンにより、メーカーは原材料品質の季節的変動にもかかわらず一貫した製品品質を維持でき、グローバル市場における一貫性への高まる消費者需要を満たすことができます。オレオレジンは同等のスパイス量よりも少ない輸送量を必要とするため、物流コストと炭素フットプリントの両方を削減し、国際貿易において特に有益です。
制約の影響分析*
| 制約 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 原材料価格の変動と複雑な抽出プロセスによる高い生産コスト | -1.4% | コスト敏感な市場で最も高い影響を持つグローバル | 短期(2年以内) |
| 季節的変動と気候条件による原材料の限られた入手可能性 | -1.1% | 熱帯スパイス産地に特に影響を与えるグローバル | 中期(2〜4年) |
| 合成代替品および風味代替品との競争 | -0.8% | 価格敏感な用途で最も強い影響を持つグローバル | 長期(4年以上) |
| オレオレジンの繊細な性質による保管・取り扱いの課題 | -0.5% | コールドチェーンインフラが不十分な地域でより高い影響を持つグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動と複雑な抽出プロセスによる高い生産コスト
原材料価格の変動は、気候変動や地政学的緊張によりスパイスコモディティ価格が変動するため、オレオレジン市場成長に対する重大な制約となっています。ブラックペッパーの価格は国内外の強い需要により大幅に上昇しており、オレオレジンメーカーにコスト圧力をもたらしています。経済顧問室によると、2024年度のインド全土におけるブラックペッパーの卸売物価指数は185.4に達し、前年から上昇しています [2]。サプライチェーン全体の生産コストが増加しており、インドのスパイス市場では肥料と労働力のコストが上昇しています。超臨界CO2システムは従来の溶剤抽出方法と比較してより良い収率と品質を提供するにもかかわらず、多大な設備投資と専門的な専門知識を必要とするため、抽出技術のコストが追加的な課題をもたらしています。
季節的変動と気候条件による原材料の限られた入手可能性
気候関連の混乱がオレオレジン市場における原材料の入手可能性に影響を与えており、伝統的なスパイス栽培地域が作物の収量と品質に影響を与える気象変動の増加に直面しています。スパイス栽培の季節的な性質が供給制約を生み出しており、ほとんどの原材料が特定の時期に収穫されるため、メーカーは気象関連の作物不作に対して脆弱となっています。気候変動の影響は伝統的な栽培地域で明らかであり、降雨パターンの変化と気温の極端な変動が作物の品質と収穫時期に影響を与えています。これにより、オレオレジンメーカーは調達場所を拡大し、強靭なサプライチェーンを構築するよう促されています。スパイス生産の地理的集中は市場の脆弱性を高めており、主要な栽培地域での混乱がグローバルなオレオレジンの入手可能性に影響を与え、運営効率を維持しながらリスクを管理するためのサプライチェーン多様化の重要性を強調しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ブラックペッパーの市場リーダーシップにもかかわらずターメリックがイノベーションを牽引ブラックペッパーオレオレジンは2025年に24.83%の市場シェアを占め、食品・医薬品・化粧品業界にける用途を通じて支配的な地位を維持しています。ターメリックオレオレジンは2031年までのCAGR 8.02%で最も高い成長率を示しており、ニュートラシューティカルズにおける用途の拡大およびクルクミンベース製品に対する規制承認の増加が牽引しています。これらのセグメント間の成長格差は消費者の嗜好を反映しており、ターメリックは特に栄養補助食品や機能性食品において抗炎症・抗酸化特性により注目を集めています。パプリカオレオレジンは着色料および風味付け剤の両方として機能することで強固な市場プレゼンスを維持しており、特に加工肉製品においてクリーンラベル基準を満たしながら天然着色を提供しています。
カプシカムオレオレジンは標準化された辛味レベルを必要とする特定の用途を担っており、スパイシーな食品の人気上昇および商業的食品生産における一貫した辛味の必要性から需要が増加しています。超臨界CO2出技術は、従来の溶剤法と比較してより高い純度レベルおよび生理活性化合物のより良好な保存を実現することで、各セグメント全体の製品品質を向上させています。ジンジャーオレオレジンは飲料および菓子類での使用が増加しており、ガーリックおよびオニオンオレオレジンは本格的な風味のための硫黄化合物の保存を必要とする特定の市場に対応しています。セグメントのダイナミクスは機能性原料に向けた業界トレンドと一致しており、ターメリックが伝統的なスパイスから認知された健康促進化合物へと変容したことがその好例です。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
形態別:
水溶性イノベーションが油溶性の優位性に挑戦油溶性液体オレオレジンは2025年に50.76%の市場シェアを保持しており、脂肪ベースの食品用途と従来の加工方法における確立された使用によるものです。水溶性液体オレオレジンは、メーカーが飲料および水性用途に採用するにつれて、2031年まで年平均成長率7.12%で成長しています。水溶性バリアントの拡大は、乳化および封入技術の改善から生まれており、生理活性と感覚特性を維持しながら水ベースのシステムへの安定した分散を可能にしています。粉末オレオレジンは、水分含量を制御する必要があるドライシーズニングブレンドやインスタント食品製品において特に、延長された賞味期限と取り扱いの容易さを必要とする特定の用途に対応しています。
オレオレジン形態の進化は、水溶性バリアントが従来の油溶性フォーマットによって制限されていたカテゴリーでの製品開発を可能にするため、用途特化型ソリューションへの業界需要と一致しています。製造プロセスは形態によって異なり、水溶性バリアントは専門的な乳化設備と安定化技術を必要とするため、小規模生産者にとって参入障壁を生み出しています。強力な研究開発能力を持つ企業は競争上の優位性を維持しており、水溶性製剤の成功には原料の相互作用と加工パラメータに関する広範な知識が必要です。
用途別:
栄養補助食品が従来の食品用途を超えて加速食品・飲料は2025年のオレオレジン用途の53.42%を占め、加工食品、調味料、調理済み食品での使用を通じて主要な需要ドライバーであり続けています。栄養補助食品は2031年まで年平均成長率6.98%で最も急速に成長する用途セグメントを代表しており、予防医療と機能性栄養への消費者の関心の高まりによって牽引されています。欧州食品安全機関(EFSA)の評価は植物エキスの安全性を検証し、ニュートラシューティカル製剤におけるオレオレジンの拡大を支援しています。医薬品用途では、オレオレジンは標準化された生理活性化合物含量を提供し、医薬品における一貫した投与量と治療効果を確保しています。
化粧品・パーソナルケアセグメントは、スキンケア製品における食品グレード原料への需要を高めるエディブルビューティートレンドにより成長を示しています。オレオレジンはこれらの製剤において機能的および天然製品の要件の両方に対応しています。動物飼料用途は安定した需要を維持していますが、価格敏感な市場では合成代替品との競争に直面しています。循環経済の採用が増加するにつれて、生分解性包装と持続可能な材料における新たな機会が生まれています。この拡大は、オレオレジンが従来の香味原料から、様々なエンドユーザー市場にわたって健康、持続可能性、パフォーマンスの利点を提供する機能性成分へと進化していることを示しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ヨーロッパ オレオレジン市場
ヨーロッパは2025年に28.75%の支配的な市場シェアを保持しており、天然原料を優先する厳格な規制と、ドイツ、スペイン、オランダを世界のオレオレジンサプライヤーと結ぶ強固なサプライチェーンによって牽引されています。同地域の成熟した市場では、有機および持続可能な方法で調達されたオレオレジンに対するプレミアム価格設定が標準要件として重視されています。サプライチェーンのトレーサビリティと環境責任が倫理的なサプライヤーに機会をもたらす一方、確立された食品加工産業が各用途にわたって安定した需要を維持しています。
アジア太平洋 オレオレジン市場
アジア太平洋地域は2031年までに6.78%のCAGRで最高の成長率を示しており、インドは世界最大のスパイス生産国としての地位を占めています。農業・農家福祉省の報告によると、インドのスパイス生産量は2024年度に1,180万メトリックトンに達し、同国のオレオレジン製造および輸出能力を支えています。中国のパプリカオレオレジンの大規模な輸入が市場ダイナミクスに影響を与えており、貿易要件では有機生産とトレーサビリティ基準が重視されています。
北米 オレオレジン市場
北米は、天然原料とクリーンラベル需要を支持する強固な規制の枠組みを持つ成熟した市場を示しています。食品メーカーが人工原料から離れる動きが、天然オレオレジン代替品への機会を生み出しています。同地域はパンデミックによる混乱を受けてサプライチェーンの強靭性を優先し、国内調達と戦略的在庫管理に注力しています。高度な食品加工産業、高い消費者購買力、および拡大するニュートラシューティカルセクターが、プレミアムオレオレジン製品の成長を支えています。
規制環境
米国では、色素添加物として使用されるオレオレジンはFDAの色素添加物リストの下で規制されており、パプリカオレオレジンとターメリックオレオレジンは、証明を免除される色素添加物として規定されています(21 CFR Part 73、パプリカオレオレジンに関する21 CFR 73.345、ターメリックオレオレジンに関する21 CFR 73.615を含む)。2026年4月、FDAは、特定の色素添加物(カプシカムオレオレジンを含む)に許可されている抽出溶媒からジクロロメタン、トリクロロエチレン、ジクロロエタンなどの塩素系溶媒を除外するために21 CFR Part 73を改正する請願を受理し、食品・飲料用途向けに供給するメーカーに対する残留物および加工に関する要求の厳格化を強めています。
欧州では、規制の枠組みは依然として食品添加物の認可と他の農業関連の経路を区別しています。カプシカムオレオレジンは食品添加物(E160c)として認可され続けており、EUの飼料添加物枠組み(4d11)にも記載されていますが、これとは別の植物保護基礎物質としての経路は、申請取り下げに関連した2026年の不承認結果を受けて進展しませんでした。インドでは、FSSAIが2026年に食品安全基準(食品製品基準および食品添加物)規則の改正案を公表し、パブリックコメントを募集しました。これには、マイナーシードオイルの基準に関する改訂案が含まれており、これはオレオレジン製造に流れ込む一部の植物由来・香辛料由来原料のサプライチェーンに関連する投入分野です。
競合環境
オレオレジン市場は中程度の断片化を示しており、多様な競争環境が特徴です。市場構造は、確立された多国籍企業と専門的な地域メーカーを包含しており、それぞれが市場ポジションを確保するために独自の運営上の強みを活用しています。主要な市場参加者にはSynthite Industries Ltd、Kalsec Inc.、Mane SA、Plant Lipids Private Limited、Oterra A/Sが含まれており、その市場プレゼンスは広範な研究開発能力と包括的な規制専門知識によって支えられています。
競争ダイナミクスは、技術的進歩と規制遵守能力によって大きく影響されています。市場で強力なポジションを維持している企業は、特許保護された抽出技術と厳格な食品安全規制への遵守を通じて競争上の優位性を確立しています。この技術的重点は、必要な資本と技術的専門知識を欠く新規市場参入者にとって特に、参入に対する実質的な障壁を生み出しています。
市場構造は、技術的競争力と規制遵守の維持に課題を抱える小規模市場参加者に主に影響を与える統合に向けた継続的なトレンドを示しています。しかし、市場は原材料調達から最終製品流通までのバリューチェーン全体にわたる垂直統合を実施できる組織に戦略的機会を提供しています。超臨界CO2システムなどの高度な抽出方法を成功裏に実施した企業は、優れた製品品質と環境持続可能性の認証を通じて強化された市場ポジショニングを示しています。
オレオレジン産業のリーダー企業
-
Synthite Industries Ltd
-
Kalsec Inc.
-
Mane SA
-
Plant Lipids Private Limited
-
Oterra A/S
- 注:主要企業の掲載順は順位を示すものではありません。
オレオレジン市場 このレポートでカバーされる企業
- Synthite Industries Ltd
- Kalsec Inc.
- Mane SA
- Plant Lipids Private Limited
- Oterra A/S
- Olam Food Ingredients
- Silverline Chemicals Ltd
- Universal Oleoresins Private Limited
- Naturite Agro Products Ltd
- Givaudan SA
- McCormick and Company
- Sensient Technologies
- Lionel Hitchen Limited
- Natura Vitalis Industries Pvt. Ltd.
- Ozone Naturals
- AVT Group
- Mul Group
- Arjuna Natural Private Limited
- Rakesh Sandal Industries
- Natures Natural India Oils Private Limited
市場機会と将来展望
天然色素への代替の動きとクリーンラベル処方の取り組みは、より厳格な溶媒・汚染物質管理のもとで標準化された色と香味を提供できるオレオレジンに新たな機会を生み出しています。具体的な例として、2026年にインドの加工業者の間で、チリオレオレジンからターメリック加工へのシフトが報告されており、天然クルクミンへの需要に応えるものとなっています。これは特定の合成着色料からの代替と一致し、輸出志向のサプライチェーン全体でのスループット向上と標準化されたターメリックオレオレジン生産ラインを支えています。
植物抽出および液体フレーバーシステムにおける生産能力・技術力の拡充も、特に水分散性の形態から利益を得る飲料・機能性用途において、オレオレジン系原料に対する下流からの需要を高めています。2026年6月、Dohlerはジョージア州カータースビルの施設を拡張し、植物抽出物向けの水性エタノール抽出能力を強化し、液体フレーバーの生産能力を増強しました。一方、Plant-Ex Ingredientsは、2025年のインフラ投資プログラムの後、英国の生産能力を倍増させたブリストルの新施設を報告しました。これらの動きに加え、超臨界CO2および溶媒削減経路への投資、そして水溶性デリバリー向けのカプセル化・乳化技術への投資が、食品・飲料分野における新製品開発を支え、投与量の一貫性と安定性が購買基準となるニュートラシューティカル様の処方へオレオレジンの用途を拡大するのを助けています。
最近の産業開発事情 オレオレジン市場
- 2026年6月:Maneは、植物のハイブリッド種を探求し、JUNGLE ESSENCEプラットフォームを含む天然抽出技術を進化させるため、La Rose St Jean拠点に実験用ガーデンを設立すると発表しました。この取り組みは、植物原料の上流管理を強化し、食品、飲料、パーソナルケア用途で使用される差別化された天然原料・抽出物ポートフォリオへつながる独自の抽出技術の知見を支えるものです。
- 2025年7月:Kalsec Inc.は、ホップ部門を「KalHops」としてリブランディングし強化し、ブルワリーおよび飲料顧客向けのイノベーションを中心に事業を位置付けました。この動きは、安定性、感覚的一貫性、クリーンラベルの位置付けが香辛料抽出物や関連するオレオレジン系ソリューションに使用される能力と重なる飲料用途向け天然原料システムへの注力を強化するものです。
- 2024年8月:Kalsec Inc.は、英国サフォーク州にMildenhall仕上げ・流通センターを開設し、欧州顧客向けの現地での仕上げ、カスタマイズ、流通を拡大しました。この拠点は地域のサービスレベルとサプライチェーンの応答性を改善し、天然色素、香味料、香辛料由来原料に関するリードタイムやコンプライアンス要件を管理する顧客にとって重要な意味を持ちます。
オレオレジン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、オレオレジン市場は原料として使用される濃縮スパイス・ハーブエキスの販売額を対象としており、需要は風味・色彩・機能的特性のためにオレオレジンを使用する食品・飲料・パーソナルケア・医薬品製剤に紐付けられています。
対象除外範囲:農場レベルのスパイス栽培価値、販売されない社内自家消費向け抽出、およびオレオレジンが多数の原料の一つに過ぎない最終消費者製品は除外しています。
セグメンテーション概要
- 製品タイプ別
- パプリカ
- ブラックペッパー
- ターメリック
- カプシカム
- ジンジャー
- ガーリック
- オニオン
- その他
- 形態別
- 油溶性液体オレオレジン
- 水溶性液体オレオレジン
- 粉末オレオレジン
- 用途別
- 食品・飲料
- ベーカリー製品
- スパイス・調味料
- 肉・水産物製品
- 調理済み食品・スナック
- その他の食品・飲料
- 栄養補助食品
- 医薬品
- 化粧品・パーソナルケア
- 動物飼料・ペットフード
- 食品・飲料
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは市場境界の設定、需要ドライバーの特定、および再確認可能なソースを用いた前提条件の検証に使用されました。主要な参照資料には、スパイスの生産量と貿易フローに関するFAOSTATおよびUN Comtrade、食品製造および原料需要指標に関するUSDAおよびEurostat、ならびに許可された用途と表示を規定する規制言語に関するコーデックス・アリメンタリウスおよび米国FDAが含まれます。
また、企業の年次報告書、投資家向け資料、サステナビリティ更新情報、および信頼性の高いプレス資料をレビューし、オレオレジンの供給可能性と価格設定を変化させる傾向にある生産能力の追加と調達シフトをマッピングしました。複数国の輸入内訳や抽出プロセスに関する特許活動など、集計が困難な項目については、輸出入の積荷レベルデータおよび特許データベースの有料サブスクリプションを選択的に使用しました。これらの例は網羅的なものではなく、データ収集・検証・調査の明確化においてその他の公開ソースも活用しています。
一次インタビューおよびサーベイ
一次情報は、製造業者・原料ディストリビューター・川下ユーザーとの専門家コールおよび構造化サーベイを通じて収集され、その後、貿易・生産データからの観察可能なシグナルと照合されました。これはグローバル市場であるため、フィールドワークはAPAC・EMEA・アメリカ大陸全体でバランスよく実施され、地域の調達・加工・消費パターンを前提条件として扱うのではなく検証できるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:18% | APAC:45% |
| 中位層:42% | 機能・ユニットリーダー:40% | EMEA:36% |
| 中小プレイヤー:19% | マネージャー:42% | アメリカ大陸:19% |
市場規模算定と予測
コアとなる規模算定ロジックはトップダウン方式であり、スパイス・ハーブの加工量、貿易動向、および最終産業における使用強度から需要を再構築し、市場取引で見られる典型的な転換収率と価格帯を用いてその需要を金額に換算しています。合計値を現実的に保つため、モデルはサンプリングされたサプライヤー収益、チャネルチェック、および高量オレオレジンの数量×平均販売価格クロスチェックなど、選択的なボトムアップ近似値によって裏付けられています。
インプットは観察可能であり毎年更新できるものが選択されました。主要指標には、主要原材料のスパイス作物産出量と輸出量、加工食品および調味料におけるオレオレジン浸透率、抽出方法の構成(溶剤法対超臨界CO2法)、用途別(食品対医薬品)の平均実現価格、および調達を変化させる地域別消費トレンドが含まれます。規模の小さい非公開企業についてボトムアップシグナルが不完全な場合は、インタビューで共有された生産能力範囲・稼働率帯・輸出入フットプリントを用いてギャップを補完しました。
予測については、シナリオ分析を用いることで、原材料の供給可能性の変動・価格転嫁速度・クリーンラベル再処方のペースなど、いくつかの明確なレバーに成長を紐付けました。これらのレバーの前提条件は一次回答者の期待値に合わせて調整され、地域全体および主要な最終用途カテゴリーに一貫して適用されました。
データ検証と更新サイクル
アウトプットは、貿易の方向性・報告された生産能力の動向・示唆される1トン当たりの価値範囲などの独立したシグナルと照合され、最終承認前に最大の乖離が精査されます。季節性・通貨タイミング・一時的な供給混乱では説明できないギャップが生じた場合、対象項目の計上方法が異なっていたか、または価格前提が変化したかどうかを確認するためにソースに再連絡します。
レポートは年次で更新され、主要な抽出生産能力の追加・原材料価格の急激な変動・許可された用途に影響する規制変更など、重要なイベントが発生した場合には中間更新が実施されます。納品前に、アナリストがモデルと主要インプットの最新確認を実施し、最終的な見解が利用可能な最新データを反映するようにしています。
Mordor Intelligenceのオレオレジン市場規模と他の公表推計値との比較
オレオレジンの公表市場数値は、表面上は類似して見えても、対象範囲の境界とアンカーイヤーが必ずしも一致していないため、差異が生じることがあります。最大の乖離は、一方の推計が広範な原料収益プールに依拠し、他方がスパイスエキス需要シグナルに合計を紐付けている場合に現れます。
スパイス原料の貿易フローおよびオレオレジン含有原料の積荷、ならびに加工業者が共有した転換収率チェックが、Mordor Intelligenceの2026年推計を広範な天然原料バスケットではなく定義されたエキス需要プールに紐付ける主要な根拠となっています。また、調査が2023年または2025年をベースイヤーとして異なる価格進行ルールを用いて将来予測を行う場合、またはオレオレジンを超えた隣接する植物エキスを含めながら除外ラインを明確に示していない場合にも差異が生じます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.90 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 1.89 ビリオン 米ドル(2024年) | 異なるアンカーイヤーと予測ウィンドウを使用しており、その規模算定は2023年から2024年の収益フレーミングに依拠する傾向が強く、スパイス加工・貿易指標への転換収率の明示的な連携が少ないため、価格サイクルが変化した際に価値がずれる可能性があります。 |
| 業界パブリッシャーB | 1.64 ビリオン 米ドル(2025年) | 2025年をベースイヤーとして異なる価格成長パスで長期予測期間を適用しており、特定の用途または製品グループにおける包含ラインがより厳格な場合があり、ベースイヤーの計上需要プールが縮小します。 |
この表は、タイミングの選択と対象範囲の境界が乖離の大部分を説明しており、単一の正解・不正解の数値があるわけではないことを示しています。需要ドライバーをスパイス供給・貿易動向・用途レベルの使用状況に追跡可能な状態に保つことで、最終推計は再現性が高く、クライアントとの議論においても検証しやすいものとなっています。
レポートで回答される主要な質問
オレオレジン市場の現在の規模はどのくらいですか?
オレオレジン市場は2026年に19億米ドルに達し、2026年〜2031年の年平均成長率6.02%で成長し、2031年までに25億4,000万米ドルに達すると予測されています。
どの製品タイプがオレオレジン市場の最大シェアを保持していますか?
ブラックペッパーオレオレジンが2025年に24.83%の収益シェアでリードしています。
水溶性オレオレジンが人気を集めているのはなぜですか?
ナノエマルジョンと封入技術の進歩により、水溶性オレオレジンが飲料に清潔に分散できるようになり、この形態の年平均成長率7.12%を牽引しています。
どの地域が最も速く成長すると予測されていますか?
アジア太平洋は2031年まで年平均成長率6.78%で拡大すると予測されており、インドの大規模なスパイス基盤と拡大する抽出能力によって支えられています。