
バニリン市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
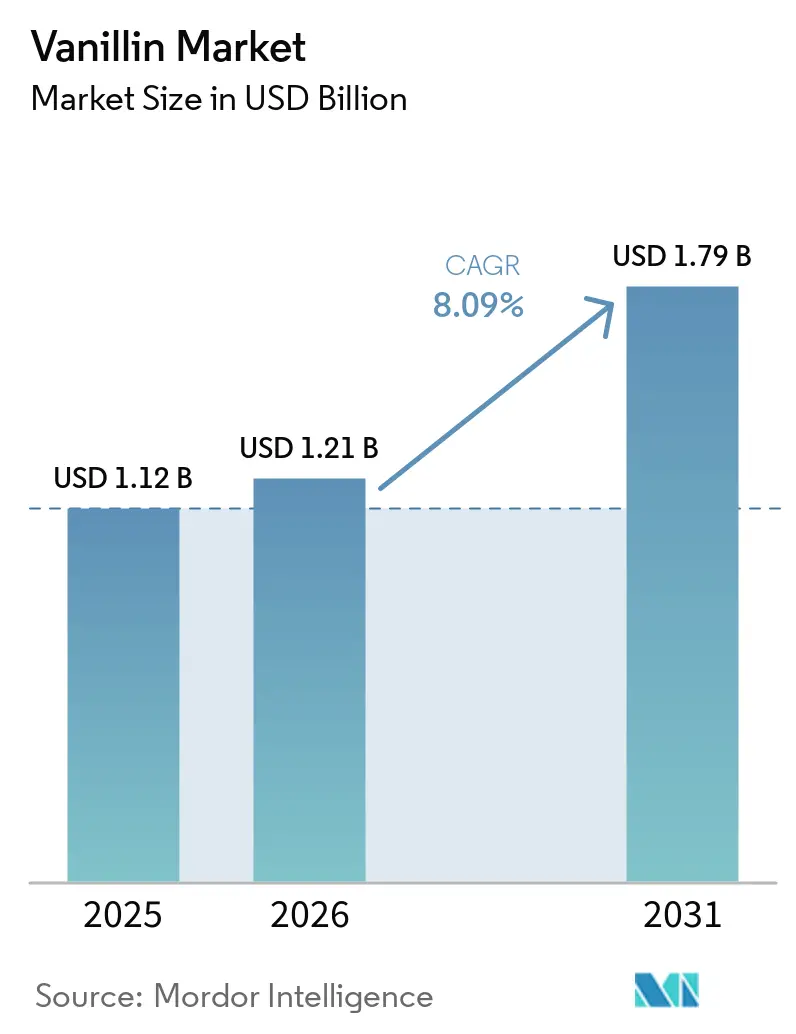
| 市場規模 (2026) | 1.21 十億米ドル |
| 市場規模 (2031) | 1.79 十億米ドル |
| 成長率 (2026 - 2031) | 8.09 % |
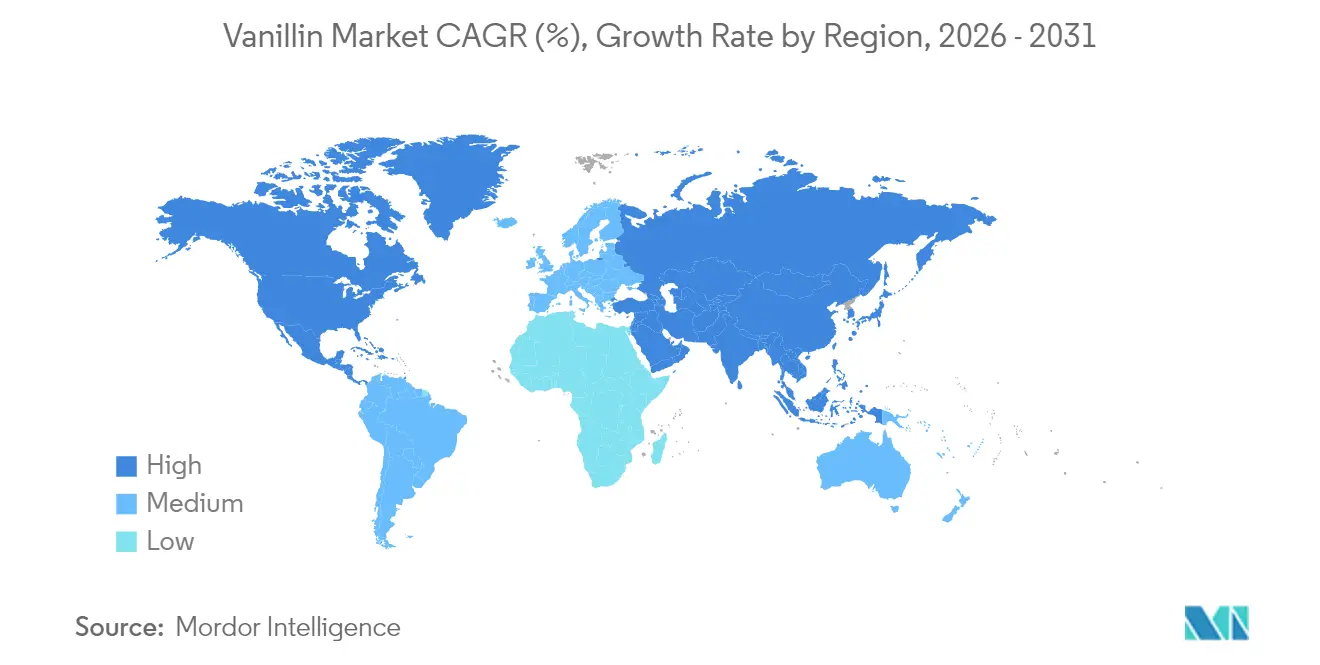
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
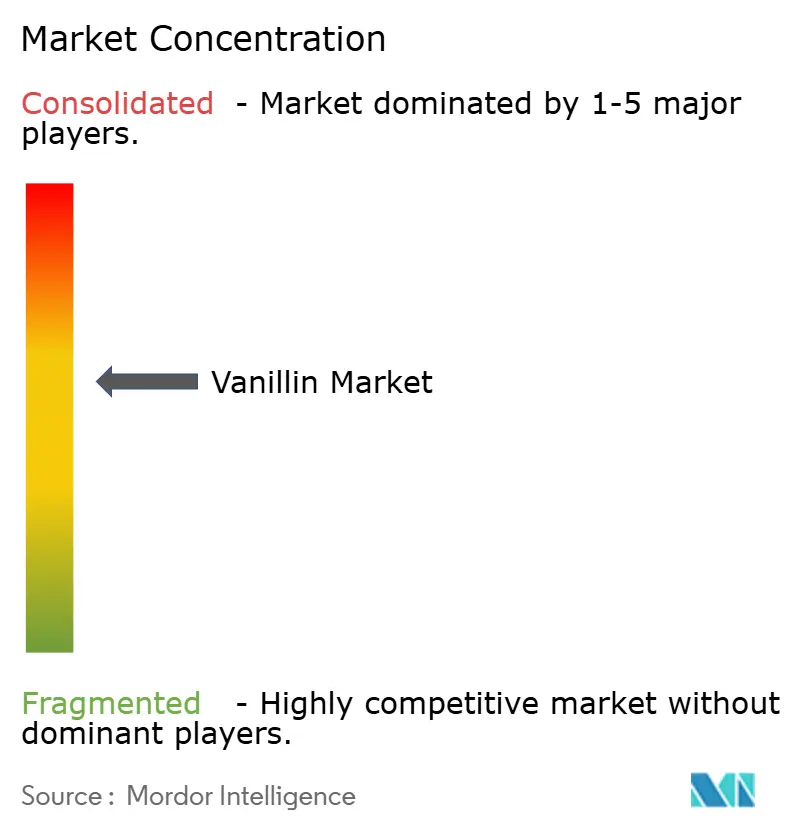
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバニリン市場分析
バニリン市場規模は2025年にUSD 11億2,000万と評価され、2026年のUSD 12億1,000万から2031年にはUSD 17億9,000万に達すると予測されており、予測期間(2026年~2031年)のCAGRは8.09%である。食品・飲料、医薬品、パーソナルケアメーカーからの旺盛な需要が現在の取引量を下支えする一方、天然生産におけるバイオテクノロジー主導のコスト削減が将来の用途を広げている。クリーンラベル採用の加速、天然対合成分類に関する規制の明確化、リグニンベースの発酵技術における突破口が、天然製品の商業的優位性を強化している。中国製品へのアンチダンピング関税からカナダにおる厳格な添加物基準まで、貿易政策が調達判断を再形成し、地理的多角化を加速させている。生産者戦略は、垂直統合、原料革新、安全かつ持続可能な供給を求める川下ブランドとの直接パートナーシップを中心に展開されている。
主要レポートの要点
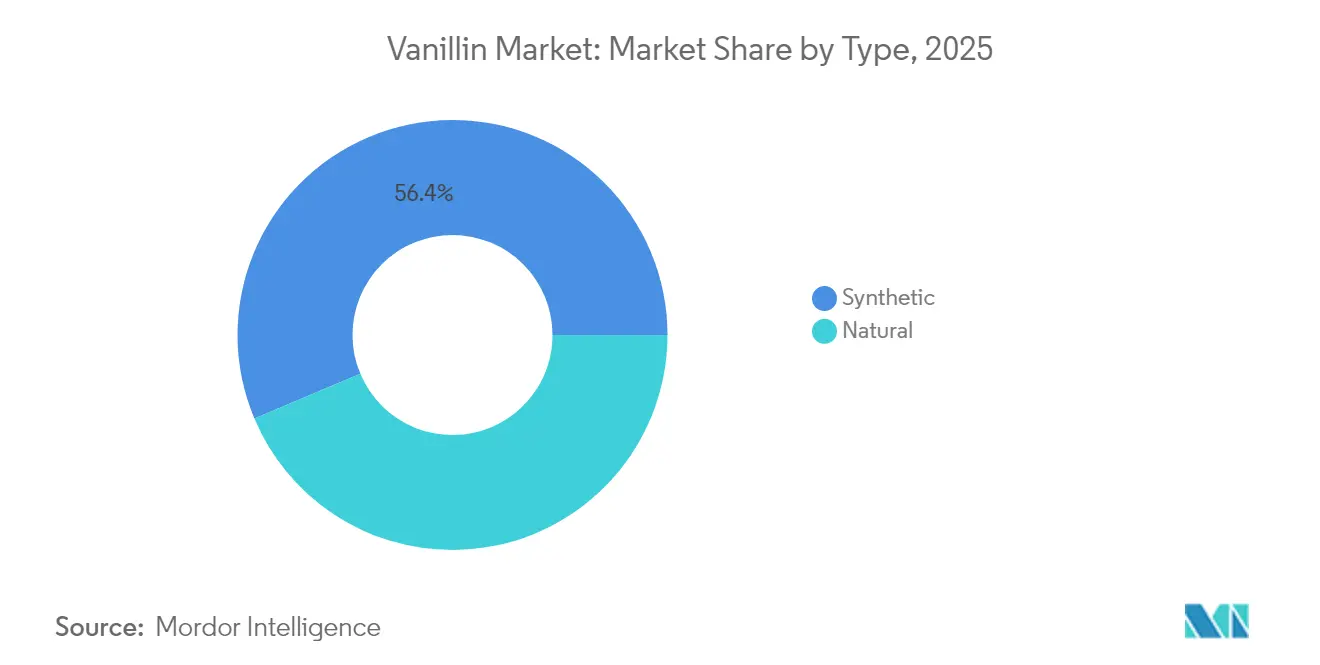
- タイプ別では、合成バリアントが2025年のバニリン市場シェアの56.35%を占めた。天然バニリンは2026年から2031年にかけて8.42%のCAGRで拡大すると予測されている。
- 形態別では、液体製剤が2025年のバニリン市場規模の52.05%を占め、2031年まで8.22%のCAGRで成長すると見込まれている。
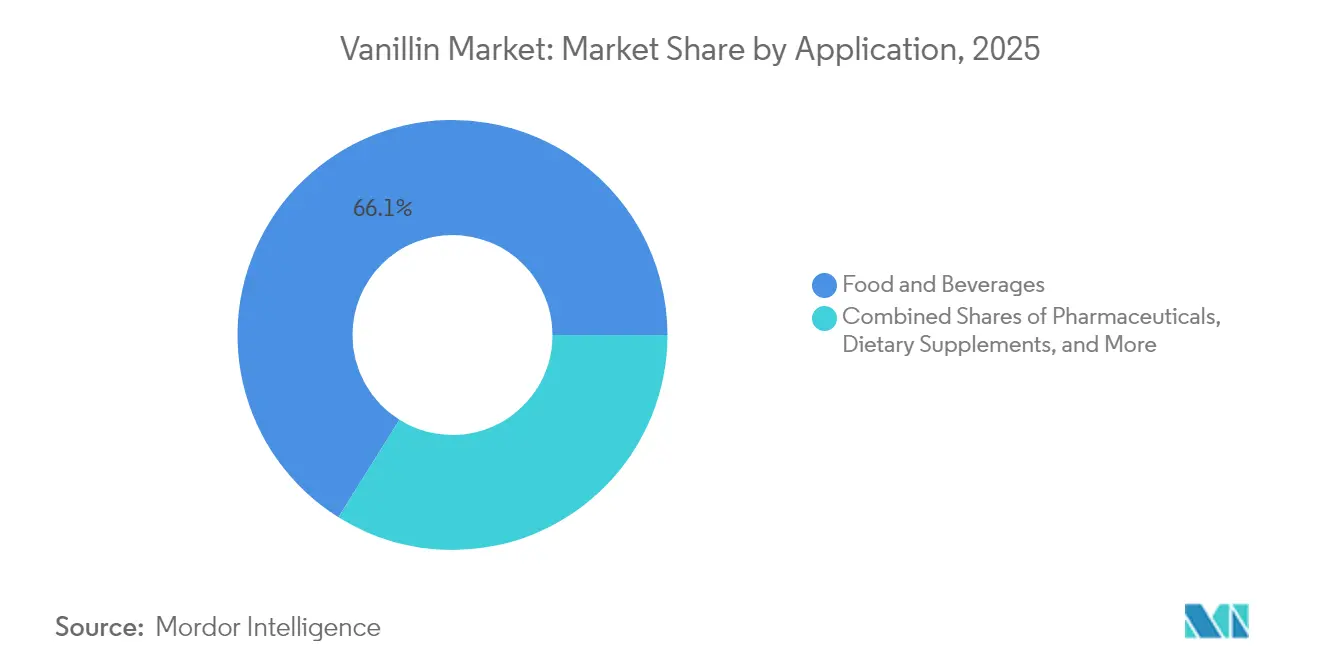
- 用途別では、食品・飲料が2025年の収益の66.10%を占め、医薬品は2031年まで10.18%のCAGRを記録する見通しである。
- 地域別では、欧州が2025年の地域収益の31.10%を獲得し、アジア太平洋地域は2031年まで9.30%のCAGRを記録する見込みである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (約)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 食品・飲料・パーソナルケアにおける天然原料需要の増加 | +1.8% | グローバル(北米・EUで最大の影響) | 中期(2〜4年) |
| バイオテクノロジーと発酵技術の進歩 | +1.5% | グローバル(研究開発能力を持つ先進市場が牽引) | 長期(4年以上) |
| クリーンラベル・有機製品採用の拡大 | +1.2% | 主に北米・EU、アジア太平洋に拡大中 | 中期(2〜4年) |
| 医薬品製剤における防腐剤・抗酸化剤としての利用増加 | +0.9% | グローバル(主要医薬品市場に集中) | 長期(4年以上) |
| 製品革新とカスタマイズドフレーバーブレンド | +0.7% | グローバル(先進市場にイノベーションセンターが集積) | 短期(2年以内) |
| 包装食品・加工食品の成長 | +0.6% | アジア太平洋がコア、中東・アフリカおよびラテンアメリカへの波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
食品・飲料・パーソナルケアにおける天然原料需要の増加
消費者が合成品よりも天然製品を好む傾向が強まる中、バイオバニリン生産におけるプレミアム価格設定の機会が生まれています。バイオテクノロジーの進歩により、企業は発酵プロセスを通じて「天然」と表示されるバニリンを生産できるようになり、1キログラムあたり約700米ドルの価格設定が可能となっています。一方、合成バニリンの小売価格は1キログラムあたりわずか15米ドルです。東京理科大学の研究者たちは、農業廃棄物から得られるフェルラ酸を一段階でバニリンに換する酵素をバイオエンジニアリングにより開発しました。このイノベーションは、持続可能性と供給に関する懸念に対処するだけでなく、FDA規制のもとで製品が「天然」分類を維持することを保証します。この画期的な技術により、メーカーは天然バニラエキスと合成品との間に存在する1キログラムあたり1,200〜4,000米ドルという価格差を活用しながら、天然表示に関する主要市場規制を遵守することが可能となります。
バイオテクノロジーと発酵技術の進歩
遺伝子工学と発酵技術は、農業に依存しないスケーラブルな天然生産を可能にすることで、バニリン生産の経済性に革命をもたらしている。特にサッカロミセス・セレビシエおよび大腸菌を用いた微生物工学システムは、オイゲノール、フェルラ酸、リグニン誘導体などの再生可能原料から天然バニリンを生産する商業的実現可能性を実証している。リグニンベースのプロセスは重量比6.2%の収率を達成しており、パルプ・製紙業界の廃棄物管理問題に対処しながら、石油ベースの合成バニリンに代わる持続可能な選択肢を提供している。これらのイノベーションにより、バイオテクノロジー企業は大手食品・飲料メーカーの環境持続可能性への期待に応えるコスト効率の高い天然バニリンを供給することで、大きな市場シェアを獲得する位置づけにある。
クリーンラベル・有機製品採用の拡大
クリーンラベル製品の採用は、消費者が認識できる天然原料への需要に対応するメーカーの調達戦略に根本的な変化をもたらしている。食品企業は合成品の40〜50倍のコストプレミアムがあるにもかかわらず、クリーンラベルポジショニングを実現するために製品配合への天然バニリン指定を増やしている。Nestléを含む大手ブランドが天然フレーバー調達へのコミットメントを表明したことは、バニラ豆の生産量が大幅に減少して価格が上昇し、バイオテクノロジー生産への投資が加速した時期と重なっている。アルコール・タバコ税貿易局(Alcohol and Tobacco Tax and Trade Bureau)のデータによると、規制の枠組みがこの移行を支援しており、FDAとEFSAは天然バニリンと合成バニリンに対して明確な分類を維持することで、天然表示要件を満たすバイオテクノロジー由来製品のプレミアムポジショニングを可能にしている[1]アルコール・タバコ税貿易局(Alcohol and Tobacco Tax and Trade Bureau)、「人工バニリンと天然バニリン」、ttb.gov。
医薬品製剤における防腐剤・抗酸化剤としての利用増加
バニリンの治療特性が医薬品市場の成長を牽引しており、研究によりその顕著な抗酸化、抗炎症、神経保護効果が明らかにされている。臨床試験により、バニリンがアセチルコリンエステラーゼを阻害しアミロイド凝集を防止することで、アルツハイマー病やパーキンソン病などの神経変性疾患に対して有効であることが確認されている。FDAの「一般的に安全と認められる(GRAS)」指定により、バニリンは活性成分および防腐剤の両方として機能する医薬品製剤への配合が促進されている。さらに、特許出願は食品保存のためのイソチオシアネート化合物とのバニリンの抗菌的相乗効果を示しており、従来の香料から機能性原料用途への市場ポテンシャルの拡大が期待される。
抑制要因の影響分析*
| 抑制要因 | (約)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 天然バニラ豆の不安定な供給 | -1.4% | グローバル(天然バニリンセグメントに最大の影響) | 短期(2年以内) |
| 食品添加物・合成製品に関する厳格な規制遵守 | -0.8% | 主に北米・EU、グローバルに拡大中 | 中期(2〜4年) |
| 天然・バイオバニリンの高い生産コスト | -0.6% | グローバル(特に新興市場の採用に影響) | 長期(4年以上) |
| 代替フレーバー剤との競合圧力 | -0.4% | グローバル(地域によりフレーバー嗜好が異なる) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
天然バニラ豆の不安定な供給
マダガスカルのバニラ豆生産における支配的地位は、天然バニリン市場に連鎖する体系的な供給リスクを生み出しており、気候変動と政治的不安定が極端な価格変動を引き起こしている。2024年に600メートルトン以上を輸出し、第2位のバニラ生産国として台頭したウガンダは、USD 1,660万を獲得しバニリン含有量4%超を達成したことで、限定的な供給多様化を提供している。価格バブル分析では、サイクロン、市場投機、規制変更に関連した5つの異なる変動期間が特定されており、安定性を高めるための企業と農家の直接交渉が推奨されている。天然バニリンの生産には、バニリン1キログラムあたり約500キログラムのバニラ豆が必要であり、これは4万個の花の受粉に相当する。この農業集約性が供給のスケーラビリティを制約し、バイオテクノロジー代替品の開発を促進している。
食品添加物・合成製品に関する厳格な規制遵守
主要市場における厳格な食品添加物規制は、規制の専門知識を有する既存メーカーに有利に働く一方で、中小生産者に不均衡なコンプライアンスコストをもたらしている。FDA[2]米国食品医薬品局(U.S. Food and Drug Administration)、「21 CFR 182.60 — 合成香料物質および補助剤」、ecfr.govの21 CFR第169条および第182条に基づく規制は、バニラ製品および合成香料物質に関する詳細な同一性基準を規定しており、GRAS認定維持のための広範な文書化が要求されている。2024年12月に施行されたカナダの規制改正は、食品添加物の枠組みを近代化する一方、継続的なコンプライアンス投資を必要とする厳格な組成基準を維持している。EFSAの評価は、継続的なモニタリングと試験プロトコルを必要とする許容一日摂取量と不純物限度値を設定しており、欧州市場全体での製品の安全性と品質基準を確保しながら市場参入の障壁を生み出している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
合成バニリンが優位な中、天然セグメントが台頭合成品は石油系グアイアコールの経済性により、2025年の販売量の56.35%を供給した。バニリン市場規模が2025年に1.12 ビリオン 米ドルを超える中、このセグメントは安定したキャッシュフローをもたらした。しかし天然バリアントは最高の8.42%のCAGRを記録し、発酵コストが1kgあたり300 米ドルを下回るにつれて、2031年までにニッチから主流へと台頭するだろう。1993年から稼働しているBorregaard ASのリグニン由来ルートはファーストムーバーの優位性を体現しており、新規参入者は電気化学的解重合によるより高い収率でこのモデルを模倣しつつある。ベーカリーおよびプレミアムデイリー分野におけるクリーンラベルの義務化が、プレミアム価格帯においても採用を加速させている。
消費者調査によると、「天然フレーバー」チョコレートに対して最大15%の小売プレミアムを支払う意向があることが示されており、コスト吸収がメーカーからエンドユーザーへと移転している。その結果、天然品の販売量は2031年までにバニリン市場シェアの25.60%を占めると予測されている。合成品メーカーはバイオテクノロジーのIPをライセンス供与するか、グアイアコールラインをバイオフィードストック対応に改修することで対応しており、ハイブリッドな供給環境が生まれている。
注記: 各セグメントの詳細シェアはレポート購入後に閲覧可能


形態別:
液体用途が加工効率を牽引2025年において、液体バニリンは52.05%のシェアで市場の支配的地位を占め、2031年にかけてCAGR 8.22%と最高の成長予測を誇る。このリーダーシップは主に、産業用食品・飲料セクターにおける加工上の利点によるものである。液体製剤は正確な投与量管理、均一な混合、低い取り扱いコストを可能にする点で優れている。これらの利点は、溶解速度の速さが効率を高める大規模な飲料・乳製品生産において特に顕著である。一方、粉末形態は乾式ブレンドが固体製剤を必要とするベーキングや菓子製造などの特殊用途向けに設計されている。結晶形態は高い純度と長い保存期間を要求するプレミアム用途に好まれる。
加工技術の進歩により、液体バニリンの性能が向上している。例えば、β-シクロデキストリンカプセル化は水性溶解度を高めながら、保管・使用中のバニリンの酸化を防ぐ。また、結晶化プロセスの最適化により、制御された冷却・蒸発技術を通じて安定した多形形態で最大80%の収率が達成されており、融点は形態Iで82.6°C、形態IIで81.0°Cと規定されている。製造業者が大量生産用途における業務効率の向上とコスト削減に注力するにつれ、市場トレンドは液体製剤を優先する方向に傾いている。しかし、粉末・結晶形態への需要は、特定の機能的優位性により特殊セグメントにおいて引き続き安定している。
用途別:
医薬品の成長が食品の優位性を凌駕2025年において、食品・飲料用途はベーカリー、菓子、乳製品、飲料セクターを包含し、66.10%の主導的市場シェアを占め、世界のバニリン需要を集合的に牽引している。同時に、治療用途の拡大とバニリンの生理活性特性に対する規制当局の承認を背景に、医薬品セクターは2031年までのCAGR 10.18%という最速成長セグメントとして浮上している。バニリンはまた、その抗酸化特性と天然原料に対する消費者嗜好の高まりにより、パーソナルケア・化粧品分野でも注目を集めている。さらに、栄養補助食品・スポーツニュートリションセグメントは、バニリンの機能性原料としてのポジショニングを活用している。
研究はバニリンの治療ポテンシャルを強調しており、従来の香料を超えて、神経保護、がん治療、抗炎症用途まで及んでいる。研究では多剤耐性菌への有効性や酸化ストレス状態への対処効果が実証されている。動物飼料セクターは新たな機会を提示しており、バニリンの抗菌特性を活用して家畜の健康を改善し飼料を保存する。産業用途では、バニリンは持続可能な材料のための再生可能ビルディングブロックとしてポリマー製造においてますます利用されている。FDAのGRAS認定やEFSAの承認などの規制承認が医薬品市場の成長を牽引している。さらに、治療用途に対する特許保護が、バニリンベースの医薬品製剤を開発する革新的企業に競争上の優位性を提供している。
注記: 各セグメントの詳細シェアはレポート購入後に閲覧可能
地域分析
ヨーロッパ バニリン市場
2025年、ヨーロッパは31.10%の市場シェアをリードしており、強固な製造インフラ、厳格な品質基準、食品・医薬品・パーソナルケア産業からの高い需要に支えられています。ヨーロッパの生産者は、天然バニリンと合成バニリンの規制上の区別を活用し、バイオテクノロジー由来品のプレミアムポジショニングを実現しています。ドイツ、フランス、オランダ、英国などの主要市場は、高度なサプライチェーンと高付加価値アプリケーションを備えていますが、規制遵守コストが中小競合他社にとっての課題となっています。ヨーロッパ市場は成熟した需要パターンを示しており、クリーンラベルトレンドと医薬品用途の拡大に牽引された安定した成長が続いています。
アジア太平洋 バニリン市場
アジア太平洋地域は最も成長が速い地域であり、2031年までに9.30%のCAGRが予測されています。この成長は、同地域における食品加工産業の拡大、消費者支出の増加、中国・インド・日本・オーストラリアなどの国々における包装食品消費の増加によって牽引されています。しかし、貿易摩擦が地域のダイナミクスに大きな影響を与えており、連邦官報によると、中国産バニリン輸入品に対する米国のアンチダンピング関税(190.15%から379.87%)がサプライチェーンを再編し、代替サプライヤーに機会をもたらしています。中国が主要なバニリン生産国として規制上の課題に直面する一方、インドおよび東南アジア市場は都市化と食生活の変化に後押しされ、強い成長ポテンシャルを示しています。
南北アメリカおよびEMEA バニリン市場
北米は、確立された規制の枠組みと食品・医薬品・パーソナルケア用途にわたる強い需要を持つ成熟市場です。一方、南米および中東・アフリカは、経済発展と食品加工産業の拡大に牽引された新興成長機会を提供しています。アフリカ第2位のバニラ生産国であるウガンダは、2024年に600メトリックトンを超える輸出を行い、天然バニリンのサプライチェーンにおける同大陸のポテンシャルを示しています。バニリン含有量が4%を超えるウガンダは、米国およびEU市場でのシェアを拡大しており、世界のバニリンサプライチェーンにおけるアフリカの役割の高まりを示しています。地域の成長トレンドは、メーカーが品質基準を維持しながらコスト効率の高い生産拠点を求める中、経済発展、規制の変化、サプライチェーンの最適化を反映しています。

規制環境
バニリンは主要消費地域において、確立された枠組みのもと、香料物質および食品添加物として規制されている。米国では、FDAの21 CFR 182.60および21 CFR 182.90の規定が合成香料物質および補助剤を規律しており、GRAS経路も存在する。これには、発酵由来バニリン製剤に関するFDAのGRAS通知(GRN)1230が含まれ、異議なしという結果を得た(2025年6月11日に終了し、FDAポータルの更新では2026年6月1日と表示されている)。欧州では、EFSAが食品添加物監督の科学的・安全性の基盤を提供しており、英国では、バニリンは香料として、統合された規則(EC)No 1334/2008のもとで認可されたままである(認可FL番号05.018)。中国はバニリンをGB 1886.16-2015のもとで規制している。
貿易措置は、2025年においてグローバルな調達と価格設定にとって中心的な規制変数となった。欧州連合は、2025年6月11日発効の欧州委員会実施規則(EU) 2025/1151により、中国原産のバニリン輸入に対して確定アンチダンピング関税を課した。米国では、商務省が2025年6月6日にアンチダンピングおよび相殺関税調査に関する最終肯定的判定を公表し、2025年7月21日にAD/CVD命令を発出した。これは、天然、合成、バイオバニリン、エチルバニリン、複数の形態を含む広範なバニリン分類を対象としている。この変化により、輸入業者の文書化およびコンプライアンス要件が厳格化し、サプライヤーの多様化が加速した。
競合状況
Merck KGaA、BASF SE、Givaudan SAなどの市場リーダーは、そのスケールの優位性と長年の顧客関係を活用している。一方、Evolva Holding SAなどのバイオテクノロジー企業やBorregaard ASなどのニッチ生産者は、イノベーションとプレミアム市場ポジショニングによって独自の地位を確立している。競合状況は、垂直統合に向けた戦略的動向、持続可能な生産へのコミットメント、そして規制上の課題を乗り越えるための深い専門知識によって形成されている。
企業は競争が激化するバニリン市場において差別化を図る手段として、テクノロジーの採用にますます注力している。バイオテクノロジー生産手法、酵素工学、持続可能な原料の使用への投資が行われており、すべてより収益性の高い市場セグメントの獲得を目的としている。しかし、すべてのプレイヤーが好調というわけではない。旧Solvayであるいるはずのところ、現在SyensqoはそのAromaユニットにおいて合成バニリン需要の低下と競合の激化を直接の原因とする、多額の1億1,400万ユーロの減損損失に見舞われた。これは従来の生産者が直面している圧力を浮き彫りにしている。
医薬品用途、持続可能な生産技術、新興市場の開拓などの分野でホワイトスペースの機会が生まれている。しかし、複雑な規制遵守の迷路は課題をもたらす一方で、既存プレイヤーに有利な保護障壁を形成している。これらの業界の先駆者は、複数の管轄区域にまたがる複雑な承認プロセスを巧みに乗り越えるための規制上のノウハウと財政的基盤を有している。
バニリン業界リーダー
Jiaxing Zhonghua Chemical Co Ltd.
Merck KGaA
Borregaard AS
Camlin Fine Sciences (CFS)
PRINOVA GROUP LLC
- 注:主要企業の掲載順は順位を示すものではありません。
バニリン市場
- Merck KGaA
- Evolva Holding SA
- Camlin Fine Sciences Ltd
- Borregaard AS
- Jiaxing Zhonghua Chemical Co Ltd
- Syensqo (ex-Solvay)
- Prinova Group LLC
- FoodChem International Corp.
- Lesaffre Et Compagnie
- Veda Oils
- BASF SE
- Givaudan SA
- International Flavors & Fragrances (IFF)
- Sensient Technologies
- Kerry Group
- Symrise AG
- Fujian Xinhua Co Ltd
- Hubei Shuntian Chemical
- Anhui Bayi Chemical
- Beijing Youjiale Flavor

市場機会と将来展望
クリーンラベル再処方、およびバニラビーンズ由来原料とスケーラブルな代替品との間で広がるコストと供給のギャップにより、需要は天然と位置付けられるバニリンに焦点を当て続けており、特にベーカリー、乳製品、菓子用途において顕著である。商業化の兆しとして、Lallemandが2026年3月に、EUおよび米国での使用を意図した酵母ベースの精密発酵天然バニリンであるHevaniを発売し、GMOラベル表示が不要と訴求している。これにより、より安定した供給をバニラビーンズよりも求めつつ天然香料を指定するブランドオーナーの対象範囲が拡大している。発酵由来原料に関する規制上の理解の高まりも、GRN 1230に関するFDAの完了したGRAS審査サイクルに関連する経路を含む、後続のバイオベースバニリン製剤を後押ししている。
2025年中盤のEUおよび米国におけるアンチダンピング措置は、輸入中国産原料の経済性も変化させ、地域生産の耐性の価値を高めた。この転換により、中国国外での能力増強や再稼働の余地が生まれた。Indessoが2024年12月に中部ジャワ州ウンガランで実施した第2バニリン施設の試験的立ち上げ(投資額2,000万米ドル)は、クローブ油由来供給の拡大を反映しており、一方Syensqoが2025年9月にフランス・サンフォンの合成バニリン施設を、2024年5月からの休止期間を経て再開したことは、メーカーが新たな貿易情勢や顧客の継続性の必要性に合わせて拠点を調整していることを示している。これらの動きは合わせて、複数原産地からの調達プログラム、生産者とブランドの緊密なパートナーシップ、食品、パーソナルケア、医薬品などより高付加価値な機能用途にわたる合成、天然、バイオベースバニリンの差別化されたポートフォリオを支えている。
Recent Industry Developments in バニリン市場
- 2026年4月:Merck KGaAは、再生可能原料を用いた高性能液体クロマトグラフィー向けバイオベース溶剤ポートフォリオの発売を発表した。バニリン特化型ではないものの、この動きはMerckのバイオベース化学および実験室グレードの持続可能性への広範な取り組みを強化するものであり、食品、医薬品、パーソナルケアの各バリューチェーンにおける低炭素な原料・試薬サプライチェーンへの調達選好の高まりと合致している。
- 2025年7月:米国商務省により、中華人民共和国からのバニリン輸入に対するアンチダンピングおよび相殺関税命令が発出された。これは、連邦官報に掲載された2025年6月の最終肯定的判定に続くものである。これらの命令は、輸入業者にとってのコンプライアンスおよび着地コストの考慮事項を拡大し、代替供給源の認定と地域生産戦略の推進を加速させる。
- 2024年12月:Indessoは、中部ジャワ州ウンガランにおいて第2バニリン生産施設を試験的に立ち上げた。投資額2,000万米ドルに支えられ、クローブ油由来バニリンの能力を倍増させることを目的としている。この追加供給は、制約のあるバニラビーンズ関連の供給可能性および貿易リスクにさらされた供給経路からの多様化を求める下流メーカーを支えている。


バニリン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場は対象地域内で商業に市場に供給される時点を基準に、フレーバーおよびアロマ成分として使用するために販売されたバニリンの金額として定義されます。
対象外の範囲:統合グループ内の内部移転、および同一バニリン量の異なる形態間における二重計上は除外します。
セグメンテーション概要
- タイプ別
- 天然バニリン
- 合成バニリン
- 形態別
- 粉末
- 結晶
- 液体
- 用途別
- 食品・飲料
- ベーカリー・菓子
- 飲料
- 乳製品・冷凍食品
- その他
- 医薬品
- パーソナルケア・化粧品
- 栄養補助食品・スポーツニュートリション
- 動物飼料
- その他
- 食品・飲料
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 欧州
- ドイツ
- フランス
- 英国
- オランダ
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル\
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルに前提条件を組み込む前に、需要プールの枠組みと主要な価格シグナルを把握するために活用されました。一般的に、税関・貿易統計、規制当局による食品添加物・表示ガイダンス、農業・商品関連出版物、フレーバー成分に関する査読済み論文、フレーバー・フレグランス関連の業界団体リリースなどの公開情報を参照しました。
また、企業の年次報告書、投資家向けプレゼンテーション、製品カタログ、信頼性の高いニュース報道を精査し、天然バニリンと合成バニリンの設備拡張、調達先の変化、ポートフォリオ構成を把握しました。企業財務情報の有料サブスクリプションおよび船積みレベルの輸出入確認ツールは、主要ルートにおける収益動向と貿易の流れを相互検証するために選択的に使用しました。ここに記載したデスクソースは例示であり、網羅的なものではなく、データ収集、前提条件の検証、未解決事項の明確化のために他にも多数の参考資料を使用しました。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、食品・飲料、パーソナルケア、製薬分野のメーカー、流通業者、大口エンドユーザーを対象に実施し、モデルで使用した需要構築と価格推移のストレステストを行いました。バニリンのようなグローバル市場においては、アジア太平洋地域、欧州・中東・アフリカ地域、南北アメリカ地域にわたる異なる調達パターンと表示の好みを反映したカバレッジを確保し、用途や形態によって回答が乖離した場合には前提条件を再検討しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:15% | アジア太平洋地域:40% |
| 中間層:44% | 部門・ユニットリーダー:25% | 欧州・中東・アフリカ地域:36% |
| 中小規模プレイヤー:21% | マネージャ:60% | 南北アメリカ地域:24% |
市場規模算定と予測
規模算定は、主要エンドユースにおける既知の消費強度を用いて用途別需要を再構築し、フレーバー成分の地域別加工活動と貿易フローで調整するトップダウン方式から開始しました。需要プールが形成された後、タイプおよび形態別の平均販売価格(ASP)ラダーを用いて金額に換算し、天然・合成供給間のミックスシフトを補正しました。
合計値の妥当性を確保するため、サンプリングしたサプライヤーの収益レンジ、バルク価格のチャネルチェック、主要消費地域における数量×価格のクロスチェックなど、選択的なボトムアップ推計によって検証しました。モデルへの入力には、天然バニリンと合成バニリンの比率、形態の好み(粉末、結晶、液体)、加工食品・飲料における使用量の成長、ミックスを変化させる天然表示の採用状況、供給可能性を示す輸出入動向が含まれます。予測は少数のドライバーによるシナリオ分析に基づき、最終的な経路は価格サイクル、天然供給の立ち上がり、用途間の代替行動に関する専門家の見解と整合さました。ボトムアップのギャップが存在する箇所では、近隣地域または類似用途を用いたプロキシを適用し、観測された合計値に正規化しました。
データ検証と更新サイクル
最終数値が単一の前提条件に左右されないよう、アウトプットは複数のステップで確認されました。モデル化した価値成長を、貿易動向、報告された価格レンジ、エンドユース生産指標などの独立したシグナルと比較し、承認前に外れ値を再検討しました。
地域、タイプ、形態別に大きな乖離が生じた場合は、ASPステップとミックス前提条件を再確認するためのフォローアップコールを実施し、モデルを再実行しました。レポートは年次で更新され、急激な価格変動、大規模な設備変更、表示・需要に影響する規制変更などの重要事象が発生した場合には中間更新を行います。納品前に最終的なアナリストレビューを完了し、クライアントが最新の更新済み見解を受け取れるようにしています。
Mordor Intelligenceのバニリン市場規模算定と他の公表推計との比較
バニリンの公表市場価値は、製品名が同じように聞こえても、時間軸と価格メカニズムが必ずしも一致していないため、大きく乖離して見えることがあります。実際には、あるソースが古い基準年を使用していたり、天然・合成の価格を過度に近似させていたり、年間を通じて価格が変動するにもかかわらず単一の通貨換算時点を適用していたりする場合にギャップが生じます。
この市場では更新遅延によるギャップも一般的です。ASPは原料条件や形態間のミックスシフトによって変化する可能性があり、一部の推計では現在の貿易・チャネルシグナルに対してそれらのステップを再検証していないためです。通貨タイミングを記載された基準年に合わせ、最終レビューサイクルで形態別ASPラダーを再確認することにより、Mordor Intelligenceは以前の前提条件が引き継がれた際に蓄積されるドリフトを低減しています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.21 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 0.63 ビリオン 米ドル(2022年) | より古い基準年と異なる予測期間を使用しているため、天然・合成の価格水準とミックス前提条件が、後のASPステップを反映していない可能性のある低い出発点に固定されています。 |
| 業界出版社B | 0.85 ビリオン 米ドル(2024年) | より広いチャネル前提条件と形態別価格の平均化方法に関する限られた明確性を持つ別の基準年を適用しており、粉末、結晶、液体製品間のASP差異が圧縮される可能性があります。 |
全体として、数値間のばらつきは主に基準年の選択と価格・ミックスインプットの更新頻度によって説明されます。スコープの境界を一定に保ち、ASPの経路を現在の市場チェックで検証することで、明確な需要・価格ステップに遡って追跡しやすい結果が得られます。


レポートで回答される主要な質問
2026年のバニリン市場規模はどれくらいか?
バニリン市場規模は2026年にUSD 12億1,000万で、2031年にかけてCAGR 8.09%の見通しである。
2026年から2031年にかけて最も高い成長率を示すセグメントはどれか?
発酵技術の規模拡大とクリーンラベル需要の高まりにより、天然バニリンは最高の8.42%のCAGRを示している。
液体バニリンへの移行はなぜ進んでいるのか?
即時溶解性と飲料プラントにおけるバッチサイクルの14%短縮が、液体製剤のCAGR 8.22%をもたらしている。
アンチダンピング関税がバニリン購買者にとって重要な理由は何か?
中国産バニリンに対する最大379.87%の米国関税がコストを引き上げ、購買者をASEAN(東南アジア諸国連合)および欧州内での調達多角化へと駆り立てている。
最終更新日:



