
ノルウェー電気自動車市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
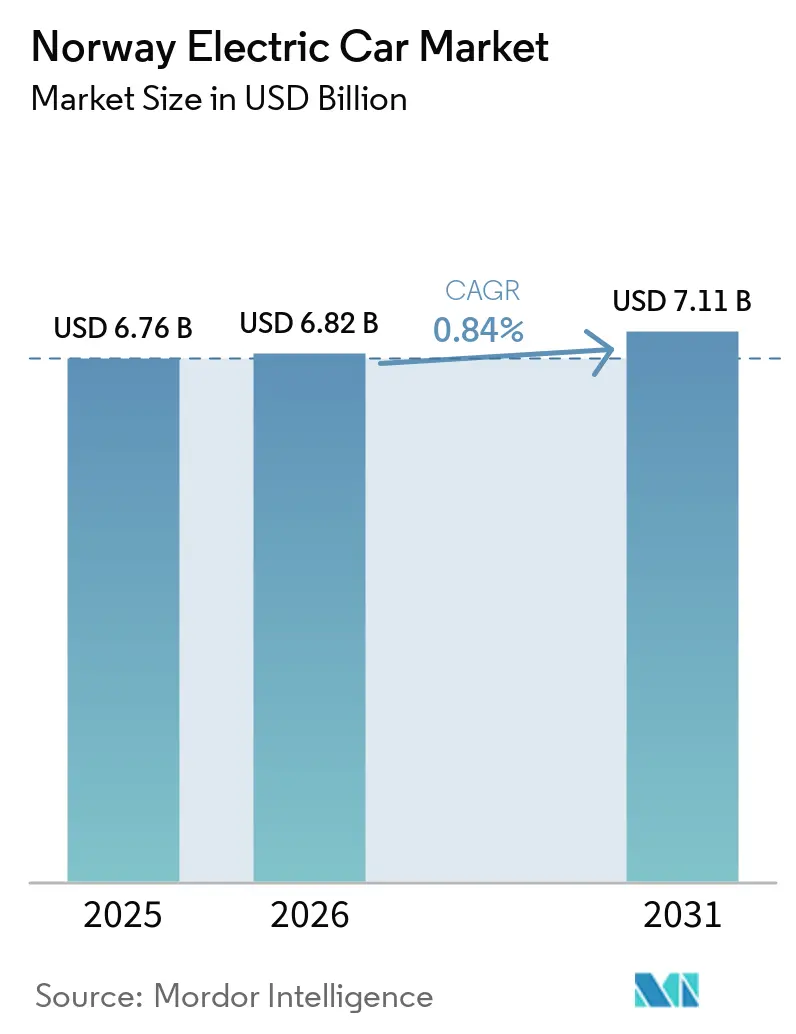
| 基準年の市場規模 (2025) | 6.76 十億米ドル |
| 市場規模 (2026) | 6.82 十億米ドル |
| 市場規模 (2031) | 7.11 十億米ドル |
| 成長率 (2026 - 2031) | 0.84 % |
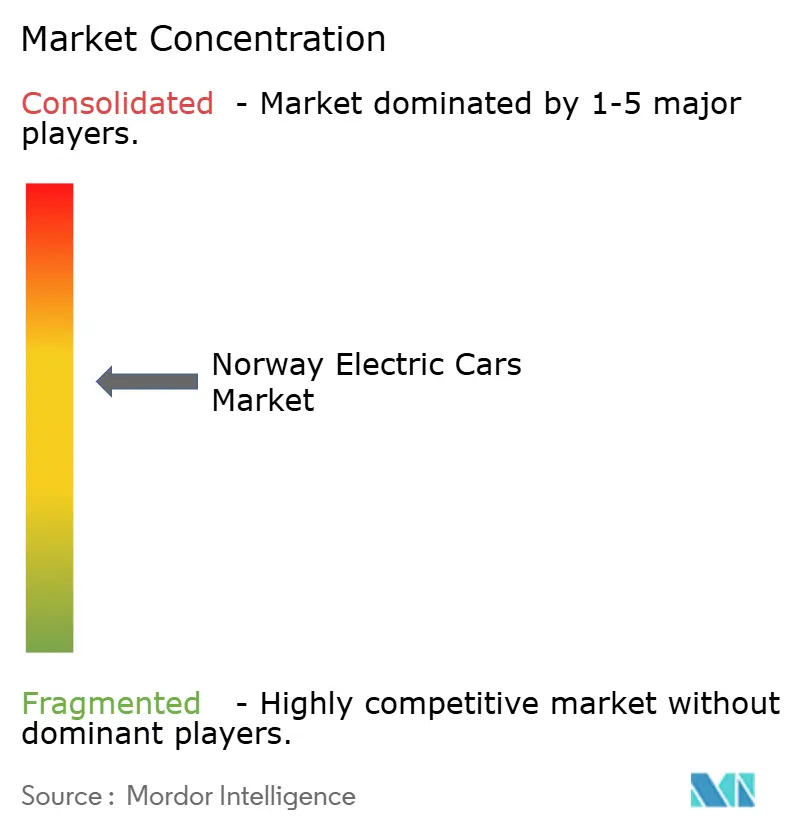
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるノルウェー電気自動車市場分析
ノルウェー電気自動車市場は2025年に6.76 ビリオン 米ドルと評価され、2026年の6.82 ビリオン 米ドルから2031年には7.11 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは0.84%です。市場は新車販売に占めるバッテリー電気自動車のシェアを高水準で維持しており、後退ではなく市場成熟を示しています。超高速充電コリドーへの投資、ゼロエミッションゾーンの拡大、中古車買い替え需要の高まりといった構造的な追い風が引き続き需要を下支えしています。一方、高価格帯EVへのVAT段階的再導入、保険料の上昇、地方部における送電網のボトルネックが取引額を圧縮し、新規購入者の取り込みを鈍化させています。欧州の既存メーカーより低価格を提示する中国ブランドが新たな価格競争をもたらす一方、国内でのLFPセル生産はバッテリーサプライチェーンの地産地消を促し、コスト圧力を緩和する見込みです。戦略的な焦点は、純粋な販売台数の拡大から、フリート回転率の維持、ビークル・トゥ・グリッド収益の最大化、既存オーナーの長航続距離モデルや高速充電対応モデルへのアップグレードへと移行しています。
レポートの主要ポイント
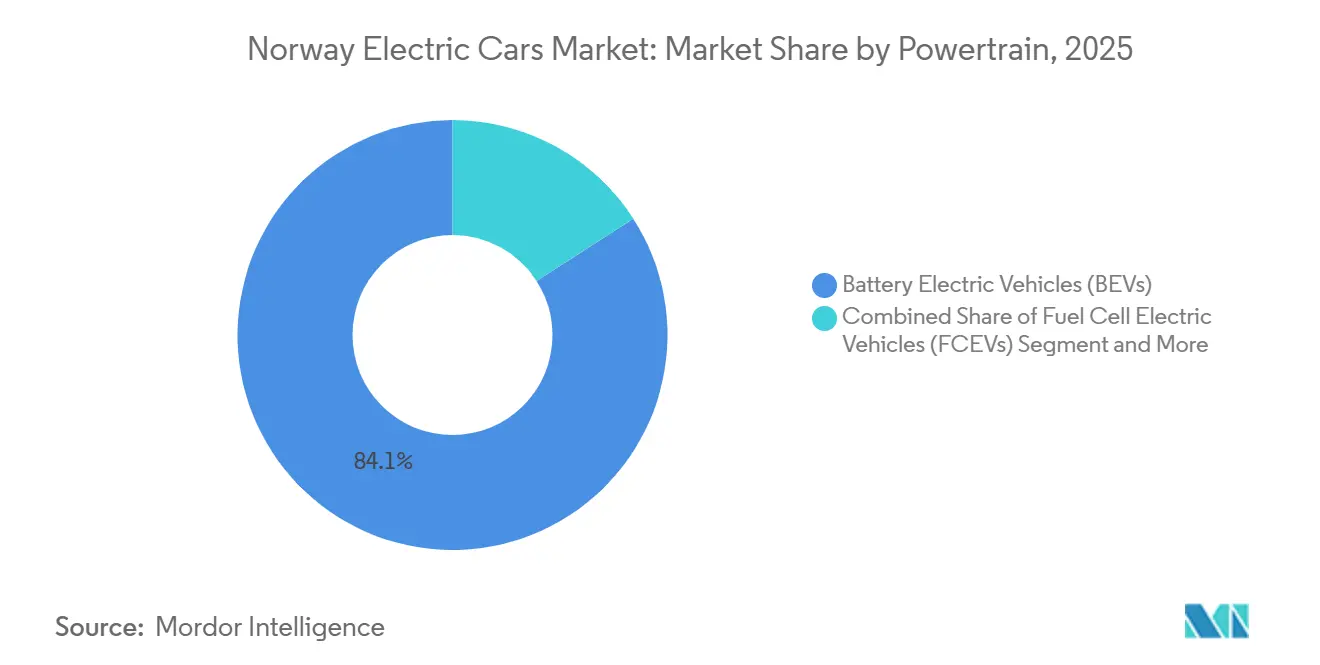
- パワートレイン別では、バッテリー電気自動車が2025年のノルウェー電気自動車市場シェアの84.12%を占めました。燃料電池電気自動車は2031年にかけて最も高い4.12%のCAGRを記録すると予測されています。
- 車両タイプ別では、スポーツユーティリティビークル/クロスオーバーが2025年に46.33%の収益シェアでトップとなりました。同セグメントは2031年にかけて1.75%のCAGRで成長すると予測されています。
- バッテリー化学別では、リチウムニッケルマンガンコバルト酸化物(NMC)パックが2025年のノルウェー電気自動車市場規模の65.25%を占めました。リン酸鉄リチウム(LFP)セルは同期間に1.48%のCAGRで成長すると見込まれています。
- モーターアーキテクチャ別では、永久磁石同期モーターが2025年に73.02%のシェアを保持しており、2031年にかけて2.05%のCAGRで最も急速に拡大する設計として位置づけられています。
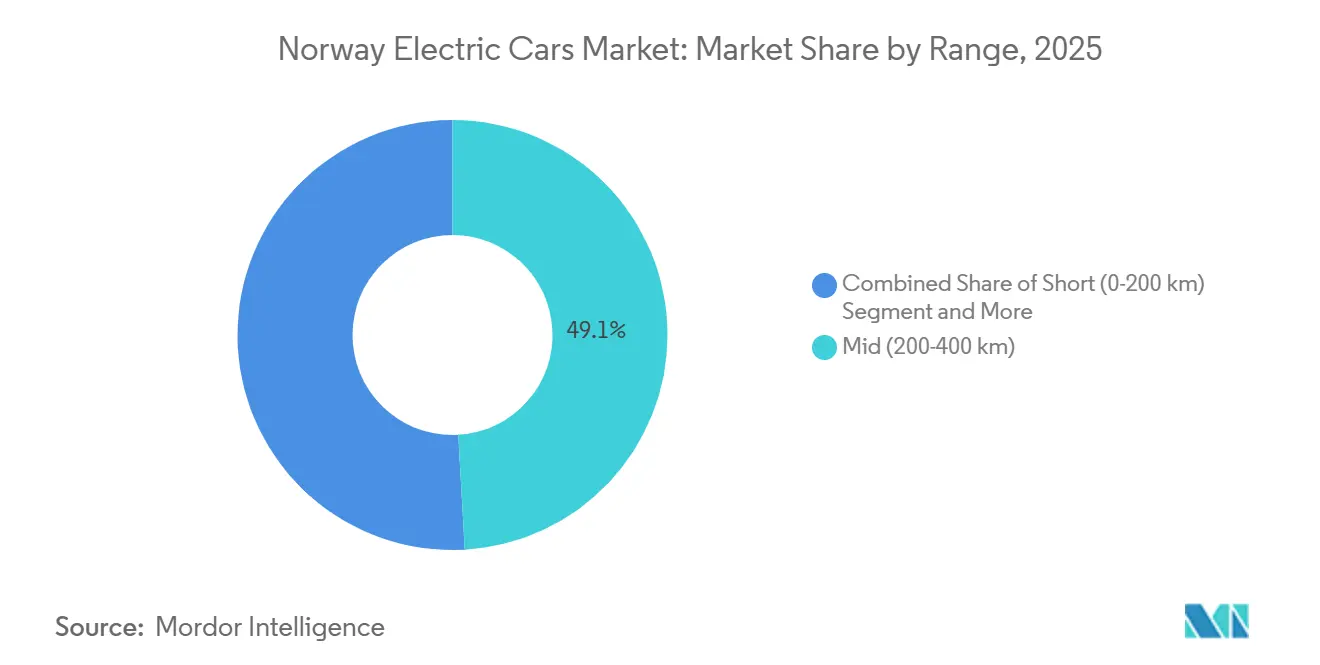
- 航続距離別では、中航続距離モデル(200~400 km)が2025年に49.13%のシェアで首位を占めました。一方、長航続距離モデル(400~600 km)は2031年にかけて3.45%のCAGRを記録する見込みです。
- 電圧別では、400~800 Vプラットフォームが2025年の販売台数の59.22%を占めました。800 V超のアーキテクチャは600 kW充電器の普及を背景に2.51%のCAGRで拡大する見通しです。
- 地域別では、東ノルウェーが2025年に38.16%のシェアでトップとなりました。西ノルウェーは2031年にかけて3.01%のCAGRが見込まれ、最も成長の速い地域となっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ノルウェー電気自動車市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 中国OEM輸入の急増 | +0.4% | 農村部および北部の価格感応度の高い地域 | 短期(2年以内) |
| コリドー向け送電網容量の増強 | +0.3% | E6、E18、E39高速道路ネットワーク | 中期(2~4年) |
| ゼロエミッションゾーンの拡大 | +0.2% | オスロ、ベルゲン、トロンハイム、スタバンゲル | 短期(2年以内) |
| 法人向け自動車税インセンティブ | +0.2% | 主要ビジネス地区 | 中期(2~4年) |
| ビークル・トゥ・グリッドパイロット事業の収益化 | +0.1% | オスロ、トロンハイム、スタバンゲル | 長期(4年以上) |
| 生涯通行料・フェリー料金の低減 | +0.1% | 西ノルウェーおよび北ノルウェーのフェリー航路 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中国OEM輸入の急増によるBEV参入価格の低下
2025年上半期、BYD、NIO、Xpeng、SAICのMGブランドは、関税免除アクセスと欧州勢と比較した競争力ある価格戦略を背景に、市場で顕著なプレゼンスを獲得しました。BYDのSealは長航続距離バッテリーパックを搭載し、Tesla Model 3の強力な競合として位置づけられており、消費者を引き付けるための延長保証などの付加的なメリットを提供しています。NIOのバッテリー・アズ・ア・サービスにより、購入者はバッテリー所有権を切り離すことができ、購入価格を抑えつつ、北欧および欧州大陸の複数のステーションでの月次交換を通じてエネルギーコストを分散させることができます。この流入により、既存メーカーはマージンを削減するか、国内LFP調達へのシフトを余儀なくされています。消費者は選択肢の拡大と参入障壁の低下という恩恵を受け、市場全体が横ばいの中でも回転率を維持しています。
超高速充電コリドー向け送電網容量の増強
Statnettは2035年に向けて主要コリドー沿いの送電線強化に多大な投資を行っており、一定間隔での大容量充電器の展開を可能にし、農村部における航続距離不安を解消しています。2025年12月、IONITYはノルウェーで初めて500 kW超高速充電器を導入した充電ポイント事業者(CPO)となりました。同社はまた、すでに契約を締結しているイタリア企業Alpitronicとの提携により600 kWユニットを展開する計画も発表しました。ただし、北極圏以北の地域では、配電網の制約により変電所あたりの高速充電スタンド数が制限されています。このため、自動車メーカーは送電網のアップグレードが完了するまで、冬季航続距離を延長した車両の開発を優先しています。送電網の強化は容量を向上させるだけでなく、ビークル・トゥ・グリッドによる収益創出の機会も開きます。パイロットプロジェクトはすでに、車両がエネルギー市場に貢献しながら追加収益を生み出す可能性を実証しています。これらのインフラ整備は、市場全体の販売台数が安定する中でも継続的な買い替え需要を支えるために不可欠です。
ノルウェー主要都市におけるゼロエミッションゾーンの拡大
オスロ、ベルゲン、トロンハイムは、ピーク時間帯に内燃機関車および多くのプラグインハイブリッド車を都市中心部から締め出すアクセス制限を導入しています。オスロでは、BEVドライバーが大幅な通行料節約の恩恵を受けており、従来型車両からの転換を促進するこれらのアクセス規制の有効性が示されています。ベルゲンはブリッゲン海岸沿いに新たなゾーンを設け、非適合バンには多額の罰金が科される可能性があります。この動きは都市物流フリートの電動化を加速させています。一方、トロンハイムでは、かつて学生が手頃な価格の内燃機関ハッチバックを好んでいましたが、新規制により欧州勢より価格競争力のある中国製BEVへの需要が誘導されています。さらに、これらのアクセスゾーンはプラグインハイブリッドの残存価値を低下させ、家庭が従来の内燃機関モデルに戻るのではなく、長航続距離BEVへの移行を促しています。
電動社用車フリート向け法人自動車税インセンティブ
ノルウェーでは、雇用主が提供する社用車には税務上の影響があります。バッテリー電気自動車(BEV)は課税対象額がガソリン車より低く設定されており、税制上の優遇措置を享受しています。この優遇措置はあと数年間継続されますが、割引率は段階的に縮小され、最終的には廃止される予定です。その結果、リース会社は注文を急ぎ、より大きな優遇措置の恩恵を受けようとしています。主要都市では、法人購入者が電気自動車登録台数の相当部分を占めており、企業が車両フリートを更新するにつれてこの割合はさらに拡大すると見込まれています。また、雇用主の社会保険料の軽減や加速償却により、燃料費節約を考慮する前でも、典型的な保有期間においてBEVとディーゼルセダンのコスト差はほぼ解消されています。これらのインセンティブは総じて、個人販売が横ばいになる中でも安定したフリート需要を支えると予測されています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高価格帯EVへのVAT再導入 | –0.4% | 全国のプレミアムセグメント | 短期(2年以内) |
| 保険料の上昇 | –0.3% | 全国、800 V SUVへの影響が大きい | 短期(2年以内) |
| 農村部ハブにおける送電網アップグレードの遅延 | –0.2% | フィンマルク、ノルランド、トロンデラグの一部 | 中期(2~4年) |
| ニッケルおよびコバルトのコスト変動 | –0.1% | グローバルな投入コストの転嫁 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
NOK 50万超の高価格帯EVへのVAT段階的再導入
EVの価格がNOK 50万(約49,500 米ドル)を超える部分に25%のVATが適用されます。2026年1月時点でこの閾値はNOK 30万(約25,000 米ドル)に引き下げられ、プレミアム車両の価格が上昇し、Tesla Model SやMercedes-Benz EQSなどのモデルへの需要が抑制されています。石油収入が減少する中、車両販売による財政収入は財政健全化の取り組みを支えています。これに対応して、Volkswagenは迅速に手頃な価格帯のトリムへと注力を移し、市場で顕著な牽引力を獲得しています。この戦略はコモディティ化を加速させ、中国ブランドが強い競争力を発揮する価格帯へと購買者を誘導しています。
高電圧車両の保険料上昇
2025年、保険会社はバッテリー交換を重大な損失要因として特定し、総合保険料が顕著に上昇しました。高リスク区分には先進的なプラットフォームが含まれるようになり、年間保険料がさらに引き上げられました。一方、新たな保険税の導入により、長年の免除措置が廃止されました。EVと内燃機関車(ICE)を組み合わせて保有していた2台持ちの家庭は、負担増に直面しています。これにより、2台目の車両の電動化への移行が鈍化する可能性があります。自動車メーカーはテレマティクス連動型保険のバンドル提供を始めていますが、補償オプションの幅はまだ限られています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
パワートレイン別:BEV優位の中で水素が小さな足がかりを築く
バッテリー電気モデルは2025年のノルウェー電気自動車市場の84.12%を占め、27,000か所以上の公共充電器とほぼ普及した家庭用コンセントに支えられています。プラグインハイブリッドは2025年に税制優遇を失い、急速に縮小しています。水素燃料電池の登録台数は、新たなステーションが稼働すれば4.12%のCAGRを記録する見込みで、このカテゴリーで最も高い成長率となります。
水素の成長率は最も高いものの、絶対的な普及台数はニッチにとどまります。これはToyotaのMiraiとHyundaiのNexoのみが販売されており、いずれも迫りくるVAT閾値を超える価格帯にあるためです。一方、LFPセルコストの低下によりBEVの総保有コストは改善を続けており、高エネルギー密度のNMCパックは依然として長航続距離ニッチに対応しています。したがって、ノルウェー電気自動車市場は当面BEVに依存し続け、水素は大型車用途に特化していくでしょう。

車両タイプ別:SUVとクロスオーバーが冬季優位性を維持
スポーツユーティリティビークルとクロスオーバーは2025年のノルウェー電気自動車市場シェアの46.33%を占めました。家族連れが高い最低地上高と冬季400 km以上の航続距離を好むためです。SUVは優れた熱マネジメントにより2031年にかけて1.75%のCAGRを記録すると見込まれており、NAFのテストでは低温時の航続距離損失が最小限であることが示されています[1]。2010年から2018年にかけてハッチバックが主流でしたが、初期のバッテリーパックが航続距離の制約を示し始めたことで、現在は勢いを失っています。
セダンおよびMPVのノルウェー電気自動車市場規模は依然として一定の存在感を持ちますが、二次的な位置づけです。Tesla Model 3などのセダンは依然として社用車ユーザーに支持されており、VolkswagenのID. Buzzは大家族に人気を博しています。需要の分化は、冬季条件、山小屋への休暇旅行、複数台保有がノルウェーの購買者を広い車体スタイルへと向かわせていることを示しています。
バッテリー化学別:国内LFP工場がNMC優位に挑む
NMC技術が2025年のパックの65.25%を供給しましたが、LFPはMorrow BatteriesのアーレンダールLFP工場が中国輸入への依存を低減することで、2031年にかけて1.48%のCAGRで最も成長の速い化学となっています。このシフトにより、自動車メーカーはニッケルおよびコバルトの価格変動から保護され、エントリーレベルのBEVをVAT閾値以下に抑えることができます。NMCに関連するノルウェー電気自動車市場規模は大きいままですが、パック加熱およびヒートポンプシステムによりLFPの低温時の欠点が解消されるにつれ、そのシェアは徐々に縮小していくでしょう。
Teslaは標準航続距離モデルをLFPバッテリーに移行しながら、長航続距離バージョンにはNMCバッテリーを維持するという転換を主導しています。走行距離あたりのコスト最小化を重視するフリート事業者は、長期使用後も優れた容量維持率を誇るBYDのブレードバッテリーへの関心を高めています。市場がバッテリー化学の選択肢を多様化させることで、ノルウェーにおける電気自動車の手頃さが強化されています。
モーターアーキテクチャ別:PMSMの効率性は依然として比類なし
永久磁石同期モーター(PMSM)は2025年の販売台数の73.02%を占め、顕著な効率性と低温時の強力なトルクを活かして2.05%のCAGRを記録する見込みです。誘導モーターはTeslaがレアアース依存を低減するための補助的な選択肢として残っていますが、高速道路走行時のエネルギー消費が大幅に多くなります。ノルウェーの山岳地形において、PMSMの回生効率は下り坂での長い回生制動に直結し、オスロ~ベルゲン間やトロンハイム~ボードー間を走行するドライバーに訴求します。
レアアース価格の急騰はサプライチェーンリスクをもたらしますが、スイッチトリラクタンスなどの代替トポロジーは量産段階に達していません。したがって、ノルウェー電気自動車市場は少なくとも次のモデルサイクルまでPMSMを中心に回り続け、効率性が購買優先事項として強化されるでしょう。
航続距離別:長航続距離モデルがアップグレード需要を取り込む
中航続距離(200~400 km)車が2025年に49.13%のシェアを維持しましたが、長航続距離(400~600 km)モデルが3.45%のCAGRで最も急速に拡大しています。冬季の航続距離低下により、オスロ~ベルゲン間コリドーでの中航続距離車の実用性が制限されます。一方、長航続距離BEVはドライバーが途中停車を省略できるため、充電器の混雑を緩和します。中国および欧州ブランドがより頃な長航続距離モデルを投入するにつれ、ノルウェー電気自動車セクターにおけるこれらのトリムの市場シェアは拡大する見通しです。
Mercedes EQSのような超長航続距離(600 km超)車はプレミアムニッチに位置し、VATにより一部抑制されています。それでも、充電器が密に整備されている中でも、航続距離不安が多くの買い替え購入を左右しています。大容量バッテリー、800 V充電、VAT閾値以下の価格を組み合わせた自動車メーカーが、突出したロイヤルティを獲得するでしょう。
電圧別:800 Vプラットフォームがメガワット時代に備える
400~800 Vシステムを搭載した車両が2025年の販売台数の59.22%を占めましたが、IONITYが600 kW充電器を展開するにつれ、800 V超のアーキテクチャは2.51%のCAGRで成長する見込みです。Hyundai、Kia、Porscheはすでに10~80%充電を18~22分で完了するセッションを誇り、400 V競合に対する利便性の優位性を持っています。600 kWユニットが普及すれば、800 V車は約10分で300 kmの航続距離を追加できるようになります。
Teslaの現行400 Vラインナップは、コストのかかる再設計かマーケティングの方向転換を迫られています。ノルウェーの購買者は充電時間を休暇旅行の柔軟性と同一視しているためです。メガワット対応ハードウェアが普及するにつれ、電圧はバッテリーサイズと同様に重要な要素となり、ノルウェー電気自動車市場の競争ダイナミクスを再形成するでしょう。
地域分析
ノルウェー電気自動車市場におけるBEVセグメント
東ノルウェーは2025年に38.16%のシェアを維持し、オスロの高いEV普及率、豊富な公共充電器、顕著な通行料節約に支えられています[2]。ただし、東ノルウェーの成長は市場が飽和に近づくにつれて安定化しており、高いVATが消費者の選好をより手頃なEVセグメントへと向かわせています。それでも、旧型EVモデルが段階的に廃止されるにつれ、買い替え需要は引き続き堅調です。
西ノルウェーは2031年にかけて3.01%のCAGRが見込まれ、地域の中で最も成長が速い見通しです。ベルゲンとスタバンゲルはゼロエミッションゾーンを拡大しています。ヴェストラン県に多い複数台保有の家庭は、長航続距離SUV1台とセダン1台を組み合わせる傾向があり、地域のノルウェー電気自動車市場規模を拡大しています。
トロンハイムを中心とするトロンデラグは、地元大学が主導する強い環境意識向上の取り組みとビークル・トゥ・グリッド(V2G)技術の早期導入に支えられ、EV普及のリーダーとして確立されています。一方、北ノルウェーは充電インフラの不足、厳しい冬季、送電網アップグレードの遅延といった課題に直面しており、EV普及が遅れています。この地域の住民は、充電なしで長距離を走行できる長航続距離SUVを好む傾向があります。一方、スヴァールバルは商業市場というよりテスト環境としての役割を担っています。
競合状況
ノルウェー電気自動車市場のトップ企業
競争は依然として激しい状況です。Teslaが市場をリードし、Volkswagenグループとボルボ/Polestarが僅差で続いています。BYD、NIO、Xpeng、MGなどの中国勢はコスト優位性と革新的なバッテリー交換技術を活かしてシェアを拡大しています。これに対し、欧州の既存メーカーはIONITYとのパートナーシップを強化し、ソフトウェア主導のアフターセールスサービスに注力することで地位を固めています。
技術的な競争の焦点は先進的な充電プラットフォームと高速充電ソリューションに集まっています。HyundaiのIONIQシリーズは急速充電のベンチマークを設定し、IONITYは充電時間を大幅に短縮するソリューションに取り組んでいます。NIOの第3世代交換ステーションは2 MWhを蓄電し、1日408回の交換に対応しており、バッテリーをサブスクリプション型コモディティへと転換しています[3]。ノルウェー電気自動車市場では、焦点が従来のスペックから、保険バンドル、ビークル・トゥ・グリッド(V2G)収益、無線(OTA)機能アンロックを含む包括的なエコシステムへと移行しています。
未開拓の可能性は、ゼロエミッション物流向けのバッテリー・アズ・ア・サービスバン、農村消費者をターゲットとした手頃な価格のモデル、フリート向けに特化したグリッドサービスアグリゲーションに存在します。充電、ソフトウェア、ファイナンスをシームレスなサービスとして統合できないブランドは、コモディティ化するリスクを抱えています。
ノルウェー電気自動車産業のリーダー企業
-
Tesla Inc.
-
Volkswagen AG
-
Toyota Motor Corporation
-
BYD Company Ltd.
-
Volvo Car AB
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年2月:Toyota Motor Corp.は、日本の自動車メーカーが2026年までにノルウェーで最も売れている乗用車ブランドになることを目指す中、ノルウェーでの電気自動車ラインナップを拡充しました。ラインナップには、更新されたアーバンクルーザーおよびbZ4X SUV、C-HR+ SUVを含むトヨタメインブランドの乗用車モデルが含まれました。
- 2026年1月:ノルウェーは電気自動車の付加価値税(VAT)免除閾値をNOK 50万(約25,000 米ドル)に確定しました。この閾値を超える購入価格には標準の25% VATが適用されます。
ノルウェー電気自動車市場レポートの調査範囲
調査範囲には、パワートレイン(バッテリー電気自動車、プラグインハイブリッド電気自動車、燃料電池電気自動車)、車両タイプ(ハッチバック、セダン、スポーツユーティリティビークル/クロスオーバー、多目的車)、バッテリー化学(リン酸鉄リチウム、リチウムニッケルマンガンコバルト酸化物、リチウムニッケルコバルトアルミニウム酸化物、その他)、モーターアーキテクチャ(永久磁石同期モーター、誘導モーター、その他)、航続距離(短距離(0~200 km)、中距離(200~400 km)、長距離(400~600 km)、超長距離(600 km超))、電圧(低電圧(200 V以下)、中電圧(200~400 V)、高電圧(400~800 V)、超高電圧(800 V超))によるセグメント化が含まれます。分析には、東ノルウェー、西ノルウェー、トロンデラグ、北ノルウェー、南ノルウェー、スヴァールバルを含む地域レベルのセグメント化も含まれます。市場規模と成長予測は、米ドルによる金額および台数による数量で提示されます。
| 乗用車 | ハッチバック |
| 多目的車 | |
| セダン | |
| スポーツ・ユーティリティ・ビークル |
| BEV |
| FCEV |
| HEV |
| PHEV |
| 車両構成 | 乗用車 | ハッチバック |
| 多目的車 | ||
| セダン | ||
| スポーツ・ユーティリティ・ビークル | ||
| 燃料カテゴリー | BEV | |
| FCEV | ||
| HEV | ||
| PHEV |
市場の定義
- 車両タイプ - このカテゴリーには乗用車が含まれます。
- 車両ボディタイプ - ハッチバック、セダン、スポーツ・ユーティリティ・ビークル、多目的車など様々なボディタイプが含まれます。
- 燃料カテゴリー - このカテゴリーは、HEV(ハイブリッド電気自動車)、PHEV(プラグインハイブリッド電気自動車)、BEV(バッテリー電気自動車)、FCEV(燃料電池電気自動車)など様々なタイプを含む電気推進システムのみを対象としています。
| キーワード | 定義#テイギ# |
|---|---|
| 電気自動車(EV) | 推進に一つ以上の電気モーターを使用する車両。自動車、バス、トラックを含みます。この用語には、完全電気自動車またはバッテリー電気自動車およびプラグインハイブリッド電気自動車が含まれます。 |
| BEV | BEVは推進のために完全にバッテリーとモーターに依存しています。車両内のバッテリーはコンセントまたは公共充電ステーションに接続して充電する必要があります。BEVは内燃機関(ICE)を持たないため、無公害です。従来の燃料エンジンと比較して、運用コストが低く、エンジン騒音が少ないという特徴があります。ただし、同等のガソリン車と比較して航続距離が短く、価格が高い傾向があります。 |
| PEV | プラグイン電気自動車は外部から充電できる電気自動車であり、一般的に完全電気自動車とプラグインハイブリッドの両方が含まれます。 |
| プラグインハイブリッド電気自動車 | 内燃機関(ICE)または電気モーターのいずれかで駆動できる車両。通常のハイブリッド電気自動車とは異なり、外部から充電することができます。 |
| 内燃機関 | 燃焼室と呼ばれる密閉空間で燃料の燃焼が行われるエンジン。通常、ガソリンまたはディーゼルで動作します。 |
| ハイブリッド電気自動車 | バッテリーに蓄えられたエネルギーを使用する一つ以上の電気モーターと組み合わせた内燃機関(ICE)によって駆動される車両。これらはICEからの電力と回生ブレーキによって継続的に充電されます。ハイブリッド電気自動車のバッテリーはプラグイン機器を使用して充電することはできません。 |
| 商用車 | 商用車は人または物品の輸送のために設計された動力付き道路車両です。このカテゴリーには小型商用車(LCV)と中型・大型車両(M&HCV)が含まれます。 |
| 乗用車 | 乗用車は少なくとも4輪を持つ電気モーターまたはエンジン駆動の車両です。これらの車両は旅客輸送に使用され、運転席に加えて最大8席を備えています。 |
| 小型商用車 | 重量が6,000ポンド未満(クラス1)および6,001〜10,000ポンドの範囲(クラス2)の商用車がこのカテゴリーに含まれます。 |
| 中型・大型トラック | 重量が10,001〜14,000ポンド(クラス3)、14,001〜16,000ポンド(クラス4)、16,001〜19,500ポンド(クラス5)、19,501〜26,000ポンド(クラス6)、26,001〜33,000ポンド(クラス7)、および33,001ポンド以上(クラス8)の商用車がこのカテゴリーに含まれます。 |
| バス | 通常、長距離にわたって乗客を運ぶために設計された大型車両を指す輸送手段。路線バス、スクールバス、シャトルバス、トロリーバスが含まれます。 |
| ディーゼル | ディーゼルを主燃料として使用する車両が含まれます。ディーゼルエンジン車は、ほとんどのガソリン車が使用する火花点火システムではなく、圧縮点火噴射システムを採用しています。このような車両では、燃料が燃焼室に噴射され、ガスが大きく圧縮されたときに達する高温によって点火されます。 |
| ガソリン | ガソリンを主燃料として使用する車両が含まれます。ガソリン車は通常、火花点火式内燃機関を使用します。このような車両では、燃料が吸気マニホールドまたは燃焼室に噴射され、空気と混合され、点火プラグの火花によって空気と燃料の混合気が点火されます。 |
| 液化石油ガス(LPG) | 液化石油ガス(LPG)を主燃料として使用する車両が含まれます。専用LPG車とバイフューエルLPG車の両方が調査の範囲に含まれます。 |
| 圧縮天然ガス(CNG) | 圧縮天然ガス(CNG)を主燃料として使用する車両が含まれます。これらは火花点火式内燃機関を備えたガソリン動力車と同様に動作する車両です。 |
| HEV | 推進の主要エネルギー源としてバッテリーと内燃機関(ICE)の両方を使用する全ての電気自動車がこのカテゴリーに含まれます。HEVは一般的にディーゼル電気パワートレインを使用し、ハイブリッドディーゼル電気自動車とも呼ばれます。HEVは車両が減速または停止する際に車両の運動量(運動エネルギー)を電気に変換してバッテリーを充電します。HEVのバッテリーはプラグイン機器を使用して充電することはできません。 |
| PHEV | PHEVはバッテリーとICEの両方によって駆動されます。バッテリーはICEを使用した回生ブレーキまたは外部充電源への接続のいずれかによって充電することができます。PHEVはBEVよりも航続距離が長いですが、比較的環境への配慮は低くなります。 |
| ハッチバック | 後端にハッチ型ドアを備えたコンパクトサイズの自動車です。 |
| セダン | 通常、2ドアまたは4ドアの乗用車で、後端に荷物用の独立したスペースが設けられています。 |
| SUV | SUVとして広く知られるこれらの自動車は四輪駆動を備え、通常は最低地上高が高くなっています。これらの自動車はオフロード車としても使用できます。 |
| MPV | 多目的車(ミニバンとも呼ばれる)は、より多くの乗客を運ぶために設計されています。5〜7人を乗せることができ、荷物スペースも備えています。通常、より大きなヘッドルームとアクセスのしやすさを提供するために平均的なファミリーセダンよりも背が高く、通常は前輪駆動です。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するために、ステップ1で特定された変数と要因を利用可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 過去年および予測年の市場規模推定値は、収益および台数で提供されています。市場収益は、販売台数にそれぞれの平均販売価格(ASP)を乗じることで算出されます。ASPの推定においては、平均インフレ率、市場需要の変化、製造コスト、技術進歩、消費者嗜好の変化などの要因が考慮されています。
- ステップ3:検証と確定: この重要なステップでは、全ての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の総合的な全体像を生成するために、様々な階層と職能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム。




