
市場概要
| 調査期間 | 2017 - 2029 |
|---|---|
| 予測データ期間 | 2025 - 2029 |
| 歴史データ期間 | 2017 - 2023 |
| 市場規模 (2025) | 1.15 兆米ドル |
| 市場規模 (2029) | 2.15 兆米ドル |
| 成長率 (2025 - 2029) | 17.00 % |
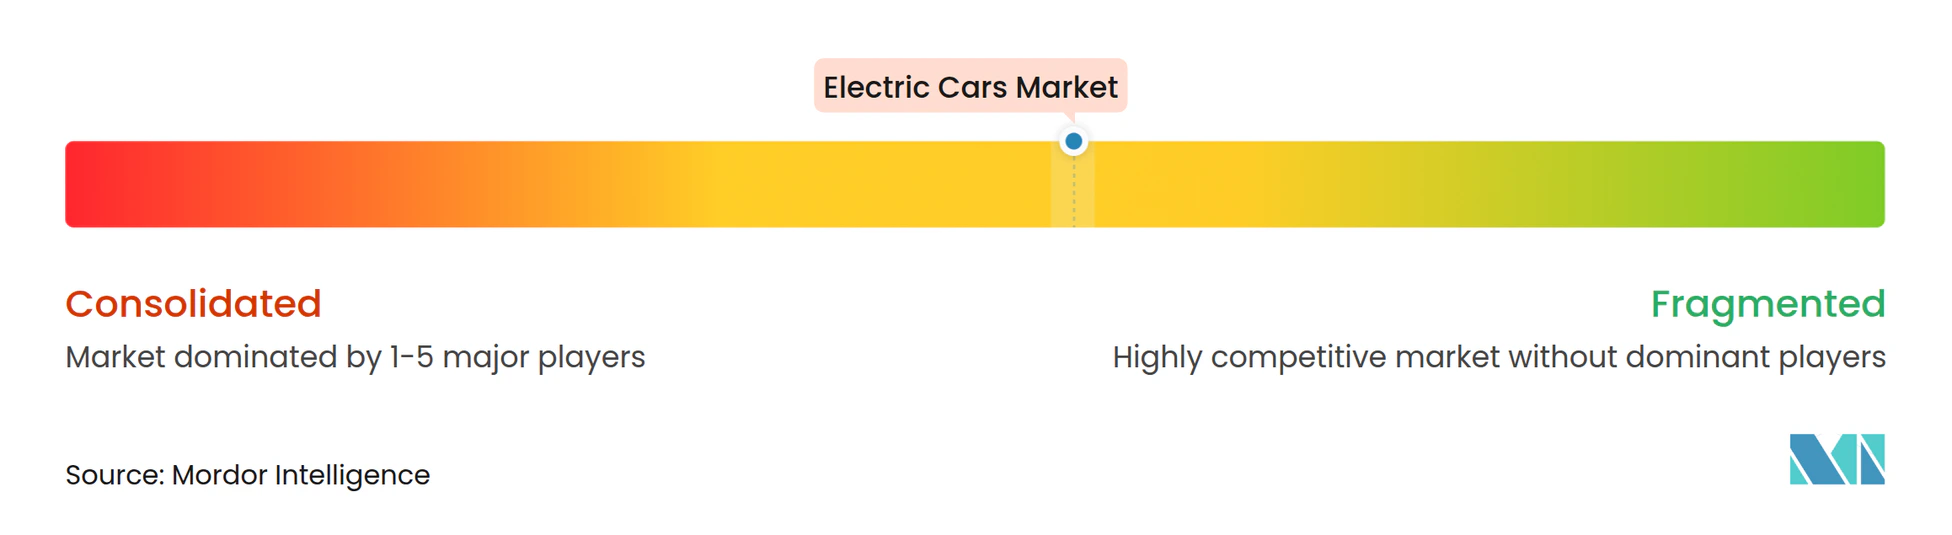
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電気自動車市場分析
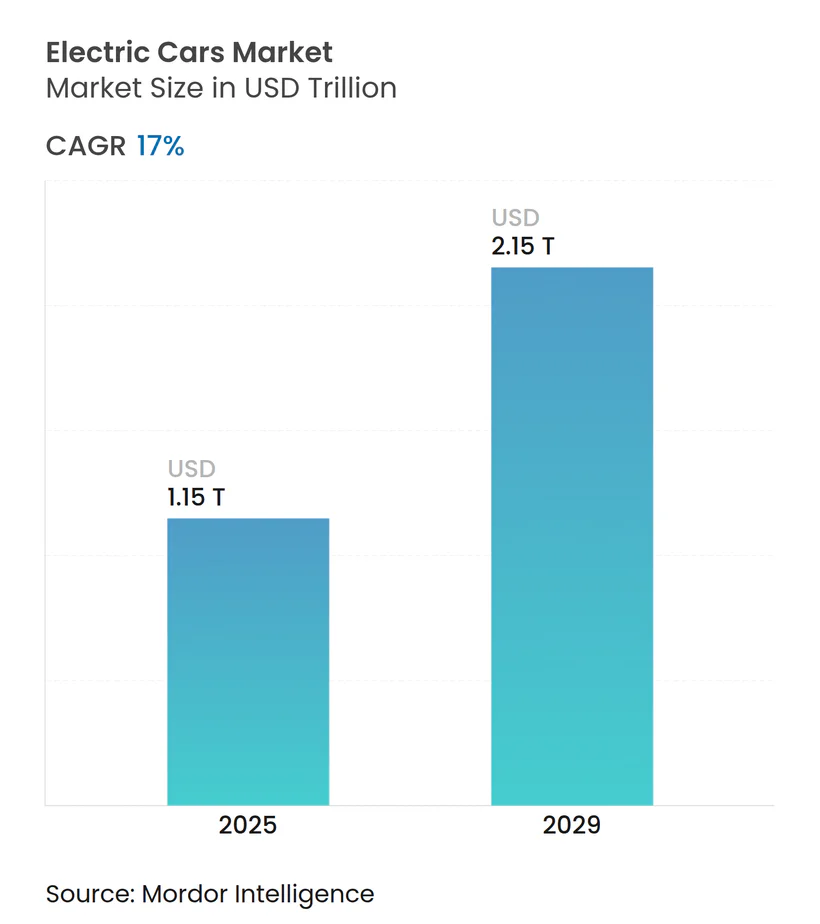
電気自動車市場規模は2025年に1.15兆USDと推定され、予測期間(2025年〜2029年)にCAGR 17.00%で成長し、2029年までに2.15兆USDに達すると予測されています。
世界の自動車産業は、技術革新と持続可能性の要請によって変革的な転換期を迎えています。主要自動車メーカーは、内燃機関から電気自動車およびハイブリッド車への生産ラインの転換を加速させており、産業の方向性における根本的な変化を反映しています。産業の変革は先進技術の統合に顕著であり、2022年までに約5,800万台の自動運転車が世界のフリートに加わり、電気自動車技術と自動化の融合を示しています。この技術革命は、メーカーが新たな生産要件と技術的能力に適応するにつれ、特に自動車エレクトロニクスの分野において自動車サプライチェーンを再形成しています。
市場環境は、既存の自動車メーカーと新規参入者の間の激しい競争と戦略的パートナーシップによって特徴付けられています。例えば、Volkswagen Groupは、2023年4月に発表した10億8,000万USDの投資により南米での事業を拡大し、2025年までに15の新しい電気自動車および燃料電池車モデルを導入することを目指すことで、電気自動車の未来への取り組みを示しています。同様に、Mercedes-Benzは2023年3月にカタールのドーハに新たな地域本部を設立し、産業のグローバル展開戦略を反映しています。これらの戦略的動向は、産業の急速な進化と電気自動車市場における強固な地域プレゼンスの確立の重要性の高まりを示しています。
消費者の嗜好と規制の枠組みが市場ダイナミクスに大きな影響を与えています。産業は消費者行動の顕著な変化を目撃しており、2030年までに電気自動車が世界の新車販売の約26%を占めるとの予測があります。この移行は、2030年までに温室効果ガス排出量を40%削減することを求めるパリ気候政策目標に沿った政策を実施している多くの国々の政府主導によって支援されています。規制環境は進化し続けており、各国はますます厳格な排出基準を実施し、電気自動車の普及に向けたインセンティブを提供しています。
産業のサプライチェーンと製造プロセスは、電気自動車へのシフトに対応するため大幅な再編を経験しています。主要メーカーは生産設備の改修と新たなサプライチェーンパートナーシップの構築に多大な投資を行っています。この変革は、近年の自動車市場全体の販売台数が6,380万台に達した世界の自動車市場のパフォーマンスに顕著に表れています。産業の焦点は、より効率的な生産方法の開発、先進製造技術の導入、電気自動車生産の独自の要件を支援できる強固なサプライチェーンの構築へとシフトしています。これらの変化は、従来の自動車製造の景観を根本的に変え、電気自動車産業における革新と成長の新たな機会を創出しています。
市場動向とインサイト
世界的な需要の高まりと政府支援が電気自動車市場の成長を牽引
- 電気自動車(EV)は、エネルギー効率の向上と温室効果ガスおよび汚染排出の削減という可能性に牽引され、自動車産業において不可欠な存在となっています。この急増は主に、環境への関心の高まりと政府の支援策に起因しています。特に、世界のEV販売は2021年比で2022年に10.82%の堅調な成長を記録しました。予測によれば、電気乗用車の年間販売台数は2025年末までに500万台を超え、総車両販売の約15%を占めるとされています。
- ロンドン警視庁・消防局などの主要メーカーや組織は、電動モビリティ戦略を積極的に推進しています。例えば、同組織は2025年までにゼロエミッションフリートを達成するという目標を設定し、2030年までにバンの40%を電動化し、2040年までに完全電動化を達成することを目指しています。同様のトレンドが世界的に予想されており、2024年から2030年にかけて電気自動車の需要と販売が急増すると見込まれています。
- アジア太平洋とヨーロッパは、バッテリー技術と車両電動化の進歩に牽引され、電気自動車生産を主導する見込みです。2020年5月、Kia Motors Europeは「プランS」を発表し、電動化への戦略的転換を示しました。この決定は、ヨーロッパにおけるKiaのEV販売記録更新を受けてのものでした。Kiaは2025年までに乗用車、SUV、MPVなどさまざまなセグメントにわたる11のEVモデルを世界市場に投入する野心的な計画を持っています。同社は2026年までに年間世界EV販売台数50万台の達成を目指しています。


レポートに掲載されているその他の主要産業トレンド
- アフリカの人口動態の進化は、近年の顕著な加速を伴う一貫した成長を示している
- オーストラリア、インド、インドネシアなどの国々は、一人当たりGDPの安定した上昇軌道を予測しており、堅固な経済戦略と自動車産業への潜在的な投資を示唆している
- いくつかのヨーロッパ諸国は人口減少に直面している一方、他の国々は成長しており、的を絞った政策介入の必要性を示している
- 中東の重要国であるサウジアラビアとUAEは、2017年から2023年にかけて人口増加を示した。両国とも途中でわずかな落ち込みがあったものの、全体的な上昇トレンドは地域における両国の重要な役割と魅力を示している
- 北米の人口動態は安定した成長と適応力を示しており、各国が地域の活気ある多様性に独自の貢献をし、継続的な世界的重要性を強調している
- ブラジルとコロンビアで代表される南米の人口動態は、ブラジルが顕著な急増を経験しながら、一貫した成長の物語を示している
- 2022〜2023年の一人当たりGDP低下にもかかわらず、アフリカは貿易協定とインフラ開発を通じて将来の経済的安定の可能性を示している
- アジア太平洋は経済進化のパノラマを示している:新興経済国の絶え間ない追求から確立された経済国の再調整まで、回復力、適応、野心の絵を描いている
- ヨーロッパの一人当たりGDPは安定した成長軌道にあり、回復力と戦略的政策を反映している
- 今後数年間の予測は、UAEの多様化したセクターとその地域ビジネスハブとしての役割の両方について安定した成長軌道を示している。この成長は、同国の多様化努力と戦略的パートナーシップへの注力に起因している
- 2020年の課題にもかかわらず、2023年までに米国は成長を経験し、メキシコは堅調な回復を示し、カナダは落ち込みを経験した
- 2017〜2030年にかけて、ブラジルとコロンビアは対照的な経済的道筋を示した。両国とも2020年頃に落ち込みに直面したが、ブラジルの一人当たりGDPは2023年に回復を示した一方、コロンビアはわずかな低下を経験した
- 南アフリカの消費者向け車両保有台数は安定化の兆しを見せている
- アジア太平洋の車両購入に関する多様な消費者支出トレンドは、地域の進化する経済状況を反映するだけでなく、各国における消費者嗜好と車両市場ダイナミクスの変化を浮き彫りにしている
- ヨーロッパ諸国は、環境に優しい車両に対する政府のインセンティブに牽引され、消費者向け車両保有台数(CVP)の成長を経験している
- 短期的(2022〜2023年)には、サウジアラビアは車両購入に対する消費者支出を安定的に維持した一方、UAEはわずかな低下を経験し、異なる市場ダイナミクスを示唆している
- 北米はCVPにおいて多様なトレンドを示しており、カナダはわずかな減少、米国は増加、メキシコは顕著な成長を示している
- ブラジルとコロンビアは車両購入に対する消費者支出(CVP)の増加が見込まれており、自動車市場の回復と消費者信頼感の高まりを示している
- 南アフリカ、ケニア、モロッコはインフレ率の低下を示している一方、ナイジェリアは急激なインフレ上昇に直面している
- アジア太平洋の多様なインフレ率は、パンデミックによる変動との戦いから戦略的経済政策による将来の安定を目指すまで、各国の多様な経済的課題と対応を反映している
- ヨーロッパはインフレを管理し、バランスの取れた経済環境を育成するための協調的な取り組みにより、経済的安定に向かっている
- 2017年から2030年にかけて、中東はイランなどの国が重大な課題に直面する一方、サウジアラビアやUAEなどは安定を示すと予想される多様なインフレパターンを示すと見込まれている
- 2017年から2023年にかけて、北米、特に米国やカナダなどの国々は、特に2022年のパンデミック後のインフレ急騰を乗り越えた
- 予測は地域における経済安定化と制御されたインフレへのトレンドを示しており、均衡の回復と成長促進への協調的な取り組みを強調している
- アフリカ、アジア太平洋、北米の自動車ローン金利は、経済政策、市場ダイナミクス、グローバルな状況の組み合わせに影響された顕著な地域的多様性を示した
- 世界のMaaS市場は著しい成長軌道を描いており、全地域にわたる持続的な拡大を示している
- EVインフラの拡大と強化に向けた世界的な取り組みは、電動化への集団的な推進を示している
- アフリカのバッテリーパック価格は、技術革新と市場競争の激化に牽引され、2022年の186USDから2023年の176USDへと下落し続けた
- アジア太平洋におけるEVの需要はバッテリー価格の低下によって促進されている
- バッテリー価格の低下と政府の取り組みがヨーロッパにおける電気自動車の需要を牽引している
- 中東のバッテリー市場:価格の継続的な下落と有望なエネルギートレンド
- リチウムイオンバッテリーの価格低下が北米における電気自動車の需要を牽引している
- 南米の電気自動車バッテリーに対する急増する需要:コスト低下と戦略的提携
- 世界の自動車産業は変革的な段階を経験し、2023年から2025年にかけて電動化への顕著なシフトが起こり、その後の数年間は洗練と統合の時期が続くだろう
- アジア太平洋の中古車販売セグメントは成長が見込まれており、中国とインドが拡大を主導し、強力な経済シグナルと車両所有に向けた消費者需要の変化を反映している
- 1年以上にわたり、ロシアのウクライナ侵攻は世界の原油および石油製品市場を混乱させた
セグメント分析:車両構成
電気自動車市場における乗用車セグメント
乗用車セグメントは、個人輸送向け電気自動車の消費者採用の増加に牽引され、世界の電気自動車市場を主導しています。このセグメントは、コンパクトカーから高級セダンまで幅広い選択肢を提供し、個人および家族用途向けに設計されたさまざまな車両タイプを包含しています。成長は、EVチャージング市場規模の拡大、政府のインセンティブ、消費者の環境意識の高まりによって支えられています。主要自動車メーカーは、多様な消費者の嗜好と価格帯に対応するため、改善された航続距離、性能、機能を持つ新しい電気乗用車モデルを継続的に投入しています。このセグメントの優位性は、電気自動車技術と全体的な車両効率の向上につながる研究開発への多大な投資によってさらに強化されています。
電気自動車市場における多目的車(MPV)セグメント
乗用車カテゴリー内の多目的車(MPV)セグメントは、多用途で広々とした電気自動車への需要の増加に牽引され、顕著な成長を経験しています。MPVは家族やグループ輸送を念頭に設計されており、広い室内空間、柔軟なシート配置、十分な荷物容量を提供しています。このセグメントの成長は、より大きな車両サイズに対応しながら性能を維持する電動パワートレインの技術革新によって支えられています。メーカーは、効率性、機能性、手頃な価格を組み合わせた電気MPVの開発にますます注力しており、個人使用とタクシーサービスやビジネスフリートなどの商業用途の両方で魅力的な選択肢となっています。
セグメント分析:燃料カテゴリー
電気自動車市場におけるBEVセグメント
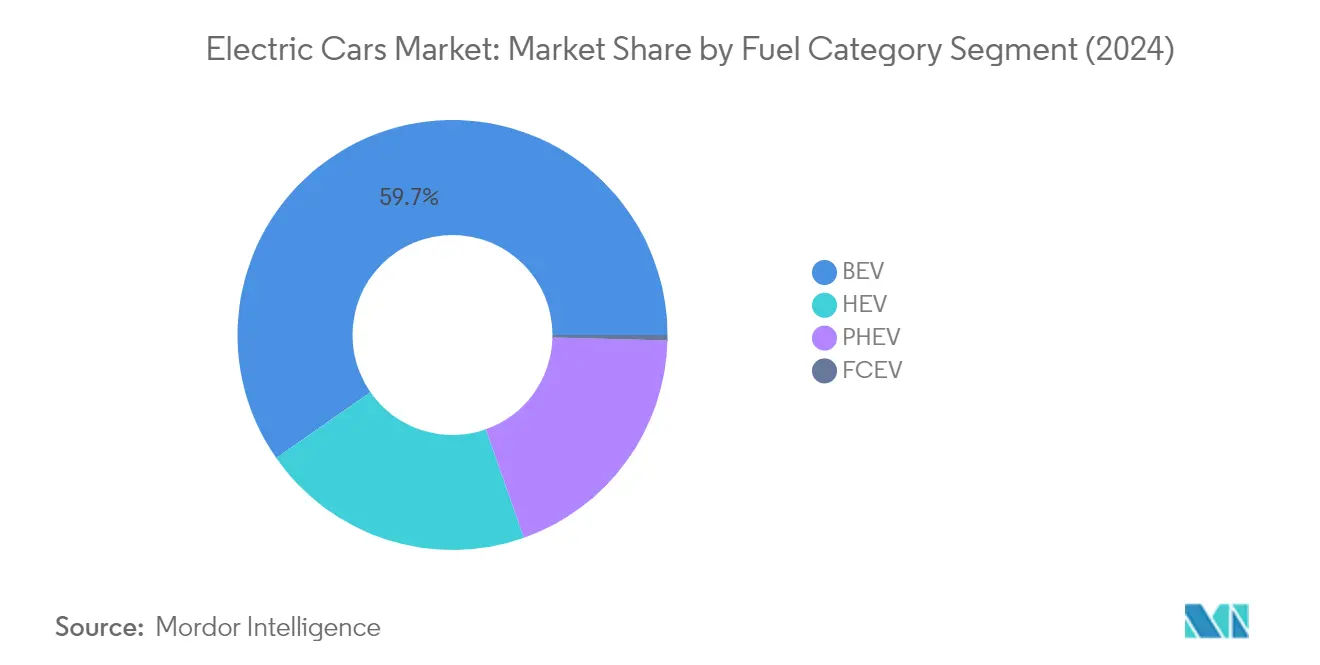
バッテリー電気自動車(BEV)は、2024年の総市場シェアの約60%を占め、世界の電気自動車市場における支配的な勢力として台頭しています。この実質的な市場リーダーシップは、EVバッテリー市場規模における著しい技術革新、充電インフラネットワークの拡大、インセンティブと規制を通じた強力な政府支援など、いくつかの要因に起因しています。このセグメントの成長は、環境持続可能性に関する消費者意識の高まりと、さまざまな価格帯にわたるBEVモデルの拡大によってさらに後押しされています。主要自動車メーカーはBEV生産能力に多大な投資を行い、車両性能の向上、航続距離の延長、より競争力のある価格設定につながっています。さらに、急速充電技術の継続的な開発と充電ステーションの利用可能性の向上により、航続距離不安の懸念が効果的に解消され、BEVは消費者にとってますます実用的な選択肢となっています。
電気自動車市場におけるFCEVセグメント
燃料電池電気自動車(FCEV)セグメントは、2024〜2029年の予測成長率が約35%と、電気自動車市場において最も急成長するカテゴリーとして位置付けられています。この顕著な成長軌道は、水素燃料電池技術の著しい進歩によって牽引されており、FCEVはますます効率的でコスト効果の高いものとなっています。このセグメントの拡大は、水素インフラ開発への投資の増加と自動車メーカーとエネルギー企業間の協力の深化によって支えられています。FCEVは、特に長距離用途や大型車両において、確立された水素インフラを持つ市場で特に注目を集めています。この技術の魅力は、従来の車両に匹敵する短い給油時間と、バッテリー電気自動車の代替品よりも長い航続距離を提供できる可能性にあります。さらに、水素技術とクリーンエネルギー転換を促進する政府の取り組みが、さまざまな地域でのFCEV普及に有利な条件を生み出しています。
燃料カテゴリーの残りのセグメント
電気自動車市場は、ハイブリッド電気自動車(HEV)とプラグインハイブリッド電気自動車(PHEV)によってさらにセグメント化されており、両者とも持続可能なモビリティへの移行において重要な役割を果たしています。HEVは、外部充電インフラを必要とせずに燃料効率を向上させる重要なブリッジ技術として機能し続けており、充電ネットワークが限られている地域で特に魅力的です。PHEVは、電気と従来のパワートレインの両方の利点を組み合わせ、日常の通勤に電気のみの走行能力を望みながら、航続距離不安なしに長距離移動を行う能力を維持したい消費者に柔軟性を提供しています。これらのセグメントは、完全な電動化インフラがまだ発展途上にある市場において特に重要であり、消費者に完全な電動モビリティへの実用的な踏み台を提供しながら、排出削減と燃料効率の向上に貢献しています。
電気自動車市場の地域セグメント分析
アフリカの電気自動車市場
アフリカの電気自動車市場は、環境意識の高まりと政府の支援策に牽引され、電気自動車の普及において勢いを増しています。大陸は充電インフラ開発において課題に直面していますが、いくつかの国々はEV普及に有利な条件を整えるために著しい進歩を遂げています。地域の変革は、クリーンエネルギー輸送を促進する政策の実施と主要都市部における充電ネットワークの段階的な拡大に特に顕著です。南アフリカの電気自動車市場(最大市場)南アフリカはアフリカの電気自動車市場をリードし、2024年の地域市場シェアの約75%を占めています。同国の優位性は、確立された自動車製造基盤、堅固なインフラ、電動モビリティを支援する進歩的な政府政策に起因しています。同国は充電インフラへの多大な投資を行い、税制優遇や登録料の減額などEV普及を促進するさまざまなインセンティブを提供しています。南アフリカの電気自動車市場(最も急成長する市場)南アフリカは電気自動車市場において強力な成長ポテンシャルを示し続けており、2024年から2029年にかけて約12%の予測成長率を示しています。同国の成長軌道は、環境持続可能性に関する消費者意識の高まり、充電インフラの拡大、クリーン輸送を促進する政府の取り組みによって支えられています。同国の自動車産業はこの移行に積極的に適応しており、メーカーは新しい電気モデルを投入し、EVポートフォリオを拡大しています。
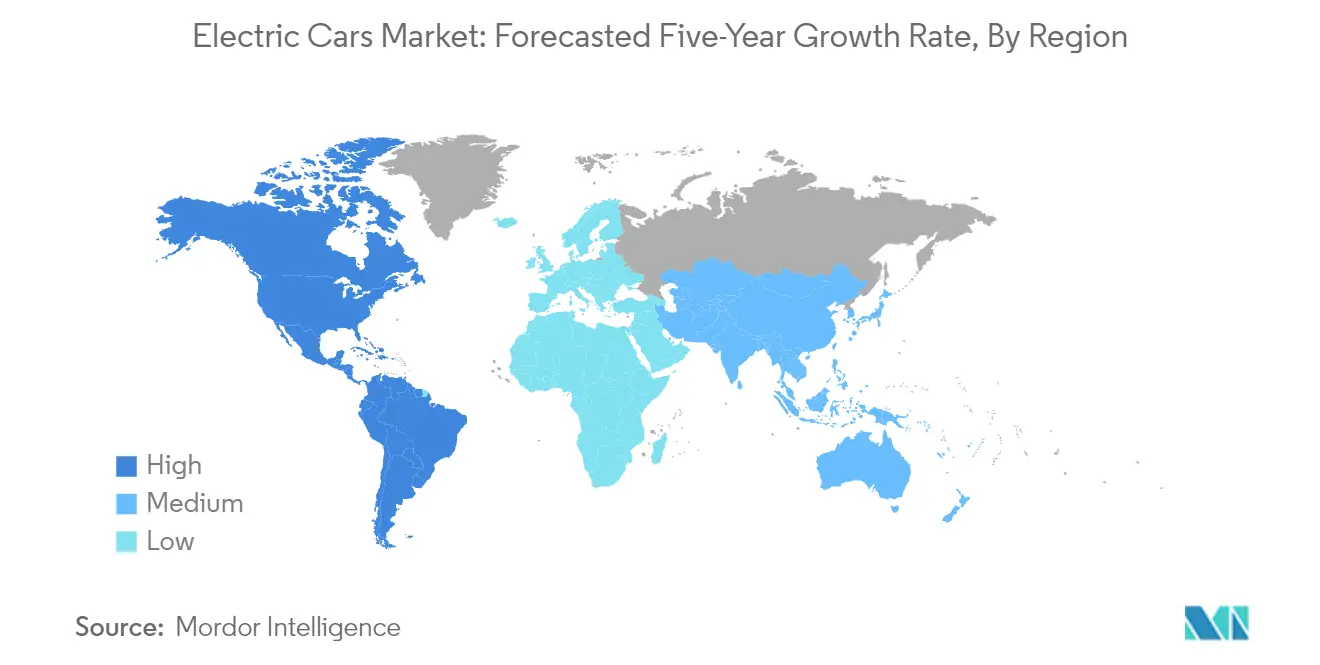
アジア太平洋地域の電気自動車市場
アジア太平洋地域は、各国間で多様な普及率を特徴とする、ダイナミックで急速に進化する電気自動車市場を代表しています。地域の変革は、強力な政府支援、技術革新、消費者の環境意識の高まりによって牽引されています。地域全体の国々は、補助金、税制優遇、充電インフラへの投資など、EV普及を促進するさまざまな取り組みを実施しています。インドの電気自動車市場(最大市場)インドはアジア太平洋の電気自動車市場における支配的な勢力として台頭し、2024年の地域市場シェアの約65%を占めています。同国のリーダーシップポジションは、FAME IIスキームやさまざまな州レベルのインセンティブを含む堅固な政府の取り組みによって支えられています。同国はまた、充電インフラと国内製造能力への多大な投資を目撃しており、電気自動車は消費者にとってますますアクセスしやすくなっています。インドの電気自動車市場(最も急成長する市場)インドは電気自動車市場において卓越した成長ポテンシャルを示しており、2024年から2029年にかけて約120%の予測成長率を示しています。この顕著な成長は、有利な政府政策、消費者意識の高まり、EV製造と充電インフラへの多大な投資によって牽引されています。同国の自動車産業は急速な変革を遂げており、国内外のメーカーが電気自動車の提供を拡大しています。
ヨーロッパの電気自動車市場
ヨーロッパの電気自動車市場は、厳格な排出規制、包括的なインセンティブプログラム、発達した充電インフラに支えられ、強力な勢いを示しています。持続可能性への地域のコミットメントは、炭素排出削減とクリーンモビリティソリューションの促進に向けた野心的な目標に顕著です。ヨーロッパ全体の国々は、購入補助金、税制優遇、充電ネットワークへの投資など、電気自動車への移行を加速するさまざまな措置を実施しています。英国の電気自動車市場(最大市場)英国はヨーロッパの電気自動車市場のリーダーとして立っています。同国の優位性は、実質的な政府インセンティブ、広範な充電インフラ、強力な消費者意識を含むEV普及への包括的なアプローチに起因しています。英国の自動車産業は顕著な適応力を示しており、メーカーは電気自動車の生産と革新にますます注力しています。チェコ共和国の電気自動車市場(最も急成長する市場)チェコ共和国はヨーロッパの電気自動車セクターにおいて最も急成長する市場として台頭しています。同国の成長は、環境意識の高まり、支援的な政府政策、充電インフラへの投資の増加によって牽引されています。同国の自動車産業は電気革命を積極的に受け入れており、国内外のメーカーが電気自動車の生産能力を拡大しています。
中東の電気自動車市場
中東の電気自動車市場は、野心的な持続可能性目標と環境意識の高まりに牽引され、著しい変革を経験しています。UAEは地域市場をリードし、包括的な政府の取り組みと充電インフラへの多大な投資に支えられ、最も急速な成長率を示しています。従来の化石燃料からの多様化への地域のコミットメントは、税制優遇、無料充電ステーション、電気自動車への優先駐車など、電動モビリティを促進するさまざまな取り組みに顕著です。中東全体の国々は、特に主要都市部において、充電インフラを積極的に開発し、EV普及を促進する政策を実施しています。
北米の電気自動車市場
北米の電気自動車市場は、包括的な政府の取り組みと環境意識の高まりに支えられ、強力な成長ポテンシャルを示しています。メキシコは製造能力と充電インフラへの多大な投資に牽引され、地域における最大市場かつ最も急成長する国として台頭しています。地域の変革は、政府機関と民間セクターの強力な協力によって特徴付けられており、充電ネットワークの拡大と電気自動車へのアクセス向上につながっています。市場は、税額控除、リベート、充電インフラ開発への補助金など、さまざまなインセンティブプログラムの恩恵を受けています。
南米の電気自動車市場
南米の電気自動車市場は、持続可能な輸送ソリューションへの注目の高まりとともに、有望な成長ポテンシャルを示しています。ブラジルは包括的な政府の取り組みと環境意識の高まりに支えられ、地域における最大市場かつ最も急成長する国として立っています。地域の変革は、充電インフラへの多大な投資と電気自動車普及を促進するさまざまなインセンティブプログラムによって特徴付けられています。南米全体の国々は、特に主要都市部において、電動モビリティへの移行を促進するための支援的な政策を実施し、充電ネットワークを開発しています。
地域版
すべての地域
競合環境
市場集中度
電気自動車市場のトップ企業
電気自動車市場は、Tesla、BYD、Volkswagen、Hyundai、Ford、Toyota、Stellantis、Mercedes-Benz、General Motors、Nissan、Renaultなどの著名な自動車メーカーによってリードされています。これらの電気自動車企業は、バッテリー技術、充電能力、自動運転機能の向上に向けた研究開発に多大な投資を行っています。製品革新は引き続き重要な焦点であり、メーカーはさまざまな車両セグメントと価格帯にわたる新モデルを定期的に投入しています。企業は、特に半導体不足と原材料の課題に対応して、柔軟な製造プロセスとサプライチェーンの最適化を通じて運営上の機敏性を示しています。バッテリー生産、充電インフラ開発、技術共有のための戦略的パートナーシップがますます一般的になっています。地理的拡大は、特に新興市場における新たな製造施設を通じて継続されており、企業は同時に強化されたディーラーネットワークと直接消費者向け販売チャネルを通じて確立された市場でのプレゼンスを強化しています。
市場統合が産業の進化と成長を牽引
電気自動車市場は、特化した電気自動車メーカーと並んで世界的な自動車コングロマリットが大きな市場シェアを保持する、適度に統合された構造を示しています。従来の自動車メーカーは、電気自動車生産に対応するためにビジネスモデルを適応させながら、確立された製造能力、ブランド認知度、広範なディーラーネットワークを活用しています。純粋な電気自動車企業は、技術革新と直接消費者向け販売アプローチによって差別化を図っています。市場は、特にバッテリー開発、自動運転システム、コネクテッドカー機能などの分野において、自動車企業と技術企業間の協力の増加を目撃しています。特に中国の地域プレーヤーは、国内市場のニーズに注力しながら徐々に国際展開を進めることで、強力な競争相手として台頭しています。
産業は、企業が開発コストと技術的専門知識を共有しようとするため、完全な買収よりも戦略的提携と合弁事業によって特徴付けられています。自動車メーカーとバッテリーサプライヤー間のパートナーシップは、サプライチェーンの安定性を確保するためにますます重要になっています。メーカーがバッテリー生産施設と充電インフラに投資するにつれ、垂直統合戦略が顕著になっています。市場はまた、電気自動車の充電と自動運転技術の共通プラットフォームと標準を開発するための従来の競合他社間の協力も見られます。これらのパートナーシップは、企業が電気自動車開発に必要な多大な投資を管理しながら、新製品の市場投入時間を加速するのに役立っています。
革新と適応が市場成功の鍵
電気自動車市場での成功には、技術革新、コスト最適化、市場ポジショニングを包含する包括的な戦略が必要です。既存のメーカーは、慎重なリソース配分とタイミングを必要とする既存の内燃機関ビジネスのバランスを取りながら、電気自動車事業を拡大しなければなりません。企業は、多様な消費者の嗜好を取り込むために、さまざまな価格帯と車両セグメントにわたる差別化された製品提供を開発する必要があります。サプライチェーンの回復力が重要になっており、成功している企業は原材料サプライヤーとの直接関係を確立し、地域生産能力に投資しています。強力な充電インフラパートナーシップの構築と革新的な充電ソリューションの提供は、消費者の航続距離不安に対処し、市場受容性を高めるのに役立ちます。
市場の競合他社は、競争優位性を確立できる特定の市場セグメントや地域に注力することで地位を向上させることができます。成功要因には、コストを削減しながら航続距離と充電速度を向上させる革新的なバッテリー技術の開発が含まれます。企業はまた、特に排出基準と電気自動車普及に向けた政府インセンティブに関して、進化する規制環境をナビゲートしなければなりません。技術パートナーやサプライヤーとの強固な関係の構築は、重要なコンポーネントとシステムへのアクセスを確保するのに役立ちます。顧客体験とアフターサービスはますます重要な差別化要因となっており、成功している企業は包括的なデジタルサービスとメンテナンスサポートを提供しています。運営効率を維持しながら変化する市場状況と消費者の嗜好に迅速に適応する能力が、このダイナミックな市場における長期的な成功を決定するでしょう。
電気自動車産業のリーダー
-
BYD Auto Co. Ltd.
-
Hyundai Motor Company
-
Tesla Inc.
-
Toyota Motor Corporation
-
Volkswagen AG
- 注:主要企業の掲載順は順位を示すものではありません。
電気自動車市場 このレポートでカバーされる企業
- Ashok Leyland Limited
- BAIC Motor Corporation Ltd.
- BYD Auto Co. Ltd.
- Daimler AG (Mercedes-Benz AG)
- Dongfeng Motor Corporation
- Ford Motor Company
- General Motors Company
- Groupe Renault
- Isuzu Motors Limited
- Mahindra & Mahindra Limited
- Nissan Motor Co. Ltd.
- Rivian Automotive Inc.
- Tata Motors Limited
- Volkswagen AG
- Volvo Group
最近の産業開発事情 電気自動車市場
- 2023年9月:Daimler AGの子会社であるMercedes-Benz Research & Development North America Inc.とXtelligentは、輸送技術システムを開発するためにロングビーチ市とパートナーシップを締結しました。
- 2023年9月:Stellantisはイタリアのトリノにあるミラフィオーリ工場に最初のバッテリー技術センターを開設しました。
- 2023年9月:Stellantisは、フランスのソショー工場で製造される新型プジョーE-3008(全電動ファストバックSUV)の世界初公開を2023年9月12日に発表しました。
世界の電気自動車市場レポートの範囲
乗用車は車両構成によるセグメントとしてカバーされています。BEV、FCEV、HEV、PHEVは燃料カテゴリーによるセグメントとしてカバーされています。アフリカ、アジア太平洋、ヨーロッパ、中東、北米、南米は地域によるセグメントとしてカバーされています。セグメンテーション概要
車両構成
| 乗用車 | 多目的車 |
燃料カテゴリー
| BEV |
| FCEV |
| HEV |
| PHEV |
地域
| アフリカ | 南アフリカ |
| アジア太平洋 | インド |
| ヨーロッパ | チェコ共和国 |
| 英国 | |
| 中東 | UAE |
| 北米 | メキシコ |
| 南米 | ブラジル |
| 車両構成 | 乗用車 | 多目的車 |
| 燃料カテゴリー | BEV | |
| FCEV | ||
| HEV | ||
| PHEV | ||
| 地域 | アフリカ | 南アフリカ |
| アジア太平洋 | インド | |
| ヨーロッパ | チェコ共和国 | |
| 英国 | ||
| 中東 | UAE | |
| 北米 | メキシコ | |
| 南米 | ブラジル | |
市場の定義
- 車両タイプ - このカテゴリーには乗用車が含まれます。
- 車両ボディタイプ - ハッチバック、セダン、スポーツユーティリティビークル、多目的車など、さまざまなボディタイプが含まれます。
- 燃料カテゴリー - このカテゴリーは、HEV(ハイブリッド電気自動車)、PHEV(プラグインハイブリッド電気自動車)、BEV(バッテリー電気自動車)、FCEV(燃料電池電気自動車)などのさまざまなタイプを含む電気推進システムのみを対象としています。
| キーワード | 定義#テイギ# |
|---|---|
| 電気自動車(EV) | 推進に1つ以上の電気モーターを使用する車両。自動車、バス、トラックを含む。この用語には、全電気自動車またはバッテリー電気自動車およびプラグインハイブリッド電気自動車が含まれます。 |
| BEV | BEVは推進に完全にバッテリーとモーターに依存しています。車両内のバッテリーは、コンセントまたは公共充電ステーションに接続して充電する必要があります。BEVは内燃機関を持たないため、無公害です。従来の燃料エンジンと比較して、運用コストが低く、エンジン騒音が少ないという特徴があります。ただし、同等のガソリンモデルと比較して航続距離が短く、価格が高いという課題があります。 |
| PEV | プラグイン電気自動車は、外部から充電可能な電気自動車であり、一般的に全電気自動車およびプラグインハイブリッドが含まれます。 |
| プラグインハイブリッドEV | 内燃機関または電気モーターのいずれかで駆動できる車両。通常のハイブリッドEVとは異なり、外部から充電することができます。 |
| 内燃機関 | 燃焼室と呼ばれる密閉空間で燃料の燃焼が起こるエンジン。通常、ガソリン/ペトロールまたはディーゼルで動作します。 |
| ハイブリッドEV | 内燃機関とバッテリーに蓄えられたエネルギーを使用する1つ以上の電気モーターを組み合わせて駆動する車両。これらは内燃機関と回生ブレーキからの電力で継続的に充電されます。ハイブリッドEVのバッテリーはプラグイン機器を使用して充電することはできません。 |
| 商用車 | 商用車は、人または物品の輸送を目的として設計された動力付き道路車両です。このカテゴリーには、小型商用車(LCV)および中・大型車両(M&HCV)が含まれます。 |
| 乗用車 | 乗用車は、電気モーターまたはエンジン駆動の4輪以上の車両です。これらの車両は旅客輸送に使用され、運転席に加えて8席以下のシートを備えています。 |
| 小型商用車 | 重量が6,000ポンド未満(クラス1)および6,001〜10,000ポンドの範囲(クラス2)の商用車がこのカテゴリーに含まれます。 |
| M&HDT | 重量が10,001〜14,000ポンド(クラス3)、14,001〜16,000ポンド(クラス4)、16,001〜19,500ポンド(クラス5)、19,501〜26,000ポンド(クラス6)、26,001〜33,000ポンド(クラス7)、33,001ポンド以上(クラス8)の商用車がこのカテゴリーに含まれます。 |
| バス | 通常、長距離にわたって乗客を運ぶために設計された大型車両を指す輸送手段。路線バス、スクールバス、シャトルバス、トロリーバスが含まれます。 |
| ディーゼル | ディーゼルを主燃料として使用する車両が含まれます。ディーゼルエンジン車は、ほとんどのガソリン車が使用する火花点火システムではなく、圧縮点火噴射システムを採用しています。このような車両では、燃料が燃焼室に噴射され、ガスが大きく圧縮されたときに達する高温によって点火されます。 |
| ガソリン | ガソリン/ペトロールを主燃料として使用する車両が含まれます。ガソリン車は通常、火花点火式内燃機関を使用します。このような車両では、燃料が吸気マニホールドまたは燃焼室に噴射され、空気と混合され、点火プラグの火花によって空気/燃料混合物が点火されます。 |
| LPG | LPGを主燃料として使用する車両が含まれます。専用LPG車両および二燃料LPG車両の両方が本調査の範囲に含まれます。 |
| CNG | CNGを主燃料として使用する車両が含まれます。これらは、火花点火式内燃機関を持つガソリン動力車両と同様に動作する車両です。 |
| HEV | バッテリーと内燃機関(ICE)を推進の主要エネルギー源として使用するすべての電気自動車がこのカテゴリーに含まれます。HEVは一般的にディーゼル電気パワートレインを使用し、ハイブリッドディーゼル電気自動車とも呼ばれます。HEVは、車両が減速または停止する際に車両の運動量(運動エネルギー)をバッテリーを充電する電気に変換します。HEVのバッテリーはプラグイン機器を使用して充電することはできません。 |
| PHEV | PHEVはバッテリーと内燃機関の両方によって駆動されます。バッテリーは、内燃機関を使用した回生ブレーキまたは外部充電源への接続のいずれかによって充電することができます。PHEVはBEVよりも航続距離が長いですが、比較的環境への配慮は低くなります。 |
| ハッチバック | 後端にハッチ型ドアが設けられたコンパクトサイズの自動車です。 |
| セダン | 通常、2ドアまたは4ドアの乗用車で、後端に荷物用の独立したスペースが設けられています。 |
| SUV | 一般的にSUVとして知られるこれらの自動車は、四輪駆動を備え、通常は地上高が高くなっています。これらの自動車はオフロード車としても使用できます。 |
| MPV | より多くの乗客を運ぶために設計された多目的車(ミニバンとも呼ばれる)です。5〜7人を乗せることができ、荷物スペースもあります。通常、平均的なファミリーセダンよりも背が高く、より広いヘッドルームとアクセスのしやすさを提供し、通常は前輪駆動です。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するために、ステップ1で特定された変数と要因を利用可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 過去および予測年の市場規模推定は、収益および台数で提供されています。市場収益は、販売台数にそれぞれの平均販売価格(ASP)を乗じることで算出されます。ASPの推定においては、平均インフレ、市場需要の変化、製造コスト、技術革新、消費者嗜好の変化などの要因が考慮されています。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの見解が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の総合的な全体像を生成するために、さまざまなレベルと機能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム。




