
トラクター市場規模およびシェア
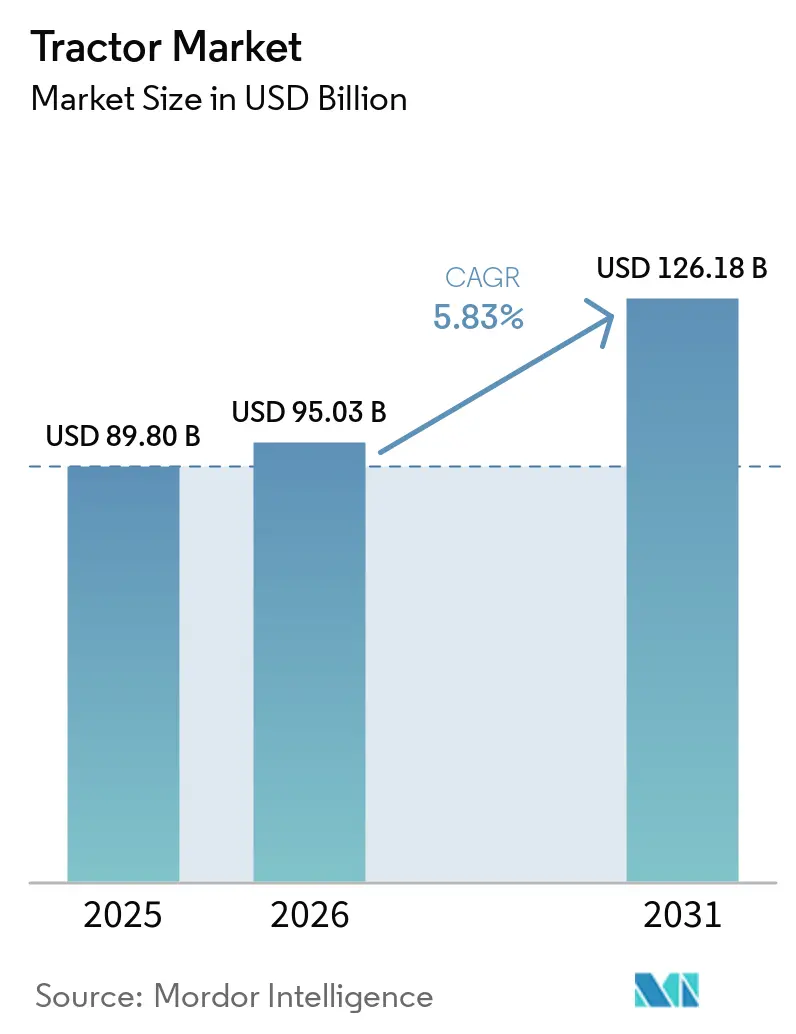
Mordor Intelligenceによるトラクター市場分析
トラクター市場規模は2026年に95.03 ビリオン 米ドルと評価され、2027年の100.6 ビリオン 米ドルから2032年には131.3 ビリオン 米ドルに達すると推定されており、予測期間(2027〜2032年)中のCAGRは5.47%です。
インドにおける機械化需要は、フリート更新と初回購入を組み合わせており、労働力不足が農業作業における一人当たりの価値を高めています。資金調達はこれらのニーズをトラクター購入に転換する助けとなりますが、機器コストと天候に左右される需要がそのペースを制約しています。メカーは高出力トラクターの提供を拡大し、製品開発と、不足する労働力が担わなければならない農作業を結びつけています。高出力の提供は、労働力制約のある農作業に対応し、購入者が適格なトラクター融資プログラムを利用できる場合に、より明確な購入根拠を得ます。
主要レポートのポイント
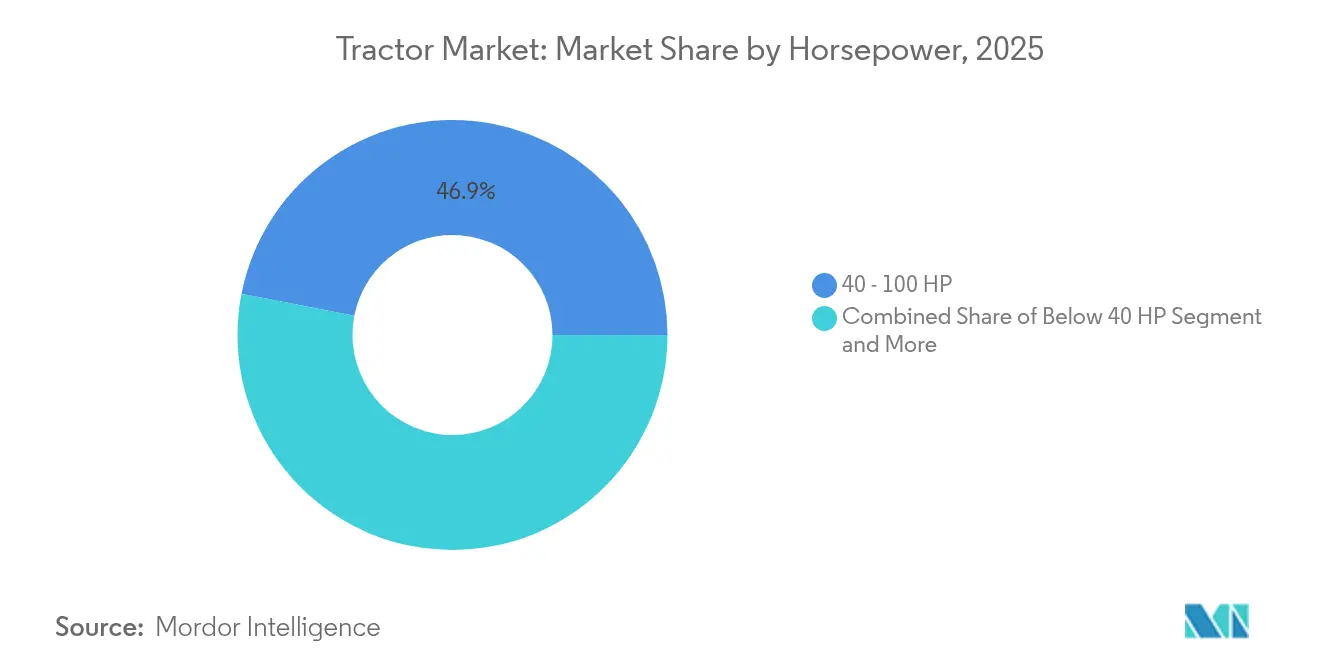
- 馬力別では、40〜100 HPトラクターが2026年のトラクター市場シェアの46.65%を占めてリードし、100 HP超のトラクターは2027〜2032年の予測期間中に6.6%のCAGRで最も速く成長すると予測されています。
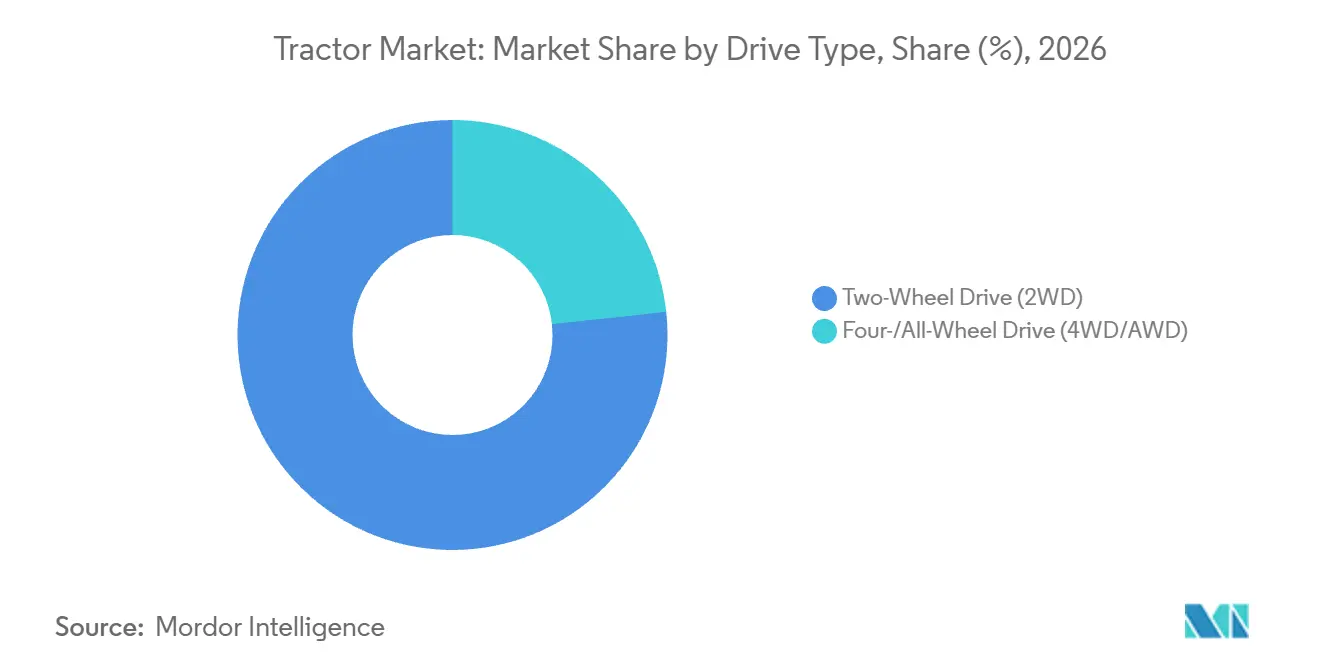
- 駆動方式別では、2WDが2026年のトラクター市場規模の76.72%のシェアを保持し、4WD/AWDは2027〜2032年の予測期間中に7.2%のCAGRで最も速く成長するセグメントです。
- 推進方式別では、バッテリー電気トラクターが2027〜2032年の予測期間中に8.8%のCAGRで最も速く成長すると予測され、ディーゼルは2026年の世界トラクター収益の90.01%を占めてリードしました。
- 用途別では、農業が2026年の世界トラクター収益の88.77%を占めて用途構成をリードし、建設は2027〜2032年の予測期間中に7%のCAGRで最も速成長すると予測されています。
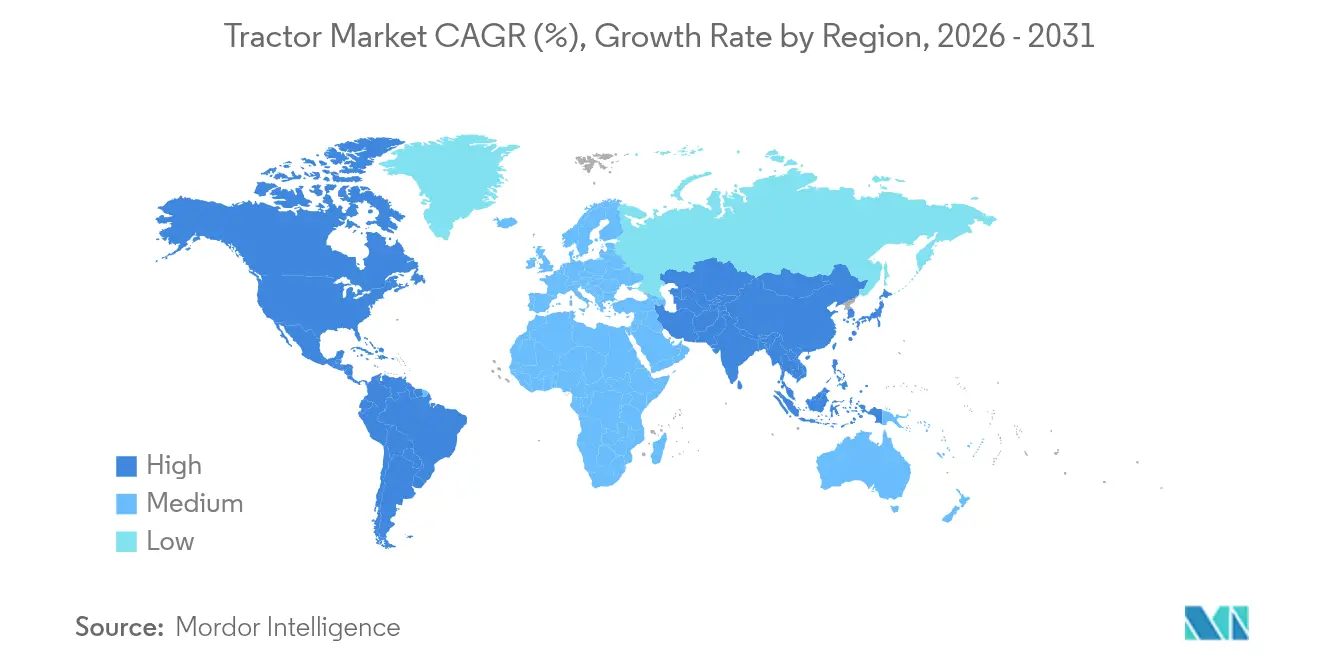
- 地域別では、アジア太平洋が2026年の世界トラクター収益の55.66%を占めてリードし、南米は2027〜2032年の予測期間中に6.55%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 新興経済国における機械化需要の高まり | +2.1% | インドの農業地域 | 中期(2〜4年) |
| 政府補助金および低金利農業信用枠 | +1.7% | ブラジル全土の農業地域 | 短期(2年以内) |
| OECDおよびBRICSにおける農業労働力不足の深刻化 | +1.5% | インド全土の農業地域 | 長期(4年以上) |
| 精密農業およびテレマティクスプラットフォームの急速な普及 | +1.4% | 欧州全土の農業地域 | 中期(2〜4年) |
| バッテリー電気トラクターの商業化および燃料電池トラクターの試験 | +0.5% | 英国、アイルランドおよびドイツ | 長期(4年以上) |
| データ駆動型トラクターレンタルプラットフォームの成長 | +0.4% | アフリカ大陸全土の国々 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
新興経済国における機械化需要の高まり
インドのトラクター産業はFY2026に116万台のトラクター販売を記録し、FY2025から23.5%増加しました。[1] 2026年3月の産業量の90%超をカバーする5社のメーカーに関する分析において、CRISIL Ratingsは推定FY2026の増加を主にGST合理化に起因するとしました。同社は、手頃な価格の改善が初回購入および買い替え購入を支援したと述べ、それぞれ国内販売の35〜40%および約60〜65%と推定しました。CRISILは、トラクターが土地整備、運搬、灌漑、輸送のための多目的資産として認識されるようになっていると述べました。汎用性は、機械を複数の農業・輸送タスクと結びつけることで、両方の購入者層にとってのトラクターの購入根拠を強化できます。販売構成は、インドの需要が主に既存機械の買い替えに依存しており、初回購入者が35〜40%という小さいながらも相当な割合を占めていることを示しています。
政府補助金および低金利農業信用枠
政府支援の信用は、適格な農業購入者に機器融資への明確なルートを提供することで、トラクター需要を支援します。ブラジルの2026/27年Moderfrota(モデルフロタ)プログラムは、農村生産者および農業生産協同組合によるトラクターおよび農機具の購入に資金を提供します。実効固定年率は、Pronamp農家に対して11.5%、その他の適格借入者に対して12.5%を上限としています。適格性は、経済グループを含む年間総収入または営業収益をBRL 4,500万(8.81 ミリオン 米ドル)に制限します。これらのパラメータにより、適格購入者にとって融資条件が予測可能となり、プログラムの農業範囲内での購入提案が強化されます。トラクター供給業者にとって、適格借入者とその適用金利を特定することが、融資の利用可能性を機器注文に転換する一部となります。
OECDおよびBRICSにおける農業労働力不足の刻化
インドの農業労働力不足は、利用可能なオペレーターがより多くの農作業を完了できるトラクターの根拠を強化します。社会経済変化研究所の2026年1〜3月農業レポートは、労働者が工業雇用を選択し、農業を財政的に魅力が低いと認識したことによる不足を特定しました。その雇用の代替手段は、農場が引き受けられる作業を拡大するための追加農業労働力の確保を不確実な基盤にします。機械化は、農場が確保できるオペレーターを中心に農場能力を集中させることで、異なる対応を提供します。OECDの2025年10月の評価も同様に、加盟国農業における採用・定着の困難を特定しており、トラクターを有利にする労働力制約はインドに限定されていません。
精密農業およびテレマティクスプラットフォームの急速な普及
接続された農業ツールの日常的な使用は、作業がすでにデジタルシステムに依存しているオペレーターにとって、トラクターの統合を商業的に関連性のあるものにします。2026年5月、調査対象の欧州農業エンドユーザーの66.4%が、機械テレマティクス、ガイダンスシステム、場管理プラットフォームを含む接続依存ツールを毎日使用していると報告しました。このような繰り返しの使用は、接続されたトラクターに確立された作業ルーティン内での潜在的な役割を与え、それらに参加できる機器への需要を支援します。メーカーは、その価値が使用可能なフィールド接続性に依存する統合トラクターおよびデジタルサービス提供を通じてその要件に対応できます。同じエンドユーザーの83%超がフィールド接続性を非常に重要または極めて重要と評価しており、これらのオペレーターにとってのトラクターの価値は、フィールドでのテレマティクスおよびガイダンス機能の使用可能性に依存します。
制約の影響分析*
| 制約 | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い初期コストおよびコモディティ価格の変動性 | -1.1% | カナダの農業生産地域 | 短期(2年以内) |
| モンスーン/天候サイクルへの季節的収入依存 | -0.6% | インドのモンスーンにさらされた農業地域 | 短期(2年以内) |
| 電子グレードチップの供給ボトルネック | -0.2% | アジア太平洋、欧州および北 | 中期(2〜4年) |
| 貿易協定における現地化およびコンテンツ原産地規則 | -0.2% | 米国、カナダおよびメキシコ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期コストおよびコモディティ価格の変動性
作物の収益が弱い場合、高い機器価格はより強い障壁となります。2025年12月の見通しにおいて、Farm Credit Canada(FCC)はカナダの新規100 HP超トラクターの販売台数が2025年比で2026年に5.6%減少すると予測しました。同貸し手は、農場収益性の悪化を低いコモディティ価格、高い機器価格、地政学的・貿易上の不確実性に結びつけました。この組み合わせは、トラクターの買い替えを正当化するために期待される将来収益への負担を高めます。FCCの2026年6月の評価も、低下する作物価格、上昇する運営コスト、高い機器価格を数年間にわたるカナダの農業機器販売の減少と結びつけました。したがって、資本回収は、買い替え機械の資金調達に利用可能な収益をめぐって運営費と競合しなければなりません。
モンスーン/天候サイクルへの季節的収入依存
モンスーンのストレスと高い比較基準は、卸売出荷が増加しているでも小売トラクターの成長を抑制する可能性があります。インドの小売トラクター台数は2026年8月に前年比0.8%増加し、卸売成長率の6.5%と比較されました。[2] ICRAは、小売増加の抑制を主にモンスーン関連のストレスと高い基準効果に起因するとしました。インドにサービスを提供する供給業者にとって、出荷成長は、モンスーンのストレスと高い小売比較基準が小売成長を制限する中で、完了した販売の保証を提供しません。両方の圧力が小売比較に影響を与えている中で、追加供給を確約することは、その商業的リターンを後の販売ウィンドウに依存させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
馬力別:
中間帯の量が別の高出力成長機会を支援40〜100 HPのトラクターは2026年のトラクター市場規模の46.65%のシェアを占めました。インドでは、より狭い41〜50 HPバンドがFY2026のトラクター販売台数の約3分の2を占めました。CRISIL Ratingsの2026年3月の回顧的分析は、41〜50 HPモデルへのシフトを2022年10月のTREM-IV規制に結びつけました。この規制は50 HP超のトラクターのみをカバーし、メーカーに6ヶ月の移行期間を与えました。コンプライアンスコストが50 HP超の価格を引き上げた一方、50 HP未満の価格はほぼ変わりませんでした。TREM-IVが50 HP超にのみコンプライアンスコストを追加したため、41〜50 HPバンドのインドでの販売ポジションは、結果として生じた価格差に部分的に依存していました。
100 HP超のトラクターは最も速く成長するセグメントであり、2027〜2032年の予測CAGRは6.6%です。ポルトガルでは、より狭い120 HP超クラスの登録台数が2025年に8%増加し、2024年の549台から591台になりました。同クラスはまた、2024年の9%から2025年にはポルトガルの全国トラクター登録台数の12%に上昇しました。同クラスは8%の台数成長にもかかわらず登録シェアを獲得し、120 HP以下での登録が減少し、縮小するポルトガル市場で高出力購入者が地位を獲得たことを示唆しています。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
駆動方式別:
確立された二輪駆動の量が変化する四輪駆動の価格提案と出会う二輪駆動(2WD)は2026年のトラクター市場シェアの76.72%を占め、最大セグメントとなっています。農業機械製造業者協会(AEM)の会員企業の暫定データによると、2026年1月〜9月の米国における2WD農業用トラクターの小売販売台数は133,877台を記録しました。この合計は2025年1月〜9月比で12.5%減少しており、そのうち40 HP未満のトラクター86,030台(前年同期比14.2%減)が大半を占めています。米国の2WD販台数は、主に40 HP未満の需要に連動して推移しています。
四輪/全輪駆動(4WD/AWD)は最も成長が速いセグメントであり、2027〜2032年の予測CAGRは7.2%です。インドは2025年9月22日付で、1,800 ccを超えるセミトレーラー用道路トラクターを除き、トラクターのGSTを12%から5%に引き下げました(当該車両は18%課税)。Carraro Indiaは、GST引き下げにより4WDトラクターのGST後価格がGST前の2WD価格に近づき、国内における4WDへのシフトが加速したと報告しています。同コンポーネントサプライヤーはまた、2026年6月30日終了の四半期において国内4WDアクスル需要が引き続き成長していると報告しています。メーカーにとって、インドの機会は当該構成の販売にとどまらず、普及拡大に伴い必要となるアクスル供給能力の確保にまで及んでいます。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
推進方式別:
ディーゼルフリートの継続性が目標を絞った電動化と共存ディーゼルは最大のセグメントであり、2026年の世界トラクター収益の90.01%を占めました。オランダ統計局によると、2025年1月1日時点で、オランダに登録さた302,853台のトラクターの95.8%がディーゼルで動いていました。[3] 同機関は同日付で、登録フリートの0.7%に相当する2,000台強の電気トラクターを報告しました。そのフリート構成は、ディーゼル代替提案に確立された顧客基盤を与える一方、電気サプライヤーは登録電気台数よりはるかに大きな転換機会に直面しています。
バッテリー電気トラクターは最も速く成長するセグメントであり、2027〜2032年の予測CAGRは8.8%です。AGCO Corporationは、Fendt e100 Varioバッテリー電気シリーズが2026年に欧州21カ国で利用可能であったと報告しました。同社はまた、地域の環境目標に沿った冬季道路維持管理のためのオスロによる小規模フリートの購入についても説明しました。その自治体購入は、電動化を定義された公共サービスタスクと作物生産を超えた購入者目標に結びつけます。
用途別:
建設が別の成長ルートを追加する中で作物生産が需要を固定農業は最大のセグメントであり、2026年の世界トラクター収益の88.77%を保持しました。Deere & Companyのグローバル生産・精密農業機器・技術セグメントは、2025年度に17.31 ビリオン 米ドルの純売上高を生み出しました。そのビジネスは、穀物、綿花、サトウキビを含む作物の生産規模の栽培者にサービスを提供します。Deereは、労働力不足、変動する投入コスト、厳しい作業期限をそれらの顧客の課題として特定しました。
建設は最も速く成長するセグメントであり、2027〜2032年の予測CAGRは7%です。2026年3月31日に終了したFY2026に関する2025年4月の見通しにおいて、CRISIL Ratingsはインドのトラクター台数の70〜75%を農業に、建設および関連活動を残りとしました。同見通しは、予測される道路建設の回復をその会計年度の連邦予算配分に結びつけました。これにより、インドのトラクター販売の残りを支える建設および関連活動が公共インフラ予算に結びつき、農業の70〜75%とは異なる需要ルートとなります。
地域分析
アジア太平洋トラクター場
アジア太平洋は2026年のトラクター市場シェアの55.66%を保持し、最大の地域となりました。Mahindraグループの一部であるSwaraj Tractorsは、2025年8月29日にインドのパンジャブ州モハリでのロールアウトにより、累計生産250万台を達成しました。2026年8月、Kubota Corporationのインド子会社であるEscorts Kubota Ltd.は、インド向けトラクターおよびその他製品の生産能力を拡大することを目的とした計画中のウッタル・プラデーシュ州工場の敷地準備を開始しました。Swarajの累計生産量とEscorts Kubotaの計画中の生産能力は、確立された製造基盤とさらなる供給投資をインドのトラクター購入者の近くに置きます。
南米トラクター市場
南米は最も速く成長する地域であり、2027〜2032年の予測CAGRは6.55%です。ブラジルの農業機械小売販売台数は2025年に3.6%減少して49,800台となり、ANFAVEAの2026年4月の評価は2026年にさらに6.2%減少すると予測しました。同評価はまた、家族農業およびPRONAF Mais Alimentosなどのプログラムに関連した低出力トラクター販売の成長を報告しました。同プログラムの金利は約5%と説明されました。のコントラストは、不利な広範な機械見通しの中で、家族農業融資をブラジルの低出力トラクタービジネスの具体的な参入点にします。
北米では、FCCの2026年向け2025年12月の見通しが、牛肉価格と収益が堅調に推移した場合にカナダの畜産農家がトラクターのアップグレード購入者になる可能性を特定し、牛肉の収益を買い替え提案の条件としました。欧州では、農業機械ディーラーおよび修理業者の協会であるCLIMMARが、2025年に13の加盟国で登録台数の減少を報告し、フランス、ドイツ、イタリアがそれぞれ33,251台、20,497台、17,552台でリードしました。主要な国別合計は、フランス、ドイツ、イタリアでの集中したディーラーカバレッジを支持しており、サンプルはオーストリアとイタリアではすべてのトラクター出力を、その他では少なくとも50 HPをカウントしています。中東・アフリカでは、AfTrade DMCCとベラルーシの支援を受けて実施されたナイジェリアのベラルーシプロジェクトが、2025年に連邦機械化政策の下で2,000台のトラクターと9,000台の農機具を納入しました。ナイジェリアへの納入は、完了した機器供給をAfTrade DMCCと共に実施された連邦機械化プログラムに結びつけます。
規制の枠組みと見通し
この比較は、ディーゼル農業トラクターを販売するメーカーに対する選択された管轄区域のエンジンおよび車両承認要件をカバーしています。米国は、Tier 4エンジン要件をエンジンファミリー認証とエンジンの耐用年数にわたるコンプライアンスと結びつけています。中国は、少なくとも37 kWのディーゼルエンジンを搭載した対象機械に対して、工場装着の測位および データ送信義務を追加します。メーカーにとって、技術的適合性はエンジン自体から工場統合および報告まで及びます。
規制表
| 決定要因 | 米国 | ブラジル | ドイツ | 中国 | トルコ |
|---|---|---|---|---|---|
| 主要機関 | 環境保護庁 | 環境ライセンス機関であるIBAMA | 連邦自動車庁 | 生態環境部 | 産業技術省 |
| 主要な手段または方向性 | 40 CFR Part 1039に基づくTier 4;2026年7月のSCR誘導提案 | CONAMA決議433/2011、MAR-I;2026年10月のMAR-II草案は130〜560 kWエンジンに対して2030年1月1日開始を提案 | 規則(EU)2016/1628および農業トラクター承認に基づくStage V | HJ 1014-2020;2028年頃の実施が推奨される2026年6月のChina V草案 | Stage V要件を組み込んだAB/167/2013およびAB/2018/985 |
| 商業的効果 | エンジンファミリー認証および耐用年数排出コンプライアンス | 19 kW以上の対象新規国内および輸入ディーゼル機械に対するMAR-Iコンプライアンス | 対象エンジン承認および使用中排出モニタリング | 少なくとも37 kWのディーゼルエンジンを搭載した機械に対して、工場出荷前に測位端末を装着し、必要なデータ送信を実施 | 対象車両およびエンジン排出適合性を条件とする型式承認 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 低 | 中 |
| 政策の魅力度の将来の方向性 | 緩和 | 強化 | 変化なし | 強化 | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国の「中」評価は認証および耐用年数義務を反映しており、2026年7月のSCR提案は排出準を維持しながら規制措置の代わりに通知を代替し、「緩和」方向を支持します。ドイツの「中」および「変化なし」評価は承認およびStage V義務を反映しており、2026年10月の水素燃料提案はディーゼル汚染物質制限をそのまま維持します。ブラジルの「中」評価はMAR-Iを反映し、中国の「低」評価は工場モニタリングを反映しており、「強化」はそれぞれ130〜560 kWに対する提案されたより厳しい粒子状物質制限および56〜560 kWに対する排出制限に基づいています。トルコの「中」および「変化なし」評価は、2023年1月1日から施行されるトラクター固有の排出承認要件を反映しており、エンジンカテゴリー条件がコンプライアンスを確立された車両およびエンジン適合性に集中させています。
バリューチェーンの段階
トラクターのバリューチェーンは、サプライヤーが収益を得る場所と各運営段階が納品の継続性をどのように保護できるかを比較します。Carraroはトラクターおよびその他のオフハイウェイ機器向けのトランスミッションシステムを供給し、AGCO Powerはフィンランドでディーゼルエンジンを生産しています。Deereの2025年Form 10-Kは、機器ビジネス全体にわたる材料、コンポーネント、完成品の不足を含む過去のサプライチェーン混乱を報告しました。同社は、選択した部品および材料のマルチソーシングを実施済みの緩和措置として特定しました。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| コンポーネント生産 | Carraroなどのトランスミッションサプライヤー;AGCO Powerなどのエンジンメーカー | コンポーネント販売 | 材料およびコンポーネント不足へのエクスポージャー | 選択した部品および材料のマルチソーシング |
| トラクター製造 | AGCO CorporationのValtraおよびArgo Tractors S.p.A.などのトラクターメーカー | 完成機械販売 | コンポーネント納品とアセンブリの同期 | 確認済みコンポーネント可用性に合わせてアセンブリを順序付け |
| 流通および小売 | Argo Tractors S.p.A.などの販売支店および輸入業者ネットワーク;イタリア北東部のDanieli S.r.l.などのディーラー | トラクター再販 | 国際供給と地域購入者アクセスの接続 | 輸入業者カバレッジと認定地域ディーラーシップのペアリング |
| 補修部品供給 | AGCO Corporationなどの補修部品プロバイダー | 補修部品販売 | 廃番モデル世代のサポート | 旧モデルの部品識別と補充の維持 |
| 情報源: Mordor Intelligence | ||||
アフターセールス収益は、AGCO社が生産終了製品の補修部品を販売することで、サプライヤーに工場出荷後の機器への商業的関心を与えます。そのサービス範囲は、モデルレンジが変化する際に保持された製品知識と部品識別を重要なレジリエンス資産にします。これらの能力を維持することは、将来のモデル開発を旧機械のサポートの商業的価値と結びつけます。
競争環境
市場集中度
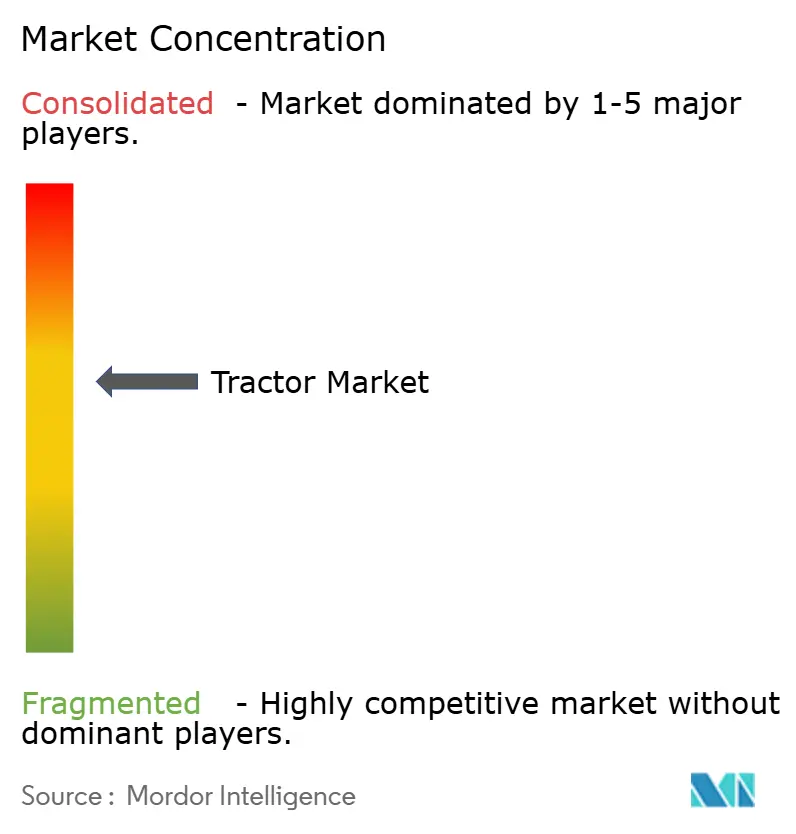
業界はMahindra & Mahindra Ltd.、Deere & Company、およびその他の確立されたトラクターグループを中心に適度に集中しています。農業セグメントがCase IHおよびNew Hollandを含むブランドを通じて機器および精密農業ソリューションを開発、製造、流通、サポートするCNH Industrial N.V.は、Kubota CorporationおよびAGCO Corporation(Massey Ferguson、Valtra、Fendt)と並んで競合しています。Deereの生産機器ポートフォリオには、4WD、クローラー、畝間トラクターおよびその他の農業機械が含まれます。MahindraはFY2026にGromax Agri Equipment Limitedの販売を含む国内インドトラクター販売505,930台を報告し、FY2025から24.3%増加しました。Mahindraの国内台数成長は同じ年次報告書でインド産業全体をわずかに上回り、インドのトラクター台数シェアを引き上げました。
AGCOの北米農業機器純売上高は、2026年第2四半期に固定為替レートベースで前年比19.8%増加し、高馬力トラクターが最大の売上増加の一つとなりました。Deereのグローバル生産・精密農業機器・技術セグメントは、2026年第3四半期に4 ビリオン 米ドルの純売上高を報告し、前年比6%減少しました。Deereはまた、2026年2月に高馬力オプションを備えた6つの新しい8Rおよび8RXトラクターモデルを発売しました。AGCOの高馬力販売増加とDeerの追加高馬力オプションは、Deereの広範なセグメント減少にもかかわらず、高出力機械への共通の焦点を示しています。
Kubotaは2026年8月に、無人および有人のAgri Robo Tractor MRシリーズモデルの2027年4月の日本発売計画を発表しました。計画中の無人モデルのリモートモニタリング機能により、ユーザーはトラクターが農業タスクを自律的に実行している間に作業現場を離れることができます。KubotaはMRシリーズが農林水産省の「農業用自動化機械の安全確保に関するガイドライン」に準拠していると述べており、同ガイドラインはフィールドでのリモートモニタリング自律トラクター操作をカバーしています。2026年7月、Yanmar South Americaはブラジルのインダイアトゥーバに工場の建設を開始し、1シフトでの年間トラクター生産量を5,000台から7,000台に引き上げる計画です。Kubotaの計画はオペレーター時間の節約を日本の安全ガイドラインに結びつけ、Yanmarの計画工場はブラジルでの年間1シフトトラクター生産量に2,000台を追加し、自律性主導の競争と地域生産への投資を区別します。
トラクター産業のリーダー
-
Mahindra & Mahindra Ltd.
-
Deere & Company
-
CNH Industrial N.V. (Case IH, New Holland)
-
Kubota Corporation
-
AGCO Corporation (Massey Ferguson, Valtra, Fendt)
- 注:主要企業の掲載順は順位を示すものではありません。
トラクター市場 このレポートでカバーされる企業
- Deere & Company
- CNH Industrial N.V. (Case IH, New Holland)
- AGCO Corporation (Massey Ferguson, Valtra, Fendt)
- Mahindra & Mahindra Ltd.
- Kubota Corporation
- CLAAS KGaA mbH
- Escorts Kubota Ltd.
- TAFE Ltd.
- Sonalika (International Tractors Ltd.)
- SDF Group (Same Deutz-Fahr)
- Yanmar Agribusiness Co., Ltd.
- Argo Tractors S.p.A.
- LS Mtron Ltd.
- Daedong (Kioti)
- TYM Corporation
- Weichai Lovol Intelligent Agricultural Technology CO., LTD
- YTO Group Corp.
- XCMG Construction Machinery Co., Ltd.
- Zetor Tractors a.s.
- J C Bamford Excavators Ltd
市場参加者にとっての主要な機会
これらの機会は、融資構造が異なる購入者のキャッュフローニーズに対応するトラクター購入ルートを比較します。ブラジルの2026/27年Moderfrota融資ウィンドウは2027年6月30日まで続きます。適格なPronamp農家とその他の生産者に対する異なる最大融資シェアは、異なる購入者負担残高を持つ別々の提案を生み出します。2026年8月、ケニア協同組合銀行とKubotaディストリビューターのCar & General (Trading) Limitedは、適格な農家、協同組合、農業ビジネスに対する新規トラクター融資ルートに合意しました。
市場機会表
| 機会 | 今なぜか | 購入者/リードセグメント | 推奨プレイ | 主な障壁 | 見込み受益者 |
|---|---|---|---|---|---|
| ブラジルにおけるPronampトラクター更新 | 2026/27年の信用は農業年度あたり適格商品価値の最大100%をカバー可能 | 適格なPronamp農家 | 適格なJohn Deereトラクターと信用申請を一致させる | 事前承認と取り消し可能な信用限度 | Deere & CompanyおよびBanco John Deere |
| ブラジルにおける生産者および協同組合フリートの近代化 | 2026/27年の信用は農業年度あたり適格商品価値の最大85%をカバー可能 | その他の適格農村生産者および農業生産協同組合 | 残高の金を特定した適格トラクター提案を構築する | 経済グループの収益上限と未融資残高 | John Deereなどのプログラム適格トラクターサプライヤー |
| ケニアにおける季節返済トラクター購入 | 2026年8月のルートは、特定の構造の下で最大100%の融資、最長72ヶ月および季節オプションを適格顧客に提供 | 適格なケニアの農家、協同組合および農業ビジネス | 新しいKubotaトラクターと返済を農業キャッシュフローに合わせる | 農業シーズンにわたる債務返済能力 | Kubota Corporation、Car & General (Trading) LimitedおよびケニアCooperative Bank of Kenya |
| 情報源: Mordor Intelligence | |||||
これらの機会は、信用問題を購入者負担残高と返済のタイミングに分割します。ブラジルの2つの融資上限は前者に影響し、ケニアの季節構造は後者に対応します。したがって、貸し手とディストリビューターの調整はトラクター提案自体の一部となり、サプライヤーに異なる購入構造を通じて異なる農業購入者にサービスを提供する方法を提供します。
最近の産業開発事情 トラクター市場
- 2026年8月:ケニア協同組合銀行とKubotaディストリビューターのCar & General (Trading) Limitedが、格なケニアの農家、協同組合、農業ビジネスに対する新規トラクター融資パートナーシップに合意しました。
- 2026年8月:Kubota Corporationのインド子会社であるEscorts Kubota Ltd.が、インド向けトラクターおよびその他製品の生産能力を拡大することを目的とした計画中のウッタル・プラデーシュ州工場の敷地準備を開始しました。
- 2026年7月:Yanmar South Americaがブラジルのインダイアトゥーバに工場の建設を開始し、1シフトでの年間トラクター生産量を5,000台から7,000台に引き上げる計画です。
トラクター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
グローバルトラクター市場は、受け入れられた用途全体にわたって世界中で販売される新品完成トラクターへの年間支出を測定します。金額は、すべての馬力、駆動および推進構成、ならびに用途クラスにわたる完成機器を対象としています。
対象外の範囲:中古トラクターの再販取引、別途販売されるアタッチメントおよびインプルメント、別途販売される交換部品、ならびに継続的なサービス、ファイナンス、および保険収益は除外されています。
セグメンテーション概要
- 馬力別
- 40 HP未満
- 40〜100 HP
- 100 HP超
- 駆動方式別
- 二輪駆動(2WD)
- 四輪/全輪駆動(4WD/AWD)
- 推進方式別
- ディーゼル
- バッテリー電気
- ハイブリッド(ディーゼル電気)
- 用途別
- 農業
- 建設
- 林業
- 自治体および地面管理
- 運搬および物流
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
公開二次調査では、国連食糧農業機関(FAO)の農業機械統計(使用中の機械、生産および貿易を追跡)や、農業機械製造業者協会(AEM)の月次小売トラクターレポートなどのソースを活用し、販売動向および馬力クラス別構成を評価しています。CEMAの登録リリースは欧州の新規機器需要の解釈に役立ち、米国農務省(USDA)経済調査局の農業所得予測は農場の購買力および更新タイミングの文脈を提供しています。
企業の年次報告書、投資家向け資料、規制当局への提出書類は、製品ミックス、地域別エクスポージャー、報告済み機器収益および操業状況を明確にするために活用でき、信頼性の高いプレス情報は時系列の動向や市場シグナルのクロスチェックに使用されます。これらのソースは網羅的なものではなく例示的なものであり、収集、検証、および明確化にはさらなるソースが活用されています。
一次インタビューおよびサーベイ
トラクターメーカー、ディーラーおよびディストリビューター、農業機械スペシャリスト、ならびにフリートまたは農場バイヤーとのインタビューおよび構造化サーベイは、新規機器の価格設定、チャネル在庫、更新タイミング、および用途ミックスに関する二次的証拠を検証するために活用できます。アナリストによるフォローアップは、定義の不一致や地域・セグメントの証拠の欠落を明確にし、その後、企業開示、登録・販売指標、および農業経済データと回答を照合することができます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | アジア太平洋:40% |
| 中位層:45% | 機能/ユニットリーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:20% | マネージャー:45% | 南北アメリカ:30% |
市場規模算定と予測
トップダウンモデルにより、新品完成トラクターの世界年間メーカー販売額を米ドルで推計し、その結果を選択的なサプライヤーおよびディーラーの積み上げ、ならびにサンプリングされた販売価格と販売台数の積によって検証しています。主要指標には、農業およびその他の用途における販売動向、トラクター登録台数および小売台数、馬力および駆動構成ミックス、農業所得および信用状況、ならびに機器価格の変動が含まれます。これらは需要、製品ミックス、購買力、および1台当たりの価値を示しています。企業開示、国家統計、および業界団体データからの証拠が地域別・製品別シェアを裏付け、台数動向ならに観察された価格・ミックスの変化が価値見通しに反映されています。予測には、需要ドライバーに一貫したデータ系列がある場合は多変量回帰、安定した販売履歴には時系列平滑化、天候・資金調達・商品価格のショックにはシナリオ分析を活用できます。一次専門家は、変数レベルの予測前提が購買・チャネル状況に適合しているかを検証できます。定義と期間を比較し、最も近い裏付けのある地域またはセグメント指標を使用し、裏付けのない精度で欠損観測値を補完するのではなく感度チェック用のレンジを記録することで、データの欠落に対処しています。
データ検証と更新サイクル
アナリストは、独立した企業、業界団体、および公的統計シグナルに対してモデルを照合し、台数、金額、期間、または製品カバレッジにおける重大な差異を調査します。異常値チェックにより、急激なシェア変動、不合理な価格または販売台数の動き、および地域合計の不整合にフラグが立てられます。アナリストは各問題をその発生源まで遡り、ソース、モデル、および編集レビューを経て承認前に解決たは文書化します。ソースの定義が不明確な場合、重要なインプットが別のシグナルと矛盾する場合、または重大な市場イベントが前提を変更する場合には、再コンタクトが実施されます。モデルは年次で更新され、重大なイベントが発生した場合はサイクル間でも更新され、納品前に新たなレビューが実施されます。
Mordor Intelligenceのトラクター市場推計と他の公表推計との比較
公表推計は、計上する取引・製品の範囲や需要モデリングに使用するインプットによって異なる場合があります。金額は、すべての馬力、駆動および推進構成、ならびに用途クラスにわたる完成機器を対象としています。
主要なギャップ要因には、本調査の定義された対象範囲と市場固有のモデリング上の選択が含まれます。主要指標には、農業およびその他の用途における販売動向、トラクター登録台数および小売台数、馬力および駆動構成ミックス、農業所得および信用状況、ならびに機器価格の変動が含まれます。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 1,006.0 ビリオン 米ド(2027年) | |
| グローバルコンサルタンシーA | 89.8 ビリオン 米ドル(2026年) | 2026年ベースのこの推計は、1年後の本レポートの2027年値である100.6 ビリオン 米ドルを10.7%下回っています。公表されている2026年の値は1年早く、その基準値から予測が成長するため、2027年の指標と比較した場合に低い値となる可能性があります。 |
| グローバルコンサルタンシーB | 67.5 ビリオン 米ドル(2025年) | 2025年ベースのこの推計は、2年後の本レポートの2027年値である100.6 ビリオン 米ドルを32.9%下回っています。記載されている農業用トラクターの境界は、非農業用途で使用されるトラクターも計上する受け入れられた指標よりも狭くなっています。 |
Mordor Intelligenceのアナリストは、独立した企業、業界団体、および公的統計シグナルに対してモデルを照合し、台数、金額、期間、または製品カバレッジにおける重大な差異を調査します。
レポートで回答された主要な質問
トラクター市場の規と成長見通しは?
市場は2027年に100.6 ビリオン 米ドルと推定され、2032年までに131.3 ビリオン 米ドルに達すると予測されており、2027〜2032年のCAGRは5.47%です。
トラクター需要を支えているものは何ですか?
機械化、農業労働力不足、および融資が購入を支援しています。ブラジルの2026/27年Moderfrota(モデルフロタ)プログラムは、適格な農業トラクターおよび農機具の購入に資金を提供します。
最大の収益シェアを持つトラクター馬力クラスはどれですか?
40〜100 HPのトラクターが2026年の世界トラクター収益の46.65%を占めてリードしました。
主要なトラクターサプライヤーはどの企業ですか?
主要なサプライヤーには、Mahindra & Mahindra Ltd.、Deere & Company、CNH Industrial N.V.、Kubota Corporation、およびAGCO Corporationが含まれます。
新規トラクター購入に影響を与える課題は何ですか?
高い機器価格と弱い農場収益性が買い替えを制約しています。2025年12月の見通しにおいて、Farm Credit Canadaはカナダの新規100 HP超トラクターの販売台数が2025年比で2026年に5.6%減少すると予測しました。
トラクター収益と予測成長をリードする地域はどこですか?
アジア太平洋が2026年の世界トラクター収益の55.66%を保持し、南米は2027〜2032年のCAGRが6.55%で最も速く成長すると予測されています。