
カナダ自動車用電動アクチュエーター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 0.28 十億米ドル |
| 市場規模 (2027) | 0.31 十億米ドル |
| 市場規模 (2032) | 0.43 十億米ドル |
| 成長率 (2027 - 2032) | 7.47 % |
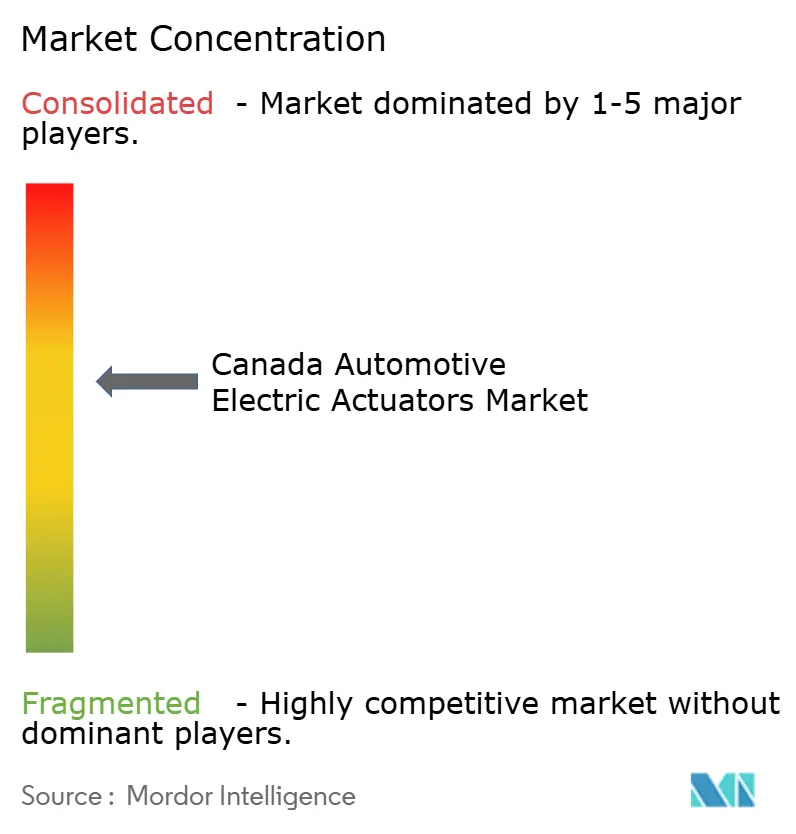
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダ自動車用電動アクチュエーター市場分析
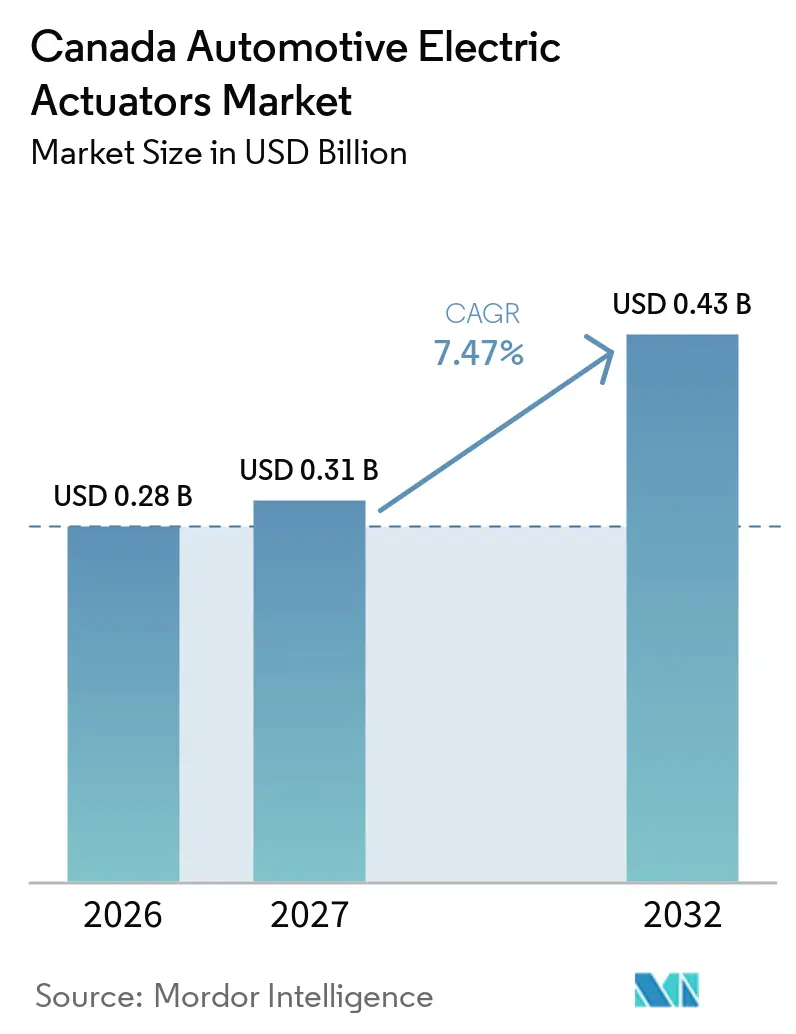
カナダ自動車用電動アクチュエーター市場規模は2026年に0.28 ビリオン 米ドルと評価され、2027年の0.31 ビリオン 米ドルから2032年には0.43 ビリオン 米ドルに達すると予測されており、2027年から2032年の間にCAGR 7.47%を記録する見込みです。電動化されたパワートレインは、精密な電動モーション システムを必要とする熱管理、バッテリー冷却、HVAC制御機能を追加します。2025年にはハイブリッド車の登録台数が大幅に増加し、需要がバッテリー電気自動車だけに依存しない状況が続いています。ソフトウェア定義車両の設計においても、診断機能、位置データ、ファムウェアサポートを提供できるアクチュエーターが求められており、統合システムの価値が高まっています。カナダの組立活動とCUSMAの現地調達規則は、北米に製造・エンジニアリング拠点を持つサプライヤーを優遇しています。寒冷地、腐食、安全性、電子制御性能に関する製品検証が可能なサプライヤーは、長期にわたる車両プログラムサイクルにおいてより有利な立場にあります。
主要レポートのポイント
- 車両タイプ別では、乗用車が2026年のカナダ自動車用電動アクチュエーター市場シェアの64.12%を占め、商用車は2032年にかけてCAGR 10.25%で最も高い成長率を記録すると予測されています。
- アプリケーションタイプ別では、クロージャー・ドア・リフトゲートアクチュエーターが2026年のカナダ自動車用電動アクチュエーター市場の21.33%を占め、ブレーキアクチュエーターは2032年にかけてCAGR 11.18%で成長しています。
- 動作タイプ別では、ロータリーアクチュエーターが2026年のカナダ自動車用電動アクチュエーター市場シェアの69.04%を占め、リニアアクチュエーターは2032年にかけてCAGR 9.33%で最も高い成長率を記録すると予測されています。
- 推進方式別では、内燃機関車が2026年のカナダ自動車用電動アクチュエーター市場シェアの55.28%を占め、BEVは2032年にかけてCAGR 16.34%で成長する見込みです。
- 販売チャネル別では、OEMチャネルが2026年のカナダ自動車用電動アクチュエーター市場シェアの87.13%を占め、アフターマーケットは2032年にかけてCAGR 8.15%で最も高い成長率を記録すると予測されています。
- 地域別では、オンタリオ州が2026年のカナダ自動車用電動アクチュエーター市場シェアの53.44%を占め、ケベック州は2032年にかけてCAGR 8.76%で最も高い成長率を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
カナダ自動車用電動アクチュエーター市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電動化と熱管理アクチュエーション | +2.5% | 全国規模、オンタリオ州およびケベック州のOEM組立回廊に集中 | 長期(4年以上) |
| 安全性と快適性の統合 | +1.8% | 全国規模、オンタリオ州およびケベック州の乗用車・SUVセグメントで最も強い | 中期(2〜4年) |
| CUSMAが支援する自動車の現地化 | +1.2% | 全国規模、オンタリオ州のサプライヤークラスターで戦略的な利益 | 中期(2〜4年) |
| ソフトウェア定義型・診断可能なアクチュエーター | +1.0% | 全国規模、カナタおよびウォータールー周辺のオンタリオ州R&D回廊で早期の利益 | 長期(4年以上) |
| 商用フリートおよびトランジット車両における転換 | +0.9% | 全国規模、オンタリオ州のトランジットおよびアルバータ州のフリート運営で早期の利益 | 中期(2〜4年) |
| 冬季条件と道路塩の代替 | +0.6% | 全国規模、ケベック州、オンタリオ州、プレーリー諸州で最も高い影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
車両電動化と熱管理アクチュエーション
カナダ自動車用電動アクチュエーター市場は、電気自動車およびハイブリッド車が単純な燃焼のみの制御システムを置き換えるにつれて新たな需要を獲得しています。BEVおよびHEVのアーキテクチャは、バッテリー冷却、冷却水分配、HVAC空気制御のためのバルブを使用します。MagnaはPHEVおよびBEVの冷却水分配向けに熱管理アクチュエーターを提供しており、プラットフォーム設計とアクチュエーター機能追加の直接的な関連性を示しいます。カナダは2025年にHEVおよびBEV車両を376,386台追加し、合計フリートが29.6%増加しました [1]。iZEVリベートの停止後のBEV販売の小売減速は、より大きなフリート拡大を逆転させることはなく、導入済みの車両ベースは将来の交換需要を引き続き支えています。
安全性と快適性機能の統合
カナダ自動車用電動アクチュエーター市場は、メーカーがドア、リフトゲート、シャシーシステム、その他の車両機能においてケーブルおよび油圧機構を電動システムに置き換えることで恩恵を受けています。これらのシステムは重量を削減し、診断機能を提供し、車両ソフトウェアを通じた変更をサポートできます。調達は、アクチュエーター、センサー、制御モジュールを組み合わせたパッケージへとシフトしています。Magna Closuresは2025年9月に、電動モーター駆動のリードスクリューを使用したパワードスイングドアアクチュエーターに関する米国特許を取得しました。SUV、クロスオーバー、プレミアムモデルは、基本的な車両設計よりも頻繁にパワードテールゲート、アダプティブシャシーシステム、マルチゾーンHVACコントロールを採用しています。これにより、新たな安全機能が導入される前から、多くの乗用車プログラムのアクチュエーター搭載量が増加しています。
CUSMAが支援する北米自動車の現地化
カナダ自動車用電動アクチュエーター市場は、適格な自動車製品に対して75%の地域付加価値含有率を要求するCUSMA規則によって支援されています [2]。この規則は、メーカーが長期生産プログラムに北米サプライヤーを選択する動機を与えています。カナダの2025年関税免除フレームワークも、関税処理をカナダでの継続的な生産とCUSMAへの準拠に結び付けました。Linamarは2025年1月にオンタリオ州での自動車技術投資を発表し、eAxle推進、インバーター、半導体パッケージングへの公的支援を受けました。これらの分野は、アクチュエーターシステムに使用される電動モーターおよびドライブエレクトロニクスの上流に位置します。したがって、現地調達、エンジニアリングサポート、確立された品質システムがサプライヤー資格審査プロセスの一部となっています。
ソフトウェア定義型・診断可能なアクチュエーター
カナダ自動車用電動アクチュエーター市場は、車両がコンポーネントに対して中央コンピューティングシステムとの健全性・位置データの共有を求めるにつれて変化しています。対応デバイスは、正確なモーション制御を維持しながら診断インターフェースとファームウェアアップデートをサポートする必要があります。ISO 17978-3:2026は、サービス指向型車両診断の要件を定め、2026年3月に発行されました [3]。これにより、電子制御ユニット全体で診断情報に依存する車両プログラムのより明確なベースラインが確立されます。サプライヤーは、機械設計と組み込みLINまたはCAN-FD通信機能をますます組み合わせる必要があります。この要件は、ハードウェア、ソフトウェア、検証リソースを持つ大手ティア1企業を優遇し、小規模な専門企業はそのギャップを埋めるためにパートナーシップや買収を模索する可能性があります。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 検証およびコンプライアンスコスト | -0.8% | 全国規模、オンタリオ州およびケベック州の中小ティア2サプライヤーへの負担が最も大きい | 長期(4年以上) |
| 輸入電子部品、モーター、希土類原材料 | -0.7% | 全国規模、オンタリオ州の組立事業において深刻なリスク | 中期(2〜4年) |
| 限られたOEMプラットフォームへの集中 | -0.5% | オンタリオ州およびケベック州、少数のプラットフォームが大部分の生産量を牽引 | 中期(2〜4年) |
| 腐食および低温信頼性 | -0.4% | 全国規模、ケベック州、オンタリオ州、プレーリー諸州で最も高い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
安全性重要アクチュエーターの高い検証・コンプライアンスコスト
ブレーキ、ステアリング、サスペンションアクチュエーターは、OEMが生産承認を行う前に詳細な検証が必要です。ISO 26262関連の試験は、電磁適合性、熱サイクル、耐腐食性、故障解析、機能安全性を網羅する場合があります。これらの要件は開発サイクルを長期化させ、カナダ自動車用電動アクチュエーター市場への参入コストを引き上げます。Knorr-Bremseは2027年に自律型商用車向け冗長ブレーキシステムの量産を計画しており、安全関連ブレーキシステムの長期的な開発経路を示しています。ファームウェアアップデートはさらなる作業を追加し、各変更が安全性能を維持する必要があります。この負担は、サブコンポーネントから完全なアクチュエーターシステムへの移行を試みる小規模サプライヤーにとって最も大きくなります。
輸入電子部品、モーター、希土類原材料への依存
多くのロータリーおよびリニア電動アクチュエーターは、国際的なサプライチェーンを通じて調達される永久磁石モーターおよび電子サブアセンブリに依存しています。希土類酸化物の価格変動は、通常の生産サイクル内でモーターコストに転嫁される可能性があります。大手サプライヤーは長期供給契約によってある程度のリスクを管理できますが、小規模な組立業者はマージンへのより大きな圧力に直面します。カナダの2026年自動車戦略は、重要鉱物とサプライチェーンの脆弱性を認識し、当該セクターへの公的投資措置を定めています。新たな国内処理施設の設立には数年を要し、原材料コストの即時安定化は期待できません。したがって、カナダ自動車用電動アクチュエーター市場は、予測期間中にモーター、磁石、電子部品の輸入に引き続きさらされることになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:商用車がフリート電動化で加速
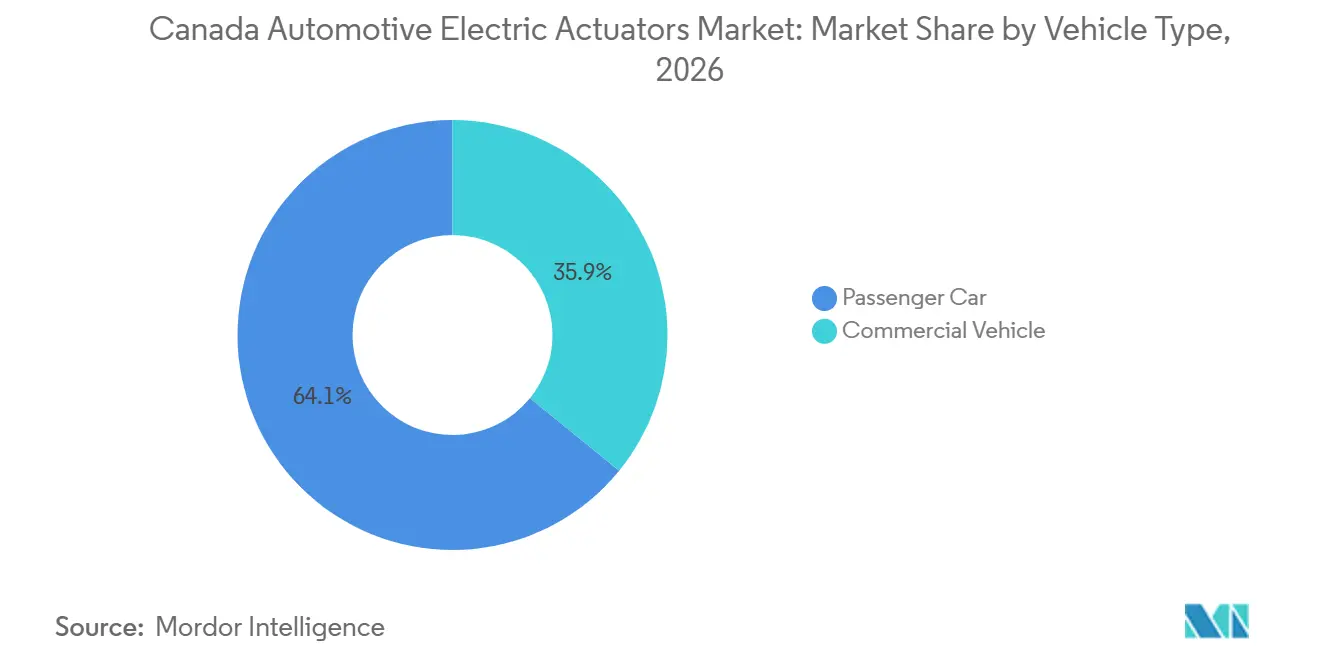
乗用車は2026年のカナダ自動車用電動アクチュエーター市場シェアの64.12%を占め、コンパクト、ミッドサイズ、SUV、クロスオーバー、プレミアム車両プラットフォームの大きなベースに支えられています。各プラットフォームは、電動機構がケーブルや油圧部品を置き換えることで、より多くのドア、シート、HVAC、シャシーアクチュエーターを使用します。SUVおよびクロスオーバーモデルは、パワードリフトゲート、アダプティブサスペンション、マルチゾーン空調を頻繁に搭載するため、アクチュエーター搭載量が多くなっています。プレミアムモデルは、より広い車両ラインに展開される前に新たなアクチュエーション機能を導入することが一般的です。商用車は、フリート電動化とトランジットの近代化が電動制御の使用を拡大するにつれて、2032年にかけてCAGR 10.25%で成長すると予測されています。小型商用車はZEVプログラムにおける幅広い適格性と短い運用回収期間から恩恵を受けます。中型および大型車両は、トランジット要件と物流フリートの脱炭素化計画によって支えられています。これにより、車両タイプの構成は消費者向け車両の機能と商業的な運用ニーズの両方に依存し続けます。
商用車のアクチュエーターは、多くの乗用車部品よりも長い使用サイクルと、より厳しい温度・侵入条件下で動作します。サプライヤーは、整備使用、長期運転、フリートメンテナンススケジュールに対応した製品検証と機械設計を適応させる必要があります。カナダ自動車用電動アクチュエーター産業は、大量生産の乗用車プラットフォームと、より特殊な商業用途の両方に対応する必要があります。寒冷地での運転、道路への露出、頻繁な発進・停止の使用は、可動部品やコネクターの摩耗を増加させる可能性があります。これらの条件により、両者が同様の電動モーターやコントローラーを使用する場合でも、フリートの仕様は乗用車の仕様とは異なるものになります。
アプリケーションタイプ別:ブレーキバイワイヤがアプリケーション収益の序列を再編
クロージャー・ドア・リフトゲートアクチュエーターは2026年のカナダ自動車用電動アクチュエーター市場の21.33%を占めました。パワードテールゲートおよび自動ドアシステムは、中級およびプレミアム乗用車に広く採用されています。ブレーキアクチュエーターは、電気・ハイブリッドプラットフォームがより多くの電気機械式ブレーキ機能を採用するにつれて、2032年にかけてCAGR 11.18%で成長する見込みです。回生ブレーキは、機械式と電動式のブレーキシステム間のより緊密な協調を必要とします。アクティブシャシーおよびステアバイワイヤシステムの拡大に伴い、サスペンション、シャシー、ステアリングアクチュエーターの重要性が高まっています。Schaefflerは、電子制御された車両モーションをサポートする電気機械式ダンピングおよびステアバイワイヤ技術を実証しています。HVACフラップ、スロットル、グリルシャッターアクチュエーターは熱管理と排気制御をサポートします。ターボチャージャー、ウェイストゲート、EGRアクチュエーターは内燃機関およびハイブリッドパワートレインに不可欠なままです。
その他のアプリケーションには、ヘッドランプレベリング、ミラーおよびライティング調整、シート調整、トランスミッションおよびドライブトレイン制御が含まれます。これらの安定した中量アプリケーションは、快適機能とパワートレイン自動化をサポートします。大型プラットフォームの受注は、国際的なサプライネットワーク全体で移転可能な設計・製造の専門知識を生み出す可能性があります。ブレーキ、ステアリング、アクティブサスペンションなどの急成長アプリケーションは、基本的な快適デバイスよりも高い統合度を必要とします。クロージャーおよび快適製品は車両グレード全体にわたる幅広い顧客基盤にサービスを提供し、ブレーキ、ステアリング、シャシーシステムは車両ソフトウェアおよび安全エンジニアリングとのより緊密な協調を必要とします。異なる設計サイクルは生産計画を複雑にする可能性がありますが、最終用途アプリケーション全体で需要を多様化します。
動作タイプ別:ロータリーの優位性がリニアアクチュエーターの加速を覆い隠す
ロータリーアクチュエーターは2026年のカナダ自動車用電動アクチュエーター市場シェアの69.04%を占めました。スロットル制御、HVACフラップ位置決め、シート調整、ミラーレベリング、ターボチャージャー機能において確立されています。回転運動はこれらの機構に直接適合し、製品の小型化において長年の恩恵を受けてきました。HVAC、スロットル、ミラーアプリケーションの導入済みベースも、定期的な交換需要を提供しています。リニアアクチュエーターは2032年にかけてCAGR 9.33%で成長すると予測されています。ブレーキバイワイヤ、アクティブサスペンション、パワードクロージャー機能など、システムが直接的な並進力を必要とする場所で使用されます。この技術的な区別が、リニア製品がより小さなベースからでも速く成長できる理由を説明しています。また、サプライヤーが必要とする設計・検証作業の構成も変化します。
リニアアクチュエータープログラムは、機械的な力、センシング、制御ロジック、安全関連要件を組み合わせるため、通常より高い単価を持ちます。多くの場合、サプライヤーと車両エンジニアリングチームの間での緊密な共同開発が必要です。これは、現地エンジニアリングリソースと組み込みソフトウェア能力を持つティア1サプライヤーを支援します。Schaefflerは2026年のハノーバーメッセにて、コンパクトなEMA-50およびEMA-60電気機械式リニアアクチュエーターのバリアントを発表しました。これらの製品は、より高い力能力と統合された位置センシングに向けた継続的な開発を示しています。ロータリー製品はカナダ自動車用電動アクチュエーター市場の数量ベースであり続けます。リニアシステムは、高付加価値の安性およびクロージャーアプリケーションが拡大するにつれてその重要性を高めます。それらの広範な使用は、HVAC、スロットル、シーティング、ミラー機能における確立されたロータリー製品を置き換えるものではありません。
推進方式別:BEVのコンテンツ密度が加速する一方でICEフリートが数量を維持
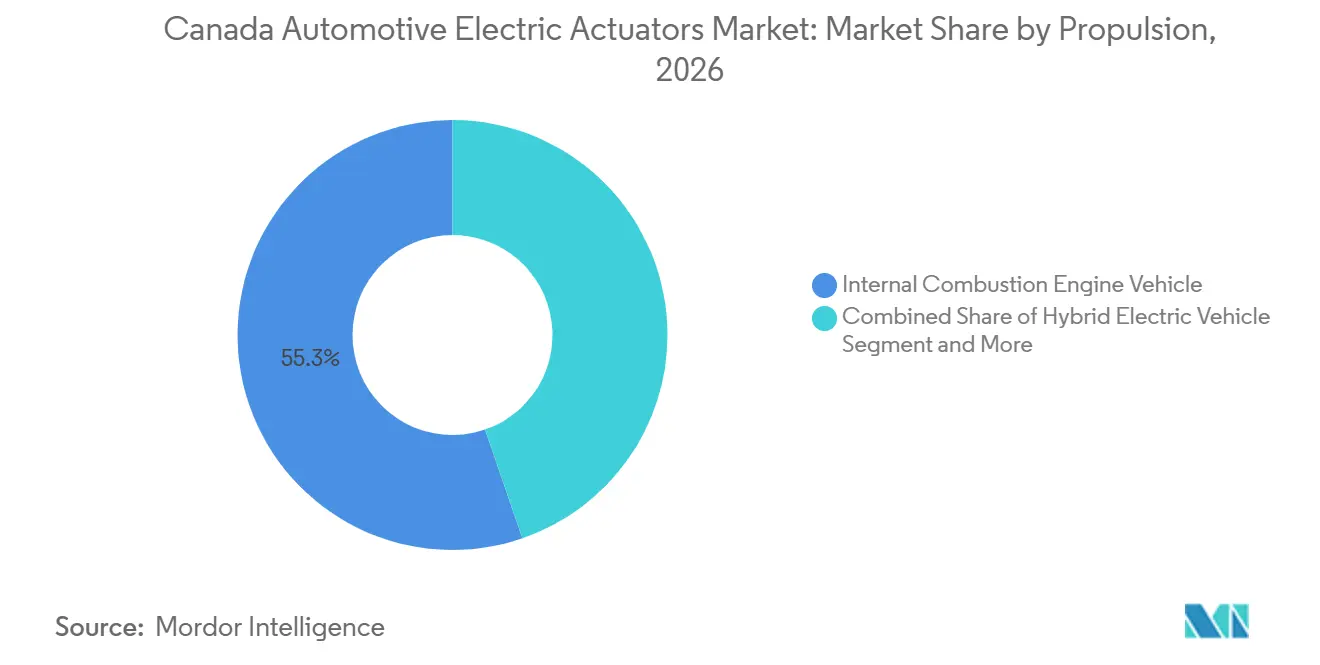
内燃機関車は2026年のカナダ自動車用電動アクチュエーター市場の55.28%を占めました。カナダの大規模な燃焼車両フリートとトラック・SUV推進への継続的な投資が、スロットル、EGR、ターボチャージャー機能のアクチュエーター需要を支えています。GMのセントキャサリンズ推進プラント(Propulsion plant)は、関連するオンタリオ州プログラムを通じてフルサイズトラックおよびSUVのエンジン生産を引き続き支援しています。BEVは2032年にかけてCAGR 16.34%で成長すると予測されています。熱管理、バッテリー冷却、ブレーキバイワイヤシステム向けに追加のアクチュエーターを必要とします。これにより、より高いBEV台数が考慮される前から、車両1台あたりのコンテンツ価値が高まります。その結果、市場は導入済みのICEフリートと電動プラットフォームの成長の両方に結び付いたままとなります。
HEVおよびPHEVは電動と燃焼の制御ニーズを組み合わせており、車両1台あたりのアクチュエーター搭載量が多くなっています。燃料電池や航続距離延長型設計を含むその他の推進タイプは、規模は小さいものの戦略的に重要です。ISO 16750は、自動車電子部品の低温試験境界として-40°Cを使用しています。したがって、寒冷地認定は、推進タイプを問わずカナダ自動車用電動アクチュエーター産業の参加者にとって引き続き重要です。ハイブリッド車は、燃焼関連システムを維持しながら電動制御を追加するため、移行期間中に重要な役割を果たす可能性があります。その組み合わせにより、アクチュエーター要件が広がり、サプライヤーは新たな熱管理および診断機能に関する経験を積むことができます。

販売チャネル別:OEMの優位性が続く中でアフターマーケットの構築フェーズが始まる
OEMチャネルは2026年のカナダ自動車用電動アクチュエーター市場シェアの87.13%を占めました。アクチュエーターの設計は一般的に車両プラットフォーム向けに開発され、5〜7年続く生産プログラムを通じて供給されます。Ford、GM、Stellantisの施設における限られたプラットフォーム受注が、近期需要の大部分を決定します。アフターマーケットは2032年にかけてCAGR 8.15%で成長すると予測されています。2020年から2025年に登録された電動化車両は、2027年以降に最初の主要部品交換サイクルを迎えるようになります。リフトゲート、ドア、ブレーキアクチュエーターは、したがって増加する交換需要を生み出す可能性があります。チャネル構成はOEM調達が引き続きリードしますが、交換需要はり目立つようになります。
電動アクチュエーターは、それらが置き換えるケーブルおよび油圧機構よりも高い交換価値を持つ場合があります。アフターマーケットには、再製造業者や地域ディストリビューターを含む異なる参加者セットも存在します。これらの企業は、純正機器プラットフォームの受注を直接競合しない場合があります。これにより、試験、修理、再製造能力に投資するサプライヤーに潜在的な機会が生まれます。修理ネットワークは、純正機器の適合性と性能期待を満たす製品を必要とします。また、アクチュエーターが車両制御システムに接続されている場合は診断能力も必要とします。これらのニーズは、チャネルを単純な部品流通ビジネスとして扱うのではなく、純正機器の知識をアフターマーケット製品に持ち込むサプライヤーを優遇する可能性があります。
地域分析
オンタリオ州は2026年のカナダ自動車用電動アクチュエーター市場シェアの53.44%を占めました。その地位は、GMのオシャワ工場、Stellantisのウィンザー工場、Fordのオークビル施設を含む主要な組立事業を反映しています。Fordはオークビルをフォードシリーズトラック生産向けに改装しています。オンタリオ州は長年にわたり、車両製造とEVバッテリーサプライチェーンへの多大な投資を誘致してきました。これらの投資は、アクチュエータープログラムを支えるサプライヤー能力とエンジニアリング基盤を支援しています。
VolkswagenのPowerCoプロジェクトはセントトーマスにおける長期的なバッテリーサプライチェーンの拠点であり、建設が進行中で、修正されたタイムラインで生産が計画されています。このプロジェクトは将来のBEVプラットフォーム開発と関連する熱管理需要を支援できます。オンタリオ州の2026年予算は、OVINを通じて9つの地域技術開発サイトに1,750万カナダドル(約1,227万米ドル)を拠出しました [4]。これらのサイトは、センサーや車両ソフトウェアを含むオンタリオ州製自動車技術を支援するよう設計されています。このインフラは、サプライヤーと車両プログラム間の協力に必要な時間を短縮できます。オンタリオ州はカナダ自動車用電動アクチュエーター市場の中心的な生産・エンジニアリング拠点であり続けます。
ケベック州は2032年にかけてCAGR 8.76%で成長すると予測されており、州別で最も高い成長率です。カナダ統計局によると、2025年にはゼロエミッション車がケベック州の登録小型車の注目すべきシェアを占めました。これにより、電動化車両のサービスおよび交換需要の早期成長が支えられます。ケベック州のエネルギー転換プログラムは、ベカンクールでの計画中の正極材製造施設を含むバッテリーサプライチェーン活動を誘致しています。この施設にはFord、EcoProBM、SK Onが関与しており、州に上流のバッテリー活動を追加しています。ケベック州のより高いZEV普及率は、パワードクロージャー、バッテリー熱管理部品、その他の電動システムが、より大きな相対的な車両ベースでサービスに入ることを意味します。グレーターモントリオール地域の流通能力は、これらの車両が老朽化するにつれてより重要になる可能性があります。アルータ州、ブリティッシュコロンビア州、サスカチュワン州、大西洋岸および北部諸州の需要は、現地組立よりも商用フリートと車両交換によって牽引されています。低温、道路塩、商用フリートの使用により、オンタリオ州・ケベック州の組立回廊外では耐久性要件が特に重要になります。
競争環境
カナダ自動車用電動アクチュエーター市場のOEMサプライヤー層は適度に集約されています。Robert Bosch GmbH、DENSO Corporation、Magna International Inc.、BorgWarner Inc.は、統合されたハードウェア、ファームウェア、ソフトウェアパッケージを通じて競合しています。その規模は、検証、ソフトウェア診断、生産品質に関する車両プログラム要件を満たすのに役立ちます。2026年2月、BorgWarnerは北米OEMとの800ボルト統合ドライブモジュールおよびデュアルインバータージェネレーターモジュールの供給契約を発表しました。このプログラムは、サプライヤーが個々のアクチュエーターコンテンツをより大きな電動化システム受注に統合できる方法を示しています。CUSMAの地域コンテンツ規則は、確立された北米事業を持つサプライヤーの地位をさらに強化します。その結果、主要企業はコンポーネント設計だけでなくシステム統合能力においても競合しています。
SchaefflerはVitesco Technologiesとの合併後、電動システムにおける地位を強化しています。2026年の技術プレゼンテーションでは、ステアバイワイヤおよび電気機械式ダンピングシステムを披露しました。これらの開発は、従来の機械部品サプライヤーを車両モーション制御および診断機能に近づけています。Magnaは電動アクチュエーション式クロージャーおよび熱管理アプリケーションへの投資を継続しています。BorgWarnerは2026年8月にも統合ドライブモジュールプログラムを受注し、2027年に生産開始が予定されています。このような動きは、カナダ自動車用電動アクチュエーター市場が電動化システムのより広い戦略によって形成されていることを示しています。製品開発は、機械的な動き、パワーエレクトロニクス、車両ソフトウェアをますます結び付ける必要があります。
Stabilus、Kiekert、Johnson Electricなどの専門企業は、クロージャーシステム、ラッチアクチュエーション、大量生産ロータリーモーターにおける集中した専門知識を通じて競合しています。カナダにおける差別化の潜在的な領域には、寒冷地認定、統合熱管理モジュール、電動化車両アクチュエーターの再製造が含まれます。競争はOEMシステムレベルに集中したままであり、専門サプライヤーは個々のアプリケーションにおける地位を維持しています。プラットフォームの集中により、サプライヤーの需要は少数のモデル発売、生産変更、またはプログラム廃止のタイミングに敏感になる可能性があります。これは、限られた数の車両プログラムが現地生産需要の大部分を牽引するオンタリオ州およびケベック州において特に重要です。
カナダ自動車用電動アクチュエーター産業のリーダー企業
-
Robert Bosch GmbH
-
DENSO Corporation
-
AUMOVIO SE
-
Magna International Inc.
-
ZF Friedrichshafen AG
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年10月:Geely Autoがカナダ市場に参入し、2027年に最初の消費者向け車両を発売する計画です。同社は現地事業の確立と小売・サービスネットワークの構築を開始しています。Geely Autoのカナダ参入は、現地調達、製造需要、現地化されたサプライチェーン統合の重要な新たな源泉を生み出すため、カナダ自動車用電動アクチュエーター市場に非常に関連性が高いです。
- 2026年8月:カナダ政府は、オンタリオ州ヴォーンにおけるHanon Systemsの蒸気噴射式電動コンプレッサー工場への戦略的対応基金投資を発表し、2034年までに年間150万台のeコンプレッサー生産を目標とし、オンタリオ州EVプラットフォームプログラムに不可欠な熱管理アクチュエーションサプライチェーンインフラを提供します。
カナダ自動車用電動アクチュエーター市場レポートの範囲
範囲には、車両タイプ(乗用車〔コンパクトおよびミッドサイズ乗用車、スポーツユーティリティビークルおよびクロスオーバー、ラグジュアリーおよびプレミアム乗用車〕、および商用車〔小型商用車および中型・大型用車〕)、アプリケーションタイプ(スロットルアクチュエーター、シート調整アクチュエーター、ブレーキアクチュエーター、クロージャー・ドア・リフトゲートアクチュエーター、HVACフラップアクチュエーター、ターボチャージャー・ウェイストゲート・EGRアクチュエーター、グリルシャッターアクチュエーター、ヘッドランプレベリング・ミラー・ライティングアクチュエーター、サスペンション・シャシー・ステアリングアクチュエーター、トランスミッションおよびドライブトレインアクチュエーター、その他の自動車用電動アクチュエーター)、動作タイプ(リニアアクチュエーターおよびロータリーアクチュエーター)、推進タイプ(内燃機関車、ハイブリッド電気自動車、プラグインハイブリッド電気自動車、バッテリー電気自動車、その他の推進タイプ)、販売チャネル(OEMおよびアフターマーケット)によるセグメント化が含まれます。分析はオンタリオ州、ケベック州、カナダのその他の地域を含む地域レベルのセグメント化もカバーしています。市場規模と成長予測は、米ドルの金額および台数の数量で提示されます。
| 乗用車 | コンパクトおよびミッドサイズ乗用車 |
| スポーツユーティリティビークルおよびクロスオーバー | |
| ラグジュアリーおよびプレミアム乗用車 | |
| 商用車 | 小型商用車 |
| 中型および大型商用車 |
| スロットルアクチュエーター |
| シート調整アクチュエーター |
| ブレーキアクチュエーター |
| クロージャー・ドア・リフトゲートアクチュエーター |
| HVACフラップアクチュエーター |
| ターボチャージャー・ウェイストゲート・EGRアクチュエーター |
| グリルシャッターアクチュエーター |
| ヘッドランプレベリング・ミラー・ライティングアクチュエーター |
| サスペンション・シャシー・ステアリングアクチュエーター |
| トランスミッションおよびドライブトレインアクチュエーター |
| その他の自動車用電動アクチュエーター |
| リニアアクチュエーター |
| ロータリーアクチュエーター |
| 内燃機関車 |
| ハイブリッド電気自動車 |
| プラグインハイブリッド電気自動車 |
| バッテリー電気自動車 |
| その他の推進タイプ |
| OEM |
| アフターマーケット |
| オンタリオ州 |
| ケベック州 |
| カナダのその他の地域 |
| 車両タイプ別動作タイプ |
| 販売チャネル別動作タイプ |
| 車両タイプ別 | 乗用車 | コンパクトおよびミッドサイズ乗用車 |
| スポーツユーティリティビークルおよびクロスオーバー | ||
| ラグジュアリーおよびプレミアム乗用車 | ||
| 商用車 | 小型商用車 | |
| 中型および大型商用車 | ||
| アプリーションタイプ別 | スロットルアクチュエーター | |
| シート調整アクチュエーター | ||
| ブレーキアクチュエーター | ||
| クロージャー・ドア・リフトゲートアクチュエーター | ||
| HVACフラップアクチュエーター | ||
| ターボチャージャー・ウェイストゲート・EGRアクチュエーター | ||
| グリルシャッターアクチュエーター | ||
| ヘッドランプレベリング・ミラー・ライティングアクチュエーター | ||
| サスペンション・シャシー・ステアリングアクチュエーター | ||
| トランスミッションおよびドライブトレインアクチュエーター | ||
| その他の自動車用電動アクチュエーター | ||
| 動作タイプ別 | リニアアクチュエーター | |
| ロータリーアクチュエーター | ||
| 推進方式別 | 内燃機関車 | |
| ハイブリッド電気自動車 | ||
| プラグインハイブリッド電気自動車 | ||
| バッテリー電気自動車 | ||
| その他の推進タイプ | ||
| 販売チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | オンタリオ州 | |
| ケベック州 | ||
| カナダのその他の地域 | ||
| クロスセグメント分析 | 車両タイプ別動作タイプ | |
| 販売チャネル別動作タイプ | ||
レポートで回答される主要な質問
カナダにおける自動車用電動アクチュエーター市場の予測成長率は?
2027年から2032年の間にCAGR 7.47%で成長し、2027年の0.31 ビリオン 米ドルから2032年には0.43 ビリオン 米ドルに達すると予測されています。
カナダにおける需要を牽引する車両タイプは?
乗用車は2026年に64.12%で最大のシェアを占め、カナダの乗用車、SUV、クロスオーバー、プレミアム車両プラットフォームの幅広い導入済みベースに支えられています。商用車は、フリートオペレーターが電動化車両を追加し制御システムをアップグレードするにつれて、2032年にかけてより速いCAGR 10.25%で成長すると予測されています。
最も速く成長すると予測される自動車用電動アクチュエーターのアプリケーションは?
ブレーキアクチュエーターは、電気・ハイブリッド車両プラットフォームにおける電子制御ブレーキ機能の採用増加に牽引され、2032年にかけてCAGR 11.18%で成長すると予測されています。
最大の需要基盤を持つカナダの州は?
オンタリオ州は2026年に53.44%のシェアを占め、主要な組立事業、サプライヤー能力、自動車技術投資を有しています。同州のトラック、バッテリー、EVサプライチェーンプロジェクトは、車両部品プログラムのための集中したエンジニアリング・生産基盤を支えています。