
食肉原料市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 10.09 十億米ドル |
| 市場規模 (2031) | 12.99 十億米ドル |
| 成長率 (2026 - 2031) | 5.18 % |
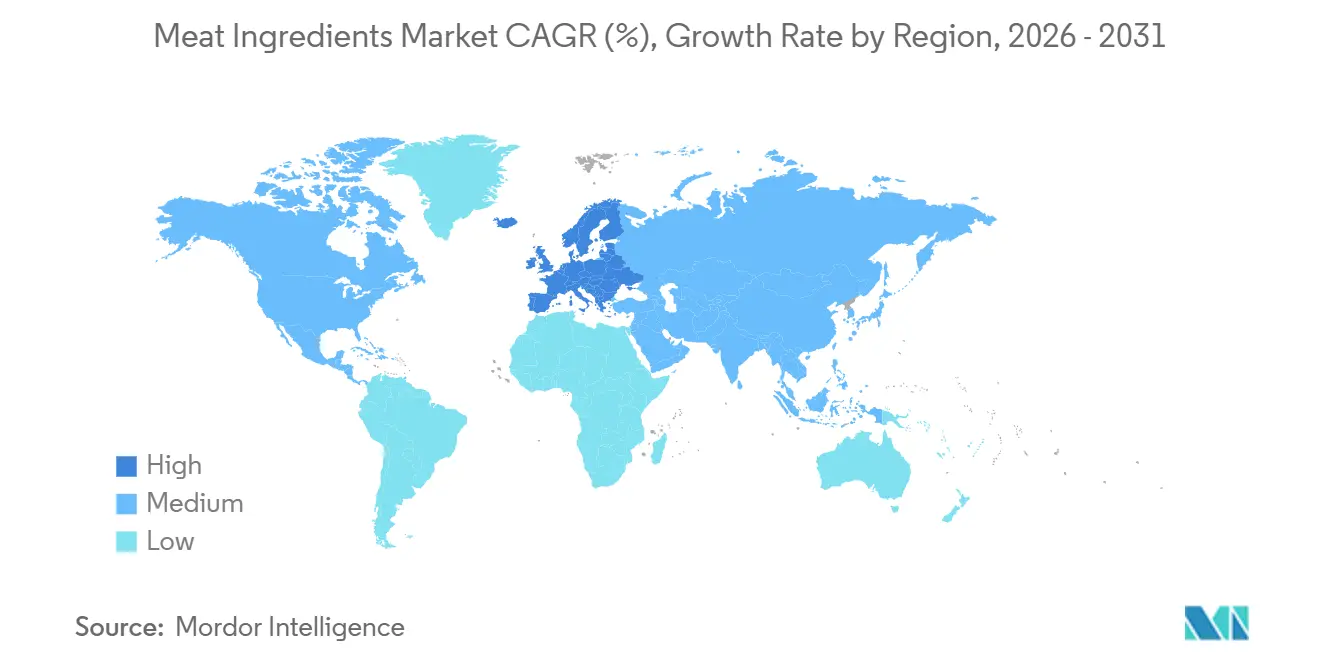
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | 北米 |
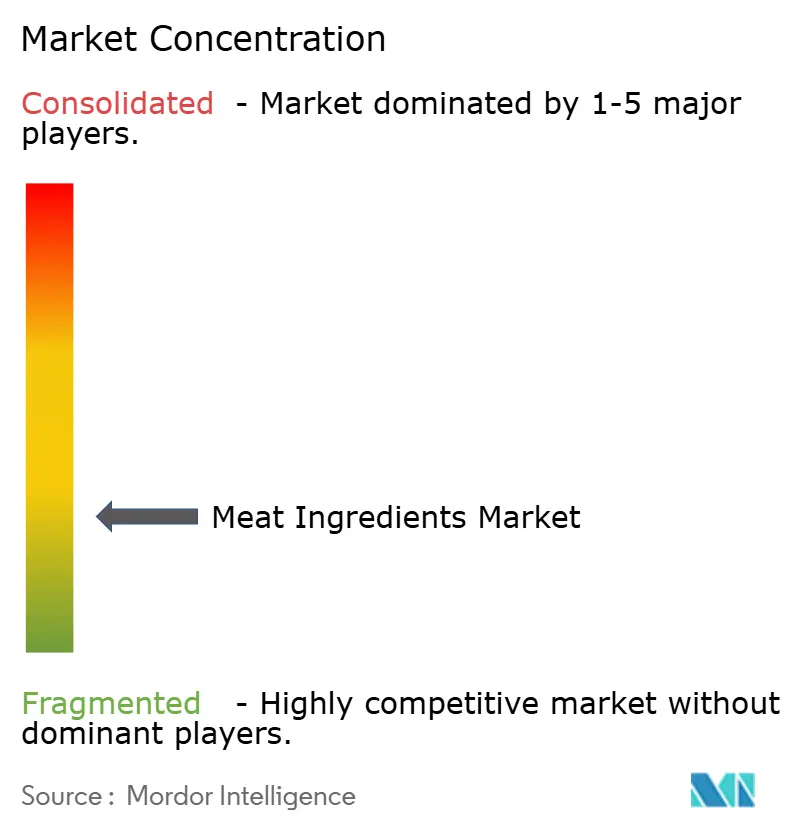
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる食肉原料市場分析
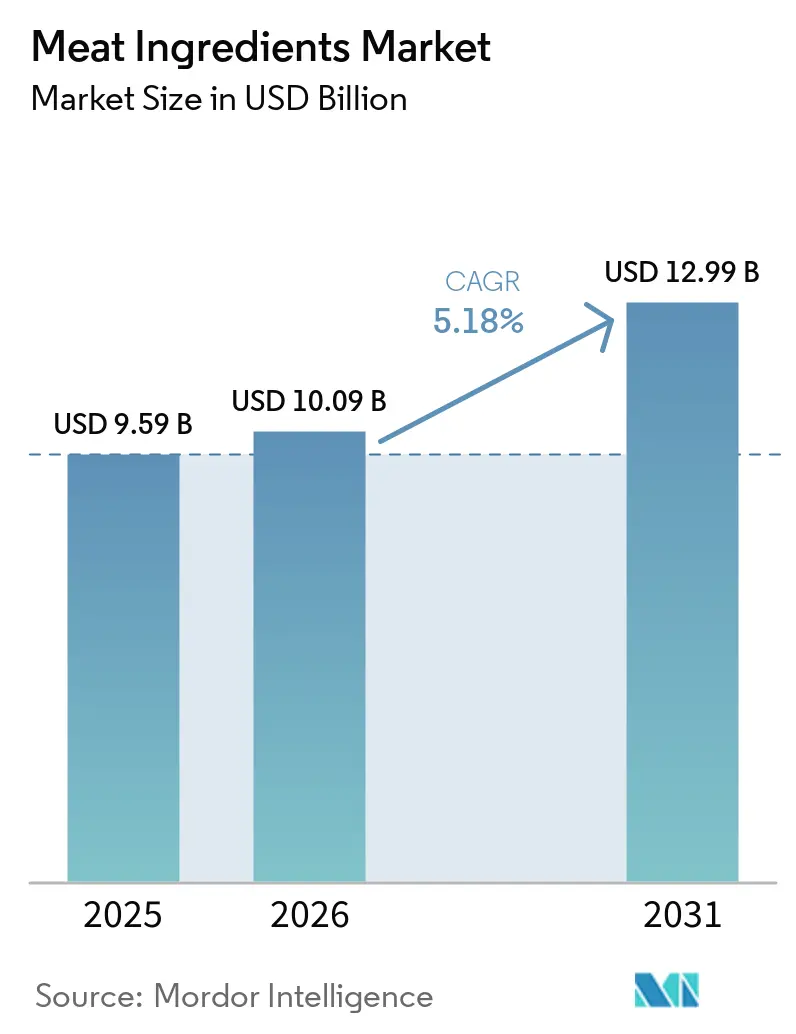
食肉原材料市場は、2025年の95.9 ビリオン 米ドル、2026年の100.9 ビリオン 米ドルから、2031年までに129.9 ビリオン 米ドルへと成長する見込みであり、2026年から2031年にかけてCAGR 5.18%を記録すると予測されています。成長は加工食肉の生産量に牽引されており、安全性、歩留まり、表示機能が明確に定義された原材料へのシフトを反映しています。米国における食肉・家禽の一人当たり供給量は2026年に228.8ポンドと予測され、ブロイラーの供給量は105.6ポンドと予測されており、さらに加工された家禽製品からの需要を支えています。加工業者は一部の従来型添加物を天然由来、発酵由来、植物由来のシステムに置き換えており、これにより各配合の付加価値が高まる可能性があります。規制要件、小売業者の仕様、フードサービスの調達基準により、サプライヤー選定における技術文書の重要性が高まっています。また、原材料や特殊原料が高騰した場合には、配合コストの上昇という課題も生じています。
レポートの主要ポイント
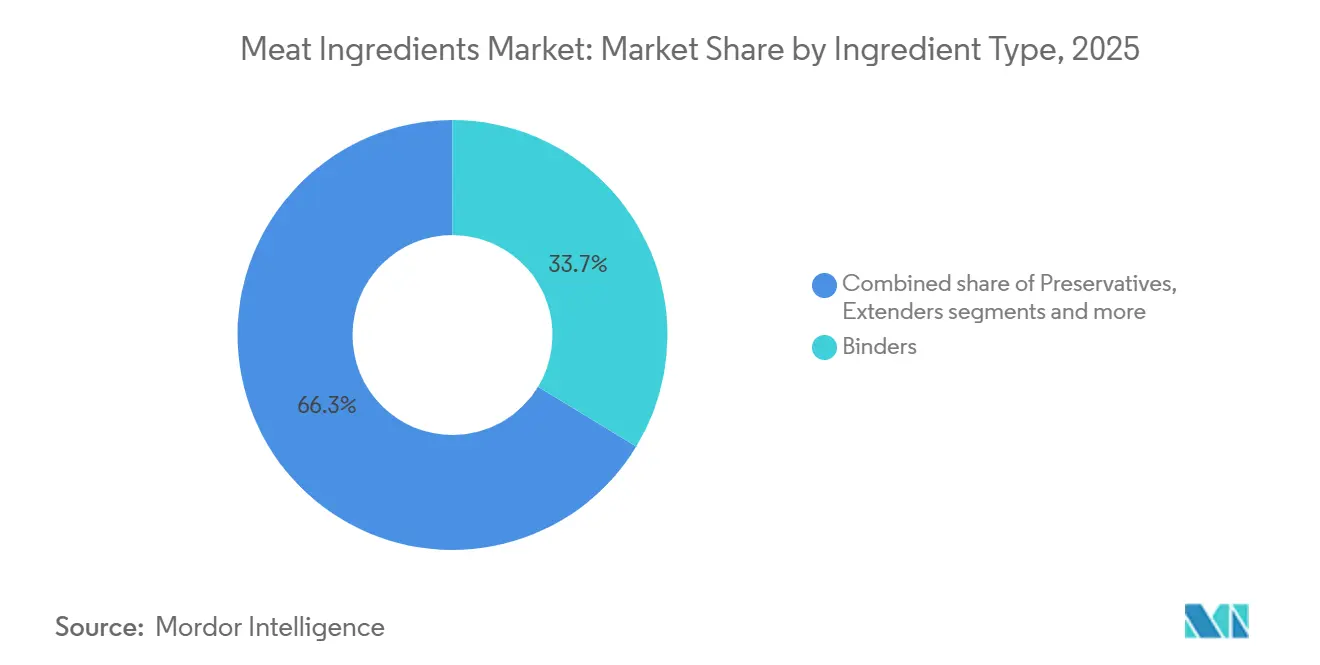
- 原材料タイプ別では、バインダーが2025年に33.68%のシェアを占め、保存料セグメントは2031年にかけてCAGR 6.79%で成長すると予測されています。
- 機能性別では、水分保持・水結合による歩留まり改善が2025年に35.34%のシェアを占め、風味向上は2031年にかけてCAGR 7.18%で成長すると予測されています。
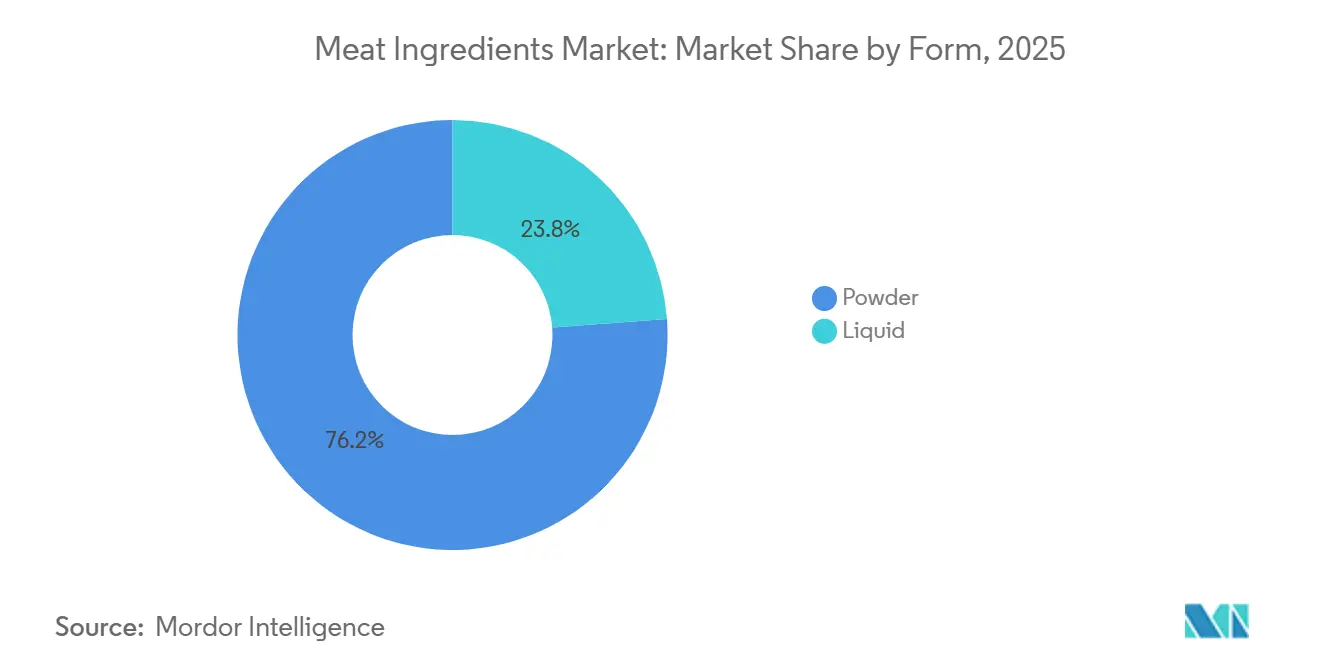
- 形態別では、粉末が2025年に76.18%のシェアを占め、液体は2031年にかけてCAGR 6.97%で成長すると予測されています。
- 地域別では、北米が2025年に35.89%のシェアを占め、欧州は2031年にかけてCAGR 7.01%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
成長要因の影響分析*
| 成長要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 加工食肉・利便性食肉消費の拡大 | +1.3% | グローバル | 短期(2年以内) |
| クリーンラベル配合改革と天然保存 | +1.1% | 北米および欧州連合、アジア太平洋への波及 | 中期(2~4年) |
| プレミアム・特殊加工食肉製品の拡大 | +0.8% | 北米、欧州、アジア太平洋中核市場 | 中期(2~4年) |
| 低温・マルチハードル配合技術革新 | +0.6% | 北米、欧州 | 長期(4年以上) |
| トレーサビリティと認証対応原材料への仕様主導型需要 | +0.5% | グローバル、QSR集中市場での早期獲得 | 中期(2~4年) |
| タンパク質強化食肉製品への需要拡大 | +0.7% | 北米、欧州、アジア太平洋 | 短期から中期 |
| 情報源: Mordor Intelligence | |||
加工食肉・利便性食肉消費の拡大
加工食品・利便性食品への依存度の高まりにより、即食・調理済み・その他の付加価値食肉製品全般において、風味、食感、保存、歩留まり、加工効率を支える食肉原材料への需要が増加しています。英国における加工食品消費はこのトレンドの規模を示しており、超加工食品は成人のカロリー摂取量の約57%、青少年のカロリー摂取量の約66%を占めており、UCL主導の研究では7歳時点の子どものカロリー摂取量の59%が超加工食品由来であることが明らかになっています[1]。工業的に加工された食品のこうした広範な消費は、水分保持、食感向上、調味、保存、配合の一貫性を目的とした機能性原材料を含む特殊食肉原材料の継続的な使用を支えています。食品メーカーが利便性食肉製品のラインナップを拡大するにつれ、大規模な製品品質と生産効率の維持において原材料の機能性がますます重要になっています。
クリーンラベル配合改革と天然保存
よりシンプルな原材料リストと認識しやすい成分を求める消費者の嗜好の高まりにより、食肉メーカーはクリーンラベル原材料と天然保存システムを用いた製品の配合改革を進めています。Ingredionの2026年クリーンラベルインサイトによると、消費者の約49%がクリーンラベル製品を積極的に求めており、65%が過去5年間でクリーンラベル製品の購入を増やしていると回答ており、よりクリーンな製品選択へのシフトが継続していることが示されています[2]。この嗜好は加工食肉において特に重要であり、メーカーは人工的または過度に加工されたと認識される原材料への依存を低減しながら、賞味期限、食品安全性、風味、食感のバランスを取る必要があります。このシフトは、進化するクリーンラベルへの期待に応えながら製品の安定性と品質を維持できる、天然由来の保存料、機能性原材料、よりクリーンな配合システムへの需要を支えています。
低温・マルチハードル配合技術革新
低温加工とマルチハードル保存の進歩により、食肉加工における特殊原材料の役割が拡大しています。これらのアプローチにより、メーカーは積極的な加熱処理への依存を低減しながら、食品安全性、品質、賞味期限を維持することが可能になります。食肉生産者は、単一の保存方法に頼るのではなく、温度管理加工、pH管理、水分活性制御、天然抗菌剤、硬化システム、包装技術など、複数の保存・配合技術を組み合わせることが増えています。これにより、微生物安定性、食感、色、風味、水分保持を支えながら、より穏やかな加工条件下で効果的に機能できる食肉原材料への需要が高まっています。この配合の柔軟性は、安全性と賞味期限を官能品質とバランスさせる必要があるプレミアム、最小限加工、チルド、クリーンラベルの食肉製品において特に重要です。
タンパク質強化食肉製品への需要拡大
タンパク質摂取への消費者の関心の高まりにより、より高いまたはより明確に伝達されたタンパク質価値を提供する食肉製品への需要が支えられています。これにより、配合、食感、水分保持、栄養性能を改善する特殊食肉原材料への追加的な要件が生まれています。国際食品情報評議会(IFIC)の2025年食品・健康調査によると、米国人の65%が食肉・家禽を好むタンパク質源として挙げており、調査対象の選択肢の中で最も多く選ばれたタンパク質源となっています[3]。食肉とタンパク質に関するこの強い消費者の結びつきにより、メーカーは加工食肉、調理済み製品、その他の利便性フォーマットを含む、タンパク質を前面に打ち出した付加価値食肉製品の開発を促進しています。これらの製品がタンパク質の利点を提供しながら望ましい食感、風味、加工性能を維持するよう配合されるにつれ、機能性食肉原材料への需要も増加しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原材料タイプ別:
バインダーが主導し、保存料が前進バインダーは2025年の食肉原材料市場規模の33.68%を占めました。バインダーは乳化ソーセージ、成形デリミート、ホールマッスル製品におけるタンパク質抽出、構造、歩留まりを支えています。エクステンダーとフィラーはコスト重視の配合に対応し、着色剤とテクスチャリング剤は外観と食感品質を支えています。カルミン、アナトー、カロテノイド溶液を含む天然色素システムは、クリーンラベル配合改革が保存を超えて広がるにつれ注目を集めています。塩類、リン酸塩、硬化剤は依然として重要ですが、一部の欧州用途では規制および小売業者からの圧力に直面しています。
保存料は2026年から2031年にかけてCAGR 6.79%で成長すると予測されています。食肉原材料市場は、合成亜硝酸塩、プロピオン酸塩、酸化防止剤から乳酸塩、培養デキストロース、緩衝酢、植物由来システムへとシフトしています。酵素とスターターカルチャーは収益シェアが小さいものの、検証済みのカルチャーシステムは発酵ソーセージメーカーとの長期的な技術的関係を構築できます。Galacticは2026年7月に、即食チキンデリミート用途向けの低粉塵酢保存ソリューションとしてGalimax Flavor V-100 Pearlsを発売しました。クリーンラベルのポジショニングと自動化ラインでの取り扱いやすさを兼ね備えた保存システムは、加工業者の要件により適合しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
機能性別:
水分保持が主導し、風味向上が拡大水分保持・水結合による歩留まり改善は2025年の食肉原材料市場シェアの35.34%を占めました。歩留まりは完成品単位当たりの原材料コストに直接影響するため、この機能は加工業者にとって重要です。機能性大豆・エンドウ豆タンパク質、リン酸塩システム、カラギーナン系ハイドロコロイドは、歩留まり関連の重複した成果をもたらすことができます。食肉原材料市場では、色保護と製品安定性を支えるために天然酸化防止システムも使用されています。2025年のレビューでは、発酵食肉の保存における精油および関連天然化合物の潜在的な役割が説明されました。
風味向上は2026年から2031年にかけてCAGR 7.18%で成長すると予測されています。加工業者は小売・フードサービス製品において、地域性、プレミアム性、クレーム対応の風味システムをますます活用しています。このトレンドは、味と保存の両方を支えられる天然エキスと発酵由来原材料を優遇しています。Symriseは、2026年から2029年にかけてEUの一次スモーク香料に影響する変更に食品メーカーが対応できるよう、代替スモーク風味ソリューションを拡充しました。食肉原材料市場では、風味システムとともに配合サポートを提供できるサプライヤーが求められています。
形態別:
粉末が最大シェアを維持し、液体の使用が増加粉末形態は2025年の食肉原材料市場の76.18%を占めました。その優位な地位は、投与精度、常温安定性、自動乾式バッチングへの適合性を反映しています。粉末原材料は、一貫した取り扱いと信頼性の高い性能が求められる大量生産施設に適しています。マイクロカプセル化により、加工中に敏感な有機酸や植物由来酸化防止剤を保護することができます。液体原材料は残りの市場シェアを占め、インジェクション、マリネーション、ホールマッスルタンブリングに一般的に使用されています。
液体形態は2026年から2031年にかてCAGR 6.97%で拡大すると予測されています。その使用は、チルド即食製品の連続フロー加工とマルチハードル保存方法によって支えられています。2026年7月、ADMはケンタッキー州ブーン郡の施設において天然由来色素能力に1,600 ミリオン 米ドル超の投資を発表しました。FSIS指令7120.1は、連邦検査を受けた食肉・家禽製品に使用される原材料の枠組みを提供しています。食肉原材料市場では、液体・粉末サプライヤーの双方から安全かつ適切な使用に関する文書が求められています。
地域分析
北米食肉原材料市場
北米は2025年の食肉原材料市場シェアの35.89%を占めた。同地域は高い食肉供給量と、連邦検施設向けの詳細な原材料文書化要件を組み合わせている。FSIS指令7120.1は、食肉および家禽製品に使用される安全かつ適切な原材料の指針を示している。カナダとメキシコは統合されたサプライチェーンを通じて地域需要を支えており、加工業者は植物由来および発酵由来の保存システムへの投資を進めている。クリーンラベルおよび機能性原材料への需要も地域全体で拡大しており、メーカーは規制要件と消費者要件の双方を満たすソリューションを求めている。
欧州食肉原材料市場
欧州は2026年から2031年にかけて7.01%のCAGRを記録すると予測されている。規制に基づく処方見直しが、この成熟した食肉加工地域において原材料需要を生み出している。EU規則2023/2108は、2025年10月より特定の食肉製品に対する許容亜硝酸塩および硝酸塩レベルを引き下げた。フラウンホーファーIVVのNitriFreeプロジェクトは、ソーセージおよび加熱ハム用途における代替手段として植物抽出物および高圧処理を評価している。加工業者が変化する規格を満たすことを支援するサプライヤーは、欧州食肉原材料市場において成の機会を得ている。天然保存および添加物削減処方へのシフトは、予測期間を通じて西欧および東欧市場全体で持続的な原材料イノベーションを促進すると見込まれている。
アジア太平洋、南米、中東・アフリカ食肉原材料市場
アジア太平洋、南米、中東・アフリカは、それぞれ異なる需要要因に支えられている。アジア太平洋では、産業加工の成長、フードサービスの拡大、コールドチェーンへの投資がチルドおよび冷凍製品を支えている。日本はトレーサビリティが確保された高純度の酵素およびスターターカルチャーシステムを必要としており、ブラジルは輸出志向の食肉加工および関連する認証要件を通じて南米の需要を支えている。中東・アフリカでは、近代的な小売の成長がチルドおよび冷凍食肉製品を支えており、ハラール認証は引き続き重要なサプライヤー要件となっている。3地域すべてにおいて、タンパク質消費の増加と加工インフラの拡大が、予測期間を通じて食肉原材料への継続的な需要を支えると見込まれている。
競合環境
北米の食肉原料市場
食肉原料市場のサプライヤー基盤は分散している。Kerry Group、Roquette Frères、ADM、IFF、およびBENEOは複数の原料カテゴリーにわたって競合している。Corbion、Kemin Industries、Essentia Protein Solutions、およびAdvanced Food Systemsは、保存、機能性タンパク質、および用途特化型システムにおいて特化したポジションを保持している。競争は、処方能力、技術サービス、規制対応支援、および生産能力に基づいている。この構造により、食品加工業者は統合型サプライヤーと特定カテゴリー専門業者のいずれかを選択できる。
2026年7月、ADMとThe EVERY Companyは、アイオワ州クリントンにあるADMの施設において、OvoPro卵白タンパク質の商業規模生産に関するパートナーシップを発表した。このパートナーシップは、機能性タンパク質原料のための精密発酵ルートを採用している。ADMはまた、2026年5月に加工肉およびハイブリッド用途向けのArcon大豆タンパク質の提供を拡大した。これらの動向は、食肉原料市場のサプライヤーがタンパク質機能性および処方改良支援を中心にポートフォリオを構築しながら、単一原料カテゴリーへの依存を低減している様子を反映している。
認証対応可能な天然システムは、ハラール、コーシャー、非遺伝子組み換え、またはオーガニックの文書要件を満たすことができるサプライヤーにとって機会を提供する。これらの要件は、コモディティサプライヤーが価格のみで競争する能力を制限する場合がある。Advanced Food SystemsおよびWenda Ingredientsは、提供された草案において、用途知識、カスタマイズされたブレンド、および直接的な処方支援を提供する専門業者として特定された。食肉原料市場は、食品加工業者をバリデーション、スケールアップ、および原料文書化の過程で導くことができる企業に依存している。
食肉原材料業界リーダー
-
International Flavors & Fragrances, Inc.
-
Kerry Group plc
-
Archer Daniels Midland Company
-
Roquette Frères
-
BENEO
- 注:主要企業の掲載順は順位を示すものではありません。
ミート・イングリディエンツ市場 このレポートでカバーされる企業
- Kerry Group plc
- Cargill, Incorporated
- Archer Daniels Midland Company
- International Flavors & Fragrances, Inc.
- Ingredion Incorporated
- Koninklijke DSM N.V.
- Givaudan SA
- Tate & Lyle PLC
- Corbion N.V.
- Kemin Industries, Inc.
- Roquette Frères
- BENEO
- Symrise AG
- Ajinomoto Co., Inc.
- Sensient Technologies Corporation
- BASF SE
- Associated British Foods plc
- Essentia Protein Solutions
- Wenda Ingredients
- Advanced Food Systems, Inc.
最近の産業開発事情 ミート・イングリディエンツ市場
- 2026年7月:ADMとThe EVERY Companyは、アイオワ州クリントンのADM施設において、動物不使用の卵白タンパク質であるOvoPro の商業規模生産を開始するコラボレーションを発表しました。このパートナーシップは、ADMの精密発酵製造能力とEVERYの独自タンパク質生産技術を組み合わせ、タンパク質強化への要の高まりに応えて食品メーカー向けのOvoPro供給を拡大します。
- 2026年7月:GalacticはシカゴのIFT FIRSTにおいて、顆粒状の低粉塵酢保存ソリューションであるGalimax Flavor V-100 Pearlsを発売しました。検証済みの研究により、0.75%濃度が即食(RTE)チキンデリミートにおけるリステリア・モノサイトゲネスの増殖を抑制することが実証され、加工・即食食肉生産者向けのクリーンラベル抗菌ソリューションとして製品を位置付けています。
- 2026年5月:ADMは北米および欧州全体でArcon®大豆・エンドウ豆タンパク質ポートフォリオの拡充を発表しました。ポートフォリオには、ハムおよびポークチョップ用途向けのArcon IH、ソーセージおよびミートボール向けのArcon SB、デリミートおよびチキンナゲット向けのArcon 412、ならびに食肉増量および植物性ハイブリッドフォーマット向けの欧州産テクスチャード大豆タンパク質濃縮物が含まれます。
世界の食肉原材料市場レポートの調査範囲
食肉原材料とは、加工性能、製品歩留まり、食感、水分保持、風味、色安定性、保存、全体的な製品品質を改善するために食肉および食肉製品の配合に使用される機能性・加工用原材料です。これには、ソーセージ、バーガー、ナゲット、デリミート、ミートボール、その他の調製食肉製品などの加工食肉用途に使用されるバインダー、エクステンダー、フィラー、着色剤、その他の特殊原材料が含まれます。
食肉原材料市場は、原材料タイプ、機能性、形態、地域別にセグメント化されています。原材料タイプ別では、バインダー、エクステンダー、フィラー、着色剤、香味料、保存料、テクスチャリング剤、塩類・リン酸塩・硬化剤、酵素・スターターカルチャー、その他の原材料タイプにセグメント化されています。機能性別では、水分保持・水結合、歩留まり改善、風味向上、色保護、その他の機能性にセグメント化されています。形態別では、粉末と液体にセグメント化されています。地域別では、北米、欧州、その他の地域にセグメント化されています。本レポートは上記すべてのセグメントについて金額(米ドル)ベースの市場規模と予測を提供しています。
セグメンテーション概要
| 結合剤 |
| 増量剤 |
| 充填剤 |
| 着色剤 |
| 調味料 |
| 保存料 |
| テクスチャリング剤 |
| 塩類 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| スペイン | |
| イタリア | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 原料 | 結合剤 | |
| 増量剤 | ||
| 充填剤 | ||
| 着色剤 | ||
| 調味料 | ||
| 保存料 | ||
| テクスチャリング剤 | ||
| 塩類 | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答する主要な質問
2031年までの食原材料市場の予測値は?
提供された予測によると、2026年の10.09 ビリオン 米ドルから年平均成長率(CAGR)5.18%で成長し、2031年までに12.99 ビリオン 米ドルに達する見込みです。
どの原材料カテゴリーが需要をリードしていますか?
提供された草稿では、バインダーが2025年に33.68%の収益シェアを持つ最大の原材料カテゴリーでした。
最も成長が速い食肉原材料の機能は何ですか?
提供された草稿では、風味向上が2026年から2031年にかけてCAGR 7.18%で成長すると予測されています。
加工食肉において天然保存システムの使用が増加している理由は何ですか?
加工業者はクリーンラベルの目標を支援し、進化する安全性と配合要件を満たすシステムを求めています。
食肉原料市場で最大のシェアを持つ地域はどこですか?
2025年、欧州が食肉原料市場において最大の市場シェアを占めています。
この食肉原料市場レポートはどの年を対象としており、2024年の市場規模はどのくらいでしたか?
2024年、食肉原料市場規模は90億7,000万ドルと推定されました。レポートは食肉原料市場の2019年、2020年、2021年、2022年、2023年、2024年の歴史的市場規模を対象としています。レポートはまた、2025年、2026年、2027年、2028年、2029年、2030年の食肉原料市場規模を予測しています。