
肉フレーバー市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
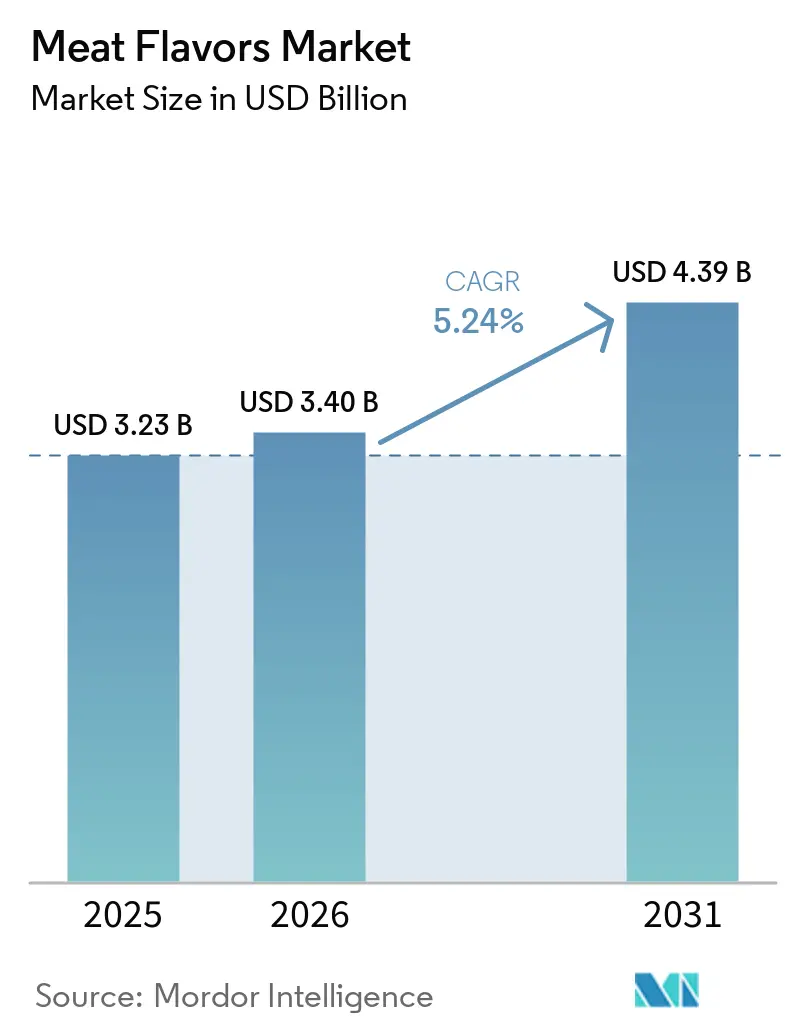
| 市場規模 (2026) | 3.40 十億米ドル |
| 市場規模 (2031) | 4.39 十億米ドル |
| 成長率 (2026 - 2031) | 5.24 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence による肉フレーバー市場分析
ミート フレーバー市場規模は2025年に30.23 ビリオン 米ドルと評価され、2026年の34.0 ビリオン 米ドルから2031年には43.9 ビリオン 米ドルに達すると推定され、予測期間(2026年〜2031年)中に5.24%のCAGRで成長する見込みです。クリーンラベルの利便性食品への需要が急増する中、サプライヤーは自社の経済性と製品ポートフォリオを再構築しています。この変化は、精密発酵技術の進歩と、自然同一経路に対する規制上の受容拡大によって推進されています。北米および欧州では、規制が酵素的・微生物的ルートを支持しており、天然処方における成長を支えています。一方、人工バリアントは、ラベル審査よりもコスト面が重視されるバリュー層セグメントに引き続き対応しています。フレーバーハウスは原材料の価格変動に対抗するためにプロセスを革新しており、アジア太平洋地域への地理的拡大にも注目しています。同地域では、インスタントラーメンや調理済み食品の消費量が西洋の基準をはるかに上回っています。競争の激しさは依然として中程度であり、地域の専門業者やバイオテクノロジー系新規参入者の余地が残されていますが、市場上位5社のサプライヤーは、Kerry Groupが強調するように、発酵資産を確保するための合併・買収活動を加させています。
主要レポートのポイント
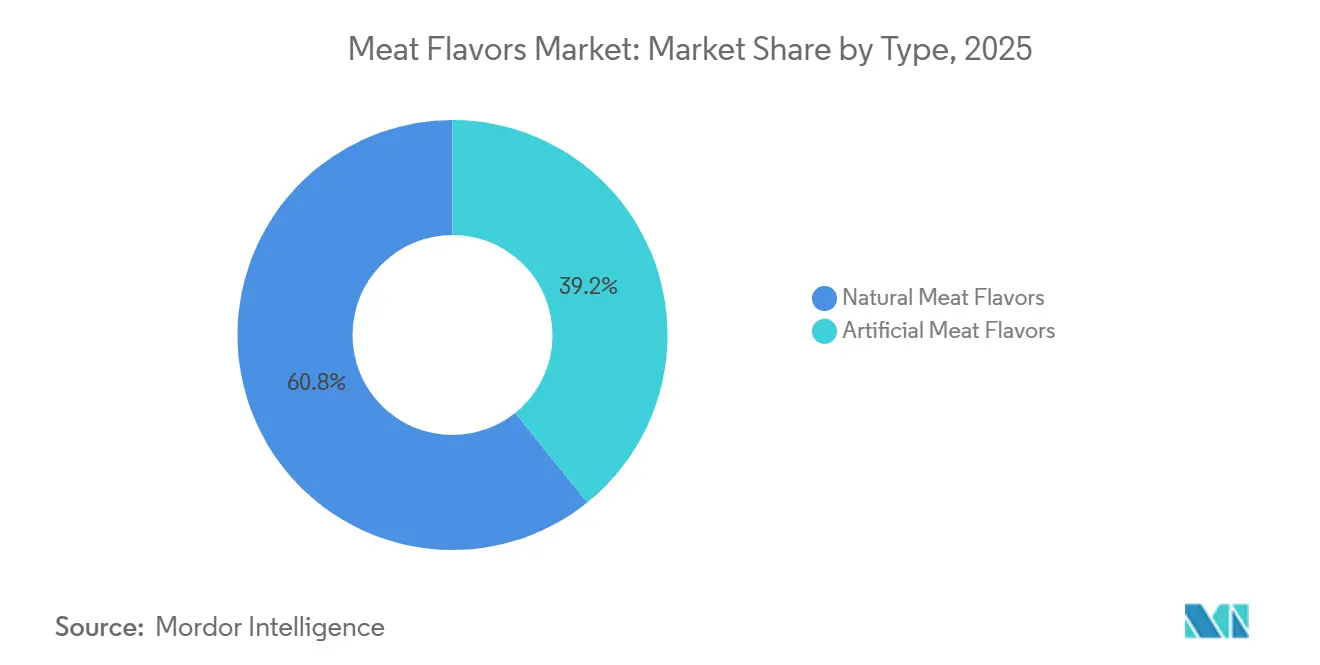
- タイプ別では、天然食肉フレーバーが2025年の売上の60.78%を占め、2031年にかけて4.95%のCAGRで拡大する見込みである一方、人工フレーバーは4.12%のCAGRにとどまっています。
- フレーバー別では、ビーフが2025年の売上の27.10%をリードし、チキンは植物性食品およびハラール需要の追い風を受け、2026年から2031年にかけて最も速い5.05%のCAGRを記録する見込みです。
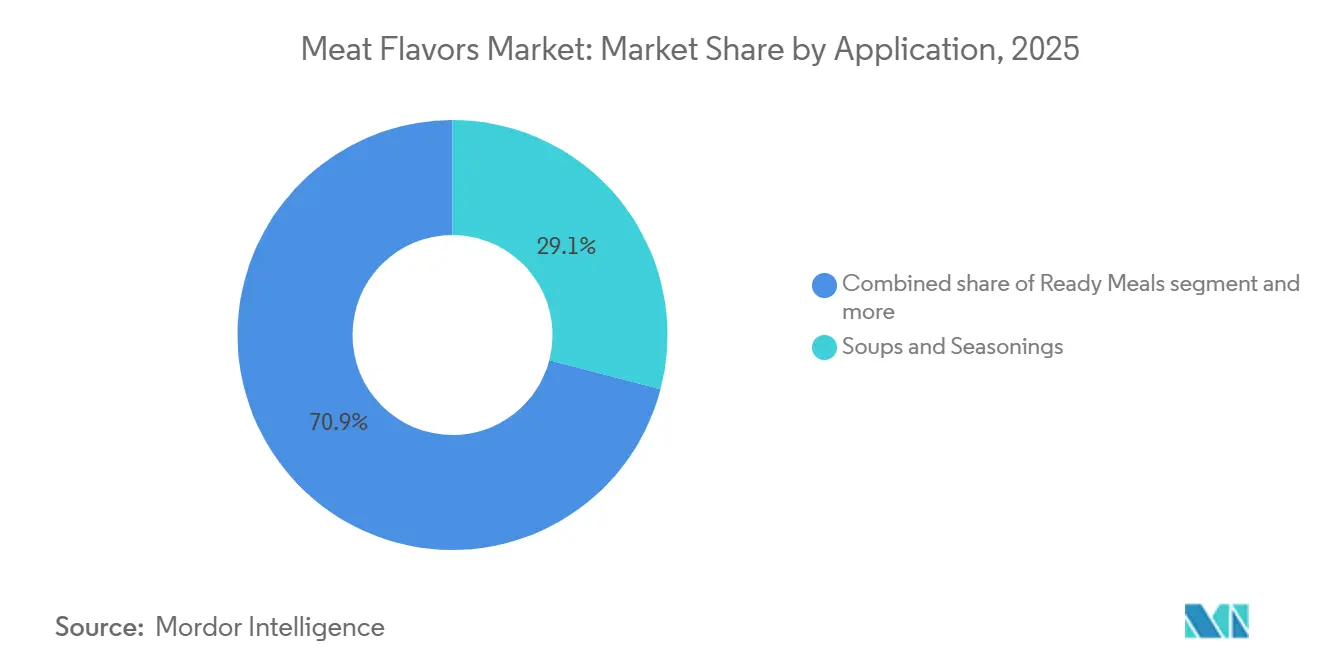
- 用途別では、スープ・調味料が2025年に29.02%のシェアを占め、レディミールは2031年にかけて5.83%のCAGRで成長すると予測されています。
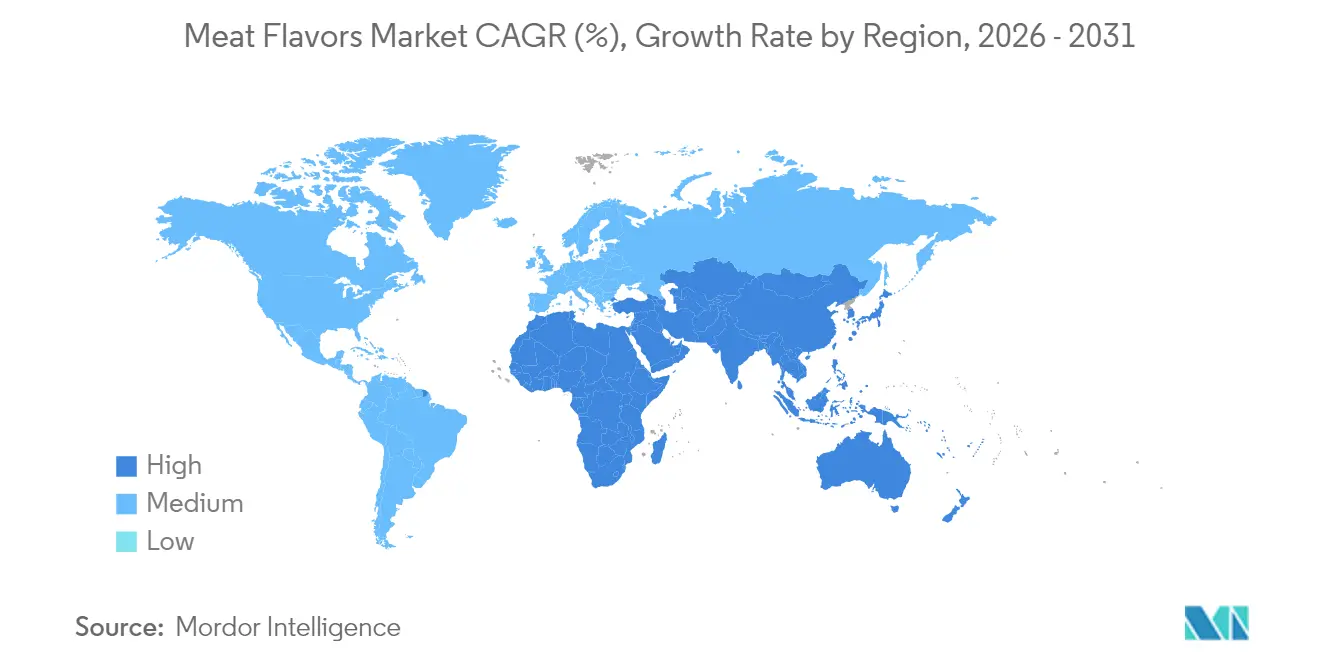
- 地域別では、北米が2025年の売上の33.78%を占め、アジア太平洋が2031年にかけて最も速い6.88%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| コンビニエンスフードおよびレディーミールへの需要増加 | +1.2% | 世界全体、特に北米、欧州、都市部のアジア太平洋 | 中期(2〜4年) |
| 天然・クリーンラベル素材へのシフト | +1.0% | 北米、EUコア、プレミアムアジア太平洋への波及 | 長期(4年以上) |
| 本物の肉フレーバーを求める植物性代替肉の拡大 | +0.8% | 北米、欧州、オーストラリア、中国の一線都市 | 中期(2〜4年) |
| 酵素的・精密発酵のブレークスルー | +0.6% | 世界全体、米国と欧州の研究開発拠点が牽引 | 長期(4年以上) |
| ダイレクト・トゥ・コンシューマーのセイボリースナック新製品投入 | +0.5% | 北米、欧州、新興の東南アジア | 短期(2年以内) |
| 規制、栄養、リフォーミュレーションの圧力 | +0.4% | 欧州および北米、アジア輸出国への波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
コンビニエンスフードおよびレディーミールへの需要増加
家庭では、味の複雑さを犠牲にせずに調理の速さを優先する傾向が強まり、冷凍および常温レディミールが2024年の食肉フレーバー増加量の38%を獲得しました。米国の冷凍エントレカテゴリーでは、2024年に販売数量が6.2%増加し、パンデミック前の水準を上回りました。一方、インドでは、世界インスタントヌードル協会の報告によると、ヌードルの消費量が2023年の71億食から82億食へと急増しました[1]。この需要の高まりを受け、フレーバーメーカーは再加熱時にも品質を維持できる耐熱性・電子レンジ対応のフレーバープロファイルの開発に取り組んでいます。この傾向を象徴する事例として、Kerry Groupが2024年に900ワットの電子レンジ向けに設計した脂質封入型ビーフフレーバーを発売し、さまざまな出力設定においても一貫したメイラード特性を確保しています。このメッセージは明確です。フレーバーサプライヤーは今や、コールドチェーン全体および最終加熱プロセスにおける官能的品質を維持するために、包装エンジニアと緊密に連携する必要があります。
天然・クリーンラベル素材へのシフト
「天然」という用語は世界中で活発に議論されています。米国食品医薬品局(FDA)の21 CFR 101.22では酵素加水分解および発酵を天然として表示することが認められていますが、EUは規則1334/2008のもとでより厳格な立場をとり、特定の微生物株を除外しています。この相違により、大西洋の両岸で事業を展開するブランドは2種類の処方を作成しなければなりません。この規制上の分断の結果、多国籍企業のコンライアンスコストは推定12%から15%上昇しています。これに対応するため、DSM Firmenichは2024年に天然フレーバーの研究開発を合理化し、EU基準を満たす単一プラットフォームに集約しました。複数の市場別SKUの必要性を回避するため、より大きな初期投資を選択したのです。クリーンラベルプレミアムは存在するものの、普遍的に適用できるわけではありません。最も厳格な基準に準拠する企業は業務上の利便性を得られる可能性がありますが、それは多くの場合、即時の利益率を犠牲にすることを意味します。
植物性代替肉の拡大
消費者の再購入率は40%を下回ったままであり、その主な原因はフレーバーとテクスチャーに対する認識上のギャップです。この官能的な不足に対応するため、代替タンパク質ブランドは従来の肉製品と比較してフレーバー強度を20%〜30%引き上げています。この変化により、動物由来の原料を使用せずにヘム様のうまみや脂溶性のロースト感を提供できるサプライヤーにとって、収益性の高いニッチ市場が生まれています。この傾向を示す事例として、Givaudanは2024年に精密発酵スタートアップとパートナーシップを締結し、植物性バーガー向けのヘムタンパク質の開発を目指しています。この動きは、フレーバーと機能性成分の融合を示しています。全体的な示唆として、従来ミート フレーバーに注力してきたサプライヤーは、代替タンパク質の領域において官能デザイナーとしての地位を確立しつつあり、この転換により、標準的なコモディティ用途と比較して25%〜35%高いマージンを実現できるようになっています。
酵素および精密発酵技術の革新
精密発酵プラットフォームは、2024年に特定の揮発性化合物のコストを動物由来ものと同等の水準に引き下げました。このマイルストーンは、微生物株の最適化とバイオリアクターのスケールアップにより、生産コストを前年比35%〜40%削減することで達成されました。一方、IFFの革新的な酵素的手法は、リパーゼ触媒を利用してロースト鶏肉の揮発性化合物を生成するもので、サイクルタイムを72時間から43時間に短縮することに成功しました。この進歩により、完成フレーバー1キログラムあたりの資本集約度が28%低下しました。こうした革新により、かつてはプレミアム層に限られていた高忠実度のフレーバープロファイルへのアクセスが広がっています。この変化は価格帯を縮小させており、既存プレイヤーは競争の焦点を原料フレーバーの効力からアプリケーションサポートへと転換することを余儀なくされています。戦略的には、この進化はプロセス特許の重要性の高まりを示しており、防衛の主要資産として従来の処方の秘密を凌駕しつつあります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| フレーバー添加物および表示に関する世界的な厳格な規制 | -0.7% | EUおよび北米、アジア・南米の輸出市場への波及 | 中期(2〜4年) |
| 動物由来原材料コストおよび供給のボラティリティ | -0.6% | 世界全体、特にアジア太平洋・南米で顕著な圧力 | 短期(2年以内) |
| 消費者のより繊細なプロファイルへの官能疲労シフト | -0.4% | 北米および欧州のプレミアムセグメント、アジア太平洋への影響は限定的 | 長期(4年以上) |
| 肉特有フレーバーの必要性を低減するバイオテクユニバーサルうまみブースター | -0.3% | 世界全体、北米と欧州のイノベーションハブが牽引 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フレーバー添加物および表示に関する世界的な厳格な規制
FDAのGRAS、EUの規則1334/2008、JECFAの基準間の規制上の相違が、グローバルなフレーバーポートフォリオを分断し、コンプライアンスコストを押し上げています。EUは2024年に規則1334/2008を改正し、焙煎肉フレーバーに関連することが多い特定のピラジン類およびフラン類に対してより厳格な制限を設けました[2]。この変更により、同地域で販売されているSKUの約18%において処方の見直しが必要となりました。米国ではFEMAのGRASステータスが認められていますが、EUでの承認を保証するものではありません。この不一致により、別途安全性ドシエの作成が義務付けられ、市場参入がさらに9〜12ヶ月遅延します。こうした規制上の課題を受け、多国籍フレーバー企業は現在、コスト効率よりも業務の簡素化を優先し、最も厳格な基準をグローバルスタンダードとして採用しています。
動物由来原材料コストおよび供給のボラティリティ
食肉フレーバー前駆体の主要原料である加水分解植物性タンパク質、酵母エキス、および動物性油脂の価格は18%から25%の間で変動しました。これらの変動は、2024年に南米で発生した干ばつによる飼料作物の不足、東南アジアにおけるアフリカ豚熱の発生によって引き起こされました。このような価格変動は、食品メーカーとの固定価格契約に縛られたフレーバーサプライヤーの利益率を圧迫し、特に低価格帯用途における収益性に大きな影響を与えています。Cargillが2024年に酵母エキス生産のためにアイオワ州に1.2億米ドルの発酵施設を設立したことは、業界における重要なトレンドを示しています。この自社サプライチェーンへの移行は、原料価格の変動リスクを軽減することを目的としています。全体的なメッセージは明確です。原材料のヘッジと後方統合は、単なる最適化手段から不可欠な競争戦略へと移行しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
発酵収束の中で天然処方が支配2025年、天然食肉フレーバーが市場を支配し、60.78%のシェアを獲得しました。2031年まで4.95%のCAGRで拡大すると予測されるこのセグメントの成長は、主に北米および欧州におけるクリーンラベル義務化に起因しています。これらの義務化は、合成前駆体を避け、酵素加水分解および微生物発酵の手法を推進しています。精密発酵の進歩とバイオリアクター効率の向上により、天然食肉フレーーと人工食肉フレーバーのコスト差は2020年の28%から2024年には15%に縮小しました。この縮小により、「天然」と「自然同一物」の規制上の定義の境界が曖昧になっています。特に、食肉揮発性物質を産生するよう設計された微生物株は、FDAおよびEUの両ガイドラインのもとで従来の解釈に異議を唱えています。
人工食肉フレーバーは成長軌道が緩やかである一方、価格に敏感な市場において重要な役割を果たしています。これには、消費者の目が厳しくない業務用フードサービスや輸出向けインスタントヌードルなどのセクターが含まれます。成長が抑制されているにもかかわらず、人工フレーバーは耐熱性や長い賞味期限などの利点を持っています。これらの特性は、コールドチェーンインフラが限られている東南アジアやラテンアメリカなどの地域において、常温ヌードル調味料にとって特に重要です。しかし、「人工」表示に対するグローバルな嫌悪感が高まっていることも明らかです。2024年の調査ではこの傾向が浮き彫りになり、中国の都市部消費者の42%が人工フレーバーを含む製品を避けるようになったことが明らかになりました。これは2023年の31%から顕著な上昇です。この変化する消費者感情を受け、多国籍ブランドは8〜12%の利益率圧縮を受け入れてでも、天然代替品を使用した製品の処方見直しへと方向転換しています。その結果、人工フレーバーはコストや技術的要件が消費者の嗜好より優先される用途に特化したニッチな位置づけを確立しています。
フレーバータイプ別:
チキンが植物性およびハラール追い風で急成長2025年、ビーフフレーバーがスープ、ソース、インスタントヌードルにおける深く根付いた存在感を背景に市場を支配し、27.10%のシェアを獲得しました。その豊かで親しみやすい味わいは、特にコンフォートフードや日常的な惣菜料理において、小売および外食メニューの最前線に位置し続けています。この必須カテゴリーにおける強固な地位が、地域を超えた安定した大量需要を確保しています。さらに、多様な料理への幅広い受容性と、料理のうまみプロファイルを高める能力が、その地位をさらに強固にしています。このように、食肉フレーバーのポートフォリオが多様化する中でも、ビーフフレーバーはその主要な柱であり続け、需要継続的に牽引し、その重要性を維持しています。
チキンフレーバーは5.05%のCAGRを誇り、急速に支持を集めています。メーカーは植物性食肉マトリックスやグローバルなハラール基準に準拠した製品への配合を増やしています。そのマイルドで偏りの少ないプロファイルにより、代替タンパク質フォーマットにおいてより際立ったフレーバーを実現でき、ビーフ代替品に多く見られる金属的または内臓的な異臭を回避できます。この適応性により、チキンフレーバーは従来型および代替タンパク質製品の両方においてイノベーションの有力候補として位置づけられています。さらに、スープやブロスからスナックやレディトゥイートミールまで、幅広い料理用途との相性の良さがその魅力を高めています。その結果、チキンは食肉フレーバーカテゴリーにおける成長エンジンとしての役割を確立しており、特に健康、倫理、宗教を重視する消費者に対応するブランドにとって重要な存在となっています。
用途別:
レディーミールがコンビニエンスの浸透でスープを上回る2025年、スープおよび調味料が市場を支配し、市場シェアの29.02%を獲得しました。小売および外食の両分野におけるインスタントヌードルやブイヨンキューブへの広範な使用が、その重要性を裏付けています。特にインスタントヌードルの消費量が急増するアジア太平洋地域において、これらの原料は食肉フレーバーのグローバル需要を支えています。他の用途が台頭する中でも、スープおよび調味料への安定した需要は生産計画を安定させるだけでなく、設備稼働率の最適化にも貢献しています。この確固たる地位が、予測期間を通じてフレーバーサプライヤーにとっての主要な収益源としての地位を保証しています。
レディミールは急速な上昇軌道にあり、5.83%のCAGRが予測されています。この急増は、パンデミック後に高まった自宅でのレストランスタイルの利便性への需要、特に冷凍および冷蔵SKUへの需要によって促進されています。フレーバー添加コストが完成品の0.4%〜0.6%にとどまるインスタントヌードルとは異なり、レディミールは0.8%〜1.2%というより高いコストを負担できます。この柔軟性により、メーカーはプレミアムな天然・発酵フレーバーシステムを選択でき、20%〜30%の価格プレミアを正当化できます。優れた味覚プロファイルへの投資意欲は、レディミールの価値を示すだけでなく、サプライヤーがこの方向にイノベーションの取り組みを集中させる動機となっています。このように、スープおよび調味料が最大の数量シェアを占める一方、レディミールは価値成長の主要エンジンとしてのニッチな地位を確立しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
2025年、北米は総売上の33.78%を占めました。しかし、成長は4.62%のCAGRへと減速しています。この減速は、外食客数の回復により家庭用食事ソリューションへの需要が低下し、世帯形成が頭打ちとなって新たな消費者セグメントが限定されていることによるものです。規制コストも課題となっており、FDAのGRAS申請や州レベルの開示要件により、製品の発売タイムラインが最大1年延長され、市場投入までの時間と関連費用が増加しています。カナダでは、移民の増加がスープやヌードルへの需要を押し上げており、多様な消費者層が手軽な食事の選択肢を求めています。
アジア太平洋は最も成長が速い地域として台頭しており、6.88%のCAGRを誇っています。この拡大は主に、中国が年間462億食というインスタントヌードルの驚異的な消費量を誇ることによって牽引されており、同地域における手軽で手頃な食事オプションへの強い需要を反映しています。さらに、5人民元以上のプレミアムSKUへの需要の高まりは、より高品質な製品への消費者の支出意欲の向上を示しています。ただし、これらの世帯は依然として低いフレーバー添加率を好む傾向があり、よりマイルドな味覚プロファイルへの需要を示しています。東南アジアでは、ハラール認証が消費者の嗜好形成において重要な役割を果たしており、認証取得製品は同地域の多数のイスラム教徒人口とその食事要件に対応することで、15%〜20%の価格プレミアムを享受しています。
欧州も市場成長に貢献しています。この制約は、コンプライアンスコストを増加させ製品発売を遅らせる厳格な表示規制と、変化する味覚嗜好を反映した、より繊細なフレーバープロファイルへの顕著な消費者シフトに起因しています。しかし、東欧は組織的小売の拡大により製品のアクセシビリティと入手可能性が向上し、より広い地域を上回る成長率でこの傾向に逆行しています。南米、中東・アフリカは合わせて総売上の相当なシェアを占めています。
競合環境
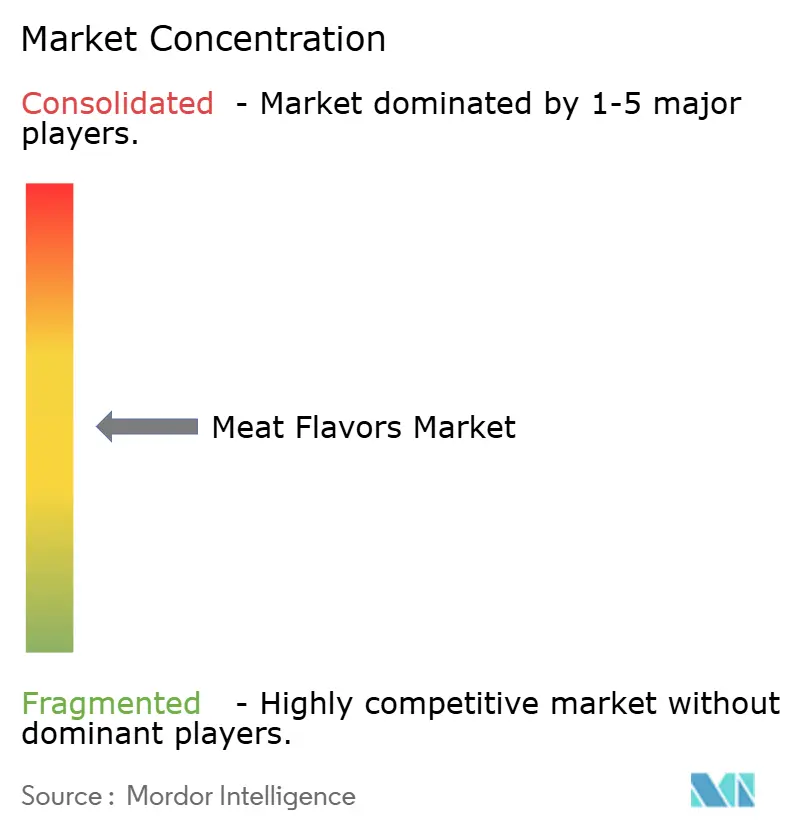
肉フレーバー市場は中程度の集中度を示しています。肉フレーバー市場では、Kerry、DSM Firmenich、IFF、Givaudan、Symrise などの主要プレーヤーがトップ層に位置していますが、絶対的な支配力を持つ企業はありません。これらの企業は市場ポジションを強化するための戦略的イニシアティブを積極的に推進しています。例えば、既存企業は発酵資産の買収を進めており、Kerryが2024年に微生物株ライブラリーを買収したことは、天然性の主張を強化し動物性原料への依存を軽減することを目的としています。このような買収により、企業はクリーンラベルや持続可能な製品に対する消費者の進化する嗜好に対応できます。一方、より小規模なアジアの専門業者は、大手多国籍企業のポートフォリオに不足しているフィッシュやターキーのプロファイルを活用し、地域市場のニッチな需要に応えています。
この環境では、純粋な能力よりも技術が優位に立っています。IFFはリパーゼ触媒プロセスを先駆けており、FEMA GRASステータスを維持しながら製造時間を40%削減し、プロセス特許の防衛障壁としての重要性を裏付けています。この技術的進歩は効率性を高めるとともに、規制基準への準拠を確保しています。精密発酵を基盤とするMotif FoodWorksのようなスタートアップは、大手フレーバー企業との提携を築き、バイオテク知的財産と官能専門知識を融合させて植物性代替肉に対する急増する需要に応えています。これらのパートナーシップは、代替タンパク質源への消費者シフトの高まりに対応する上で極めて重要です。
中東および東南アジアでは、ハラール認証済みソリューションが15%〜20%の価格プレミアムを命じており、地域的な協業を促進しています。これらの認証は、イスラム教徒消費者の食事要件に対応し、市場拡大の機会を創出する上で不可欠です。業界リーダーは単にフレーバーを提供するにとどまらず、加工・包装・賞味期限における課題とフレーバー性能を調和させるソリューションを共同開発しています。この協調的アプローチにより、製品が消費者の期待と業務上の制約の両方を満たすことが確保されています。ISO 22000やFSSC 22000などの認証は基礎的なベンチマークとして機能しますが、真の価値は今や単なるコンプライアンスを超えたアプリケーションエンジニアリングから生まれており、製品開発のイノベーションを牽引しています。
肉フレーバー業界リーダー
-
Kerry Group plc
-
International Flavors & Fragrances Inc.
-
DSM Firmenich
-
Givaudan SA
-
Symrise AG
- 注:主要企業の掲載順は順位を示すものではありません。
食肉フレーバー市場
- Kerry Group plc
- DSM Firmenich
- International Flavors & Fragrances Inc.
- Sensient Technologies Corporation
- Givaudan SA
- Symrise AG
- Innova Flavors
- Essentia Protein Solutions
- T. Hasegawa Co., Ltd.
- Archer Daniels Midland Company
- Nikken Foods Co., Ltd.
- Takasago International Corporation
- Mane SA
- Fooding Group Ltd.
- Calaf Nuances S.L.
- P.A. Aromatics Flavors S.r.l.
- H.E. Stringer Flavours Ltd.
- Cargill Inc.
- Robertet Group
Recent Industry Developments in 食肉フレーバー市場
- 2025年1月:DSM Firmenichはシンガポールに8,500万ユーロを投資した精密発酵施設を発表しました。年間生産能力2,400メトリックトンを有するこの施設は、アジア太平洋全域のインスタントヌードルおよびレディミールメーカー向けに天然食肉フレーバーを生産する予定です。同社はまた、製品のハラール認証取得も推進しています。
- 2024年11月:Kerry Groupは、うま化合物の生合成に関する専門知識で知られる欧州のバイオテクノロジー企業から微生物株ライブラリーを取得し、天然フレーバーポートフォリオを強化しました。この戦略的な動きは、Kerryのフレーバー供給源を多様化するだけでなく、動物由来原料への依存度を低下させます。このライブラリーの統合により、2026年までに生産コストが18%削減されると予測されています。
- 2024年10月:Givaudanは、植物性ビーフおよびポーク代替品向けにヘムタンパク質フレーバーを共同開発することを目的として、Motif FoodWorksとパートナーシップを締結しました。このコラボレーションは、Givaudanの官能評価の専門知識とMotifの最先端精密発酵プラットフォームを融合させ、代替タンパク質製品において本格的な焙煎・グリルフレーバーを実現することを目指しています。
- 2024年9月:IFFは、焙煎チキン揮発性物質を生産するための画期的なリパーゼ触媒酵素法を発表しました。このイノベーションにより、生産サイクルが72時間から43時間へと短縮されます。FEMAのGRASステータスを取得したこのプロセスは、天然表示の完全性を維持しながら、従来の抽出方法とのコスト競争力を確保しています。
世界の肉フレーバー市場レポートのスコープ
食肉フレーバー市場は、ビーフ、チキン、ポーク、ターキー、フィッシュ・シーフード、その他のタイプを含む天然および人工食肉フレーバーを広く包含しています。食肉フレーバー市場レポートは、タイプ別(天然食肉フレーバー、人工食肉フレーバー)、フレーバータイプ別(ビーフ、チキン、ポーク、ターキー、フィッシュ・シーフード、その他)、用途別(スープ・ソース、インスタントヌードル、レディミール、その他)、地域別(北米、欧州、アジア太平洋、南米、中東・アフリカ)にセグメント化されています。市場予測は金額(米ドル)および数量(トン)で提供されます。
| 天然肉フレーバー |
| 人工肉フレーバー |
| ビーフ |
| チキン |
| ポーク |
| ターキー |
| フィッシュ&シーフード |
| その他 |
| スープ・ソース |
| インスタントヌードル |
| レディーミール |
| スナック・シーズニング |
| ベーカリー製品 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米のその他の地域 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州のその他の地域 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| シンガポール | |
| アジア太平洋のその他の地域 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米のその他の地域 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 南アフリカ | |
| 中東・アフリカのその他の地域 |
| タイプ別 | 天然肉フレーバー | |
| 人工肉フレーバー | ||
| フレーバータイプ別 | ビーフ | |
| チキン | ||
| ポーク | ||
| ターキー | ||
| フィッシュ&シーフード | ||
| その他 | ||
| 用途別 | スープ・ソース | |
| インスタントヌードル | ||
| レディーミール | ||
| スナック・シーズニング | ||
| ベーカリー製品 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米のその他の地域 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州のその他の地域 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋のその他の地域 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米のその他の地域 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 南アフリカ | ||
| 中東・アフリカのその他の地域 | ||
レポートで回答される主な質問
ミート フレーバー市場の市場規模はどのくらいですか?
ミート フレーバー市場規模は2025年に32.3 ビリオン 米ドルと評価され、2026年の34.0 ビリオン 米ドルから2031年には43.9 ビリオン 米ドルに達すると推定され、予測期間(2026年〜2031年)中に5.24%のCAGRで成長する見込みです。
2025年に市場をリードしている国はどこですか?
北米は2025年の売上の33.78%を占めました。
市場で最も高いCAGRを記録したフレーバーはどれですか?
天然食肉フレーバーは2026〜2031年にかけて最も高い4.95%のCAGRを記録すると予測されています。
最も高い市場シェアを記録したミート フレーバーの用途はどれですか?
スープおよび調味料は2025年に29.02%という最高の市場シェアを占めました。